ณ เวลา 12:00 น. ตามเวลาปักกิ่ง วันที่ 29 กันยายน ตลาดมองว่านี่เป็นช่วงเวลาสำคัญในการสังเกตการณ์ภาษีทองแดงกลั่นของสหรัฐฯ การคำนวณของตลาดอ้างอิงจากกระทรวงพาณิชย์สหรัฐฯ ที่ยื่นรายงานอัปเดตตลาดทองแดงเมื่อวันที่ 30 มิถุนายน หากใช้กำหนดเส้นตาย 90 วันภายใต้มาตรา 232 ช่วงเวลาการตัดสินใจของประธานาธิบดีจะสิ้นสุดในวันที่ 28 กันยายนตามเวลาสหรัฐฯ อย่างไรก็ตาม เอกสารนี้เป็นเพียงรายงานอัปเดตตลาดที่กำหนดไว้ในประกาศภาษีเดิม และไม่ได้ถูกระบุอย่างชัดเจนว่าเป็นรายงานการสอบสวนอย่างเป็นทางการฉบับใหม่ภายใต้มาตรา 232 หลังจากประธานาธิบดีตัดสินใจแล้ว คำอธิบายเป็นลายลักษณ์อักษรก็อาจเผยแพร่ในภายหลังได้ ดังนั้น การไม่มีข่าวในช่วงเที่ยงจึงไม่ได้หมายความว่าภาษีถูกยกเลิก
สหรัฐฯ เคยพิจารณาเรียกเก็บภาษีนำเข้าทองแดงแคโทด 15% ในปี 2027 และเพิ่มเป็น 30% ในปี 2028 หากทำเนียบขาวยังคงรักษาความคาดหวังภาษีแบบขั้นบันไดนี้ไว้ แต่เลื่อนการเปิดเผยรายละเอียดสุดท้ายออกไป สหรัฐฯ อาจยังคงดูดซับทรัพยากรทองแดงทั่วโลกต่อไปในปี 2027
เพื่อล็อกส่วนต่างราคา COMEX-LME ในอนาคต เทรดเดอร์จะยังคงขนส่งทองแดงแคโทดไปยังสหรัฐฯ และนำไปเก็บในคลังสินค้าของตลาดซื้อขาย คลังสินค้าทัณฑ์บน และสินค้าคงคลังเชิงพาณิชย์ รัฐบาลสหรัฐฯ ไม่จำเป็นต้องจัดสรรงบประมาณโดยตรงเพื่อสร้างคลังสำรองแห่งชาติ เพียงแค่รักษาความคาดหวังภาษี 15%-30% ในอนาคตไว้ เทรดเดอร์ก็จะแบกรับต้นทุนการจัดซื้อ การจัดหาเงินทุน และการจัดเก็บเอง และเคลื่อนย้ายทรัพยากรทองแดงทั่วโลกไปยังสหรัฐฯ อย่างต่อเนื่อง ความคาดหวังด้านภาษีได้เปลี่ยนสินค้าคงคลังภาคเอกชนให้กลายเป็น "คลังสำรองกึ่งยุทธศาสตร์" ของสหรัฐฯ อย่างมีประสิทธิผล
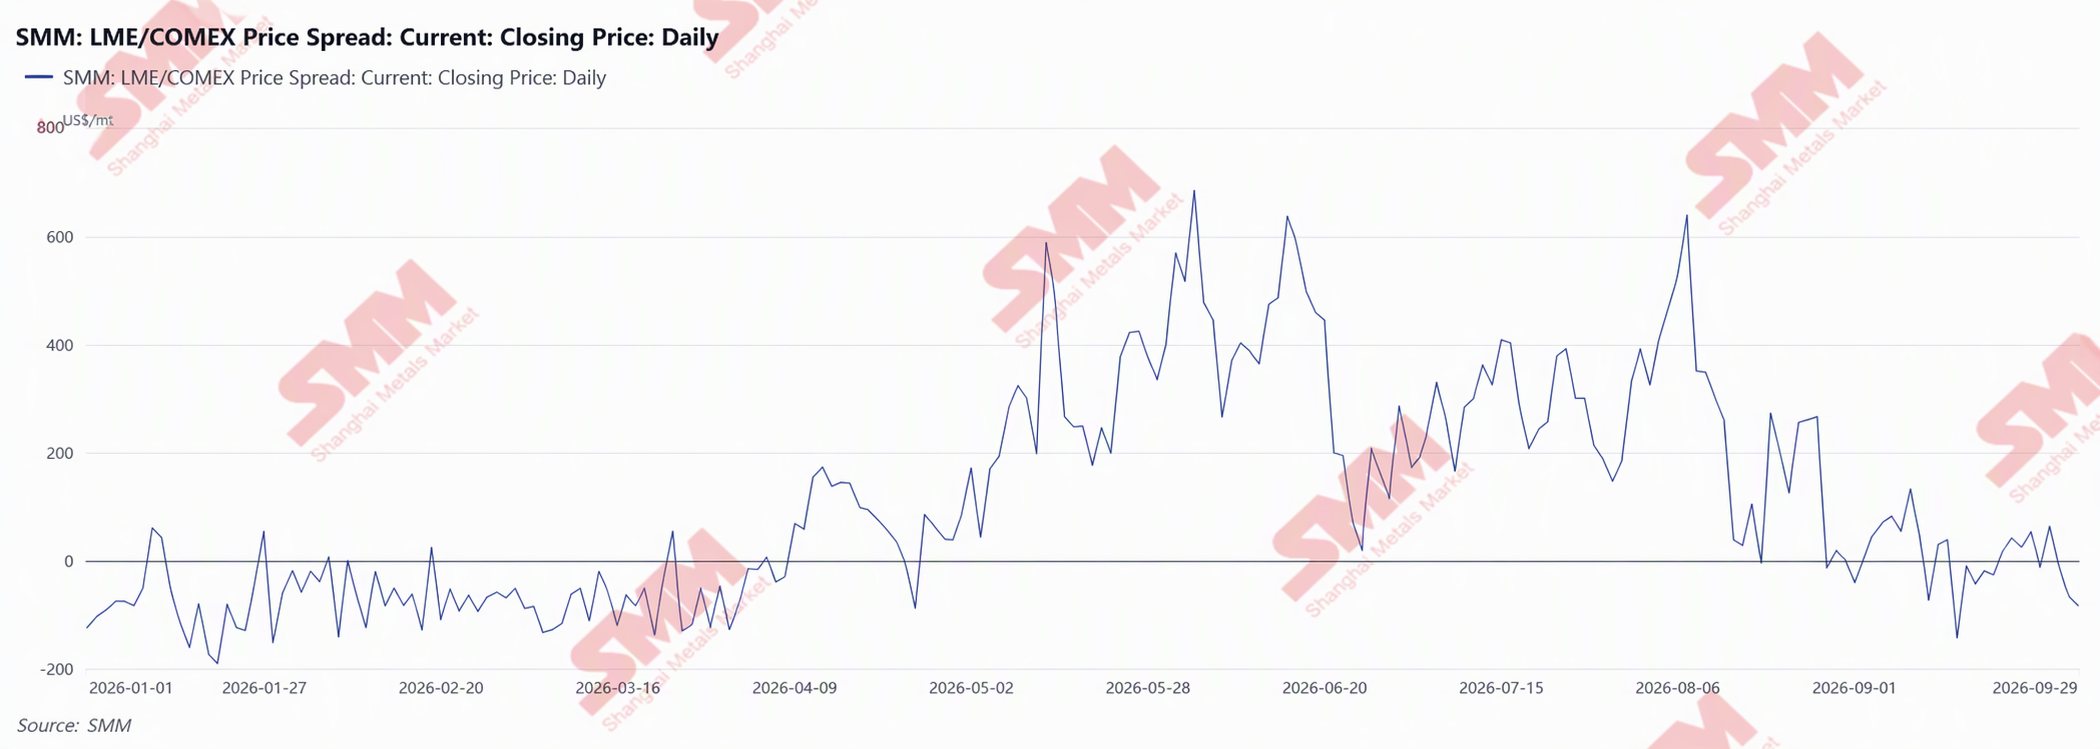
จากมุมมองโครงสร้างข้ามตลาด COMEX ยังคงอยู่ในภาวะ contango สะท้อนว่าสินค้าคงคลังระยะใกล้ของสหรัฐฯ ค่อนข้างเพียงพอ ส่วน LME ยังคงอยู่ในภาวะ backwardation บ่งชี้ว่าอุปทานสปอตในตลาดนอกสหรัฐฯ ตึงตัว ตั้งแต่ปลายเดือนสิงหาคม ส่วนต่างราคา LME/COMEX หดตัวอย่างต่อเนื่อง สัญญา COMEX 2610 มีส่วนลด 46.94 ดอลลาร์สหรัฐฯ/ตัน เมื่อเทียบกับ LME 3M และสัญญา 2611 มีพรีเมียมเพียง 38.99 ดอลลาร์สหรัฐฯ/ตัน ซึ่งทั้งคู่ไม่เพียงพอที่จะครอบคลุมต้นทุนการขนส่ง การจัดหาเงินทุน คลังสินค้า และการแปลงสภาพเพื่อส่งมอบ ทำให้หน้าต่าง arbitrage สำหรับการขนส่งสินค้าจริงใหม่ไปยังสหรัฐฯ ปิดลงโดยพื้นฐาน หากตลาดได้รับสัญญาณที่ชัดเจนว่าภาษีกำลังจะมีผลบังคับใช้ พรีเมียมสัญญาเดือนไกลของ COMEX ควรขยายตัวอย่างรวดเร็ว อย่างไรก็ตาม ส่วนต่างราคาในปัจจุบันยังไม่แสดงการเปลี่ยนแปลงเช่นนั้น บ่งชี้ว่าผลการดูดซับทรัพยากรทองแดงทั่วโลกของสหรัฐฯ กำลังอ่อนแรงลง และตลาดส่วนใหญ่ยังคงอยู่ในท่าทีรอดูต่อช่วงปลายเดือนกันยายน
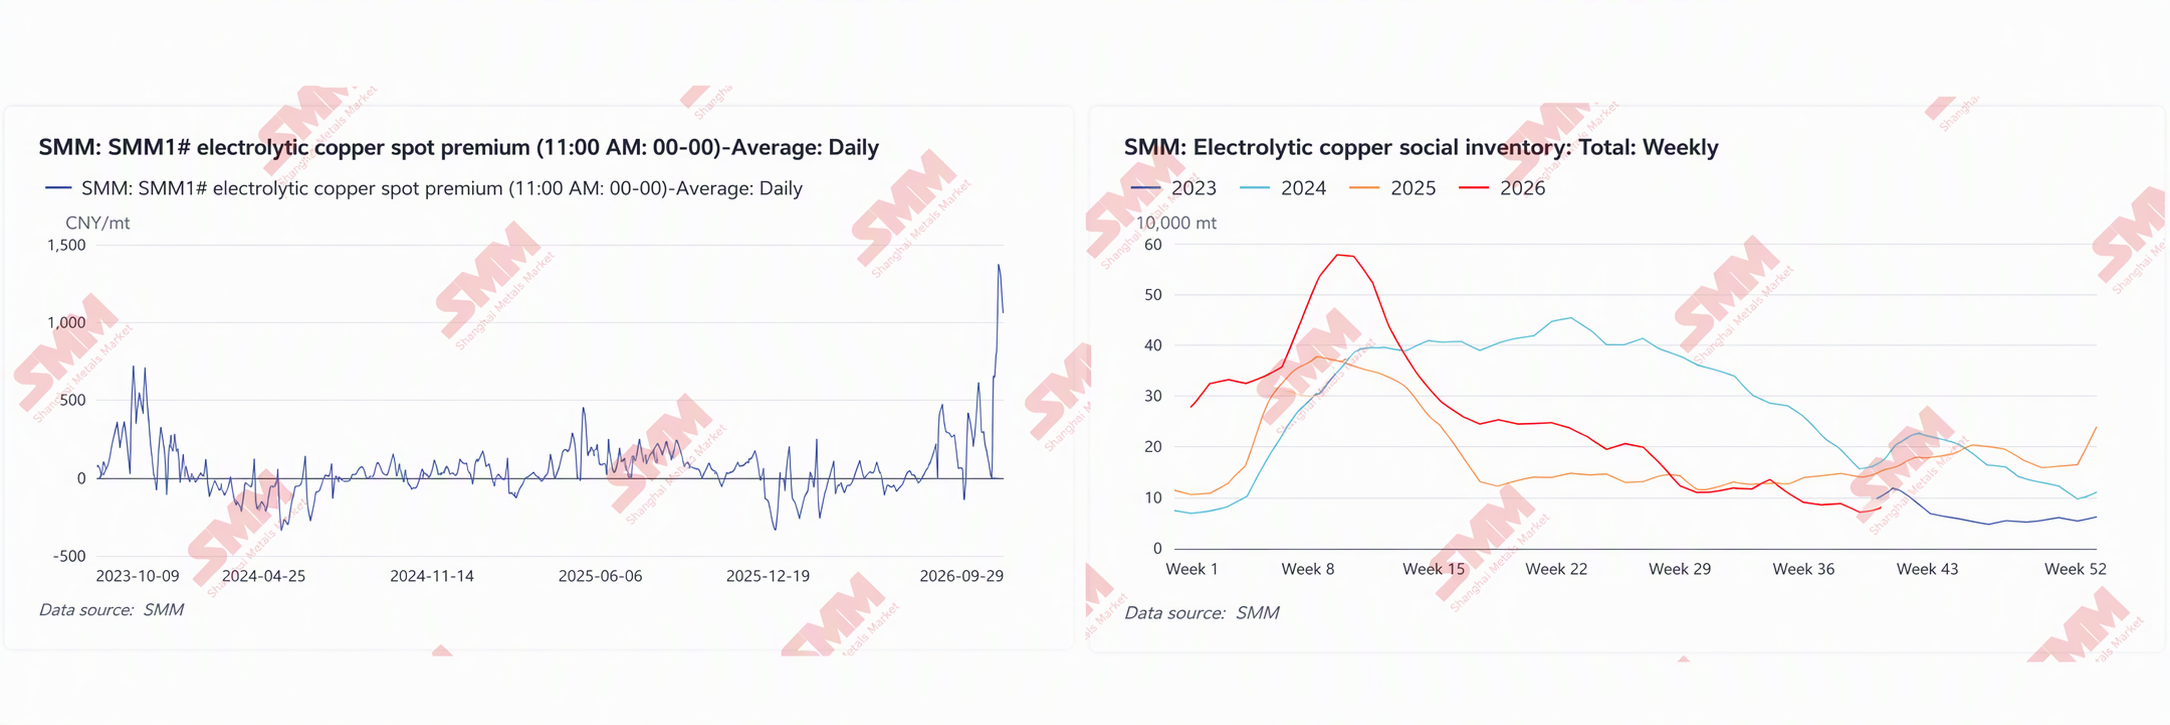
สำหรับจีน การจัดสรรทรัพยากรที่ผิดเพี้ยนได้สะท้อนออกมาในตลาดสปอตแล้ว ส่วนต่างราคาทองแดงแคโทด SMM #1 ล่าสุดพุ่งเข้าใกล้ 1,400 หยวน/ตัน ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนตุลาคม 2023 ส่วนต่างที่สูงนี้ไม่ได้มาจากการบริโภคที่แข็งแกร่งขึ้นเพียงอย่างเดียว การคาดการณ์ภาษีมาตรา 232 ของสหรัฐฯ ยังคงดึงดูดทรัพยากรทองแดงเข้าสู่สหรัฐฯ อย่างต่อเนื่อง ทำให้สต็อก LME ในเอเชียและสินค้านำเข้าที่จะไหลเข้าจีนลดลง อุปทานสปอตในประเทศตึงตัว และสต็อกรวมในสังคมลดลงสู่ระดับต่ำล่าสุดที่ 78,300 ตัน นอกจากนี้ เศษทองแดงที่มีในประเทศก็ตึงตัวเช่นกัน ทำให้บทบาทการทดแทนและเสริมของทองแดงทุติยภูมิเมื่อเทียบกับทองแดงแคโทดอ่อนแอลง ขณะเดียวกัน ในเดือนกันยายน ผู้ใช้ปลายน้ำได้เร่งกักตุนสต็อกก่อนวันหยุดเทศกาลไหว้พระจันทร์และวันชาติ ความต้องการจัดซื้อแบบทันเวลาและเติมสต็อกยิ่งขยายความตึงตัวของอุปทาน การจัดสรรทรัพยากรที่ผิดเพี้ยนทั่วโลกซึ่งเกิดจากการดูดซับทองแดงของสหรัฐฯ เป็นฉากหลังหลักของการเพิ่มขึ้นของส่วนต่างราคา ขณะที่การกักตุนก่อนเทศกาลคู่เป็นตัวเร่งโดยตรงที่ทำให้ส่วนต่างราคาพุ่งขึ้นอย่างรวดเร็วในรอบนี้
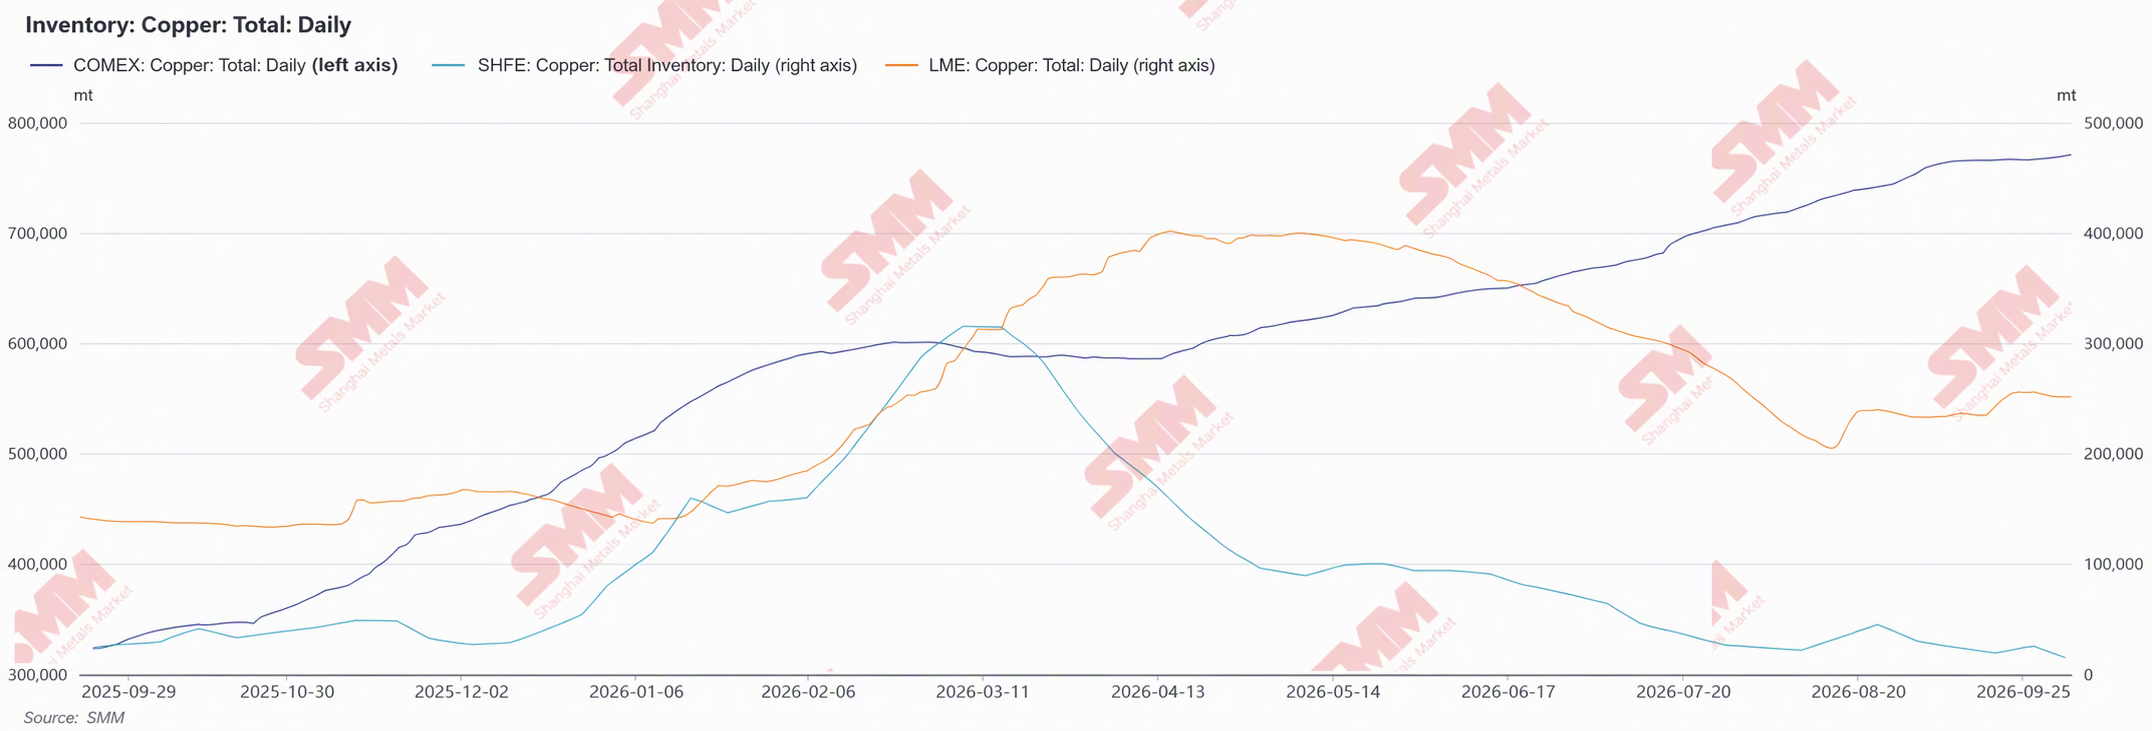
ตั้งแต่เดือนกันยายน 2025 ถึงเดือนกันยายน 2026 สต็อกทองแดง COMEX เพิ่มขึ้นจากประมาณ 320,000 ชอร์ตตันเป็นเกือบ 770,000 ชอร์ตตัน เพิ่มขึ้นมากกว่าสองเท่า ในช่วงเวลาเดียวกัน สต็อก LME ลดลงจากจุดสูงสุดรายช่วงประมาณ 400,000 ตันในเดือนเมษายน 2026 มาอยู่ที่ประมาณ 250,000 ตัน ขณะที่สต็อก SHFE ลดลงจาก 359,100 ตันที่ประกาศ ณ สิ้นเดือนมีนาคม เหลือ 47,100 ตันในวันที่ 24 กันยายน ภาพรวมการไหลเวียนชัดเจน: การคาดการณ์ภาษีและส่วนต่างราคา COMEX ยังคงดึงดูดทองแดงแคโทดจากอเมริกาใต้ แอฟริกา และภูมิภาคอื่น ๆ เข้าสู่สหรัฐฯ อย่างต่อเนื่อง ขณะที่สต็อกที่มีอยู่ในตลาดนอกสหรัฐฯ ลดลงตามไปด้วย การสะสมสต็อกอย่างต่อเนื่องในสหรัฐฯ และการลดสต็อกอย่างต่อเนื่องในจีนและตลาดเอเชียเป็นฉากหลังสำคัญที่ทำให้ส่วนต่างราคาสปอตในประเทศพุ่งขึ้นอย่างรวดเร็วเมื่อเร็ว ๆ นี้
สำหรับตลาดทองแดงโลก ความไม่แน่นอนด้านภาษีที่ยืดเยื้อจะทำให้การจัดสรรทรัพยากรที่ผิดเพี้ยนในแต่ละภูมิภาคยืดเยื้อต่อไป สต็อกสหรัฐฯ ยังคงเพิ่มขึ้น ทองแดงที่มีอยู่ในตลาดนอกสหรัฐฯ ตึงตัวขึ้นเรื่อย ๆ และสต็อก LME ในเอเชียรวมถึงอุปทานนำเข้าของจีนจะเผชิญแรงกดดัน จนกว่าทำเนียบขาวจะลดความสำคัญของภาษีทองแดงแคโทดลงอย่างชัดเจน ความไม่แน่นอนเชิงนโยบายเองจะยังคงสนับสนุนการดูดซับทองแดงของสหรัฐฯ และหนุนราคาทองแดงโลก