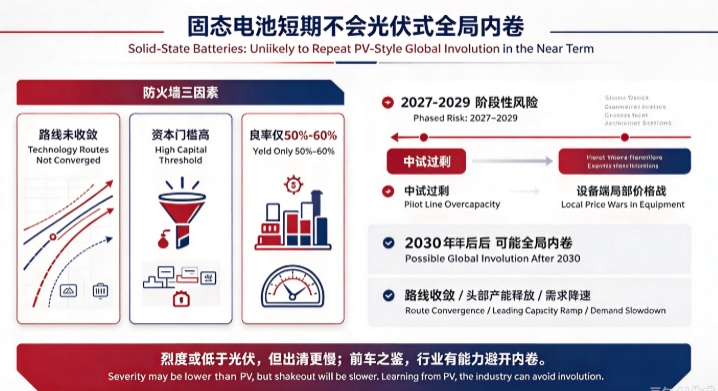
ประเด็นสำคัญ: แบตเตอรี่โซลิดสเตตจะยังไม่เกิด “อินโวลูชัน” ทั้งอุตสาหกรรมแบบ PV ในระยะสั้น เนื่องจากเส้นทางเทคโนโลยียังไม่บรรจบกัน เกณฑ์เงินลงทุนสูง และอัตราผลได้เพียง 50%–60% จึงเป็นเหมือนกำแพงกันไฟ มีความเสี่ยงเป็นช่วง ๆ ในปี 2027–2029 จากไลน์นำร่องส่วนเกินและสงครามราคาระดับพื้นที่ฝั่งอุปกรณ์; หลังปี 2030 หากเส้นทางเทคโนโลยีบรรจบกัน กำลังการผลิตชั้นนำถูกปล่อยออกมา และการเติบโตของอุปสงค์ชะลอลง อาจเกิดอินโวลูชันทั้งอุตสาหกรรมได้ โดยความรุนแรงน่าจะต่ำกว่า PV แต่การออกจากตลาดจะช้ากว่า จากบทเรียนของ PV อุตสาหกรรมแบตเตอรี่โซลิดสเตตมีศักยภาพเต็มที่ในการหลีกเลี่ยงอินโวลูชัน

เมื่อไม่นานมานี้ SMM ได้ทบทวนอนาคตของแบตเตอรี่โซลิดสเตตและจัดทำซีรีส์ 10 ปี โดยอ้างอิงพัฒนาการปัจจุบันของอุตสาหกรรมแบตเตอรี่ลิเทียม โดยเฉพาะประวัติที่พัวพันกันของเส้นทาง LFP และไตรภาคี ซึ่งได้เขียนบทมหากาพย์ไว้ตามกาลเวลา ในประวัติศาสตร์อันยาวนานของแบตเตอรี่ลิเทียมแบบของเหลวแบบดั้งเดิม แบตเตอรี่กึ่งโซลิดและโซลิดสเตตจะก้าวขึ้นสู่เวที วาดภาพโลกของแบตเตอรี่พลังงานจำเพาะสูงรุ่นใหม่
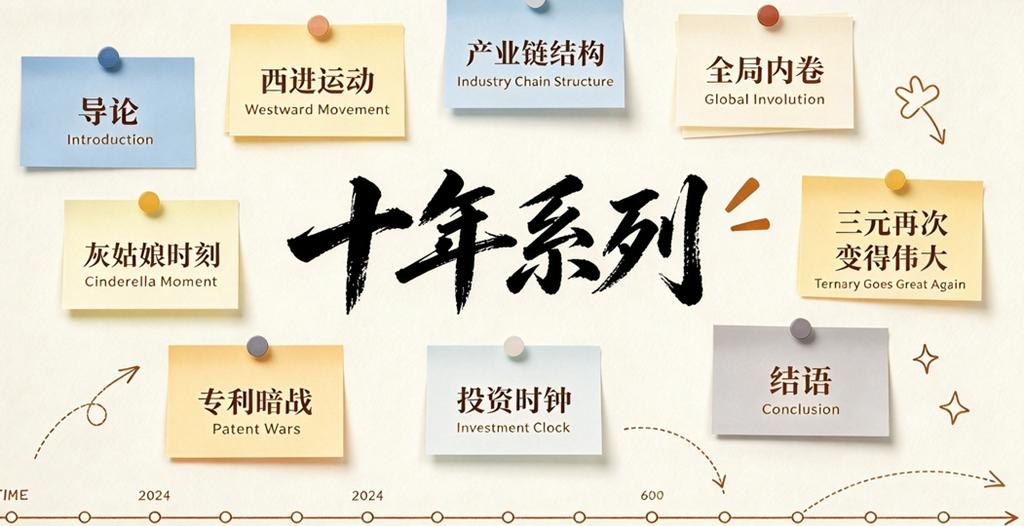
ซีรีส์ 10 ปีจะแบ่งเป็น 9 ส่วน: บทนำ, การเคลื่อนย้ายไปทางตะวันตก, โครงสร้างห่วงโซ่อุตสาหกรรม, อินโวลูชันทั้งอุตสาหกรรม, ช่วงเวลาซินเดอเรลลา, ไตรภาคีกลับมายิ่งใหญ่อีกครั้ง, สงครามเงาสิทธิบัตร, นาฬิกาการลงทุน และบทสรุป
บทนำ: ความฝันจะส่องประกายสู่ความจริงอย่างแน่นอน: ทำไมเราต้องทำความเข้าใจตรรกะอุตสาหกรรมของแบตเตอรี่โซลิดสเตตใหม่อีกครั้ง—ช่องว่างระหว่างอุดมคติกับความจริง และผลลัพธ์คือความฝันส่องประกายสู่ความจริง
ส่วนที่หนึ่ง: จะทำซ้ำการเคลื่อนย้ายไปทางตะวันตกของแบตเตอรี่ของเหลวหรือไม่? ตรรกะของการกระจุกตัวทางตะวันตก—แบตเตอรี่โซลิดสเตตจะทำซ้ำ “การเคลื่อนย้ายไปทางตะวันตก” ของแบตเตอรี่ลิเทียมแบบของเหลวหรือไม่?
ส่วนที่สอง: โอกาสดีในการพลิกโครงสร้างอำนาจที่บิดเบี้ยวของห่วงโซ่อุตสาหกรรม: โครงสร้างอำนาจของห่วงโซ่อุตสาหกรรม—ต้นน้ำกำไรลาภลอย กลางน้ำถูกกดดัน ปลายน้ำจ่ายเงินล่าช้า?
ส่วนที่สาม: คำเตือนเรื่องอินโวลูชันทั้งอุตสาหกรรมแบบ PV: แบตเตอรี่โซลิดสเตตจะเข้าสู่อินโวลูชันทั้งอุตสาหกรรมแบบ PV หรือไม่?
ส่วนที่สี่: การคัมแบ็กแบบซินเดอเรลลาในเส้นทางเทคโนโลยี: “ช่วงเวลาซินเดอเรลลา” ของแบตเตอรี่โซลิดสเตต—เส้นทางเทคโนโลยีใดจะเดินตามเส้นทางคัมแบ็กของ LFP?
ส่วนที่ห้า: ไตรภาคีอาจกลับมายิ่งใหญ่อีกครั้ง: แบตเตอรี่ไตรภาคีจะ “กลับมายิ่งใหญ่อีกครั้ง” ผ่านแบตเตอรี่โซลิดสเตตได้หรือไม่?
ส่วนที่หก: ภูมิทัศน์การแข่งขันระดับโลก—“สงครามเงาสิทธิบัตร” และการแข่งขันอุตสาหกรรมระหว่างจีน ญี่ปุ่น และเกาหลีใต้
ส่วนที่เจ็ด: เข้าตลาดเร็วจะได้เห็นตัวเองในอีกสิบปี: นาฬิกาการลงทุน—“โมเดลห้าขั้น” ของการทำให้อุตสาหกรรมแบตเตอรี่โซลิดสเตตเกิดขึ้นจริง
บทสรุป: สนามใหม่เอี่ยม: แบตเตอรี่โซลิดสเตตไม่ใช่ “ภาคต่อแบบง่าย ๆ” ของแบตเตอรี่ลิเทียมแบบของเหลว
บทความนี้เป็นตอนที่สามของซีรีส์ เป็นคำเตือนเกี่ยวกับอินโวลูชันทั้งอุตสาหกรรมแบบ PV แบตเตอรี่โซลิดสเตตจะเข้าสู่อินโวลูชันทั้งอุตสาหกรรมแบบ PV หรือไม่? จะถูกลากเข้าไปใต้ล้อของอินโวลูชันทั้งอุตสาหกรรมแบบ PV หรือไม่?
ทบทวนบทความก่อนหน้า ตอนที่สามจากเก้าบทความในซีรีส์ 10 ปีว่าด้วยแบตเตอรี่โซลิดสเตต: โครงสร้างอำนาจของห่วงโซ่อุตสาหกรรม—ต้นน้ำกำไรลาภลอย กลางน้ำถูกกดดัน ปลายน้ำจ่ายเงินล่าช้า แบตเตอรี่โซลิดสเตตจะไม่ทำซ้ำรูปแบบของแบตเตอรี่ลิเทียมแบบของเหลวอย่างง่าย ๆ ที่ว่า “ต้นน้ำกำไรลาภลอย กลางน้ำถูกกดดัน ปลายน้ำจ่ายเงินล่าช้า” ลิเทียมซัลไฟด์คิดเป็น 50%–64% ของต้นทุนแบตเตอรี่ซัลไฟด์ โดยกำลังการผลิตเริ่มต้นมีจำกัดและอำนาจกำหนดราคาสูงมาก; อิเล็กโทรไลต์โซลิดสเตตกำลังยกระดับเป็นชิ้นส่วนแกนหลักและกลายเป็นศูนย์กลางอำนาจของห่วงโซ่อุตสาหกรรม ผู้เล่นปลายน้ำกำลังป้องกันความเสี่ยงผ่านการพัฒนาเองและการถือหุ้น แต่ในระยะใกล้อำนาจต่อรองยังจำกัด ตรรกะแกนกลางกำลังเปลี่ยนจาก “ทรัพยากรคือราชา” ไปสู่ “เทคโนโลยีคือราชา” โดยกุญแจสำคัญคือการขยายกำลังการผลิตลิเทียมซัลไฟด์และการลดต้นทุน
แบตเตอรี่โซลิดสเตตจะเข้าสู่อินโวลูชันทั้งอุตสาหกรรมแบบ PV หรือไม่? หัวข้อนี้เป็นหนึ่งในประเด็นร้อนที่ถกเถียงกันในอุตสาหกรรมแบตเตอรี่ลิเทียมแบบของเหลวในปัจจุบัน ประสบการณ์อันเจ็บปวดของอุตสาหกรรม PV ได้กระแทกซ้ำแล้วซ้ำเล่าต่ออุตสาหกรรมแบตเตอรี่ลิเทียมแบบของเหลวที่เติบโตเร็วแต่ถูกอินโวลูชันเล่นงาน ที่นี่ SMM ยังชี้นำให้ทุกคนพิจารณาว่า อุตสาหกรรมแบตเตอรี่โซลิดสเตตที่ถูกคาดหวังสูงจะสามารถหลีกเลี่ยงกับดักของรุ่นก่อนล่วงหน้า และสร้างสภาพแวดล้อมการดำเนินงานที่สุขภาพดีกว่าได้หรือไม่
I. ทำไมจึงใช้ PV เป็นกรอบอ้างอิงในการวิเคราะห์แบตเตอรี่โซลิดสเตต
อุตสาหกรรม PV เผชิญการล่มสลายแบบอินโวลูชันระดับตำราเรียนในช่วงสามปีที่ผ่านมา ในปี 2025 กำลังการผลิตตามชื่อของจีนสำหรับโพลีซิลิคอน เวเฟอร์ เซลล์แสงอาทิตย์ และโมดูล อยู่ระหว่าง 1,100–1,400 GW โดยกำลังการผลิตในแต่ละช่วงเกินอุปสงค์โลกมากกว่าสองเท่า และอัตราการใช้กำลังการผลิตในช่วงโพลีซิลิคอนไม่เพียงพอ ตามข้อมูล SMM กำลังการผลิตโพลีซิลิคอนที่มีประสิทธิผลแตะ 3 ล้านตันในปี 2025 ขณะที่การผลิตจริงมีเพียง 1.3 ล้านตัน อัตราการใช้กำลังการผลิตต่ำกว่า 50%; ช่วงเวเฟอร์มีกำลังการผลิตเกิน 1,300 GW สูงเกินความต้องการติดตั้งทั่วโลกอย่างมาก ด้านราคา ภายใต้ข้อมูลของ SMM ราคาเฉลี่ยโพลีซิลิคอนชนิด P-type แบบหนาแน่นลดลงจาก 59 หยวน/กก. ณ สิ้นปี 2023 เหลือ 35.5 หยวน/กก. ณ สิ้นปี 2024 ลดลง 39.83%; ราคาโพลีซิลิคอนเคยลดลงชั่วคราวมาอยู่ราว 34,000 หยวน/ตัน ในเดือนกรกฎาคม 2025 สำหรับโมดูล ดัชนีต้นทุนโมดูลของ SMM แสดงว่า ต้นทุนการผลิตโมดูลของบริษัทแบบบูรณาการอยู่ที่ 0.729 หยวน/วัตต์ ขณะที่บริษัทเฉพาะทางอยู่ที่เพียง 0.687 หยวน/วัตต์ ราคาซื้อขายจริงของเวเฟอร์ เซลล์ และโมดูลหลายขนาดโดยพื้นฐานลดลงต่ำกว่าต้นทุนเงินสด กระตุ้นให้เกิดการลดการผลิตอย่างมีนัยสำคัญ แม้ผู้ผลิตโพลีซิลิคอนชั้นนำบางรายจะเห็นผลประกอบการดีขึ้นเล็กน้อยเมื่อราคาโพลีซิลิคอนฟื้นตัวจากนโยบาย “ต้านอินโวลูชัน” แต่อุตสาหกรรมโดยรวมยังคงอยู่ในภาวะขาดทุนอย่างกว้างขวาง
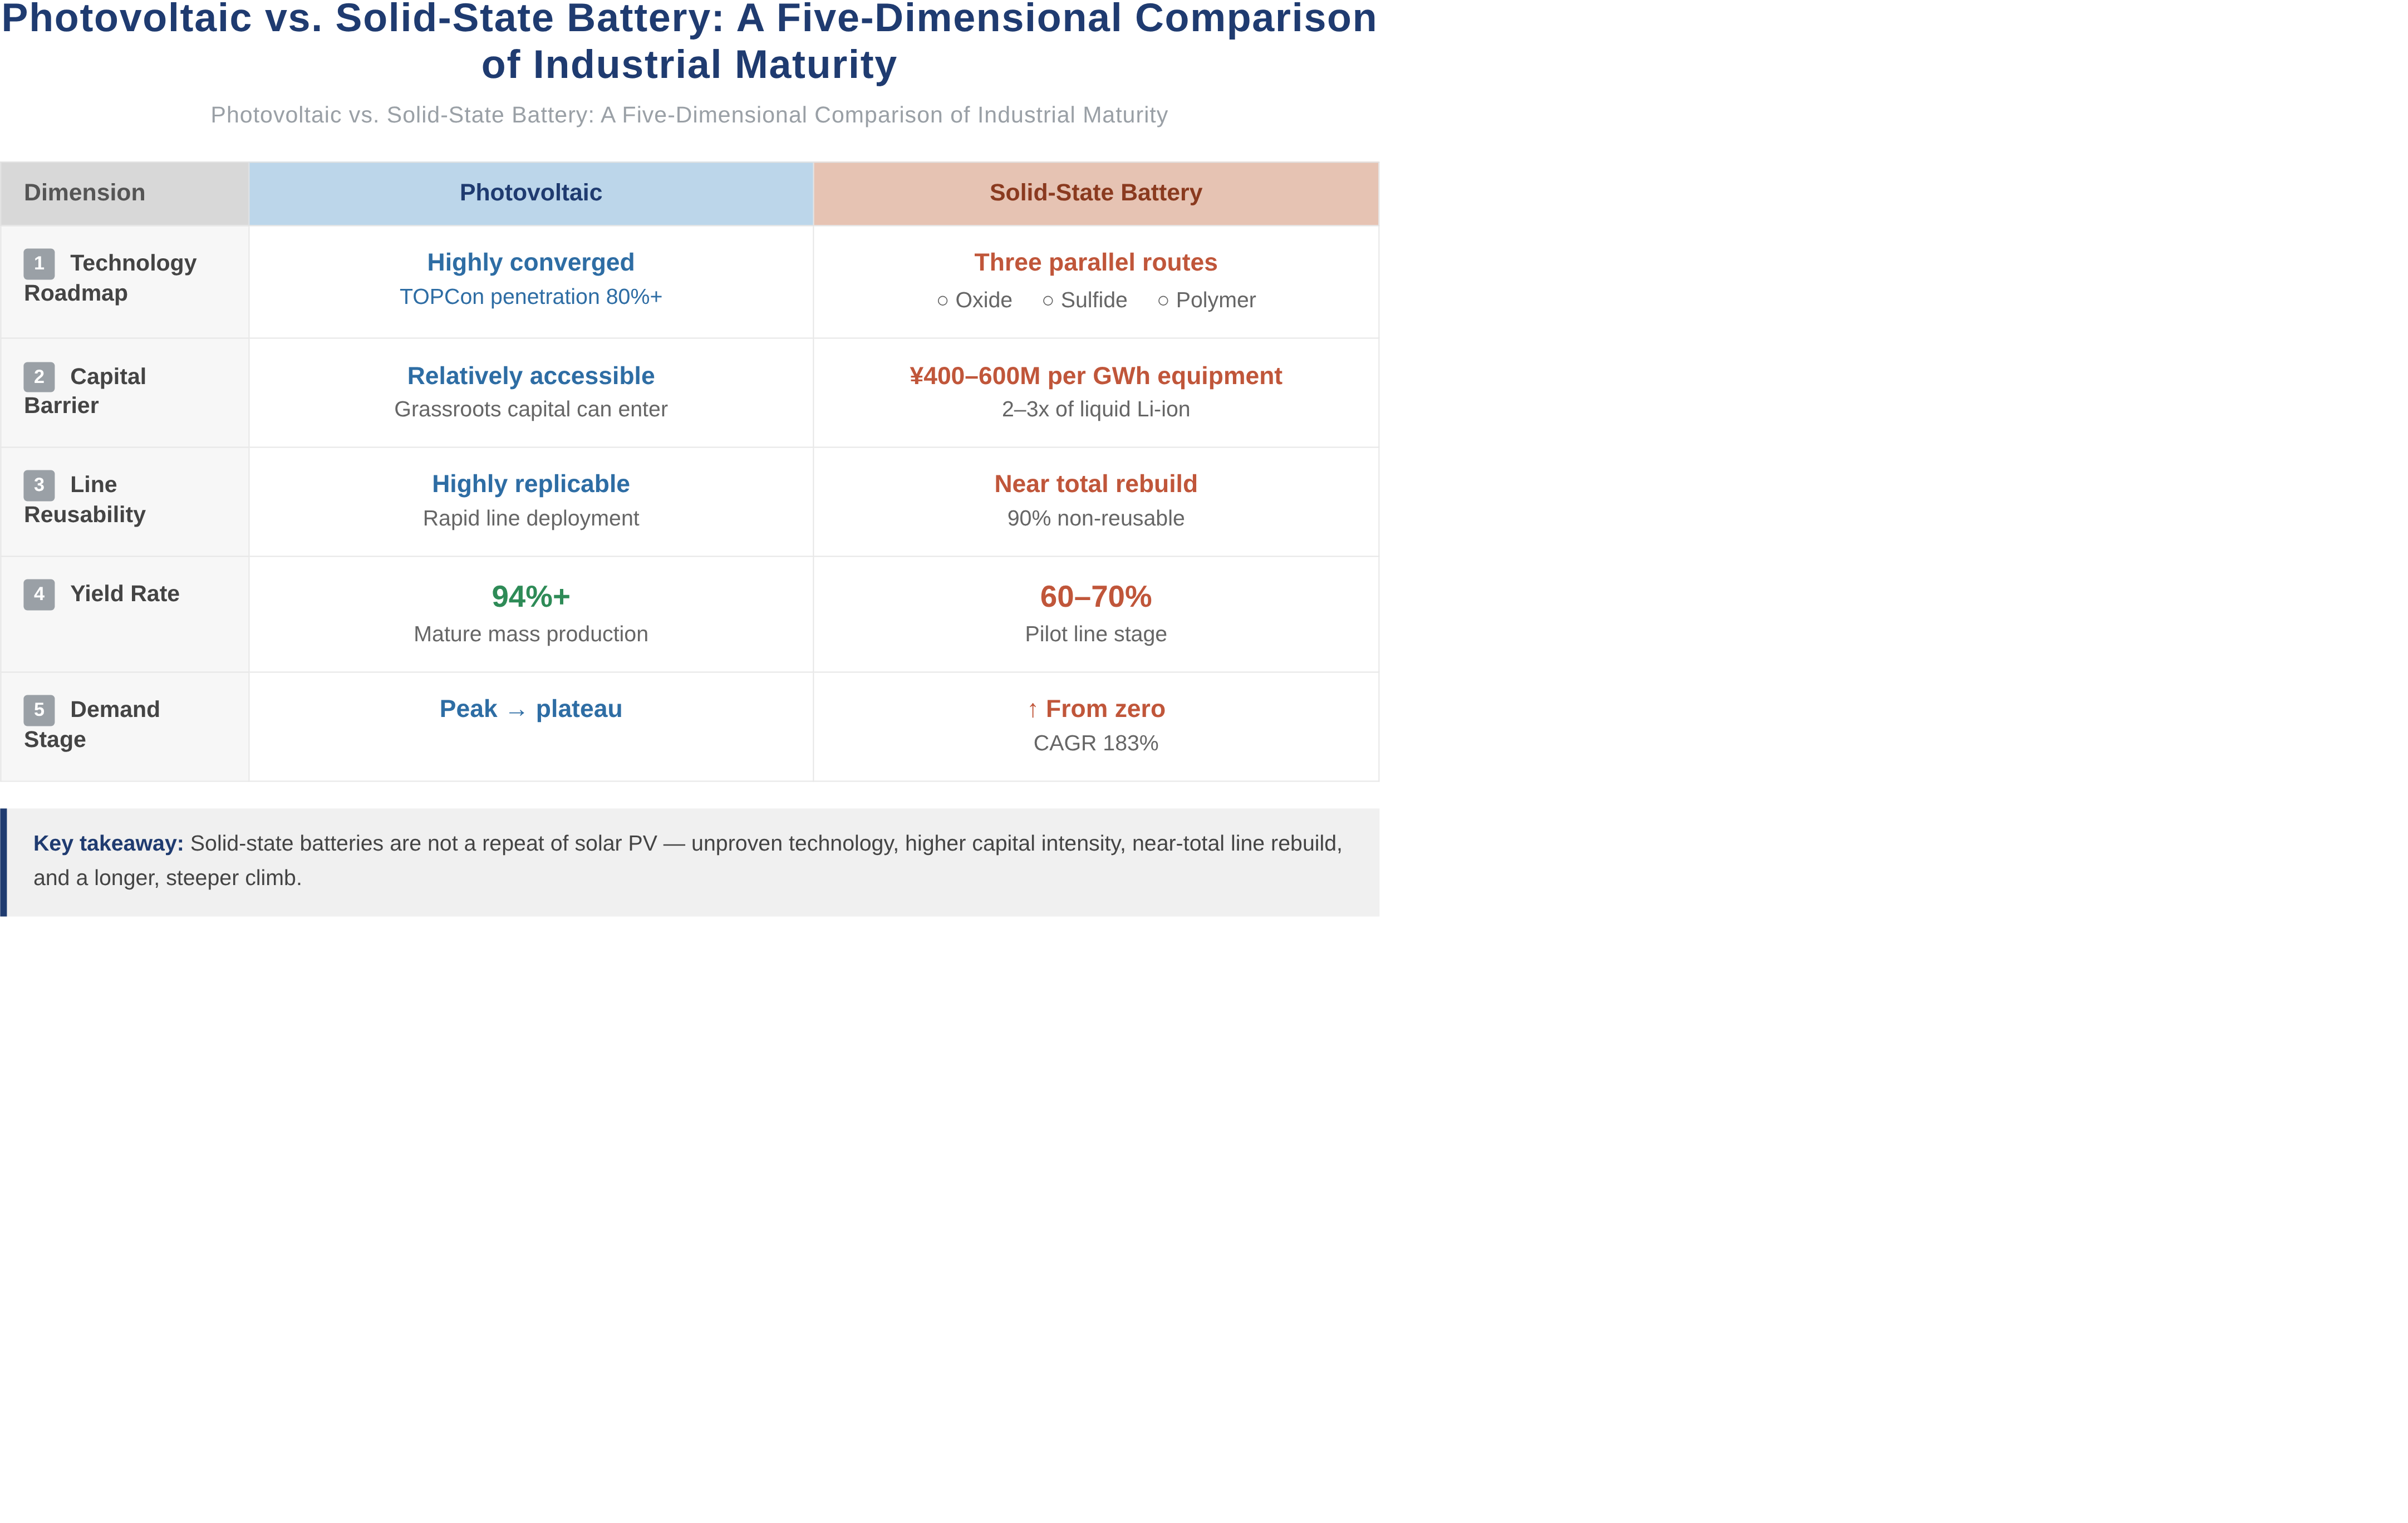
รากเหง้าของอินโวลูชันนี้สามารถแยกได้เป็นการเกิดขึ้นพร้อมกันของ 3 เงื่อนไข: เส้นทางเทคโนโลยีบรรจบกัน (PERC→TOPCon→HJT ความแตกต่างจำกัด), เกณฑ์เงินลงทุนค่อนข้างควบคุมได้ (เกณฑ์ลงทุนไลน์ผลิตโมดูล PV ต่ำกว่าแบตเตอรี่ลิเทียม), และการเติบโตของอุปสงค์เปลี่ยนจากช่วงระเบิดตัวไปสู่ช่วงทรงตัว การผสานกันของสามปัจจัยนี้นำไปสู่เงินทุนไหลเข้าอย่างมหาศาล กำลังการผลิตส่วนเกินอย่างรวดเร็ว และสงครามราคาที่ยืดเยื้อ
แบตเตอรี่โซลิดสเตตมีเงื่อนไข “พายุสมบูรณ์แบบ” แบบเดียวกันหรือไม่ จำเป็นต้องตรวจสอบทีละข้อ
II. การทดสอบเงื่อนไข: ยีน “ต้านอินโวลูชัน” ของแบตเตอรี่โซลิดสเตต
เงื่อนไขที่ 1: เส้นทางเทคโนโลยีกำลังบรรจบกันหรือไม่?—ยังห่างไกลจากข้อยุติ
เงื่อนไขเชิงเทคโนโลยีของอินโวลูชันใน PV คือการบรรจบของเส้นทาง อัตราการเจาะตลาดของเทคโนโลยี TOPCon เกิน 80% บริษัท CR5 ครอง 80% ของกำลังการผลิต ผลิตภัณฑ์มีความเป็นเนื้อเดียวสูง การแข่งขันจึงพึ่งพาได้เพียงราคา
แบตเตอรี่โซลิดสเตตกลับตรงกันข้ามโดยสิ้นเชิงเส้นทางซัลไฟด์ ออกไซด์ และโพลิเมอร์แข่งขันกันแบบขนาน และแต่ละเส้นทางยังมีแขนงย่อยภายในอีกแม้เส้นทางซัลไฟด์จะค่อย ๆ กลายเป็นกระแสหลักของแบตเตอรี่โซลิดสเตตเต็มรูปแบบ ด้วยการนำไอออนสูงและคุณสมบัติเชิงกลที่ดี แต่เส้นทางออกไซด์ได้ถูกติดตั้งในรถแล้วในระยะกึ่งโซลิด ขณะที่เส้นทางโพลิเมอร์ยังคงได้เปรียบในบางสถานการณ์การใช้งานเฉพาะ นั่นหมายความว่าเงินทุนไม่สามารถ “เดิมพันเส้นทางเดียวแล้วทำซ้ำไลน์ผลิตในสเกลใหญ่” เหมือนใน PV ได้ เมื่อไม่มีฉันทามติของเส้นทาง ความเสี่ยงของการขยายกำลังการผลิตแบบตาบอดจึงสูงมาก—ไลน์ที่เริ่มเดินเครื่องอาจกลายเป็นต้นทุนจมจากการสลับเส้นทางเทคโนโลยี
เงื่อนไขที่ 2: เกณฑ์เงินลงทุนต่ำพอหรือไม่?—สูงมาก และไลน์ผลิตไม่สามารถนำกลับมาใช้ซ้ำได้
เกณฑ์ลงทุนไลน์ผลิตโมดูล PV ต่ำกว่าของแบตเตอรี่ลิเทียมมาก ซึ่งเอื้อให้เกิดการหลั่งไหลของ “ทุนรายย่อย” จำนวนมาก
แต่เกณฑ์ของแบตเตอรี่โซลิดสเตตตรงกันข้ามโดยสิ้นเชิง กระบวนการผลิตแบตเตอรี่โซลิดสเตตเต็มรูปแบบเปลี่ยนแปลงอย่างมีนัยสำคัญ: กระบวนการแห้งฝั่งต้นน้ำแทนการเคลือบแบบเปียก กระบวนการกลางน้ำใช้การพิมพ์กรอบกาว + การซ้อนชั้น + การอัดไอโซสแตติก แทนการม้วนแบบดั้งเดิม + การเติมอิเล็กโทรไลต์ และฝั่งอุปกรณ์ต้องใช้อุปกรณ์ใหม่ เช่น อิเล็กโทรดแห้ง การพิมพ์ถ่ายโอนอิเล็กโทรไลต์โซลิดสเตต การพิมพ์กรอบกาว การอัดไอโซสแตติก เป็นต้น ไลน์ผลิตโซลิดสเตตเต็มรูปแบบแทบต้องสร้างใหม่ตั้งแต่ต้น ไลน์แบบของเหลวเดิมไม่สามารถตอบโจทย์ได้ และอุปกรณ์แกนหลักต้องพัฒนาใหม่ เงินลงทุนอุปกรณ์ต่อ 1 GWh สูงถึง 400–600 ล้านหยวน ซึ่งมากกว่าแบตเตอรี่แบบของเหลวแบบดั้งเดิม 2–3 เท่า เกณฑ์เงินลงทุนนี้ย่อมกดการไหลเข้าของ “ทุนรายย่อย” โดยธรรมชาติ—ผู้เล่นที่เข้าสู่สนามแบตเตอรี่โซลิดสเตตในปัจจุบันส่วนใหญ่เป็นผู้เล่นชั้นนำที่มีฐานแบตเตอรี่ลิเทียมแบบของเหลวอยู่แล้ว และบริษัทข้ามอุตสาหกรรมที่มีพื้นฐานด้านเคมีภัณฑ์
เงื่อนไขที่ 3: การเติบโตของอุปสงค์เร็วพอหรือไม่?—เริ่มจากศูนย์ แต่มีความไม่สอดคล้องระหว่างแผนกับอุปสงค์
ปัจจุบันแบตเตอรี่โซลิดสเตตอยู่ก่อนการทำให้อุตสาหกรรมเกิดขึ้นจริง มีเวลาเพียงพอในการวางแผนและจัดระเบียบให้ถูกต้อง หลีกเลี่ยงทางอ้อมของประวัติศาสตร์และเลี่ยงสมรภูมิวอเตอร์ลูนั้น
ตามการคาดการณ์ของ SMM ยอดส่งมอบแบตเตอรี่โซลิดสเตตเต็มรูปแบบจะเกิน 10 GWh ภายในปี 2030 และคาดว่าอัตราการเจาะตลาดของแบตเตอรี่โซลิดสเตตเต็มรูปแบบจะอยู่ราว 9% ภายในปี 2035 ในระยะสั้นไม่มีปัญหา “การเติบโตของอุปสงค์ชะลอลง”—อุปสงค์เริ่มแทบจากศูนย์ อย่างไรก็ตาม ความเสี่ยงที่ซ่อนอยู่คือการวางแผนกำลังการผลิตยังไม่เป็นรูปเป็นร่าง และในระยะสั้นถึงกลางกลับสูงกว่าอุปสงค์มาก SMM คาดว่ากำลังการผลิตแบตเตอรี่โซลิดสเตตที่วางแผนไว้จะเกิน 1,100 GWh ภายในปี 2035
ในระยะสั้นถึงกลางช่วงปี 2026–2030 อัตราการเดินเครื่องจะอยู่เพียง 1%–15% มีความไม่สอดคล้องของอุปสงค์อย่างรุนแรง และปริมาณจะค่อย ๆ เร่งขึ้นหลังปี 2032
เงื่อนไขเพิ่มเติมที่ PV ไม่มี: คอขวดด้านผลผลิต
ผลผลิตโดยรวมของสายการบินนำร่องแบบโซลิดสเตตทั้งหมดอยู่ที่เพียง 50%-60% ในขณะที่แบตเตอรี่เหลวเกิน 95% แล้ว คอขวดด้านผลผลิตหมายความว่าแม้เงินทุนจะไหลเข้าและสร้างสายการผลิตแล้ว ก็ไม่สามารถสร้างกำลังการผลิตที่มีประสิทธิภาพได้อย่างรวดเร็ว นี่คือ "ไฟร์วอลล์ตามธรรมชาติ"
III. หน้าต่างความเสี่ยงของการแข่งขันตัดราคาเป็นช่วง ๆ และเส้นทางการส่งผ่าน
แบตเตอรี่โซลิดสเตตจะไม่เข้าสู่การแข่งขันตัดราคาเชิงระบบแบบ PV ในระยะสั้น อย่างไรก็ตาม ความเสี่ยงของ "การแข่งขันตัดราคาเป็นช่วง ๆ" นั้นมีอยู่จริงและกระจุกตัวอยู่ในหน้าต่างเฉพาะช่วงปี 2027-2029
3.1 ตรรกะเบื้องหลังการก่อตัวของหน้าต่างความเสี่ยง
ปี 2025-2026 เป็นช่วงการติดตั้งสายการบินนำร่องอย่างเข้มข้น ข่าวลือในตลาดระบุว่าสายการบินนำร่องซัลไฟด์ออลโซลิดสเตต 5 GWh ของ CATL ในเหอเฝยเริ่มการผลิตในเดือนพฤษภาคม 2025 สายการบินนำร่อง 2 GWh ของ BYD ในผิงซาน เซินเจิ้นเริ่มการผลิตในเดือนกุมภาพันธ์ 2026 และสายการผลิตจำนวนมาก 2 GWh ของ Gotion High-tech คาดว่าจะเริ่มการทดสอบอุปกรณ์ในช่วงปลายปี 2026 ข้อมูลนี้ยังไม่ได้รับการยืนยันอย่างสมบูรณ์ และอุปสงค์ในปัจจุบันยังไม่เพียงพอที่จะรองรับการเร่งกำลังการผลิตอย่างรวดเร็ว สิ่งที่ยังต้องพิสูจน์คือประสิทธิภาพของการตรวจสอบการติดตั้งในยานพาหนะปริมาณน้อยที่เริ่มในปี 2027 และจังหวะการทำซ้ำเทคโนโลยีและความสามารถในการปรับตัวด้านต้นทุนราวปี 2030 จะรองรับเป้าหมายการผลิตจำนวนมากขนาดใหญ่ได้หรือไม่
ปัญหาคือ หากสายการผลิตนำร่องจำนวนมากถูกแปลงเป็นสายการผลิตเชิงพาณิชย์อย่างหนาแน่นในช่วงปี 2027-2028 ขณะที่การเติบโตของอุปสงค์ต่ำกว่าที่คาดไว้ กำลังการผลิตส่วนเกินแบบเป็นระยะก็จะหลีกเลี่ยงไม่ได้ ที่สำคัญกว่านั้น เส้นทางเทคโนโลยีของแบตเตอรี่โซลิดสเตตจะยังไม่บรรจบกันก่อนปี 2027—เส้นทางซัลไฟด์ ออกไซด์ และพอลิเมอร์ยังคงแข่งขันกันอยู่ ซึ่งหมายความว่าสายการผลิตไม่สามารถทำซ้ำได้อย่างรวดเร็วและลดต้นทุนผ่านการกำหนดมาตรฐานแบบที่อุตสาหกรรมโซลาร์เซลล์เคยทำได้
3.2 เส้นทางการส่งผ่าน: สงครามราคาเฉพาะจุดจากปลายอุปกรณ์สู่ปลายวัสดุ
เส้นทางการส่งผ่านของการแข่งขันตัดราคาในอุตสาหกรรมโซลาร์เซลล์คือ “กำลังการผลิตส่วนเกิน → ราคาดิ่ง → ขาดทุนทั้งห่วงโซ่” แต่เส้นทางการส่งผ่านการแข่งขันตัดราคาแบบเป็นระยะของแบตเตอรี่โซลิดสเตตแตกต่างออกไป และจะแสดงลักษณะ “การส่งผ่านเป็นชั้น ๆ”
ชั้นที่ 1: “การแข่งขันสะสมอาวุธ” และสงครามราคาเฉพาะจุดที่ปลายอุปกรณ์ กลุ่มอุปกรณ์เป็นกลุ่มแรกที่ได้ประโยชน์จากการลงทุนด้านอุตสาหกรรม แต่ก็อาจเป็นกลุ่มแรกที่รู้สึกถึงแรงกดดันจากอุปทานล้นเกิน คำสั่งซื้ออุปกรณ์ในปี 2026 อาจเติบโต 70%-80% เมื่อเทียบรายปี และโดยเฉพาะอย่างยิ่งตั้งแต่ปี 2027-2028 เป็นต้นไป เมื่อลูกค้าปลายน้ำปล่อยความต้องการการผลิตเชิงพาณิชย์ เส้นการเติบโตจะดีขึ้นแบบเอกซ์โพเนนเชียล อย่างไรก็ตาม ความเสี่ยงที่ปลายอุปกรณ์คือ หากบริษัทผู้ผลิตเซลล์แบตเตอรี่หลายรายสร้างสายการผลิตนำร่องพร้อมกัน ผู้ผลิตอุปกรณ์อาจเผชิญข้อจำกัดด้านกำลังการผลิตระยะสั้น เมื่อคลื่นการสร้างสายนำร่องผ่านพ้นไปและสายการผลิตเชิงพาณิชย์ยังไม่เริ่มในวงกว้าง คำสั่งซื้ออุปกรณ์อาจเกิดช่องว่าง ที่สำคัญกว่านั้น เมื่อเส้นทางเทคโนโลยียังไม่บรรจบกัน ผู้ผลิตอุปกรณ์ต้องพัฒนาอุปกรณ์รองรับหลายเส้นทางพร้อมกัน ต้นทุนวิจัยและพัฒนาสูง และขนาดคำสั่งซื้อต่อสายมีจำกัด ซึ่งจะบีบอัดอัตรากำไร
ชั้นที่ 2: “การแบ่งแยกเชิงโครงสร้าง” ที่ปลายวัสดุ กำลังการผลิตที่มีประสิทธิภาพของวัสดุหลัก เช่น ลิเทียมซัลไฟด์ หายากอย่างยิ่ง และจะไม่เกิดสงครามราคาในระยะสั้น แต่เมื่อบริษัทจำนวนมากขึ้นทะลุคอขวดการผลิตนำร่องระดับร้อยตัน การแข่งขันที่ปลายวัสดุจะเปลี่ยนจาก “ความพร้อมจำหน่าย” ไปสู่ “คุณภาพ” และผู้บุกเบิกจะรักษาความได้เปรียบของผู้บุกเบิกไว้ได้หรือไม่ ขึ้นอยู่กับความลึกของคูเมืองที่สร้างไว้ในด้านความสมบูรณ์ของกระบวนการและการควบคุมต้นทุน กลุ่มวัสดุอิเล็กโทรไลต์อาจเห็นการแข่งขันเร็วขึ้น—ส่วนแบ่งตลาดโลกของ Tinci ในสารตั้งต้นอิเล็กโทรไลต์ซัลไฟด์เกิน 60% แล้ว และ Capchem กำลังวางกำลังพร้อมกันในสี่ทิศทาง ดังนั้นปลายวัสดุจึงไม่เป็นเนื้อเดียวกัน
ชั้นที่ 3: “การแข่งขันแบบเหลื่อมตำแหน่ง” ที่ปลายเซลล์แบตเตอรี่ ต่างจากโซลาร์เซลล์ สถานการณ์การใช้งานเริ่มต้นของแบตเตอรี่โซลิดสเตตกระจัดกระจายอย่างมาก—eVTOL หุ่นยนต์ฮิวแมนนอยด์ รถยนต์รุ่นไฮเอนด์ และระบบกักเก็บพลังงาน ล้วนมีความต้องการด้านความหนาแน่นพลังงานและความปลอดภัย รวมถึงความอ่อนไหวต่อราคาที่แตกต่างกัน นี่หมายความว่าบริษัทผู้ผลิตเซลล์แบตเตอรี่จะไม่แข่งขันซึ่ง ๆ หน้าในมิติราคาเดียวกันแบบผู้ผลิตโมดูลโซลาร์เซลล์ แต่จะยึดครองกลุ่มตลาดที่แตกต่างกันไป
3.3 ตัวแปรที่มองข้ามได้ง่าย: “ผลการเบี่ยงเบน” ของแบตเตอรี่โซลิด-ลิควิด
แบตเตอรี่โซลิด-ลิควิด (กึ่งโซลิด) ในฐานะเส้นทางเปลี่ยนผ่าน กำลังเบี่ยงเบนอุปสงค์และเงินทุนออกจากแบตเตอรี่โซลิดสเตต กำลังการผลิตแบตเตอรี่โซลิด-ลิควิดจะเติบโตจาก 15 กิกะวัตต์ชั่วโมงในปี 2025 เป็น 350 กิกะวัตต์ชั่วโมงและ 2,000 กิกะวัตต์ชั่วโมงในปี 2030 และ 2035 ตามลำดับ คิดเป็นประมาณ 1.8 เท่าของขนาดแบตเตอรี่โซลิดสเตต จังหวะการขยายกำลังการผลิตของแบตเตอรี่โซลิด-ลิควิดมีเสถียรภาพมากกว่า โดยอัตราการเดินเครื่องแตะ 49% ตั้งแต่ปี 2026 และทรงตัวที่ประมาณ 75% หลังปี 2031 ตรงกันข้ามอย่างชัดเจนกับอัตราการเดินเครื่อง 1%-15% ของแบตเตอรี่โซลิดสเตต
แบตเตอรี่กึ่งโซลิดสเตตทำหน้าที่เป็น “วาล์วระบายแรงดัน” เมื่อความก้าวหน้าทางเทคโนโลยีของแบตเตอรี่โซลิดสเตตล้วนล่าช้ากว่าที่คาด เงินทุนและกำลังการผลิตสามารถย้ายไปยังแบตเตอรี่กึ่งโซลิดสเตตได้ หลีกเลี่ยงการกระจุกตัวของกำลังการผลิตส่วนเกินในสาขาโซลิดสเตตล้วนมากเกินไป อย่างไรก็ตาม ต้องระวังความเสี่ยงอีกประการหนึ่งด้วย หากกำลังการผลิตแบตเตอรี่กึ่งโซลิดสเตตขยายตัวเร็วเกินไป และแบตเตอรี่โซลิดสเตตล้วนเกิดความก้าวหน้าทางเทคโนโลยีและลดต้นทุนอย่างรวดเร็วราวปี 2030 กำลังการผลิตแบตเตอรี่กึ่งโซลิดสเตตจำนวนมากอาจเผชิญความเสี่ยงถูกแทนที่ด้วย “การก้าวกระโดดข้ามรุ่น”
IV. ช่วงเวลาความเสี่ยงของการแข่งขันตัดราคาทั่วทั้งอุตสาหกรรม: หลังปี 2030
ช่วงเวลาความเสี่ยงที่แท้จริงของการแข่งขันตัดราคาทั่วทั้งอุตสาหกรรมอยู่หลังปี 2030 มีเงื่อนไขกระตุ้นสามประการ: เทคโนโลยี + กำลังการผลิต + ต้นทุน !
4.1 เส้นทางเทคโนโลยีบรรจบกันโดยพื้นฐาน เมื่อเส้นทางซัลไฟด์หรือออกไซด์สร้างความเป็นผู้นำ มูลค่าสายการผลิตของเส้นทางอื่นจะลดลงเหลือศูนย์ และกำลังการผลิตของบริษัทที่อยู่รอดจะถูกปล่อยออกมาอย่างหนาแน่น กระบวนการบรรจบกันของเส้นทางเทคโนโลยีเองมาพร้อมกับรอบการ “คัดออกเส้นทาง” ที่โหดร้าย—กำลังการผลิตของเส้นทางที่ถูกคัดออกไม่ใช่ “ส่วนเกิน” แต่เป็น “ไร้ประสิทธิภาพ”
4.2 ผู้เล่นระดับแนวหน้าเสร็จสิ้นการวางกำลังการผลิต สายการผลิตเชิงพาณิชย์ของผู้เล่นระดับแนวหน้า เช่น CATL และ BYD จะเริ่มเดินเครื่องอย่างหนาแน่นราวปี 2030 และกำลังการผลิตที่มีประสิทธิภาพของอุตสาหกรรมจะเพิ่มขึ้นแบบขั้นบันได หากการเติบโตของอุปสงค์ค่อย ๆ ชะลอจากอัตราเติบโตเฉลี่ยต่อปี 183% ลงสู่การเติบโตระดับปานกลาง ช่องว่างระหว่างอุปสงค์และอุปทานจะแคบลงอย่างรวดเร็ว
4.3 การลดต้นทุนกระตุ้น “ผลเพดาน” ต่ออุปสงค์ เมื่อต้นทุนแบตเตอรี่โซลิดสเตตลดลงถึงระดับที่แข่งขันกับแบตเตอรี่ลิควิดทั่วไปได้ อุปสงค์ของตลาดจะเปลี่ยนจาก “การยอมรับในตลาดไฮเอนด์” ไปสู่ “การแพร่หลายในตลาดมวลชน” อย่างไรก็ตาม ตลาดมวลชนอ่อนไหวต่อราคามากกว่าตลาดไฮเอนด์อย่างมาก นี่หมายความว่าบริษัทผู้ผลิตเซลล์แบตเตอรี่จะถูกบีบให้เข้าสู่การแข่งขันด้านราคา และเมื่อเส้นทางเทคโนโลยีบรรจบกันและสายการผลิตสามารถกำหนดมาตรฐานและทำซ้ำได้ จังหวะการลดต้นทุนจะเร่งขึ้น และเงื่อนไขของสงครามราคาจะสุกงอม
การตัดสินของผู้เชี่ยวชาญ เช่น นักวิชาการโอวหยาง หมิงเกา สมควรได้รับความสนใจ: อุตสาหกรรมกำลังเผชิญกับความขัดแย้งเชิงโครงสร้าง ด้านหนึ่งกำลังการผลิตยังคงขยายตัวต่อเนื่อง และแรงกดดันจากอุปทานล้นเกินเริ่มปรากฏในบางเซกเมนต์ อีกด้านหนึ่งผลิตภัณฑ์ระดับไฮเอนด์ แบตเตอรี่ชนิดใหม่ และเทคโนโลยีความปลอดภัยยังมีจุดอ่อน อุตสาหกรรมกำลังเร่งกระจุกตัวเข้าหาผู้เล่นระดับแนวหน้าที่มีขีดความสามารถทางเทคโนโลยีหลัก ขณะที่ผู้ผลิตขนาดกลางและเล็กที่ไม่มีกำแพงเทคโนโลยีต้องเผชิญแรงกดดันด้านการอยู่รอดเพิ่มขึ้น รูปแบบของ "ส่วนเกินเชิงโครงสร้าง" มากกว่า "ส่วนเกินทั้งอุตสาหกรรม" จะยังคงอยู่ก่อนปี 2030
V. บทสรุป
การเปรียบเทียบสภาวะการแข่งขันตัดราคาระหว่างแบตเตอรี่โซลิดสเตตกับโซลาร์เซลล์สามารถสรุปได้ดังนี้:
การประเมินระยะสั้น (2026-2028): การแข่งขันตัดราคาทั้งอุตสาหกรรมจะไม่เกิดขึ้น แต่กำลังการผลิตส่วนเกินในสายการผลิตนำร่องและสงครามราคาเฉพาะจุดในฝั่งอุปกรณ์เป็นเหตุการณ์ที่มีความน่าจะเป็นสูง ความเสี่ยงหลักในระยะนี้ไม่ใช่ "กำลังการผลิตล้นเกิน" แต่เป็น "กำลังการผลิตที่ไร้ประสิทธิภาพ"—สายการผลิตนำร่องจำนวนมากถูกสร้างขึ้นแต่ไม่สามารถแปลงเป็นการผลิตจริงที่มีประสิทธิภาพได้ และการลงทุนในอุปกรณ์ไม่สามารถสร้างผลตอบแทนได้
แนวโน้มระยะกลาง (2028-2030): เส้นทางเทคโนโลยีจะเข้าสู่ช่วงเวลาของการบรรจบกัน กำลังการผลิตที่ผูกกับเส้นทางที่ถูกคัดออกจะกลายเป็นต้นทุนจม และการแข่งขันระหว่างผู้ประกอบการที่อยู่รอดจะเปลี่ยนจาก "การต่อสู้ด้านเส้นทาง" เป็น "การต่อสู้ด้านต้นทุน" การแข่งขันด้านราคารอบแรกที่แท้จริงอาจเกิดขึ้นในช่วงนี้ แต่จะจำกัดอยู่ที่เซลล์แบตเตอรี่และวัสดุอิเล็กโทรไลต์ โดยไม่ลุกลามไปทั่วทั้งห่วงโซ่อุตสาหกรรม
แนวโน้มระยะยาว (หลังปี 2030): เมื่อเส้นทางเทคโนโลยีบรรจบกันเป็นส่วนใหญ่ ผู้เล่นระดับแนวหน้าเสร็จสิ้นการวางกำลังการผลิต และการเติบโตของอุปสงค์ชะลอจากความเร็วสูงสู่ความเร็วปานกลาง แบตเตอรี่โซลิดสเตตจะเผชิญความเสี่ยงที่แท้จริงของการแข่งขันตัดราคาเต็มรูปแบบ อย่างไรก็ตาม ความรุนแรงของความเสี่ยงนี้อาจต่ำกว่าที่เห็นในอุตสาหกรรมโซลาร์เซลล์ ด้วยเหตุผลดังต่อไปนี้: แบตเตอรี่โซลิดสเตตมีเกณฑ์เงินทุนที่สูงกว่าและอุปสรรคในการออกจากตลาดที่สูงกว่า—เมื่อลงทุนไปแล้ว ผู้ประกอบการจะพบว่ายากกว่าผู้ผลิตแผงโซลาร์เซลล์มากที่จะปรับเปลี่ยนหรือปิดสายการผลิตอย่างรวดเร็ว นั่นหมายความว่าการปรับสมดุลกำลังการผลิตจะดำเนินไปช้ากว่า แต่สงครามราคาอาจยืดเยื้อนานกว่าเช่นกัน
บทเรียนจากการแข่งขันตัดราคาในอุตสาหกรรมโฟโตวอลตาอิกไม่ใช่ "ห้ามขยายกำลังการผลิต" แต่คือ "อย่าขยายกำลังการผลิตเป็นวงกว้างก่อนที่เส้นทางเทคโนโลยีจะบรรจบกัน" ความยับยั้งชั่งใจในปัจจุบันของอุตสาหกรรมแบตเตอรี่โซลิดสเตต ซึ่งผู้ผลิตวัสดุโดยทั่วไปใช้กลยุทธ์ระมัดระวังผลิตตามยอดขาย และสายการผลิตส่วนใหญ่เดินเครื่องในอัตราการใช้กำลังต่ำหรืออยู่ในโหมดตรวจสอบความถูกต้อง สะท้อนให้เห็นว่าบทเรียนดังกล่าวกำลังถูกซึมซับ ความเสี่ยงที่แท้จริงอยู่ที่สิ่งที่จะเกิดขึ้นหลังจากผลการตรวจสอบยานยนต์ในปริมาณน้อยปรากฏขึ้นในปี 2027-2028 หากเส้นทางใดเส้นทางหนึ่งมีประสิทธิภาพเหนือกว่าเส้นทางอื่นอย่างมีนัยสำคัญ เงินทุนอาจไหลเข้าสู่เส้นทางนั้นในระยะสั้น จุดชนวนให้เกิด "การขยายกำลังการผลิตแบบเดิมพัน" ระลอกใหม่ เมื่อถึงจุดนั้น สิ่งที่อุตสาหกรรมต้องการคือวินัยในการวางแผนกำลังการผลิตที่สมบูรณ์ยิ่งขึ้น ไม่ใช่แรงกระตุ้นในการขยายตัวที่ก้าวร้าวมากขึ้น
บทความถัดไปเป็นบทความที่สี่ในชุด: เส้นทางเทคโนโลยีใดจะกลับมาผงาดอีกครั้ง
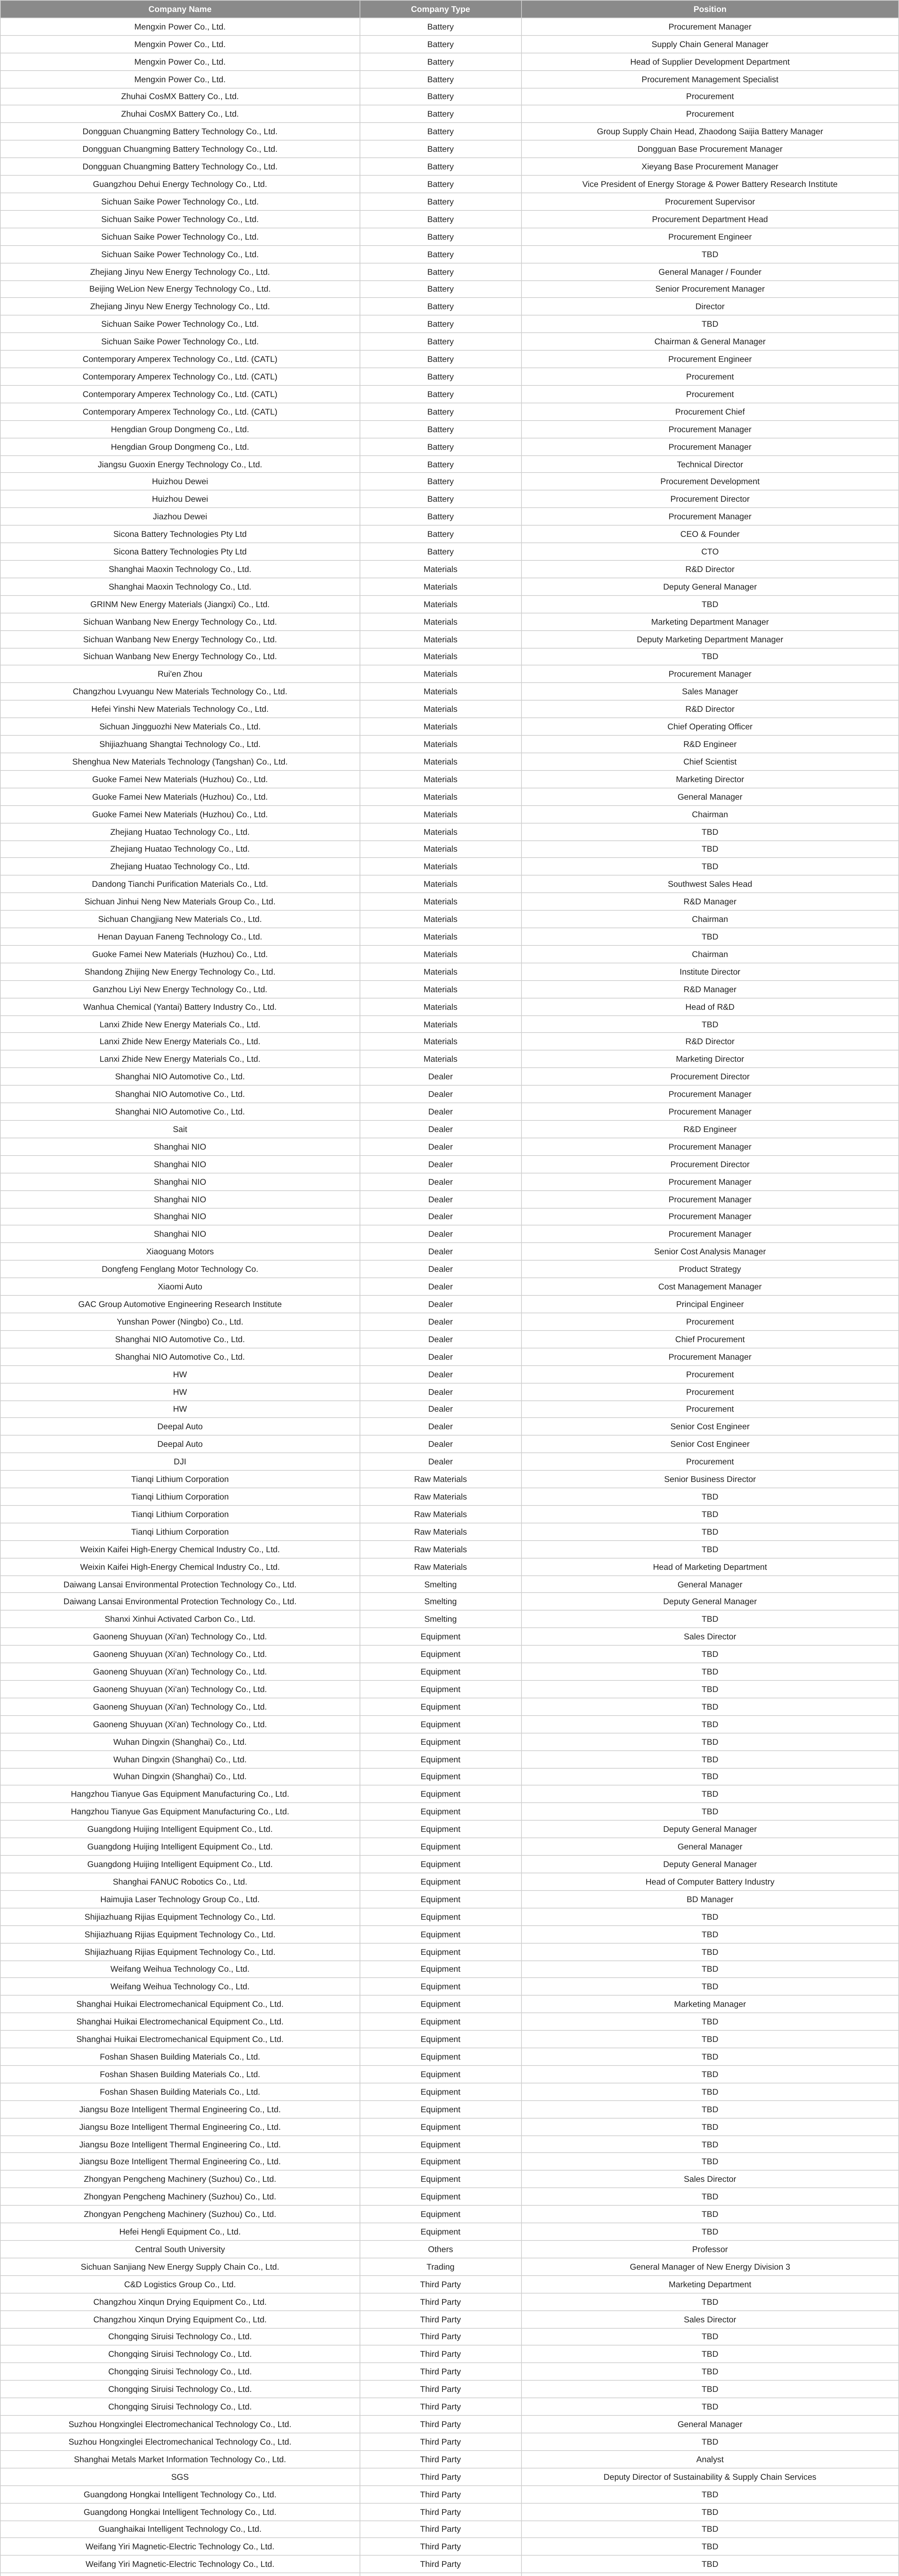
สุดท้ายนี้ เราขอแนะนำการประชุมระดับพรีเมียมของ SMM ความคืบหน้าในปัจจุบันและบางบริษัทและผู้แทนที่เข้าร่วม:
โทร: 021-20707860 (หรือเพิ่ม WeChat 13585549799) หยาง เฉาซิง ขอบคุณครับ/ค่ะ
ข้อมูลที่เกี่ยวข้อง