

I. ภาพรวมข้อมูลหลัก: การเติบโตของผลผลิตในต่างประเทศชะลอตัวแต่ยังคงเป็นบวก
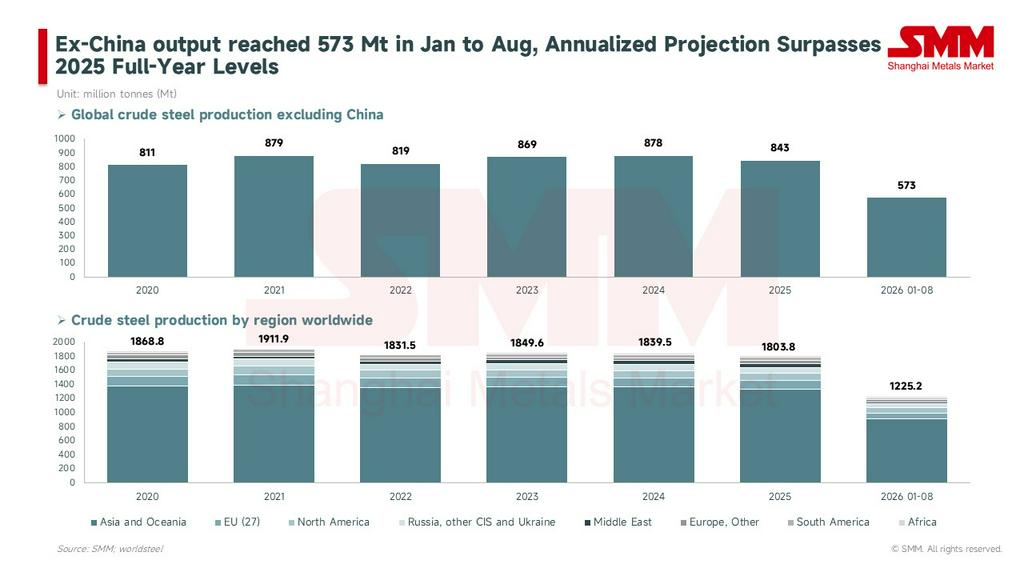
โดยรวมแล้ว การผลิตเหล็กกล้าดิบสะสมนอกจีน (ต่างประเทศ) อยู่ที่ 573 ล้านตันในช่วงมกราคม–สิงหาคม 2569 จากข้อมูลของสมาคมเหล็กกล้าโลก (WSA) การเติบโตเทียบปีต่อปี (YoY) ของต่างประเทศอยู่ที่ประมาณ +2.2% โดยมีผลผลิตต่อปีประมาณ 860 ล้านตัน ซึ่งยังคงสูงกว่าระดับทั้งปี 2568 ที่ 843 ล้านตัน การผลิตสะสมทั่วโลกในช่วงแปดเดือนแรกอยู่ที่ 1.225 พันล้านตัน ลดลง 0.7% เมื่อเทียบปีต่อปี โดยการลดลงทั้งหมดยังคงมาจากตลาดจีน (ลดลง 3.1% เมื่อเทียบปีต่อปี)
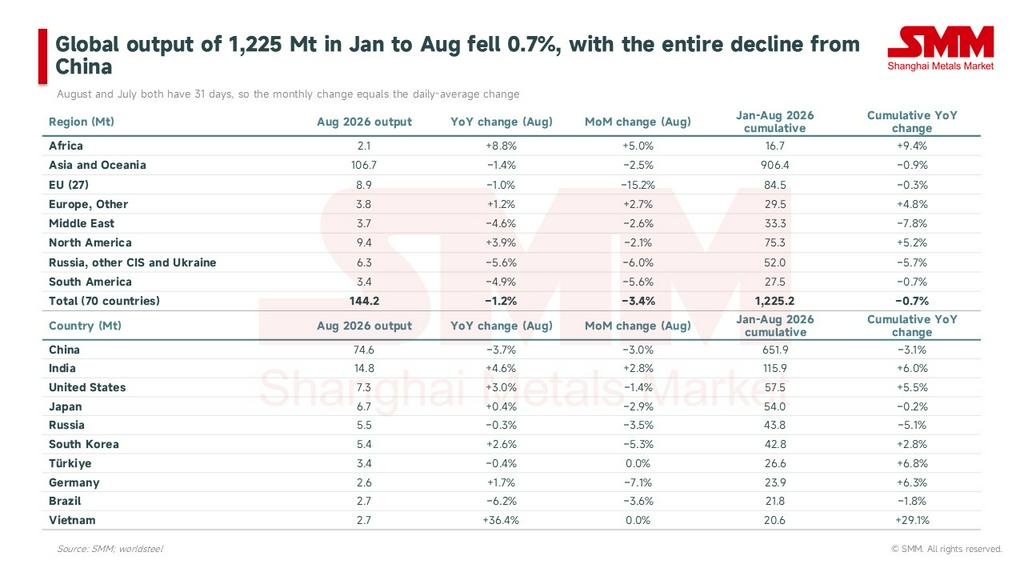
ที่น่าสังเกตคือ การเติบโตของอุปทานในต่างประเทศแสดงสัญญาณชะลอตัว: ผลผลิตต่างประเทศเฉพาะเดือนสิงหาคมอยู่ที่ประมาณ 69.6 ล้านตัน โดยการเติบโตเทียบปีต่อปีแคบลงเหลือ +1.6% (เทียบกับ +3.5% ในเดือนกรกฎาคม) และลดลง 3.7% เมื่อเทียบเดือนต่อเดือน (MoM) สาเหตุหลักของการชะลอตัวนี้คือการหดตัวเทียบปีต่อปีของผลผลิตในสหภาพยุโรป และความอ่อนแอที่กลับมาอีกครั้งในภูมิภาค CIS
การผลิตเหล็กกล้าดิบทั่วโลกในเดือนสิงหาคมอยู่ที่ 144.2 ล้านตัน ลดลง 1.2% เมื่อเทียบปีต่อปี เนื่องจากทั้งเดือนกรกฎาคมและสิงหาคมมี 31 วันตามปฏิทิน การเปลี่ยนแปลงสัมบูรณ์ของผลผลิตรายเดือนแบบเดือนต่อเดือนจึงสะท้อนการเปลี่ยนแปลงค่าเฉลี่ยรายวันแบบเดือนต่อเดือนโดยตรง ซึ่งให้มุมมองที่ชัดเจนเกี่ยวกับการปรับอุปสงค์และอุปทานจริงของเดือนนั้น
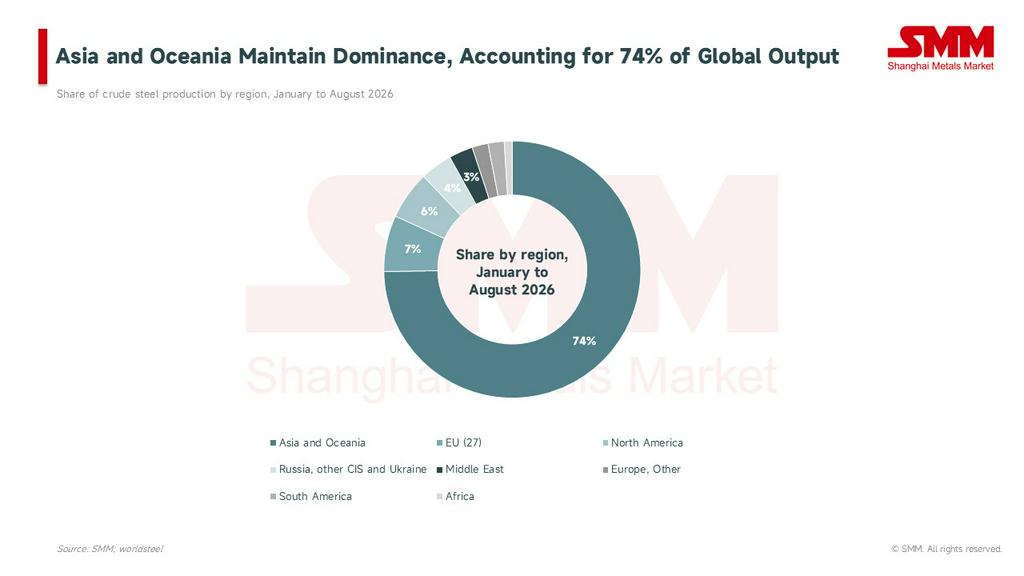
เมื่อพิจารณาภาพรวมอุปทานทั่วโลก สัดส่วนภูมิภาคยังคงไม่เปลี่ยนแปลงเชิงโครงสร้าง: ในช่วงมกราคม–สิงหาคม เอเชียและโอเชียเนียคิดเป็น 74% ของการผลิตเหล็กกล้าดิบทั่วโลก สหภาพยุโรปคิดเป็น 7% และอเมริกาเหนือคิดเป็น 6%
II. การวิเคราะห์เชิงลึกของตลาดต่างประเทศที่สำคัญ
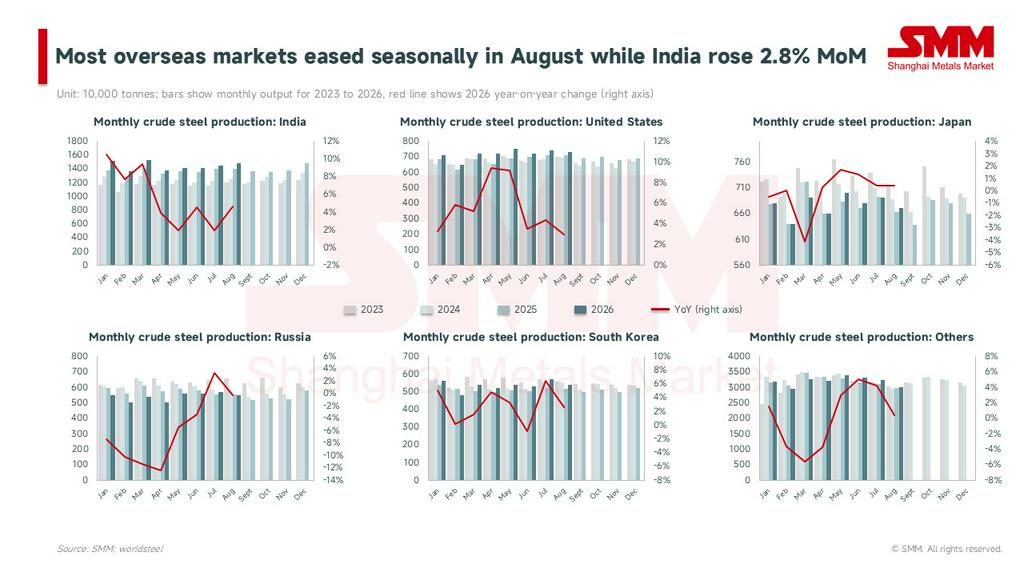
ในบรรดาตลาดหลักหกแห่ง ได้แก่ อินเดีย สหรัฐอเมริกา ญี่ปุ่น รัสเซีย เกาหลีใต้ และภูมิภาคอื่นๆ ผลผลิตในเดือนสิงหาคมมีความแตกต่างกัน "ภูมิภาคอื่นๆ" (ยอดรวมทั่วโลกไม่รวมจีนและห้าประเทศดังกล่าว) ผลิตได้ประมาณ 29.9 ล้านตันในเดือนสิงหาคม เพิ่มขึ้น 0.4% เมื่อเทียบปีต่อปี ซึ่งโดยพื้นฐานแล้วทรงตัวเมื่อเทียบกับช่วงเดียวกันของปีก่อน ในกลุ่มสถิตินี้ การฟื้นตัวของผลผลิตในตะวันออกกลางชดเชยการลดการผลิตในสหภาพยุโรป
1. สหภาพยุโรป (27) - พลิกเป็นลบเทียบปีต่อปี (-1.0%) จากการดึงสต็อกล่วงหน้าก่อนหน้านี้:
ผลผลิตของสหภาพยุโรปในเดือนสิงหาคมอยู่ที่ 8.9 ล้านตัน ลดลง 1.0% เมื่อเทียบปีต่อปี และลดลงอย่างมีนัยสำคัญ 15.2% เมื่อเทียบเดือนต่อเดือน สิ้นสุดการเติบโตเป็นบวกติดต่อกันในเดือนมิถุนายน (+4.6%) และกรกฎาคม (+3.8%) แม้ว่าการลดลงอย่างรวดเร็วแบบเดือนต่อเดือนจะมีลักษณะตามฤดูกาลที่ชัดเจน (เดือนสิงหาคมเป็นช่วงวันหยุดฤดูร้อนตามประเพณีของยุโรป) แต่การหดตัวเทียบปีต่อปีมีสาเหตุหลักมาจากด้านสต็อกมากกว่าด้านภาษี
- การดึงสต็อกล่วงหน้า: เพื่อเร่งนำเข้าสินค้าก่อนภาษีใหม่ที่มีผลวันที่ 1 กรกฎาคม ผู้ซื้อชาวยุโรปได้กักตุนสต็อกนำเข้าจำนวนมากไว้ล่วงหน้าระหว่างไตรมาส 4 ปี 2568 ถึงไตรมาส 2 ปี 2569 ตลาดเปลี่ยนเข้าสู่ช่วงรอสังเกตการณ์ด้วยการลดสต็อกในไตรมาส 3 ทำให้คำสั่งซื้อของโรงงานเต็มเพียงครึ่งเดียวในเดือนกันยายน และกระตุ้นให้โรงงานขยายเวลาการปิดซ่อมบำรุงฤดูร้อน
- ข้อจำกัดด้านโลจิสติกส์: จากระดับน้ำที่ต่ำในแม่น้ำไรน์ (มาตรวัดเคาบ์ลดลงเหลือประมาณ 55 ซม. ในกลางเดือนกรกฎาคม) ThyssenKrupp ได้ถอนกองเรือบรรทุกของตนเองและลดการผลิตเหล็กหลอมเหลวในเมืองดุยส์บวร์ก ข้อจำกัดด้านโลจิสติกส์เหล่านี้ส่งผลโดยตรงต่อการลดลงของผลผลิตเยอรมนี 7.1% แบบเดือนต่อเดือนในเดือนสิงหาคม
- ความเป็นจริงด้านภาษี: ข้อมูลกลางเดือนกันยายนจากคณะกรรมาธิการยุโรประบุว่าโควตาหลายประเทศในกรอบไตรมาส 3 ถูกใช้หมดแล้ว รวมถึงเหล็กแผ่นเคลือบอินทรีย์และท่อเชื่อมของอินเดีย เหล็กแผ่นรีดร้อนของออสเตรเลีย และเหล็กโครงสร้างรูปพรรณของจีน สินค้าที่เกินโควตาต้องจ่ายภาษี 50% หรือรอที่ท่าเรือเพื่อรีเซ็ตโควตาไตรมาส 4 แม้อุปสงค์จะอ่อนแอ โรงงานยุโรปยังคงขึ้นราคาอย่างต่อเนื่อง ซึ่งยืนยันตรรกะของการเข้มงวดการนำเข้า ตลาดคาดว่าผู้ซื้อจะกลับมาซื้อจากโรงงานในยุโรปเพื่อเติมสต็อกเมื่อสต็อกนำเข้าหมดลงในเดือนพฤศจิกายน
2. ตะวันออกกลาง - การหดตัวแคบลงต่อเนื่อง (-4.6%) การฟื้นตัวของผลผลิตเกินความคาดหมาย:
การลดลงเทียบปีต่อปีของการผลิตในตะวันออกกลางเร่งแนวโน้มการแคบลง จาก -27.6% ในเดือนเมษายนเป็น -4.6% ในเดือนสิงหาคม ใกล้เคียงกับระดับของปีที่แล้ว ผลผลิตสะสมมกราคม–สิงหาคมลดลง 7.8% การมีส่วนร่วมจากโรงงานที่เริ่มเดินเครื่องใหม่ในอิหร่าน เช่น Hormuzgan และ Kish South Kaveh กำลังเพิ่มขึ้น การกลับมาของอุปทานตะวันออกกลางจะเริ่มสร้างแรงกดดันต่อตลาดเหล็กแท่งเล็กเมดิเตอร์เรเนียนและผลิตภัณฑ์ยาวอ่าวเปอร์เซียอีกครั้งตั้งแต่ไตรมาส 4
3. รัสเซียและประเทศ CIS อื่นๆ - กลับสู่แดนลบ (-5.6%) ผลกระทบฐานปรากฏชัด:
ผลผลิตภูมิภาคลดลง 5.6% เมื่อเทียบปีต่อปีในเดือนสิงหาคม โดยผลผลิตในประเทศรัสเซียลดลง 0.3% เมื่อเทียบปีต่อปี (เทียบกับ +3.3% ในเดือนกรกฎาคม) ความผันผวนของตัวเลขเทียบปีต่อปีได้รับอิทธิพลหลักจากการพังทลายของผลกระทบฐานในช่วงครึ่งหลังของปี 2568 ส่วนที่ขาดเพิ่มเติมที่เหลือในภูมิภาคมาจากประเทศสมาชิก เช่น ยูเครน เบลารุส และคาซัคสถาน ซึ่งผลผลิตรวมลดลงจากประมาณ 1 ล้านตันในเดือนกรกฎาคมเหลือประมาณ 800,000 ตัน ผลผลิตสะสมของภูมิภาคลดลง 5.7% ยังคงเป็นตัวถ่วงที่ใหญ่ที่สุดต่ออุปทานต่างประเทศ
4. เวียดนาม - ก่อนถึงช่วงผลกระทบฐานสูง:
ผลผลิตเดือนสิงหาคมของเวียดนามอยู่ที่ 2.7 ล้านตัน พุ่งขึ้น 36.4% เมื่อเทียบปีต่อปี และทรงตัวแบบเดือนต่อเดือน โดยผลผลิตสะสมแปดเดือนแรกเพิ่มขึ้น 29.1% เมื่อเทียบปีต่อปี เนื่องจากเตาหลอมหมายเลข 2 ของ Hoa Phat Dung Quat ระยะที่ 2 ถูกจุดเตาในเดือนกันยายน 2568 ฐานเทียบปีต่อปีของเวียดนามจะเพิ่มขึ้นอย่างมีนัยสำคัญตั้งแต่เดือนหน้า คาดว่าตัวเลขเทียบปีต่อปีของเดือนหน้าจะลดลงเหลือเลขหลักเดียวโดยอัตโนมัติ นี่เป็นปรากฏการณ์การปรับฐานให้เป็นปกติ ไม่ใช่การลดการผลิตจริง
5. อินเดีย เกาหลีใต้ และเยอรมนี - แนวโน้มที่แตกต่างกัน:
- อินเดีย: ผลผลิตเดือนสิงหาคมอยู่ที่ 14.8 ล้านตัน เพิ่มขึ้น 4.6% เมื่อเทียบปีต่อปี ท้าทายแนวโน้มตามฤดูกาลด้วยการเพิ่มขึ้น 2.8% แบบเดือนต่อเดือน ทำให้เป็นประเทศที่มีผลงานแบบเดือนต่อเดือนแข็งแกร่งที่สุดใน 10 ประเทศผู้ผลิตเหล็กรายใหญ่ ผลผลิตสะสมมกราคม–สิงหาคมเติบโต 6.0% เมื่อเทียบปีต่อปี แสดงให้เห็นแนวโน้มการขยายกำลังการผลิตเชิงโครงสร้างที่ชัดเจนด้วยการเพิ่มขึ้นรายปีแบบขั้นบันได
- เกาหลีใต้: ผลผลิตเดือนสิงหาคมอยู่ที่ 5.4 ล้านตัน เพิ่มขึ้น 2.6% เมื่อเทียบปีต่อปี แต่ลดลง 5.3% แบบเดือนต่อเดือน การเร่งตัวของค่าเฉลี่ยรายวันในเดือนกรกฎาคมถูกคืนกลับบางส่วน สาเหตุหลักมาจากการซ่อมบำรุงฤดูร้อน แต่ผลผลิตสะสมยังคงเติบโตเป็นบวกที่ +2.8%
- เยอรมนี: ผลผลิตเดือนสิงหาคมอยู่ที่ 2.6 ล้านตัน เพิ่มขึ้น 1.7% เมื่อเทียบปีต่อปี แต่ลดลง 7.1% แบบเดือนต่อเดือน แม้ถูกกดดันจากปัจจัยคู่คือวันหยุดฤดูร้อนและระดับน้ำต่ำในแม่น้ำไรน์ แต่การเติบโตสะสมที่ +6.3% ยังคงอยู่ในแนวหน้าของกลุ่มการเติบโตของผลผลิตต่างประเทศ
6. จีน - การควบคุมการผลิตมีผล การคาดการณ์การกลับมาเดินเครื่องไม่รุนแรง:
ค่าเฉลี่ยรายวันของการผลิตเหล็กกล้าดิบของจีนในเดือนสิงหาคมอยู่ที่ 2.4068 ล้านตัน (-3.0% แบบเดือนต่อเดือน) และค่าเฉลี่ยรายวันของการผลิตเหล็กหลอมเหลวอยู่ที่ 2.1823 ล้านตัน (-1.0% แบบเดือนต่อเดือน) ผลผลิตสะสมมกราคม–สิงหาคมอยู่ที่ 651.9 ล้านตัน ลดลง 3.1% เมื่อเทียบปีต่อปี ความคาดหวังการกลับมาผลิตในเดือนกันยายนค่อนข้างเบาบาง โดยฤดูท่องเที่ยว "กันยายนทอง" แบบดั้งเดิมมีความคาดหวังสูงแต่ความเป็นจริงอ่อนแอ การจำกัดอุปทานของจีนประกอบกับความคาดหวังฤดูท่องเที่ยว ได้ผลักดันให้ราคาเหล็กม้วนเอเชียดีดตัวขึ้น ทำให้การนำเข้าของยุโรปสูญเสียความได้เปรียบด้านต้นทุน และดึงราคาเศษเหล็กตุรกีกลับขึ้นไปที่ 400 ดอลลาร์/ตันพร้อมกัน นี่บ่งชี้ว่าตัวขับเคลื่อนราคาในเอเชียกำลังเปลี่ยนไปสู่ด้านราคา
III. ตัวแปรหลักที่ต้องติดตามในเดือนกันยายน–ตุลาคม
- นโยบายสหภาพยุโรปและจุดสำคัญของโควตา: ข้อกำหนดการพิสูจน์การหลอมและเทใหม่ ซึ่งมีผลวันที่ 1 ตุลาคม จะส่งผลโดยตรงต่อการผ่านพิธีการศุลกากรที่ถูกต้องของวัสดุรีดซ้ำที่ผ่านภูมิภาคเช่นตุรกีและเวียดนาม ในวันเดียวกัน โควตาไตรมาส 4 จะรีเซ็ต และสินค้าค้างที่เกินโควตาก่อนหน้าจะถูกปล่อยออกมาอย่างกระจุกตัว ด้วยแรงกระตุ้นจากความคาดหวังการเติมสต็อกของยุโรปในเดือนพฤศจิกายน (การหมดลงของสต็อกนำเข้าประกอบกับการขึ้นราคาของโรงงาน) คาดว่าการผลิตของสหภาพยุโรปในไตรมาส 4 จะกลับมาเติบโตเป็นบวกเทียบปีต่อปี นอกจากนี้ ควรให้ความสนใจกับพลวัตการทบทวนขอบเขตผลิตภัณฑ์ครั้งแรกของกฎระเบียบใหม่ในวันที่ 31 ธันวาคม
- การประเมินราคาเศษเหล็กระหว่างประเทศใหม่: ราคาเศษเหล็กระหว่างประเทศ (CFR ตุรกี) แตะระดับ 400 ดอลลาร์/ตัน โดยได้รับแรงหนุนจากหลายปัจจัย รวมถึงการเติมสต็อกฤดูใบไม้ร่วงของตุรกี อุปทานในประเทศยุโรปที่จำกัด (เช่นปัญหาด้านโลจิสติกส์ในเบเนลักซ์) และการเปลี่ยนเส้นทางสินค้าของสหรัฐฯ หากโรงงาน EAF ของยุโรปเพิ่มการผลิตในเดือนตุลาคมเนื่องจากความคาดหวังการเติมสต็อก ราคาเศษเหล็กยังมีช่องว่างขาขึ้น และส่วนต่างราคาระหว่างท่าเรือเอเชียกับตุรกีจะแคบลงอีก
- การกลับมาของอุปทานตะวันออกกลาง: ความชันของการฟื้นตัวของกำลังการผลิตอิหร่านจะกำหนดจังหวะเวลาที่แรงกดดันด้านอุปทานกลับสู่ตลาดเหล็กแท่งเล็กเมดิเตอร์เรเนียนและผลิตภัณฑ์ยาวอ่าวเปอร์เซีย หากการเติบโตเทียบปีต่อปีของตะวันออกกลางพลิกเป็นบวกในเดือนกันยายน–ตุลาคม จะกลายเป็นอุปทานส่วนเพิ่มหลักของผลิตภัณฑ์ยาวต่างประเทศในไตรมาส 4
- ผลกระทบจากการส่งออกของจีน: การผสมผสานระหว่างการกลับมาผลิตที่ไม่รุนแรงและราคาส่งออกที่สูงขึ้นของจีนบ่งบอกว่าบทบาทของจีนในตลาดต่างประเทศในไตรมาส 4 กำลังเปลี่ยนจาก "ผู้กดราคาต่ำ" เป็น "ปัจจัยหนุนราคา" ความเสี่ยงขาลงที่อาจเกิดขึ้นอยู่ที่การลดลงของราคาส่งออกหากอุปสงค์ฤดูท่องเที่ยวถูกพิสูจน์ว่าไม่จริงหลังเดือนตุลาคม
โดยสรุปภาพรวมตลาดปัจจุบัน แม้ว่าการเติบโตเทียบปีต่อปีของการผลิตเหล็กกล้าดิบต่างประเทศชะลอตัวลงเหลือ 1.6% ในเดือนสิงหาคม แต่การเติบโตสะสมแปดเดือนแรกยังคงแข็งแกร่งที่ +2.2% โดยระดับต่อปีที่ 860 ล้านตันสูงกว่ายอดรวมของปีที่แล้วอย่างมาก การหดตัวเทียบปีต่อปีชั่วคราวของการผลิตในสหภาพยุโรปมีสาเหตุหลักมาจากการดึงสต็อกล่วงหน้าเพื่อหลีกเลี่ยงภาษีในช่วงครึ่งแรกของปี และข้อจำกัดด้านโลจิสติกส์ทางกายภาพ นโยบายภาษีเองยังคงมีประสิทธิภาพ เมื่อมองไปข้างหน้าถึงไตรมาสที่สี่ พลวัตของตลาดจะหมุนรอบการบังคับใช้นโยบายการหลอมและเทของสหภาพยุโรปในวันที่ 1 ตุลาคม การรีเซ็ตโควตาไตรมาส 4 และช่วงการเติมสต็อกของยุโรปในเดือนพฤศจิกายน แนวโน้มขาขึ้นของราคาเศษเหล็กระหว่างประเทศได้ถูกกำหนดแล้ว ในขณะที่การลดลงอัตโนมัติที่คาดการณ์ไว้ของตัวเลขเทียบปีต่อปีของเวียดนามในเดือนหน้าเนื่องจากผลกระทบฐาน ควรถูกมองอย่างเป็นกลางว่าเป็นการปรับฐานทางสถิติ ไม่ใช่การลดลงทางกายภาพ



