I. การดำเนินงานตลาดซื้อขายไฟฟ้าแบบสปอต
สรุปรายสัปดาห์: ระหว่างวันที่ 14-20 กันยายน อุณหภูมิทั่วประเทศจีนโดยรวมยังคงสูงกว่าค่าปกติตามฤดูกาล โดยความร้อนช่วงปลายฤดูร้อนยังคงหลงเหลืออยู่อย่างชัดเจนในภาคใต้ของจีน อุณหภูมิสูงสุดในบางพื้นที่ของมณฑลกวางตุ้งสูงถึง 35-36°C ขณะที่มณฑลซานตง เจียงซู และภูมิภาคตะวันออกอื่นๆ ก็ยังคงค่อนข้างอบอุ่นในช่วงบ่าย ตั้งแต่วันที่ 19 กันยายนเป็นต้นไป มวลอากาศเย็นกำลังอ่อนเริ่มส่งผลกระทบต่อภาคตะวันตกเฉียงเหนือของจีน ภาคเหนือของจีนตอนเหนือ และภาคตะวันออกเฉียงเหนือของจีน ทำให้อุณหภูมิในบางพื้นที่ลดลง 4-6°C ท่ามกลางรูปแบบภาระไฟฟ้าที่แตกต่างกันมากขึ้นนี้ ต้นทุนพลังงานปฐมภูมิยังคงอยู่ในระดับสูง ณ วันที่ 18 กันยายน ราคาถ่านหินความร้อน CCTD ฉินหวงเต่า 5,500 กิโลแคลอรี และ 5,000 กิโลแคลอรี ทรงตัวอยู่ที่ 754 หยวน/ตัน และ 684 หยวน/ตัน ตามลำดับ ขณะที่เกรด 4,500 กิโลแคลอรี ปรับลดลงเล็กน้อยมาอยู่ที่ 616 หยวน/ตัน ราคา LNG ทางตะวันออกของมณฑลกวางตุ้งปรับตัวขึ้นสู่ 6,205 หยวน/ตัน ขณะเดียวกัน ราคา LNG ณ ท่าเรือของจีนตามดัชนี SMM แตะระดับ 29.74 ดอลลาร์สหรัฐ/ล้านบีทียู ในวันที่ 14 กันยายน ก่อนจะปรับลดลงมาอยู่ที่ 27.19 ดอลลาร์สหรัฐ/ล้านบีทียู ในวันที่ 18 กันยายน ภายใต้อิทธิพลร่วมของอุปสงค์จากอากาศร้อน ผลผลิตพลังงานหมุนเวียน และต้นทุนเชื้อเพลิง ตลาดสปอตระดับมณฑลแสดงแนวโน้มที่แตกต่างกันมากขึ้นในระหว่างสัปดาห์ โดยศูนย์กลางราคาปรับตัวสูงขึ้นในมณฑลซานตง กวางตุ้ง และเจียงซู แต่ปรับลดลงในมองโกเลียในและมณฑลส่านซี ขณะที่มณฑลซานซีบันทึกราคาล่วงหน้ารายวันอ่อนตัวลง แต่ราคาระหว่างวันปรับตัวสูงขึ้นอย่างชัดเจนในช่วงปลายสัปดาห์
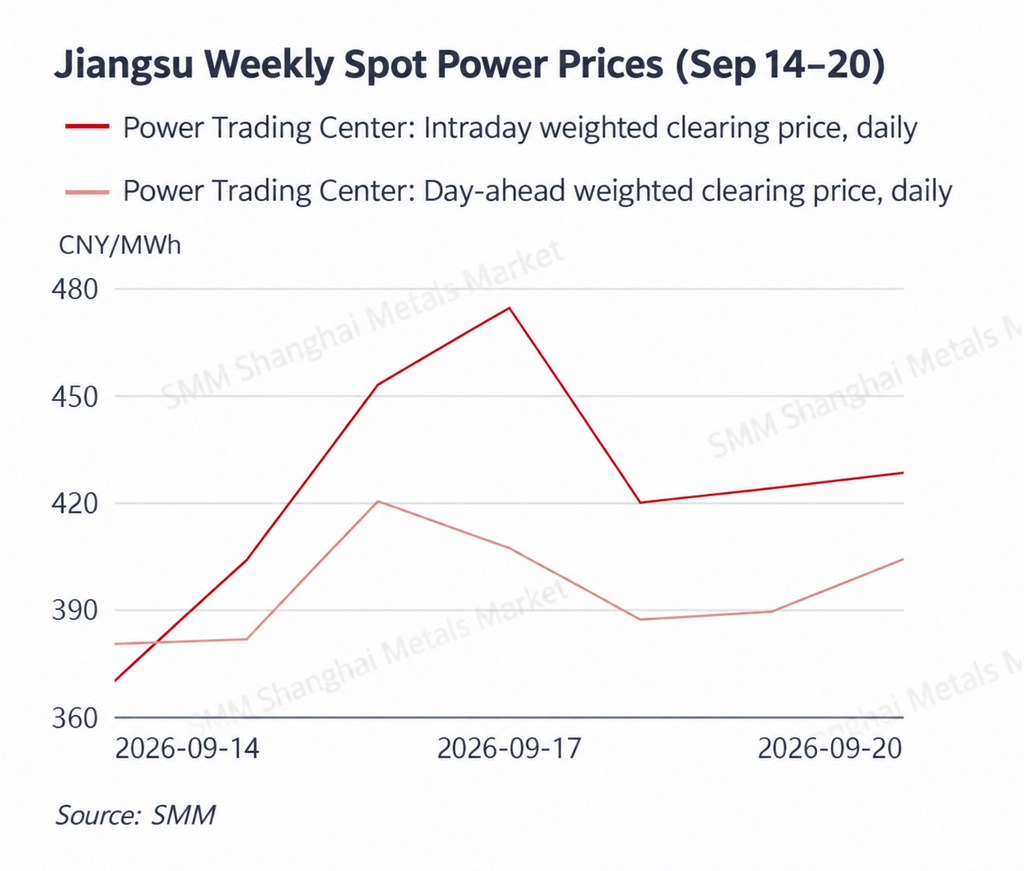
ศูนย์กลางราคาของมณฑลซานตงปรับตัวสูงขึ้น เนื่องจากอุปสงค์จากความร้อนที่ยังคงแข็งแกร่งและต้นทุนการผลิตไฟฟ้าจากถ่านหินร่วมกันหนุนราคา ราคาเฉลี่ยฝั่งผลิตไฟฟ้าแบบเรียลไทม์ของมณฑลซานตงปรับตัวขึ้นจาก 332.04 หยวน/เมกะวัตต์ชั่วโมง ในวันที่ 14 กันยายน เป็น 397.17 หยวน/เมกะวัตต์ชั่วโมง ในวันที่ 16 กันยายน และ 423.71 หยวน/เมกะวัตต์ชั่วโมง ในวันที่ 17 กันยายน ก่อนจะพุ่งขึ้นต่อเป็น 518.58 หยวน/เมกะวัตต์ชั่วโมง ในวันที่ 18 กันยายน แม้ราคาจะอ่อนตัวลงบ้างในช่วงสุดสัปดาห์ แต่ยังคงอยู่ในระดับสูงที่ 443.02 หยวน/เมกะวัตต์ชั่วโมง และ 461.59 หยวน/เมกะวัตต์ชั่วโมง ในวันที่ 19 และ 20 กันยายน ค่าเฉลี่ยเรียลไทม์รายสัปดาห์อยู่ที่ประมาณ 416.62 หยวน/เมกะวัตต์ชั่วโมง เพิ่มขึ้นประมาณ 18.3% จาก 352.08 หยวน/เมกะวัตต์ชั่วโมง ในสัปดาห์ก่อนหน้า อุณหภูมิสูงสุดทั่วทั้งมณฑลซานตงส่วนใหญ่อยู่ที่ประมาณ 30-33°C และสภาพอากาศที่อบอุ่นต่อเนื่องทำให้อุปสงค์การทำความเย็นยังคงแข็งแกร่งกว่าช่วงคลื่นความเย็นของสัปดาห์ก่อนหน้า ขณะเดียวกัน ถ่านหิน CCTD ฉินหวงเต่า 5,500 กิโลแคลอรี ยังคงอยู่ที่ 754 หยวน/ตัน ทำให้ต้นทุนส่วนเพิ่มของการผลิตไฟฟ้าจากถ่านหินมีพื้นที่จำกัดในการปรับลดลงการผสมผสานระหว่างอุปสงค์ที่แข็งแกร่งขึ้นและต้นทุนเชื้อเพลิงที่สูงขึ้นจึงผลักดันให้ราคาสปอตเฉลี่ยของมณฑลปรับตัวสูงขึ้น
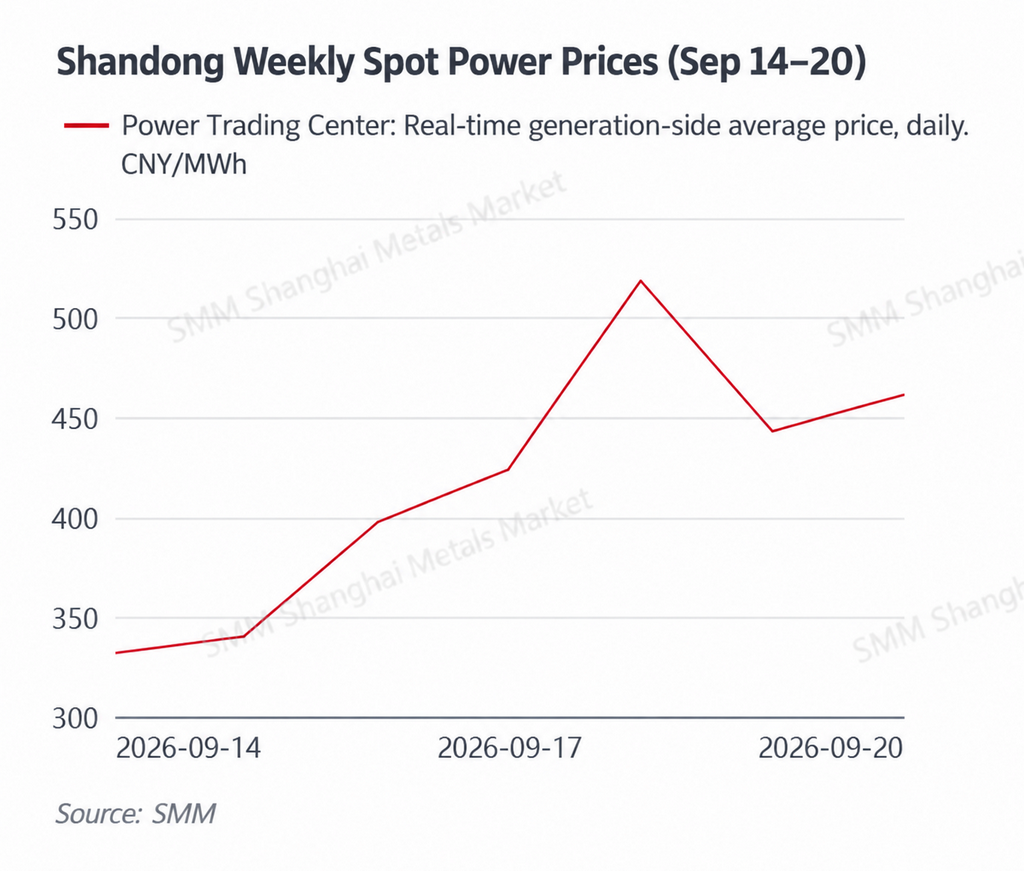
ราคาสปอตของกวางตุ้งยังคงอยู่ในระดับสูง โดยได้แรงหนุนจากอากาศร้อนต่อเนื่องและต้นทุนการผลิตไฟฟ้าจากก๊าซที่สูงขึ้น โดยราคาปรับตัวแข็งแกร่งขึ้นอีกครั้งในช่วงปลายสัปดาห์ ราคาเฉลี่ยฝั่งผลิตไฟฟ้าล่วงหน้าวันเดียวของกวางตุ้งเริ่มต้นที่ 443.67 หยวน/เมกะวัตต์ชั่วโมง ลดลงชั่วคราวเหลือ 422.18 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 17 กันยายน จากนั้นปรับตัวขึ้นอย่างต่อเนื่องสู่ 529.19 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 20 กันยายน ค่าเฉลี่ยรายสัปดาห์อยู่ที่ประมาณ 460.35 หยวน/เมกะวัตต์ชั่วโมง เพิ่มขึ้นประมาณ 10.4% เมื่อเทียบรายสัปดาห์ ราคาเรียลไทม์ยิ่งผันผวนมากขึ้น โดยแตะ 522.60 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 14 กันยายน 583.15 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 18 กันยายน และ 561.36 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 19 กันยายน โดยมีค่าเฉลี่ยรายสัปดาห์ประมาณ 508.12 หยวน/เมกะวัตต์ชั่วโมง เพิ่มขึ้นประมาณ 12.5% จากสัปดาห์ก่อนหน้า อุณหภูมิในหลายพื้นที่ของกวางตุ้งยังคงอยู่ใกล้ 35°C ซึ่งคงความต้องการใช้เครื่องปรับอากาศไว้ ขณะเดียวกัน ราคา LNG ภาคตะวันออกของกวางตุ้งปรับตัวสูงขึ้นอีกจาก 6,005 หยวน/ตัน เป็น 6,205 หยวน/ตัน ส่งผลให้ต้นทุนส่วนเพิ่มของการผลิตไฟฟ้าจากก๊าซสูงขึ้น แม้ราคา LNG นำเข้าจะปรับลดลงจากจุดสูงสุดช่วงต้นสัปดาห์ แต่การส่งผ่านต้นทุนก๊าซในประเทศมักเกิดขึ้นแบบล่าช้า ทำให้ต้นทุนการผลิตไฟฟ้าจากก๊าซยังคงค่อนข้างสูง การผสมผสานระหว่างอากาศร้อนต่อเนื่องและต้นทุนก๊าซที่สูงทำให้ราคาสปอตของกวางตุ้งคงอยู่ในระดับสูง
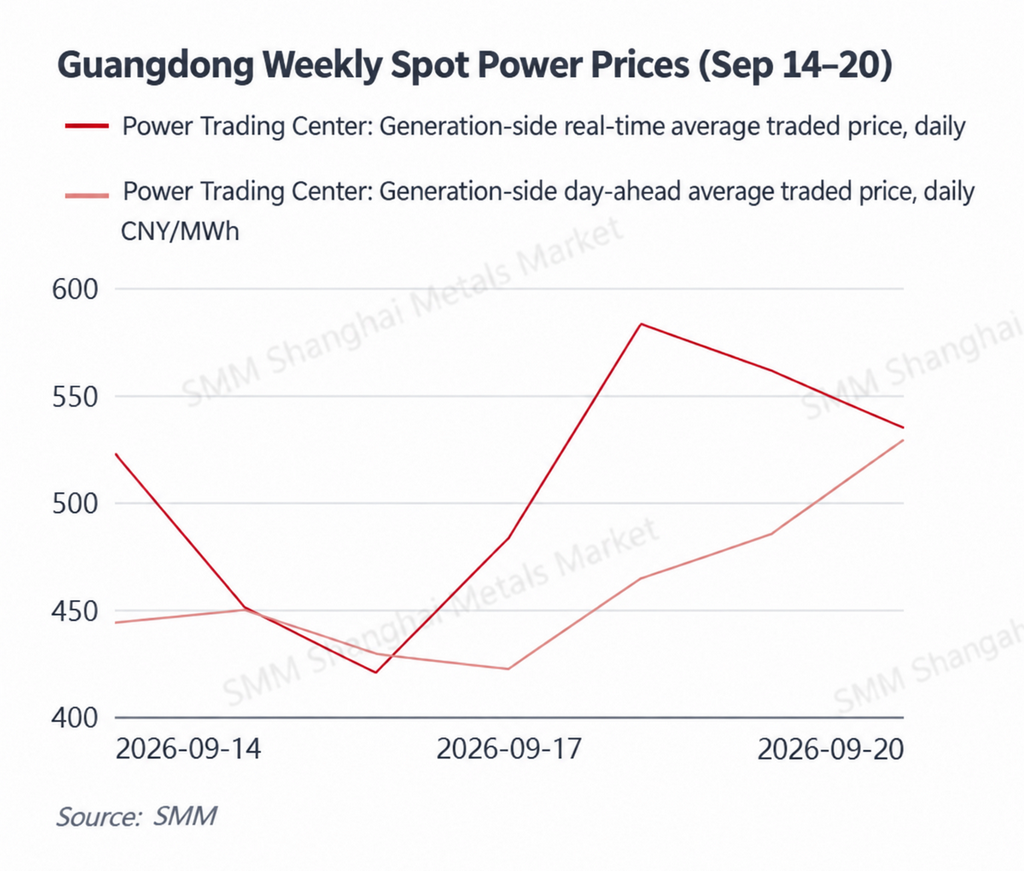
ราคาล่วงหน้าวันเดียวและราคาระหว่างวันของเจียงซูปรับตัวแข็งแกร่งขึ้นทั้งคู่ โดยราคาระหว่างวันทำผลงานได้ดีกว่า เนื่องจากโหลดที่ยืดหยุ่นได้มาบรรจบกับต้นทุนการผลิตไฟฟ้าจากถ่านหินที่ทรงตัว ราคาเคลียริ่งถ่วงน้ำหนักล่วงหน้าวันเดียวของเจียงซูส่วนใหญ่เคลื่อนไหวระหว่าง 380 หยวน/เมกะวัตต์ชั่วโมง ถึง 420 หยวน/เมกะวัตต์ชั่วโมง โดยเฉลี่ยประมาณ 395.55 หยวน/เมกะวัตต์ชั่วโมงสำหรับสัปดาห์นี้ สูงกว่าสัปดาห์ก่อนหน้าประมาณ 7.0% ราคาระหว่างวันปรับขึ้นจาก 369.74 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 14 กันยายน เป็น 474.48 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 17 กันยายน และคงอยู่เหนือ 420 หยวน/เมกะวัตต์ชั่วโมงหลังจากนั้น ทำให้ค่าเฉลี่ยระหว่างวันรายสัปดาห์อยู่ที่ประมาณ 424.70 หยวน/เมกะวัตต์ชั่วโมง เพิ่มขึ้นประมาณ 15.3% เมื่อเทียบรายสัปดาห์ อุณหภูมิสูงสุดยังคงอยู่ที่ประมาณ 29–31°C หมายความว่าการเปลี่ยนผ่านออกจากความร้อนช่วงฤดูร้อนค่อนข้างค่อยเป็นค่อยไป และโหลดเชิงพาณิชย์และอุตสาหกรรมยังคงมีความยืดหยุ่นในระดับหนึ่ง ขณะเดียวกัน ราคาถ่านหินที่สูงยังคงทำให้ต้นทุนส่วนเพิ่มของการผลิตไฟฟ้าจากถ่านหินทรงตัวค่าพรีเมียมที่ค่อนข้างสูงของราคาระหว่างวันเมื่อเทียบกับราคาล่วงหน้ารายวันยังชี้ให้เห็นว่าสภาพระบบจริงตึงตัวกว่าที่คาดการณ์ไว้ในการพยากรณ์ล่วงหน้ารายวัน โดยความคลาดเคลื่อนของผลผลิตพลังงานหมุนเวียนและการเปลี่ยนแปลงโหลดแบบเรียลไทม์มีอิทธิพลต่อการกำหนดราคาระหว่างวันมากขึ้น
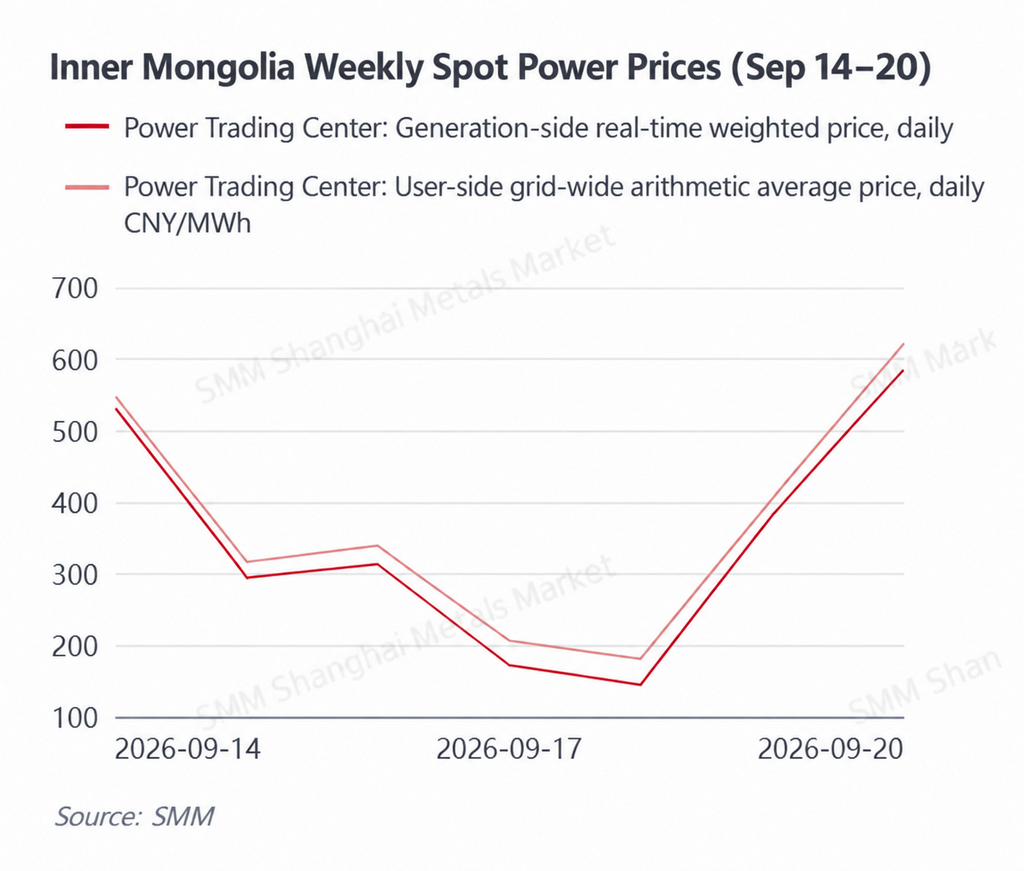
มองโกเลียในบันทึกความผันผวนของราคาในวงกว้าง โดยการเปลี่ยนแปลงของผลผลิตพลังงานหมุนเวียนยังคงเป็นปัจจัยหลักที่ขับเคลื่อนความเคลื่อนไหวของตลาดระยะสั้น ราคาเฉลี่ยถ่วงน้ำหนักแบบเรียลไทม์ฝั่งการผลิตอยู่ระหว่าง 145.22 หยวน/เมกะวัตต์ชั่วโมง ถึง 586.10 หยวน/เมกะวัตต์ชั่วโมงในระหว่างสัปดาห์ ราคาพุ่งขึ้นแตะ 531.59 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 14 กันยายน ก่อนจะลดลงอย่างรวดเร็วในช่วงวันที่ 15–18 กันยายน โดยแตะจุดต่ำสุดที่ 145.22 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 18 กันยายน จากนั้นจึงดีดตัวกลับขึ้นไปที่ 586.10 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 20 กันยายน ค่าเฉลี่ยรายสัปดาห์อยู่ที่ประมาณ 346.36 หยวน/เมกะวัตต์ชั่วโมง ลดลงประมาณ 18.4% จากสัปดาห์ก่อนหน้า ค่าเฉลี่ยเลขคณิตฝั่งผู้ใช้ทั่วทั้งระบบก็ลดลงมาอยู่ที่ประมาณ 374.09 หยวน/เมกะวัตต์ชั่วโมง ด้วยสัดส่วนการผลิตไฟฟ้าจากลมและแสงอาทิตย์ที่สูง ตลาดสปอตของมองโกเลียในจึงยังคงอ่อนไหวต่อผลผลิตพลังงานหมุนเวียนอย่างมาก การผลิตไฟฟ้าจากลมและแสงอาทิตย์ที่แข็งแกร่งสามารถกดราคาให้ลดลงอย่างรวดเร็ว ในขณะที่ผลผลิตพลังงานหมุนเวียนที่อ่อนแอลงจะเพิ่มความจำเป็นในการใช้โรงไฟฟ้าพลังความร้อนเพื่อรักษาสมดุล ทำให้ต้นทุนส่วนเพิ่มของถ่านหินที่สูงขึ้นขยายการปรับตัวขึ้นของราคา ดังนั้น แม้ว่าค่าเฉลี่ยรายสัปดาห์จะลดลง แต่ความผันผวนของราคารายวันยังคงเด่นชัด
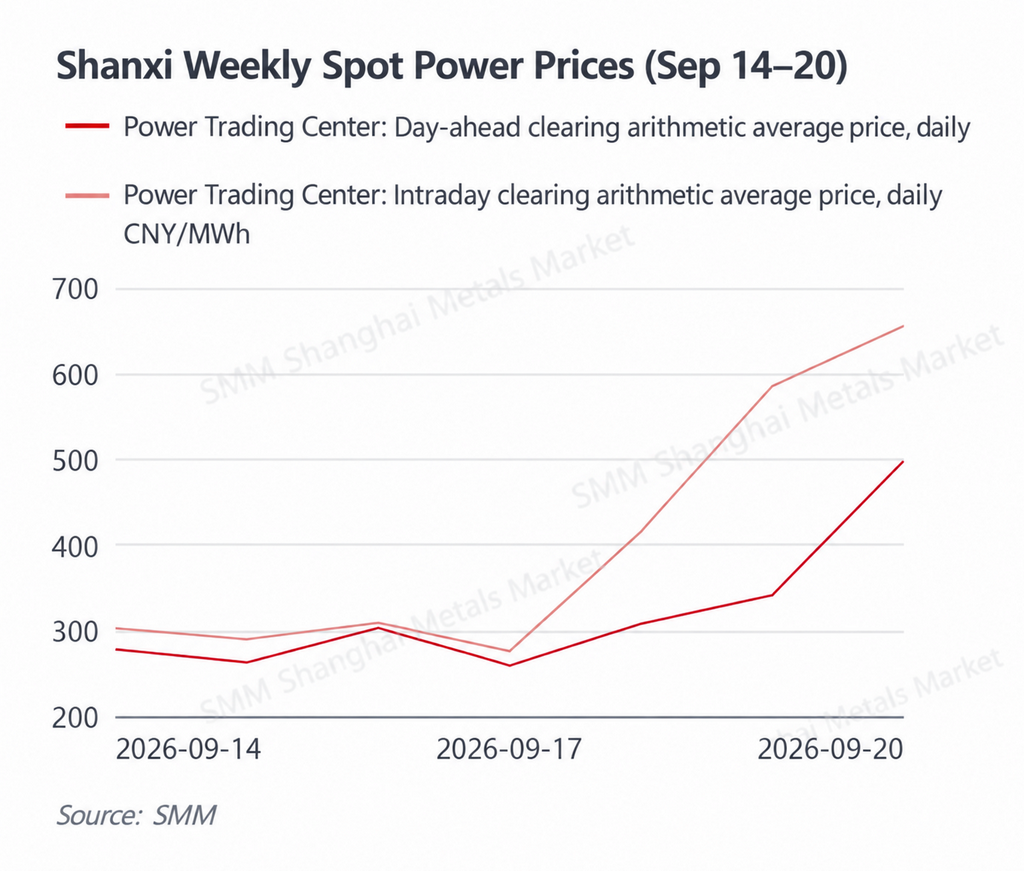
ชานซีแสดงราคาล่วงหน้ารายวันที่อ่อนตัวลง แต่ราคาระหว่างวันเพิ่มขึ้นอย่างรวดเร็วในช่วงปลายสัปดาห์ ซึ่งบ่งชี้ถึงการขยายตัวของความคลาดเคลื่อนระหว่างอุปสงค์และอุปทานแบบเรียลไทม์อย่างมีนัยสำคัญ ราคาเคลียร์ริงเฉลี่ยเลขคณิตล่วงหน้ารายวันของชานซียังคงอยู่ที่ประมาณ 260–310 หยวน/เมกะวัตต์ชั่วโมงเป็นส่วนใหญ่ในช่วงครึ่งแรกของสัปดาห์ จากนั้นเพิ่มขึ้นเป็น 341.27 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 19 กันยายน และพุ่งขึ้นเป็น 497.68 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 20 กันยายน ค่าเฉลี่ยรายสัปดาห์อยู่ที่ประมาณ 321.70 หยวน/เมกะวัตต์ชั่วโมง ลดลงประมาณ 6.3% จากสัปดาห์ก่อนหน้า อย่างไรก็ตาม ราคาระหว่างวันปรับตัวแข็งแกร่งขึ้นอย่างรวดเร็วกว่ามาก โดยอยู่ที่ประมาณ 276–309 หยวน/เมกะวัตต์ชั่วโมงในช่วงวันที่ 14–17 กันยายน จากนั้นเพิ่มขึ้นเป็น 416.01 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 18 กันยายน 585.20 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 19 กันยายน และ 655.58 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 20 กันยายน ทำให้ค่าเฉลี่ยรายสัปดาห์อยู่ที่ประมาณ 405.06 หยวน/เมกะวัตต์ชั่วโมง เพิ่มขึ้นประมาณ 15.3% เมื่อเทียบกับสัปดาห์ก่อนหน้า การขยายตัวอย่างรวดเร็วของส่วนต่างระหว่างราคาล่วงหน้ารายวันและราคาระหว่างวันในช่วงปลายสัปดาห์ชี้ให้เห็นว่าสภาพระบบจริงตึงตัวขึ้นอย่างมีนัยสำคัญเกินกว่าที่คาดไว้ในตารางการเดินเครื่องล่วงหน้ารายวันด้วยสัดส่วนการผลิตไฟฟ้าจากถ่านหินที่สูงในโครงสร้างการผลิตของมณฑลซานซี ราคาถ่านหินที่สูงขึ้นสามารถขยายความผันผวนของราคาระหว่างวันได้อีกเมื่อโหลด การส่งออก หรือการผลิตไฟฟ้าทางเลือกเบี่ยงเบนไปจากที่คาดการณ์
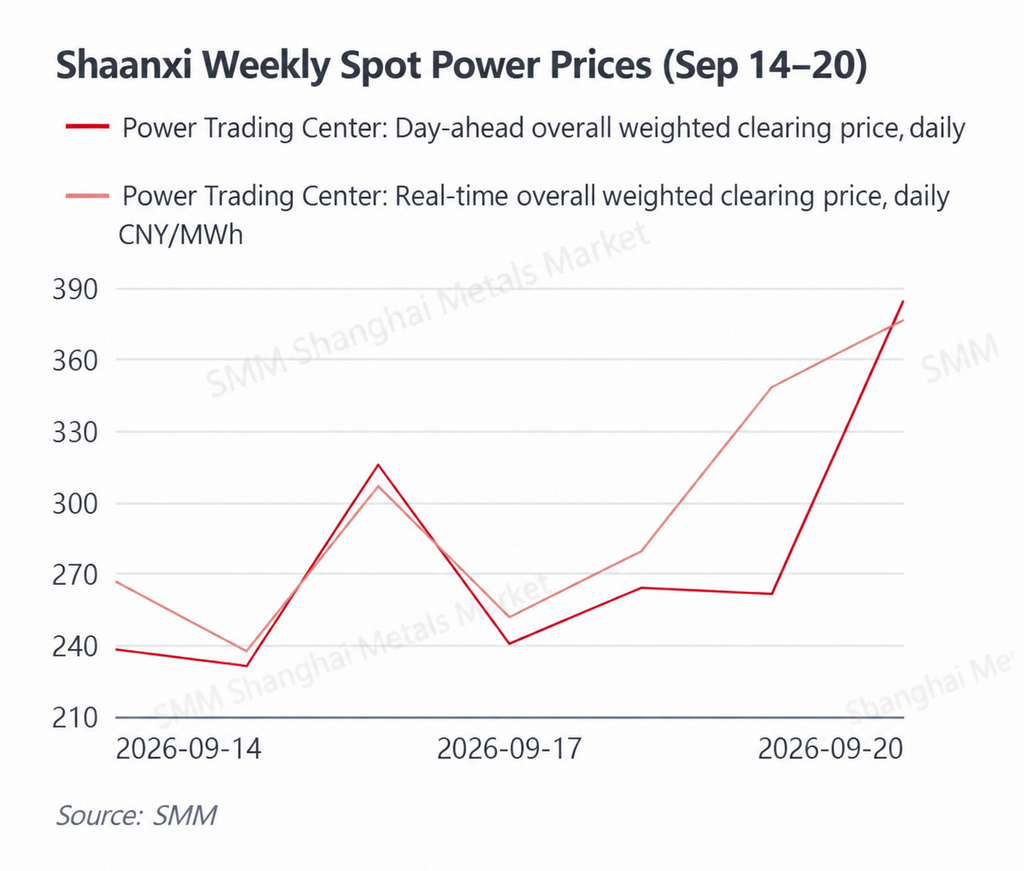
มณฑลส่านซีโดยรวมยังคงอ่อนแอ โดยมีการฟื้นตัวบ้างในช่วงสุดสัปดาห์แต่ไม่เพียงพอที่จะพลิกกลับการลดลงรายสัปดาห์ ราคาเคลียริ่งถัวเฉลี่ยถ่วงน้ำหนักโดยรวมของตลาดเดย์อะเฮดของส่านซียังคงอยู่ในช่วง 232–316 หยวน/เมกะวัตต์ชั่วโมงเป็นส่วนใหญ่ ก่อนจะปรับขึ้นเป็น 384.54 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 20 กันยายน ค่าเฉลี่ยรายสัปดาห์อยู่ที่ประมาณ 276.70 หยวน/เมกะวัตต์ชั่วโมง ลดลงประมาณ 12.0% เมื่อเทียบรายสัปดาห์ ราคาถัวเฉลี่ยถ่วงน้ำหนักโดยรวมแบบเรียลไทม์อยู่ที่ประมาณ 295.37 หยวน/เมกะวัตต์ชั่วโมง ลดลงประมาณ 17.6% จากสัปดาห์ก่อนหน้า ราคาเรียลไทม์ลดลงเหลือ 237.57 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 15 กันยายน ก่อนจะค่อย ๆ ฟื้นตัวเป็น 376.50 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 20 กันยายน เนื่องจากส่านซีมีสัดส่วนพลังงานหมุนเวียนค่อนข้างสูง ความผันผวนของการผลิตไฟฟ้าจากลมและแสงอาทิตย์ และการเปลี่ยนแปลงของการซื้อขายระหว่างมณฑลยังคงเป็นตัวแปรสำคัญในการกำหนดราคาระยะสั้น ต้นทุนถ่านหินที่สูงขึ้นเพียงอย่างเดียวไม่เพียงพอที่จะดันราคาเมื่อผลผลิตพลังงานหมุนเวียนแข็งแกร่งและสภาพระบบหลวม โดยราคาจะฟื้นตัวอย่างชัดเจนก็ต่อเมื่ออุปสงค์-อุปทานตึงตัวขึ้นในช่วงปลายสัปดาห์
โดยรวมแล้ว ตลาดสปอตระดับมณฑลมีความแตกต่างอย่างชัดเจนในสัปดาห์นี้ มณฑลซานตง กวางตุ้ง และเจียงซูมีจุดศูนย์กลางราคารายสัปดาห์ปรับสูงขึ้น เนื่องจากอุปสงค์จากความร้อนที่ยังคงแข็งแกร่งประกอบกับต้นทุนเชื้อเพลิงที่สูงขึ้น มองโกเลียในและส่านซีบันทึกค่าเฉลี่ยรายสัปดาห์ที่ลดลง เนื่องจากผลผลิตพลังงานหมุนเวียนและสภาพอุปสงค์-อุปทานที่ค่อนข้างหลวมกดดันราคา ซานซีแสดงความแตกต่างเชิงโครงสร้างที่ชัดเจนระหว่างราคาเดย์อะเฮดที่อ่อนแอกว่าและราคาระหว่างวันที่แข็งแกร่งขึ้นอย่างมาก เมื่ออุปสงค์ช่วงฤดูร้อนสูงสุดค่อย ๆ ลดลง การกำหนดราคาไฟฟ้าจึงพึ่งพาอุณหภูมิเพียงอย่างเดียวน้อยลง ขณะที่ผลผลิตพลังงานหมุนเวียน ความคลาดเคลื่อนของการคาดการณ์ กระแสไฟฟ้าระหว่างมณฑล และต้นทุนถ่านหินและก๊าซมีบทบาทสำคัญมากขึ้นเรื่อย ๆ ในการกำหนดราคาระยะสั้น
พลังงานปฐมภูมิ
14–20 กันยายน
ถ่านหินความร้อน: ราคา CCTD ทรงตัวในระดับสูง เนื่องจากอุปสงค์ตามฤดูกาลที่อ่อนแอแข่งขันกับความคาดหวังการเติมสต็อกก่อนวันหยุด
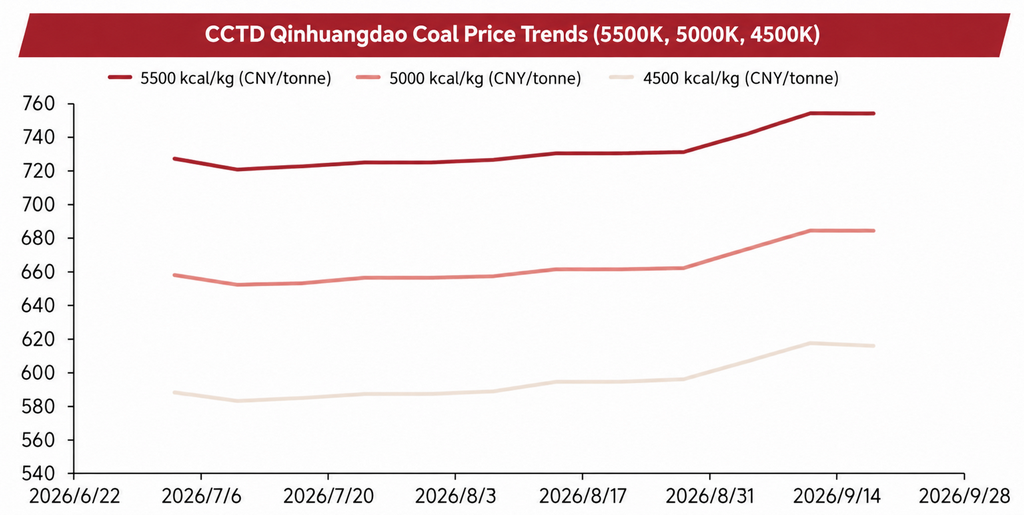
ณ วันที่ 18 กันยายน ถ่านหินความร้อน CCTD ฉินหวงเต่า 5,500 กิโลแคลอรีอยู่ที่ 754 หยวน/ตัน ไม่เปลี่ยนแปลงจากสัปดาห์ก่อนหน้าเกรด 5,000 กิโลแคลอรียังคงทรงตัวที่ 684 หยวนต่อตัน ในขณะที่เกรด 4,500 กิโลแคลอรีลดลง 1 หยวนต่อตันเหลือ 616 หยวนต่อตัน หลังจากที่เพิ่มขึ้นก่อนหน้านี้ ราคาถ่านหินที่ท่าเรือเข้าสู่ช่วงรวมตัวในระดับสูง โดยตลาดเปลี่ยนจากการเพิ่มขึ้นในทิศทางเดียวไปสู่การต่อสู้ระหว่างอุปสงค์และอุปทานที่สมดุลมากขึ้น
อุปทาน: การกำกับดูแลด้านความปลอดภัยในภูมิภาคผลิตถ่านหินหลักยังคงเข้มงวด และผลผลิตของบางเหมืองยังไม่กลับสู่ระดับปกติอย่างเต็มที่ ซึ่งยังจำกัดความยืดหยุ่นของอุปทานในระยะสั้น ในขณะเดียวกัน สภาพการขนส่งที่ดีขึ้นสนับสนุนการไหลเข้าสู่ท่าเรือทางเหนือที่สูงขึ้น เมื่อใกล้ถึงช่วงวันหยุดเทศกาลแห่งชาติและวันไหว้พระจันทร์ เหมืองบางแห่งที่ทำเป้าหมายการผลิตรายเดือนเสร็จสิ้นแล้วอาจลดผลผลิตชั่วคราว ในขณะที่ความคาดหวังเกี่ยวกับการบำรุงรักษาทางรถไฟ Daqin ส่งเสริมให้มีการขนส่งล่วงหน้า ดังนั้น สภาพแวดล้อมอุปทานในระยะใกล้จึงไม่น่าจะผ่อนคลายอย่างรวดเร็ว
อุปสงค์: ความต้องการไฟฟ้าช่วงฤดูร้อนสูงสุดกำลังสิ้นสุดลง และภาระไฟฟ้าในภาคเหนือเริ่มลดลง อย่างไรก็ตาม อากาศร้อนที่ยังคงอยู่ทางภาคตะวันออกและใต้ของจีนทำให้การเผาถ่านหินของโรงไฟฟ้าชายฝั่งยังคงแข็งแกร่ง ก่อนช่วงวันหยุด ผู้ผลิตไฟฟ้าบางรายยังเพิ่มการเติมสต็อก ในขณะที่ความต้องการสต็อกสำหรับฤดูหนาวในภาคเหนือเริ่มปรากฏขึ้น อย่างไรก็ตาม สต็อกของโรงไฟฟ้ายังคงเพียงพอ และการจัดซื้อยังคงเน้นที่การส่งมอบตามสัญญาระยะยาวและการซื้อเฉพาะจุดที่จำเป็น การยอมรับราคาสปอตสูงยังคงจำกัด ความต้องการจากภาคนอกพลังงานมีการปรับตัวดีขึ้นเล็กน้อยในบางอุตสาหกรรม แต่ยังไม่พัฒนาเป็นแหล่งความต้องการที่เพิ่มขึ้นอย่างยั่งยืน
สต็อก: สต็อกที่ท่าเรือยังคงต่ำหลังจากที่ลดลงก่อนหน้านี้ ในขณะที่สต็อกถ่านหินของโรงไฟฟ้ายังคงมี buffer ที่เพียงพอ ดังนั้น ตลาดยังคงแสดงโครงสร้าง "ทรัพยากรท่าเรือตึง สต็อกผู้ใช้ปลายทางเพียงพอ" ข้อจำกัดด้านความปลอดภัย การเติมสต็อกก่อนวันหยุด และความคาดหวังสำหรับการสต็อกฤดูหนาวสนับสนุนราคา แต่ความอ่อนแอของความต้องการตามฤดูกาลจำกัดการเพิ่มขึ้นต่อไป ดังนั้น ราคาถ่านหินความร้อนคาดว่าจะอยู่ในช่วงกว้างที่ระดับสูงในระยะใกล้ โดยให้ความสนใจกับการฟื้นตัวของการผลิต การไหลเข้าท่าเรือ และเวลาของการเติมสต็อกฤดูหนาวขนาดใหญ่
LNG: ราคาภายในประเทศยังคงเพิ่มขึ้นในขณะที่ต้นทุนนำเข้าลดลงจากจุดสูงสุดต้นสัปดาห์ ทำให้ต้นทุนการผลิตไฟฟ้าจากก๊าซในกวางตุ้งได้รับการสนับสนุนอย่างดี
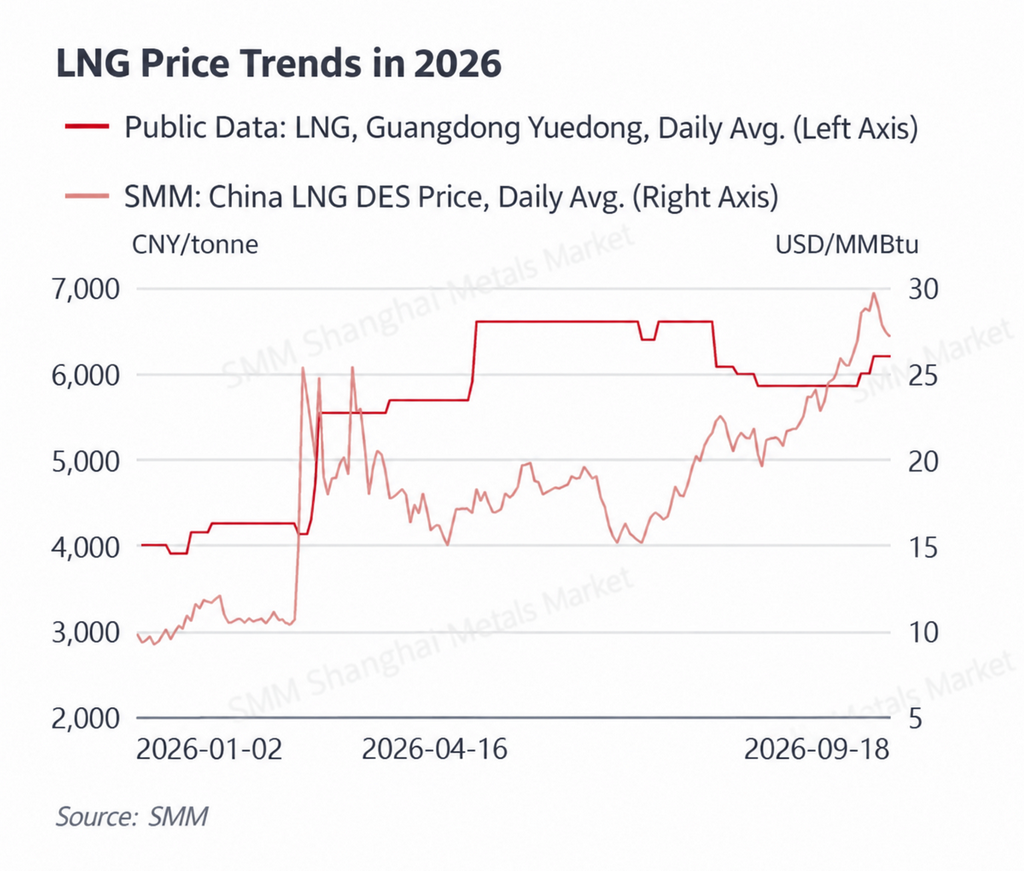
ณ วันที่ 18 กันยายน ราคา LNG เฉลี่ยในกวางตุ้งตะวันออกยังคงอยู่ที่ 6,205 หยวนต่อตัน เพิ่มขึ้น 200 หยวนต่อตันจาก 6,005 หยวนต่อตันในสัปดาห์ก่อนหน้า ในขณะเดียวกัน ราคา LNG ที่มาถึงของ SMM China แสดงรูปแบบการเพิ่มขึ้นและลดลงอย่างชัดเจน ราคาขึ้นถึง 29.74 ดอลลาร์สหรัฐ/MMBtu ในวันที่ 14 กันยายน ก่อนลดลงเหลือ 28.94 ดอลลาร์สหรัฐ/MMBtu ในวันที่ 15 กันยายน, 27.81 ดอลลาร์สหรัฐ/MMBtu ในวันที่ 16 กันยายน, 27.38 ดอลลาร์สหรัฐ/MMBtu ในวันที่ 17 กันยายน และ 27.19 ดอลลาร์สหรัฐ/MMBtu ในวันที่ 18 กันยายน แม้ว่าจะมีการปรับตัวจากจุดสูงสุดของสัปดาห์ แต่ต้นทุน LNG นำเข้ายังคงสูง
อุปทาน: การเพิ่มขึ้นของต้นทุน feedgas ภายในประเทศก่อนหน้านี้ทำให้ต้นทุนการผลิตของโรงงาน LNG ในภูมิภาคผลิตหลักเช่นภาคตะวันตกเฉียงเหนือสูงขึ้น การบำรุงรักษาที่บางโรงงานยังจำกัดความยืดหยุ่นของอุปทานในระยะสั้นและลดความเต็มใจของผู้ผลิตที่จะลดราคาสินค้า ต้นทุน LNG นำเข้าลดลงหลังจากที่เพิ่มขึ้นอย่างรวดเร็วก่อนหน้านี้ แต่การเพิ่มขึ้นก่อนหน้านี้ยังส่งผลต่อตลาดภายในประเทศชายฝั่ง ทำให้ราคา LNG ในกวางตุ้งและภูมิภาคชายฝั่งอื่นๆ คงที่ค่อนข้างแข็งแกร่ง
อุปสงค์: ความต้องการ LNG ยังไม่มีการฟื้นตัวอย่างกว้างขวาง ผู้ใช้ในภาคอุตสาหกรรมยังคงระมัดระวังกับราคาที่สูงขึ้น แต่เศรษฐศาสตร์ที่ดีขึ้นสำหรับยานพาหนะที่ใช้ LNG และความคาดหวังของการสร้างสต็อกฤดูใบไม้ร่วงและฤดูหนาวให้การสนับสนุนเพิ่มเติมบางส่วน ในกวางตุ้ง อากาศร้อนที่ยังคงอยู่ยังรักษาความต้องการไฟฟ้าจากก๊าซในระดับหนึ่ง ด้วยราคา LNG ในกวางตุ้งตะวันออกที่ 6,205 หยวนต่อตัน ต้นทุนการผลิตส่วนเพิ่มของหน่วยก๊าซเพิ่มขึ้นอีก ให้การสนับสนุนต้นทุนที่แข็งแกร่งขึ้นต่อราคาไฟฟ้าสปอตในช่วงภาระสูง ราคา LNG ภายในประเทศคาดว่าจะยังคงสูงในระยะใกล้ โดยอัตราการลดลงของอุณหภูมิ การฟื้นตัวของอุปทานจากโรงงาน liquefaction และการสร้างสต็อกฤดูหนาวยังคงเป็นตัวแปรสำคัญ
สภาพอากาศย้อนหลัง
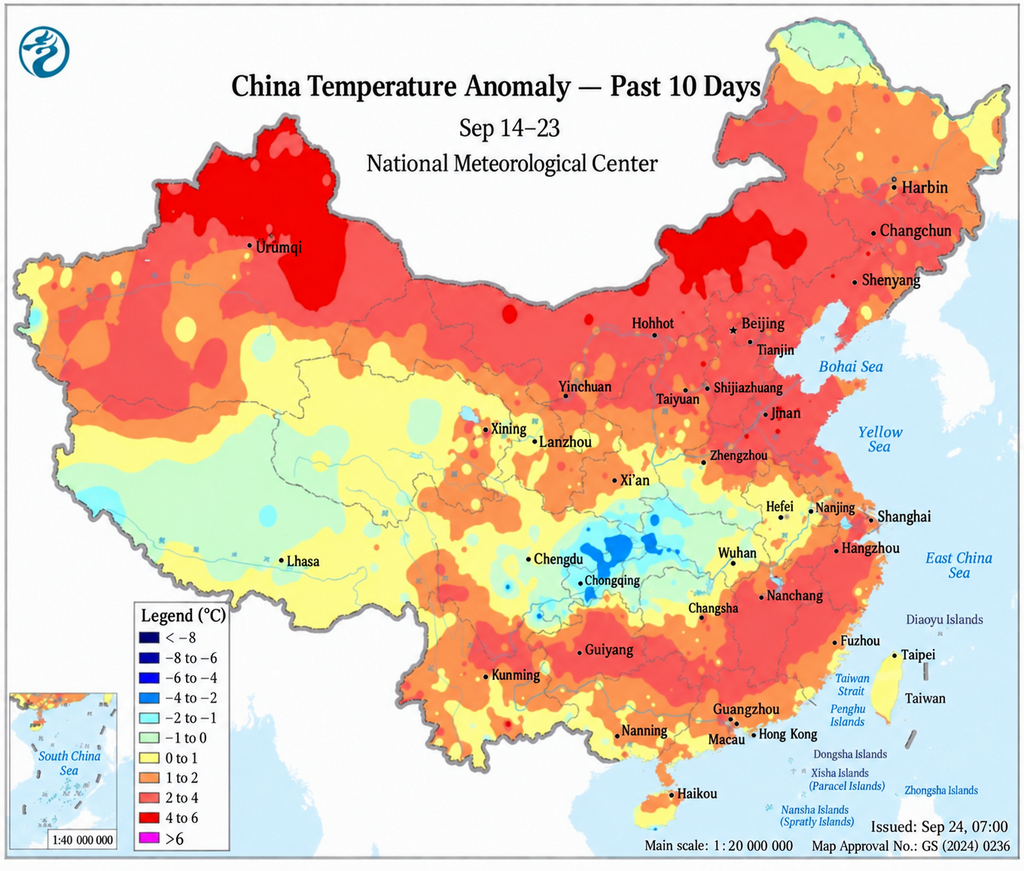
ระหว่างวันที่ 14-20 กันยายน อุณหภูมิทั่วประเทศจีนสูงกว่าค่าเฉลี่ยตามฤดูกาล โดยรูปแบบความร้อนปลายฤดูร้อนยังคงเด่นชัด การเคลื่อนตัวของอากาศเย็นในตอนแรกยังอ่อนแอ ในขณะที่ส่วนใหญ่ของภาคกลางและตะวันออกของจีนมีสภาพอากาศแจ่มใสและอบอุ่น ภาคใต้ของจีนยังคงร้อนเป็นพิเศษ โดยอุณหภูมิสูงสุดในบางส่วนของกวางตุ้งตอนกลางและตอนเหนือถึง 35-36°C บางพื้นที่ของชานตงถึงประมาณ 33°C ในขณะที่เจียงซูส่วนใหญ่มีอุณหภูมิสูงสุดที่ 29-31°C
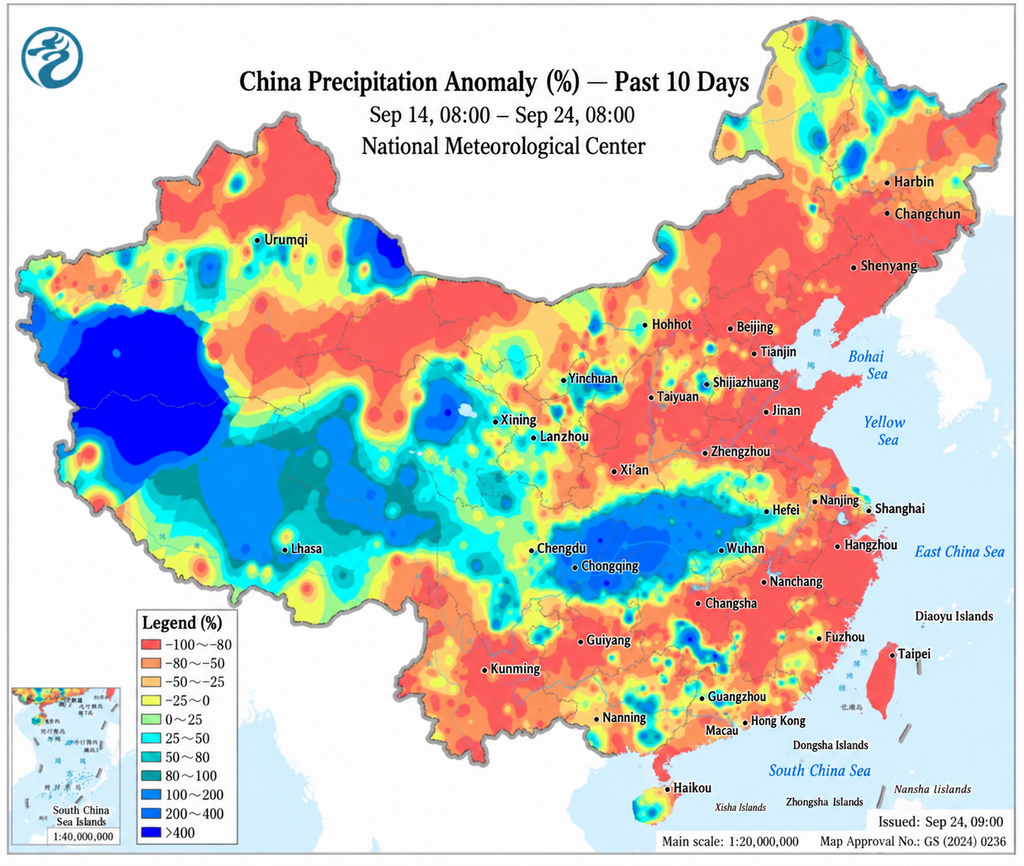
จากวันที่ 19 กันยายนเป็นต้นไป มวลอากาศเย็นอ่อนเริ่มเคลื่อนตัวไปทางตะวันออกจากภาคตะวันตกเฉียงเหนือของจีน นำไปสู่การลดลงของอุณหภูมิประมาณ 4-6°C ในบางส่วนของภาคตะวันตกเฉียงเหนือ ภาคเหนือตอนเหนือและภาคตะวันออกเฉียงเหนือของจีน และค่อยๆ ทำให้ความต้องการไฟฟ้าในภาคเหนืออ่อนแอลง ฝนยังคงตกค่อนข้างบ่อยในภาคตะวันตกเฉียงใต้และบางส่วนของภาคตะวันตกของจีน แม้ว่าปริมาณน้ำฝนสะสมจะจำกัดทั่วไป ไต้ฝุ่น Dujuan พายุลูกที่ 25 ของฤดูกาล เกิดขึ้นเหนือมหาสมุทรแปซิฟิกตะวันตกเฉียงเหนือในวันที่ 16 กันยายน แต่ยังคงอยู่ห่างจากชายฝั่งและมีผลกระทบโดยตรงต่อตลาดไฟฟ้าชายฝั่งของจีนจำกัด
โดยรวมแล้ว ผลกระทบจากสภาพอากาศยังคงเป็นภูมิภาคสูง ความอบอุ่นที่ยังคงอยู่ในภาคตะวันออกและใต้ของจีนช่วยรักษาความต้องการทำความเย็นในชานตง กวางตุ้งและเจียงซู ในขณะที่สภาพอากาศที่เย็นกว่าในภาคเหนือทำให้ภาระไฟฟ้าอ่อนแอลงในปลายสัปดาห์ เมื่อการเคลื่อนตัวของอากาศเย็นบ่อยขึ้นในปลายเดือนกันยายน การสนับสนุนโดยตรงจากอุณหภูมิต่อราคาไฟฟ้าคาดว่าจะอ่อนแอลง ในขณะที่ผลผลิตลมและแสงอาทิตย์และการเบี่ยงเบนของพยากรณ์ภาระระยะสั้นมีแนวโน้มที่จะมีความสำคัญมากขึ้น
II. ความคืบหน้าสำคัญในตลาดไฟฟ้าของจีน
ในวันที่ 15 กันยายน East China Energy Regulatory Bureau, Anhui Provincial Development and Reform Commission และ Anhui Provincial Energy Administration ร่วมกันออกกฎการดำเนินงานสำหรับตลาดบริการเสริมการปรับความถี่ไฟฟ้าอันฮุย (ทดลอง) (East China Energy Regulation Market [2026] ฉบับที่ 87) กฎดังกล่าวขยายการมีส่วนร่วมของทรัพยากรที่มีความยืดหยุ่นมากขึ้น ใช้ช่วงการประมูลระยะทางการปรับความถี่ที่ 1-6 หยวนต่อเมกะวัตต์ และจัดตั้งกลไกการแบ่งปันต้นทุนที่ผู้ใช้เชิงพาณิชย์และอุตสาหกรรมปัจจุบันแบกรับ 90% ของต้นทุนบริการเสริมการปรับความถี่ที่เกี่ยวข้อง หลังจากเปิดตัวตลาดไฟฟ้าสปอตของอันฮุยอย่างเป็นทางการ กรอบการปรับความถี่ที่แก้ไขเพิ่มเติมขยายศักยภาพสำหรับการจัดเก็บพลังงานและทรัพยากรที่มีความยืดหยุ่นอื่นๆ ในการรวมรายได้จากตลาดสปอตและบริการเสริม
ในวันที่ 16 กันยายน Liaoning Provincial Department of Industry and Information Technology เปิดเผยกฎการดำเนินงานตลาดไฟฟ้าหลiaoหนิง (เวอร์ชัน 5.0, ร่างสำหรับความคิดเห็น) การแก้ไขเตรียมขึ้นบนพื้นฐานของการทดลองการชำระเงินตลาดสปอตอย่างต่อเนื่องของเหลียวหนิงและอัปเดตกฎเวอร์ชัน 4.0 ก่อนหน้านี้ ร่างดังกล่าวพัฒนากรอบตลาดต่อไปในขณะที่เหลียวหนิงมุ่งสู่ระบบตลาดสปอตที่ครอบคลุมมากขึ้น
ในวันที่ 17 กันยายน Shanghai Power Exchange กระจายร่างของ East China Energy Regulatory Bureauกฎการดำเนินงานสำหรับตลาดบริการเสริมการปรับความถี่ไฟฟ้าซ่างไห่ (ทดลอง) เพื่อรับฟังความคิดเห็นจากสาธารณะ ตลาดที่เสนอจะใช้ระยะทางการปรับความถี่เป็นผลิตภัณฑ์การซื้อขายภายใต้กลไกราคาเดียวที่อิงตามประสิทธิภาพ โดยมีช่วงการประมูลที่ 3-15 หยวนต่อเมกะวัตต์ และโครงสร้าง "การประมูลล่วงหน้า การชำระเงินภายในวัน การส่งจริงเวลา" สิ่งอำนวยความสะดวกการจัดเก็บพลังงานใหม่และทรัพยากรที่มีความยืดหยุ่นอื่นๆ จะมีสิทธิ์เข้าร่วมตามข้อกำหนดที่เสนอ สำหรับซ่างไห่ กริดศูนย์กลางภาระหลัก กลไกดังกล่าวจะสร้างช่องทางตลาดเพิ่มเติมสำหรับการทำรายได้จากความยืดหยุ่นระยะสั้น
ในวันที่ 17 กันยายน Shanxi Energy Regulatory Office รายงานการดำเนินการบังคับใช้กับผู้เข้าร่วมตลาด 29 รายสำหรับการละเมิดการประมูลประสานงาน โดยใช้แพลตฟอร์มกำกับดูแลดิจิทัล ผู้กำกับดูแลระบุกรณีการประมูลประสานงานที่น่าสงสัย 8 กรณีที่เกี่ยวข้องกับผู้ใช้ขายส่งหนึ่งราย ผู้ค้าไฟฟ้าหกราย และผู้ผลิตไฟฟ้า 22 ราย ใบแจ้งการแก้ไขถูกส่งถึงบริษัททั้งหมด 29 แห่ง ในขณะที่ผู้ผลิตไฟฟ้าสองรายที่ละเมิดซ้ำๆ ถูกสอบสวนอย่างเป็นทางการสำหรับบทลงโทษทางปกครอง คดีนี้เน้นย้ำการเปลี่ยนไปสู่การตรวจสอบพฤติกรรมการซื้อขายที่ขับเคลื่อนด้วยข้อมูลบ่อยขึ้นเมื่อการดำเนินงานตลาดสปอตเติบโตเต็มที่
ในวันที่ 18 กันยายน National Development and Reform Commission, National Energy Administration และ National Mine Safety Administration ร่วมกันดำเนินมาตรการเพื่อสนับสนุนการผลิตและจัดหาถ่านหินที่ปลอดภัยและมั่นคง ภูมิภาคและองค์กรผลิตถ่านหินได้รับคำสั่งให้เร่งการกลับมาดำเนินการและทำให้การผลิตเป็นปกติในขณะที่รักษามาตรฐานความปลอดภัย เสริมสร้างการปฏิบัติตามสัญญาถ่านหินความร้อนระยะกลางและระยะยาว ใช้ประโยชน์จากถ่านหินนำเข้าได้อย่างเหมาะสม และก้าวหน้าความสามารถการผลิตทดแทน มาตรการดังกล่าวปรับปรุงแนวโน้มสำหรับอุปทานถ่านหิน แม้ว่าการฟื้นตัวของผลผลิตจริงจะใช้เวลา ซึ่งหมายความว่าการสนับสนุนต้นทุนที่ราคาถ่านหินให้กับการผลิตความร้อนไม่น่าจะหายไปทันที