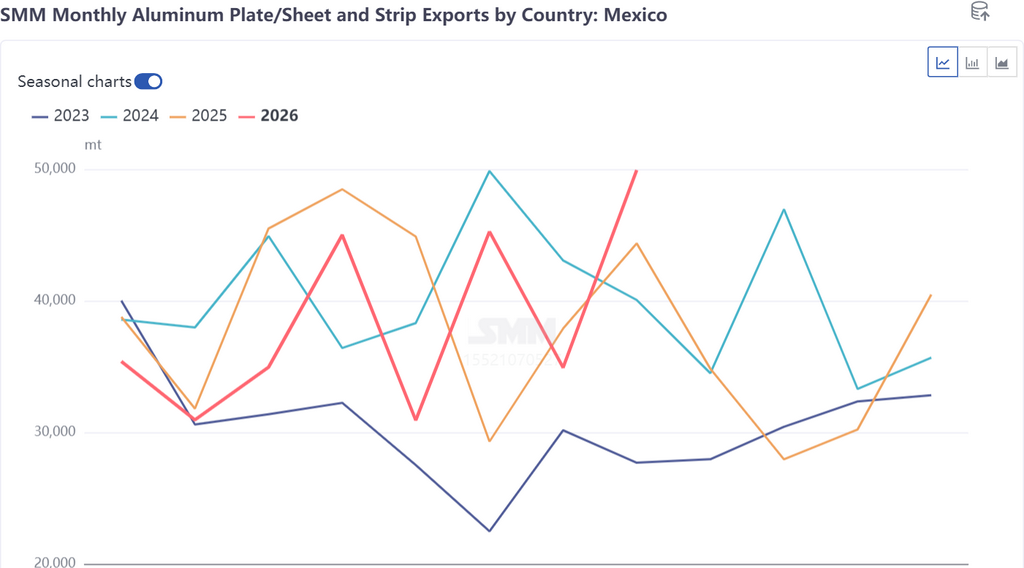
ในเชิงภูมิภาค อเมริกาเหนือ (สหรัฐฯ + แคนาดา + เม็กซิโก) แซงหน้าเอเชียตะวันออกเฉียงใต้ขึ้นเป็นภูมิภาคส่งออกอันดับหนึ่งในเดือนสิงหาคมด้วยส่วนแบ่ง 23.9% โดยได้แรงหนุนหลักจากการเพิ่มขึ้นอย่างแข็งแกร่ง +43.0% จากเม็กซิโก ส่วนแบ่งของเอเชียตะวันออกเฉียงใต้ปรับลงมาที่ 23.7% ขณะที่ตะวันออกกลางและยุโรปต่างปรับลง 15.4% เป็นสาเหตุหลักของการลดลงรายเดือนโดยรวม เมื่อแยกตามประเทศ เม็กซิโกพุ่งขึ้นเป็นอันดับหนึ่งด้วยปริมาณ 49,934 เมตริกตัน เพิ่มขึ้น 43.0% MoM เป็นแรงขับเคลื่อนการเติบโตหลักในเดือนสิงหาคม ขณะเดียวกันการส่งออกไปสหรัฐฯ ลดลงอย่างรวดเร็วจาก 16,240 เมตริกตันในเดือนกรกฎาคมเหลือ 7,192 เมตริกตัน (-55.7%)
การส่งออกของเม็กซิโกในเดือนสิงหาคมพุ่งขึ้น 43.0% MoM ขึ้นเป็นอันดับหนึ่ง แต่การพุ่งขึ้นนี้ไม่ได้เกิดจากการขยายตัวของอุปสงค์ แต่เป็นการเร่งดำเนินการล่วงหน้าอย่างเข้มข้นท่ามกลางความคาดหวังต่อมาตรการภาษีรอบใหม่ต่อจีน ตั้งแต่ปี 2026 ภาษีของเม็กซิโกต่อจีนเพิ่มขึ้นเป็นสามระยะ: เริ่มตั้งแต่เดือนมกราคม มีการจัดเก็บภาษี 10%-50% กับรายการภาษีประมาณ 1,463 รายการจากประเทศที่ไม่มีข้อตกลงการค้าเสรี เมื่อวันที่ 24 เมษายน มีการจัดเก็บภาษีเพิ่มเติม 5%-35% กับรายการภาษี 185 รายการ และเมื่อวันที่ 18 สิงหาคม Bloomberg รายงานว่าเม็กซิโกกำลังพิจารณาข้อจำกัดทางการค้าเพิ่มเติมต่อเหล็ก รถยนต์ และผลิตภัณฑ์อื่น ๆ โดยกระทรวงเศรษฐกิจยืนยันการหารือกับภาคเอกชน สิ่งนี้จุดชนวนความคาดหวังการขึ้นภาษี ผู้ส่งออกเร่งจัดส่งก่อนภาษีมีผลบังคับใช้ และผู้นำเข้าเม็กซิโกเร่งสต็อกสินค้าล่วงหน้าก่อนการขึ้นภาษีการส่งออกเดือนสิงหาคมจึงพุ่งขึ้นแบบเป็นจังหวะ สวนทางกับแนวโน้มในประเทศที่ลดลง 3.3% เมื่อเทียบรายเดือน โดยส่วนแบ่งของเม็กซิโกกระโดดจาก 10.9% ในเดือนกรกฎาคมเป็น 16.0% เมื่อมองในระยะยาว การส่งออกสะสมไปเม็กซิโกช่วงมกราคม-สิงหาคมรวม 307,304 ตัน ลดลง 4.3% เมื่อเทียบรายปี ต่ำกว่าการส่งออกรวม (+19.2%) อยู่ 23 จุดเปอร์เซ็นต์ การที่ยอดสะสมลดลงแต่ยอดรายเดือนพุ่งขึ้นพร้อมกันนี้ เป็นผลจากแรงต้านสองทิศทาง คือ การกดดันจากภาษีศุลกากรในครึ่งปีแรก และการเร่งนำเข้าก่อนความคาดหมายใหม่ในเดือนสิงหาคม
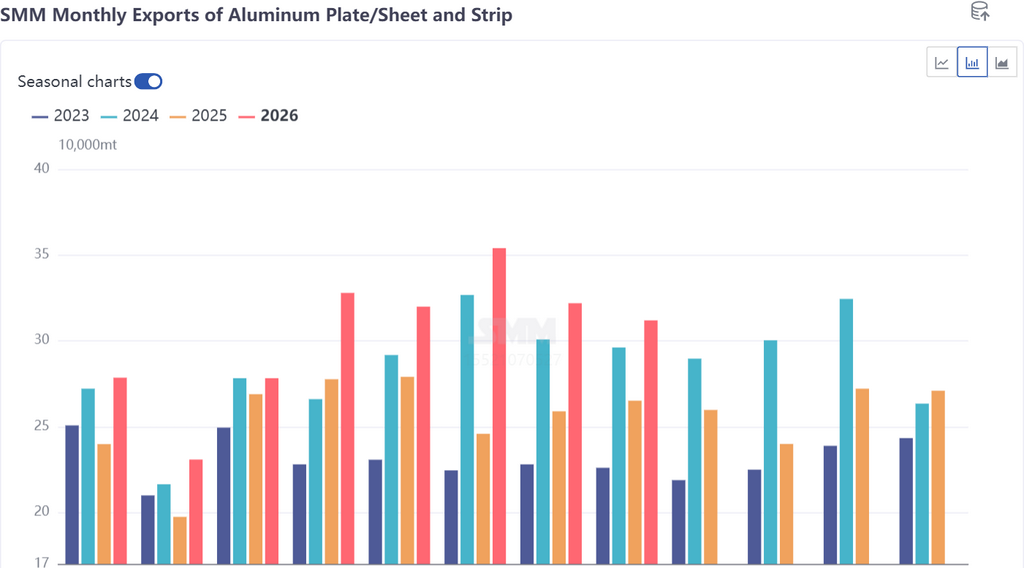
เมื่อมองไปครึ่งปีหลัง การส่งออกไปสหรัฐฯ จะปรับลงสู่ระดับต่ำ และส่วนต่างราคา SHFE/LME ที่กว้างขึ้นจะยังกดดันคำสั่งซื้อใหม่ต่อไป คาดว่าการส่งออกจะลดลงอีกตั้งแต่เดือนกันยายน โดยค่าเฉลี่ยรายเดือนในไตรมาส 4 จะอยู่ในช่วง 260,000-300,000 ตัน จากฐานที่แข็งแกร่งช่วงมกราคม-สิงหาคมที่ 2.427 ล้านตัน และสมมติประมาณการเป็นกลางสำหรับเดือนกันยายน-ธันวาคม (เฉลี่ยเดือนละ 270,000 ตัน รวมสี่เดือนประมาณ 1.08 ล้านตัน) ปริมาณส่งออกทั้งปียังคาดว่าจะแตะ 3.45-3.6 ล้านตัน สูงกว่า 3.07 ล้านตันในปี 2025 และมีแนวโน้มแซงระดับ 3.43 ล้านตันในปี 2024 เมื่อแยกตามตลาด ผลการเร่งนำเข้าของเม็กซิโกน่าจะยังอยู่ไปจนถึงราวการเจรจารอบที่สี่ระหว่างสหรัฐฯ-เม็กซิโกที่วอชิงตัน (ปลายเดือนกันยายน) โดยการส่งออกไปเม็กซิโกในเดือนกันยายนคาดว่าจะยังทรงตัวสูงที่ 45,000-50,000 ตัน เมื่อเข้าสู่ไตรมาส 4 หากกรอบข้อตกลงสหรัฐฯ-เม็กซิโกสรุปได้ในช่วงปลายปี และเม็กซิโกเก็บภาษีสูงกับเหล็กและอะลูมิเนียมจีนภายใต้มาตรา 232 การส่งออกไปเม็กซิโกจะเผชิญแรงกดดันอย่างมาก โดยค่าเฉลี่ยรายเดือนอาจปรับลงมาอยู่ที่ 30,000-35,000 ตัน ในระยะกลางและระยะยาว ฐานอุปสงค์จาก nearshoring ของเม็กซิโกยังคงอยู่ แต่ช่องทาง “ส่งผ่านเม็กซิโกไปสหรัฐฯ” กำลังถูกปิดกั้นมากขึ้นเรื่อย ๆ ด้วยกฎ melt-and-pour ประกอบกับกำแพงภาษีที่สูงขึ้น ส่วนแบ่งของแผ่น/แถบอะลูมิเนียมจีนในเม็กซิโกมีแนวโน้มลดลง โดยการส่งออกจะพึ่งพาอุปสงค์แท้จริงจากกระบวนการแปรรูปในเม็กซิโกมากขึ้น