การส่งออกแผ่น/แผ่นและแถบอะลูมิเนียมเดือนสิงหาคมปรับตัวลดลงในอัตราที่แคบลงเมื่อเทียบรายเดือน เม็กซิโกแซงหน้าสหรัฐฯ ขึ้นเป็นจุดหมายปลายทางอันดับหนึ่ง

เผยแพร่แล้ว: Sep 24, 2026 15:43 (GMT+8)
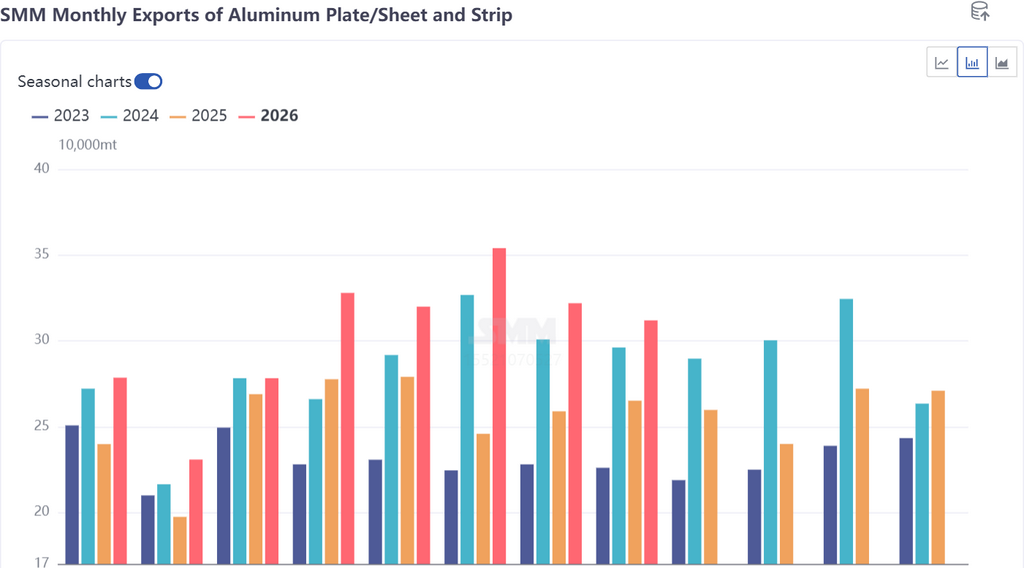
ข้อมูลศุลกากรระบุว่า การส่งออกแผ่นอะลูมิเนียมและแถบอะลูมิเนียมของจีนรวมอยู่ที่ 31.19 ล้านตันในเดือนสิงหาคม 2569 ลดลง 3.3% เมื่อเทียบรายเดือน (ลดลง 1.07 ล้านตันจาก 322,700 ตันในเดือนกรกฎาคม) และเพิ่มขึ้น 17.7% เมื่อเทียบรายปี นับเป็นการลดลงติดต่อกันเป็นเดือนที่สองหลังจากการปรับตัวลง 9.0% เมื่อเทียบรายเดือนในเดือนกรกฎาคม แต่จังหวะการลดลงชะลอตัวลงอย่างเห็นได้ชัด โดยการส่งออกโดยรวมยังคงอยู่ในระดับสูงเป็นประวัติการณ์
ข้อมูลศุลกากรแสดงให้เห็นว่าการส่งออกแผ่น/แถบอะลูมิเนียมของจีนรวม 31.19 เมตริกตันในเดือนสิงหาคม 2026 ลดลง 3.3% MoM (ลดลง 1.07 เมตริกตันจาก 322,700 เมตริกตันในเดือนกรกฎาคม) และเพิ่มขึ้น 17.7% YoY นับเป็นการลดลงติดต่อกันเป็นเดือนที่สองหลังจากการปรับตัวลง 9.0% MoM ในเดือนกรกฎาคม แต่จังหวะการลดลงแคบลงอย่างเห็นได้ชัด โดยการส่งออกโดยรวมยังคงอยู่ในระดับสูงเป็นประวัติการณ์ ในเดือนมกราคม-สิงหาคม การส่งออกแผ่น/แถบอะลูมิเนียมสะสมของจีนอยู่ที่ 2.427 ล้านเมตริกตัน เพิ่มขึ้น 19.3% YoY โดยศูนย์กลางการส่งออกขยับสูงขึ้นอย่างเป็นระบบเมื่อเทียบกับช่วงเดียวกันของปีก่อน เมื่อพิจารณาแนวโน้มการส่งออกรายเดือน การส่งออกแผ่น/แถบอะลูมิเนียมเพิ่มขึ้นอย่างเห็นได้ชัดตั้งแต่เดือนเมษายน 2026 แตะจุดสูงสุดในเดือนพฤษภาคม-มิถุนายน (354,544 เมตริกตันในเดือนมิถุนายน) และเข้าสู่ช่องทางการปรับตัวลงระดับสูงในเดือนกรกฎาคม-สิงหาคม ปริมาณ 311,931 เมตริกตันในเดือนสิงหาคมคิดเป็น 88% ของจุดสูงสุดในเดือนมิถุนายน แต่ยังสูงกว่าช่วงเดียวกันของปีก่อน (265,096 เมตริกตัน) ถึง 18%

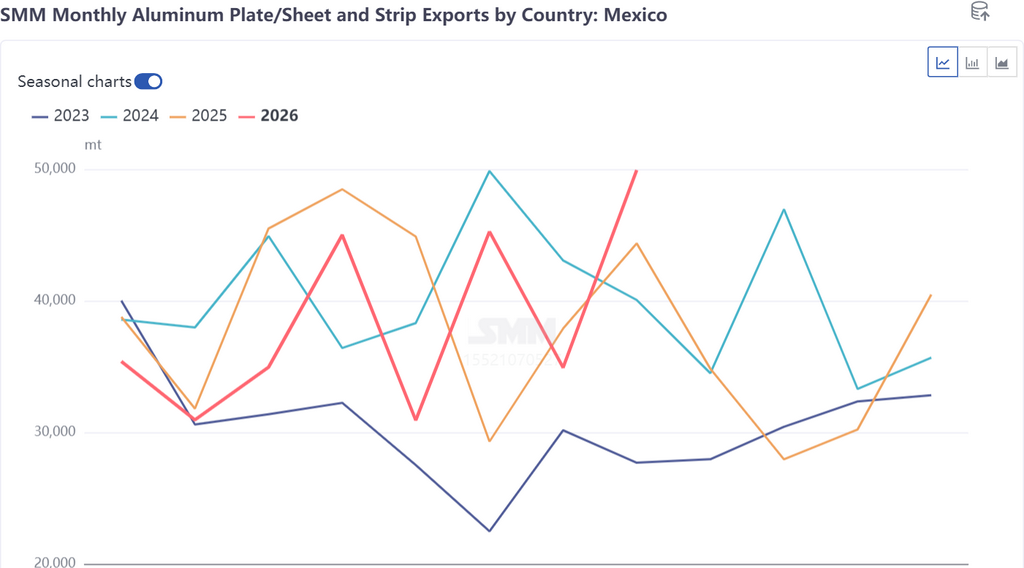
ในเชิงภูมิภาค อเมริกาเหนือ (สหรัฐฯ + แคนาดา + เม็กซิโก) แซงหน้าเอเชียตะวันออกเฉียงใต้ขึ้นเป็นภูมิภาคส่งออกอันดับหนึ่งในเดือนสิงหาคมด้วยส่วนแบ่ง 23.9% โดยได้แรงหนุนหลักจากการเพิ่มขึ้นอย่างแข็งแกร่ง +43.0% จากเม็กซิโก ส่วนแบ่งของเอเชียตะวันออกเฉียงใต้ปรับลงมาที่ 23.7% ขณะที่ตะวันออกกลางและยุโรปต่างปรับลง 15.4% เป็นสาเหตุหลักของการลดลงรายเดือนโดยรวม เมื่อแยกตามประเทศ เม็กซิโกพุ่งขึ้นเป็นอันดับหนึ่งด้วยปริมาณ 49,934 เมตริกตัน เพิ่มขึ้น 43.0% MoM เป็นแรงขับเคลื่อนการเติบโตหลักในเดือนสิงหาคม ขณะเดียวกันการส่งออกไปสหรัฐฯ ลดลงอย่างรวดเร็วจาก 16,240 เมตริกตันในเดือนกรกฎาคมเหลือ 7,192 เมตริกตัน (-55.7%)

การส่งออกของเม็กซิโกในเดือนสิงหาคมพุ่งขึ้น 43.0% MoM ขึ้นเป็นอันดับหนึ่ง แต่การพุ่งขึ้นนี้ไม่ได้เกิดจากการขยายตัวของอุปสงค์ แต่เป็นการเร่งดำเนินการล่วงหน้าอย่างเข้มข้นท่ามกลางความคาดหวังต่อมาตรการภาษีรอบใหม่ต่อจีน ตั้งแต่ปี 2026 ภาษีของเม็กซิโกต่อจีนเพิ่มขึ้นเป็นสามระยะ: เริ่มตั้งแต่เดือนมกราคม มีการจัดเก็บภาษี 10%-50% กับรายการภาษีประมาณ 1,463 รายการจากประเทศที่ไม่มีข้อตกลงการค้าเสรี เมื่อวันที่ 24 เมษายน มีการจัดเก็บภาษีเพิ่มเติม 5%-35% กับรายการภาษี 185 รายการ และเมื่อวันที่ 18 สิงหาคม Bloomberg รายงานว่าเม็กซิโกกำลังพิจารณาข้อจำกัดทางการค้าเพิ่มเติมต่อเหล็ก รถยนต์ และผลิตภัณฑ์อื่น ๆ โดยกระทรวงเศรษฐกิจยืนยันการหารือกับภาคเอกชน สิ่งนี้จุดชนวนความคาดหวังการขึ้นภาษี ผู้ส่งออกเร่งจัดส่งก่อนภาษีมีผลบังคับใช้ และผู้นำเข้าเม็กซิโกเร่งสต็อกสินค้าล่วงหน้าก่อนการขึ้นภาษีการส่งออกเดือนสิงหาคมจึงพุ่งขึ้นแบบเป็นจังหวะ สวนทางกับแนวโน้มในประเทศที่ลดลง 3.3% เมื่อเทียบรายเดือน โดยส่วนแบ่งของเม็กซิโกกระโดดจาก 10.9% ในเดือนกรกฎาคมเป็น 16.0% เมื่อมองในระยะยาว การส่งออกสะสมไปเม็กซิโกช่วงมกราคม-สิงหาคมรวม 307,304 ตัน ลดลง 4.3% เมื่อเทียบรายปี ต่ำกว่าการส่งออกรวม (+19.2%) อยู่ 23 จุดเปอร์เซ็นต์ การที่ยอดสะสมลดลงแต่ยอดรายเดือนพุ่งขึ้นพร้อมกันนี้ เป็นผลจากแรงต้านสองทิศทาง คือ การกดดันจากภาษีศุลกากรในครึ่งปีแรก และการเร่งนำเข้าก่อนความคาดหมายใหม่ในเดือนสิงหาคม
เมื่อมองไปครึ่งปีหลัง การส่งออกไปสหรัฐฯ จะปรับลงสู่ระดับต่ำ และส่วนต่างราคา SHFE/LME ที่กว้างขึ้นจะยังกดดันคำสั่งซื้อใหม่ต่อไป คาดว่าการส่งออกจะลดลงอีกตั้งแต่เดือนกันยายน โดยค่าเฉลี่ยรายเดือนในไตรมาส 4 จะอยู่ในช่วง 260,000-300,000 ตัน จากฐานที่แข็งแกร่งช่วงมกราคม-สิงหาคมที่ 2.427 ล้านตัน และสมมติประมาณการเป็นกลางสำหรับเดือนกันยายน-ธันวาคม (เฉลี่ยเดือนละ 270,000 ตัน รวมสี่เดือนประมาณ 1.08 ล้านตัน) ปริมาณส่งออกทั้งปียังคาดว่าจะแตะ 3.45-3.6 ล้านตัน สูงกว่า 3.07 ล้านตันในปี 2025 และมีแนวโน้มแซงระดับ 3.43 ล้านตันในปี 2024 เมื่อแยกตามตลาด ผลการเร่งนำเข้าของเม็กซิโกน่าจะยังอยู่ไปจนถึงราวการเจรจารอบที่สี่ระหว่างสหรัฐฯ-เม็กซิโกที่วอชิงตัน (ปลายเดือนกันยายน) โดยการส่งออกไปเม็กซิโกในเดือนกันยายนคาดว่าจะยังทรงตัวสูงที่ 45,000-50,000 ตัน เมื่อเข้าสู่ไตรมาส 4 หากกรอบข้อตกลงสหรัฐฯ-เม็กซิโกสรุปได้ในช่วงปลายปี และเม็กซิโกเก็บภาษีสูงกับเหล็กและอะลูมิเนียมจีนภายใต้มาตรา 232 การส่งออกไปเม็กซิโกจะเผชิญแรงกดดันอย่างมาก โดยค่าเฉลี่ยรายเดือนอาจปรับลงมาอยู่ที่ 30,000-35,000 ตัน ในระยะกลางและระยะยาว ฐานอุปสงค์จาก nearshoring ของเม็กซิโกยังคงอยู่ แต่ช่องทาง “ส่งผ่านเม็กซิโกไปสหรัฐฯ” กำลังถูกปิดกั้นมากขึ้นเรื่อย ๆ ด้วยกฎ melt-and-pour ประกอบกับกำแพงภาษีที่สูงขึ้น ส่วนแบ่งของแผ่น/แถบอะลูมิเนียมจีนในเม็กซิโกมีแนวโน้มลดลง โดยการส่งออกจะพึ่งพาอุปสงค์แท้จริงจากกระบวนการแปรรูปในเม็กซิโกมากขึ้น

คำชี้แจงแหล่งที่มาของข้อมูล: นอกจากข้อมูลที่เปิดเผยต่อสาธารณะแล้ว ข้อมูลอื่นๆ ทั้งหมดได้รับการประมวลผลโดย SMM จากข้อมูลสาธารณะ การสื่อสารกับตลาด และการพึ่งพาแบบจำลองฐานข้อมูลภายในของ SMMข้อมูลเหล่านี้มีไว้เพื่ออ้างอิงเท่านั้น ไม่ถือเป็นข้อเสนอแนะในการตัดสินใจ

หากมีข้อสงสัยหรือต้องการทราบข้อมูลเพิ่มเติม กรุณาติดต่อ: lemonzhao@smm.cn
หากต้องการข้อมูลเพิ่มเติมเกี่ยวกับวิธีการเข้าถึงรายงานการวิจัยของเรา โปรดติดต่อ:service.en@smm.cn
ข่าวที่เกี่ยวข้อง
Tax compliance underpins raw material costs, aluminum scrap prices remain stable 【Aluminum Scrap Daily Review】
7 นาทีที่แล้ว
Tax compliance underpins raw material costs, aluminum scrap prices remain stable 【Aluminum Scrap Daily Review】
อ่านเพิ่มเติม
Tax compliance underpins raw material costs, aluminum scrap prices remain stable 【Aluminum Scrap Daily Review】
7 นาทีที่แล้ว
ข้อมูล: ความเคลื่อนไหวตลาด SHFE, DCE (24 ก.ย.)
9 นาทีที่แล้ว
ข้อมูล: ความเคลื่อนไหวตลาด SHFE, DCE (24 ก.ย.)
อ่านเพิ่มเติม
ข้อมูล: ความเคลื่อนไหวตลาด SHFE, DCE (24 ก.ย.)
ตารางต่อไปนี้แสดงความเคลื่อนไหวของโลหะกลุ่มเหล็กและอโลหะในตลาด SHFE และ DCE ณ วันที่ 24 ก.ย. 2026
9 นาทีที่แล้ว
SMM Statistics: Changes in Aluminum Ingot and Billet Inventory Before and After National Day, 2020-2026
12 นาทีที่แล้ว
SMM Statistics: Changes in Aluminum Ingot and Billet Inventory Before and After National Day, 2020-2026
อ่านเพิ่มเติม
SMM Statistics: Changes in Aluminum Ingot and Billet Inventory Before and After National Day, 2020-2026
Sep 24 news: [SMM Inventory Statistics] According to SMM statistics, changes in aluminum ingot and aluminum billet (collectively referred to as aluminum inventory) inventories at major consumption areas in China around the National Day holiday, 2020-2026: overall destocking before the holiday, with the most concentrated inventory buildup during the holiday. During the one-week National Day holiday from 2020 to 2025, aluminum ingot, aluminum billet, and total aluminum inventories all saw buildup (aluminum ingot increase of 4.0%-17.3%, aluminum billet 12.7%-66.0%, total aluminum inventory 6.9%-21.2%). In the second week after the holiday, aluminum ingots did not see further buildup except in 2021, while aluminum billets destocked in all six years. In 2026, aluminum ingots saw significant destocking for two consecutive weeks before the holiday, down 63,000 mt on September 17 and 55,000 mt on September 24, with a cumulative two-week destocking of 118,000 mt, the steepest for the same period in recent years.
12 นาทีที่แล้ว
ลงทะเบียนเพื่ออ่านต่อ
เข้าถึงข้อมูลเชิงลึกล่าสุดด้านโลหะและพลังงานใหม่
มีบัญชีอยู่แล้วใช่ไหมเข้าสู่ระบบที่นี่