เอสเอ็มเอ็ม, 24 กันยายน 2569:
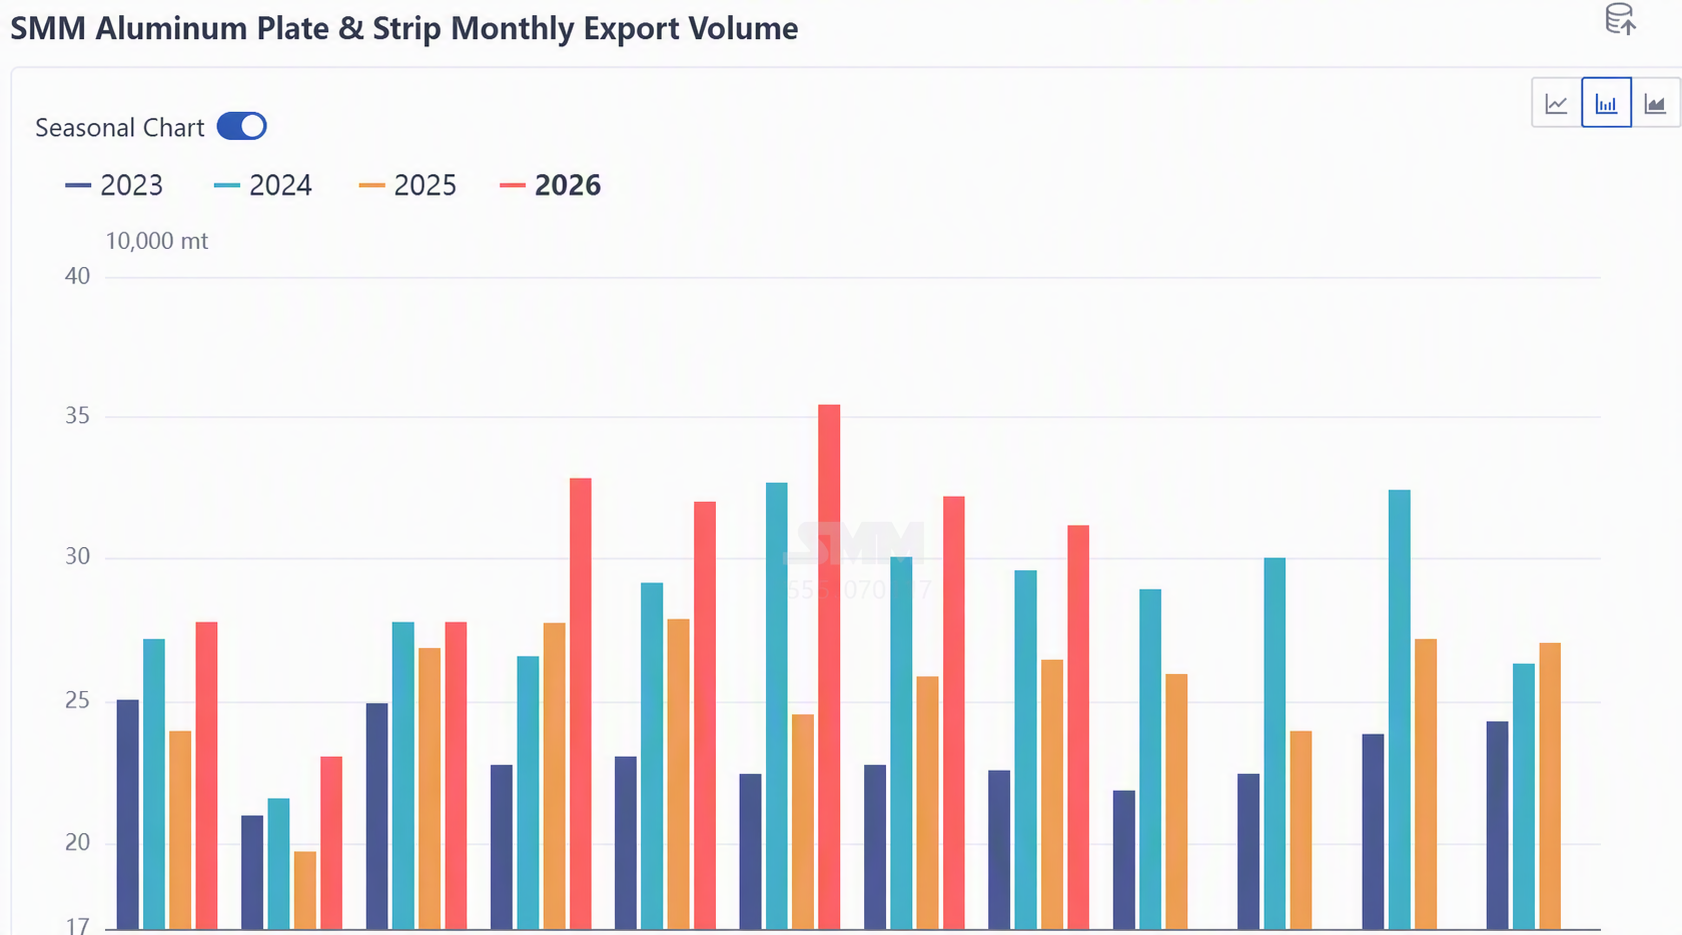
ข้อมูลศุลกากรแสดงให้เห็นว่าการส่งออกแผ่นและแถบอลูมิเนียมของจีนรวม 31.19 หมื่นตันในเดือนสิงหาคม 2569 ลดลง 3.3% เมื่อเทียบรายเดือน (ลดลง 1.07 หมื่นตันจาก 322,700 ตันในเดือนกรกฎาคม) เพิ่มขึ้น 17.7% เมื่อเทียบรายปี นับเป็นการลดลงรายเดือนติดต่อกันเป็นเดือนที่สองหลังจากการปรับตัวลง 9.0% เมื่อเทียบรายเดือนในเดือนกรกฎาคม แม้ว่าอัตราการลดลงจะชะลอตัวอย่างเห็นได้ชัด โดยการส่งออกโดยรวมยังคงอยู่ในระดับสูงเป็นประวัติการณ์ ในช่วงเดือนมกราคม-สิงหาคม การส่งออกแผ่นและแถบอลูมิเนียมสะสมของจีนอยู่ที่ 2.427 ล้านตัน เพิ่มขึ้น 19.3% เมื่อเทียบรายปี โดยฐานการส่งออกสูงขึ้นอย่างเป็นระบบเมื่อเทียบกับช่วงเดียวกันของปีก่อน เมื่อพิจารณาเส้นโค้งการส่งออกรายเดือน การส่งออกแผ่นและแถบอลูมิเนียมเพิ่มขึ้นอย่างชัดเจนตั้งแต่เดือนเมษายน 2569 แตะระดับสูงสุดของปีในเดือนพฤษภาคม-มิถุนายน (354,544 ตันในเดือนมิถุนายน) ก่อนเข้าสู่ช่วงขาลงจากจุดสูงสุดในเดือนกรกฎาคม-สิงหาคม ปริมาณ 311,931 ตันในเดือนสิงหาคมคิดเป็น 88% ของจุดสูงสุดในเดือนมิถุนายน แต่ยังสูงกว่าช่วงเดียวกันของปีก่อน 18% (265,096 ตัน)
เมื่อพิจารณารายภูมิภาค อเมริกาเหนือ (สหรัฐฯ + แคนาดา + เม็กซิโก) แซงหน้าเอเชียตะวันออกเฉียงใต้ด้วยส่วนแบ่ง 23.9% กลายเป็นภูมิภาคส่งออกอันดับหนึ่งในเดือนสิงหาคม โดยได้รับแรงหนุนหลักจากการเติบโตที่แข็งแกร่ง +43.0% ของเม็กซิโก ส่วนแบ่งของเอเชียตะวันออกเฉียงใต้ปรับลดลงเหลือ 23.7% ขณะที่ตะวันออกกลางและยุโรปลดลง 15.4% และ 15.4% ตามลำดับ เป็นสาเหตุหลักของการลดลงรายเดือนโดยรวม เมื่อพิจารณารายประเทศ เม็กซิโกพุ่งขึ้นสู่อันดับหนึ่งด้วยปริมาณ 49,934 ตัน เพิ่มขึ้น 43.0% เมื่อเทียบรายเดือน เป็นแรงขับเคลื่อนการเติบโตหลักในเดือนสิงหาคม ขณะเดียวกัน การส่งออกไปสหรัฐฯ ร่วงลงจาก 16,240 ตันในเดือนกรกฎาคมเหลือ 7,192 ตัน (-55.7%)
การส่งออกของเม็กซิโกในเดือนสิงหาคมพุ่งขึ้น 43.0% เมื่อเทียบรายเดือนขึ้นสู่อันดับหนึ่ง แต่การพุ่งขึ้นนี้ไม่ได้มาจากการขยายตัวของอุปสงค์ หากแต่เป็นการเร่งนำเข้าล่วงหน้าอย่างหนาแน่นท่ามกลางความคาดหมายถึงมาตรการภาษีรอบใหม่ต่อจีน ตั้งแต่ปี 2569 ภาษีของเม็กซิโกต่อจีนเพิ่มขึ้นเป็นสามระลอก: เริ่มตั้งแต่เดือนมกราคม มีการจัดเก็บภาษี 10%-50% กับรายการพิกัดศุลกากรประมาณ 1,463 รายการสำหรับประเทศที่ไม่มีข้อตกลงการค้าเสรี เมื่อวันที่ 24 เมษายน มีการจัดเก็บภาษีเพิ่ม 5%-35% กับรายการพิกัด 185 รายการ และเมื่อวันที่ 18 สิงหาคม บลูมเบิร์กรายงานว่าเม็กซิโกกำลังพิจารณาข้อจำกัดทางการค้าเพิ่มเติมกับสินค้า เช่น เหล็กและยานยนต์ โดยกระทรวงเศรษฐกิจยืนยันการหารือกับภาคเอกชนการคาดการณ์การปรับขึ้นภาษีนี้จุดชนวนให้ผู้ส่งออกเร่งจัดส่งสินค้าก่อนที่ภาษีจะมีผลบังคับใช้ และผู้นำเข้าเม็กซิโกเร่งสต็อกสินค้าล่วงหน้าก่อนการปรับขึ้น ส่งผลให้การส่งออกเดือนสิงหาคมพุ่งขึ้นแบบชีพจร ท่ามกลางการส่งออกโดยรวมของจีนที่ลดลง 3.3% เมื่อเทียบรายเดือน เม็กซิโกกลับสวนกระแสเพียงประเทศเดียว โดยส่วนแบ่งพุ่งจาก 10.9% ในเดือนกรกฎาคมเป็น 16.0% เมื่อมองในระยะยาว การส่งออกสะสมไปเม็กซิโกช่วงมกราคม-สิงหาคมอยู่ที่ 307,304 ตัน ลดลง 4.3% เมื่อเทียบรายปี ต่ำกว่าการเติบโตของการส่งออกโดยรวม (+19.2%) ถึง 23 จุดเปอร์เซ็นต์ การที่ยอดสะสมลดลงแต่ยอดรายเดือนพุ่งขึ้นพร้อมกันนี้ เป็นผลจากแรงกดดันสองทิศทางที่ตรงข้ามกัน: การกดดันจากภาษีในช่วงครึ่งปีแรก และการเร่งนำเข้าล่วงหน้าจากความคาดหวังใหม่ในเดือนสิงหาคม
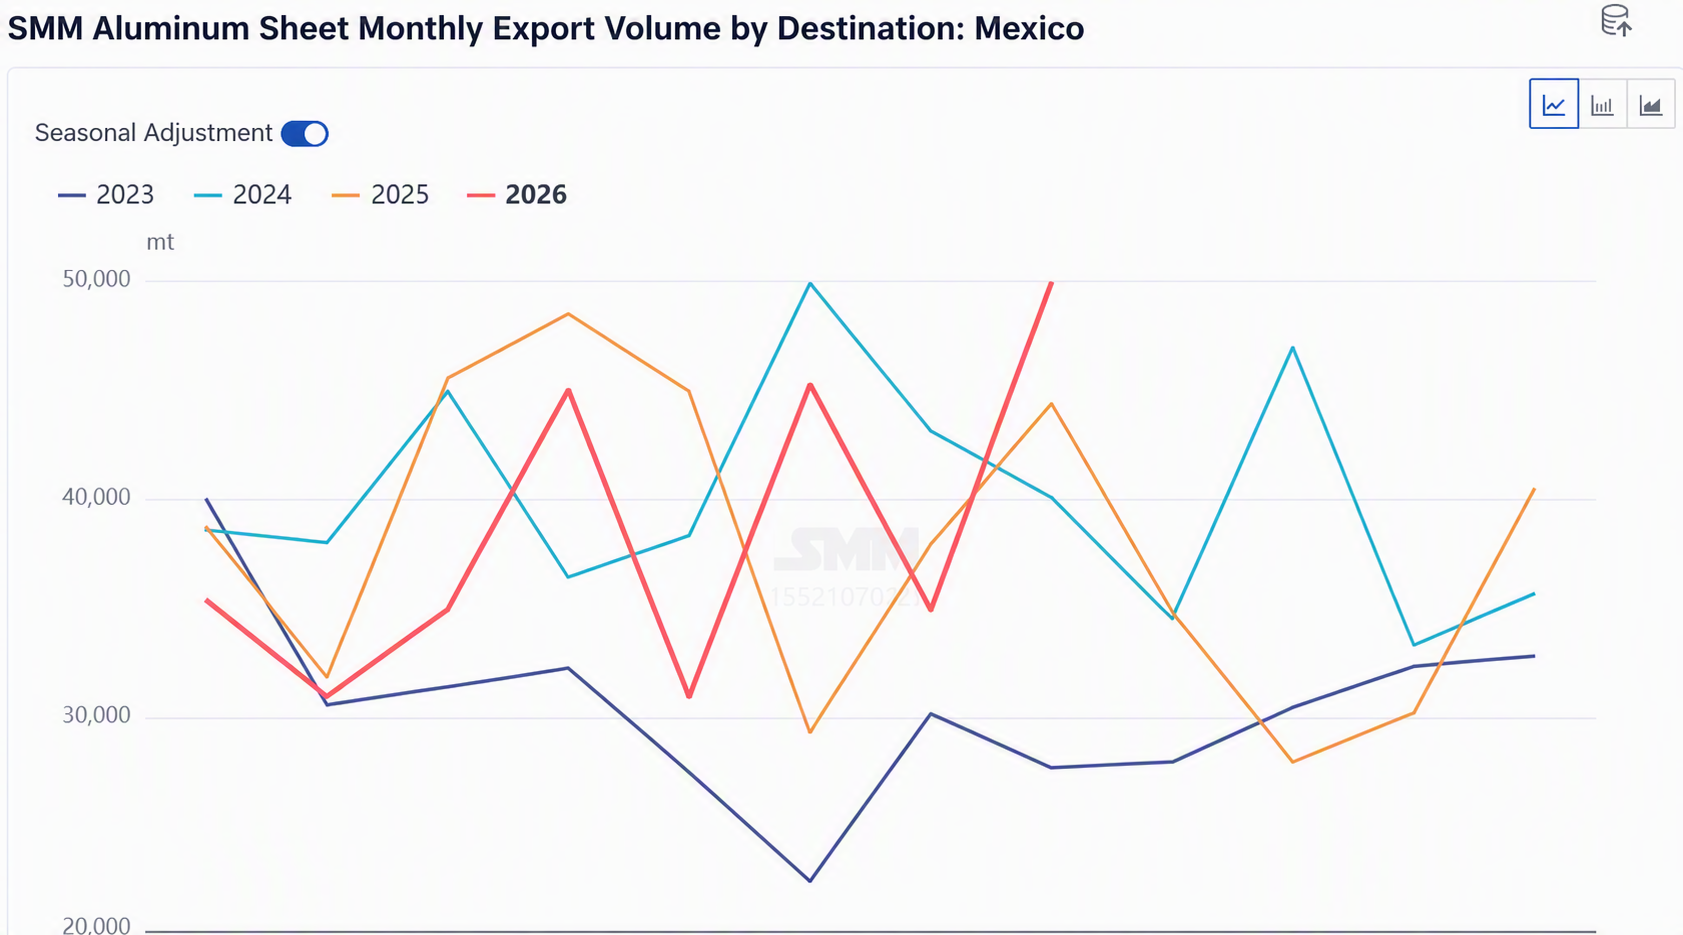
เมื่อมองไปข้างหน้าถึงครึ่งปีหลัง การส่งออกไปสหรัฐฯ คาดว่าจะปรับตัวลงสู่ระดับต่ำ อัตราส่วนราคา SHFE/LME ที่กว้างขึ้นจะยังคงกดดันคำสั่งซื้อใหม่ การส่งออกคาดว่าจะลดลงอีกตั้งแต่เดือนกันยายน โดยค่าเฉลี่ยรายเดือนของไตรมาส 4 จะอยู่ในช่วง 260,000-300,000 ตัน ด้วยฐานที่แข็งแกร่ง 2.427 ล้านตันในช่วงมกราคม-สิงหาคม และประมาณการที่เป็นกลางสำหรับเดือนกันยายน-ธันวาคม (เฉลี่ยเดือนละ 270,000 ตัน รวมประมาณ 1.08 ล้านตันในสี่เดือน) การส่งออกทั้งปียังคาดว่าจะแตะ 3.45-3.6 ล้านตัน สูงกว่า 3.07 ล้านตันในปี 2025 และมีแนวโน้มแซงหน้า 3.43 ล้านตันในปี 2024 เมื่อแยกตามตลาด ผลของการเร่งนำเข้าล่วงหน้าของเม็กซิโกมีแนวโน้มคงอยู่จนถึงราวการเจรจาวอชิงตันรอบที่สี่ระหว่างสหรัฐฯ-เม็กซิโก (ปลายเดือนกันยายน) โดยการส่งออกไปเม็กซิโกในเดือนกันยายนคาดว่าจะยังคงอยู่ในระดับสูงที่ 45,000-50,000 ตัน เมื่อเข้าสู่ไตรมาส 4 หากกรอบข้อตกลงสหรัฐฯ-เม็กซิโกสรุปได้ในช่วงปลายปี และเม็กซิโกเรียกเก็บภาษีสูงกับเหล็กและอะลูมิเนียมจีนตามมาตรา 232 การส่งออกไปเม็กซิโกจะเผชิญแรงกดดันอย่างมาก โดยค่าเฉลี่ยรายเดือนอาจปรับลงมาอยู่ที่ 30,000-35,000 ตัน ในระยะกลางและระยะยาว ฐานอุปสงค์การผลิตแบบเนียร์ชอร์ริงของเม็กซิโกยังคงอยู่ แต่ช่องทาง "ถ่ายลำผ่านเม็กซิโกไปสหรัฐฯ" กำลังถูกปิดกั้นอย่างต่อเนื่องด้วยกฎการถลุงและหล่อ ประกอบกับกำแพงภาษีที่สูงขึ้น ส่วนแบ่งของแผ่น/แถบอะลูมิเนียมจีนในเม็กซิโกมีแนวโน้มลดลง โดยการส่งออกจะพึ่งพาอุปสงค์ที่แท้จริงจากอุตสาหกรรมแปรรูปในท้องถิ่นของเม็กซิโกมากขึ้นเรื่อยๆ