SMM, 23 กันยายน: การส่งออกเดือนสิงหาคมยังคงอยู่ในระดับสูงสุดเป็นอันดับสามของปี โดยตลาดนอกสหรัฐฯเพิ่มขึ้น 2.8% เมื่อเทียบรายเดือน เนื่องจากอุปสงค์ต่างประเทศเปลี่ยนจากการเติบโตที่ขับเคลื่อนโดยสหรัฐฯ เพียงจุดเดียว ไปสู่การสนับสนุนจากหลายภูมิภาค ได้แก่ เอเชียตะวันออกเฉียงใต้ เอเชียตะวันออกเฉียงเหนือ และยุโรป
ในเดือนสิงหาคม 2569การส่งออก LFP ของจีนรวม 10,151.86 ตันลดลง 3,001.4 ตันจากเดือนกรกฎาคมคิดเป็นการลดลง 22.82% เมื่อเทียบรายเดือนนับเป็นการลดลงรายเดือนติดต่อกันเป็นเดือนที่สอง หลังจากแตะระดับสูงสุดของปีที่ 15,379.6 ตันในเดือนมิถุนายน ยอดส่งออกสะสมตั้งแต่เดือนมกราคมถึงสิงหาคมอยู่ที่ 71,958.109 ตัน โดยตลาดต่างประเทศโดยรวมยังคงอยู่ในช่วงการเติบโตสูง
การส่งออกไปสหรัฐฯ ลดลงครึ่งหนึ่ง เป็นปัจจัยหลักที่ทำให้เดือนสิงหาคมลดลง
การเปลี่ยนแปลงครั้งใหญ่ที่สุดในเดือนสิงหาคมมาจากสหรัฐฯการส่งออก LFP ของจีนไปสหรัฐฯ รวม 2,767.3 ตันลดลง 53.7% จาก 5,972.529 ตันในเดือนกรกฎาคม คิดเป็นการลดลงรายเดือน 3,205.175 ตัน
การลดลงในเดือนสิงหาคมมีสาเหตุหลักมาจากการชะลอตัวของตลาดสหรัฐฯ มากกว่าการอ่อนตัวลงพร้อมกันของอุปสงค์ทั่วโลก การลดลงจากสหรัฐฯ เพียงประเทศเดียวสูงกว่าการลดลงสุทธิของตลาดโดยรวมที่ 3,001.4 ตันหากไม่นับสหรัฐฯ การส่งออกไปยังตลาดอื่นๆ รวม 7,384.5 ตันในเดือนสิงหาคม เพิ่มขึ้น 2.84% จากเดือนกรกฎาคมตลาดสหรัฐฯ อาจอยู่ในช่วงการย่อยสต็อกหลังจากการเร่งสต็อกก่อนหน้านี้ ขณะเดียวกันยังได้รับผลกระทบจากการขยายกำลังการผลิตแบตเตอรี่ในประเทศและการเปลี่ยนแปลงนโยบายห่วงโซ่อุปทาน ส่งผลให้จังหวะการจัดซื้อรายเดือนชะลอตัวลงอย่างเห็นได้ชัด
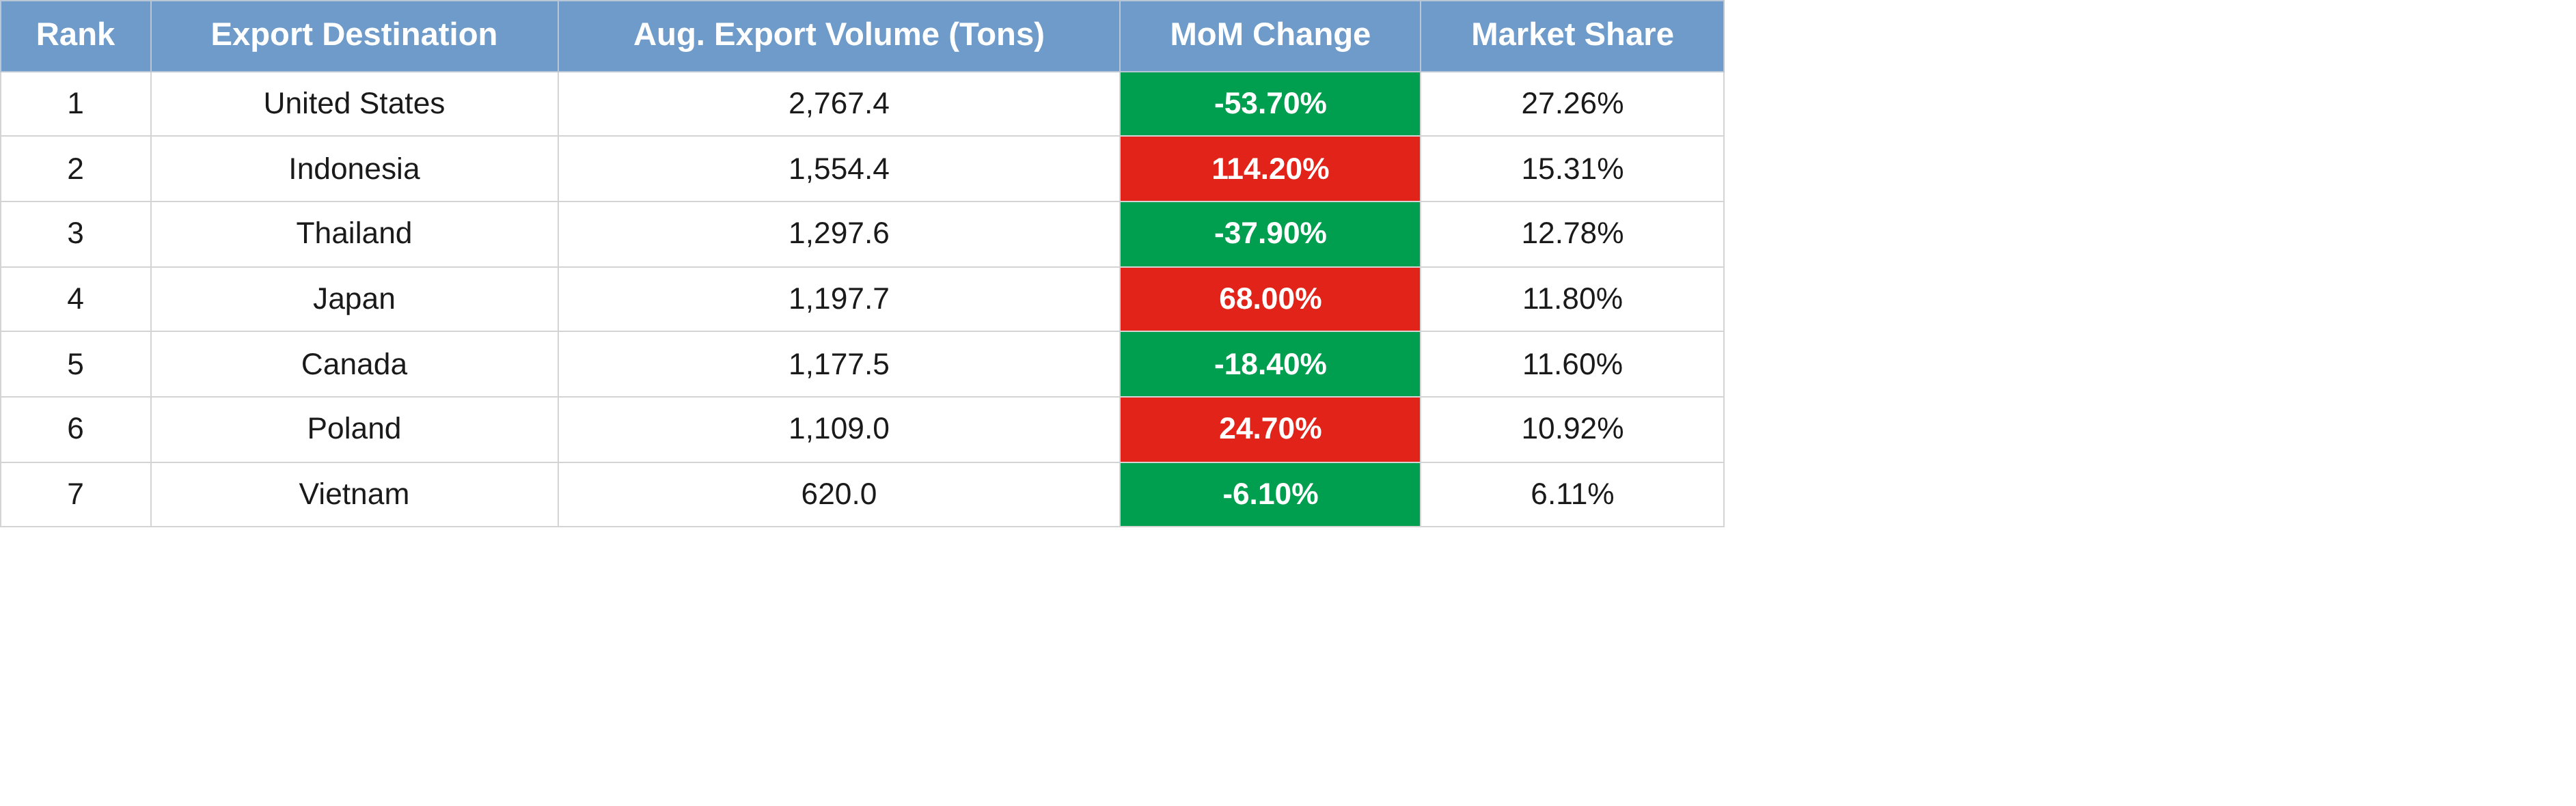
จุดหมายปลายทางการส่งออกหกอันดับแรกคิดเป็นสัดส่วน89.67%ของยอดส่งออกทั้งหมดในเดือนสิงหาคม ความเข้มข้นของตลาดยังคงสูง แต่โครงสร้างภูมิภาคเปลี่ยนไปอย่างมีนัยสำคัญ - ยอดส่งออกรวมไปยังอเมริกาเหนือลดลงจาก 7,415.9 ตันในเดือนกรกฎาคม เหลือ 3,944.9 ตัน ลดลง 46.8% เมื่อเทียบรายเดือน โดยส่วนแบ่งลดลงจาก 56.38% เป็น 38.86%ในขณะเดียวกันตลาดเอเชียตะวันออกเฉียงเหนือซึ่งประกอบด้วยญี่ปุ่น เกาหลีใต้ และไต้หวัน จีน เติบโต 71.9% เมื่อเทียบรายเดือน โดยส่วนแบ่งตลาดเพิ่มขึ้นจาก 6.62% เป็น 14.74%
อินโดนีเซียพุ่งขึ้นสู่อันดับสอง ฐานการผลิต 8 GWh ของ REPT Battero น่าจะเป็นแหล่งอุปสงค์หลัก
อินโดนีเซียเป็นตลาดที่เติบโตสูงสุดในเดือนสิงหาคม การส่งออก LFP ของจีนไปอินโดนีเซียเพิ่มขึ้นจาก 725.614 ตันในเดือนกรกฎาคม เป็น 1,554.4 ตัน เพิ่มขึ้น 114.2% เมื่อเทียบรายเดือน คิดเป็นการเพิ่มขึ้นรายเดือน 828.786 ตัน ทำให้อินโดนีเซียขึ้นเป็นจุดหมายปลายทางการส่งออกอันดับสองเป็นครั้งแรก
จากการพิจารณาช่วงเวลาการเดินเครื่องโครงการและความต้องการวัสดุ การเติบโตของการส่งออกในรอบนี้มีความเป็นไปได้สูงว่าเกี่ยวข้องกับการเดินเครื่องและการเพิ่มกำลังการผลิตของฐานการผลิตเซลล์แบตเตอรี่และระบบกักเก็บพลังงาน (ESS) ของ REPT Battero ในอินโดนีเซีย โดย REPT Battero ได้เปิดตัวฐานการผลิตในต่างประเทศแห่งแรกในอินโดนีเซียอย่างเป็นทางการเมื่อเดือนพฤษภาคม 2026 จากการสำรวจของ SMM ระบุว่าเฟสแรกของฐานการผลิตดังกล่าวได้รับการออกแบบให้ผลิตแบตเตอรี่และระบบสำหรับยานยนต์ไฟฟ้าและ ESS ได้ปีละ 8 GWh เมื่อเดินเครื่องเต็มกำลังการผลิต ความต้องการ LFP ที่เกี่ยวข้องจะอยู่ที่ประมาณ 17,600 ถึง 20,000 ตันต่อปี หรือคิดเป็นค่าเฉลี่ยรายเดือนประมาณ 1,400 ถึง 1,700 ตัน
ปริมาณการนำเข้าเฉลี่ยต่อเดือนของอินโดนีเซียตั้งแต่เดือนมิถุนายนถึงสิงหาคมอยู่ที่ 1,588.8 ตัน โดยการนำเข้าในเดือนสิงหาคมอยู่ที่ 1,554.4 ตัน ซึ่งคิดเป็นกำลังการผลิตเซลล์แบตเตอรี่ประมาณ 7.63 ถึง 8.67 GWh
การนำเข้าของญี่ปุ่นเพิ่มขึ้นอย่างมีนัยสำคัญ ความต้องการการผลิตแบตเตอรี่ลิเธียมอาจถูกปล่อยออกมาแบบกระจุกตัว
ญี่ปุ่นนำเข้า LFP 1,197.7 ตันในเดือนสิงหาคม เพิ่มขึ้น 484.8 ตันจากเดือนกรกฎาคม หรือเพิ่มขึ้น 68% เมื่อเทียบรายเดือนทำให้เป็นแหล่งการเติบโตส่วนเพิ่มที่ใหญ่เป็นอันดับสองของเดือน โดย LFP ที่ส่งออกไปญี่ปุ่นมีแนวโน้มว่าส่วนใหญ่จะเข้าสู่การผลิตแบตเตอรี่ลิเธียมในประเทศ โดยการใช้งานปลายทางครอบคลุมถึงแบตเตอรี่ยานยนต์ ระบบกักเก็บพลังงานสำหรับที่อยู่อาศัยและเชิงพาณิชย์-อุตสาหกรรม และแหล่งจ่ายไฟสำรอง
การส่งออกไปโปแลนด์ทะลุ 1,000 ตัน ความต้องการในห่วงโซ่อุตสาหกรรม ESS ของยุโรปเพิ่มขึ้น
การนำเข้าของโปแลนด์แตะ 1,109 ตันในเดือนสิงหาคม เพิ่มขึ้น 24.7% เมื่อเทียบรายเดือน คิดเป็น 10.92% ของการส่งออกทั้งหมดในเดือนนั้นโปแลนด์เป็นฐานการผลิตแบตเตอรี่ที่สำคัญของยุโรป การนำเข้าของโปแลนด์ยังคงอยู่ในระดับค่อนข้างสูง ซึ่งน่าจะเกี่ยวข้องกับการเตรียมวัสดุสำหรับสายการผลิตแบตเตอรี่ ESS ในประเทศ การตรวจสอบผลิตภัณฑ์ และการส่งมอบโครงการกักเก็บพลังงานระดับสาธารณูปโภค อย่างไรก็ตาม ประเทศปลายทางตามศุลกากรอาจเป็นจุดผลิตหรือจุดกระจายสินค้าในภูมิภาค โดยวัสดุบางส่วนอาจถูกส่งต่อไปยังตลาดยุโรปอื่น ๆ ในท้ายที่สุด
ไทย แคนาดา และเวียดนามยังคงเป็นฐานที่มั่นคง
ไทยนำเข้า 1,297.6 ตันในเดือนสิงหาคม ลดลง 37.9% เมื่อเทียบรายเดือน แต่ยังคงเป็นตลาดส่งออกใหญ่เป็นอันดับสามในช่วงไม่กี่ปีที่ผ่านมา ไทยยังคงดึงดูดกำลังการผลิตยานยนต์พลังงานใหม่ ชุดแบตเตอรี่ และ ESS อย่างต่อเนื่อง จนเกิดเป็นตลาดการใช้งานปลายน้ำที่ค่อนข้างสมบูรณ์
แคนาดานำเข้า 1,177.5 ตันในเดือนสิงหาคม ลดลง 18.4% เมื่อเทียบรายเดือน แต่ยังคงระดับหลักพันตันต่อเนื่องหลายเดือนประเทศกำลังเร่งพัฒนาห่วงโซ่อุปทานระบบกักเก็บพลังงานและการผลิตแบตเตอรี่ในประเทศ ส่งผลให้มีการนำเข้าวัตถุดิบปริมาณมาก
เวียดนามนำเข้า 620 ตันในเดือนสิงหาคม ลดลง 6.1% เมื่อเทียบรายเดือน โดยรวมยังคงมีเสถียรภาพโครงการผลิตเซลล์แบตเตอรี่ LFP ที่ Gotion High-tech และ VinES วางแผนในจังหวัดห่าติ๋ญ ประเทศเวียดนาม มีกำลังการผลิตออกแบบต่อปี 5 GWh ถือเป็นโครงการแบตเตอรี่ LFP ตัวแทนของภูมิภาค โครงการนี้ประกอบกับการขยายตัวของอุตสาหกรรมยานยนต์พลังงานใหม่ของเวียดนาม เป็นฐานอุปสงค์ระยะยาวที่มีศักยภาพสำหรับวัสดุ LFP ของจีน
ครึ่งปีหลังมีแนวโน้มทรงตัวระดับสูง ปลายทางการส่งออกยังคงหลากหลายขึ้น
ตั้งแต่เดือนกรกฎาคมถึงสิงหาคม 2026 การส่งออก LFP เฉลี่ยต่อเดือนของจีนอยู่ที่ 11,652.6 ตัน สูงกว่าค่าเฉลี่ยรายเดือนของครึ่งปีแรก 43.7%ดังนั้นแม้เดือนสิงหาคมจะปรับตัวลงจากเดือนกรกฎาคม ฐานการส่งออกโดยรวมของครึ่งปีหลังยังคงสูงกว่าครึ่งปีแรกอย่างมีนัยสำคัญ โครงการแบตเตอรี่และระบบกักเก็บพลังงานในต่างประเทศมักจัดซื้อวัตถุดิบตามช่วงการติดตั้งอุปกรณ์ การรับรองจากลูกค้า การเดินสายการผลิต และกำหนดส่งมอบโครงการ ทำให้การส่งออกรายเดือนอ่อนไหวต่อการกระจุกตัวของคำสั่งซื้อขนาดใหญ่ การส่งออกเดือนมิถุนายนเพิ่มขึ้นเท่าตัวเมื่อเทียบรายเดือน ตามด้วยการลดลงต่อเนื่องในเดือนกรกฎาคมและสิงหาคม สะท้อนลักษณะความผันผวนสูงของการส่งออกแบบรายโครงการ
สำหรับช่วงเดือนกันยายนถึงธันวาคม สหรัฐฯ ยังคงเป็นตัวแปรสำคัญที่สุดต่อปริมาณรวม หากการระบายสต็อกของสหรัฐฯ สิ้นสุดลงและการจัดซื้อกลับมาดำเนินต่อ การส่งออกรายเดือนอาจฟื้นตัวอย่างมีนัยสำคัญ หากสหรัฐฯ ยังอยู่ในช่วงลดสต็อก ตลาดอย่างอินโดนีเซีย ญี่ปุ่น โปแลนด์ ไทย และเวียดนามจะเป็นแรงหนุนสำคัญ จากประมาณการส่งออกเฉลี่ยต่อเดือน 9,000 ถึง 11,000 ตันในช่วงสี่เดือนสุดท้าย การส่งออก LFP ของจีนตลอดปี 2026 อาจอยู่ที่ประมาณ 108,000 ถึง 116,000 ตัน โดยปริมาณครึ่งปีหลังยังคาดว่าจะสูงกว่าครึ่งปีแรกอย่างมีนัยสำคัญ
โดยรวม การส่งออกที่ลดลงในเดือนสิงหาคมเป็นการชะลอตัวเชิงโครงสร้างจากตลาดสหรัฐฯ เพียงตลาดเดียวเป็นหลัก ไม่ใช่การอ่อนตัวในวงกว้างของอุปสงค์ต่างประเทศ ที่น่าสังเกตกว่าคือ การเติบโตของการส่งออกกำลังเปลี่ยนจากการนำโดยสหรัฐฯ ไปสู่การสนับสนุนจากหลายภูมิภาค ทั้งอเมริกาเหนือ เอเชียตะวันออกเฉียงใต้ เอเชียตะวันออกเฉียงเหนือ และยุโรปในขณะที่บริษัทแบตเตอรี่จีน เช่น REPT Battero กำลังสร้างกำลังการผลิตเซลล์แบตเตอรี่และระบบกักเก็บพลังงาน (ESS) ในต่างประเทศ การส่งออก LFP ก็กำลังขยายจากความต้องการทางการค้าแบบดั้งเดิมไปสู่การสนับสนุนการดำเนินงานของโรงงานในต่างประเทศ จุดเน้นของการแข่งขันในอุตสาหกรรมในอนาคตจะไม่ใช่เพียงปริมาณการส่งออกอีกต่อไป แต่ยังรวมถึงการรับรองลูกค้าในต่างประเทศ การผลิตในท้องถิ่น การประสานงานห่วงโซ่อุปทาน และความสามารถในการปฏิบัติตามกฎระเบียบทางการค้า
ทีมวิจัยพลังงานใหม่ SMM
หวังชง 021-51666838
เฟิงตี้เซิง 021-51666714
หยางเฉาซิง 021-20707860
หวังจื่อหาน 021-51666914
หวังเจี๋ย 021-51595902
เฉินป๋อหลิน 021-51666836
หวังอี้โจว 021-51595909
สวีเมิ่งฉี 021-20707868
หูเสวียเจี๋ย 021-20707858
หลินจื่อหย่า 021-51666902
หยางเล่อ 021-51595898
หลี่อีซา 021-51666730
หวังเจ้ายวี่ 021-51666827
เซียวเหวินหาว 021-51666872
จางจิ้ง 021-51666878