SMM, 20 กันยายน:
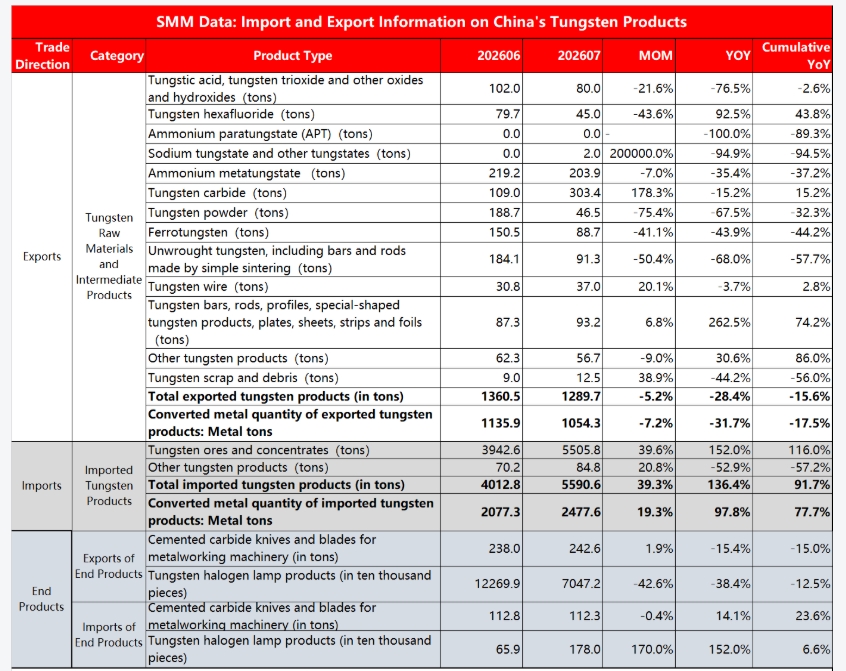
จากข้อมูลศุลกากรล่าสุด การนำเข้าผลิตภัณฑ์ทังสเตนทั้งหมดของจีนในเดือนสิงหาคม 2026 อยู่ที่ 5,590.6 ตัน เพิ่มขึ้น 39.3% จากเดือนกรกฎาคม เมื่อคำนวณจากปริมาณทังสเตนในผลิตภัณฑ์ที่เกี่ยวข้อง SMM ประเมินการนำเข้าเดือนสิงหาคมที่ 2,477.6 ตันในรูปโลหะ เพิ่มขึ้น 97.8% เมื่อเทียบปีต่อปี การนำเข้าผลิตภัณฑ์ทังสเตนสะสมในปี 2026 รวม 25,839.5 ตัน เพิ่มขึ้น 91.7% เมื่อเทียบปีต่อปี ด้านการส่งออก ปริมาณรวมยังอยู่ภายใต้แรงกดดัน การส่งออกผลิตภัณฑ์ทังสเตนเดือนสิงหาคมรวม 1,289.7 ตัน ลดลง 5.2% จากเดือนก่อน และลดลง 28.4% เมื่อเทียบปีต่อปี การส่งออกในรูปโลหะอยู่ที่ 1,054.3 ตัน ลดลง 31.7% เมื่อเทียบปีต่อปี การส่งออกผลิตภัณฑ์ทังสเตนสะสมในปี 2026 อยู่ที่ 9,071 ตันในรูปโลหะ ลดลง 15.6% เมื่อเทียบปีต่อปี ทังสเตนเป็นโลหะหายากเชิงยุทธศาสตร์ที่สำคัญของจีน และเป็นวัตถุดิบหลักสำหรับคาร์ไบด์ซีเมนต์ เซมิคอนดักเตอร์ อุปกรณ์ไฮเอนด์ และวัสดุทางการทหาร แม้ว่าปริมาณสำรองทังสเตนของจีนคิดเป็นประมาณ 80% ของปริมาณสำรองทังสเตนทั่วโลก แต่เกรดแร่ในประเทศลดลงทุกปี การคุ้มครองสิ่งแวดล้อมและการปรับปรุงให้เป็นไปตามข้อกำหนดยังคงเข้มงวดขึ้น ปริมาณแร่หัวแร่ในประเทศที่เพิ่มขึ้นมีจำกัด และหลายประเทศในต่างประเทศกำลังเร่งกักตุนแร่ทังสเตน ท่ามกลางบริบทนี้ การเพิ่มการนำเข้าวัตถุดิบทังสเตนขั้นต้นอาจมีความสำคัญเชิงยุทธศาสตร์ในระยะยาวและมีความสำคัญต่อการพัฒนาที่ยั่งยืนของตลาดทังสเตน
ในตลาดนำเข้า:
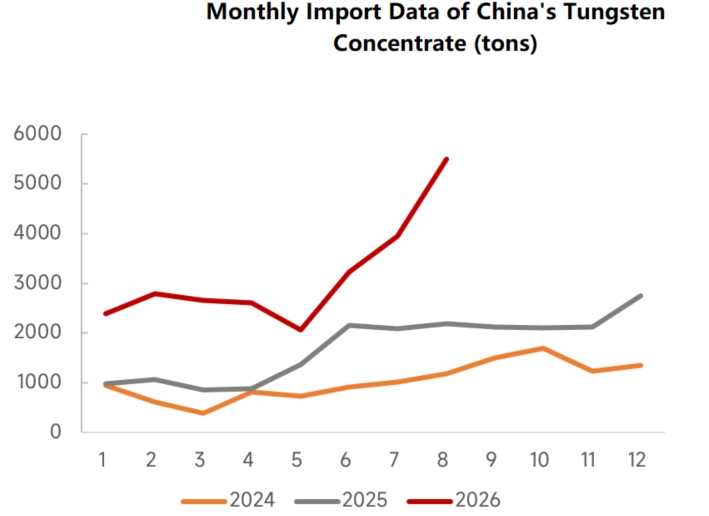
ข้อมูลศุลกากรของ SMM แสดงให้เห็นว่าในเดือนสิงหาคม 2026 การนำเข้าหัวแร่ทังสเตนของจีนในปริมาณทางกายภาพอยู่ที่ 5,505.8 ตัน เพิ่มขึ้น 39.6% จากเดือนก่อน โดยเติบโตสูงถึง 152% เมื่อเทียบปีต่อปี การนำเข้าหัวแร่ทังสเตนสะสมในปี 2026 รวม 25,026.4 ตัน เพิ่มขึ้น 116.0% เมื่อเทียบปีต่อปี การแย่งชิงทรัพยากรแร่ทังสเตนในต่างประเทศยังคงดำเนินต่อไป การดูดซับแหล่งแร่จากต่างประเทศขนาดใหญ่ของจีนโดยพื้นฐานแล้วคือการใช้แร่จากต่างประเทศต้นทุนต่ำเพื่อเสริมวัตถุดิบการถลุงภายใต้กรอบการควบคุมทรัพยากรทังสเตนเชิงยุทธศาสตร์ ซึ่งช่วยลดการใช้แร่ทังสเตนคุณภาพสูงในประเทศ
จำแนกตามแหล่งที่มา การนำเข้าหัวแร่ทังสเตนเดือนสิงหาคมมาจากเมียนมาร์ (46%) และโมซัมบิก (26%) เป็นหลัก ตามด้วยคาซัคสถาน (14%)แร่ส่วนใหญ่ที่ไหลเข้าสู่จีนจากเมียนมาและโมซัมบิกเป็น แร่ประกอบหลายโลหะเกรดต่ำที่เกิดร่วมกัน โดยมีราคานำเข้าต่อหน่วยต่ำ พื้นที่เหล่านี้ขาดกระบวนการแต่งแร่หลายโลหะที่รองรับ ขณะที่เทคโนโลยีการแต่งแร่และการถลุงทังสเตนของจีนค่อนข้างพัฒนาและสามารถแปรรูปทรัพยากรทังสเตนเกรดต่ำและทรัพยากรทังสเตนที่เกิดร่วมกันจากต่างประเทศบางส่วนได้อย่างมีประสิทธิภาพ การกระจายแหล่งแร่จากต่างประเทศช่วยลดความเสี่ยงด้านอุปทานจากประเทศใดประเทศหนึ่ง ในระยะสั้น การนำเข้าคอนเซนเทรตทังสเตนมีรูปแบบ ปริมาณเพิ่มขึ้นแต่ราคาลดลง เนื่องจากแร่ต่างประเทศราคาต่ำยังคงไหลเข้า ช่วยชดเชยแรงกดดันขาขึ้นต่อราคาคอนเซนเทรตทังสเตนในประเทศ ตั้งแต่เดือนมิถุนายน การนำเข้าแร่ทังสเตนจากโมซัมบิกเพิ่มขึ้นรายเดือน โดยแตะ 1,432 ตันในเดือนสิงหาคม และส่วนใหญ่ส่งไปยังหูหนาน ปีนี้หูหนานได้เสริมความร่วมมือด้านเศรษฐกิจและการค้า และผู้ค้าแร่ระดับมณฑลได้เพิ่มการพัฒนาและการนำเข้าทรัพยากรแร่ของโมซัมบิก โมซัมบิก ไม่มีแหล่งแร่ทังสเตนปฐมภูมิขนาดใหญ่แบบแหล่งเดียว; แร่ทังสเตนที่ไหลเข้าสู่จีนโดยสาระสำคัญคือ แร่ประกอบหลายโลหะเกรดต่ำที่เกิดร่วมกัน โดยทังสเตนเป็นผลพลอยได้ และแร่หลักเป็นแร่ทรายหนัก เช่น เซอร์โคเนียม ไทเทเนียม แทนทาลัม และไนโอเบียม
ตลาดส่งออก:
ภายใต้มาตรการควบคุมที่เข้มงวด การส่งออกผลิตภัณฑ์ทังสเตนกำลังค่อย ๆ เปลี่ยนไปสู่การแปรรูปเชิงลึก ในเดือนกรกฎาคม การส่งออกผลิตภัณฑ์ทังสเตนของจีนเพิ่มขึ้น 5.5% เมื่อเทียบรายเดือน เป็นราว 1,360 ตัน โดยการเติบโตหลักมาจากสินค้าที่ไม่ใช่แบบใช้สองทาง เช่น ทังสเตนเฮกซะฟลูออไรด์ แอมโมเนียมเมทาทังสเตต และเฟอร์โรทังสเตน ช่วงมกราคม–กรกฎาคม การส่งออกผลิตภัณฑ์ทังสเตนรวมของจีนอยู่ที่ 7,781 ตัน ลดลง 13% เมื่อเทียบรายปี ในบรรดานี้ APT ผงทังสเตน และแท่ง/ก้านทังสเตนที่ยังไม่ขึ้นรูปมีการลดลงเมื่อเทียบรายปีมากที่สุด ขณะที่กรดทังสติก ทังสเตนเฮกซะฟลูออไรด์ และแท่ง/ก้านทังสเตนเป็นกลุ่มที่นำการเติบโตของการส่งออก
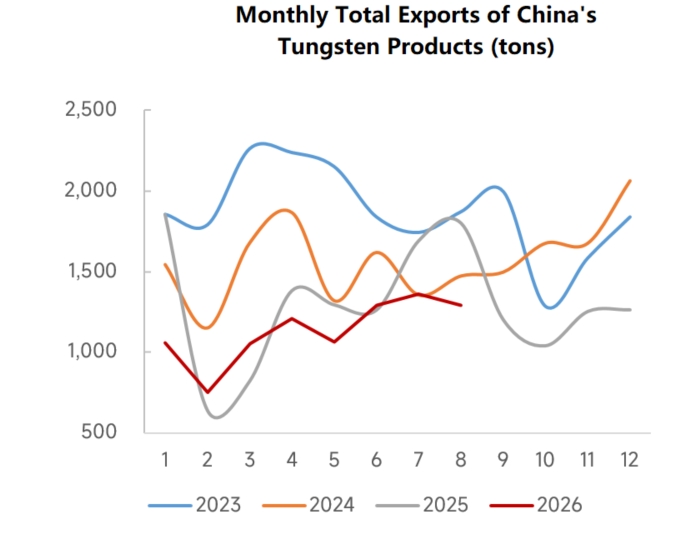
- การส่งออก APT ในเดือนสิงหาคมเป็นศูนย์ โดยปริมาณสะสมเมื่อเทียบรายปีปรับตัวลดลงอย่างรวดเร็ว แอมโมเนียมเมทาทังสเตต กรดทังสติก และทังสเตนไตรออกไซด์รวมถึงออกไซด์อื่นๆ ลดลงอย่างมากเมื่อเทียบรายปีในเดือนนี้ เนื่องจากการส่งออกวัตถุดิบเคมีทังสเตนขั้นต้นยังคงถูกจำกัดเพื่อป้องกันไม่ให้ทรัพยากรเชิงยุทธศาสตร์ไหลออกในรูปวัตถุดิบราคาต่ำ
- อย่างไรก็ตาม ผลิตภัณฑ์ทังสเตนระดับไฮเอนด์แสดงจุดเด่นเชิงโครงสร้าง การส่งออกทังสเตนคาร์ไบด์ในเดือนสิงหาคมอยู่ที่ 303.4 เมตริกตัน พุ่งขึ้น 178.3% เมื่อเทียบรายเดือน แท่งทังสเตน แท่งกลม โพรไฟล์ และผลิตภัณฑ์ทังสเตนขึ้นรูปอื่นๆ เพิ่มขึ้น 262.5% เมื่อเทียบรายปีในเดือนนี้ โดยมียอดสะสมเติบโต 74.2% เมื่อเทียบรายปี ทังสเตนเฮกซะฟลูออไรด์ (วัสดุทังสเตนพิเศษสำหรับเซมิคอนดักเตอร์) เพิ่มขึ้น 43.8% เมื่อเทียบรายปีแบบสะสมในปี 2026 คำสั่งส่งออกทังสเตนคาร์ไบด์บางส่วนไปยังญี่ปุ่นได้รับการอนุมัติ ช่วยหนุนการฟื้นตัวของข้อมูลการส่งออกรายเดือน แต่โดยรวมการอนุมัติการส่งออกในประเทศยังคงเข้มงวด และการส่งออกสินค้าควบคุมการใช้สองทางไม่น่าจะเติบโตอย่างมีนัยสำคัญในระยะสั้น นอกจากนี้ เมื่อพิจารณาราคาต่อหน่วยการส่งออกทังสเตนคาร์ไบด์ ผงทังสเตนคาร์ไบด์ส่วนใหญ่ที่ส่งออกไปญี่ปุ่นในเดือนสิงหาคมเป็นผลิตภัณฑ์ระดับไฮเอนด์ โดยราคาต่อหน่วยส่วนใหญ่อยู่ที่สูงกว่า 2,000 หยวน/กก. ขณะที่ผลิตภัณฑ์ที่ส่งออกไปเกาหลีใต้และปลายทางอื่นๆ ส่วนใหญ่กระจุกตัวอยู่ที่ 1,100 หยวน/กก. ราคาต่อหน่วยการส่งออกทังสเตนคาร์ไบด์ของจีนยังคงถูกกว่าตลาดนอกจีนอย่างมาก ในช่วงเวลาเดียวกัน ราคา APT ในตลาดยุโรปยังคงทรงตัวอยู่ที่ประมาณ 3,000 ดอลลาร์/เมตริกตัน ขณะที่ราคาสปอตทังสเตนคาร์ไบด์ในยุโรปสูงถึง 300 ดอลลาร์/กก. ทำให้เกิดส่วนต่างราคาสูงถึง 900 หยวน/กก. เมื่อเทียบกับผลิตภัณฑ์ส่งออกบางส่วนของจีน
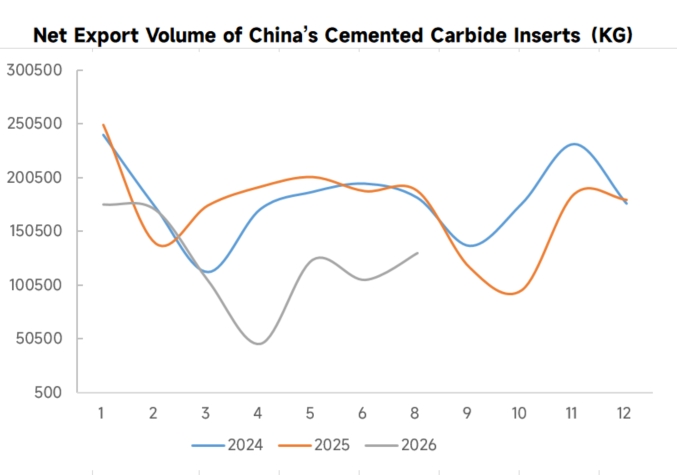
ในผลิตภัณฑ์ปลายทางอย่างใบมีดซีเมนต์คาร์ไบด์ ผลิตภัณฑ์สำหรับผู้ใช้ปลายทางแสดงความแตกต่างเชิงโครงสร้าง การส่งออกใบมีดซีเมนต์คาร์ไบด์สำหรับงานกลึงโลหะเพิ่มขึ้นเล็กน้อย 1.9% เมื่อเทียบรายเดือน แต่ลดลง 15.4% เมื่อเทียบรายปี ขณะที่การนำเข้าทรงตัวเป็นส่วนใหญ่ สะท้อนถึงอุปสงค์ปลายทางที่อ่อนแอในภาคการผลิตต่างประเทศ เป็นที่น่าสังเกตว่าแม้การส่งออกวัตถุดิบทังสเตนคาร์ไบด์ขั้นต้นจะฟื้นตัวอย่างรวดเร็วในระยะสั้น แต่การส่งออกเครื่องมือสำเร็จรูปไม่ได้ปรับตัวดีขึ้นตามไปด้วย บ่งชี้ว่าผู้ประกอบการซีเมนต์คาร์ไบด์ในต่างประเทศส่วนใหญ่กำลังเติมสต็อกวัตถุดิบ และอุปสงค์การตัดเฉือนของเครื่องมือกลปลายทางยังไม่ฟื้นตัวอย่างแท้จริงการส่งออกหลอดทังสเตนฮาโลเจนหดตัวลงอย่างมากถึง 42.6% เมื่อเทียบเดือนต่อเดือน สะท้อนแนวโน้มระยะยาวที่ LED เข้ามาทดแทนแหล่งกำเนิดแสงแบบดั้งเดิม ขณะที่การนำเข้ากลับพุ่งขึ้น 170% เมื่อเทียบเดือนต่อเดือน อย่างไรก็ตาม ปริมาณการนำเข้าสัมบูรณ์ยังน้อยมาก เป็นเพียงแรงกระตุ้นคำสั่งซื้อระยะสั้นในกลุ่มไฟส่องสว่างเฉพาะทางอุตสาหกรรม หมวดหมู่นี้มีสัดส่วนการใช้ทังสเตนต่ำและมีผลจำกัดต่อภาพรวมอุปสงค์-อุปทานของทังสเตน
เมื่อมองจากความเสี่ยงเชิงยุทธศาสตร์และจุดอ่อน โครงสร้างการนำเข้าและส่งออกในปัจจุบันยังมีจุดเจ็บปวดหลักสองประการ ประการแรก การพึ่งพาวัตถุดิบนำเข้าเพิ่มขึ้นอย่างรวดเร็ว แหล่งนำเข้าค่อนข้างกระจุกตัว และความผันผวนของอุปทานแร่จากต่างประเทศ โลจิสติกส์ และภูมิรัฐศาสตร์สามารถก่อให้เกิดแรงกระแทกระยะสั้นต่อห่วงโซ่อุตสาหกรรมของจีนได้ง่าย ดังนั้นเสถียรภาพของอุปทานทรัพยากรจึงต้องได้รับการเสริมความแข็งแกร่งเพิ่มเติม ประการที่สอง แม้สัดส่วนการส่งออกผลิตภัณฑ์ทังสเตนระดับไฮเอนด์จะเพิ่มขึ้น แต่วัสดุฐานทังสเตนความแม่นยำสูงพิเศษบางชนิดและโลหะผสมทังสเตนพิเศษยังคงเผชิญอุปสรรคทางเทคนิค และในตลาดระดับบนยังมีแรงกดดันการแข่งขันจากองค์กรนอกจีน ดังนั้นความสามารถในการตั้งราคาสูง ณ จุดสูงสุดของห่วงโซ่อุตสาหกรรมจึงยังไม่แข็งแกร่งเต็มที่ ขณะเดียวกัน การหดตัวของปริมาณการส่งออกรวมยังบีบพื้นที่ตลาดต่างประเทศของกำลังการผลิตระดับกลางของจีนในระดับหนึ่ง และความแม่นยำในการจับคู่อุปสงค์-อุปทานยังต้องได้รับการปรับให้เหมาะสม โดยรวมแล้ว การปรับโครงสร้างการนำเข้าและส่งออกทังสเตนของจีนในปัจจุบันเป็นการเปลี่ยนแปลงเชิงบวกที่สอดคล้องกับยุทธศาสตร์ชาติ รองรับการยกระดับอุตสาหกรรม และสอดคล้องกับภูมิทัศน์โลก ในระยะสั้น รูปแบบการนำเข้าขยายตัวและส่งออกหดตัวอาจกดดันราคาตลาดทังสเตนในประเทศอยู่ช่วงหนึ่ง แต่เมื่อมองว่าช่วงเปลี่ยนผ่านย่อมต้องใช้เวลาเพื่อแลกกับพื้นที่ ในระยะกลางและยาว โครงสร้างการส่งออกระดับไฮเอนด์ที่ตั้งราคาสูงได้จะช่วยเพิ่มขีดความสามารถในการแข่งขันระดับโลกและอำนาจการกำหนดราคาของห่วงโซ่อุตสาหกรรมทังสเตนของจีนอย่างต่อเนื่อง