ประมาณวันที่ 20 กันยายน 2026 ข้อมูลการนำเข้าและส่งออกเดือนสิงหาคมของผลิตภัณฑ์ในห่วงโซ่อุตสาหกรรมโคบอลต์และแบตเตอรี่ลิเธียมถูกเผยแพร่อย่างหนาแน่น ข้อมูลแสดงให้เห็นว่าการนำเข้าสปอดูมีนของจีนในเดือนสิงหาคม 2026 อยู่ที่ 906,600 ตัน (น้ำหนักแร่) เพิ่มขึ้นประมาณ 22.6% จากเดือนกรกฎาคมที่ 739,300 ตัน คิดเป็นปริมาณเทียบเท่าลิเธียมคาร์บอเนต (LCE) ประมาณ 76,000 ตัน เพิ่มขึ้นประมาณ 18% จาก 64,200 ตัน LCE ในเดือนกรกฎาคม อย่างไรก็ตาม แม้ว่าปริมาณการนำเข้าสปอดูมีนในเดือนสิงหาคมจะทำสถิติสูงสุดใหม่ แต่ปริมาณลิเธียมเคมีที่เพิ่มขึ้นจริงซึ่งแปลงจากแร่นำเข้านั้นค่อนข้างจำกัด เนื่องจากสัดส่วนของแร่ดิบเกรดต่ำที่สูง ในด้านลิเธียมคาร์บอเนต จีนนำเข้าลิเธียมคาร์บอเนต 30,391 ตันในเดือนสิงหาคม เพิ่มขึ้น 14% จากเดือนก่อน และเพิ่มขึ้น 39% จากปีก่อน...... SMM ได้รวบรวมข้อมูลการนำเข้าและส่งออกวัสดุแบตเตอรี่ เดือนมกราคม-สิงหาคม ดังนี้:
ต้นน้ำ
ลิเธียมเข้มข้น
ตามข้อมูลศุลกากรจีน การนำเข้าสปอดูมีนของจีนในเดือนสิงหาคม 2026 อยู่ที่ 906,600 ตัน (น้ำหนักแร่) เพิ่มขึ้นประมาณ 22.6% จากเดือนกรกฎาคมที่ 739,300 ตัน คิดเป็นปริมาณเทียบเท่า LCE ประมาณ 76,000 ตัน เพิ่มขึ้นประมาณ 18% จาก 64,200 ตัน LCE ในเดือนกรกฎาคม
จำแนกตามประเทศต้นทาง ผู้จัดหารายใหญ่มีผลการดำเนินงานที่แตกต่างกัน: การนำเข้าจากออสเตรเลียอยู่ที่ 326,400 ตัน ลดลงประมาณ 5.4% จากเดือนก่อน แต่ยังคงเป็นประเทศต้นทางอันดับหนึ่งด้วยส่วนแบ่งประมาณ 36% การนำเข้าจากแอฟริกาใต้อยู่ที่ 222,900 ตัน เพิ่มขึ้นประมาณ 104.5% จากเดือนก่อน ขึ้นเป็นประเทศต้นทางอันดับสอง การนำเข้าจากไนจีเรียอยู่ที่ 135,500 ตัน เพิ่มขึ้นประมาณ 29.4% จากเดือนก่อน การนำเข้าจากซิมบับเวอยู่ที่ 74,600 ตัน เพิ่มขึ้นประมาณ 245% จากเดือนก่อน โดยปริมาณที่ถึงท่าเรือส่วนใหญ่เป็นไปตามคาดเนื่องจากผลกระทบด้านการขนส่ง การนำเข้าจากมาลีอยู่ที่ 64,700 ตัน เพิ่มขึ้นประมาณ 68.9% จากเดือนก่อน การนำเข้าจากบราซิลอยู่ที่ 62,000 ตัน ลดลงประมาณ 46.6% จากเดือนก่อน เนื่องจากจังหวะการมาถึงของแร่ผงเกรดต่ำที่กระจุกตัวในช่วงก่อนหน้าชะลอตัวลง นอกจากนี้ การนำเข้าจากแคนาดาอยู่ที่ประมาณ 16,700 ตัน โดยมีการนำเข้าเป็นครั้งคราวจากสหรัฐอาหรับเอมิเรตส์ โมซัมบิก รวันดา และที่อื่น ๆ ในปริมาณค่อนข้างน้อย
โดยรวมแล้ว แม้ว่าปริมาณการนำเข้าสปอดูมีนในเดือนสิงหาคมจะทำสถิติสูงสุดใหม่ แต่ปริมาณลิเธียมเคมีที่เพิ่มขึ้นจริงซึ่งแปลงจากแร่นำเข้านั้นค่อนข้างจำกัด เนื่องจากสัดส่วนของแร่ดิบเกรดต่ำที่สูง
ในด้านราคาสปอดูมีนเข้มข้น (CIF จีน) ตามข้อมูลราคาสปอตของ SMM ราคาสปอตสปอดูมีนเข้มข้น (CIF จีน) ในเดือนสิงหาคมมีแนวโน้มปรับตัวขึ้นก่อนแล้วจึงย่อตัวลง โดยแตะจุดสูงสุดที่ 2,295 ดอลลาร์สหรัฐ/ตันในระหว่างเดือน ก่อนจะย่อตัวลงเล็กน้อยณ วันที่ 31 สิงหาคม มีรายงานว่าราคาเฉลี่ยสปอตของคอนเซนเทรตสโปดูมีน (CIF จีน) อยู่ที่ 2,260 ดอลลาร์/ตัน เพิ่มขึ้น 210 ดอลลาร์/ตัน จาก 2,050 ดอลลาร์/ตัน ณ ต้นเดือน คิดเป็นการเพิ่มขึ้น 10.24% ราคาเฉลี่ยสปอตในเดือนสิงหาคมอยู่ที่ 1,417.55 ดอลลาร์/ตัน ลดลง 59.28 ดอลลาร์/ตัน จาก 1,476.83 ดอลลาร์/ตัน ในเดือนกรกฎาคม คิดเป็นการลดลง 4.01%
ตามข้อมูลของ SMM ในเดือนสิงหาคม กำไรเชิงทฤษฎีสปอตของคอนเซนเทรตสโปดูมีนที่จัดซื้อมาจากภายนอกยังคงอยู่ในภาวะขาดทุนตลอดทั้งเดือน โดยอยู่ในช่วง “เงินสดติดลบ” แม้บางช่วงการขาดทุนจะแคบลง แต่โดยรวมยังขาดทุนค่อนข้างมาก ราคาสินแร่ค่อนข้างทรงตัวแข็งแรง ขณะที่ราคาสารเคมีลิเทียมถูกกดดัน ส่งผลให้ส่วนต่างราคาในช่วงการแปรรูปถูกบีบตัวอย่างต่อเนื่อง ในเดือนสิงหาคม กำไรเชิงทฤษฎีสปอตของคอนเซนเทรตเลพิโดไลต์ที่จัดซื้อมาจากภายนอกมีแนวโน้มแคบลงอย่างค่อยเป็นค่อยไป ช่วงต้นเดือนยังมีพื้นที่กำไรส่วนเพิ่มค่อนข้างเพียงพอ แต่ช่วงกลางถึงปลายเดือน จากผลกระทบของราคาสารเคมีลิเทียมที่อ่อนตัวลง กำไรถูกบีบอัดอย่างมีนัยสำคัญ เมื่อสิ้นเดือน ระดับคุ้มทุนแทบจะถูกแตะแล้ว และความคุ้มค่าทางเศรษฐกิจแบบสปอตของผู้ประกอบการที่ไม่ได้บูรณาการซึ่งจัดซื้อคอนเซนเทรตเลพิโดไลต์จากภายนอกอยู่ในภาวะวิกฤตแล้ว
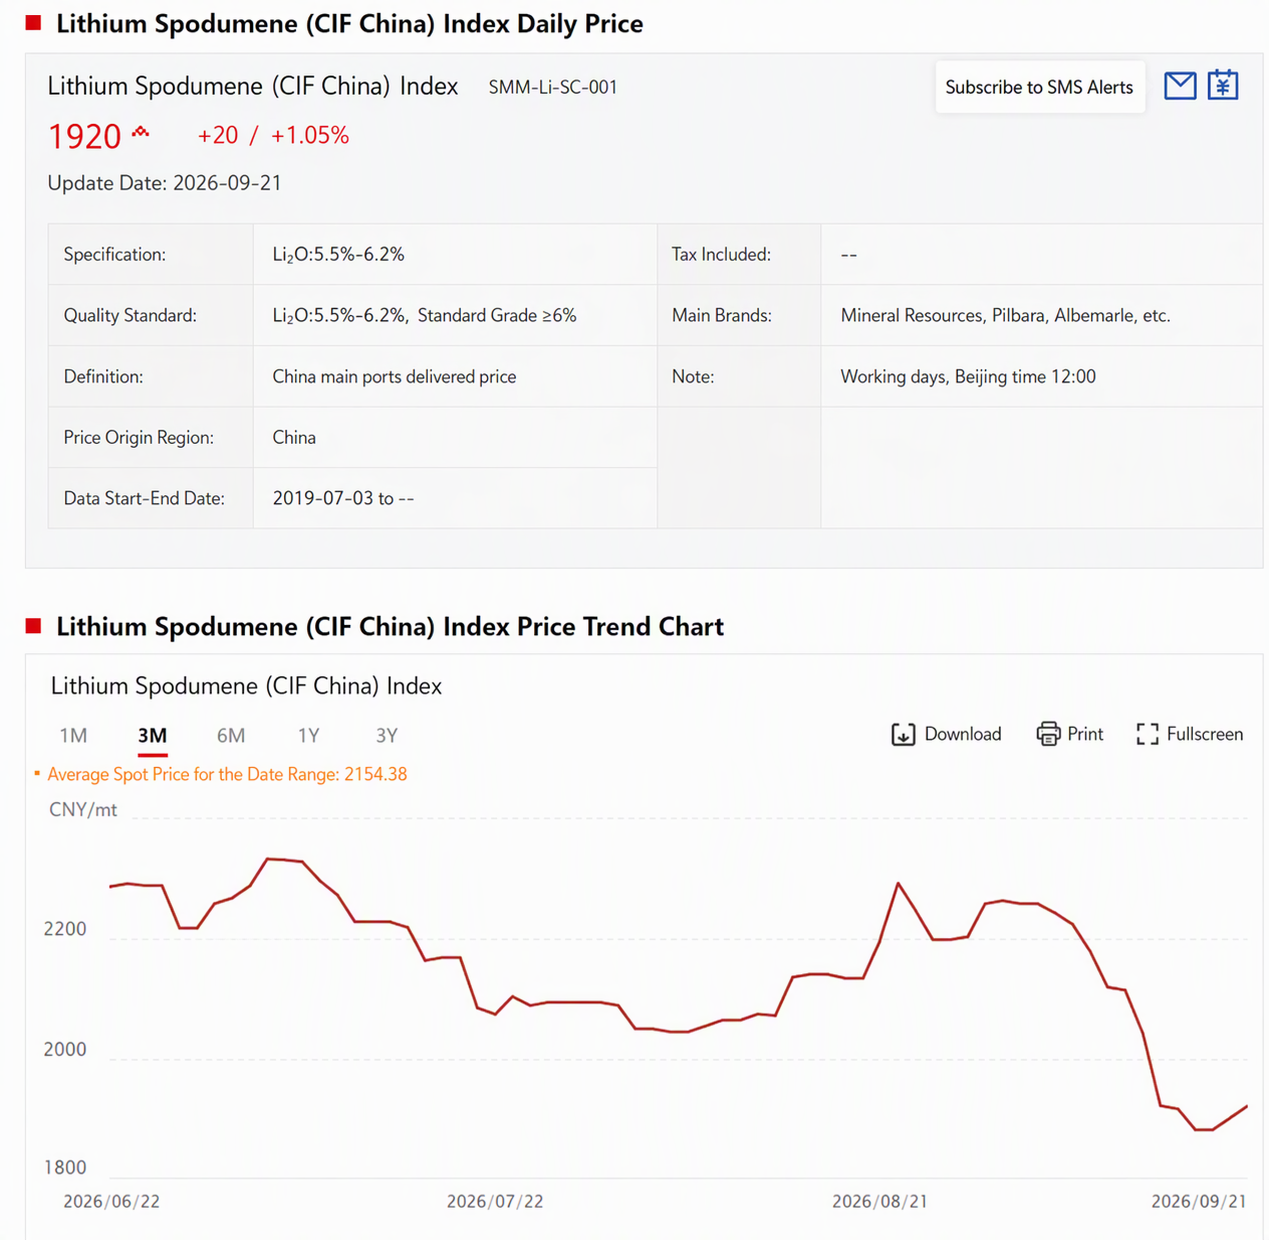
เข้าสู่เดือนกันยายน ราคาสปอตของคอนเซนเทรตสโปดูมีน (CIF จีน) ปรับลดลงต่อเนื่อง ก่อนจะรีบาวด์ขึ้นเล็กน้อยในช่วงไม่กี่วันทำการล่าสุด ณ วันที่ 21 กันยายน ราคาสปอตของคอนเซนเทรตสโปดูมีน (CIF จีน) อยู่ที่ 1,920 ดอลลาร์/ตัน ลดลงอย่างชัดเจนจากเดือนสิงหาคม
ตามความเข้าใจล่าสุดของ SMM ตลาดสินแร่ลิเทียมโดยรวมยังคงเคลื่อนไหวผันผวนในสัปดาห์นี้ โดยราคาสินแร่ยังแข็งแกร่งกว่าลิเทียมคาร์บอเนตในเชิงสัมพัทธ์ ปัจจุบันฝั่งสินแร่ยังไม่มีแรงกดดันการขายสปอตที่ชัดเจน เหมืองหลักในออสเตรเลียมีสัดส่วนสัญญาระยะยาวและการกำหนดราคาแบบสูตรค่อนข้างสูง และยังมีความตั้งใจตรึงราคาไว้ค่อนข้างมาก ผู้ค้าบางรายก็ขาดแรงจูงใจที่จะลดราคาและขายเชิงรุกหลังจากราคาย่อตัวลง ขณะเดียวกัน ความผันผวนของราคาสารเคมีลิเทียมยังคงบีบกำไรการถลุงสำหรับสินแร่ที่จัดซื้อมาจากภายนอก และโรงงานสารเคมีลิเทียมยังคงซื้อเป็นหลักเพื่อรองรับความต้องการผลิตผ่านการเติมสต็อกที่จำเป็น โดยมีการยอมรับสินแร่ราคาสูงอย่างจำกัดเกมผลกำไรระหว่างแร่และสารเคมีลิเทียมยังคงเป็นแกนหลักของการเคลื่อนไหวราคาระยะสั้น ด้านอุปทาน การผลิตและการจัดส่งของโครงการในต่างประเทศโดยรวมอยู่ในช่วงฟื้นตัว และการเติบโตของทรัพยากรในแอฟริกาก็กำลังทยอยเข้าสู่ตลาดจีน แต่การเร่งกำลังการผลิต การขนส่ง และตารางการเดินเรือยังทำให้จังหวะการมาถึงจริงผันผวน ในประเทศ ความคาดหวังการฟื้นตัวของอุปทานเลพิโดไลต์จากเจียงซีกำลังเพิ่มขึ้น แต่การปล่อยกำลังการผลิตใหม่ยังต้องใช้เวลา โดยรวม อุปทานแร่ลิเทียมระยะสั้นปรับตัวดีขึ้นเล็กน้อยแต่ยังไม่ชัดเจนว่าล้นตลาด คาดว่าราคาแร่จะยังคงเคลื่อนไหวในกรอบตามราคาลิเทียมคาร์บอเนต ต่อไป หากราคาสารเคมีลิเทียมยังอ่อนตัวลงต่อเนื่องขณะที่ราคาแร่ยังทรงตัว กำไรจากการถลุงจะถูกบีบอัดเพิ่มขึ้น และแรงต้านทานของโรงงานสารเคมีลิเทียมต่อแร่ราคาสูงอาจแข็งแกร่งขึ้น โดยแรงกดดันให้ราคาแร่ปรับเข้าหาราคาสารเคมีลิเทียมจะค่อย ๆ เพิ่มขึ้น
ลิเทียมคาร์บอเนต
ตามข้อมูลศุลกากร จีนนำเข้าลิเทียมคาร์บอเนต 30,391 ตันในเดือนสิงหาคม เพิ่มขึ้น 14% จากเดือนก่อน และเพิ่มขึ้น 39% จากปีก่อน ในจำนวนนี้ นำเข้าจากชิลี 19,950 ตัน คิดเป็น 66% ของการนำเข้าทั้งหมด นำเข้าจากอาร์เจนตินา 8,719 ตัน คิดเป็น 29% ของการนำเข้าทั้งหมด และนำเข้าจากอินโดนีเซีย 1,040 ตัน คิดเป็น 3% ของการนำเข้าทั้งหมด การนำเข้าลิเทียมคาร์บอเนตสะสมของจีนช่วงมกราคม-สิงหาคมอยู่ที่ 236,000 ตัน เพิ่มขึ้น 54% จากปีก่อน
การส่งออกลิเทียมคาร์บอเนตของจีนในเดือนสิงหาคมอยู่ที่ 260 ตัน เพิ่มขึ้น 23% จากเดือนก่อน และลดลง 30% จากปีก่อน การส่งออกลิเทียมคาร์บอเนตสะสมของจีนช่วงมกราคม-สิงหาคมอยู่ที่ 2,820 ตัน ลดลง 12% จากปีก่อน
การนำเข้าลิเทียมซัลเฟตของจีนในเดือนสิงหาคมอยู่ที่ 8,785 ตัน ลดลง 46% จากเดือนก่อน และลดลง 9% จากปีก่อน การนำเข้าลิเทียมซัลเฟตสะสมของจีนช่วงมกราคม-สิงหาคมอยู่ที่ 109,600 ตัน เพิ่มขึ้น 72% จากปีก่อน ในจำนวนนี้ นำเข้าจากชิลี 8,344 ตัน และนำเข้าจากซิมบับเว 441 ตัน
ด้านราคาลิเทียมคาร์บอเนต ตามราคาเสนอขายทันทีของ SMM ราคาเสนอขายทันทีของลิเทียมคาร์บอเนตเกรดแบตเตอรี่ในเดือนสิงหาคมปรับตัวสูงขึ้น โดยจุดสูงสุดรายเดือนขึ้นไปถึง 160,500 หยวน/ตัน ณ วันที่ 31 สิงหาคม ราคาเสนอขายทันทีเฉลี่ยของลิเทียมคาร์บอเนตเกรดแบตเตอรี่อยู่ที่ 158,500 หยวน/ตัน เพิ่มขึ้น 18,500 หยวน/ตัน จาก 140,000 หยวน/ตัน เมื่อต้นเดือน คิดเป็นการเพิ่มขึ้น 13.21%
โดยรวม SMM มองว่าในเดือนสิงหาคม ราคาสปอตลิเทียมคาร์บอเนตของจีนเคลื่อนไหวในกรอบแคบโดยจุดกึ่งกลางปรับลดลงเล็กน้อย และราคาเฉลี่ยรายเดือนลดลง 2% เมื่อเทียบรายเดือน จากมุมมองปัจจัยพื้นฐาน อุปทานยังคงหยุดชะงักต่อเนื่อง เนื่องจากการซ่อมบำรุงโรงงานผลิตสารเคมีลิเทียมหลายแห่งดำเนินไปตลอดทั้งเดือน ด้านอุปสงค์ ตารางการผลิตปลายน้ำยังคงอยู่ในระดับสูง และเมื่อใกล้สิ้นเดือน ผู้ซื้อได้เร่งสต็อกเพื่อการผลิตในเดือนกันยายน ความไม่สมดุลระหว่างอุปสงค์และอุปทานเป็นช่วง ๆ ยังไม่คลี่คลาย โรงงานผลิตสารเคมีลิเทียมต้นน้ำซึ่งได้รับผลกระทบจากการซ่อมบำรุง มุ่งเน้นการส่งมอบตามสัญญาระยะยาว โดยมีกำลังการผลิตเหลือสำหรับการขายแบบสปอตจำกัด และยังคงมีแนวโน้มยืนราคาและชะลอการขาย ฝั่งปลายน้ำมีความเห็นแตกต่างกัน: ที่ระดับต่ำกว่า 150,000 หยวน/ตัน ความสนใจซื้อเมื่อราคาอ่อนตัวค่อนข้างแข็งแกร่ง แต่หลังจากราคาพุ่งขึ้นเหนือ 160,000 หยวน/ตัน ความเต็มใจไล่ราคากลับไม่เพียงพอ โดยการซื้อส่วนใหญ่เป็นแบบซื้อเท่าที่จำเป็น
เข้าสู่เดือนกันยายน ราคาเสนอขายสปอตลิเทียมคาร์บอเนตปรับตัวลงต่อเนื่อง โดยจุดต่ำสุดของเดือนร่วงลงแตะ 132,200 หยวน/ตัน ในช่วงวันซื้อขายล่าสุด ราคาดีดตัวขึ้นเล็กน้อย ณ วันที่ 22 กันยายน ราคาเสนอขายสปอตลิเทียมคาร์บอเนตเกรดแบตเตอรี่ปรับขึ้นสู่ 130,300-138,600 หยวน/ตัน โดยราคาเฉลี่ยอยู่ที่ 134,450 หยวน/ตัน
ลิเทียมไฮดรอกไซด์
ตามข้อมูลศุลกากรจีน การนำเข้าลิเทียมไฮดรอกไซด์ของจีนในเดือนสิงหาคม 2569 อยู่ที่ 5,115.17 ตัน ลดลง 38.5% เมื่อเทียบรายเดือนจาก 8,322.16 ตันในเดือนกรกฎาคม การส่งออกอยู่ที่ 4,789.36 ตัน ลดลง 25.4% เมื่อเทียบรายเดือนจาก 6,419.51 ตันในเดือนกรกฎาคม ลิเทียมไฮดรอกไซด์ยังคงเป็นสินค้านำเข้าสุทธิในเดือนนี้ โดยมียอดนำเข้าสุทธิประมาณ 325.81 ตัน ซึ่งแคบลงอย่างเห็นได้ชัดจาก 1,902.65 ตันในเดือนกรกฎาคม
ด้านการนำเข้า อินโดนีเซียยังคงเป็นแหล่งนำเข้าหลักในเดือนสิงหาคม โดยจีนนำเข้าจากประเทศดังกล่าว 2,592.19 ตัน คิดเป็น 50.7% ของการนำเข้าทั้งหมด แต่ลดลง 41.7% เมื่อเทียบรายเดือนจาก 4,444.37 ตันในเดือนกรกฎาคม เนื่องจากผลกระทบจากการมาถึงกระจุกตัวของสินค้าที่ค้างสะสมก่อนหน้านี้จางลงอย่างเห็นได้ชัด การนำเข้าจากเกาหลีใต้อยู่ที่ 1,058.42 ตัน คิดเป็น 20.7% การนำเข้าจากออสเตรเลียอยู่ที่ 524.43 ตัน การนำเข้าจากเขตกำกับดูแลสินค้าทัณฑ์บนภายในประเทศของจีนอยู่ที่ 514.12 ตัน และการนำเข้าจากเยอรมนีอยู่ที่ 420.00 ตัน เพิ่มขึ้น 42.4% เมื่อเทียบรายเดือน ซึ่งเป็นหนึ่งในไม่กี่แหล่งที่มียอดนำเข้าเพิ่มขึ้นเมื่อเทียบรายเดือนในเดือนนี้
ด้านการส่งออก การส่งออกลิเทียมไฮดรอกไซด์ของจีนในเดือนสิงหาคมยังคงมุ่งไปยังเกาหลีใต้และญี่ปุ่นเป็นหลัก โดยส่งออกไปเกาหลีใต้รวม 3,142.11 ตัน คิดเป็น 65.6% ของการส่งออกทั้งหมด ลดลง 34.3% จากเดือนก่อน ส่งออกไปญี่ปุ่นรวม 1,087.45 ตัน คิดเป็น 22.7% ลดลง 16.6% จากเดือนก่อน ส่งออกไปโปแลนด์รวม 360.04 ตัน กลายเป็นจุดหมายปลายทางการส่งออกหลักที่เกิดขึ้นใหม่ในเดือนนี้ จุดหมายปลายทางการส่งออกอื่น ๆ ได้แก่ อินเดีย 59 ตัน สิงคโปร์ 40 ตัน ตุรกี 23 ตัน และเนเธอร์แลนด์ 20 ตัน ซึ่งมีปริมาณค่อนข้างน้อย
วัสดุแบตเตอรี่
LiPF6
ตามข้อมูลศุลกากรจีน ในเดือนสิงหาคม 2026 การส่งออก LiPF6 สะสมของจีนรวมประมาณ 1,130.8 ตัน ลดลงประมาณ 14.6% จากเดือนก่อน ขณะที่การนำเข้า LiPF6 สะสมรวมประมาณ 24 ตัน
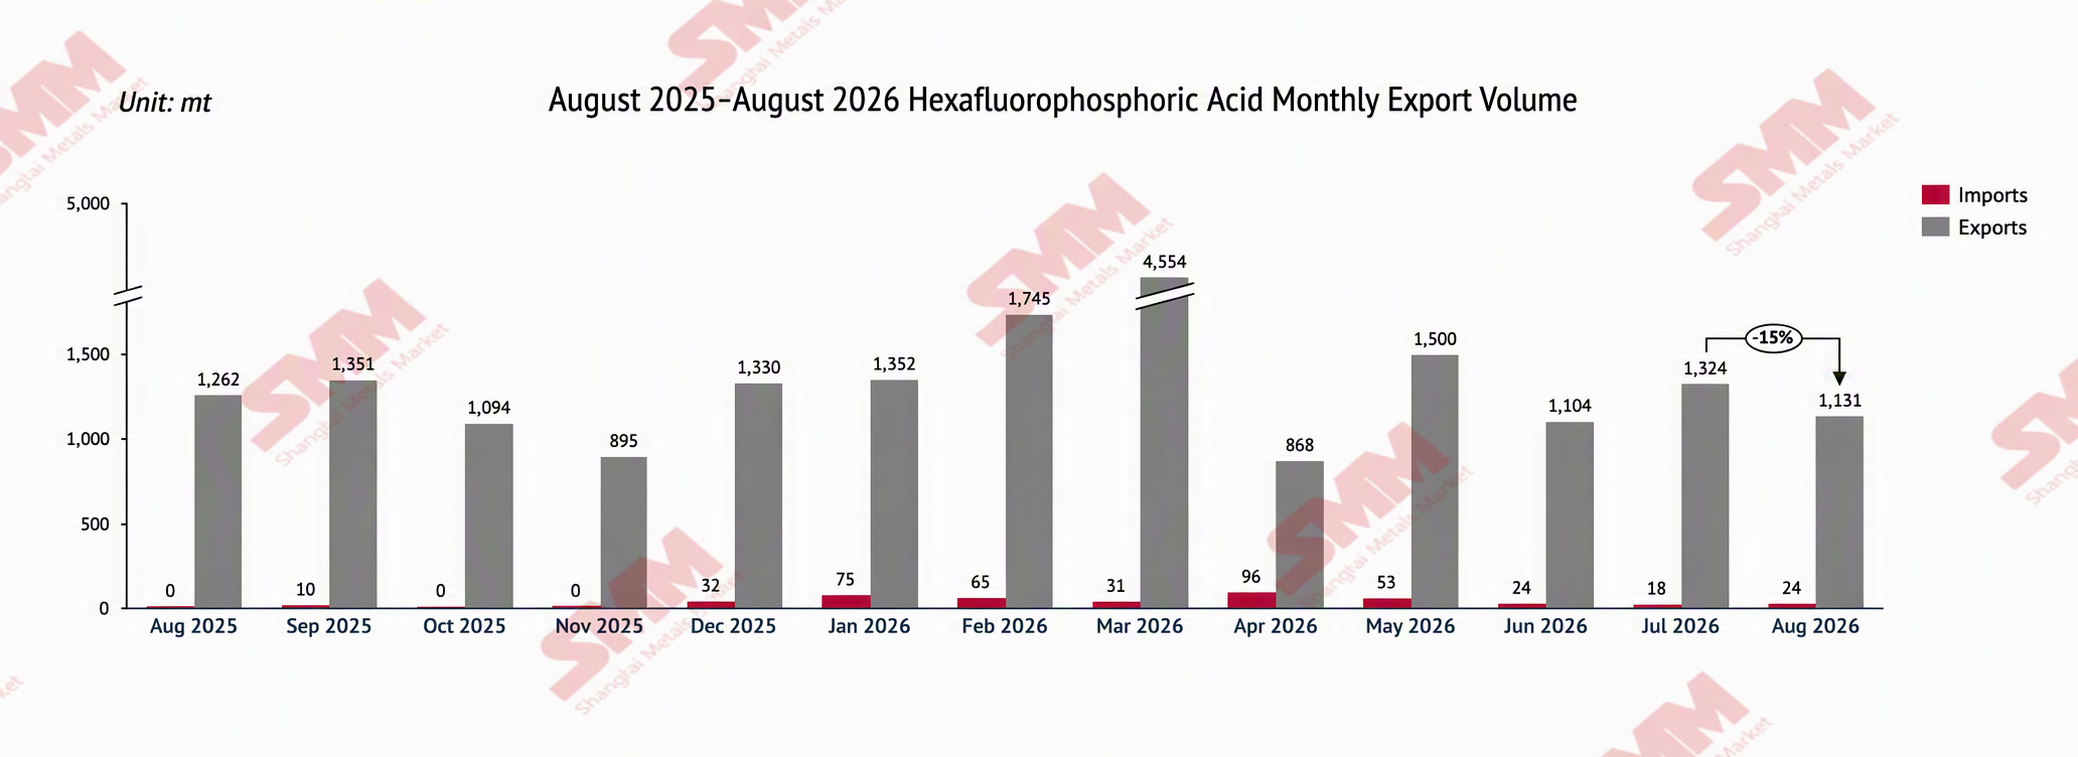
ด้านการส่งออก การส่งออก LiPF6 ของจีนในเดือนสิงหาคม 2026 รวมประมาณ 1,130.8 ตัน ลดลงประมาณ 14.6% จากเดือนกรกฎาคม และลดลงประมาณ 10.4% เมื่อเทียบกับปีก่อน โดยเฉพาะอย่างยิ่ง การส่งออก LiPF6 ในเดือนนี้มุ่งไปยังเกาหลีใต้ โปแลนด์ สหรัฐฯ และญี่ปุ่น เป็นต้น การส่งออกไปสหรัฐฯ อยู่ที่ 247.526 ตัน เพิ่มขึ้นประมาณ 105.53% จากเดือนก่อน การส่งออกไปเกาหลีใต้ 287.626 ตัน ลดลงประมาณ 32.87% จากเดือนก่อน การส่งออกไปโปแลนด์ 185.81 ตัน ลดลงประมาณ 39.56% จากเดือนก่อน การส่งออกไปญี่ปุ่น 111.555 ตัน ลดลงประมาณ 40.98% จากเดือนก่อน
โดยรวม ปริมาณการจัดซื้อ LiPF6 จากต่างประเทศลดลงเล็กน้อยในเดือนสิงหาคม
แกรไฟต์เกล็ด
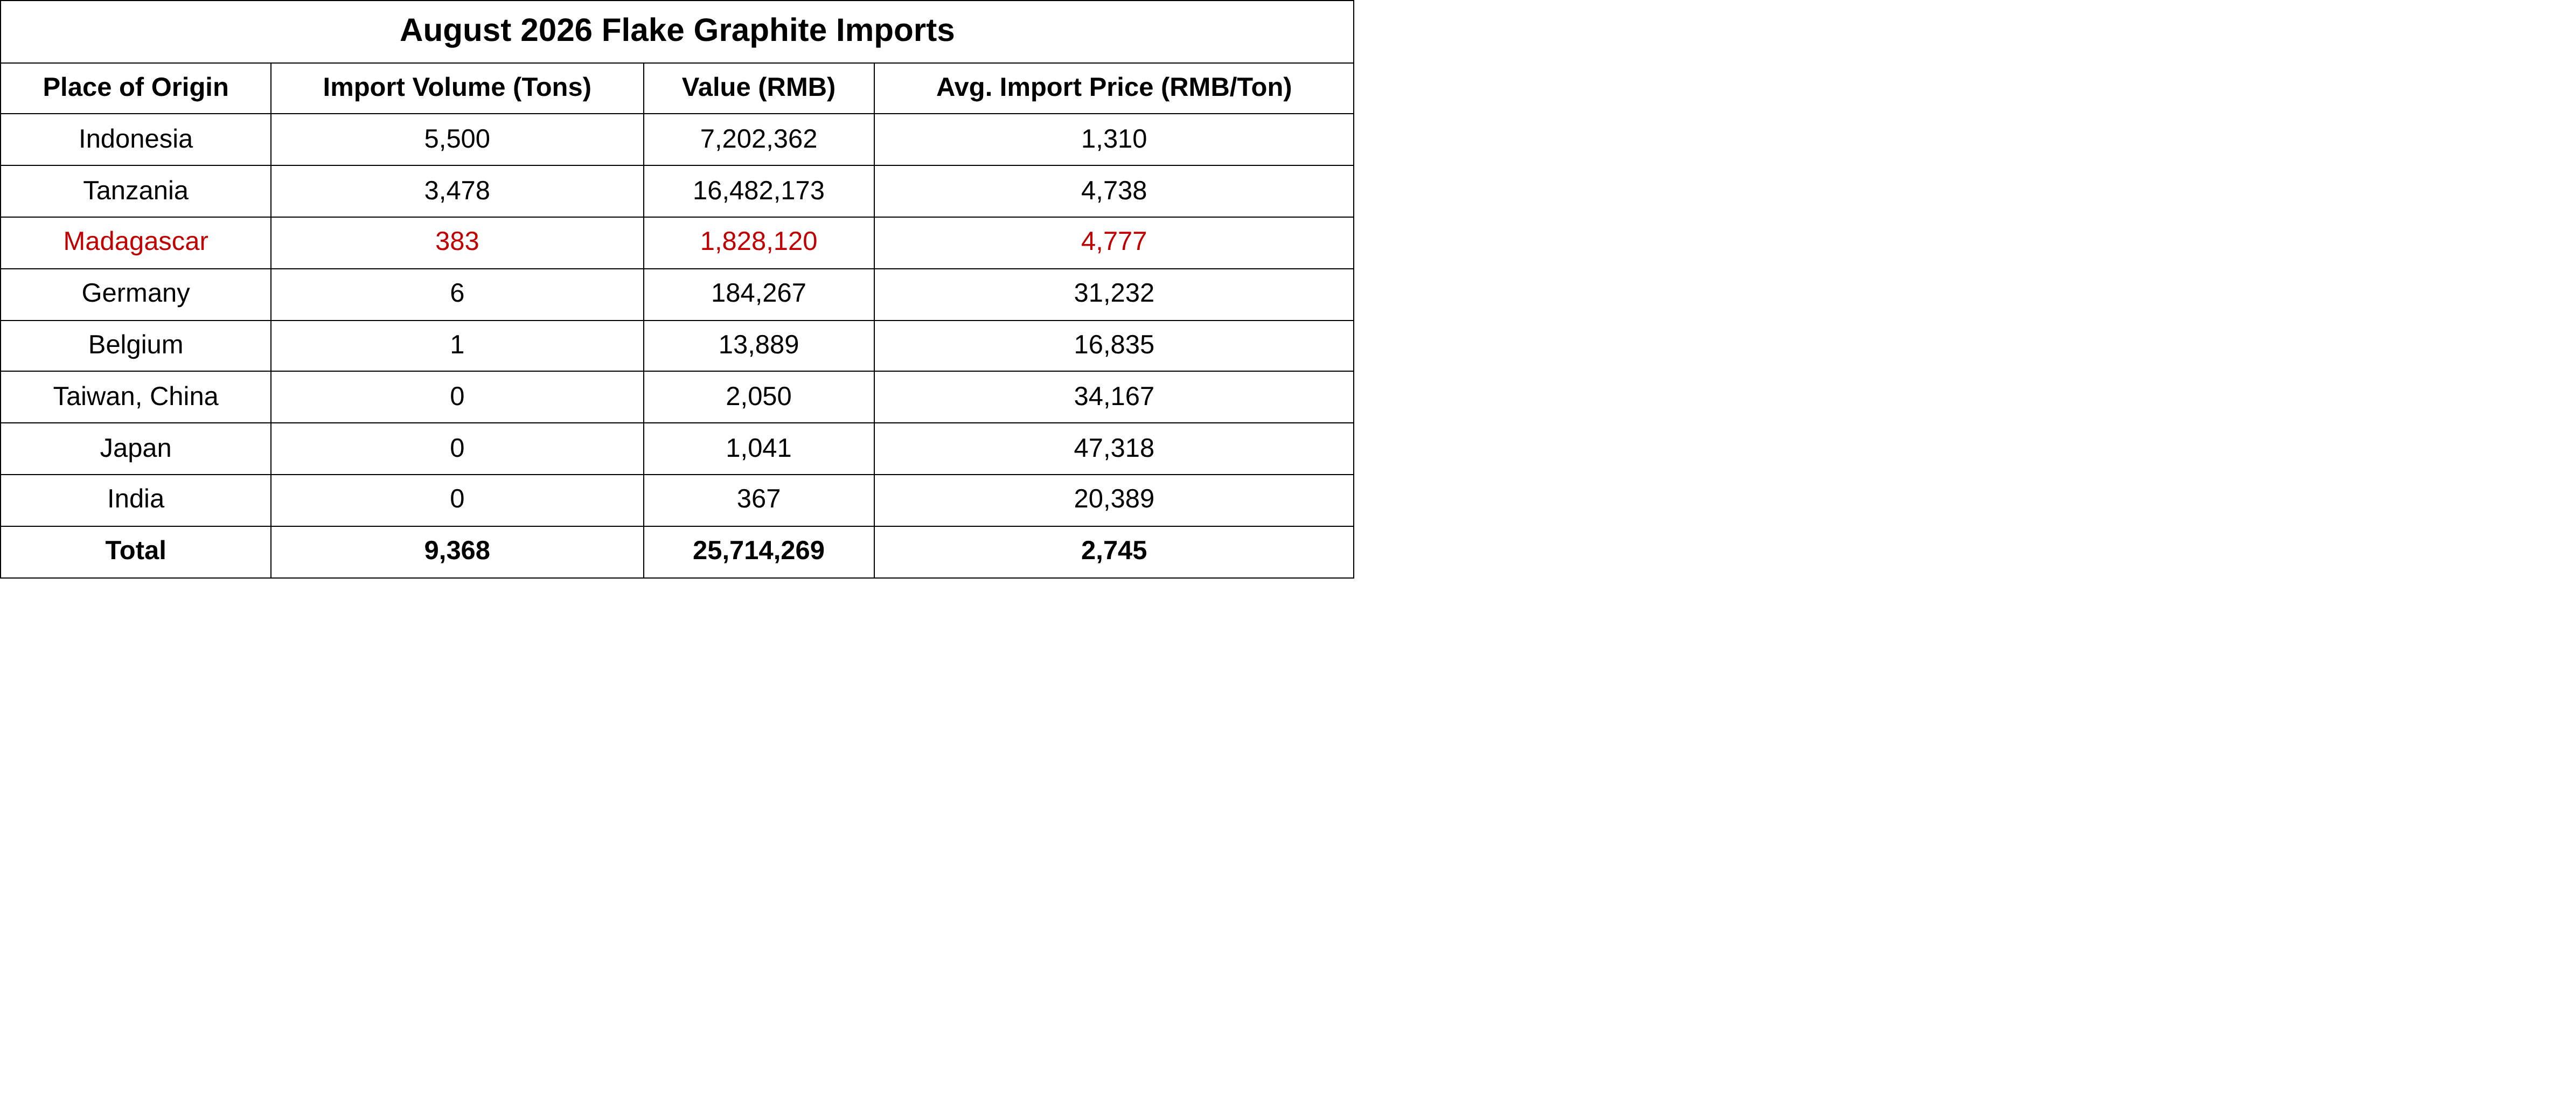
ในเดือนสิงหาคม 2026 การนำเข้าแกรไฟต์เกล็ดของจีนอยู่ที่ 9,368 ตัน เพิ่มขึ้น 62% จากเดือนก่อน และเพิ่มขึ้น 425% เมื่อเทียบกับปีก่อน
ที่มา: ศุลกากรจีน, SMM
ในเดือนสิงหาคม 2026 ด้านการส่งออก การส่งออกรายเดือนรวม 6,360 ตัน ลดลง 14% จากเดือนก่อน และลดลง 2% เมื่อเทียบกับปีก่อน
จากมุมมองโครงสร้างจุดหมายปลายทางการส่งออก รูปแบบตลาดแตกต่างกันอย่างมีนัยสำคัญ: ด้านการเติบโต เกาหลีใต้เพิ่มขึ้น 523,000 ตันจากเดือนก่อน (1.033 ล้านตัน → 1.556 ล้านตัน +51%) พุ่งขึ้นเป็นตลาดส่งออกที่ใหญ่ที่สุด ญี่ปุ่นเติบโต 85% สเปนพุ่งขึ้น 540% แต่จากฐานที่ต่ำ อิหร่านเติบโต 87% เวียดนามเพิ่มขึ้น 37,000 ตัน ด้านปัจจัยฉุด เยอรมนีลดลง 966,000 ตันจากเดือนก่อน (-61%) สหรัฐฯ ลดลง 32% จากเดือนก่อน ตุรกีลดลง 74% จากเดือนก่อน และรัสเซียลดลง 48,000 ตัน
แกรไฟต์เทียม
ในเดือนสิงหาคม 2026 การนำเข้าแกรไฟต์เทียมของจีนมีปริมาณรวม 637 ตัน ลดลง 18.3% จากเดือนก่อน และลดลง 7.2% จากปีก่อน ด้านราคานำเข้าเฉลี่ย ในเดือนสิงหาคม 2026 ราคานำเข้าเฉลี่ยของแกรไฟต์เทียมของจีนอยู่ที่ 80,201 หยวน/ตัน เพิ่มขึ้น 22.0% จากเดือนก่อน และเพิ่มขึ้น 27.8% จากปีก่อน
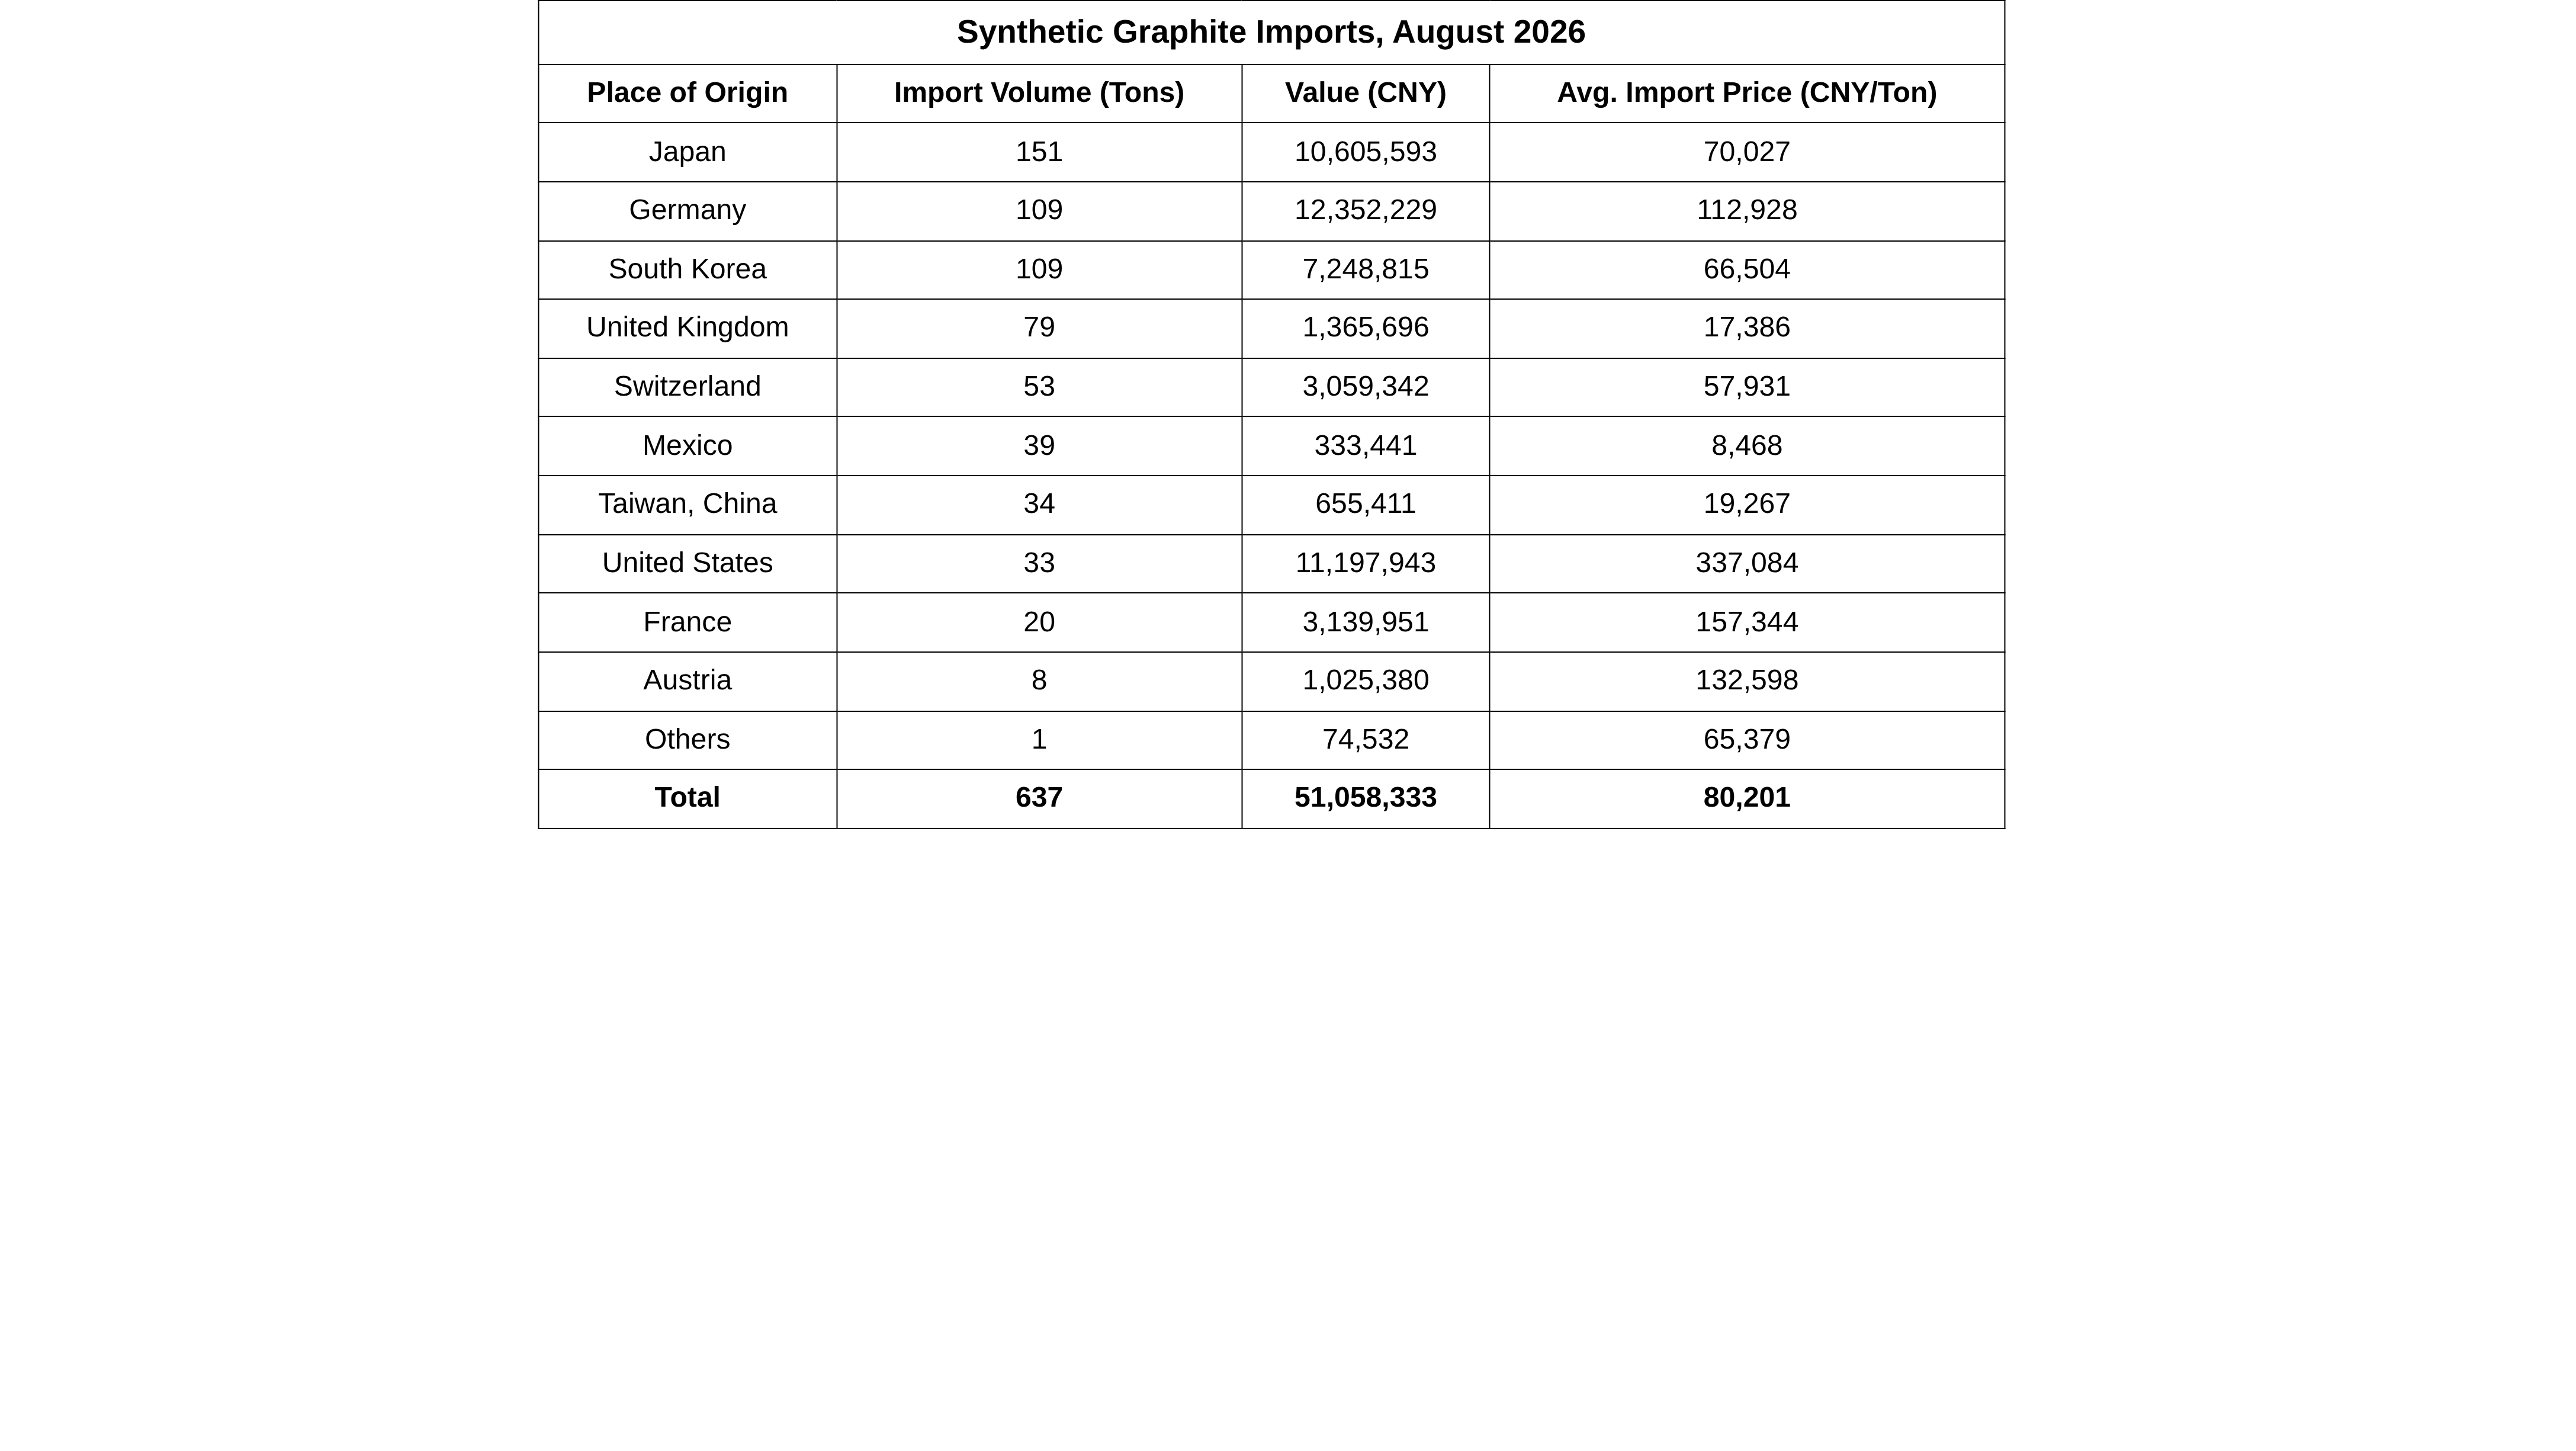
แหล่งข้อมูล: ศุลกากรจีน, SMM
ในเดือนสิงหาคม 2026 การส่งออกแกรไฟต์เทียมของจีนมีปริมาณ 57,867 ตัน เพิ่มขึ้น 17.9% จากเดือนก่อน และเพิ่มขึ้น 3.1% จากปีก่อน ด้านราคาส่งออกเฉลี่ย ในเดือนสิงหาคม 2026 ราคาส่งออกเฉลี่ยของแกรไฟต์เทียมของจีนอยู่ที่ 8,224 หยวน/ตัน ลดลง 10.9% จากเดือนก่อน และลดลง 4.0% จากปีก่อน
ด้านการส่งออก ยุโรปเป็นแรงขับเคลื่อนการเติบโตที่ใหญ่ที่สุด โดยเนเธอร์แลนด์เพิ่มขึ้นเท่าตัวจากเดือนก่อน (4,839 ตัน→10,060 ตัน เพิ่มขึ้น 108% จากเดือนก่อน) กลายเป็นตลาดเดียวที่ส่งผลต่อการเพิ่มขึ้นรายเดือนมากที่สุด สหราชอาณาจักรเพิ่มขึ้น 150% จากเดือนก่อน สเปนเพิ่มขึ้น 113% จากเดือนก่อน และเบลเยียมเพิ่มขึ้น 203% จากเดือนก่อน ปรับตัวขึ้นถ้วนหน้า ในเอเชีย เอเชียใต้เป็นผู้นำการเพิ่มขึ้น โดยอินเดีย (7,141 ตัน→11,117 ตัน เพิ่มขึ้น 56% จากเดือนก่อน) บังกลาเทศเพิ่มขึ้น 409% จากเดือนก่อน และปากีสถานเพิ่มขึ้น 32% จากเดือนก่อน ขณะที่ตุรกีลดลง 50% จากเดือนก่อน กลายเป็นปัจจัยถ่วงที่ใหญ่ที่สุดในเอเชีย เอเชียตะวันออก: ญี่ปุ่นเพิ่มขึ้น 51% จากเดือนก่อน เกาหลีใต้เพิ่มขึ้น 7% จากเดือนก่อน ไทยเพิ่มขึ้น 12% จากเดือนก่อน และอินโดนีเซียลดลง 36% จากเดือนก่อน แอฟริกามีการทะลุจากศูนย์อย่างหนาแน่น ได้แก่ แองโกลา (0→160 ตัน) ซิมบับเว (0→26 ตัน) ไนจีเรีย (0→18 ตัน) เอธิโอเปีย (0→2 ตัน) และแทนซาเนีย (0→48 ตัน) ในอเมริกาเหนือ สหรัฐฯ เป็นตลาดหลักที่ลดลงมากที่สุดในอเมริกาเหนือ (2,805 ตัน→589 ตัน ลดลง 79% จากเดือนก่อน) แคนาดา (0.002 ตัน→260 ตัน เพิ่มขึ้น 1,157% จากเดือนก่อน) และเม็กซิโกทรงตัวเป็นส่วนใหญ่
แร่ฟอสเฟต
ในเดือนสิงหาคม 2026 การนำเข้าแร่ฟอสเฟตของจีนพุ่งขึ้นจากเดือนก่อน และจุดศูนย์กลางราคาปรับตัวสูงขึ้น ปริมาณนำเข้ารายเดือนรวม 116,000 ตัน เพิ่มขึ้น 563.2% จากเดือนก่อน ส่วนใหญ่เป็นการฟื้นตัวจากฐานที่ต่ำมากซึ่งเกิดจากการห้ามส่งออกในเดือนกรกฎาคม ราคานำเข้าเฉลี่ยดีดกลับมาที่ 94.6 ดอลลาร์สหรัฐ/ตัน เพิ่มขึ้น 12.0% จากเดือนก่อน อียิปต์และจอร์แดนรวมกันมีสัดส่วนสูงถึง 98.3% ยิ่งทำให้การกระจุกตัวของแหล่งที่มาทวีความเข้มข้นขึ้น ขณะเดียวกัน ด้านการส่งออก หลังจากไม่มีธุรกรรมติดต่อกันหลายเดือน ในเดือนสิงหาคมกลับพุ่งขึ้นอย่างกะทันหันเป็น 61,000 ตัน สะท้อนการอุ่นเครื่องของตลาดก่อนสิ้นสุดช่วงเวลาห้ามส่งออกปุ๋ยฟอสเฟต
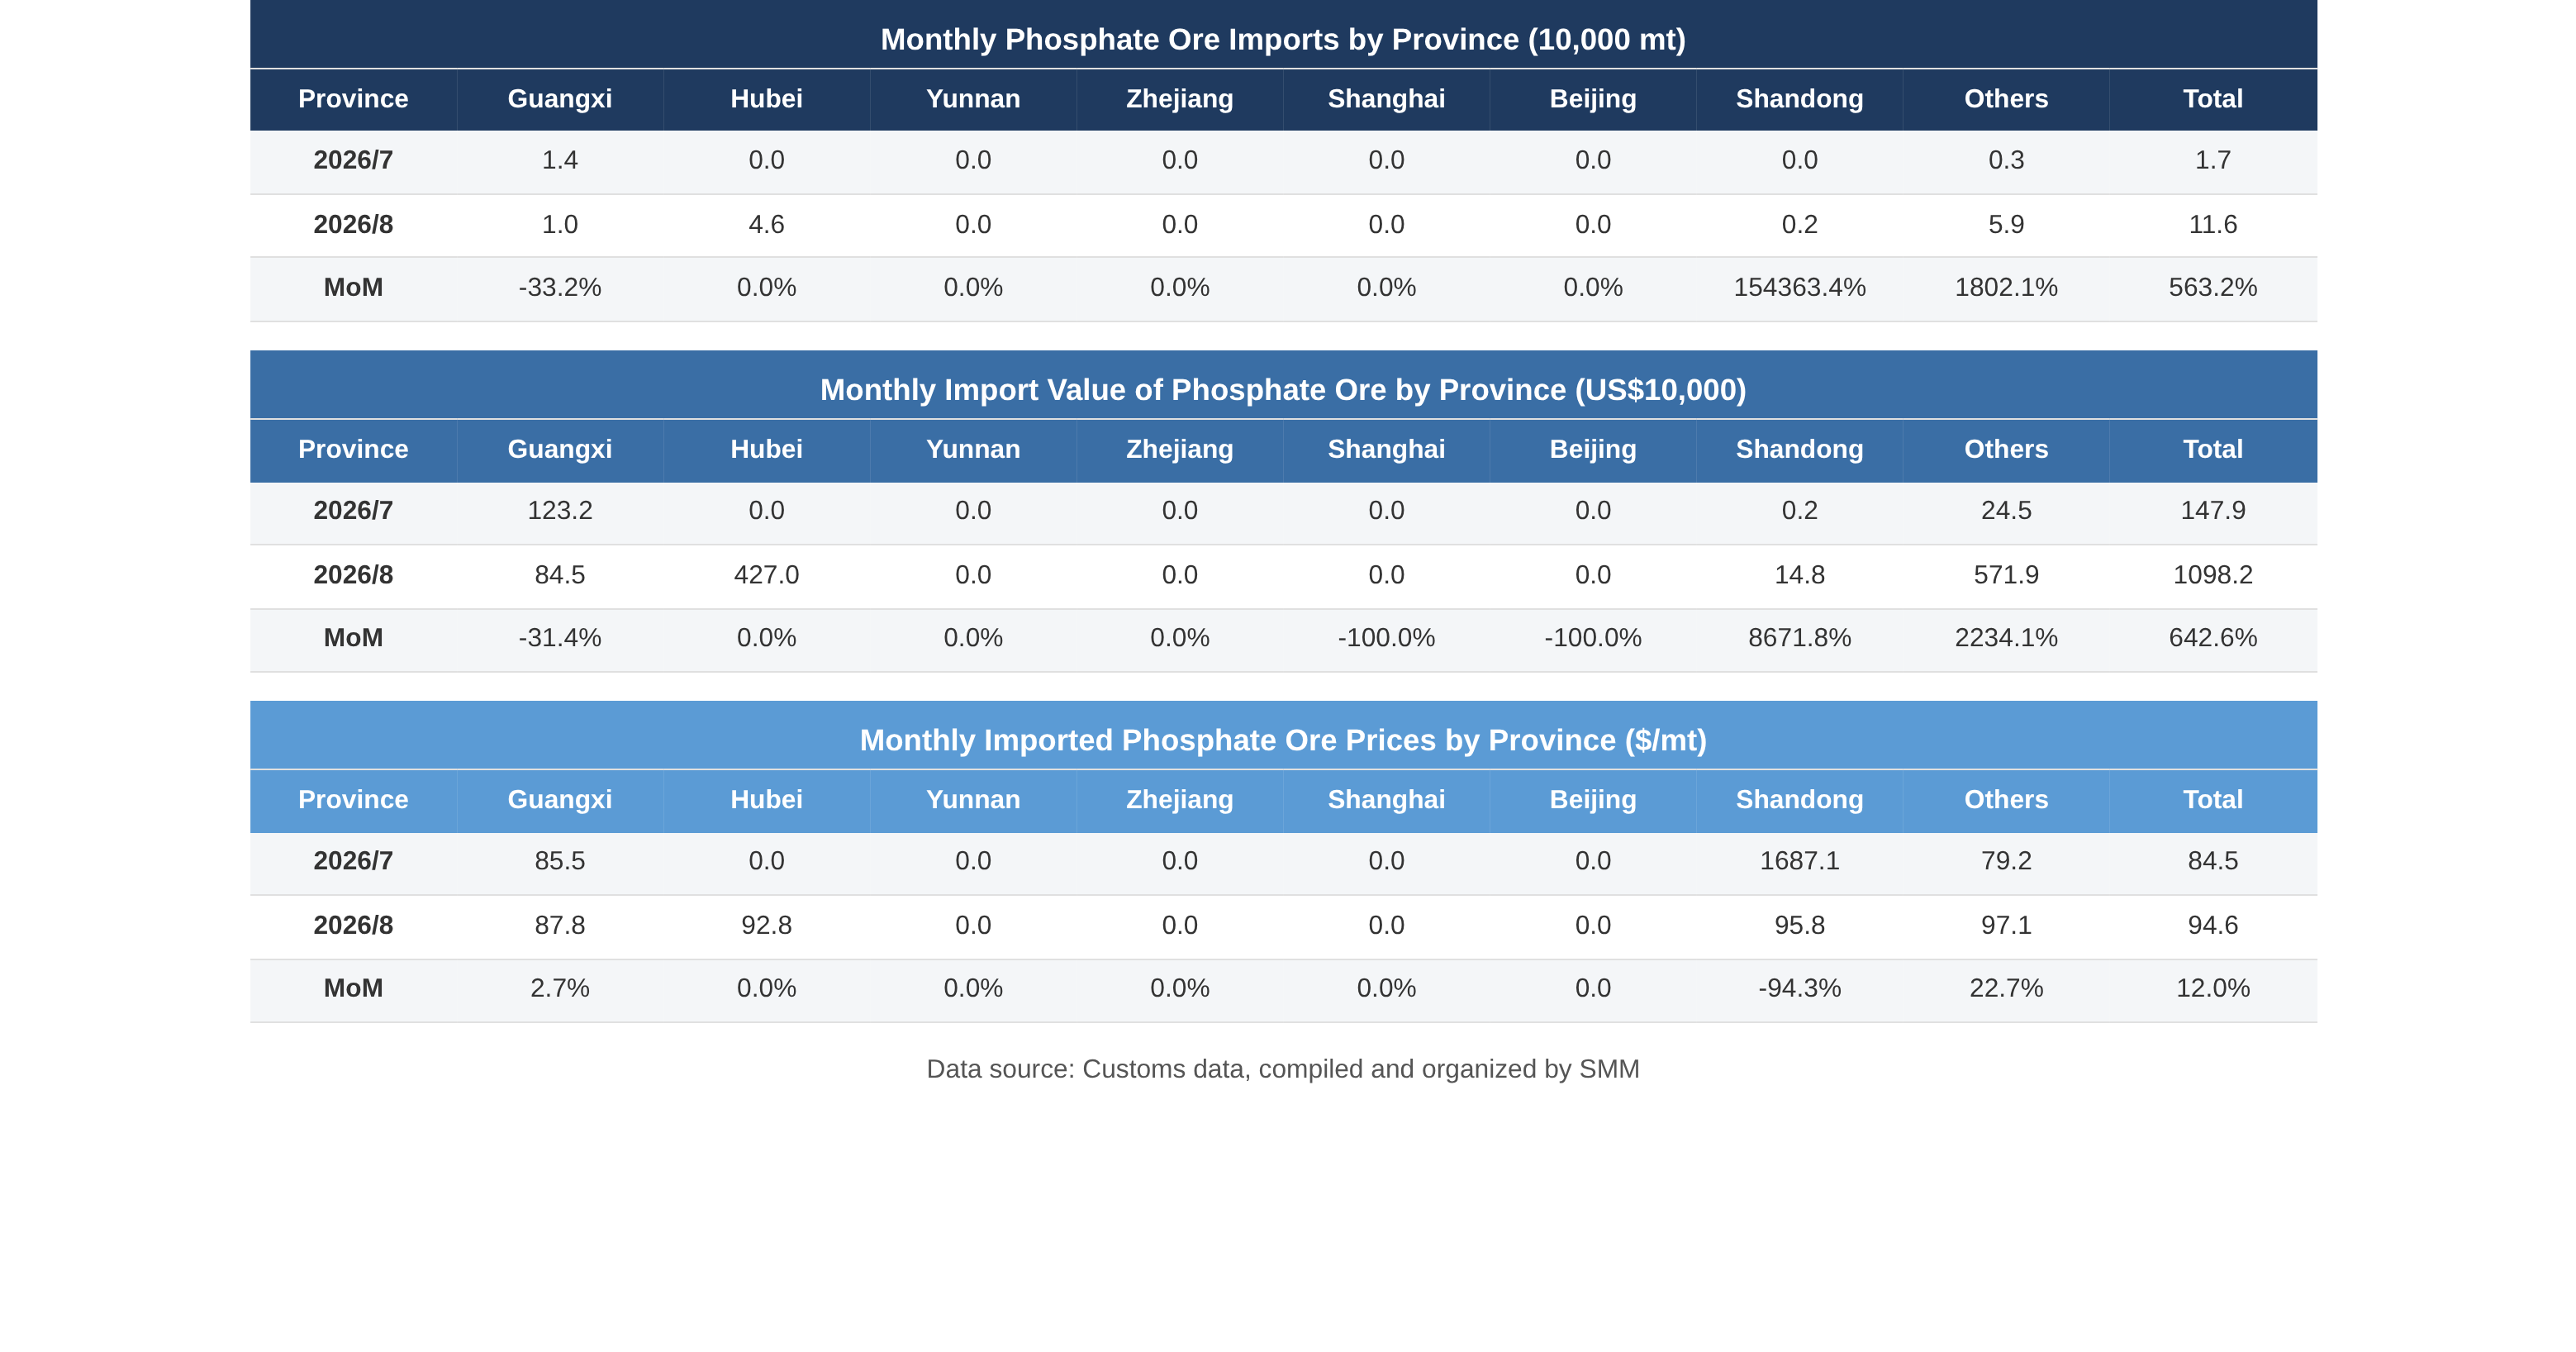
......
ในเดือนสิงหาคม การนำเข้าแร่ฟอสเฟตอยู่ที่ 116,000 ตัน เพิ่มขึ้น 563.2% เมื่อเทียบรายเดือน การส่งออกพุ่งจากศูนย์เป็น 61,000 ตัน และราคาเฉลี่ยดีดตัวกลับมาที่ 94.6 ดอลลาร์สหรัฐ/ตัน ข้อมูลดูน่าประทับใจ แต่ส่วนใหญ่เป็นผลมาจากฐานที่ต่ำมากในเดือนกรกฎาคมจากการห้ามส่งออก รวมถึงการกักตุนล่วงหน้าก่อนการกลับมาส่งออกปุ๋ยฟอสเฟตในเดือนกันยายน การกักตุนปุ๋ยฤดูใบไม้ร่วงกำลังค่อย ๆ เริ่มขึ้น โดยมีการจัดซื้อแบบทันเวลาเป็นแรงหนุน แต่แหล่งนำเข้ายังคงกระจุกตัวสูงในอียิปต์และจอร์แดน และปริมาณสัมบูรณ์ยังอยู่ในระดับต่ำ ฤดูท่องเที่ยวจะมาถึงจริงหรือไม่ ขึ้นอยู่กับว่าคำสั่งซื้อส่งออกในเดือนกันยายนและอัตราการเดินเครื่องของปลายน้ำจะฟื้นตัวต่อเนื่องได้หรือไม่ คาดว่าจะฟื้นตัวระยะสั้น แต่ฤดูท่องเที่ยวที่ขับเคลื่อนด้วยแนวโน้มยังต้องรอการยืนยัน
กำมะถันและกรดกำมะถัน
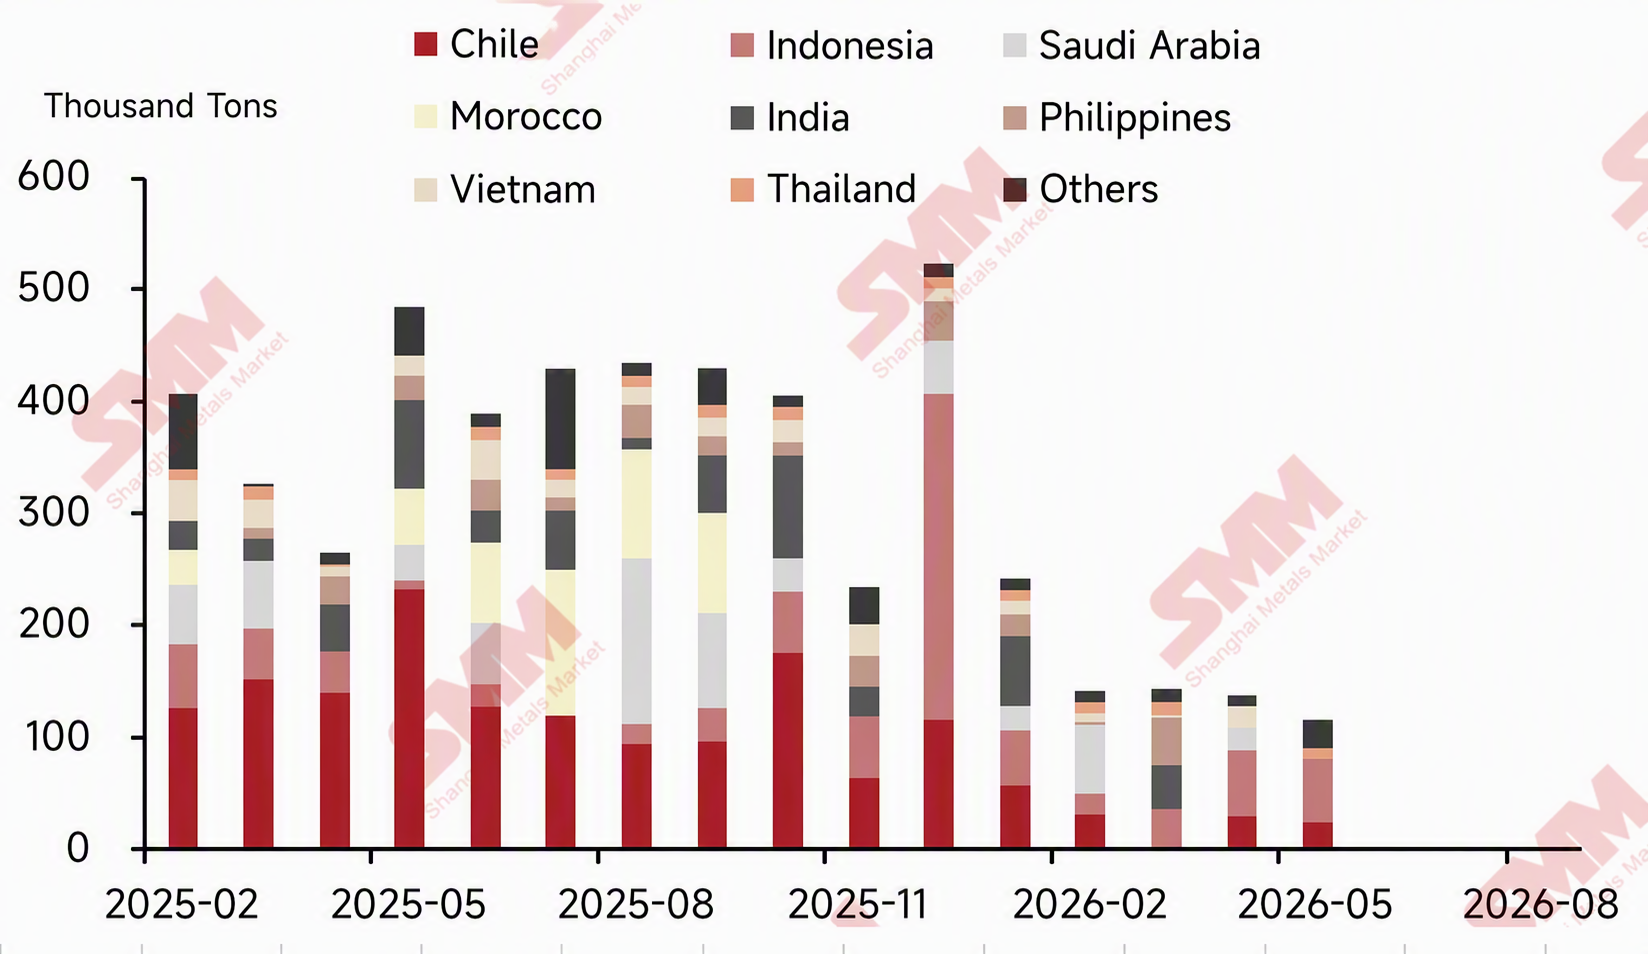
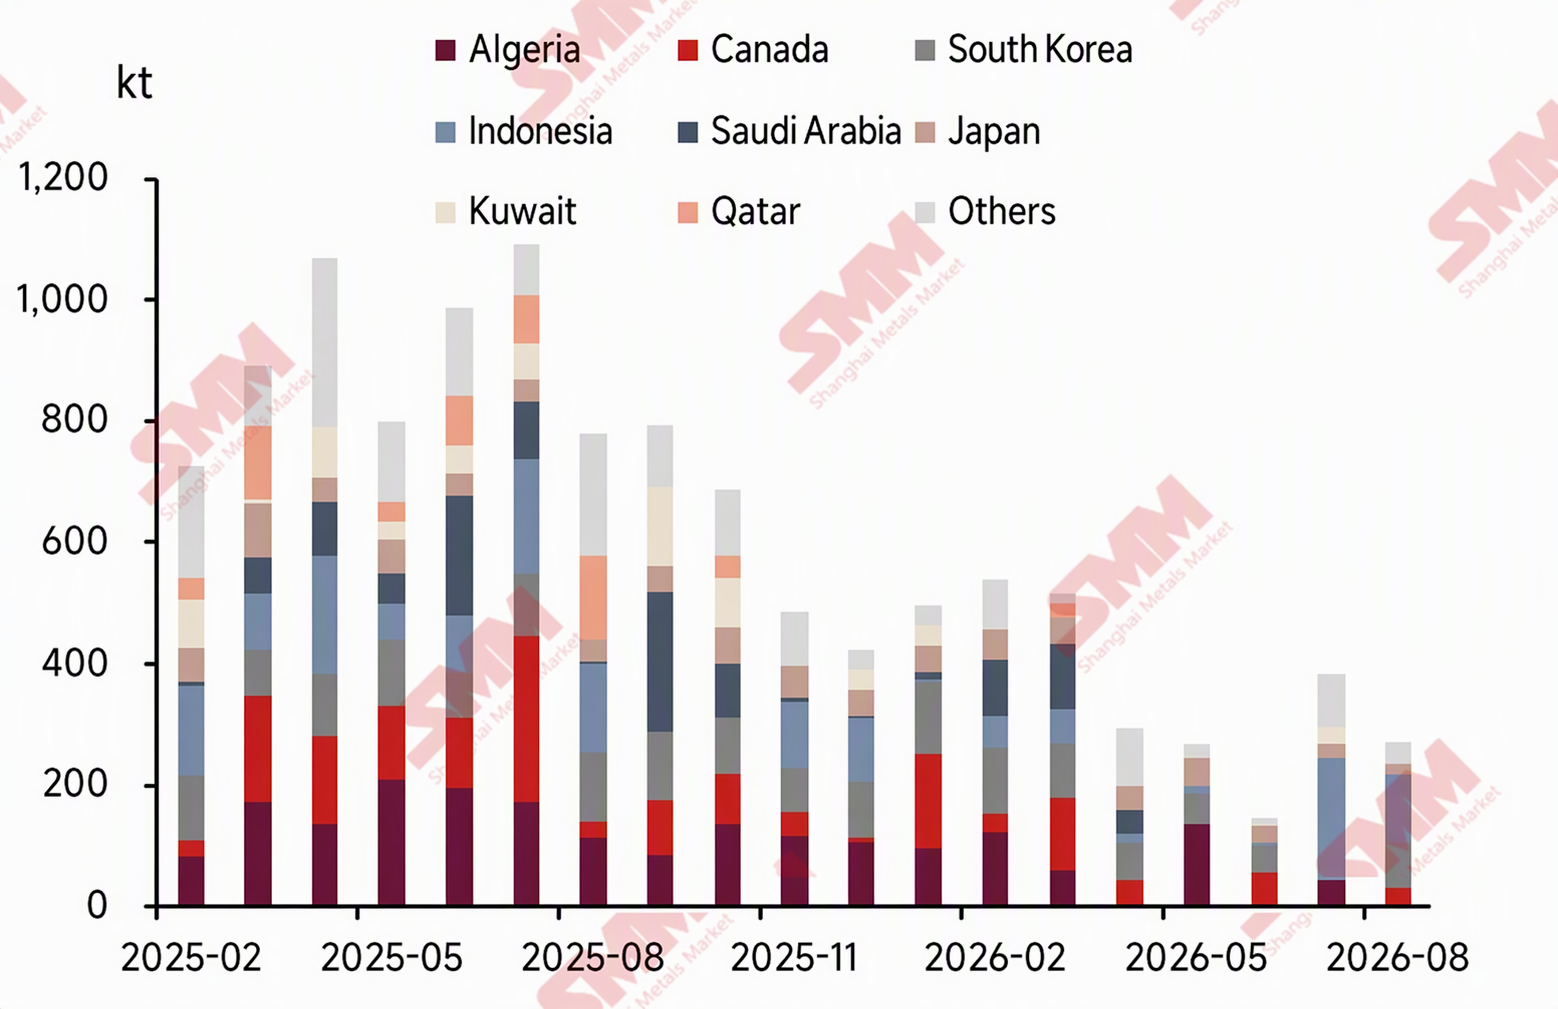
ในเดือนสิงหาคม 2026 การนำเข้ากำมะถันรายเดือนของจีนรวม 272,323.414 ตัน (น้ำหนักจริง) ลดลง 29.34% เมื่อเทียบรายเดือน และลดลง 65.03% เมื่อเทียบรายปี โดยแหล่งนำเข้าหลัก ได้แก่ สหรัฐอาหรับเอมิเรตส์ เกาหลีใต้ แคนาดา ญี่ปุ่น คาซัคสถาน เวียดนาม สิงคโปร์ และฟิลิปปินส์
การส่งออกกำมะถันรายเดือนของจีนรวม 48 ตัน (น้ำหนักจริง) ลดลง 96.34% เมื่อเทียบรายเดือน และเพิ่มขึ้น 26.32% เมื่อเทียบรายปี โดยปลายทางส่งออกหลัก ได้แก่ อินโดนีเซียและเกาหลีใต้
การนำเข้ากรดกำมะถันรายเดือนของจีนรวม 9,938.436 ตัน (น้ำหนักจริง) เพิ่มขึ้น 831.85% เมื่อเทียบรายเดือน และเพิ่มขึ้น 1,051.37% เมื่อเทียบรายปี โดยแหล่งนำเข้าหลัก ได้แก่ เกาหลีใต้ ไต้หวัน จีน เยอรมนี และสหรัฐอเมริกา
การส่งออกกรดกำมะถันรายเดือนของจีนรวม 2,474.46 ตัน (น้ำหนักจริง) เพิ่มขึ้น 153.47% เมื่อเทียบรายเดือน และลดลง 99.43% เมื่อเทียบรายปี โดยปลายทางส่งออกหลัก ได้แก่ แองโกลา กานา กัมพูชา ฮ่องกง จีน เวียดนาม สิงคโปร์ มาเลเซีย และแทนซาเนีย
ข้อมูลการส่งออกกรดกำมะถันของจีน
ข้อมูลการนำเข้ากำมะถันของจีน
โคบอลต์
ผลิตภัณฑ์ขั้นกลางจากกระบวนการไฮโดรเมทัลลูร์จีของโคบอลต์
การนำเข้า: พายุไต้ฝุ่นกระทบการมาถึงของสินค้าที่ท่าเรือ ปริมาณสินค้าภายใต้บอนด์หดตัวอย่างเห็นได้ชัด
เดือนนี้ ผลิตภัณฑ์ขั้นกลางที่จีนนำเข้าจากสาธารณรัฐประชาธิปไตยคองโกประมาณ 3,682 ตัน (น้ำหนักจริง) เข้าสู่มณฑลเจ้อเจียงและกวางตุ้งผ่านการค้าผ่านแดนโดยเขตควบคุมพิเศษทางศุลกากร คิดเป็น 46.8% ของการนำเข้าทั้งหมดของจีน การค้าทั่วไปคิดเป็นประมาณ 3,913 ตัน (น้ำหนักจริง) หรือ 49.7% และการค้าแปรรูปด้วยวัตถุดิบนำเข้าคิดเป็นประมาณ 179 ตัน (น้ำหนักจริง) หรือ 2.3%นอกจากนี้ จีนยังนำเข้าผลิตภัณฑ์ขั้นกลางในปริมาณเนื้อสารรวม 101 เมตริกตันจากแอฟริกาใต้ เวียดนาม และแซมเบียผ่านการค้าปกติในเดือนนี้ ในแง่ของการเปลี่ยนแปลงเชิงโครงสร้าง การนำเข้าที่ลดลงในเดือนนี้สะท้อนให้เห็นหลักจากการหดตัวของปริมาณสินค้าโลจิสติกส์ภายใต้การควบคุมทางศุลกากร โดยการนำเข้าภายใต้ระบบ bonded ในเดือนสิงหาคมลดลงประมาณ 63% จาก 10,046 เมตริกตันในปริมาณเนื้อสารในเดือนกรกฎาคม โดยสัดส่วนปรับลดลงจาก 62.9% เหลือ 46.8% ขณะเดียวกัน การนำเข้าผ่านการค้าปกติทรงตัวเมื่อเทียบรายเดือน โดยอยู่ที่ประมาณ 3,900 เมตริกตันในปริมาณเนื้อสาร ซึ่งบ่งชี้ว่าการจัดซื้อแบบทันเวลาโดยโรงถลุงยังคงดำเนินอยู่ แต่ความเต็มใจที่จะกักตุนสินค้า bonded ลดลงอย่างชัดเจน
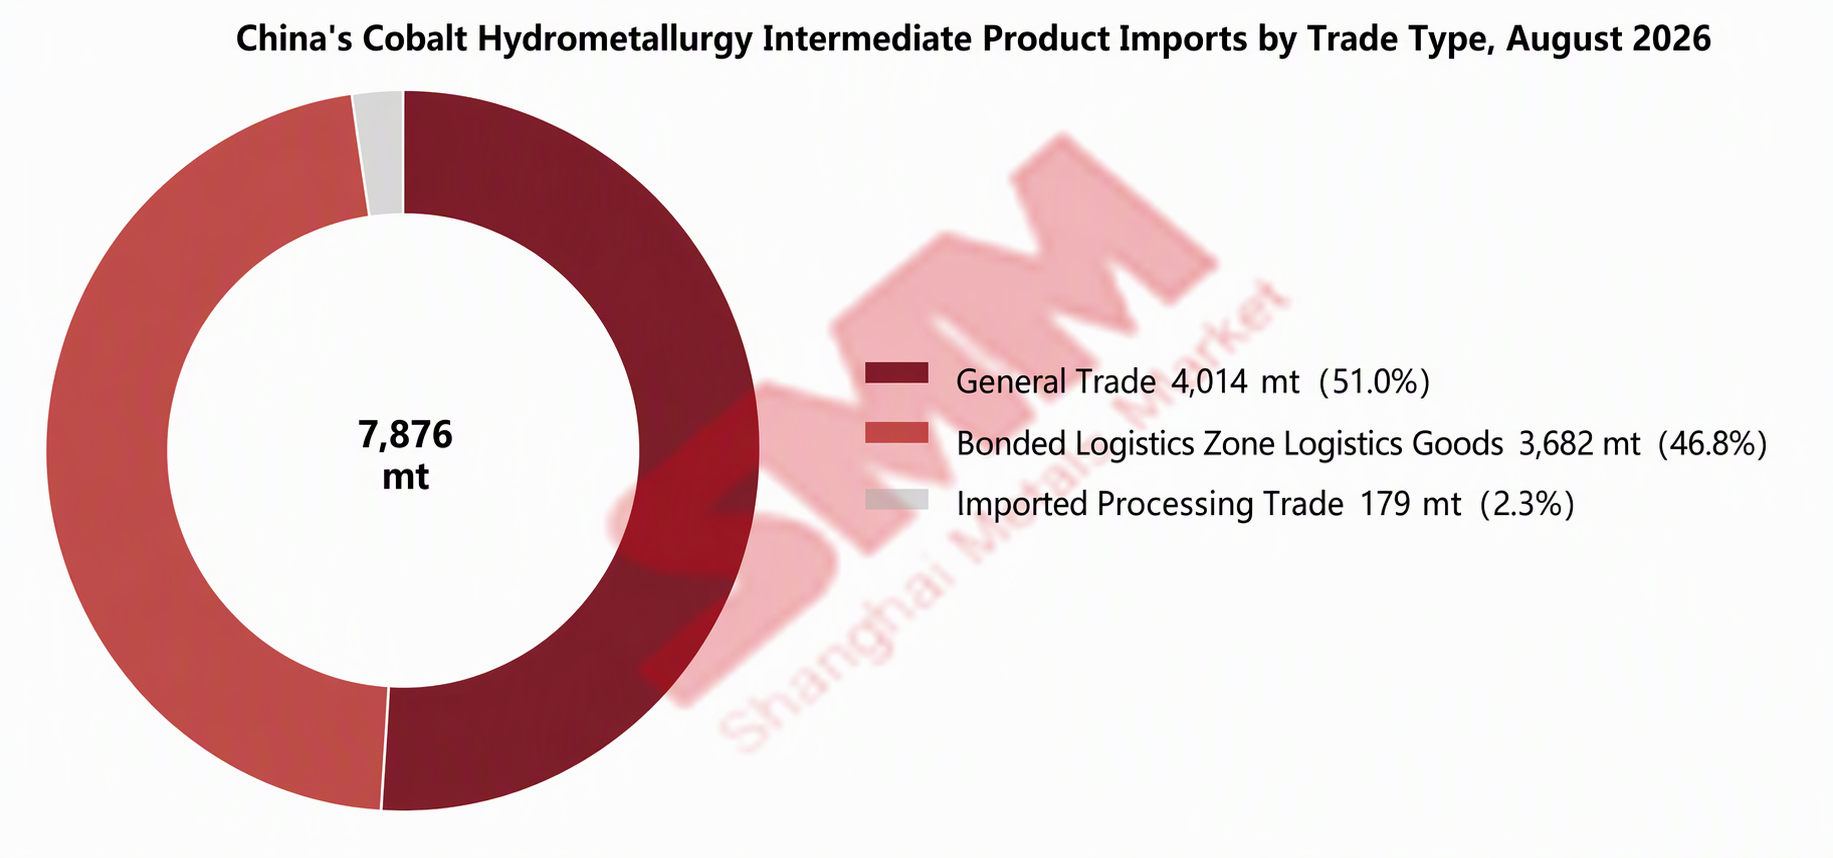
การนำเข้าที่ลดลงในเดือนนี้มีสาเหตุหลักจากสองปัจจัย ประการแรก พายุไต้ฝุ่นรบกวนตารางการเทียบท่า ในเดือนสิงหาคม พายุไต้ฝุ่น "ไป๋จี๋" พัดขึ้นฝั่งสองครั้งในมณฑลเจ้อเจียง และ "เซาเดล" ส่งผลกระทบต่อเนื่องต่อชายฝั่งตะวันออกของจีน โดยท่าเรือหลายแห่งปิดทำการนานกว่าหนึ่งสัปดาห์ ส่งผลให้ตารางการขนถ่ายสินค้าเสียหาย และสินค้าบางส่วนที่กำหนดจะมาถึงในเดือนสิงหาคมถูกเลื่อนไปเป็นเดือนกันยายน ประการที่สอง ราคาเกลือโคบอลต์ปรับตัวลดลงอย่างต่อเนื่องในเดือนสิงหาคม ทำให้โรงถลุงลดความเต็มใจในการซื้อวัตถุดิบ การประมูลใหม่โดยผู้ทำเหมืองยากที่จะปิดดีลได้ และผู้ทำเหมืองบางรายเลือกเก็บสินค้าในภูมิภาคอื่นนอกจีน เพื่อรอให้อุปสงค์ฟื้นตัวก่อนจึงค่อยขนส่ง นอกจากนี้ การนำเข้าที่เพิ่มขึ้น 50% เมื่อเทียบรายปีในเดือนนี้มีสาเหตุหลักจากฐานที่ต่ำในปีก่อน โดยการนำเข้าในเดือนสิงหาคม 2025 มีเพียง 5,241 เมตริกตันในปริมาณเนื้อสาร เนื่องจากผลกระทบจากนโยบายส่งออกของสาธารณรัฐประชาธิปไตยคองโก และปริมาณการนำเข้าปัจจุบันยังไม่กลับสู่ระดับปีปกติ
.....
แนวโน้มตลาด: ปัจจัยหนุนและปัจจัยจำกัดยังคงอยู่ การมาถึงจริงในเดือนกันยายนยังมีความไม่แน่นอนสูง
เมื่อมองไปข้างหน้า การนำเข้าผลิตภัณฑ์ขั้นกลางในเดือนกันยายนคาดว่าจะเติบโตบ้าง แต่การมาถึงจริงจะยังขึ้นอยู่กับการต่อรองระหว่างอุปสงค์และอุปทาน ในด้านปัจจัยหนุน ประการแรก การขนส่งจริงจากสาธารณรัฐประชาธิปไตยคองโกอยู่ในระดับสูง ตามข้อมูล CTCPM ของสาธารณรัฐประชาธิปไตยคองโก การส่งออกโคบอลต์ของคองโกในช่วงครึ่งแรกของปี 2026 อยู่ที่ 41,100 เมตริกตันในปริมาณเนื้อโลหะ โดยเดือนมิถุนายนเพียงเดือนเดียวส่งออกประมาณ 11,800 เมตริกตันในปริมาณเนื้อโลหะ เพิ่มขึ้น 92.9% เมื่อเทียบรายเดือน และคิดเป็น 48.9% ของการส่งออกในไตรมาสที่ 2 การขนส่งจากเดอร์บันไปจีนโดยทั่วไปใช้เวลาประมาณสองเดือน ดังนั้นการขนส่งที่กระจุกตัวในเดือนมิถุนายนจะค่อย ๆ ปรากฏในการมาถึงตั้งแต่เดือนกันยายนเป็นต้นไปประการที่สอง การขนส่งที่ล่าช้าจากพายุไต้ฝุ่นในเดือนสิงหาคมจะกระจุกตัวในเดือนกันยายน ด้านข้อจำกัด ราคาเกลือโคบอลต์ยังไม่หยุดปรับตัวลง ผู้ถลุงยังมีความเต็มใจซื้อวัตถุดิบต่ำ และการประมูลของเหมืองยังคงหาข้อสรุปได้ยาก หากภาวะราคาที่ยืดเยื้อระหว่างผู้ซื้อและผู้ขายยังคงอยู่ เหมืองบางแห่งอาจยังเลือกเก็บสินค้าไว้นอกจีนและชะลอการขนส่ง โดยรวมแล้ว การนำเข้าผลิตภัณฑ์ขั้นกลางโคบอลต์ของจีนอาจฟื้นตัวในเดือนกันยายน แต่ขอบเขตการฟื้นตัวยังไม่แน่นอน
โคบอลต์ยังไม่ขึ้นรูป
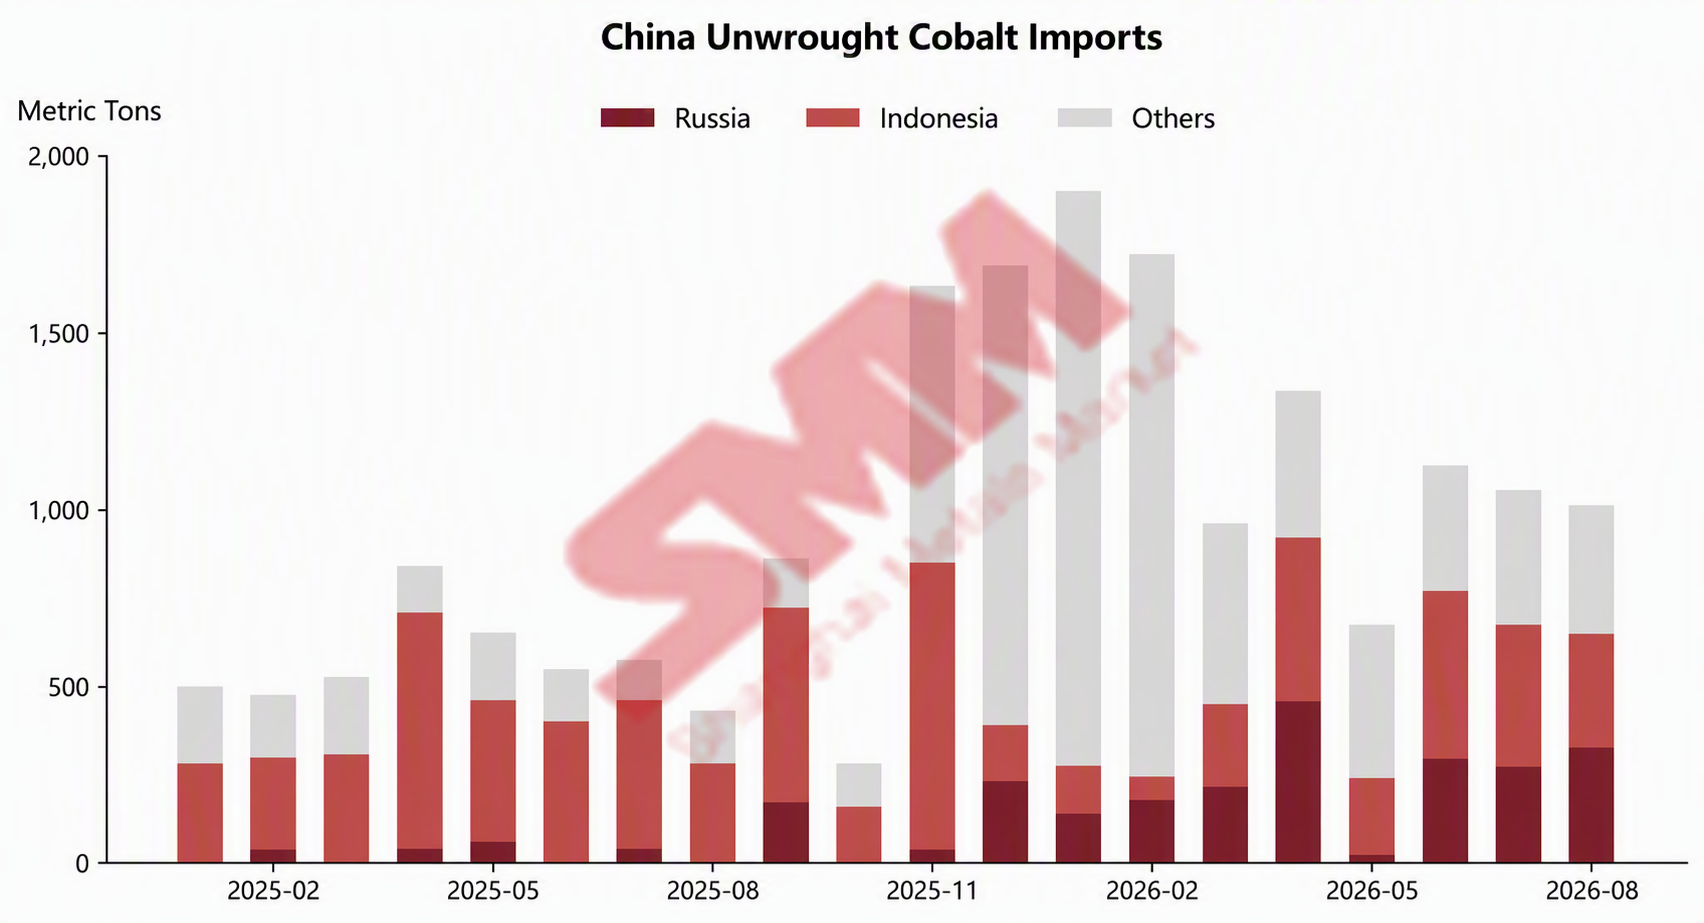
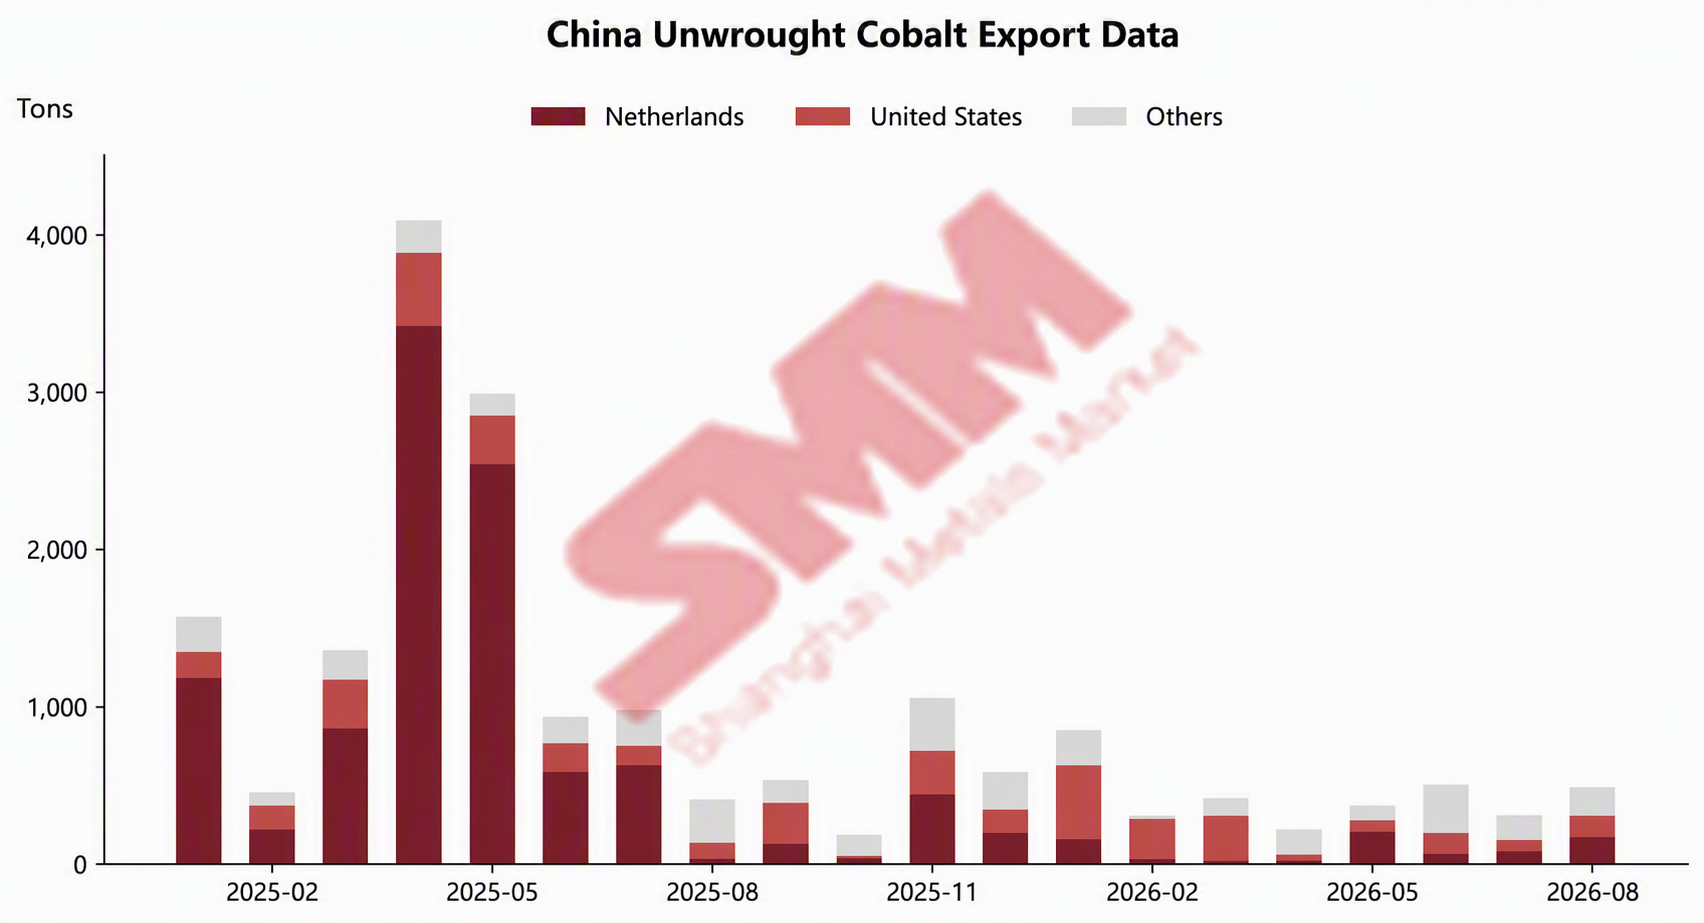
การนำเข้าโคบอลต์ยังไม่ขึ้นรูปของจีนในเดือนสิงหาคม 2569 อยู่ที่ประมาณ 1,011 ตัน ลดลง 4% จากเดือนก่อน และเพิ่มขึ้น 134% จากปีก่อน การส่งออกโคบอลต์ยังไม่ขึ้นรูปของจีนในเดือนสิงหาคม 2569 อยู่ที่ประมาณ 486 ตัน เพิ่มขึ้น 55% จากเดือนก่อน และเพิ่มขึ้น 18% จากปีก่อน
ช่องนำเข้าปิดลึก การนำเข้าระดับพันตันยังคงอาศัยสัญญาระยะยาว
การนำเข้าโคบอลต์ยังไม่ขึ้นรูปของจีนในเดือนสิงหาคม 2569 อยู่ที่ประมาณ 1,011 ตัน ลดลง 4% จากเดือนก่อน และเพิ่มขึ้น 134% จากปีก่อน เมื่อจำแนกตามประเทศ แหล่งนำเข้าโคบอลต์บริสุทธิ์สามอันดับแรกในเดือนสิงหาคม ได้แก่ รัสเซีย อินโดนีเซีย และมาดากัสการ์ โดยมีปริมาณนำเข้า 325 ตัน 321 ตัน และ 51 ตัน ตามลำดับ การนำเข้าจากรัสเซียเพิ่มขึ้น 20% จากเดือนก่อน และสินค้าจากอินโดนีเซียทั้งหมดเข้าผ่านท่าเรือเจ้อเจียงภายใต้ระบบโลจิสติกส์คลังสินค้าทัณฑ์บน
เมื่อจำแนกตามรูปแบบการค้า การนำเข้าภายใต้การค้าผ่านแดนโดยเขตควบคุมพิเศษทางศุลกากรในเดือนสิงหาคมอยู่ที่ประมาณ 591 ตัน คิดเป็น 58.4% ลดลงอย่างเห็นได้ชัดจาก 75.4% ในเดือนกรกฎาคม การนำเข้าภายใต้การค้าปกติอยู่ที่ประมาณ 420 ตัน โดยสัดส่วนเพิ่มขึ้นเป็น 41.6% จังหวะการไหลเข้าของคลังสินค้าทัณฑ์บนชะลอตัว และสัดส่วนสินค้าที่ผ่านพิธีการเข้าสู่การหมุนเวียนในประเทศเพิ่มขึ้น
ในเดือนสิงหาคม ราคาโคบอลต์บริสุทธิ์ของจีนยังคงปรับตัวลงอย่างรวดเร็ว ราคาโคบอลต์บริสุทธิ์ระดับล่างของ SMM ลดลงจาก 338,000 หยวน/ตัน เมื่อต้นเดือน เหลือ 300,000 หยวน/ตัน ณ สิ้นเดือน ลดลงประมาณ 11% ระหว่างเดือน ในช่วงเวลาเดียวกัน ราคาโคบอลต์บริสุทธิ์ระดับล่างในคลังสินค้ารอตเทอร์ดามนอกจีนลดลงจาก 25.35 ดอลลาร์สหรัฐ/ปอนด์ เหลือ 24.6 ดอลลาร์สหรัฐ/ปอนด์ ซึ่งเป็นการลดลงที่ค่อนข้างจำกัด ส่วนต่างราคาระหว่างตลาดจีนและต่างประเทศยังคงขยายกว้างขึ้น โดยผลขาดทุนทางทฤษฎีจากการนำเข้าโคบอลต์บริสุทธิ์ขยายจากประมาณ 98,000 หยวน/ตัน เมื่อต้นเดือน เป็นประมาณ 130,000 หยวน/ตัน กลางเดือน ส่งผลให้ช่องนำเข้าปิดลึกอย่างไรก็ตาม เนื่องจากโคบอลต์บริสุทธิ์บางยี่ห้อยังคงต้องจัดส่งไปยังจีนตามสัญญาระยะยาวหรือข้อกำหนดด้านการดำเนินงาน การนำเข้าจึงยังคงสูงกว่า 1 พันตันเป็นเดือนที่สองติดต่อกัน การนำเข้าเพิ่มขึ้นเป็นสองเท่าเมื่อเทียบกับปีก่อน สาเหตุหลักมาจากเดือนสิงหาคม 2568 ได้รับผลกระทบจากการห้ามส่งออกของสาธารณรัฐประชาธิปไตยคองโก ทำให้ฐานต่ำเพียง 431 ตันในเดือนนั้น
ด้านราคานำเข้าเฉลี่ย ราคานำเข้าโคบอลต์ยังไม่ขึ้นรูปเฉลี่ยของจีนในเดือนสิงหาคม 2569 อยู่ที่ 51,752 ดอลลาร์สหรัฐต่อตัน ลดลง 12.72% เมื่อเทียบกับเดือนก่อน ยอดนำเข้าสะสมเดือนมกราคม-สิงหาคม 2569 อยู่ที่ 9,775 ตัน เพิ่มขึ้น 115% เมื่อเทียบกับปีก่อน
......
แนวโน้มตลาด: การนำเข้ายังคงพึ่งพาการสนับสนุนจากสัญญาระยะยาว คาดว่าแรงส่งการส่งออกจะยังคงดำเนินต่อไป
เข้าสู่เดือนกันยายน ราคาโคบอลต์บริสุทธิ์ของจีนยังคงปรับตัวลดลงจากระดับต่ำอย่างต่อเนื่อง ณ วันที่ 18 กันยายน ราคาโคบอลต์บริสุทธิ์ SMM ระดับล่างลดลงมาอยู่ที่ 275,000 หยวนต่อตัน ขณะที่ราคาระดับล่างที่รอตเทอร์ดามนอกจีนลดลงมาอยู่ที่ 23 ดอลลาร์สหรัฐต่อปอนด์ ส่วนต่างราคาระหว่างตลาดจีนและต่างประเทศกว้างขึ้นอีก โดยขาดทุนทางทฤษฎีจากการนำเข้าขยายตัวเป็นประมาณ 140,000 หยวนต่อตัน และแทบไม่มีสัญญาณว่าช่องทางนำเข้าจะเปิดในระยะใกล้นี้ คาดว่าการนำเข้าในเดือนกันยายนจะยังคงได้รับการสนับสนุนจากสัญญาระยะยาวและสินค้าในคลังสินค้าทัณฑ์บน แม้ว่ากำไรทางทฤษฎีจากการส่งออกจะผันผวน แต่ยังคงอยู่ในแดนบวกที่ประมาณ 13,000-23,000 หยวนต่อตันในช่วงกลางเดือนกันยายน ช่องทางการส่งออกยังคงเปิดอยู่ และคาดว่าการส่งออกในเดือนกันยายนจะยังคงอยู่ในระดับค่อนข้างสูง