คุณสมบัติเชิงยุทธศาสตร์ของโลหะแมกนีเซียมยังคงโดดเด่นอย่างต่อเนื่อง และรูปแบบอุปทาน-อุปสงค์และการค้าแมกนีเซียมปฐมภูมิของโลกกำลังถูกปรับโครงสร้างใหม่
ด้วยการพัฒนาอย่างรวดเร็วของอุตสาหกรรมน้ำหนักเบา พลังงานใหม่ และอุปกรณ์ระดับไฮเอนด์ทั่วโลก คุณสมบัติทรัพยากรเชิงยุทธศาสตร์ของโลหะแมกนีเซียมยังคงเพิ่มขึ้นอย่างต่อเนื่อง และตำแหน่งความต้องการที่แข็งตัวในด้านการลดน้ำหนักยานยนต์ การบินและอวกาศ การปรับปรุงโลหะผสมระดับไฮเอนด์ และการสนับสนุนวัสดุสำคัญยังคงแข็งแกร่งขึ้น เป็นเวลานานมาแล้วที่อุปทานแมกนีเซียมปฐมภูมิของโลกกระจุกตัวอย่างมากในจีน ขณะที่นอกจีนถูกจำกัดด้วยข้อบกพร่องด้านทรัพยากร พลังงาน การปกป้องสิ่งแวดล้อม และการสนับสนุนห่วงโซ่อุตสาหกรรม กำลังการผลิตแมกนีเซียมปฐมภูมิมีขนาดเล็กและความยืดหยุ่นต่ำ อุตสาหกรรมแมกนีเซียมทั่วโลกกำลังแสดงความแตกต่างเชิงโครงสร้างอย่างชัดเจน: นอกจีนมุ่งเน้นการเติมเต็มช่องว่างกำลังการผลิตแมกนีเซียมปฐมภูมิในท้องถิ่นและการผลักดันการลดการพึ่งพาจีนในห่วงโซ่อุปทาน ขณะเดียวกันจีนใช้ประโยชน์จากข้อได้เปรียบของห่วงโซ่อุตสาหกรรมทั้งหมดในการยกระดับจากการส่งออกวัตถุดิบปฐมภูมิไปสู่โลหะผสมแมกนีเซียมและผลิตภัณฑ์ปลายทางหล่อขึ้นรูปความดันสูงระดับไฮเอนด์ รูปแบบอุปทาน-อุปสงค์แมกนีเซียมปฐมภูมิและกระแสการค้าของโลกมีแนวโน้มที่จะถูกปรับเปลี่ยนในระยะยาว
ความต้องการในต่างประเทศยังคงขยายตัวอย่างต่อเนื่อง โดยความต้องการที่แข็งตัวของการผลิตระดับไฮเอนด์รองรับการพึ่งพาการนำเข้าที่สูง
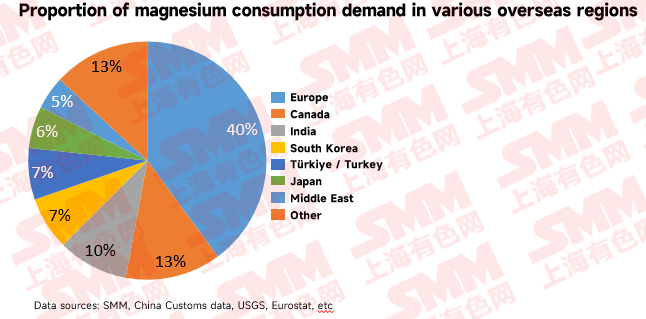
การเติบโตของการบริโภคแมกนีเซียมทั่วโลกขับเคลื่อนร่วมกันโดยหลายภูมิภาคในต่างประเทศ ความต้องการน้ำหนักเบาในยุโรป สหรัฐอเมริกา ญี่ปุ่น เกาหลีใต้ และตลาดเกิดใหม่กำลังถูกปลดปล่อยอย่างต่อเนื่อง แต่กำลังการผลิตแมกนีเซียมปฐมภูมิในท้องถิ่นนอกจีนแทบไม่มีอยู่จริง ทำให้คงรูปแบบระยะยาวของ "ความต้องการที่เพิ่มขึ้น อุปทานไม่เพียงพอ และการพึ่งพาการนำเข้าจากจีน"
ยุโรปเป็นตลาดผู้บริโภคแมกนีเซียมหลักของโลก ตามสถิติการค้าของ Eurostat การบริโภคแมกนีเซียมของสหภาพยุโรปในปี 2025 อยู่ที่ประมาณ 110,000 ตัน ด้วยแรงขับเคลื่อนจากกฎระเบียบการปล่อยคาร์บอนที่เข้มงวด ความต้องการน้ำหนักเบาของยานยนต์พลังงานใหม่ในยุโรปยังคงเติบโตอย่างแข็งตัว และอัตราการใช้โลหะผสมแมกนีเซียมเพิ่มขึ้นอย่างต่อเนื่อง อย่างไรก็ตาม สหภาพยุโรปไม่มีกำลังการถลุงแมกนีเซียมปฐมภูมิในท้องถิ่น โดย 97% ของอุปทานแมกนีเซียมปฐมภูมิพึ่งพาการนำเข้าจากจีน ซึ่งสะท้อนถึงความเสี่ยงของห่วงโซ่อุปทานเดี่ยวที่เด่นชัด
กำลังการผลิตแมกนีเซียมปฐมภูมิในอเมริกาเหนือถูกยกเลิกทั้งหมดแล้วการหล่อแบบฉีดขึ้นรูปชิ้นส่วนขนาดใหญ่สำหรับยานยนต์พลังงานใหม่ และการจัดซื้อจัดจ้างด้านกลาโหมและความมั่นคงของประเทศ ได้กลายเป็นแรงขับเคลื่อนหลักของการเติบโตของอุปสงค์ ผลักดันการบริโภคแมกนีเซียมในภูมิภาคให้เพิ่มขึ้นอย่างต่อเนื่อง ขณะเดียวกัน สหรัฐฯ และแคนาดาได้กำหนดให้แมกนีเซียมเป็นแร่ยุทธศาสตร์ที่สำคัญ และเดินหน้าผลักดันนโยบายสนับสนุนห่วงโซ่อุปทานในประเทศอย่างต่อเนื่อง แต่ช่องว่างกำลังการผลิตในระยะใกล้ยังคงไม่ได้รับการเติมเต็ม
อุปสงค์ในตลาดญี่ปุ่น เกาหลีใต้ อินเดีย และตุรกี ก็เติบโตอย่างต่อเนื่องเช่นกัน ญี่ปุ่นและเกาหลีใต้พึ่งพาการนำเข้าวัตถุดิบแมกนีเซียมจากจีนในระดับสูง โดยอุปสงค์กระจุกตัวในอุตสาหกรรมยานยนต์น้ำหนักเบา การบินและอวกาศ และอิเล็กทรอนิกส์ 3C ส่วนอินเดียและตุรกีอาศัยการพัฒนาอุตสาหกรรมยานยนต์ในประเทศ ทำให้อุปสงค์แมกนีเซียมสำหรับการหล่อแบบฉีดขึ้นรูป การปรับปรุงโลหะผสม และการกำจัดกำมะถันในเหล็ก ถูกปลดปล่อยออกมาอย่างต่อเนื่อง ฐานอุปสงค์แข็งตัวในต่างประเทศโดยรวมยังคงมั่นคง และรูปแบบการพึ่งพาการนำเข้าไม่น่าจะพลิกกลับได้ในระยะสั้น
กำลังการผลิตของผู้ผลิตแมกนีเซียมนอกจีนทรงตัวแต่อ่อนแอ โดยมีความแตกต่างระหว่างอุปสงค์และอุปทานในแต่ละภูมิภาคอย่างชัดเจน
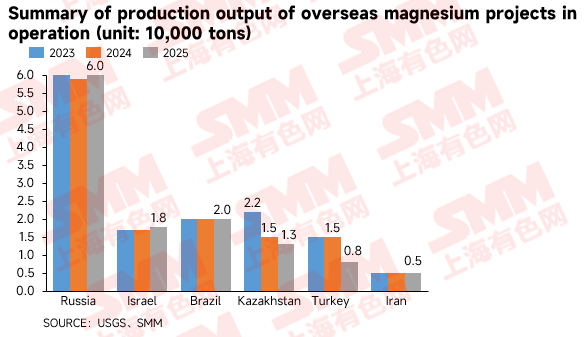
ตามข้อมูลของ SMM การผลิตแมกนีเซียมปฐมภูมิทั่วโลกในปี 2568 มีปริมาณรวมประมาณ 1.09 ล้านตัน โดยจีนผลิตได้ 1.02 ล้านตัน คิดเป็นสัดส่วนสูงถึง 93% ส่วนการผลิตรวมนอกจีนมีเพียงประมาณ 70,000 ตัน คิดเป็นสัดส่วนไม่ถึง 7% อุปทานแมกนีเซียมปฐมภูมิของโลกกระจุกตัวอยู่ในจีนอย่างมาก ขณะที่อุปทานนอกจีนมีขนาดเล็กมาก กระจัดกระจายสูง และขาดความยืดหยุ่น กำลังการผลิตที่ดำเนินการอยู่นอกจีนกระจุกตัวในไม่กี่ประเทศ ได้แก่ รัสเซีย อิสราเอล บราซิล ตุรกี คาซัคสถาน และอิหร่าน โดยทั่วไปมีลักษณะขนาดเล็ก โครงสร้างพื้นฐานสนับสนุนอ่อนแอ ความยืดหยุ่นต่ำ และการเติบโตจำกัด ภาพรวมนี้ไม่น่าจะถูกสั่นคลอนอย่างมีนัยสำคัญในระยะกลาง
ตามข้อมูลของ USGS การผลิตแมกนีเซียมปฐมภูมินอกจีนในปี 2568 มีปริมาณรวมประมาณ 130,000 ตัน แต่ปริมาณแมกนีเซียมเชิงพาณิชย์ที่สามารถส่งออกได้จริงมีน้อยกว่านั้นมาก การผลิตแมกนีเซียมปฐมภูมิรวมของรัสเซียในปี 2568 อยู่ที่ประมาณ 60,000 ตัน (รวมการโอนภายใน) โดยโรงงาน Solikamsk Magnesium Works ผลิตแมกนีเซียมเชิงพาณิชย์ได้ประมาณ 15,000 ตัน คิดเป็น 60% ของการผลิตแมกนีเซียมเชิงพาณิชย์ของรัสเซีย และถือส่วนแบ่งตลาดโลก 1.4% ส่วนแมกนีเซียมของ VSMPO-AVISMA Corporation ผลิตเพื่อใช้ภายในในการผลิตฟองน้ำไทเทเนียมเป็นหลัก โดยส่งออกประมาณ 6,000 ตัน ปริมาณแมกนีเซียมเชิงพาณิชย์ที่ทั้งสองบริษัทสามารถส่งออกได้จริงรวมกันมีเพียงประมาณ 21,000 ตัน ICL Dead Sea Magnesium Ltd ของอิสราเอลผลิตโลหะแมกนีเซียมได้ 17,800 ตันในปี 2568 จากกำลังการผลิตที่ออกแบบไว้ 33,000 ตันต่อปี คิดเป็นอัตราการใช้กำลังการผลิตประมาณ 54% ผลิตภัณฑ์ส่วนใหญ่ส่งออกไปยังตลาดระดับสูงในยุโรปและสหรัฐฯ และเป็นผู้ผลิตแมกนีเซียมปฐมภูมิรายเดียวของอิสราเอล Rima Industrial ของบราซิลผลิตได้ประมาณ 20,000 ตัน และเป็นผู้ผลิตแมกนีเซียมปฐมภูมิรายเดียวในซีกโลกใต้ มีแผนเพิ่มการผลิต 20% ในปี 2569 และขยายการส่งออกไปยังสหรัฐฯ ญี่ปุ่น และเกาหลีใต้ โรงงาน Eczacibasi Esan ของตุรกีมีกำลังการผลิตออกแบบ 15,000 ตันต่อปี แต่อัตราการใช้กำลังการผลิตต่ำมาโดยตลอด โดยคาดว่าการผลิตจริงอยู่ที่ 5,000-8,000 ตัน และการส่งออกมุ่งเป้าไปที่ตลาดยุโรปเป็นหลัก โรงงาน Ust-Kamenogorsk Titanium Magnesium Plant (UKTMP) ของคาซัคสถานผลิตแมกนีเซียมได้ประมาณ 13,000 ตัน เนื่องจากเป็นผลพลอยได้จากการผลิตฟองน้ำไทเทเนียม ปริมาณแมกนีเซียมจึงลดลงตามการผลิตไทเทเนียม Shemsh Felez Royal ของอิหร่านผลิตได้ประมาณ 5,000 ตัน โดยตอบสนองอุปสงค์แข็งตัวจากอุตสาหกรรมพื้นฐานในประเทศเป็นหลัก กำลังการผลิตแมกนีเซียมปฐมภูมิของสหรัฐฯ ได้ออกจากตลาดไปแล้วอย่างมีประสิทธิผล USGS ยืนยันว่าการผลิตแมกนีเซียมปฐมภูมิของสหรัฐฯ เป็นศูนย์ตั้งแต่ปี 2566 ถึง 2568 และผู้ผลิตรายเดียวคือ US Magnesium ได้ปิดดำเนินการอย่างสมบูรณ์หลังล้มละลายในปี 2568 สหภาพยุโรปไม่มีกำลังการถลุงในระดับที่มีนัยสำคัญ และโครงการอย่าง Verde Magnesium ในโรมาเนียยังอยู่ในระยะเริ่มต้น
โดยรวมแล้ว จีนมีสัดส่วนการผลิตแมกนีเซียมปฐมภูมิของโลกมากกว่า 90% ส่วนที่เหลือของโลกรวมกันไม่ถึง 10% ยิ่งไปกว่านั้น ปริมาณแมกนีเซียมที่สามารถส่งออกได้จริงยังน้อยกว่าตัวเลขการผลิตรวมเสียอีก ทำให้ตลาดพึ่งพาอุปทานจากจีนในระดับสูง โครงสร้างนี้ไม่น่าจะถูกกระทบอย่างมีนัยสำคัญในระยะกลาง
 หลายประเทศกำลังวางโครงการแมกนีเซียมคาร์บอนต่ำใหม่เพื่อเสริมสร้างความเป็นอิสระของห่วงโซ่อุปทาน
ท่ามกลางบริบทความมั่นคงด้านวัตถุดิบสำคัญของโลกและการลดความเสี่ยงของห่วงโซ่อุปทาน ยุโรป สหรัฐฯ และประเทศที่อุดมด้วยทรัพยากรกำลังวางแผนโครงการแมกนีเซียมปฐมภูมิคาร์บอนต่ำใหม่อย่างเข้มข้น เพื่อพยายามลดการพึ่งพาจีนและสร้างระบบอุปทานในประเทศขึ้นใหม่ ปัจจุบันมีโครงการถลุงแมกนีเซียมที่อยู่ระหว่างการวางแผนในออสเตรเลีย สหรัฐฯ แคนาดา โรมาเนีย ไอซ์แลนด์ และซาอุดีอาระเบีย โดยกระบวนการผลิตใหม่และกำลังการผลิตคาร์บอนต่ำเป็นแกนหลักของโครงการในต่างประเทศ โครงการในต่างประเทศที่อยู่ระหว่างการก่อสร้างโดยเฉพาะสรุปได้ดังนี้:
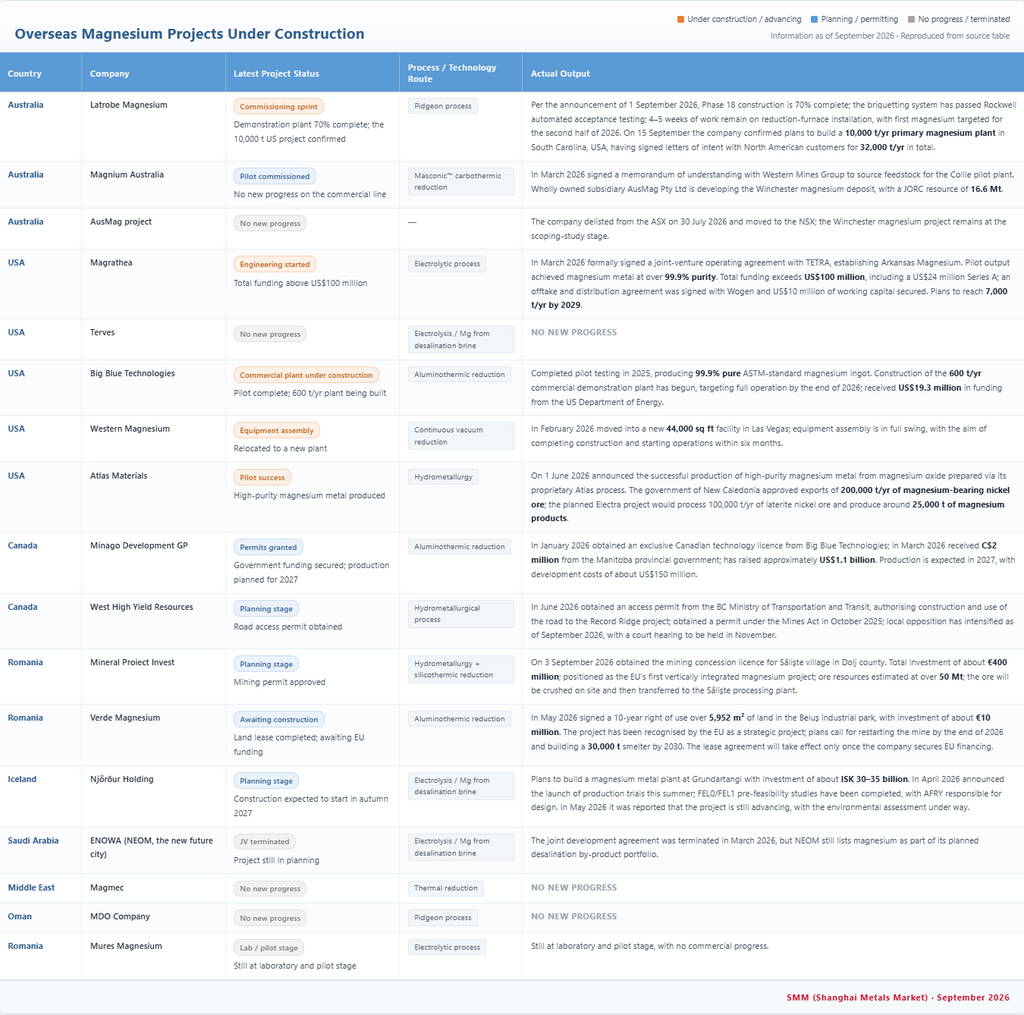
ในแง่ความคืบหน้า โครงการในต่างประเทศมีความแตกต่างอย่างชัดเจน มีเพียงไม่กี่โครงการที่เข้าสู่ระยะนำร่องขั้นปลายหรือระยะก่อสร้างสาธิต ขณะที่ส่วนใหญ่ยังอยู่ในสถานะวางแผนหรือหยุดชะงัก เมื่อจำแนกตามทวีป มีรายละเอียดดังนี้:
โอเชียเนีย: โรงงานสาธิตของ Latrobe Magnesium ก่อสร้างแล้วเสร็จ 70% อุปกรณ์อัดก้อนผ่านการตรวจรับแล้ว และการติดตั้งเตารีดักชันดำเนินไปอย่างต่อเนื่อง เป้าหมายการผลิตโลหะชุดแรกคือช่วงครึ่งหลังของปี 2569 แต่สายการผลิตเชิงพาณิชย์ 10,000 ตันยังต้องรอการอนุมัติด้านการเงิน ส่วนโครงการอย่าง Magnium Australia และ AusMag ยังไม่มีความคืบหน้าเชิงรูปธรรม
อเมริกาเหนือ: Big Blue Technologies เสร็จสิ้นการทดสอบนำร่องกว่า 50 ครั้งในปี 2568 ผลิตแท่งแมกนีเซียมบริสุทธิ์ 99.9% และเริ่มก่อสร้างโรงงานเชิงพาณิชย์ 600 ตันต่อปี โดยได้รับการสนับสนุน 19.3 ล้านดอลลาร์สหรัฐจากกระทรวงพลังงานสหรัฐฯ (DOE) Mag One ระดมทุนสะสมแล้วกว่า 100 ล้านดอลลาร์สหรัฐ และจัดตั้งกิจการร่วมค้ากับ TETRA เพื่อเดินหน้าการออกแบบโรงงานเชิงพาณิชย์ระยะที่ 1 ในรัฐอาร์คันซอ โดยมีแผนบรรลุกำลังการผลิตปีละ 7,000 ตันก่อนปี 2572 Atlas Materials ประกาศความสำเร็จในการผลิตนำร่องโลหะแมกนีเซียมความบริสุทธิ์สูงในเดือนมิถุนายน 2569 West Magnesium ได้ย้ายไปยังโรงงานใหม่ในลาสเวกัส โดยอยู่ระหว่างการประกอบอุปกรณ์ Minago ของแคนาดาได้รับเงินลงทุนจากรัฐบาล 3.4 ล้านดอลลาร์สหรัฐ ได้รับใบอนุญาตด้านสิ่งแวดล้อมฉบับปรับปรุง และลงนามสัญญาอนุญาตใช้กระบวนการผลิตในแคนาดาแบบเอกสิทธิ์กับ Big Blue ส่วน Terves ยังไม่มีความคืบหน้าเชิงรูปธรรม ยุโรป: Verde Magnesium ของโรมาเนียลงนามสัญญาเช่าที่ดินระยะ 10 ปี แต่การเริ่มดำเนินการยังรอเงินทุนจากสหภาพยุโรป Mures Magnesium ยังไม่มีความคืบหน้าเชิงรูปธรรม
เอเชีย: Magmec (ซาอุดีอาระเบีย) และ MDO (โอมาน) ต่างยังไม่มีความคืบหน้าเชิงรูปธรรม
อเมริกาใต้: ยังไม่มีโครงการแมกนีเซียมปฐมภูมิใหม่ในขณะนี้ มีเพียง Rima Industrial ของบราซิลที่ดำเนินการผลิตอยู่
โดยรวมแล้ว กำลังการผลิตใหม่ในต่างประเทศโดยทั่วไปเผชิญกับการตรวจสอบกระบวนการผลิตที่ไม่เพียงพอ วงจรการอนุมัติด้านการเงินที่ยาวนาน และความคืบหน้าการนำร่องที่ล่าช้า ในระยะสั้น การปล่อยกำลังการผลิตใหม่ที่มีประสิทธิผลในช่วงปี 2569-2571 จะมีจำกัด ทำให้ยากต่อการปิดช่องว่างอุปสงค์-อุปทานอย่างรวดเร็ว ในระยะยาว เมื่อกระบวนการผลิตใหม่พัฒนาขึ้นและเงินอุดหนุนเชิงนโยบายถูกนำไปปฏิบัติ กำลังการผลิตแมกนีเซียมคาร์บอนต่ำในต่างประเทศอาจก่อให้เกิดการเติบโตส่วนเพิ่มและค่อย ๆ ปรับโครงสร้างอุปทานโลกใหม่
ภูมิทัศน์การค้าแมกนีเซียมโลกเกิดการเปลี่ยนแปลงเชิงคุณภาพ: จีนยกระดับจากการส่งออกวัตถุดิบสู่การส่งออกผลิตภัณฑ์สำเร็จรูประดับสูง
เมื่อพิจารณาพลวัตอุปสงค์-อุปทานโลกและแนวโน้มการเปลี่ยนผ่านของกำลังการผลิต ผู้เล่นในต่างประเทศกำลังจัดการกับปัญหา "การพึ่งพาตนเองด้านวัตถุดิบแมกนีเซียมปฐมภูมิ" ขณะที่จีนกำลังยกระดับสู่ "การครองมูลค่าตลอดห่วงโซ่อุตสาหกรรม" ตรรกะของการค้าแมกนีเซียมโลกจะถูกปรับโครงสร้างใหม่อย่างค่อยเป็นค่อยไป
ความแตกต่างของโครงสร้างการส่งออกพิสูจน์ว่าการพึ่งพาแมกนีเซียมจีนของต่างประเทศทวีความลึกขึ้น ไม่ได้ลดลง ตามข้อมูลศุลกากร การส่งออกแท่งแมกนีเซียมของจีนในปี 2568 มีปริมาณรวม 251,300 ตัน ลดลง 5.54% เมื่อเทียบปีต่อปี การส่งออกโลหะผสมแมกนีเซียมอยู่ที่ 99,600 ตัน เพิ่มขึ้น 4.51% เมื่อเทียบปีต่อปี เป็นหมวดหมู่เดียวที่มีการเติบโตเป็นบวก ความแตกต่างนี้เด่นชัดที่สุดในตลาดยุโรป ตามการวิเคราะห์ของ SMM การส่งออกแท่งแมกนีเซียมของจีนไปยังยุโรปลดลง 16.38% เมื่อเทียบปีต่อปีในช่วงครึ่งแรกของปี 2568 ขณะที่การส่งออกโลหะผสมแมกนีเซียมไปยังเนเธอร์แลนด์กลับเพิ่มขึ้น 0.75% ในช่วงเวลาเดียวกัน ลูกค้ายุโรปไม่ได้หยุดซื้อแมกนีเซียม แต่เปลี่ยนจุดเน้นการจัดซื้อจากแท่งแมกนีเซียมปฐมภูมิไปเป็นโลหะผสมแมกนีเซียม เนื่องจากสหภาพยุโรปไม่มีกำลังการถลุงแมกนีเซียมปฐมภูมิอีกต่อไป และกระบวนการผสมโลหะที่จำเป็นสำหรับยานยนต์น้ำหนักเบาไม่สามารถหลีกเลี่ยงอุปทานจากจีนได้ ตั้งแต่เดือนมกราคมถึงมิถุนายน 2569 การส่งออกแท่งแมกนีเซียมอยู่ที่ 136,500 ตัน เพิ่มขึ้น 11.89% เมื่อเทียบปีต่อปี การส่งออกโลหะผสมแมกนีเซียมรวม 52,700 ตัน เพิ่มขึ้น 7.55% เมื่อเทียบปีต่อปี การส่งออกผงแมกนีเซียมอยู่ที่ 36,400 ตัน ลดลง 3.45% เมื่อเทียบปีต่อปี และการส่งออกแมกนีเซียมขึ้นรูปเพิ่มขึ้น 91.67% เมื่อเทียบปีต่อปี รูปแบบการหดตัวอย่างต่อเนื่องของหมวดหมู่ระดับล่างพร้อมกับปริมาณและราคาที่เพิ่มขึ้นของหมวดหมู่มูลค่าเพิ่มสูงได้รับการสถาปนาขึ้นอย่างชัดเจนยิ่งขึ้น ในระยะยาว ความได้เปรียบด้านการแปรรูปเชิงลึกของจีนจะยากต่อการสั่นคลอน Baowu Magnesium ได้สร้างห่วงโซ่อุตสาหกรรมครบวงจรครอบคลุม "การทำเหมืองโดโลไมต์—การถลุงแมกนีเซียมปฐมภูมิ—การหลอมโลหะผสมแมกนีเซียม—การแปรรูปเชิงลึก—การรีไซเคิลและการนำกลับมาใช้ใหม่" โดยผลิตภัณฑ์ส่งออกไปยังยุโรป อเมริกาเหนือ และเอเชียตะวันออกเฉียงใต้ โครงการที่อยู่ระหว่างการก่อสร้างในต่างประเทศยังคงติดอยู่ที่ขั้นแมกนีเซียมปฐมภูมิ โรงงานสาธิตของ Latrobe Magnesium ก่อสร้างแล้วเสร็จ 70% แต่โรงงานเชิงพาณิชย์ 10,000 ตันจะไม่เริ่มดำเนินการจนถึงครึ่งหลังของปี 2571 Big Blue Technologies มีกำลังการผลิตเพียง 600 ตันต่อปี กำหนดเริ่มดำเนินการปลายปี 2569 ผู้เล่นในต่างประเทศโดยทั่วไปเผชิญวงจรการเงินที่ยาวนานและขาดการสนับสนุนด้านการแปรรูปเชิงลึก ดังนั้นการเพิ่มกำลังการผลิตใหม่ที่มีประสิทธิผลในช่วงปี 2569-2571 จะมีจำกัด อุปทานจากต่างประเทศเติมเต็ม "ช่องว่างวัตถุดิบ" ขณะที่จีนครอง "จุดคอขวดของห่วงโซ่อุตสาหกรรม"
นั่นหมายความว่าจุดเน้นการแข่งขันของการค้าแมกนีเซียมโลกได้เปลี่ยนจาก "ใครมีทรัพยากร" ไปเป็น "ใครมีขีดความสามารถ" แม้ว่ากำลังการผลิตใหม่ในต่างประเทศจะเริ่มดำเนินการตามกำหนด ก็สามารถให้การเสริมในขั้นแมกนีเซียมปฐมภูมิได้อย่างจำกัดเท่านั้น ขณะที่ความได้เปรียบด้านห่วงโซ่อุตสาหกรรมของจีนในกลุ่มระดับกลางถึงสูง เช่น การผสมโลหะ การหล่อแบบฉีดขึ้นรูป และชิ้นส่วนสำหรับผู้ใช้ปลายทาง จะยากต่อการลอกเลียนแบบในระยะสั้น อุตสาหกรรมแมกนีเซียมของจีนกำลังยกระดับจาก "ฐานหลัก" ของอุปทานโลกสู่ "ผู้นำห่วงโซ่" ของห่วงโซ่อุตสาหกรรมโลก