คุณสมบัติเชิงยุทธศาสตร์ของโลหะแมกนีเซียมยังคงโดดเด่นอย่างต่อเนื่อง ท่ามกลางการปรับโครงสร้างพลวัตอุปสงค์-อุปทานแมกนีเซียมปฐมภูมิและรูปแบบการค้าโลก
ด้วยการพัฒนาอย่างรวดเร็วของอุตสาหกรรมยานยนต์น้ำหนักเบา พลังงานใหม่ และอุปกรณ์ระดับไฮเอนด์ทั่วโลก คุณสมบัติเชิงทรัพยากรยุทธศาสตร์ของโลหะแมกนีเซียมยังคงเพิ่มสูงขึ้นอย่างต่อเนื่อง โดยบทบาทสำคัญในการลดน้ำหนักยานยนต์ การบินและอวกาศ การปรับปรุงโลหะผสมระดับไฮเอนด์ และการสนับสนุนวัสดุสำคัญมีความแข็งแกร่งขึ้นอย่างมั่นคง เป็นเวลานานมาแล้วที่อุปทานแมกนีเซียมปฐมภูมิของโลกกระจุกตัวอยู่ในจีนอย่างมาก ขณะที่การผลิตในต่างประเทศถูกจำกัดด้วยข้อบกพร่องด้านทรัพยากร พลังงาน การปกป้องสิ่งแวดล้อม และการสนับสนุนห่วงโซ่อุตสาหกรรม ทำให้กำลังการผลิตแมกนีเซียมปฐมภูมิมีขนาดเล็กและความยืดหยุ่นต่ำ อุตสาหกรรมแมกนีเซียมโลกกำลังแสดงความแตกต่างเชิงโครงสร้างอย่างชัดเจน: ผู้เล่นในต่างประเทศมุ่งเน้นการเติมเต็มช่องว่างกำลังการผลิตแมกนีเซียมปฐมภูมิในท้องถิ่นและผลักดันการลดการพึ่งพาจีนในห่วงโซ่อุปทาน ขณะเดียวกัน จีนใช้ประโยชน์จากความได้เปรียบของห่วงโซ่อุตสาหกรรมครบวงจรในการยกระดับจากการส่งออกวัตถุดิบปฐมภูมิไปสู่โลหะผสมแมกนีเซียมและผลิตภัณฑ์ปลายทางหล่อขึ้นรูปความแม่นยำสูง รูปแบบอุปสงค์-อุปทานแมกนีเซียมปฐมภูมิโลกและกระแสการค้ากำลังจะถูกปรับโฉมใหม่ในระยะยาว
อุปสงค์ในต่างประเทศยังคงขยายตัวอย่างต่อเนื่อง โดยอุปสงค์แข็งตัวจากภาคการผลิตระดับไฮเอนด์หนุนการพึ่งพาการนำเข้าสูง
การเติบโตของการบริโภคแมกนีเซียมโลกขับเคลื่อนร่วมกันโดยหลายภูมิภาคในต่างประเทศ อุปสงค์ยานยนต์น้ำหนักเบาในยุโรป สหรัฐฯ ญี่ปุ่น เกาหลีใต้ และตลาดเกิดใหม่กำลังปลดปล่อยอย่างต่อเนื่อง แต่กำลังการผลิตแมกนีเซียมปฐมภูมิในท้องถิ่นของต่างประเทศแทบไม่มีอยู่จริง ทำให้คงรูปแบบระยะยาวของ "อุปสงค์ที่เติบโต อุปทานไม่เพียงพอ และการพึ่งพาการนำเข้าจากจีน"
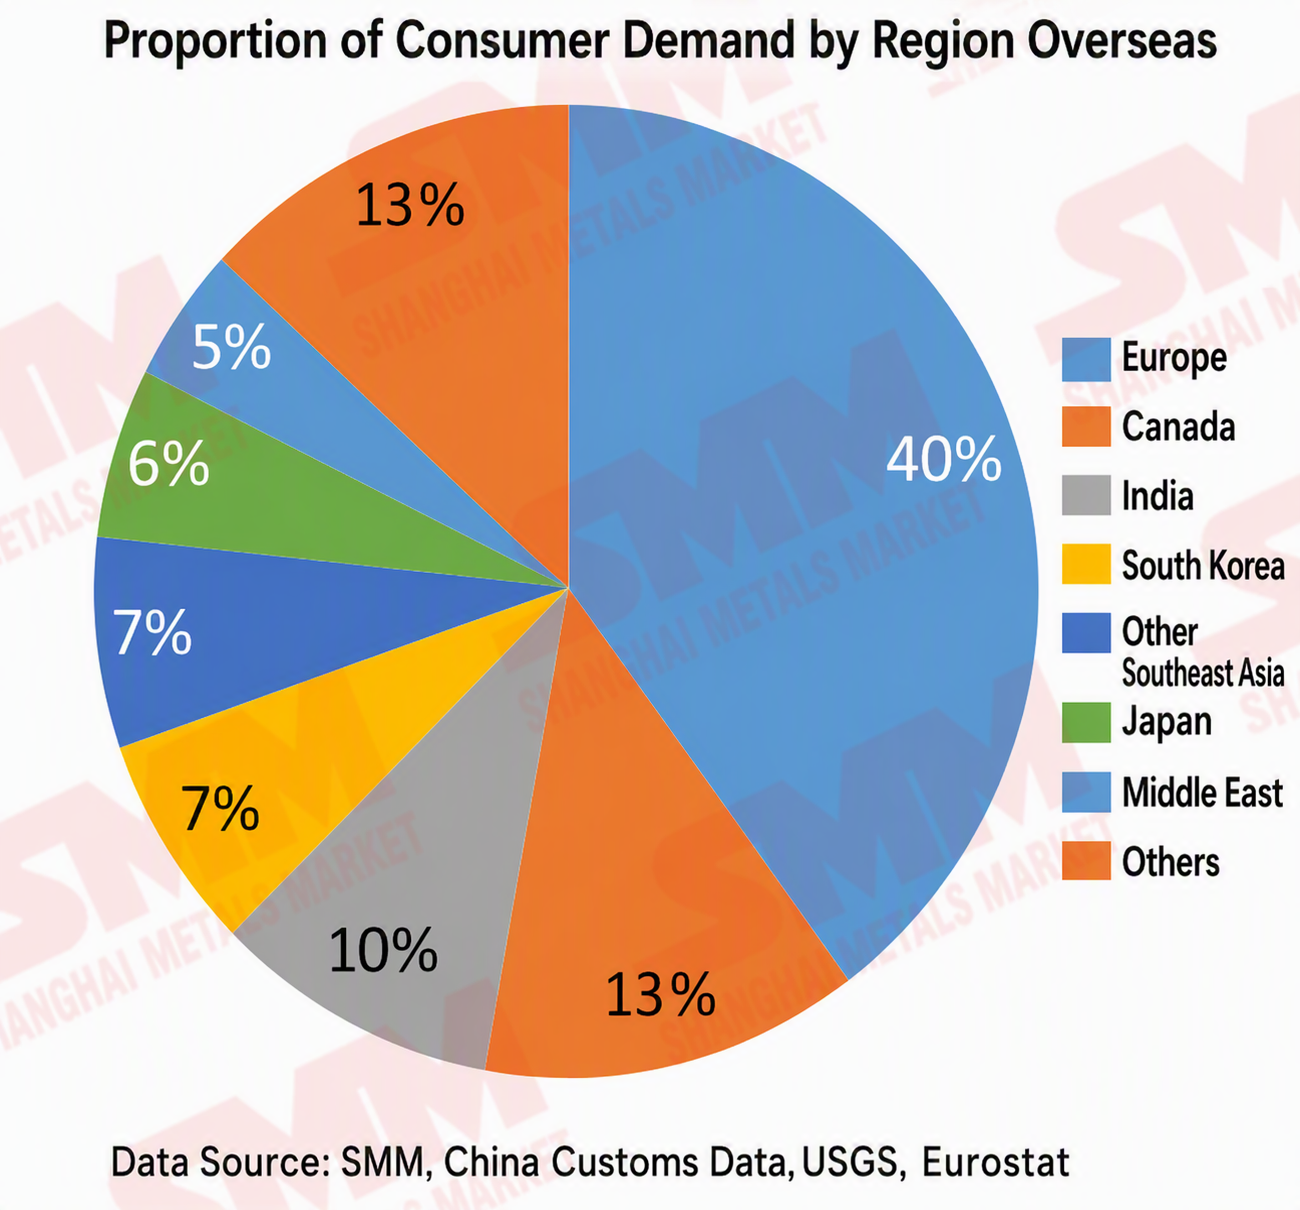
ยุโรปเป็นตลาดผู้บริโภคแมกนีเซียมหลักของโลก ตามสถิติการค้าของ Eurostat การบริโภคแมกนีเซียมของสหภาพยุโรปในปี 2025 อยู่ที่ประมาณ 110,000 ตัน ด้วยแรงขับเคลื่อนจากกฎระเบียบการปล่อยคาร์บอนที่เข้มงวด อุปสงค์ยานยนต์น้ำหนักเบาพลังงานใหม่ของยุโรปยังคงเติบโตอย่างแข็งตัว โดยอัตราการใช้โลหะผสมแมกนีเซียมเพิ่มขึ้นอย่างต่อเนื่อง อย่างไรก็ตาม สหภาพยุโรปไม่มีกำลังการถลุงแมกนีเซียมปฐมภูมิในท้องถิ่นเลย โดย 97% ของอุปทานแมกนีเซียมปฐมภูมิพึ่งพาการนำเข้าจากจีน ซึ่งสะท้อนความเสี่ยงด้านห่วงโซ่อุปทานเดี่ยวอย่างมีนัยสำคัญ ในอเมริกาเหนือ กำลังการผลิตแมกนีเซียมปฐมภูมิได้ถอนตัวออกไปทั้งหมดแล้วการหล่อแบบฉีดขึ้นรูปชิ้นส่วนขนาดใหญ่สำหรับรถยนต์พลังงานใหม่และการจัดซื้อด้านกลาโหมได้กลายเป็นแรงขับเคลื่อนหลักของการเติบโตของอุปสงค์ ผลักดันการบริโภคแมกนีเซียมในภูมิภาคให้เพิ่มขึ้นอย่างต่อเนื่อง ขณะเดียวกัน สหรัฐฯ และแคนาดาได้กำหนดให้แมกนีเซียมเป็นแร่ยุทธศาสตร์ที่สำคัญ และเดินหน้าผลักดันนโยบายสนับสนุนห่วงโซ่อุปทานในประเทศอย่างต่อเนื่อง แต่กำลังการผลิตในระยะใกล้ยังคงขาดหายและยากที่จะเติมเต็มได้ อุปสงค์ในญี่ปุ่น เกาหลีใต้ อินเดีย และตุรกีก็เติบโตอย่างต่อเนื่องเช่นกัน ญี่ปุ่นและเกาหลีใต้พึ่งพาการนำเข้าวัตถุดิบแมกนีเซียมจากจีนเป็นอย่างมาก โดยอุปสงค์กระจุกตัวอยู่ในอุตสาหกรรมยานยนต์น้ำหนักเบา การบินและอวกาศ และอิเล็กทรอนิกส์ 3C ส่วนอินเดียและตุรกีได้รับการสนับสนุนจากอุตสาหกรรมยานยนต์ในประเทศ ทำให้อุปสงค์แมกนีเซียมสำหรับการหล่อแบบฉีดขึ้นรูป การปรับปรุงโลหะผสม และการกำจัดกำมะถันในเหล็กยังคงถูกปลดปล่อยออกมาอย่างต่อเนื่อง ฐานอุปสงค์แข็งตัวในต่างประเทศโดยรวมมีความมั่นคง และรูปแบบการพึ่งพาการนำเข้านั้นยากที่จะพลิกกลับได้ในระยะสั้น
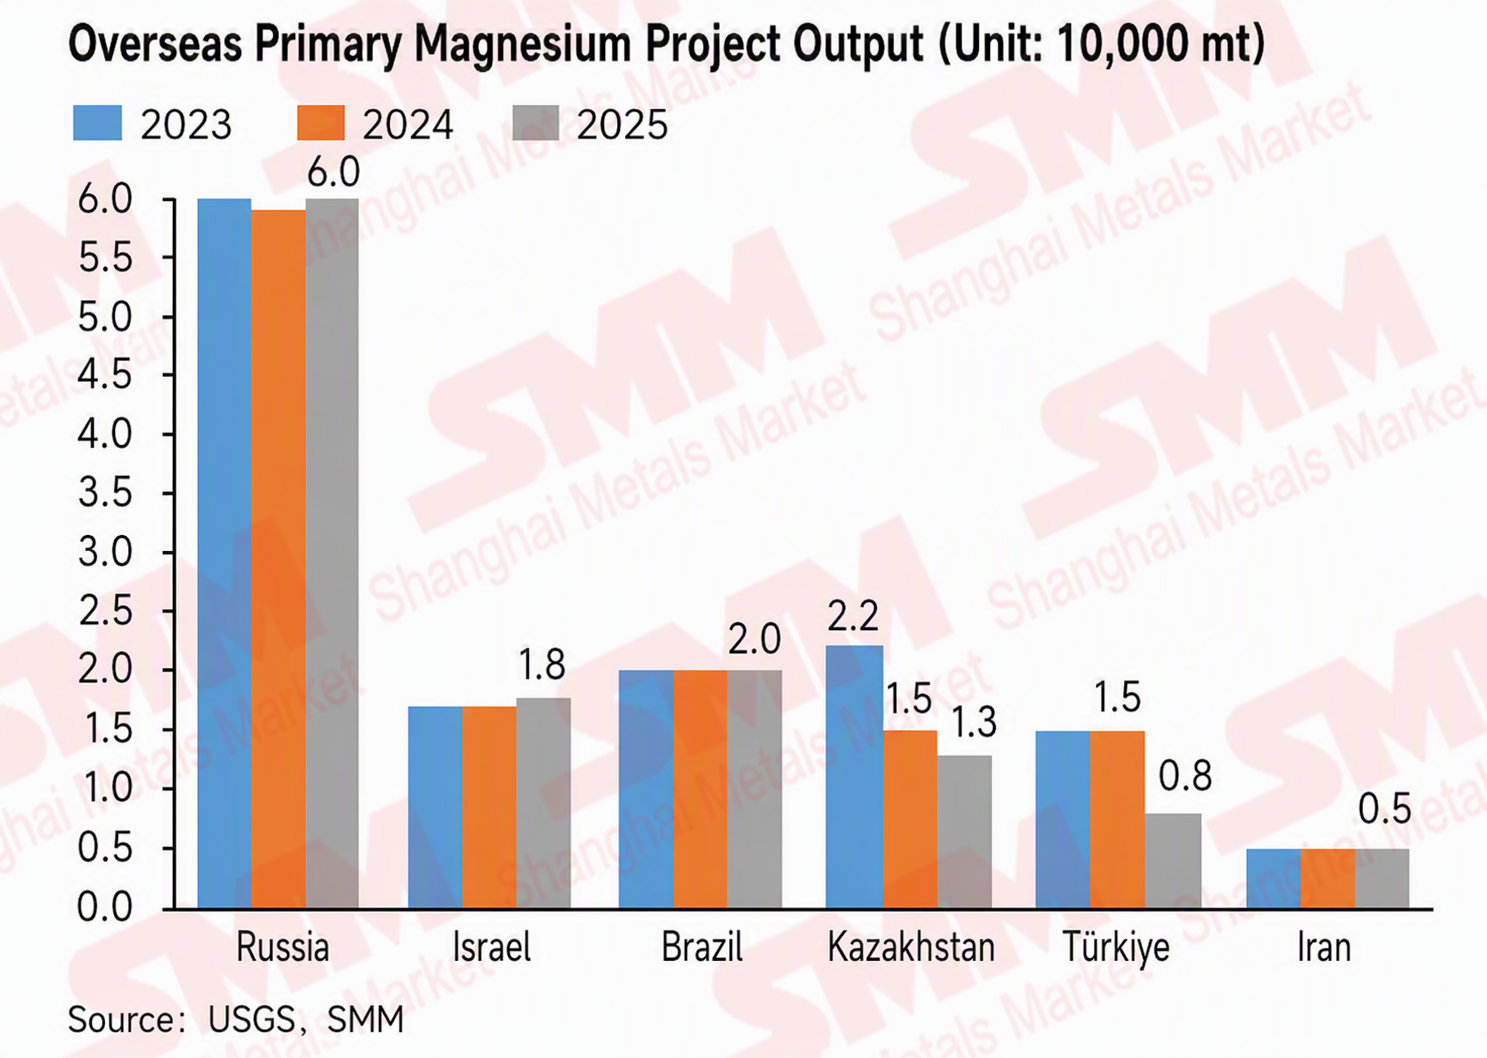
ประเทศผู้ผลิตแมกนีเซียมในต่างประเทศมีกำลังการผลิตที่เสถียรแต่อ่อนแอ โดยมีความเหลื่อมล้ำระหว่างอุปสงค์และอุปทานในแต่ละภูมิภาคอย่างชัดเจน
ตามข้อมูลของ SMM การผลิตแมกนีเซียมปฐมภูมิทั่วโลกในปี 2025 มีปริมาณรวมประมาณ 1.09 ล้านตัน โดยจีนผลิตได้ 1.02 ล้านตัน คิดเป็นร้อยละ 93 ส่วนการผลิตในต่างประเทศมีเพียงประมาณ 70,000 ตัน คิดเป็นน้อยกว่าร้อยละ 7 อุปทานแมกนีเซียมปฐมภูมิของโลกกระจุกตัวอยู่ในจีนอย่างมาก ขณะที่อุปทานในต่างประเทศมีขนาดเล็กมาก กระจัดกระจายสูง และขาดความยืดหยุ่น กำลังการผลิตที่ดำเนินการอยู่ในต่างประเทศกระจุกตัวในไม่กี่ประเทศ ได้แก่ รัสเซีย อิสราเอล บราซิล ตุรกี คาซัคสถาน และอิหร่าน โดยรวมมีลักษณะขนาดเล็ก การสนับสนุนอ่อนแอ ความยืดหยุ่นต่ำ และการเติบโตจำกัด รูปแบบนี้ยากที่จะถูกสั่นคลอนอย่างมีนัยสำคัญในระยะกลาง
ตามข้อมูลของ USGS การผลิตแมกนีเซียมปฐมภูมินอกจีนในปี 2025 มีปริมาณรวมประมาณ 130,000 ตัน แต่แมกนีเซียมเชิงพาณิชย์ที่สามารถส่งออกได้มีปริมาณน้อยกว่ามาก การผลิตแมกนีเซียมปฐมภูมิทั้งหมดของรัสเซียในปี 2025 อยู่ที่ประมาณ 60,000 ตัน (รวมการโอนย้ายภายใน) โดยโรงงานแมกนีเซียมโซลิคัมสค์ผลิตแมกนีเซียมเชิงพาณิชย์ได้ประมาณ 15,000 ตัน คิดเป็นร้อยละ 60 ของการผลิตแมกนีเซียมเชิงพาณิชย์ของรัสเซีย โดยมีส่วนแบ่งตลาดโลกร้อยละ 1.4 ส่วนแมกนีเซียมของบริษัท VSMPO-AVISMA ใช้ภายในเป็นหลักสำหรับการผลิตฟองน้ำไทเทเนียม โดยมีการส่งออกประมาณ 6,000 ตันแมกนีเซียมเชิงพาณิชย์ที่ทั้งสองประเทศสามารถส่งออกได้จริงรวมกันมีเพียงประมาณ 21,000 ตัน ICL Dead Sea Magnesium Ltd ของอิสราเอลผลิตโลหะแมกนีเซียมได้ 17,800 ตันในปี 2025 โดยมีกำลังการผลิตออกแบบ 33,000 ตันต่อปี และอัตราการใช้กำลังการผลิตประมาณ 54% ผลิตภัณฑ์ส่วนใหญ่ส่งออกไปยังตลาดระดับสูงในยุโรปและสหรัฐฯ และเป็นผู้ผลิตแมกนีเซียมปฐมภูมิรายเดียวของอิสราเอล Rima Industrial ของบราซิลผลิตได้ประมาณ 20,000 ตัน และเป็นผู้ผลิตแมกนีเซียมปฐมภูมิรายเดียวในซีกโลกใต้ โดยมีแผนเพิ่มการผลิต 20% ในปี 2026 และขยายการส่งออกไปยังสหรัฐฯ ญี่ปุ่น และเกาหลีใต้ โรงงาน Eczacibasi Esan ของตุรกีมีกำลังการผลิตออกแบบ 15,000 ตันต่อปี แต่อัตราการใช้กำลังการผลิตต่ำมาโดยตลอด โดยคาดว่าการผลิตจริงอยู่ที่ 5,000-8,000 ตัน ส่งออกไปยังตลาดยุโรปเป็นหลัก โรงงาน Ust-Kamenogorsk Titanium Magnesium Plant (UKTMP) ของคาซัคสถานผลิตแมกนีเซียมได้ประมาณ 13,000 ตัน ในฐานะผลพลอยได้จากการผลิตฟองน้ำไทเทเนียม โดยผลผลิตลดลงตามการผลิตไทเทเนียม Shemsh Felez Royal ของอิหร่านผลิตได้ประมาณ 5,000 ตัน ซึ่งเพียงพอต่อความต้องการพื้นฐานภายในประเทศเป็นหลัก กำลังการผลิตแมกนีเซียมปฐมภูมิในสหรัฐฯ ได้ยุติลงอย่างมีประสิทธิภาพแล้ว USGS ยืนยันว่าการผลิตแมกนีเซียมปฐมภูมิของสหรัฐฯ เป็นศูนย์ตั้งแต่ปี 2023 ถึง 2025 และผู้ผลิตรายเดียวคือ US Magnesium ได้ปิดดำเนินการอย่างสมบูรณ์หลังล้มละลายในปี 2025 สหภาพยุโรปไม่มีกำลังการถลุงขนาดใหญ่ และโครงการต่างๆ เช่น Verde Magnesium ของโรมาเนียยังอยู่ในระยะเริ่มต้น
โดยรวมแล้ว การผลิตแมกนีเซียมปฐมภูมิของจีนคิดเป็นสัดส่วนมากกว่า 90% ของทั้งหมดทั่วโลก ในขณะที่การผลิตในต่างประเทศคิดเป็นน้อยกว่า 10% และแมกนีเซียมเชิงพาณิชย์ที่สามารถส่งออกได้จริงยังน้อยกว่าตัวเลขการผลิตรวมที่แสดงไว้ ซึ่งสะท้อนถึงการพึ่งพาอุปทานจากจีนในระดับสูง รูปแบบนี้ไม่น่าจะถูกสั่นคลอนอย่างมีนัยสำคัญในระยะกลาง
หลายประเทศกำลังวางโครงการแมกนีเซียมคาร์บอนต่ำใหม่เพื่อเพิ่มความพอเพียงของห่วงโซ่อุปทาน
ท่ามกลางบริบทความมั่นคงด้านวัตถุดิบสำคัญระดับโลกและการลดความเสี่ยงของห่วงโซ่อุปทาน ยุโรป สหรัฐฯ และประเทศที่อุดมด้วยทรัพยากรกำลังวางแผนโครงการแมกนีเซียมปฐมภูมิคาร์บอนต่ำใหม่อย่างเข้มข้น เพื่อพยายามลดการพึ่งพาจีนและสร้างระบบอุปทานในท้องถิ่นขึ้นใหม่ปัจจุบัน โครงการถลุงแมกนีเซียมกำลังถูกวางแผนในออสเตรเลีย สหรัฐอเมริกา แคนาดา โรมาเนีย ไอซ์แลนด์ ซาอุดีอาระเบีย และสถานที่อื่น ๆ โดยกระบวนการใหม่และกำลังการผลิตคาร์บอนต่ำกลายเป็นทิศทางหลักของการขยายกิจการในต่างประเทศ โครงการในต่างประเทศที่อยู่ระหว่างการก่อสร้างมีดังนี้:
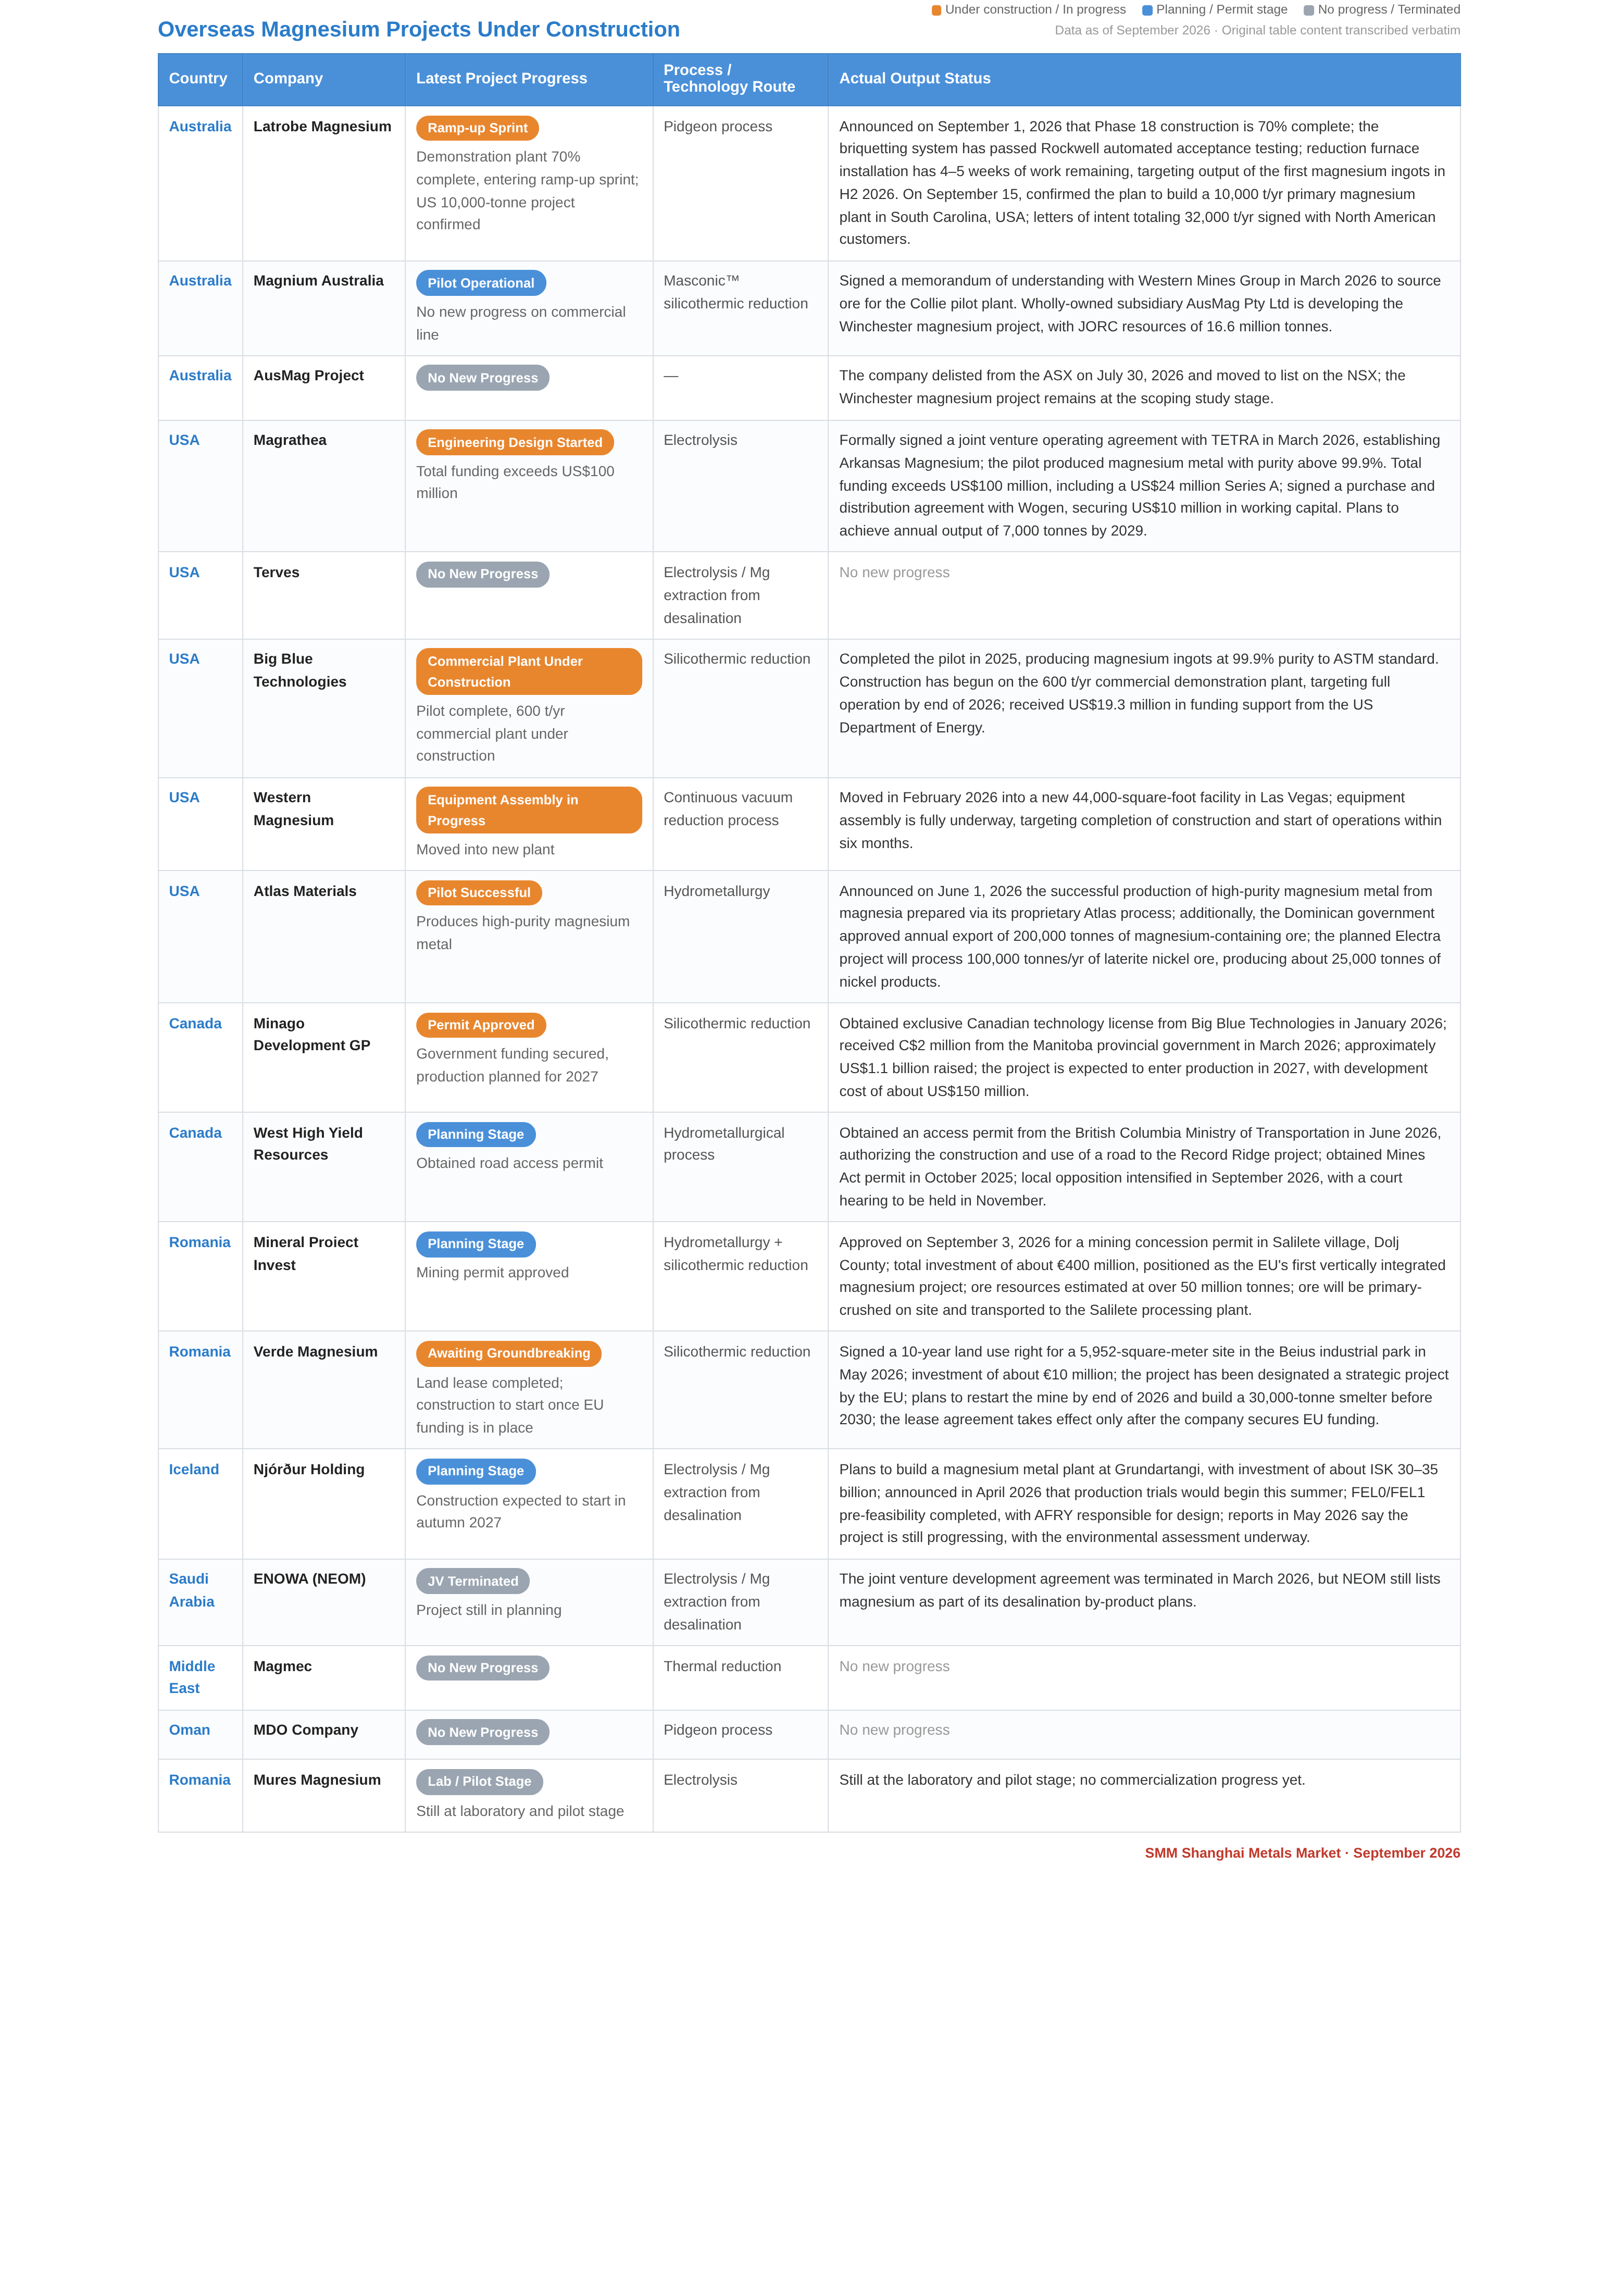
ในด้านความคืบหน้าการดำเนินงาน โครงการในต่างประเทศมีความแตกต่างอย่างชัดเจน โดยมีเพียงไม่กี่โครงการที่เข้าสู่ขั้นตอนการทดลองนำร่องระยะปลายหรือการก่อสร้างโรงงานสาธิต ขณะที่ส่วนใหญ่ยังคงอยู่ในสถานะวางแผนหรือหยุดชะงัก แบ่งตามทวีปได้ดังนี้:
โอเชียเนีย:โรงงานสาธิตของ Latrobe Magnesium สร้างเสร็จแล้ว 70% อุปกรณ์อัดก้อนผ่านการตรวจรับแล้ว และการติดตั้งเตารีดักชันดำเนินไปอย่างต่อเนื่อง โดยตั้งเป้าผลิตโลหะชุดแรกในช่วงครึ่งหลังของปี 2026 แต่สายการผลิตเชิงพาณิชย์ขนาด 10,000 ตันยังต้องรอการอนุมัติด้านการเงิน ส่วน Magnium Australia, AusMag และโครงการอื่น ๆ ยังไม่มีความคืบหน้าที่เป็นรูปธรรม
อเมริกาเหนือ:Big Blue Technologies เสร็จสิ้นการทดสอบนำร่องกว่า 50 ครั้งในปี 2025 ผลิตแท่งแมกนีเซียมบริสุทธิ์ 99.9% และเริ่มก่อสร้างโรงงานเชิงพาณิชย์ขนาด 600 ตันต่อปี โดยได้รับการสนับสนุน 19.3 ล้านดอลลาร์สหรัฐจากกระทรวงพลังงานสหรัฐ (DOE) Magrathea ระดมทุนสะสมกว่า 100 ล้านดอลลาร์สหรัฐ และจัดตั้งกิจการร่วมค้ากับ TETRA เพื่อเดินหน้าการออกแบบโรงงานเชิงพาณิชย์เฟสแรกในรัฐอาร์คันซอ ตั้งเป้ากำลังการผลิตปีละ 7,000 ตันภายในปี 2029 Atlas Materials ประกาศความสำเร็จในการผลิตนำร่องโลหะแมกนีเซียมความบริสุทธิ์สูงในเดือนมิถุนายน 2026 West Magnesium ย้ายไปยังโรงงานแห่งใหม่ในลาสเวกัส โดยอยู่ระหว่างการประกอบอุปกรณ์ โครงการ Minago ของแคนาดาได้รับเงินลงทุนจากรัฐบาล 3.4 ล้านดอลลาร์สหรัฐ ได้รับใบอนุญาตด้านสิ่งแวดล้อมฉบับปรับปรุง และลงนามสัญญาอนุญาตใช้กระบวนการผลิตในแคนาดาแบบเอกสิทธิ์กับ Big Blue ส่วน Terves ยังไม่มีความคืบหน้าที่เป็นรูปธรรม
ยุโรป:Verde Magnesium ของโรมาเนียได้ลงนามสัญญาเช่าที่ดินระยะ 10 ปีแล้ว แต่การเริ่มดำเนินการต้องได้รับการสนับสนุนด้านเงินทุนจากสหภาพยุโรปก่อน ส่วน Mures Magnesium ยังไม่มีความคืบหน้าที่เป็นรูปธรรม
เอเชีย:Magmec (ซาอุดีอาระเบีย) และ MDO (โอมาน) ยังไม่มีความคืบหน้าที่เป็นรูปธรรม
อเมริกาใต้:ไม่มีโครงการแมกนีเซียมปฐมภูมิใหม่ มีเพียง Rima Industrial ของบราซิลที่ยังดำเนินการผลิตอยู่
โดยรวมแล้ว กำลังการผลิตใหม่ในต่างประเทศมักเผชิญกับความท้าทาย เช่น การตรวจสอบกระบวนการที่ไม่เพียงพอ วงจรการอนุมัติด้านการเงินที่ยาวนาน และความคืบหน้าของการทดลองนำร่องที่ล่าช้าการเพิ่มกำลังการผลิตใหม่ที่มีประสิทธิภาพในช่วงปี 2026-2028 จะถูกจำกัดในระยะสั้น ทำให้ยากต่อการปิดช่องว่างระหว่างอุปสงค์และอุปทานได้อย่างรวดเร็ว ในระยะยาว เมื่อกระบวนการผลิตใหม่มีการพัฒนาและเงินอุดหนุนเชิงนโยบายเป็นรูปธรรม กำลังการผลิตแมกนีเซียมคาร์บอนต่ำในต่างประเทศอาจเติบโตในระดับ marginal และค่อย ๆ ปรับโครงสร้างอุปทานโลกใหม่
รูปแบบการค้าแมกนีเซียมโลกเกิดการเปลี่ยนแปลงเชิงคุณภาพ จีนยกระดับจากการส่งออกวัตถุดิบไปสู่การส่งออกผลิตภัณฑ์สำเร็จรูประดับไฮเอนด์
เมื่อพิจารณาพลวัตอุปสงค์-อุปทานโลกและแนวโน้มการเปลี่ยนผ่านกำลังการผลิตโดยรวม ผู้เล่นในต่างประเทศกำลังแก้ปัญหา "การพึ่งพาตนเองด้านวัตถุดิบแมกนีเซียมปฐมภูมิ" ขณะที่จีนกำลังยกระดับ "ความสามารถในการครองมูลค่าตลอดห่วงโซ่อุตสาหกรรม" ตรรกะการค้าแมกนีเซียมโลกจะถูกปรับโครงสร้างใหม่อย่างค่อยเป็นค่อยไป
ความแตกต่างของโครงสร้างการส่งออกพิสูจน์ว่าการพึ่งพาแมกนีเซียมจีนของต่างประเทศทวีความลึกขึ้น ไม่ได้ลดลง ตามข้อมูลศุลกากร การส่งออกแท่งแมกนีเซียมของจีนในปี 2025 อยู่ที่ 251,300 ตัน ลดลง 5.54% เมื่อเทียบปีต่อปี การส่งออกโลหะผสมแมกนีเซียมอยู่ที่ 99,600 ตัน เพิ่มขึ้น 4.51% เมื่อเทียบปีต่อปี ซึ่งเป็นหมวดหมู่เดียวที่เติบโตเป็นบวก ความแตกต่างนี้เด่นชัดที่สุดในตลาดยุโรป จากการวิเคราะห์ของ SMM การส่งออกแท่งแมกนีเซียมของจีนไปยุโรปลดลง 16.38% เมื่อเทียบปีต่อปีในช่วงครึ่งแรกของปี 2025 ขณะที่การส่งออกโลหะผสมแมกนีเซียมไปเนเธอร์แลนด์เพิ่มขึ้น 0.75% ในช่วงเวลาเดียวกัน ลูกค้ายุโรปไม่ได้ลดการซื้อแมกนีเซียม แต่กำลังเปลี่ยนจุดเน้นการจัดซื้อจากแท่งแมกนีเซียมปฐมภูมิไปสู่โลหะผสมแมกนีเซียม เนื่องจากสหภาพยุโรปไม่มีกำลังการถลุงแมกนีเซียมปฐมภูมิอีกต่อไป และกระบวนการผสมโลหะที่จำเป็นสำหรับการลดน้ำหนักยานยนต์ไม่สามารถหลีกเลี่ยงอุปทานจากจีนได้ ตั้งแต่เดือนมกราคมถึงมิถุนายน 2026 การส่งออกแท่งแมกนีเซียมอยู่ที่ 136,500 ตัน เพิ่มขึ้น 11.89% เมื่อเทียบปีต่อปี การส่งออกโลหะผสมแมกนีเซียมอยู่ที่ 52,700 ตัน เพิ่มขึ้น 7.55% เมื่อเทียบปีต่อปี การส่งออกผงแมกนีเซียมอยู่ที่ 36,400 ตัน ลดลง 3.45% เมื่อเทียบปีต่อปี และการส่งออกแมกนีเซียมขึ้นรูปลดลง 91.67% เมื่อเทียบปีต่อปี รูปแบบที่หมวดหมู่ระดับล่างหดตัวอย่างต่อเนื่อง ขณะที่หมวดหมู่มูลค่าเพิ่มสูงมีทั้งปริมาณและราคาเพิ่มขึ้น ได้รับการยืนยันมากขึ้น
ในระยะยาว ความได้เปรียบด้านการแปรรูปเชิงลึกของจีนยากที่จะสั่นคลอน Baowu Magnesium ได้สร้างห่วงโซ่อุตสาหกรรมครบวงจร "การทำเหมืองโดโลไมต์—การถลุงแมกนีเซียมปฐมภูมิ—การหลอมโลหะผสมแมกนีเซียม—การแปรรูปเชิงลึก—การรีไซเคิล" โดยผลิตภัณฑ์ส่งออกไปยังยุโรป อเมริกาเหนือ และเอเชียตะวันออกเฉียงใต้โครงการในต่างประเทศที่อยู่ระหว่างการก่อสร้างยังคงอยู่ในขั้นแมกนีเซียมปฐมภูมิ: โรงงานสาธิตของ Latrobe Magnesium สร้างเสร็จแล้ว 70% แต่โรงงานเชิงพาณิชย์ขนาด 10,000 เมตริกตันจะไม่เริ่มดำเนินการจนกว่าครึ่งหลังของปี 2028 ส่วน Big Blue Technologies มีกำลังการผลิตเพียง 600 เมตริกตันต่อปี โดยมีกำหนดเริ่มดำเนินการปลายปี 2026 ผู้ประกอบการในต่างประเทศโดยทั่วไปเผชิญวงจรการระดมทุนที่ยาวนานและขาดการสนับสนุนด้านการแปรรูปเชิงลึก ทำให้กำลังการผลิตใหม่ที่มีประสิทธิภาพในช่วงปี 2026-2028 มีจำกัด ความพยายามในต่างประเทศเติมเต็ม "ช่องว่างวัตถุดิบ" ขณะที่จีนครอง "จุดคอขวดของห่วงโซ่อุตสาหกรรม"
นั่นหมายความว่าจุดเน้นการแข่งขันของการค้าแมกนีเซียมโลกได้เปลี่ยนจาก "ใครมีทรัพยากร" เป็น "ใครมีศักยภาพ" แม้ว่ากำลังการผลิตใหม่ในต่างประเทศจะเริ่มดำเนินการตามกำหนด ก็สามารถเสริมได้เพียงจำกัดในขั้นแมกนีเซียมปฐมภูมิ ขณะที่ความได้เปรียบด้านห่วงโซ่อุตสาหกรรมของจีนในการผสมโลหะ การหล่อแบบฉีด และชิ้นส่วนปลายน้ำในขั้นกลางถึงสูงนั้นยากที่จะลอกเลียนแบบได้ในระยะสั้น อุตสาหกรรมแมกนีเซียมของจีนกำลังยกระดับจาก "เสถียรภาพ" ของอุปทานโลกสู่ "ผู้นำห่วงโซ่" ของห่วงโซ่อุตสาหกรรมโลก