โรงถลุงเหล็กครบวงจรในอินโดนีเซียที่ใช้เทคโนโลยีเตาสูบลมร้อน–เตาออกซิเจนพื้นฐาน (BF-BOF) กำลังเตรียมปิดเตาสูบลมร้อนตามรอบในคอมเพล็กซ์ BF-BOF โดยคาดว่าจะใช้เวลาประมาณ 10 วัน ตั้งแต่ปลายเดือนกันยายนถึงต้นเดือนตุลาคม โดยวันที่ 22 กันยายนเป็นวันที่เริ่มได้เร็วที่สุด เนื่องจากการซ่อมบำรุงถูกแจ้งล่วงหน้าเป็นอย่างดีและอยู่ในกลุ่มแผนงาน/เชิงป้องกัน จึงประเมินว่าผลกระทบโดยตรงต่อการผลิตและอุปทานมีน้อย: โรงงานมีเวลาสะสมสต็อกในระดับปลอดภัยและสื่อสารกำหนดการกับลูกค้าแล้ว อย่างไรก็ดี ราคาบิลเล็ตยังปรับขึ้น และระบุว่าสาเหตุหลักมาจากปัจจัยอื่น เช่น ราคาสินค้าจีนที่สูงขึ้น ต้นทุนถ่านหินโค้กที่เพิ่มขึ้น และความเสี่ยงด้านโลจิสติกส์จากเอลนีโญ การซ่อมบำรุงเองไม่ใช่ปัจจัยที่แรงพอจะอธิบายการเปลี่ยนแปลงราคา เพราะเป็นเหตุการณ์ที่คาดการณ์ได้ ขณะที่ปัจจัยอื่นไม่ใช่เช่นนั้น
มองไปข้างหน้า SMM คาดว่าความสามารถของโรงงานในการใช้ “เรื่องเล่าการซ่อมบำรุง” เพื่อผลักดันราคาให้สูงขึ้นต่อไปจะถูกจำกัดด้วย 2 ปัจจัย: ราคาส่งออกของจีนซึ่งเป็นตัวกำหนดกรอบราคาตลาดเอเชียตะวันออกเฉียงใต้และไม่ได้ปรับขึ้น และอุปสงค์ในประเทศอินโดนีเซียที่อ่อนแอ ทำให้ผู้ซื้อแทบไม่มีแรงจูงใจไล่ราคา ภาพรวมท่าทีตลาดในช่วงหน้าต่างการซ่อมบำรุงอธิบายได้ดีที่สุดว่า ผู้ซื้อยังต้านทานที่ระดับราคาปัจจุบัน
I. การจัดประเภทการซ่อมบำรุงและความสำคัญเชิงวิกฤตของอุปกรณ์: BF-BOF อยู่บนสุดของลำดับชั้นความเสี่ยง
ประเภทการซ่อมบำรุง: การเตรียมการตามแผน vs ความเสี่ยงที่ไม่คาดคิด
การซ่อมบำรุงโรงถลุงเหล็กแตกต่างจากการซ่อมบำรุงอุตสาหกรรมอื่นเป็นหลักเพราะความร้อนสูงมาก — เตาสูบลมร้อน (BF) ทำงานที่อุณหภูมิเฉลี่ยราว 1,500°C ถึง 1,650°C สำหรับอุณหภูมิบริเวณก้นเตา และเตาออกซิเจนพื้นฐาน (BOF) รับภาระความร้อนรุนแรงใกล้เคียงกัน โดยเฉลี่ยอยู่ที่ 1,650°C ถึง 1,700°C สิ่งนี้ทำให้ต้องมีข้อกำหนดการตรวจสอบระบบหล่อเย็นและวัสดุทนไฟที่เข้มงวดกว่าหลายอุตสาหกรรมหนักอื่น อย่างไรก็ตาม ในแง่ของ หมวดหมู่ การซ่อมบำรุงโรงถลุงเหล็กยังคงอยู่ภายใต้กรอบทั่วไปเดียวกับอุตสาหกรรมกระบวนการอื่น:
-
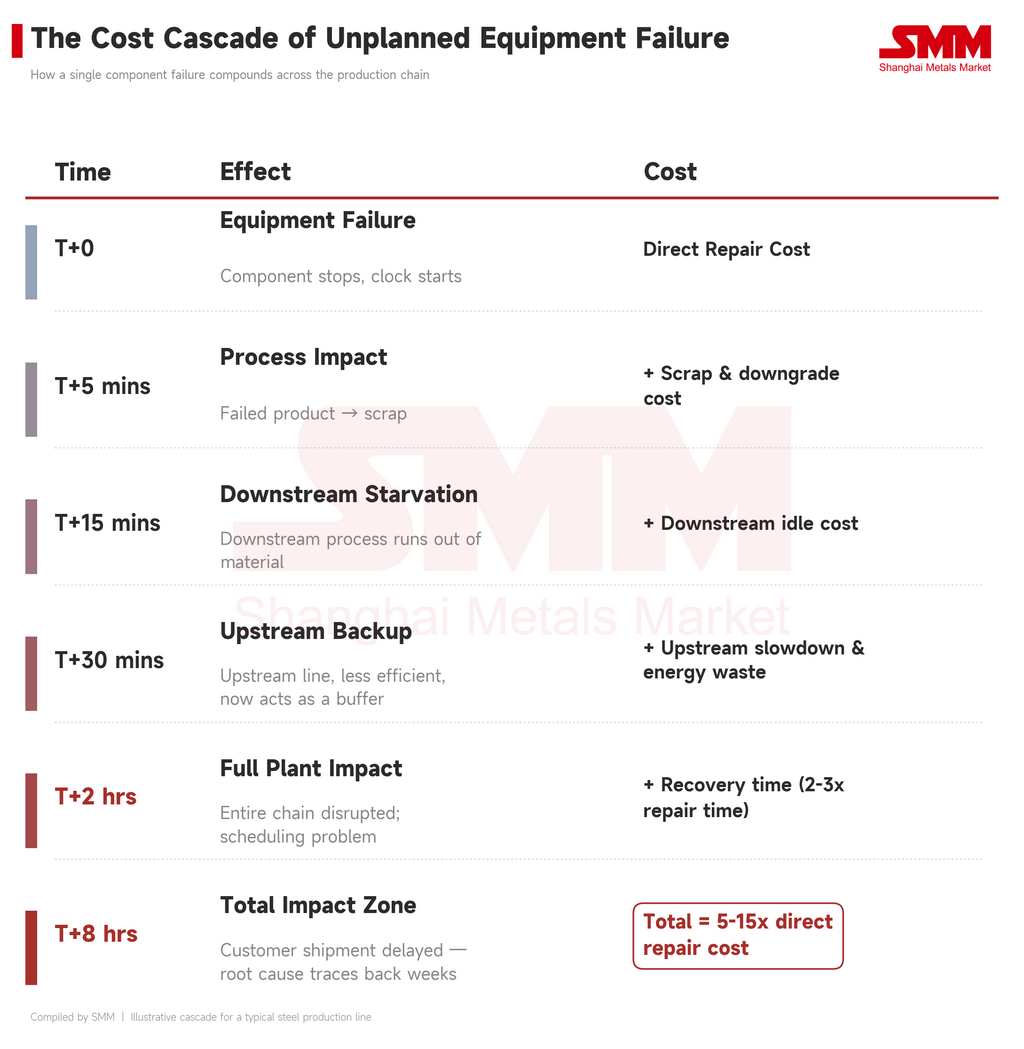
การซ่อมบำรุงที่ไม่ได้วางแผน
หมวดความเสี่ยงสูงกว่า: ความขัดข้องที่เกิดขึ้นโดยไม่มีสัญญาณเตือน มักมาจากปัญหาเชิงกลที่ตรวจไม่พบ และอาจทำให้การผลิตหยุดลงทั้งหมด นี่คือความขัดข้องที่อาจเกิดขึ้นเป็นครั้งคราว
-
การซ่อมบำรุงตามแผน
หมวดความเสี่ยงต่ำกว่า เพราะผู้ประกอบการทราบล่วงหน้าและมีเวลาเตรียมการ ซึ่งรวมถึง:
-
เชิงป้องกัน — ซ่อมบำรุงตามกำหนดเวลาเพื่อป้องกันความขัดข้องล่วงหน้า
-
เชิงคาดการณ์ — ซ่อมบำรุงที่ถูกกระตุ้นจากข้อมูลเซนเซอร์และความผิดปกติที่ตรวจพบ แทนการยึดตามปฏิทินตายตัว ขับเคลื่อนด้วยข้อมูลมากกว่าและโดยทั่วไปมีประสิทธิภาพกว่าในการป้องกันความเสียหายใหญ่
-
เชิงแก้ไข — ซ่อมบำรุงหลังเกิดการเสียหายรุนแรง เพื่อกู้คืนอุปกรณ์ให้กลับสู่การทำงานปกติ
ความสำคัญเชิงวิกฤตของอุปกรณ์: ทำไม BF-BOF จึงสำคัญกว่าการหล่อและการรีด
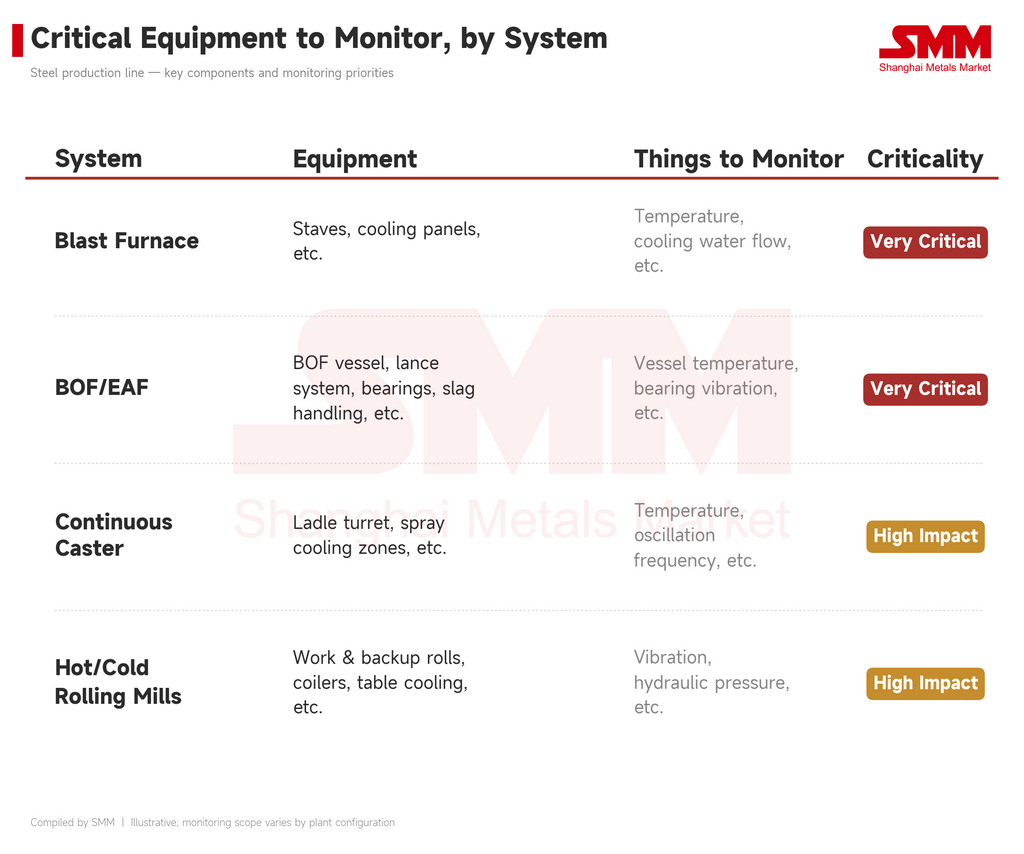
การสัมผัสอุณหภูมิสูงเป็นแกนร่วมของการจัดลำดับความสำคัญของอุปกรณ์ในโรงถลุงเหล็ก BF-BOF จัดเป็นสินทรัพย์ที่สำคัญที่สุด เพราะอยู่ในขั้นตอนที่ใช้ความร้อนเข้มข้นที่สุดของกระบวนการ และเป็นฐานต้นน้ำของห่วงโซ่มูลค่าเหล็กทั้งหมด — หากไม่มีส่วนนี้ หน่วยปลายน้ำจะไม่สามารถผลิตสินค้าเพื่อขายได้ เครื่องหล่อแบบต่อเนื่องและโรงรีดร้อน/รีดเย็นมีผลกระทบสูงแต่เป็นลำดับรอง หน่วยเหล่านี้แปรรูปเหล็กกึ่งสำเร็จให้เป็นสินค้าสำเร็จหรือกึ่งสำเร็จที่ขายได้ แต่โรงงานที่ BF-BOF ยังเดินเครื่องอยู่แม้การหล่อ/รีดหยุด ก็ยังสามารถผลิตผลผลิตที่ขายได้ (เช่น บิลเล็ตหรือสแลบ) ในทางกลับกันไม่เป็นจริง หาก BF-BOF หยุด การหล่อและการรีดจะไม่มีวัตถุดิบให้แปรรูป
II. กำหนดการที่ยืนยันแล้ว: การหยุดเดินเครื่องตามรอบและประกาศล่วงหน้า
ตามการสื่อสารในตลาด การซ่อมบำรุงครั้งนี้ถูกแจ้งล่วงหน้าก่อนวันหยุดเดินเครื่องจริงเป็นเวลานาน และโรงงานส่งสัญญาณว่ามีความพร้อมและไม่คาดว่าการซ่อมบำรุงจะรบกวนความสามารถในการส่งมอบคำสั่งซื้อปกติอย่างมีนัยสำคัญ ซึ่งสอดคล้องกับ การซ่อมบำรุงตามแผน/เชิงป้องกัน มากกว่าการตอบสนองเชิงรับต่อความบกพร่องที่ทราบอยู่แล้ว
-
ขอบเขต: จะปิดคอมเพล็กซ์ BF-BOF
-
ระยะเวลา: ประมาณ 10 วัน
-
ช่วงเวลา: ปลายกันยายนถึงต้นตุลาคม 2026
-
เริ่มได้เร็วที่สุด: 22 กันยายน 2026
III. ฐานการผลิต: เทคโนโลยีและสัดส่วนผลิตภัณฑ์
เทคโนโลยี BF-BOF: จากแร่เหล็กสู่เหล็กดิบในสองขั้นตอนต้นน้ำ
โรงงานใช้เทคโนโลยี BF-BOF ตลอดห่วงโซ่การผลิต: เตาสูบลมร้อนแปรรูปแร่เหล็กเป็นเหล็กดิบ (การถลุงเหล็ก) และ BOF แปรรูปเหล็กดิบเป็นเหล็กดิบเหลว/เหล็กดิบ (การผลิตเหล็ก) ทั้งสองขั้นตอนเป็นปัจจัยนำเข้าต้นน้ำที่จำเป็น — หากผลผลิต BF-BOF หยุด การผลิตกึ่งสำเร็จปลายน้ำก็หยุดตามไปด้วย
สัดส่วนผลิตภัณฑ์: เหล็กก่อสร้างเป็นสัดส่วนหลักของการผลิต
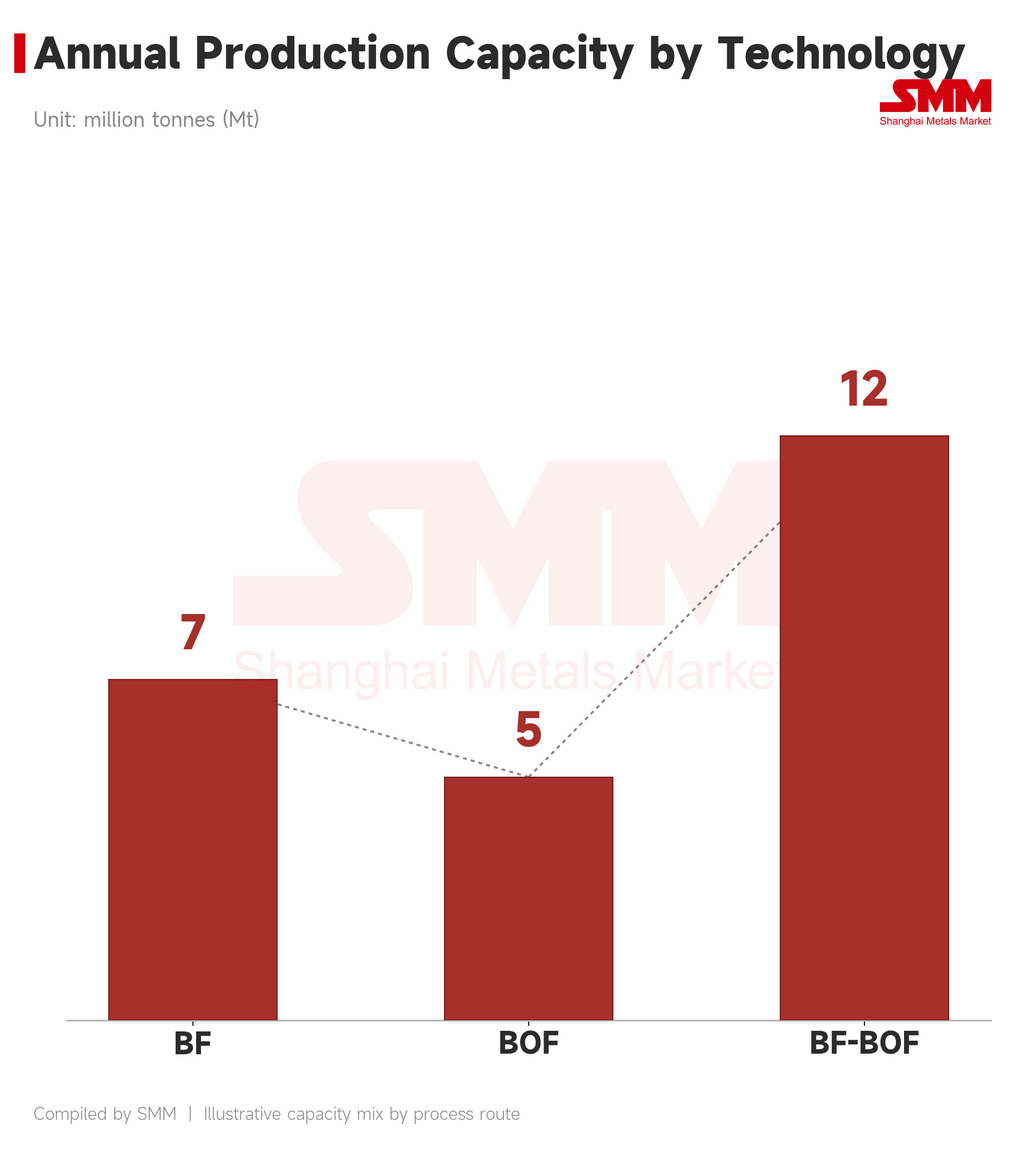
โรงถลุงเหล็กมักมีความยืดหยุ่นในการผลิต โดยปรับสัดส่วนไปยังสินค้าที่มีอุปสงค์แข็งแรงกว่าแทนการยึดโควตาคงที่ กำลังการผลิตเหล็กดิบอยู่ที่ราว 7 ล้านตันต่อปี — เป็นเพดานของผลผลิตเหล็กดิบไม่ว่าจะจัดสรรลงปลายน้ำอย่างไร ภายในนั้น บิลเล็ตทำได้สูงสุดราว 4.5 ล้านตันต่อปี และสแลบสูงสุดราว 2.5 ล้านตันต่อปี ในขั้นปลายน้ำ โรงงานยังผลิตลวดเหล็ก (wire rod) (~0.5 ล้านตันต่อปี), HRC (2–4.5 ล้านตันต่อปีขึ้นกับการจัดสรร), เหล็กเส้น (rebar) (~1 ล้านตันต่อปี) และชนิดอื่น ๆ ผลผลิตส่วนใหญ่ท้ายที่สุดใช้ใน ภาคก่อสร้าง ซึ่งยังเป็นหนึ่งในแหล่งอุปสงค์เหล็กที่ใหญ่ที่สุดของอินโดนีเซีย
IV. การเคลื่อนไหวของราคา: บิลเล็ต — เพิ่มขึ้น 15 ดอลลาร์/ตัน แต่ไม่ใช่เพราะการซ่อมบำรุงเป็นหลัก
ราคาบิลเล็ตปรับขึ้นสูงสุด 15 ดอลลาร์หลังมีข่าวการซ่อมบำรุง โดยเพิ่มจาก 470 ดอลลาร์/ตันเมตริก EXW (ณ 27 สิงหาคม 2026) ไปแตะสูงสุด 485 ดอลลาร์/ตันเมตริก EXW (ณ 14 กันยายน 2026)
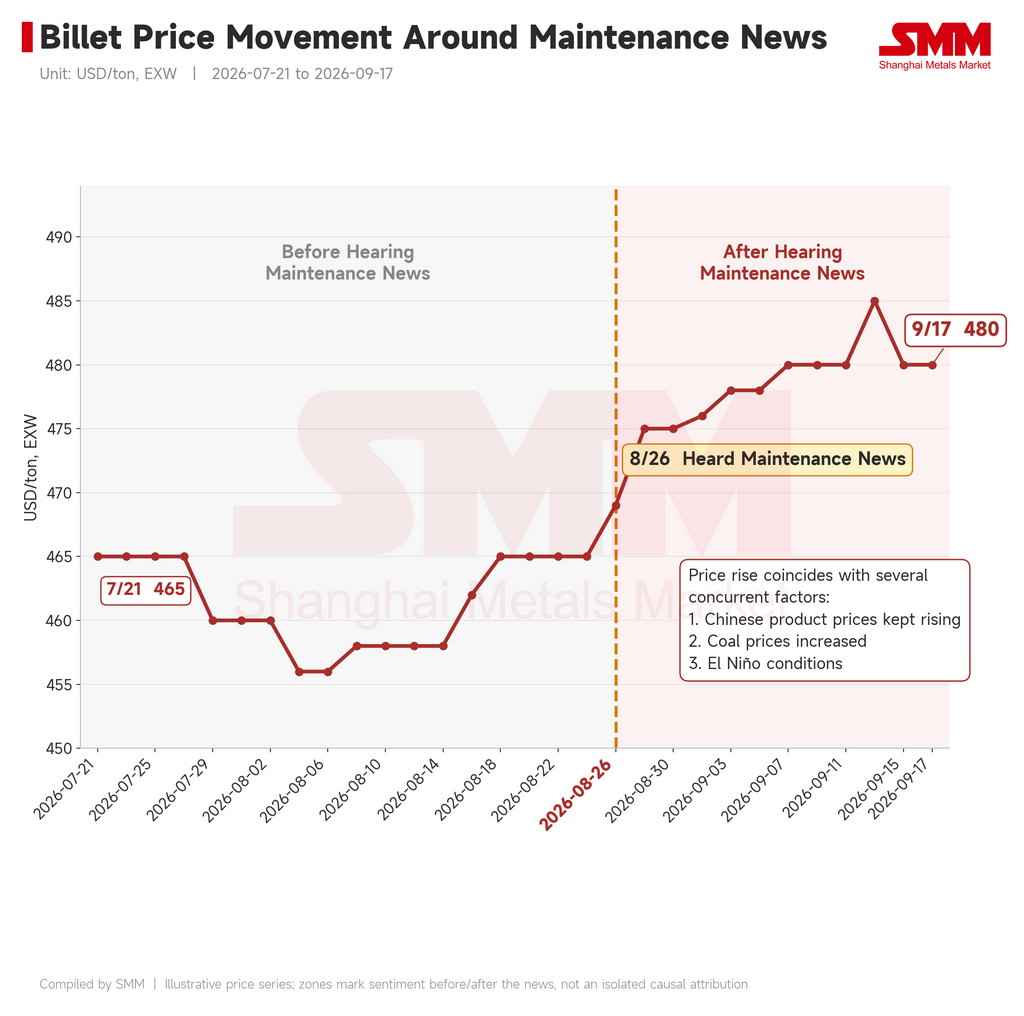
การประเมินคือ การเพิ่มขึ้นนี้ เชื่อมโยงกับข่าวการซ่อมบำรุงเพียงเล็กน้อยเท่านั้น ปัจจัยขับเคลื่อนที่สำคัญกว่าคือ:
-
ราคาสินค้าจีนที่ปรับขึ้น ซึ่งเป็นตัวกำหนดกรอบราคาภูมิภาคเอเชียตะวันออกเฉียงใต้ โดยราคาบิลเล็ตจีนเพิ่มจาก 468 ดอลลาร์/ตันเมตริก FOB (ณ 27 สิงหาคม 2026) ไปแตะสูงสุด 477 ดอลลาร์/ตันเมตริก EXW (ณ 10 กันยายน 2026)
-
ต้นทุนถ่านหินโค้กที่สูงขึ้น ทำให้ต้นทุนวัตถุดิบของผู้ผลิต BF-BOF เพิ่มขึ้น โดยถ่านหินโค้กจากหลวี่เหลียงเพิ่มจากราคา spot 1,980 ดอลลาร์/ตันเมตริก (ณ 26 สิงหาคม 2026) เป็นราคา spot 2,490 ดอลลาร์/ตันเมตริก (ณ 10 กันยายน 2026); และ
-
ความเสี่ยงที่เกี่ยวข้องกับเอลนีโญ ตามข้อมูลจากสำนักงานอุตุนิยมวิทยา ภูมิอากาศ และธรณีฟิสิกส์ของอินโดนีเซีย (BMKG) เดือนกันยายนเป็นช่วงคาดว่าจะถึงจุดสูงสุดของเอลนีโญรอบปัจจุบัน โดยมีปริมาณฝนราว 0–150 มม. ตาม NOAA เอลนีโญทวีความรุนแรงขึ้นในช่วงเดือนที่ผ่านมา โดยความผิดปกติของอุณหภูมิผิวน้ำทะเลเกิน +3.0°C ในแปซิฟิกตะวันออกบริเวณเส้นศูนย์สูตร การพาความร้อนและฝนที่เพิ่มขึ้นยังคงอยู่ตั้งแต่แปซิฟิกตอนกลางถึงตะวันออก ขณะที่ความผิดปกติยังคงถูกกดทับเหนืออินโดนีเซีย
ความแตกต่างสำคัญอยู่ที่ความสามารถในการคาดการณ์: กิจกรรมซ่อมบำรุงเป็นสิ่งที่ทราบและคาดหมายได้ ขณะที่ปัจจัยอย่างราคาสินค้าจีนที่เพิ่มขึ้น ต้นทุนถ่านหินโค้กที่สูงขึ้น และเอลนีโญมีความผันผวนและคาดการณ์ยาก — จึงเป็นคำอธิบายที่สมเหตุสมผลกว่าสำหรับการเคลื่อนไหวของราคาในช่วงล่าสุด
V. ผลต่ออุปทานในอินโดนีเซีย: สต็อกและการแจ้งล่วงหน้าทำหน้าที่ ไม่ใช่ราคา
เหตุการณ์ซ่อมบำรุงใด ๆ ย่อมมีความเสี่ยงต่อการสะดุดของอุปทานในประเทศ โดยทั่วไปโรงงานมี 3 เครื่องมือในการบริหารความเสี่ยงนั้น: (1) ระบายสต็อกในระดับปลอดภัยเพื่อหลีกเลี่ยงช่องว่างอุปทาน (2) แจ้งลูกค้าล่วงหน้าให้เร็วพอเพื่อให้ปรับแผนโลจิสติกส์ได้ และ (3) ปรับขึ้นราคาเพื่อบริหารอุปสงค์ให้สอดคล้องกับอุปทานที่ตึงตัวขึ้น
การประเมินคือ การหยุดผลิตครั้งนี้จะให้ผลคล้ายกับข้อ (1) และ (2) ด้วยสองเหตุผล ประการแรก เพราะเป็นการซ่อมบำรุงตามรอบและวางแผนล่วงหน้า โรงงานจึงมีเวลาสะสมสต็อกสำรองเพียงพอ ประการที่สอง อุปสงค์ปัจจุบันอ่อนแออยู่แล้ว—ราคาถูกมองว่าสูง ผู้ซื้อแทบไม่สนใจสะสมสต็อก และความหย่อนตัวของสมุดคำสั่งซื้อทำหน้าที่เป็นกันชนอุปทานในตัวเอง โดยรวมแล้ว ความเสี่ยงด้านอุปทานจริงจากการหยุดผลิตครั้งนี้อยู่ในระดับต่ำ
VI. ความเชื่อมั่นตลาดและแนวโน้ม: ผลกระทบต่อการผลิตน้อย ความเชื่อมั่นตลาดซบเซา
ผลของเหตุการณ์ซ่อมบำรุงครั้งนี้ต่อตลาดถูกมองว่า น้อยมากจนแทบไม่มีนัยสำคัญ: โรงงานคาดว่าจะยังคงส่งมอบคำสั่งซื้อปกติได้ตลอดช่วงหยุดเดินเครื่อง และตลาดโดยรวมไม่ได้ตอบสนองราวกับจะเกิดการสะดุดของอุปทานอย่างมีนัยสำคัญ การผลิตอาจล่าช้าเพราะกระทบผลผลิตราว 190–195 พันตัน (หากอิงกำลังผลิตเหล็กดิบราว 7 ล้านตันต่อปี) แต่เนื่องจากอุปสงค์ก็ต่ำมาก จึงแทบไม่กระทบตลาด
สิ่งนี้สะท้อนให้เห็นว่า แม้อุปสงค์จะน้อย นอกเหนือจากผลกระทบที่อาจมาจากปัจจัยอื่น การส่งมอบได้ถูกเลื่อนไปเป็นเดือนธันวาคม 2026 แม้กระทั่งมกราคม 2027 แล้ว เนื่องจากคำสั่งซื้อเดือนพฤศจิกายนถูกมองว่า “เต็ม” อย่างไรก็ดี ก็ไม่ตัดความเป็นไปได้ที่โรงงานจะใช้เรื่องเล่าการซ่อมบำรุงเป็น ข้ออ้างเพื่อพยายามปรับขึ้นราคาเพิ่มเติม โดยซ้อนทับกับเรื่องเล่าต้นทุนขาขึ้นอื่น ๆ (ต้นทุนถ่านหิน ความเสี่ยงโลจิสติกส์จากสภาพน้ำ/ภัยแล้ง ฯลฯ) แต่ข้อจำกัดที่ผูกมัดมากกว่ามีลักษณะเชิงโครงสร้าง: จีนในฐานะผู้กำหนดราคาหลักของภูมิภาคเอเชียตะวันออกเฉียงใต้ไม่ได้ปรับขึ้นราคาส่งออกของตนเอง ซึ่งจำกัดว่ามีโรงงานอินโดนีเซียเพียงรายเดียวจะขยับราคาได้ไกลเพียงใด นอกจากนี้ ผู้ซื้อเริ่มต้านทานหลังช่วงที่ราคาผันผวนรุนแรงผิดปกติในสองสัปดาห์ก่อนหน้า และช่องว่างการเจรจาระหว่างราคาเสนอของโรงงานกับราคาที่ผู้ซื้อยื่นอยู่ที่ราว 5–10 ดอลลาร์/ตัน.
โดยรวม ความเชื่อมั่นตลาดปัจจุบันค่อนข้างซบเซา: อุปสงค์—ทั้งจากโครงการภาครัฐและเอกชนในอินโดนีเซีย—ยังอ่อนแอ ผู้ซื้อไม่รู้สึกถูกกดดันให้ทำธุรกรรมมากนักเมื่อไม่มีแรงกดดันด้านอุปสงค์พื้นฐาน และระดับราคาปัจจุบันก็ถูกมองว่าสูงอยู่แล้ว แม้โรงงานจะพยายามใช้ช่วงซ่อมบำรุงเป็นเครื่องมือกำหนดราคา แต่หากไม่มีการเพิ่มขึ้นของอุปสงค์อย่างเป็นรูปธรรม หรือไม่มีการตอบสนองในทิศทางเดียวกันจากจีน ก็จะมีพื้นที่จำกัดที่การปรับขึ้นราคาจะยืนได้
ตัวชี้วัดสำคัญที่ต้องติดตาม
-
โรงงานยืนยันวันเริ่ม 22 กันยายนหรือเลื่อนไปเป็นตุลาคม
-
การปรับราคาเสนอใด ๆ ระหว่างช่วงซ่อมบำรุงที่เกินส่วนต่าง 5–10 ดอลลาร์ต่อตันเมตริก ซึ่งผู้ซื้อกำลังปฏิเสธอยู่
-
การเคลื่อนไหวของราคาข้อเสนอส่งออกของจีน ซึ่งจะกำหนดว่าโรงงานมีพื้นที่ในการตั้งราคาได้มากเพียงใดจริง ๆ
-
แนวโน้มราคาถ่านหินโค้กและความสะดุดด้านโลจิสติกส์ที่ขับเคลื่อนโดยเอลนีโญเพิ่มเติม ซึ่งมีแนวโน้มเป็นตัวขับเคลื่อนราคาในระยะใกล้ที่เป็นอิสระจากเหตุการณ์ซ่อมบำรุงครั้งนี้