ปริทัศน์ตลาดรายสัปดาห์
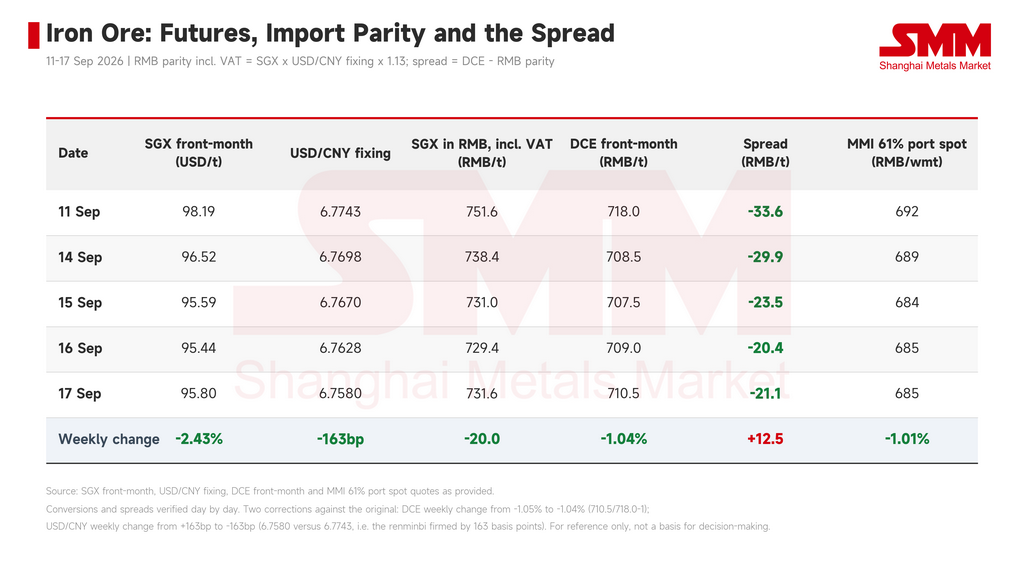
ราคาสินแร่เหล็กในสัปดาห์นี้แสดงความแตกต่างอย่างชัดเจนระหว่างตลาดในประเทศและต่างประเทศ สัญญาที่มีสภาพคล่องสูงสุดของ SGX ปรับตัวลงจาก 98.19 ดอลลาร์สหรัฐ/ตัน เมื่อวันที่ 11 กันยายน มาอยู่ที่ 95.80 ดอลลาร์สหรัฐ/ตัน เมื่อวันที่ 17 กันยายน ขาดทุนสะสมรายสัปดาห์ 2.39 ดอลลาร์สหรัฐ หรือ 2.43% โดยแตะระดับต่ำสุดระหว่างวันที่ 95.44 ดอลลาร์สหรัฐ เมื่อวันที่ 16 กันยายน ในช่วงเวลาเดียวกัน สัญญาที่มีสภาพคล่องสูงสุดของ DCE ปรับตัวลงจาก 718.0 หยวน/ตัน มาอยู่ที่ 710.5 หยวน/ตัน ลดลง 1.05% ขณะที่ดัชนีราคาสินแร่เหล็ก 61% ณ ท่าเรือ MMI ปรับตัวลงจาก 692 หยวน/เวตตัน มาอยู่ที่ 685 หยวน/เวตตัน ลดลง 1.01%
การปรับตัวลงของตลาดต่างประเทศคิดเป็นสองเท่าของตลาดในประเทศ DCE ทำจุดต่ำสุดที่ 707.5 หยวน เมื่อวันที่ 15 กันยายน ก่อนจะดีดตัวกลับสองวันทำการติดต่อกัน ขณะที่ราคาสปอต ณ ท่าเรือก็ทรงตัวเช่นกันในวันที่ 16 กันยายน ส่วน SGX ทำจุดต่ำสุดช้ากว่าหนึ่งวันทำการ การปรับตัวลงของฟิวเจอร์สและสปอตในประเทศสอดคล้องกันอย่างใกล้ชิดที่ประมาณ 1% บ่งชี้ว่ากลไกราคาในประเทศทำงานได้อย่างราบรื่น และแรงขับเคลื่อนของความอ่อนแอรอบนี้มาจากภายนอกจีนเป็นหลัก
ปัจจัยพื้นฐาน: แรงกดดันด้านอุปทานเริ่มปรากฏชัด
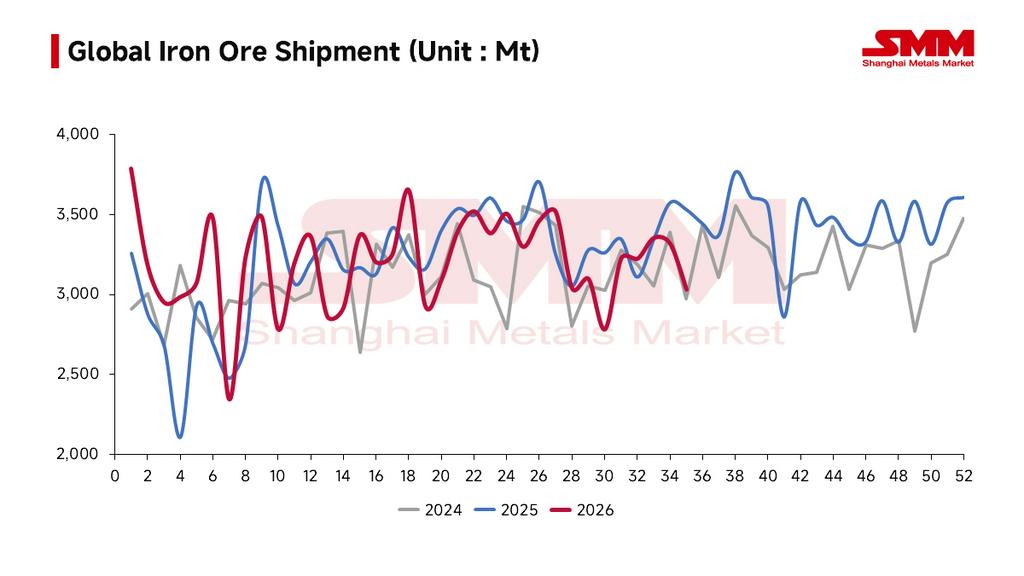
การส่งออกพุ่งสูงขึ้นเป็นสัปดาห์ที่สองติดต่อกัน ปริมาณสินแร่เหล็กที่ออกจากท่าเรือ 123 แห่ง เพิ่มขึ้นจาก 30.3182 ล้านตัน ในสัปดาห์ของวันที่ 28 สิงหาคม เป็น 34.4481 ล้านตัน ในสัปดาห์ของวันที่ 4 กันยายน และเพิ่มขึ้นอีกเป็น 37.4058 ล้านตัน ในสัปดาห์ของวันที่ 11 กันยายน คิดเป็นการเพิ่มขึ้นสะสมสองสัปดาห์ประมาณ 23% ปริมาณที่มาถึงท่าเรือ 61 แห่ง ปรับตัวขึ้นตามกันจาก 22.6493 ล้านตัน เป็น 26.9126 ล้านตัน และทรงตัวในระดับสูงที่ 26.9105 ล้านตัน ในสัปดาห์ของวันที่ 11 กันยายน
สินค้าคงคลังเปลี่ยนจากการลดลงเป็นการเพิ่มขึ้น สินค้าคงคลังสินแร่เหล็กนำเข้าของ SMM อยู่ที่ 143.91 ล้านตัน เมื่อวันที่ 4 กันยายน ลดลงเล็กน้อยเป็น 143.49 ล้านตัน เมื่อวันที่ 11 กันยายน จากนั้นดีดตัวกลับเป็น 144.33 ล้านตัน เมื่อวันที่ 18 กันยายน — เพิ่มขึ้นรายสัปดาห์ 840,000 ตัน ซึ่งทำลายแนวโน้มการลดสต็อกก่อนหน้านี้ การส่งผ่านจากการส่งออกที่สูงขึ้นไปสู่ปริมาณที่มาถึงและสินค้าคงคลัง ณ ท่าเรือเสร็จสมบูรณ์แล้ว ทำให้เป็นตัวแปรพื้นฐานที่ชัดเจนที่สุดที่กดดันฟิวเจอร์สในสัปดาห์นี้
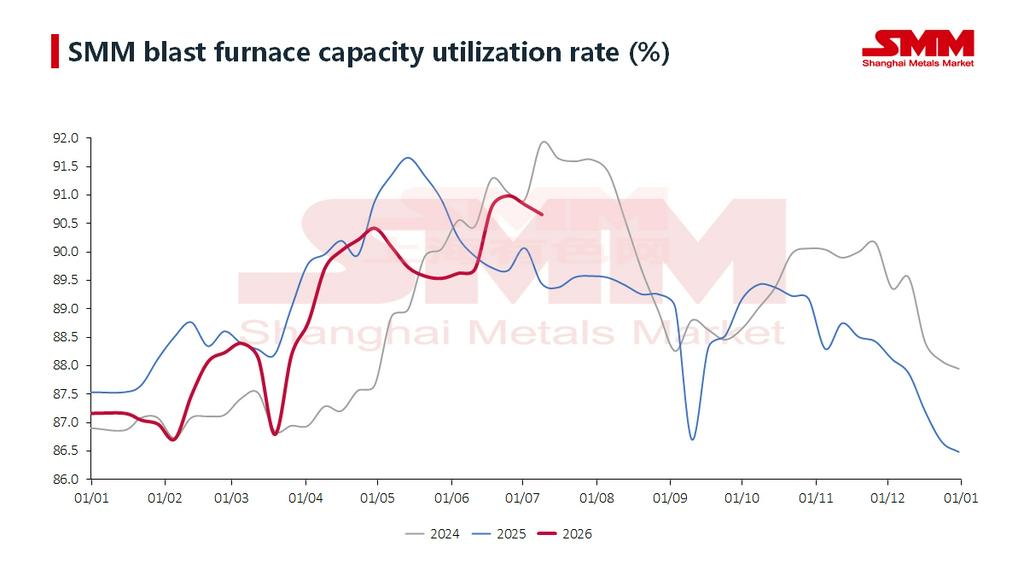
อุปสงค์ทรงตัวและไม่ได้เป็นปัจจัยเสริมที่ขอบ ปริมาณเหล็กหลอมร้อนเฉลี่ยต่อวันของโรงถลุงเหล็ก 242 แห่ง ลดลงจาก 2.4028 ล้านตัน เมื่อวันที่ 9 กันยายน เป็น 2.3991 ล้านตัน เมื่อวันที่ 16 กันยายน ลดลง 3,700 ตัน/วัน เมื่อเทียบรายสัปดาห์ ขณะที่อัตราการใช้กำลังการผลิตปรับตัวลงจาก 88.69% เป็น 88.55% อัตรากำไรของโรงถลุงยังถูกบีบจากต้นทุนถ่านโค้ก แต่จังหวะการลดกำลังผลิตเป็นไปอย่างค่อยเป็นค่อยไป และอุปสงค์ไม่ได้เป็นแรงขับเคลื่อนอิสระในสัปดาห์นี้
ปัจจัยมหภาคและเหตุการณ์สำคัญ
การขึ้นอัตราดอกเบี้ยของเฟดเกิดขึ้นแล้ว เมื่อวันที่ 16 กันยายน FOMC ลงมติ 12-0 ปรับขึ้นอัตราดอกเบี้ย 25 จุดพื้นฐาน ยกระดับเป้าหมายอัตราดอกเบี้ยกองทุนของรัฐบาลกลางเป็น 3.75%–4.00% — เป็นการขึ้นครั้งแรกนับตั้งแต่ปี 2023 — โดย dot plot ยังชี้ถึงความเป็นไปได้ของการขึ้นอีกหนึ่งครั้งในปีนี้ ดัชนีดอลลาร์แข็งค่าขึ้นสู่ระดับประมาณ 100 ขณะที่อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปี ทรงตัวเหนือ 5% สัญญา SGX ที่ซื้อขายในรูปดอลลาร์นอกประเทศมีความอ่อนไหวต่อสภาพคล่องมากกว่า DCE อย่างมาก และความบังเอิญที่จุดต่ำสุดรายสัปดาห์ของ SGX ตรงกับวันประกาศนโยบายชี้ถึงความเชื่อมโยงที่ชัดเจน
ความคาดหวังการนัดหยุดงานที่พอร์ตเฮดแลนด์ถูกหักล้าง เมื่อวันที่ 15 กันยายน สหภาพแรงงานท่าเรือของ BHP ประกาศว่า หลังจากการเจรจาข้อตกลงสี่ปีนานกว่าเก้าเดือนไม่สามารถบรรลุข้อตกลงได้ พวกเขาจะยื่นคำร้องต่อคณะกรรมการแรงงานที่เป็นธรรมของออสเตรเลียเพื่อขอ "คำประกาศการเจรจาที่ติดขัด" คำประกาศดังกล่าวสามารถยื่นขอได้เมื่อการเจรจาติดขัดครบเก้าเดือนเท่านั้น เมื่อได้รับอนุมัติแล้ว หากข้อพิพาทยังไม่คลี่คลาย คณะกรรมการจะกำหนดเงื่อนไขการจ้างงานโดยตรง ตลาดตีความว่าเป็นการเจรจาที่ล้มเหลวแต่ความเสี่ยงการนัดหยุดงานระยะใกล้ถูกขจัดออกไป พอร์ตเฮดแลนด์ขนถ่ายสินค้า 580.4 ล้านตัน ในปีงบประมาณ 2025-26 และการหยุดงานหนึ่งวันกระทบการขนส่งประมาณ 80 ล้านดอลลาร์ออสเตรเลีย ฟิวเจอร์สเคยรวมค่าความเสี่ยงที่เกี่ยวข้องไว้แล้ว ซึ่งถูกบีบออกอย่างเป็นระบบในสัปดาห์นี้ ในฐานะเหตุการณ์ด้านอุปทานทางทะเล DCE แทบไม่ได้สะท้อนราคาเลย
แนวโน้มและประเด็นที่ต้องจับตา
โดยรวมแล้ว ความเชื่อมั่นของตลาดในสัปดาห์นี้ถูกครอบงำด้วยปัจจัยคู่คือการขึ้นอัตราดอกเบี้ยที่เกิดขึ้นจริงและการหักล้างความคาดหวังการนัดหยุดงาน ประกอบกับแรงกดดันด้านอุปทานล่วงหน้าจากการส่งออกที่พุ่งสูงขึ้น — เป็นเหตุผลเชิงตรรกะที่เพียงพอสำหรับการปรับตัวลงอย่างอิสระของตลาดต่างประเทศ การปรับตัวลงที่จำกัดกว่าของตลาดในประเทศสะท้อนการสนับสนุนจากธุรกรรม ณ ท่าเรือและอุปสงค์การเติมสต็อกก่อนวันหยุด ประกอบกับการไม่มีภาวะทรุดตัวของปริมาณเหล็กหลอมร้อนอย่างชัดเจน อย่างไรก็ตาม สินค้าคงคลังสินแร่เหล็กของโรงถลุงค่อนข้างเพียงพอ ดังนั้นปริมาณอุปสงค์ที่การเติมสต็อกก่อนวันหยุดจะปล่อยออกมาอาจค่อนข้างจำกัด
จุดศูนย์ถ่วงของราคาสินแร่กำลังเอียงลงเล็กน้อยในระยะใกล้ การขยับขึ้นของศูนย์กลางราคาจะต้องอาศัยการฟื้นตัวของอัตรากำไรโรงถลุงและการทรงตัวและดีดกลับของปริมาณเหล็กหลอมร้อน ประเด็นที่ต้องจับตาในสัปดาห์หน้า: อุปสงค์การเติมสต็อกก่อนวันหยุดจะยั่งยืนหรือไม่ และความคาดหวังการขึ้นอัตราดอกเบี้ยก่อนการประชุม FOMC จะยังคงกดดันสัญญาที่ซื้อขายในรูปดอลลาร์ต่อไปหรือไม่