I. สรุปก่อน: EU ปิดโรงรีด แต่ไม่ปิดเตาหลอม
นโยบายสแตนเลสของ EU รอบนี้มีเส้นแบ่งที่ชัดเจนอย่างน่าทึ่ง
ด้านหนึ่งคือผลิตภัณฑ์สำเร็จรูป เหล็กรีดเย็น (HS 7219/7220) เหล็กรีดร้อน แผ่น เหล็กเส้น และลวด ต้องเผชิญกับมาตรการถึงหกชั้นพร้อมกัน: ภาษีตอบโต้การทุ่มตลาด ภาษีตอบโต้การอุดหนุน การขยายมาตรการหลบเลี่ยง การตัดโควตาประมาณ 47% ภาษีนอกโควตา 50% ภาระการพิสูจน์แหล่งหลอมและเทที่เริ่มมีผล 1 ตุลาคม และภาระ CBAM ที่เริ่มทยอยบังคับใช้
อีกด้านหนึ่งคือสแลบสแตนเลส HS 7218 ซึ่งไม่ต้องแบกรับมาตรการทั้งหกนั้นเลย ไม่มีภาษีตอบโต้การทุ่มตลาด ไม่มีภาษีตอบโต้การอุดหนุน ไม่อยู่ในรายการหลบเลี่ยง และไม่ถูกกระทบจากสินค้าสามหมวดที่โควตาเซฟการ์ดถูกตัดหนักที่สุด CBAM ครอบคลุมสแลบเช่นกัน แต่ในปี 2026 ต้องส่งมอบสิทธิ์การปล่อยก๊าซเพียง 2.5% ของปริมาณที่ฝังอยู่ในผลิตภัณฑ์
ดังนั้นสำหรับผู้ส่งออกรายเดียวกันและน้ำเหล็กชุดเดียวกัน เส้นทางผลิตภัณฑ์สำเร็จรูปมีต้นทุนสูงถึง 41.6% ในรูปภาษีบวกกับการแย่งชิงโควตา ขณะที่เส้นทางสแลบแทบไม่มีอุปสรรค ไม่มีใครต้องชี้นำตลาดให้เข้าสู่ช่องทางนั้น ตลาดหามันเจอเอง
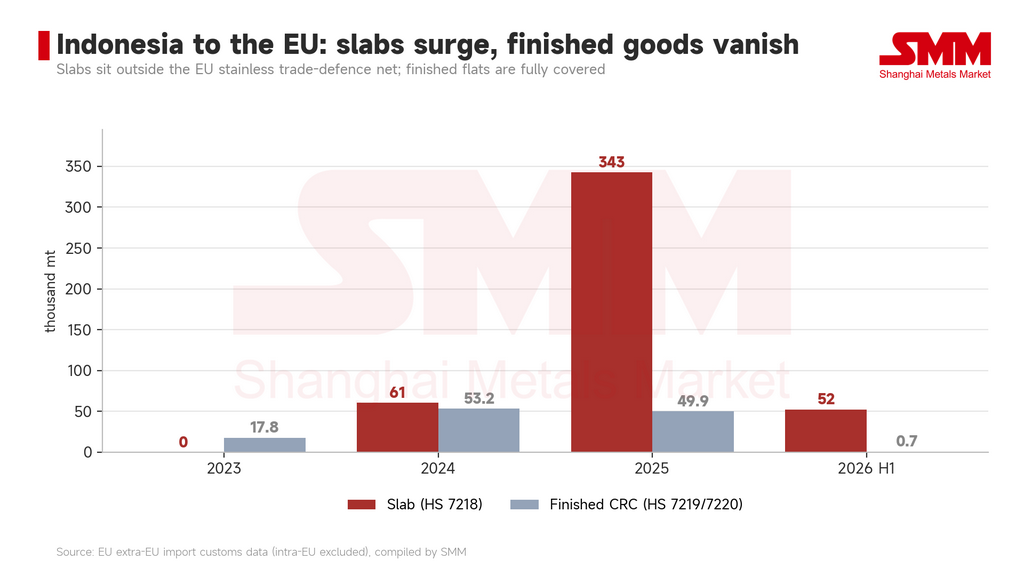
เส้นโค้งสองเส้นของอินโดนีเซียเติบโตเป็นขั้วตรงข้ามกันอย่างสิ้นเชิง ในปี 2023 การส่งออกสแลบอินโดนีเซียไป EU แทบเป็นศูนย์ ขณะที่ผลิตภัณฑ์สำเร็จรูปอยู่ที่ 17,800 ตัน ภายในปี 2025 สแลบอยู่ที่ 342,900 ตัน เทียบกับผลิตภัณฑ์สำเร็จรูป 49,900 ตัน ในครึ่งแรกของปี 2026 สแลบแตะ 52,400 ตัน และผลิตภัณฑ์สำเร็จรูปลดลงเหลือ 737 ตัน
เส้นผลิตภัณฑ์สำเร็จรูปนั้นไม่ได้แค่อ่อนแรงลง แต่มันกลายเป็นศูนย์ไปแล้ว ปริมาณส่งออกหกเดือนของปี 2026 รวมกันเท่ากับปริมาณประมาณหนึ่งสัปดาห์ของปี 2025
II. จากไม่มีใครรู้จักสู่ที่หนึ่งในสองปี
มาตรวัดที่ชัดเจนที่สุดว่าช่องทางสแลบเปิดกว้างเพียงใดมาจากส่วนผสมการนำเข้าของ EU เอง
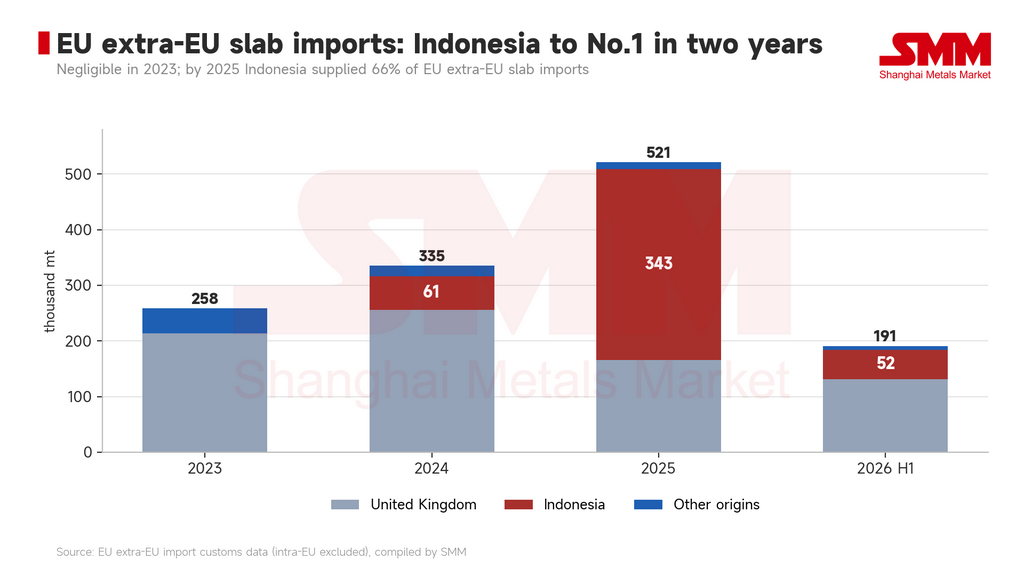
ในปี 2023 การนำเข้าสแลบนอก EU ของ EU รวมอยู่ที่ 258,300 ตัน สหราชอาณาจักรเพียงประเทศเดียวส่งให้ 213,500 ตัน ส่วนที่เหลือกระจายอยู่ในคาซัคสถาน ยูเครน และเกาหลีใต้ อินโดนีเซียไม่ถึงเกณฑ์การรายงาน
ในปี 2024 อินโดนีเซียปรากฏตัวที่ 60,600 ตัน
ในปี 2025 การนำเข้าสแลบนอก EU ของ EU รวมพุ่งขึ้นเป็น 521,400 ตัน อินโดนีเซียส่งให้ 342,900 ตันจากยอดรวมนั้น — คิดเป็น 66% ของทั้งหมด และมากกว่าสองเท่าของปริมาณของผู้นำเดิมอย่างสหราชอาณาจักรที่ 165,700 ตันการส่งออกสแล็บของอังกฤษไปยังสหภาพยุโรปลดลงในปีเดียวกันนั้น
ซัพพลายเออร์รายหนึ่งที่ไม่อยู่ในรายชื่อเมื่อสองปีก่อน ปัจจุบันเป็นผู้จัดหาสแล็บนำเข้าถึงสองในสามของยุโรป ตำแหน่งนั้นไม่ได้มาจากการแข่งขันด้านราคา แต่มาจากช่องว่างในตารางภาษี
ประเด็นเรื่องนิยามมีความสำคัญตรงนี้ สแล็บเป็นผลิตภัณฑ์สเตนเลสประเภทเดียวที่สหภาพยุโรปพึ่งพาการนำเข้าจากนอกกลุ่มเป็นหลัก การค้าภายในสหภาพยุโรปคิดเป็นเพียง 34% ของปริมาณทั้งหมด เทียบกับ 50% ถึง 90% สำหรับผลิตภัณฑ์สำเร็จรูปห้าประเภท ยุโรปไม่สามารถหลอมเหล็กสเตนเลสดิบได้เพียงพอต่อความต้องการของโรงรีดของตนเอง จึงต้องซื้อวัสดุกึ่งสำเร็จรูปมารีด นั่นคือเหตุผลเชิงอุตสาหกรรมที่ทำให้ช่องทางสแล็บยังเปิดอยู่ และเป็นเหตุผลที่ไม่สามารถปิดได้อย่างรวดเร็ว
III. 71 เท่า: ตัวเลขที่บอกอะไรมากกว่าตัวบทกฎหมาย
การหารปริมาณสแล็บอินโดนีเซียที่เข้าสู่สหภาพยุโรปด้วยปริมาณผลิตภัณฑ์สำเร็จรูป เป็นการสรุปที่กระชับที่สุดว่ามาตรการรอบนี้ได้ทำอะไรลงไป
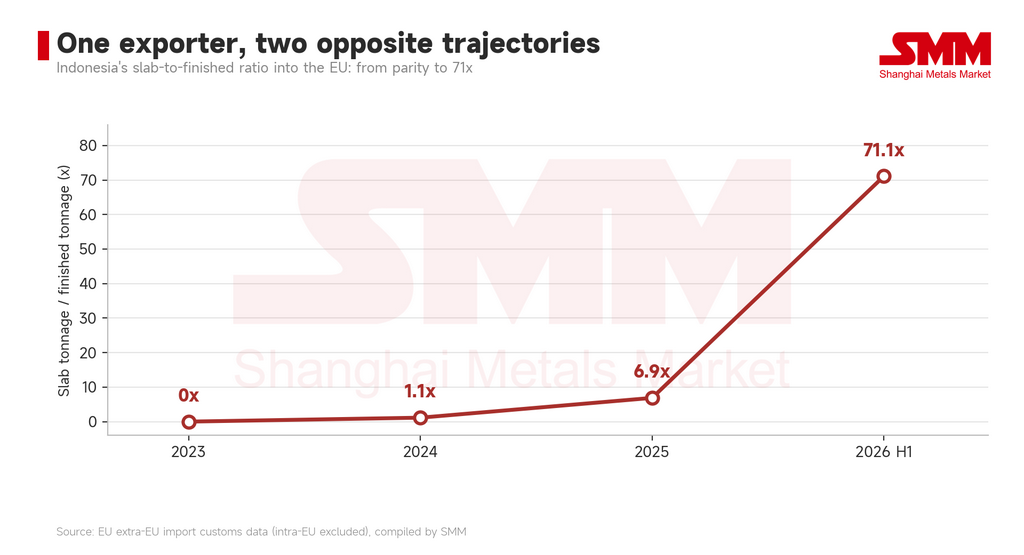
ในปี 2024 อัตราส่วนอยู่ที่ 1.1 เท่า สแล็บและผลิตภัณฑ์สำเร็จรูปเคลื่อนย้ายในปริมาณที่ใกล้เคียงกันบนเส้นทางที่แยกจากกัน ในปี 2025 อยู่ที่ 6.9 เท่า และในครึ่งแรกของปี 2026 พุ่งขึ้นถึง 71.1 เท่า
การเปลี่ยนแปลงไม่ได้เป็นแบบค่อยเป็นค่อยไป แต่มันกระโดดขึ้นในช่วงระหว่างปลายปี 2025 ถึงต้นปี 2026 ซึ่งตรงกับช่วงเวลาที่ข้อบังคับ (EU) 2026/1384 เปลี่ยนจากข้อเสนอเป็นกฎหมาย
สิ่งที่เส้นกราฟนี้แสดงให้เห็นคือช่องว่างด้านความเร็ว บริษัทปรับตัวได้เร็วกว่าการแก้ไขกฎหมาย มาตรการแต่ละรอบบิดเบือนรูปร่างของการค้า และการบิดเบือนนั้นมักไหลไปยังกำแพงที่บางที่สุดในขณะนั้นเสมอ ทุกภาษีที่เพิ่มขึ้นในฝั่งผลิตภัณฑ์สำเร็จรูปทำให้เส้นกราฟสแล็บชันขึ้น
ควรกล่าวเพิ่มเติมว่าสแล็บไม่ได้หายไปเมื่อมาถึง มันเข้าสู่โรงรีดของยุโรปและออกมาเป็นคอยล์รีดเย็นที่มีถิ่นกำเนิดจากสหภาพยุโรป สำหรับผู้ใช้ปลายทางแล้วมันคือเหล็กชนิดเดียวกัน แต่สำหรับศุลกากรและกฎหมายปกป้องทางการค้า ตอนนี้มันมีอัตลักษณ์ที่ต่างออกไป สิ่งที่อุตสาหกรรมสเตนเลสยุโรปได้รับการปกป้องคือขั้นตอนการรีด ไม่ใช่ขั้นตอนการหลอม และความแตกต่างนี้เป็นรากฐานของทุกสิ่งที่ตามมา
IV. การทบทวนก่อนสิ้นอายุไม่ได้สร้างภาษีใหม่ แต่ตรึงภาษีเดิมไว้
เมื่อวันที่ 15 กันยายน คณะกรรมาธิการยุโรปได้เริ่มการทบทวนก่อนสิ้นอายุสองกรณีครอบคลุมสเตนเลสรีดเย็น กรณี R871 เกี่ยวข้องกับจีนแผ่นดินใหญ่และไต้หวัน (PoC) ส่วนกรณี R872 เกี่ยวข้องกับอินเดียและอินโดนีเซียทั้งสองกรณีได้รับการร้องขอจากสมาคมเหล็กกล้าแห่งยุโรป (EUROFER) ก่อนที่มาตรการจะสิ้นสุดอายุ
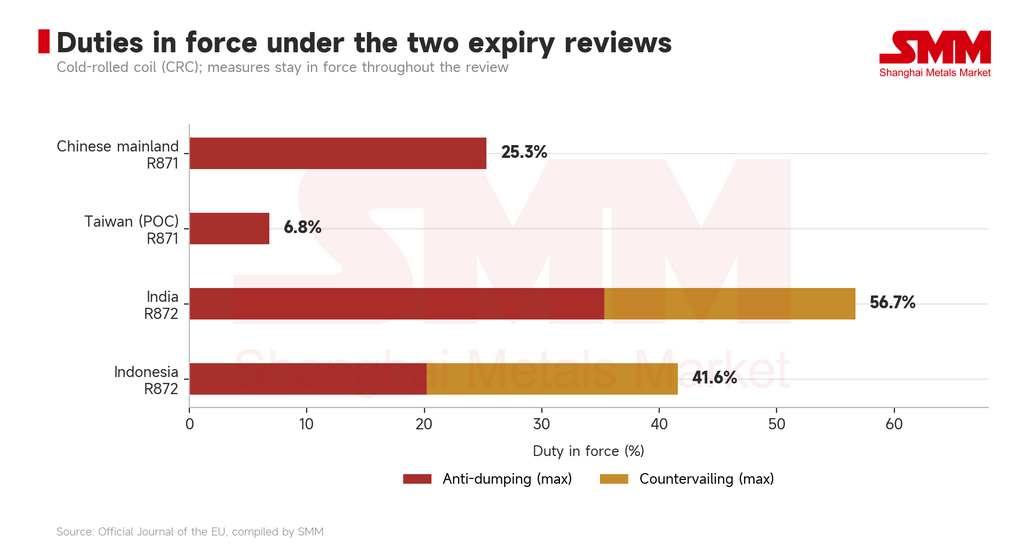
ความเข้าใจผิดที่พบบ่อยประการหนึ่งควรได้รับการแก้ไขก่อน การทบทวนก่อนสิ้นอายุไม่ใช่การไต่สวนครั้งใหม่ ไม่มีการกำหนดอัตราอากรใหม่ และไม่มีช่วงเวลาที่อากรถูกระงับระหว่างการทบทวน กลไกทางกฎหมายนั้นเรียบง่ายคือ หากไม่มีผู้ใดร้องขอการทบทวนก่อนมาตรการสิ้นอายุ มาตรการก็จะสิ้นสุดลงโดยอัตโนมัติ แต่เมื่อเริ่มการทบทวนแล้ว มาตรการเดิมยังคงมีผลบังคับใช้เต็มรูปแบบตลอดจนกว่าจะมีคำวินิจฉัย สำหรับผู้ส่งออก ความแน่นอนประการหนึ่งนับจากวันที่เริ่มการทบทวนคือ อัตราปัจจุบันจะคงอยู่ต่อไปอย่างน้อยอีกหนึ่งปี และโดยทั่วไปคือห้าปี
จัดอันดับตามอัตราสูงสุดปัจจุบัน: อินเดียที่ 56.7% (ภาษีตอบโต้การทุ่มตลาด 35.3% บวกภาษีตอบโต้การอุดหนุน 21.4%) อินโดนีเซียที่ 41.6% (20.2% บวก 21.4%) จีนแผ่นดินใหญ่ที่ 25.3% และไต้หวัน (PoC) ที่ 6.8%
อินโดนีเซียเป็นกรณีพิเศษในบรรดาสี่ประเทศ การส่งออกผลิตภัณฑ์สำเร็จรูปไปยังสหภาพยุโรปลดลงเหลือศูนย์แล้ว ดังนั้นการทบทวนจึงแทบไม่มีผลกระทบเพิ่มเติมต่อปริมาณที่ส่งออกในปัจจุบัน — อากรที่มีอยู่ได้กันสินค้าออกไปแล้ว และอีกห้าปีก็ไม่ได้ทำให้ลดลงไปอีก ผลกระทบที่แท้จริงอยู่ที่ความคาดหมาย เป็นสัญญาณว่าในอีกห้าปีข้างหน้าไม่มีแนวโน้มที่สเตนเลสสำเร็จรูปของอินโดนีเซียจะกลับเข้าสู่ยุโรปผ่านช่องทางปกติ จึงเหลือสองเส้นทางคือ สแล็บ หรือการรีดซ้ำในประเทศที่สาม และตั้งแต่วันที่ 1 ตุลาคม เส้นทางการรีดซ้ำจะต้องเผชิญกับหลักฐานการหลอมและการเท
ไต้หวัน (PoC) อยู่ตรงข้าม อัตรา 6.8% เป็นอัตราต่ำสุดในบรรดาสี่ประเทศ และส่งออกผลิตภัณฑ์สำเร็จรูปไปยังสหภาพยุโรป 299,900 เมตริกตันในปี 2025 ทำให้เป็นแหล่งนำเข้า CRC นอกสหภาพยุโรปที่ใหญ่ที่สุด การทบทวนจึงทำให้ปริมาณจริงตกอยู่ในความเสี่ยง โควตา CRC ของไต้หวันยังใช้เส้นทาง MFN เดียวทั้งหมด เมื่อโควตาหมด การส่งออกจะเผชิญภาษีนอกโควตา 50% โดยไม่มีโควตารวมภายใต้ FTA ให้พึ่งพา อากรต่ำรวมกับโควตาที่ไม่มีกันชน หมายความว่าการประเมินอากรใหม่จะถูกขยายผล
V. รายชื่อผู้จัดจำหน่ายกำลังถูกจัดอันดับใหม่ และกฎการจัดเรียงเปลี่ยนไป
เมื่อการทบทวนก่อนสิ้นอายุ โควตา หลักฐานการหลอมและการเท และ CBAM ซ้อนทับกัน สัดส่วนแหล่งกำเนิดของสเตนเลสรีดเย็นนอกสหภาพยุโรปที่นำเข้าสู่สหภาพยุโรปเริ่มเปลี่ยนแปลง
เปรียบเทียบทั้งปี 2025 กับครึ่งแรกของปี 2026 ที่ปรับเป็นรายปี: ไต้หวัน (PoC) -62% จีนแผ่นดินใหญ่ -47% อินโดนีเซีย -97% อินเดีย -21% และไทย -9% ขณะที่เกาหลีใต้ +27% แอฟริกาใต้ +91% มาเลเซีย +19% ตุรกี +10% เวียดนาม +6% และญี่ปุ่น +50%
เมื่อนำตารางดังกล่าวมาเทียบกับสถานะการปกป้องทางการค้าและเส้นทางโควตาของแต่ละแหล่งกำเนิดแล้ว รูปแบบก็ชัดเจน
ทุกแหล่งกำเนิดในกลุ่มที่ลดลงล้วนถูกมาตรการตอบโต้การทุ่มตลาดหรือมาตรการตอบโต้การอุดหนุนครอบคลุมโดยตรง จีนแผ่นดินใหญ่ ไต้หวัน (PoC) อินเดีย และอินโดนีเซียคือผู้ถูกไต่สวนทั้งสี่รายในกระบวนการทบทวนการสิ้นอายุสองรายการ
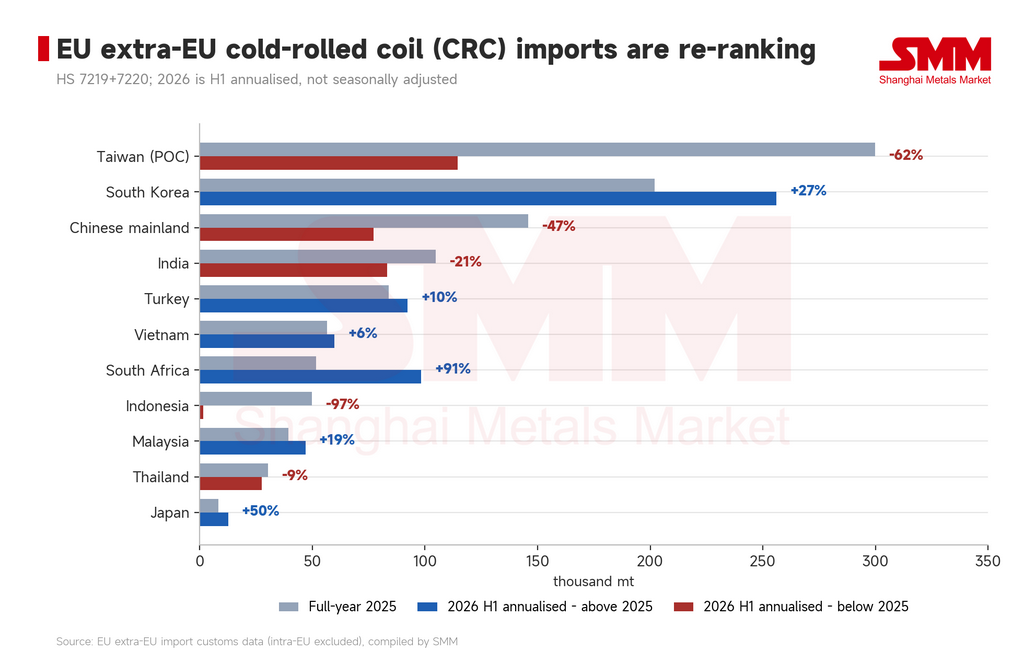
กลุ่มที่เพิ่มขึ้นมีลักษณะร่วมหนึ่งในสองประการ ได้แก่ โควตา FTA แบบสองเส้นทาง หรือไม่มีการคุ้มครองทางการค้าเลย เกาหลีใต้อยู่ในเส้นทาง FTA ที่มีโครงสร้างโควตาสมบูรณ์ที่สุดและมียอดเพิ่มสุทธิสูงสุด แอฟริกาใต้มีองค์ประกอบ FTA รองรับและเพิ่มขึ้นเกือบเท่าตัว ญี่ปุ่นเติบโตเร็วที่สุดจากฐานที่ต่ำ
มีข้อสังเกตที่สวนทางสามัญสำนึกอยู่ประการหนึ่งที่ควรหยิบยกขึ้นมา ตุรกีและเวียดนามไม่ได้ลดลง แต่กลับเติบโต ทั้งสองประเทศถูกนำเข้าสู่มาตรการขยายขอบเขตการหลบเลี่ยงปี 2024 และควรถูกกดดันอย่างเห็นได้ชัดที่สุด แต่การนำเข้าในช่วงครึ่งแรกของปี 2026 กลับเพิ่มขึ้น 10% และ 6% ตามลำดับ คำอธิบายที่เป็นไปได้คือมาตรการต่อต้านการหลบเลี่ยงมุ่งเป้าไปที่การหลบเลี่ยงแหล่งกำเนิด ในขณะที่การเติบโตของทั้งสองประเทศมาจากห่วงโซ่อุปทานที่ปฏิบัติตามกฎเกณฑ์ นั่นคือการใช้สแล็บจากแหล่งอื่นที่ไม่ใช่อินโดนีเซีย รวมถึงจากนอกสหภาพยุโรป และการสร้างห่วงโซ่อุปทานขึ้นใหม่โดยรอบ หากข้อสังเกตนี้ถูกต้อง เมื่อหลักฐานการหลอมและเทมีผลบังคับใช้ ตลาดทั้งสองแห่งนี้จะกลายเป็นบททดสอบโดยตรงที่สุดว่าโมเดลการรีดซ้ำที่ปฏิบัติตามกฎเกณฑ์ใช้ได้ผลจริงหรือไม่
จำเป็นต้องมีข้อควรระวังด้านระเบียบวิธี การคำนวณรายปีจากครึ่งแรกของปี 2026 เป็นเพียงการคูณสองโดยไม่มีการปรับฤดูกาล การนำเข้าสเตนเลสของสหภาพยุโรปมักกระจุกตัวในช่วงไตรมาสที่หน้าต่างโควตาเปิด ดังนั้นตัวเลขรายปีจึงเกินจริงสำหรับแหล่งกำเนิดใดก็ตามที่เร่งใช้โควตาในช่วงครึ่งแรก สิ่งที่ตารางนี้รายงานได้อย่างน่าเชื่อถือคือ ลำดับและทิศทาง ไม่ใช่ระดับสัมบูรณ์
VI. CBAM: ภาระค่าใช้จ่ายที่แท้จริงยังไม่มาถึงจนกว่าจะหลังปี 2029
CBAM มักถูกกล่าวถึงว่าเป็นต้นทุนในปัจจุบัน แต่ตารางการส่งมอบใบรับรองแสดงให้เห็นว่ายังไม่ใช่ต้นทุนในตอนนี้
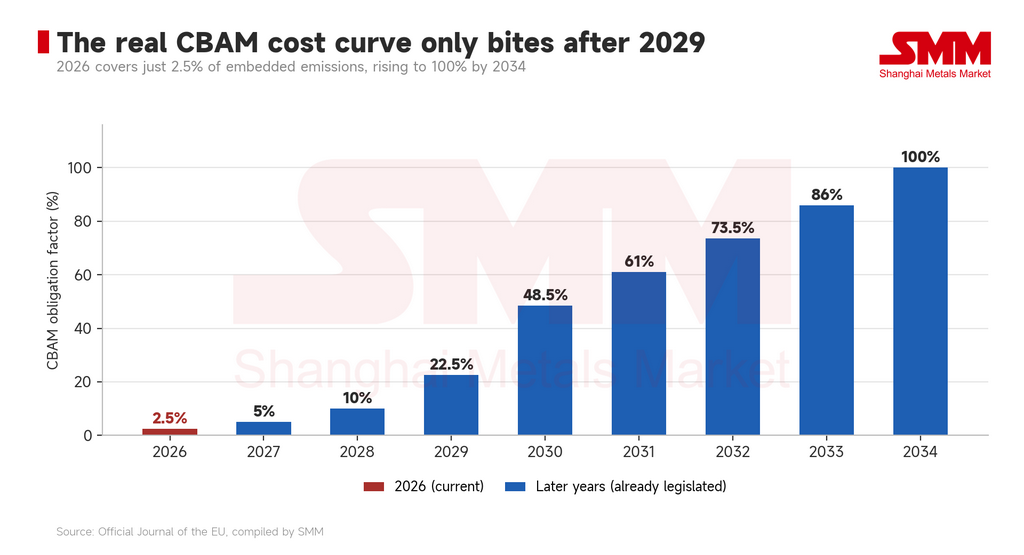
ในปี 2026 ต้องส่งมอบใบรับรองเพียง 2.5% ของการปล่อยก๊าซแฝง เพิ่มเป็น 5% ในปี 2027 และ 10% ในปี 2028 จุดเปลี่ยนที่แท้จริงเกิดขึ้นในปี 2029 (22.5%) และปี 2030 (48.5%) และถึง 100% ในปี 2034 เท่านั้น กล่าวอีกนัยหนึ่ง ในช่วงสามปีข้างหน้า ผลกระทบของ CBAM ต่อการค้าสเตนเลสส่วนใหญ่เป็นต้นทุนการปฏิบัติตามกฎระเบียบด้านการรายงานและการตรวจสอบ มากกว่าต้นทุนคาร์บอนโดยตรง
เส้นโค้งที่ค่อยเป็นค่อยไปนั้นยังเป็นกุญแจดอกที่สองในการทำความเข้าใจช่องทางสแล็บ สแตนเลสสแล็บเป็นหนึ่งในหมวดที่มีการปล่อยมลพิษสูงที่สุดในห่วงโซ่ เนื่องจากการหลอมเหล็กดิบคือจุดที่มีการปล่อยมลพิษจากกระบวนการส่วนใหญ่ และสายการผลิตที่ใช้เฟอร์โรนิกเกิล (NPI) เป็นวัตถุดิบร่วมกับไฟฟ้าจากถ่านหินนั้นปล่อยคาร์บอนสูงกว่าเส้นทางเตาอาร์กไฟฟ้าของยุโรปอย่างเห็นได้ชัด ที่อัตราการส่งมอบ 2.5% ช่องว่างนั้นแทบมองไม่เห็นในต้นทุนรวมเมื่อถึงท่า แต่ที่ 48.5% มันกลายเป็นความแตกต่างอีกระดับหนึ่ง
หน้าต่างของสแล็บจึงมีจำกัด และวันหมดอายุของมันก็อยู่ในตารางเวลาที่ประกาศไว้แล้ว ก่อนปี 2029 ข้อได้เปรียบด้านภาษีของสแล็บมีน้ำหนักมากกว่าข้อเสียเปรียบด้านคาร์บอนอย่างมาก หลังปี 2030 ทั้งสองเริ่มหักล้างกันเอง
จุดยืนที่รัฐสภายุโรปรับรองเมื่อวันที่ 15 กันยายนทำให้การขยาย CBAM ไปยังสินค้าปลายน้ำที่มีเหล็กเป็นส่วนประกอบเป็นเรื่องสำคัญลำดับต้น EUROFER ได้เสนอการแก้ไขแยกต่างหากเพื่อนำเฟอร์โรอัลลอยด์ รวมถึงเฟอร์โรนิกเกิลและ NPI เข้ามาอยู่ในขอบเขต ทั้งสองยังเป็นเพียงจุดยืน ไม่ใช่กฎหมาย แต่ทั้งคู่ชี้ไปทางเดียวกัน: ขั้นตอนที่ยังไม่ถูกครอบคลุมกำลังถูกระบุชื่อทีละขั้นตอน ช่องว่างในห่วงโซ่สแตนเลส — ต้นน้ำถูกยกเว้น ปลายน้ำถูกยกเว้น นับเฉพาะช่วงกลาง — กำลังถูกอุดอย่างเป็นระบบ กระบวนการนั้นและการยกเว้นที่สแล็บได้รับในวันนี้คือปลายทั้งสองด้านของเรื่องเดียวกัน
VII. โควตาของอินเดีย: ข้อตกลงเดียว ตัวเลขสองชุดที่ลอยอยู่
ในช่วงกลางเดือนกันยายน ข้อตกลงโควตาเหล็กภายใต้ข้อตกลงการค้าเสรีอินเดีย–สหภาพยุโรปเข้าสู่การอภิปรายสาธารณะ และมีตัวเลขสองชุดปรากฏขึ้นซึ่งไม่สอดคล้องกัน
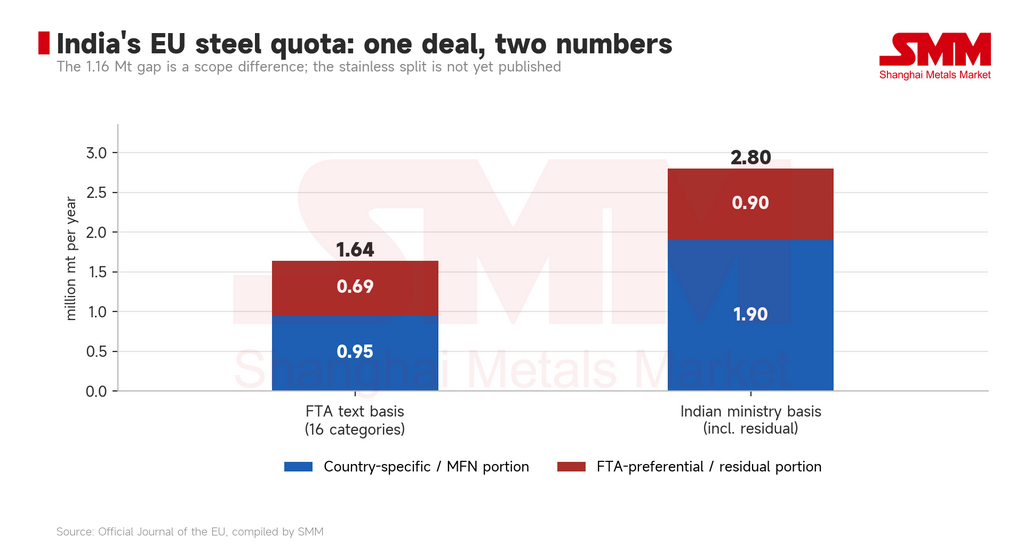
บนพื้นฐานของตัวบทข้อตกลง โควตารายปีคือ 1.64 ล้านตันเมตริกใน 16 หมวด แบ่งเป็น 950,000 ตันเมตริกตามเงื่อนไข MFN และ 690,000 ตันเมตริกตามเงื่อนไขสิทธิพิเศษ FTA บนพื้นฐานที่กระทรวงพาณิชย์และอุตสาหกรรมของอินเดียให้ไว้เมื่อวันที่ 17 กันยายน คือ 1.9 ล้านตันเมตริกเฉพาะประเทศ บวกส่วนที่เหลือ 900,000 ตันเมตริก รวมเป็น 2.8 ล้านตันเมตริก
ช่องว่างคือ 1.16 ล้านตันเมตริก และมาจากจุดที่แต่ละคำนิยามลากเส้นแบ่งเขต ตัวเลขของกระทรวงรวมส่วนแบ่งจากกลุ่มที่เหลือ ("ประเทศอื่นๆ") ที่อินเดียสามารถแข่งขันได้ ตัวบทข้อตกลงนับเฉพาะการจัดสรรเฉพาะประเทศ กลุ่มที่เหลือเป็นการแข่งขันและมาก่อนได้ก่อน ดังนั้นความพร้อมในทางทฤษฎีจึงไม่เท่ากับปริมาณที่ได้จริง ตัวเลขทั้งสองมีเหตุผลรองรับทั้งคู่ พวกมันเป็นเพียงคำตอบของคำถามที่ต่างกัน
สำหรับสแตนเลสโดยเฉพาะ จุดที่สำคัญกว่าคือ ไม่มีตัวเลขใดถูกแจกแจงตามหมวดผลิตภัณฑ์ ไม่ว่ายอดรวมจะเป็น 1.64 ล้านตันเมตริกหรือ 2.8 ล้านตันเมตริก ยังไม่มีเอกสารทางการใดระบุว่าส่วนใดตกเป็นของสแตนเลสรีดเย็น เหล็กเส้น ลวดเหล็ก หรือท่อไร้รอยต่อ จนกว่าการแยกส่วนนั้นจะถูกเผยแพร่ การคำนวณใดๆ ที่แปลงโควตาพาดหัวเป็นโอกาสทางสแตนเลสล้วนตั้งอยู่บนความว่างเปล่า
อย่างไรก็ตาม ทิศทางนั้นชัดเจน อินเดียมีอัตราภาษีสูงที่สุดในสี่เศรษฐกิจที่พิจารณา (56.7%) ขณะเดียวกันก็ครองตำแหน่งโควตาที่แข็งแกร่งที่สุดในผลิตภัณฑ์ยาวและท่อ บนเส้นทางคู่ FTA เมื่อ FTA มีผลบังคับใช้ อินเดียจะอยู่ในสองสถานะพร้อมกัน: สินค้ารีดเย็นสำเร็จรูปถูกกดด้วยภาษีหนัก และผลิตภัณฑ์ยาวกับท่อวิ่งบนโควตาที่เพียงพอพร้อมกลุ่มร่วมรองรับอยู่ข้างใต้ การจัดสรรกำลังการผลิตระหว่างสองทางนั้นจะกำหนดปริมาณการไหลจริงมากกว่าว่าตัวเลขพาดหัวจะเป็น 1.64 หรือ 2.8 ล้านตันเมตริกมากนัก
VIII. ทุกสิ่งที่ยังมาไม่ถึงล้วนมีวันที่กำกับไว้แล้ว
คุณลักษณะของรอบนโยบายนี้ที่สำคัญที่สุดต่อบริษัทคือมันไม่ใช่เหตุการณ์เดี่ยว แต่มันคือตารางเวลาที่ถูกกำหนดไว้แล้ว
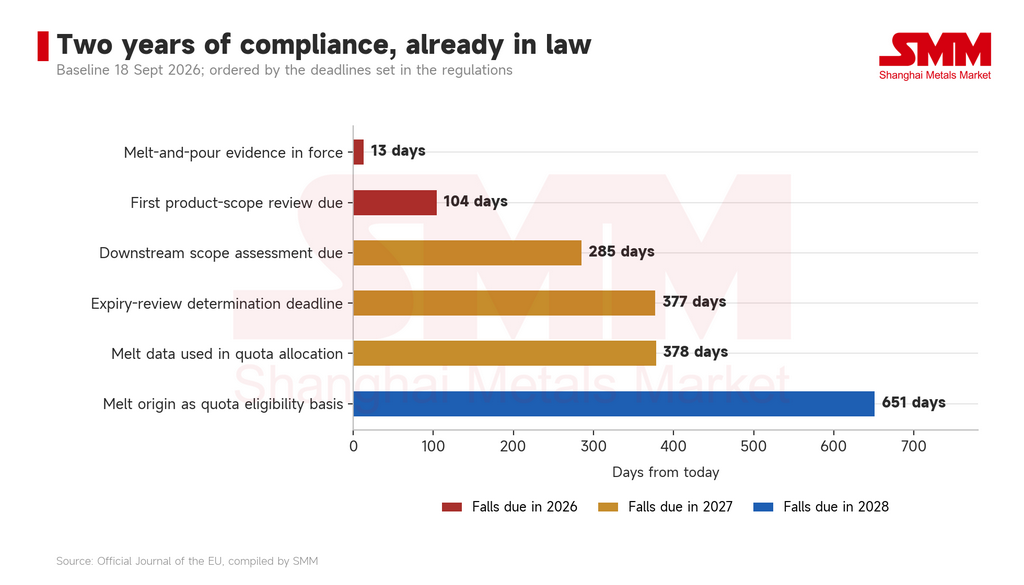
นับจากวันนี้: ภาระหน้าที่ในการแสดงหลักฐานการหลอมและเทมีผลบังคับใช้ใน 13 วัน การทบทวนขอบเขตผลิตภัณฑ์ครั้งแรกครบกำหนดใน 104 วัน การประเมินว่าจะนำสินค้าปลายน้ำที่มีเหล็กเป็นส่วนประกอบเข้าสู่ขอบเขตหรือไม่ครบกำหนดใน 285 วัน กำหนดเส้นตายตามกฎหมายสำหรับคำวินิจฉัยในการทบทวนการหมดอายุสองรายการตกที่ 377 วัน ข้อมูลการหลอมและเทคาดว่าจะถูกใช้อย่างแข็งขันมากขึ้นในการจัดสรรโควตาตั้งแต่วันที่ 378 และที่ 651 วัน คณะกรรมาธิการต้องประเมินว่าจะกำหนดแหล่งกำเนิดการหลอมอย่างเป็นทางการเป็นพื้นฐานของคุณสมบัติโควตาหรือไม่
วางเส้นเวลานั้นทับลงบนช่องทางสแล็บแล้วข้อสรุปหลักของการวิเคราะห์นี้จะตามมา: การยกเว้นของสแล็บในวันนี้ไม่ใช่ข้อตกลงที่ลงตัวแล้ว แต่มันคือรายการที่ยังไม่ถูกจัดการ
เหตุผลสามประการสนับสนุนสิ่งนั้น หนึ่ง ตรรกะทางกฎหมายทั้งหมดของกฎการหลอมและเทคือการสืบย้อนเหล็กกลับไปยังจุดที่มันถูกหลอมครั้งแรก — และสแล็บคือรูปของแข็งแรกที่เหล็กหลอมเหลวกลายเป็น ตรรกะภายในของกฎและข้อยกเว้นของสแล็บอยู่ในความตึงเครียดโดยตรง และความตึงเครียดนั้นจะถูกคลี่คลายในที่สุด สอง การทบทวนขอบเขตผลิตภัณฑ์ที่ครบกำหนดก่อนวันที่ 31 ธันวาคม 2026 และการประเมินปลายน้ำที่ครบกำหนดก่อนวันที่ 30 มิถุนายน 2027 ต่างเป็นแบบฝึกหัดบังคับทั้งคู่ การที่สแล็บเข้าสู่การอภิปรายเป็นเรื่องของจังหวะเวลา ไม่ใช่เรื่องของ "หรือไม่" สาม อัตราการส่งมอบ CBAM ไต่ขึ้นอย่าง steep หลังปี 2029 กัดกร่อนอาร์บิทราจของสแล็บจากด้านต้นทุนโดยไม่ต้องมีกฎหมายใหม่ใดๆ เลย
ช่องทางยังเปิดอยู่ แต่เครื่องมือทางกฎหมายและตารางเวลาสำหรับการปิดมันมีอยู่แล้ว
IX. สิ่งนี้หมายความว่าอย่างไรต่อผู้ส่งออกรายใหญ่แต่ละราย
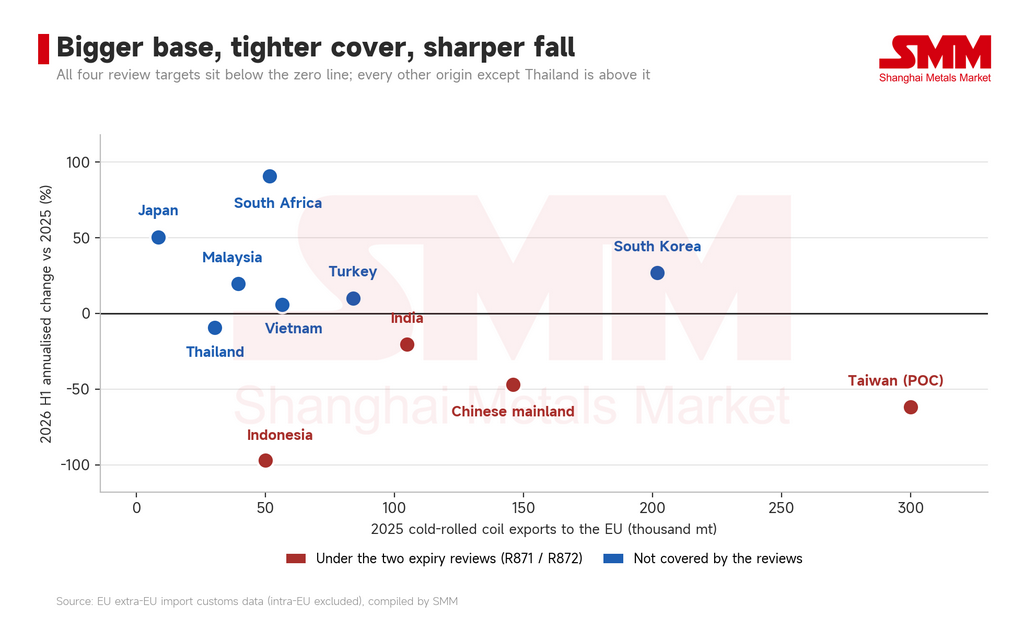
การพล็อตแหล่งกำเนิดทั้งสิบเอ็ดแห่งบนสองแกน — ปริมาณที่ส่งไปยังสหภาพยุโรปในปี 2025 และการเปลี่ยนแปลงรายปีในปี 2026 — ให้การกระจายตัวที่ไม่ใช่เรื่องบังเอิญเลย แหล่งกำเนิดทั้งสี่ที่อยู่ระหว่างการทบทวนการหมดอายุล้วนตกอยู่ใต้เส้นศูนย์ และยิ่งฐานใหญ่เท่าใด การตกก็ยิ่งลึกเท่านั้น ทุกแหล่งกำเนิดที่ไม่อยู่ระหว่างการทบทวนอยู่เหนือเส้นนั้น โดยมีข้อยกเว้นเพียงรายเดียวคือไทย ซึ่ง -9% ใกล้เคียงกับทรงตัวและไม่ทำลายรูปแบบ
อินโดนีเซีย การส่งออกสินค้าสำเร็จรูปเป็นศูนย์กลายเป็นผลลัพธ์ที่ลงตัวแล้ว สแล็บคือประตูหน้าเดียวที่เปิดอยู่ และอินโดนีเซียครองอันดับหนึ่งในการจัดหาสแล็บนอกสหภาพยุโรปเข้าสู่สหภาพยุโรป ความเสี่ยงที่แท้จริงไม่ใช่ปีนี้ แต่อยู่ที่จุดตัดระหว่างการทบทวนขอบเขตผลิตภัณฑ์และการเร่งขึ้นของ CBAM ส่วนแบ่งที่ชนะผ่านสแล็บคือส่วนแบ่งที่มีวันหมดอายุติดอยู่ ไม่ใช่โครงสร้างที่มั่นคง ยังมีความเสี่ยงประการที่สองด้วย: เมื่อแหล่งกำเนิดการหลอมควบคุมการจัดสรรโควตา เหล็กอินโดนีเซียที่ถูกรีดซ้ำในประเทศที่สามจะถูกนับย้อนกลับไปที่อินโดนีเซีย ทำให้เส้นทางอ้อมแคบลงในเวลาเดียวกัน ด้านสินค้าสำเร็จรูป อินโดนีเซียเผชิญประตูที่กำลังปิดไม่ใช่หนึ่งบานแต่สองบาน
ไต้หวัน (PoC) แหล่ง CRC นอกสหภาพยุโรปที่ใหญ่ที่สุด แต่ลดลงแล้ว 62% เมื่อเทียบรายปี และอยู่ภายใต้การทบทวนการหมดอายุ โควตา MFN ทางเดียว และภาระหน้าที่ต่อเนื่องในการแสดงให้เห็นว่าไม่ได้เพิ่มการซื้อวัสดุแหล่งกำเนิดอินโดนีเซียอย่างมีนัยสำคัญภายใต้ข้อยกเว้นการหลบเลี่ยงภาษี มันแบกรับความเสี่ยงที่กระจุกตัวที่สุดของรอบนี้: ปริมาณที่เสี่ยงมากที่สุดและพื้นที่น้อยที่สุดในการดูดซับแรงกระแทก
จีนแผ่นดินใหญ่ การส่งออก CRC ไปยังสหภาพยุโรปลดลง 47% เมื่อเทียบรายปี เช่นเดียวกับไต้หวัน (PoC) มันวิ่งบนเส้นทาง MFN ทางเดียว และภายใต้กฎโควตา ไม่สามารถดึงจากการจัดสรรส่วนที่เหลือได้ เมื่อภาษีถูกต่ออายุ ความสามารถในการคาดการณ์ของเส้นทางสินค้าสำเร็จรูปโดยตรงลดลงอีก และแรงจูงใจในการย้ายน้ำหนักการส่งออกไปยังตลาดที่มีโครงสร้างโควตาหลวมกว่ายังคงอยู่
เกาหลีใต้ ตำแหน่งที่แข็งแกร่งที่สุดในรอบนี้ มีกำลังการหลอมสแตนเลสดิบในประเทศ ดังนั้นหลักฐานการหลอมและเทจึงไม่เป็นอุปสรรคทางเทคนิค โควตาของมันวิ่งบนเส้นทางคู่ FTA พร้อมกลุ่มร่วมที่ใช้ได้เมื่อการจัดสรรของประเทศหมดลง และมันไม่ใช่ผู้ถูกตรวจสอบในการทบทวนใดเลย เพิ่มขึ้น 27% เมื่อเทียบรายปีและเป็นการเพิ่มขึ้นสัมบูรณ์ที่ใหญ่ที่สุด — ตำแหน่งที่มีโครงสร้างรองรับอยู่เบื้องหลัง
แอฟริกาใต้ ญี่ปุ่น และมาเลเซีย. สิ่งที่ทั้งสามมีร่วมกันคือการไม่มีมาตรการปกป้องทางการค้า แอฟริกาใต้เพิ่มขึ้น 91% เมื่อเทียบรายปี ญี่ปุ่น 50% และมาเลเซีย 19% และการเติบโตดูเหมือนการแทนที่เพื่อเติมเต็มพื้นที่ว่างมากกว่าอุปสงค์ที่แท้จริง มาเลเซียสมควรได้รับการตั้งข้อสังเกตแยกต่างหาก: ภาคการรีดเย็นของมันเป็นการดำเนินการแปรรูปขั้นสุดท้ายล้วนๆ โดยซื้อเหล็กแผ่นรีดร้อนและสแล็บเข้ามา ตั้งแต่วันที่ 1 ตุลาคม การส่งสินค้าทุกชิปเมนต์ไปยังสหภาพยุโรปต้องสืบย้อนไปถึงเตาหลอมต้นน้ำได้ และภาระหน้าที่นั้นต่อเนื่องและใช้บังคับเป็นชิปเมนต์ต่อชิปเมนต์ การเติบโตของมาเลเซียจะคงอยู่หรือไม่ขึ้นอยู่กับว่าวัตถุดิบของมันสามารถตั้งหลักได้อย่างน่าเชื่อถือบนแหล่งกำเนิดที่มันสามารถจัดทำเอกสารได้หรือไม่
ตุรกีและเวียดนาม ทั้งคู่ตกอยู่ภายใต้การขยายมาตรการต่อต้านการหลบเลี่ยง แต่ทั้งคู่ก็เติบโตเล็กน้อยในช่วงครึ่งแรกของปี 2026 พวกมันคือกรณีทดสอบว่าการรีดซ้ำที่ปฏิบัติตามกฎใช้ได้ผลหรือไม่ หากการเติบโตดำเนินต่อไปหลังกฎการหลอมและเทมีผลบังคับใช้ ทางเลือกวัตถุดิบที่ไม่ใช่อินโดนีเซียก็ได้รับการพิสูจน์แล้ว หากมันกลับทิศลง ต้นทุนการปฏิบัติตามของโมเดลการรีดซ้ำก็เกินส่วนต่างการแปรรูป ข้อมูลไตรมาสสี่จะเป็นตัวชี้ขาด
อินเดีย ตลาดเดียวที่ถือสองขั้วพร้อมกัน: อัตราภาษีสูงที่สุดและโควตาผลิตภัณฑ์ยาวที่เอื้อที่สุด สินค้าของมันจะไปที่ใดจริงขึ้นอยู่กับการแยกหมวด — ซึ่งยังไม่ถูกเผยแพร่
บทสรุป
เมื่อมองรวมกัน เหตุการณ์ทั้งสี่ของสัปดาห์นั้นคือเหลี่ยมมุมของสิ่งเดียวกัน
ทุกสิ่งที่สหภาพยุโรปสร้างขึ้นรอบสแตนเลสตลอดสามปี — ภาษีตอบโต้การทุ่มตลาด ภาษีตอบโต้การอุดหนุน มาตรการต่อต้านการหลบเลี่ยง การตัดโควตา ภาษีนอกโควตา 50% การหลอมและเท CBAM — ทำงานอย่างแม่นยำบนเวทีเดียว: การเคลื่อนย้ายข้ามพรมแดนของผลิตภัณฑ์สำเร็จรูปที่ผ่านการรีด ขั้นตอนการหลอม ซึ่งก็คือสแล็บ ไม่เคยถูกนำเข้ามาจัดการจริงๆ
ผลลัพธ์นั้นคาดเดาได้ เมื่อถนนสายหนึ่งมีด่านตรวจหกด่านและอีกสายไม่มีเลย สินค้าไม่ได้หยุด แต่มันเปลี่ยนถนน ตัวเลข 71 เท่าของอินโดนีเซียคือผลลัพธ์เชิงปริมาณของการเปลี่ยนแปลงนั้น สแล็บประมาณ 343,000 ตันเมตริกเข้าสู่โรงรีดของยุโรปและออกมาเป็นเหล็กแผ่นรีดเย็นแหล่งกำเนิดสหภาพยุโรป ขณะที่สถิติการค้าบันทึกการส่งออกสินค้าสำเร็จรูปของอินโดนีเซียไปยังสหภาพยุโรปว่าเป็นศูนย์อย่างมีประสิทธิผล
นโยบายใช้ได้ผลหรือไม่ หากวัตถุประสงค์คือการกันสแตนเลสสำเร็จรูปแหล่งกำเนิดอินโดนีเซียออกจากยุโรป มันก็ใช้ได้ผล หากวัตถุประสงค์คือการกันเหล็กอินโดนีเซียออกจากยุโรป เหล็กก็แค่มาถึงในรูปแบบที่ต่างออกไป
ความแตกต่างนั้นคือสิ่งที่แนวนโยบายสองปีข้างหน้าจะต้องคลี่คลาย การทบทวนขอบเขตผลิตภัณฑ์ปลายปี 2026 การประเมินปลายน้ำในปี 2027 และการประเมินคุณสมบัติโควตาในปี 2028 ล้วนวนรอบคำถามเดียวกัน: สหภาพยุโรปกำลังปกป้องโรงรีด หรือเตาหลอม?
สำหรับผู้ส่งออก การเตรียมตัวที่จำเป็นไม่ได้ขึ้นอยู่กับคำตอบ ช่องทางสแล็บเปิดอยู่ในวันนี้ แต่เครื่องมือทางกฎหมายและวันที่สำหรับการปิดมันมีอยู่แล้ว จัดทำแผนที่สายโซ่เอกสารทั้งหมดตั้งแต่การหลอมจนถึงการส่งออกตั้งแต่วันนี้ และจัดอันดับวัตถุดิบใหม่ตามสิ่งที่สามารถจัดทำเอกสารได้มากกว่าสิ่งที่ถูกที่สุด ไม่ว่าคำตอบจะออกมาทางใด ทั้งสองอย่างจะไม่กลายเป็นการตัดสินใจที่ผิด
สี่วันในเดือนกันยายนไม่ได้เปลี่ยนอัตราภาษีที่บังคับใช้ใดๆ สิ่งที่มันทำคือการใส่สองปีข้างหน้าลงในปฏิทินทั้งหมดในคราวเดียว