ตั้งแต่ปลายเดือนกรกฎาคม 2026 ห่วงโซ่อุปทานเหล็กทั้งสองฝั่งของทะเลดำล้มเหลวพร้อมกันภายในหนึ่งเดือน: โรงงานเหล็กกระแสหลักของยูเครนสามแห่งหยุดการผลิตติดต่อกันเนื่องจากการโจมตี ทำให้ผลผลิตเหล็กดิบเดือนสิงหาคมลดลงมากกว่าครึ่งเมื่อเทียบกับปีก่อน การขนส่งสแลบจากทะเลดำของรัสเซียหยุดชะงักโดยสิ้นเชิงตั้งแต่ต้นเดือนสิงหาคม โดยโนโวรอสซีสค์ถูกโจมตีซ้ำแล้วซ้ำเล่า และบริษัทเดินเรือรายใหญ่ระงับการจองระวาง สิ่งที่ตัดขาดกระแสการค้าอย่างแท้จริงไม่ใช่แค่การสูญเสียกำลังการผลิต แต่เป็นค่าระวางและความเสี่ยงจากสงคราม ค่าระวางบิลเล็ตเส้นทางทะเลดำ-ตุรกีพุ่งจาก 25–35 ดอลลาร์สหรัฐต่อตัน เป็น 60–70 ดอลลาร์สหรัฐต่อตัน โดยไม่มีการซื้อขายจริงเกิดขึ้นเลย ซึ่งสูงกว่าส่วนต่างราคาระหว่างสองตลาดเสียอีก ผลลัพธ์คือตุรกีหันไปจัดหาผลิตภัณฑ์กึ่งสำเร็จรูปจากเอเชียและเส้นทางบก ขณะที่ยุโรปเร่งตัดขาดจากอุปทานยูเครนภายใต้กำแพงสามชั้น ได้แก่ โควตา CBAM และกฎ "หลอมและเท"
หนึ่งเดือน สองฝั่งสูญเสียความสามารถในการขนส่งพร้อมกัน
ฝั่งยูเครน ผลกระทบกระจุกตัวอยู่ที่ตัวโรงงานเอง ตามข้อมูลของ Ukrmetalurgprom โรงงาน Zaporizhstal ของ Metinvest หยุดการผลิตโดยสิ้นเชิงหลังถูกโจมตีด้วยขีปนาวุธนำวิถีสองครั้งเมื่อวันที่ 11 และ 27 สิงหาคม ก่อนการปิดโรงงาน โรงงานผลิตได้เพียง 46,200 ตันในเดือนนั้น บริษัทยืนยันว่าการโจมตีทำให้มีผู้เสียชีวิต 7 ราย บาดเจ็บ 21 ราย โดยหน่วยโค้ก เตาหลอม และหน่วยพลังงานได้รับความเสียหายอย่างหนัก และยังไม่มีการระบุกรอบเวลาการกลับมาเดินเครื่อง โรงงานมีกำลังการผลิตเหล็กถลุงปีละ 4 ล้านตัน เหล็กรีดร้อน 3.6 ล้านตัน และเหล็กรีดเย็น 1.2 ล้านตัน เหล็กถลุงส่วนใหญ่จำหน่ายไปยังสหรัฐฯ ขณะที่ผลิตภัณฑ์แผ่นส่งออกไปยังยุโรปเป็นหลัก
เมื่อวันที่ 16 สิงหาคม ArcelorMittal Kryvyi Rih ผู้ผลิตเหล็กรายใหญ่ที่สุดของยูเครนถูกโจมตี มีผู้เสียชีวิต 2 ราย บาดเจ็บ 14 ราย ระบบจ่ายไฟฟ้าและสิ่งอำนวยความสะดวกที่เกี่ยวข้องกับเตาหลอมได้รับความเสียหาย ทำให้บางกระบวนการต้องหยุดทำงาน เมื่อวันที่ 5 กันยายน สิ่งอำนวยความสะดวกด้านการผลิตและโครงสร้างพื้นฐานหลักของ Kametstal ได้รับความเสียหายจากการโจมตีด้วยขีปนาวุธ ส่งผลให้หยุดการผลิตโดยสิ้นเชิงเช่นกัน
ข้อมูลการผลิตสะท้อนผลกระทบนี้แล้ว ผลผลิตเหล็กดิบของยูเครนในเดือนสิงหาคมอยู่ที่ 277,000 ตัน ลดลง 57.3% เมื่อเทียบกับปีก่อน และลดลง 39.4% เมื่อเทียบกับเดือนก่อนหน้า เหล็กถลุงอยู่ที่ 257,100 ตัน ลดลง 65.6% เมื่อเทียบกับปีก่อน เหล็กสำเร็จรูปอยู่ที่ 269,500 ตัน ลดลง 57.4% เมื่อเทียบกับปีก่อนยอดสะสมเหล็กดิบเดือนมกราคม-สิงหาคมอยู่ที่ 4.3 ล้านตัน ลดลง 12.5% เมื่อเทียบปีต่อปี เหล็กถลุงอยู่ที่ 4.35 ล้านตัน ลดลง 14.8% เมื่อเทียบปีต่อปี เหล็กสำเร็จรูปอยู่ที่ 3.59 ล้านตัน ลดลง 15.6% เมื่อเทียบปีต่อปี กล่าวอีกนัยหนึ่ง การลดลงเลขสองหลักในช่วงเจ็ดเดือนแรกถูกขยายจนเกือบลดลงครึ่งหนึ่งในเดือนสิงหาคมเดือนเดียว
ด้านวัตถุดิบก็ถูกบีบรัดเช่นเดียวกัน ตั้งแต่วันที่ 23 กรกฎาคม เรือพาณิชย์หยุดเทียบท่าบริเวณท่าเรือเกรตเทอร์โอเดสซา วันที่ 28 กรกฎาคม Ferrexpo ยืนยันว่าเรือลำหนึ่งถูกโดรนโจมตี และบริษัทระบุว่าไม่สามารถกลับมาขนส่งได้ในอนาคตอันใกล้ ทำให้เม็ดแร่ 189,000 ตันค้างสต็อก มูลค่าประมาณ 20 ล้านดอลลาร์สหรัฐ วันที่ 3 สิงหาคม Poltava Mining หยุดดำเนินการเนื่องจากขาดเงินทุนหมุนเวียน โดย Southern Mining หยุดพร้อมกัน Metinvest คาดว่าปริมาณการขุดในเดือนสิงหาคมจะลดลงประมาณ 30% ยูเครนส่งออกแร่เหล็กประมาณ 33 ล้านตันต่อปี ประมาณ 60% ขนส่งทางทะเล การปิดกั้นเส้นทางเดินเรือคุกคามการขนส่งรายเดือนประมาณ 1 ล้านตันโดยตรง คิดเป็นการสูญเสียรายได้จากการส่งออกรายเดือน 60-70 ล้านดอลลาร์สหรัฐ
ฝั่งรัสเซีย ปัญหาไม่ได้อยู่ที่โรงงาน แต่อยู่ที่ท่าเรือและเรือ วันที่ 12 สิงหาคม โดรนยูเครนโจมตีคลังธัญพืชที่ Novorossiysk มีผู้เสียชีวิต 3 ราย วันที่ 14 สิงหาคม ท่าเทียบเรือ Sheskharis ซึ่งขนถ่ายน้ำมันดิบประมาณ 700,000 บาร์เรลต่อวัน หยุดโหลดเนื่องจากสัญญาณเตือนโดรน ปลายเดือนสิงหาคม Tuapse ถูกโจมตี ทำให้เกิดเหตุสุดวิสัย วันที่ 26 สิงหาคม MSC ประกาศระงับการจองใหม่สำหรับ Novorossiysk ทันที หลังจากเรือ MSC ULSAN III ถูกโจมตี โดยคงบริการเฉพาะที่เซนต์ปีเตอร์สเบิร์กและท่าเรือรัสเซียอื่น ๆ วันที่ 9 กันยายน Novorossiysk ถูกโดรนโจมตีอีกครั้ง ตามข้อมูลของ SMM การขนส่งเหล็กแท่งแบนจากทะเลดำของรัสเซียหยุดชะงักโดยสิ้นเชิงตั้งแต่ต้นเดือนสิงหาคม โดยทรัพยากรจำนวนมากค้างอยู่ที่ท่าเรือ และเส้นทางทะเลบอลติกก็เผชิญการรบกวนจากโดรนเช่นกัน
เป็นที่น่าสังเกตว่าอุตสาหกรรมเหล็กของรัสเซียหดตัวอยู่แล้ว ผลผลิตเหล็กดิบของรัสเซียในปี 2025 อยู่ที่ 67 ล้านตัน ลดลง 12% จากปี 2021 ผลผลิตไตรมาสแรกปี 2026 อยู่ที่ 15.6 ล้านตัน ลดลง 10.4% เมื่อเทียบปีต่อปี ต่ำสุดในรอบ 15 ปี การบริโภคเหล็กในประเทศลดลง 14% ในปี 2025 และลดลงอีก 15% ในช่วงต้นปี 2026MMK ขาดทุนสุทธิ 14.9 พันล้านรูเบิลในปี 2025 โดยอัตราการใช้กำลังการผลิตลดลงเหลือ 60% ส่วน Severstal มีกำไรหดเหลือหนึ่งในห้า โดยกระแสเงินสดอิสระติดลบ 30.5 พันล้านรูเบิล การหยุดชะงักของท่าเรือเป็นเหมือนกุญแจล็อกเพิ่มเติมให้กับระบบที่กำลังประสบปัญหาการใช้กำลังการผลิตไม่เพียงพออยู่แล้ว
II. ความสามารถในการเอาประกันภัย ไม่ใช่ระวางบรรทุก คือสิ่งที่ตัดกระแสการค้า
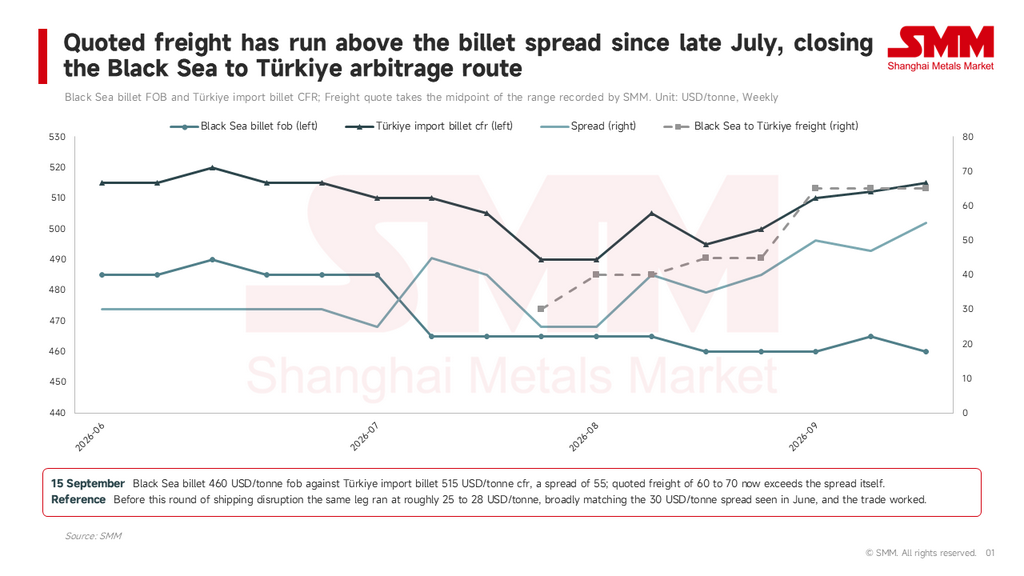
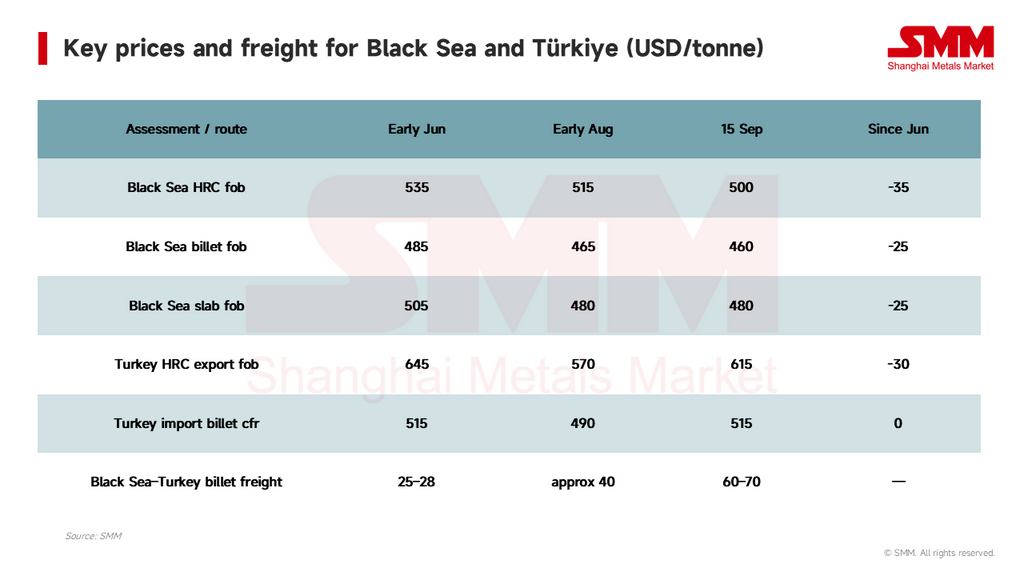
สิ่งที่กดปุ่มหยุดการส่งออกจากทะเลดำคือความเสี่ยงจากสงคราม ไม่ใช่กระสุนปืนใหญ่ เมื่อวันที่ 30 กรกฎาคม SMM บันทึกจุดเปลี่ยนนี้ในรายงานเหล็กรายวันระหว่างประเทศว่า บริษัทรับประกันภัยต่อของรัสเซียยกเลิกความคุ้มครองความเสี่ยงจากสงคราม ประกอบกับเรือพาณิชย์หลายลำถูกโจมตี จม หรือเสียหาย เจ้าของเรือจึงระงับการเดินเรือโดยอ้างเหตุสุดวิสัย ค่าระวางสำหรับเหล็กแท่งจากทะเลดำไปตุรกีพุ่งขึ้นเป็น 25–35 ดอลลาร์สหรัฐต่อตัน และเบี้ยประกันพุ่งเป็น 10–15 ดอลลาร์สหรัฐต่อตัน หลังจากนั้น ค่าระวางปรับขึ้นทุกสัปดาห์ โดยแตะประมาณ 40 ดอลลาร์สหรัฐต่อตันในวันที่ 5 สิงหาคม 45 ดอลลาร์สหรัฐต่อตันในวันที่ 19 สิงหาคม และ 60–70 ดอลลาร์สหรัฐต่อตันในสัปดาห์ของวันที่ 4 กันยายน โดยไม่มีการทำธุรกรรมจริงเกิดขึ้น เมื่อเทียบกันแล้ว ค่าระวางปกติของเส้นทางเดียวกันก่อนเกิดเหตุอยู่ที่ประมาณ 25–28 ดอลลาร์สหรัฐต่อตัน
ผลกระทบของค่าระวางที่พุ่งไม่หยุดเห็นได้ชัดจากการคำนวณง่ายๆ ณ วันที่ 15 กันยายน ราคา FOB เหล็กแท่งทะเลดำของ SMM อยู่ที่ 460 ดอลลาร์สหรัฐต่อตัน และราคา CFR เหล็กแท่งนำเข้าของตุรกีอยู่ที่ 515 ดอลลาร์สหรัฐต่อตัน เหลือส่วนต่าง 55 ดอลลาร์สหรัฐต่อตัน แต่ใบเสนอราคาค่าระวางจากทะเลดำไปตุรกีสูงถึง 60–70 ดอลลาร์สหรัฐต่อตัน นั่นหมายความว่าแม้โรงงานเหล็กรัสเซียจะกดราคา FOB ลงถึงจุดต่ำสุด ต้นทุนรวมของสินค้าที่ส่งถึงตุรกีก็ยังสูงกว่าราคา CFR ที่ผู้ซื้อในพื้นที่ยินดีจ่าย นี่คือกลไกราคาเบื้องหลังสถานการณ์ "เสนอราคาได้ แต่ส่งของไม่ได้" ไม่ใช่เพราะไม่มีผู้ซื้อ แต่เป็นการเดินทางที่กินส่วนต่างราคาทั้งหมด
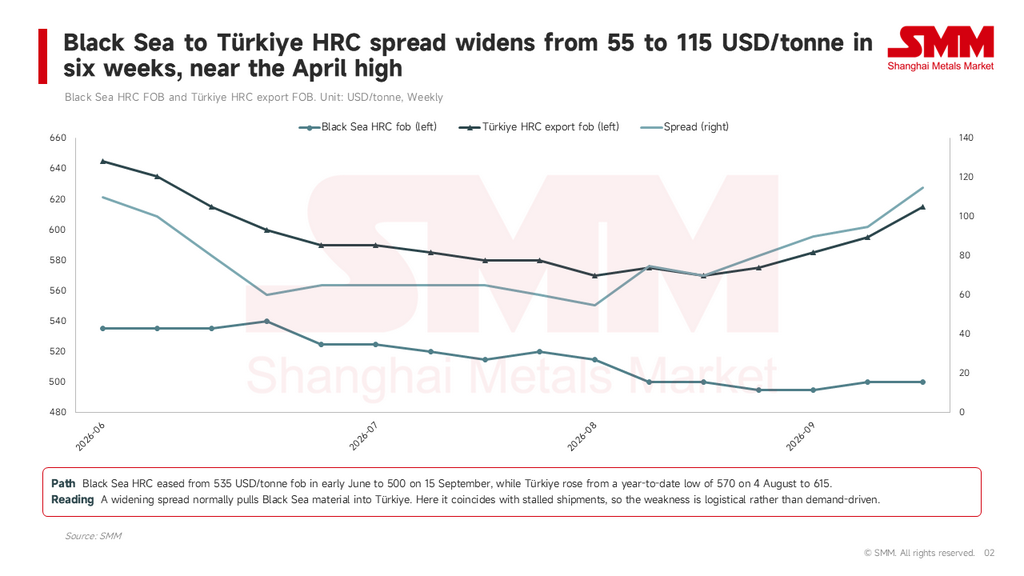
ช่องว่างของผลิตภัณฑ์แผ่นยิ่งกว้างกว่า ราคา FOB เหล็กแผ่นรีดร้อนทะเลดำลดลงจาก 535 ดอลลาร์สหรัฐต่อตันในต้นเดือนมิถุนายน เหลือ 495 ดอลลาร์สหรัฐต่อตันในปลายเดือนสิงหาคม และฟื้นตัวเล็กน้อยเป็น 500 ดอลลาร์สหรัฐต่อตันตั้งแต่วันที่ 4 กันยายน ในช่วงเวลาเดียวกัน ราคาส่งออกเหล็กแผ่นรีดร้อนของตุรกีปรับขึ้นต่อเนื่องจากจุดต่ำสุดของปีที่ 570 ดอลลาร์สหรัฐต่อตัน FOB ในต้นเดือนสิงหาคม เป็น 615 ดอลลาร์สหรัฐต่อตัน FOB ในวันที่ 15 กันยายน โดยราคาในประเทศ EXW ปรับขึ้นจาก 580 ดอลลาร์สหรัฐต่อตัน EXW เป็น 610 ดอลลาร์สหรัฐต่อตัน EXW เช่นกันส่วนต่างราคาระหว่างสองภูมิภาคเพิ่มขึ้นเป็นสองเท่าในหกสัปดาห์ จากระดับต่ำสุดนับตั้งแต่ต้นปีที่ 55 ดอลลาร์สหรัฐ/ตัน เมื่อวันที่ 4 สิงหาคม เป็น 115 ดอลลาร์สหรัฐ/ตัน เมื่อวันที่ 15 กันยายน ใกล้เคียงกับระดับสูงสุดที่ 130 ดอลลาร์สหรัฐ/ตัน ที่เห็นในเดือนเมษายน ในอดีต ทรัพยากรจากทะเลดำไหลเข้าสู่ตุรกีและเมดิเตอร์เรเนียน precisely เพราะส่วนต่างนี้ ตอนนี้ ยิ่งส่วนต่างกว้างเท่าใด สินค้าก็ยิ่งเคลื่อนย้ายน้อยลงเท่านั้น นี่คือกุญแจสำคัญในการตัดสินธรรมชาติของตลาดปัจจุบัน: ความอ่อนแอของทะเลดำเป็นปัญหาเชิงโลจิสติกส์ ไม่ได้ขับเคลื่อนโดยอุปสงค์
สแลบเป็นผลิตภัณฑ์เดียวที่แข็งแกร่งสวนทางตลาด หลังจากปรับตัวลดลงอย่างต่อเนื่องสู่ 470 ดอลลาร์สหรัฐ/ตัน ระหว่างกลางเดือนกรกฎาคมถึงปลายเดือนสิงหาคม ราคา FOB สแลบทะเลดำของ SMM ดีดตัวขึ้นสองสัปดาห์ติดต่อกันในเดือนกันยายน แตะ 480 ดอลลาร์สหรัฐ/ตัน เมื่อวันที่ 15 กันยายน ท่ามกลางฉากหลังของการขนส่งที่หยุดชะงักโดยสิ้นเชิงและผู้ซื้อไม่สามารถรับสินค้าได้ ราคาเสนอที่สูงขึ้นสะท้อนถึงค่าพรีเมียมความขาดแคลนสำหรับสินค้าที่มีอยู่ ไม่ใช่การปรับตัวดีขึ้นของธุรกรรม
III. การเปลี่ยนเส้นทางการค้าสามทิศทาง: ในประเทศ เอเชีย ทางบก
ตุรกีเป็นผู้ดูดซับหลักของอุปทานทะเลดำที่ถูกตัดขาด และเป็นศูนย์กลางของการปรับโครงสร้างกระแสการค้าผลิตภัณฑ์กึ่งสำเร็จรูปทั่วโลก
การเปลี่ยนเส้นทางแรกคือการทดแทนในประเทศ เมื่อวันที่ 30 กรกฎาคม ท่ามกลางอัมพาตของการขนส่งทางทะเลดำและเบี้ยประกันที่พุ่งสูงขึ้น Kardemir ปรับราคาเหล็กแท่งยาวขึ้น 10 ดอลลาร์สหรัฐ/ตัน เป็น 525–530 ดอลลาร์สหรัฐ/ตัน EXW และขายได้ประมาณ 100,000 ตันในเวลาต่อมา นี่คือหลักฐานที่ชัดเจนชิ้นแรกที่แสดงว่าการตัดขาดอุปทานส่งผ่านไปยังราคาในประเทศ
การเปลี่ยนเส้นทางที่สองคือผลิตภัณฑ์กึ่งสำเร็จรูปจากเอเชีย เมื่อวันที่ 19 สิงหาคม SMM บันทึกว่าโรงงานแห่งหนึ่งในอิซเมียร์ซื้อเหล็กแท่งยาวนำเข้า 50,000 ตัน และผู้ผลิตเหล็กโครงสร้างรายหนึ่งสั่งซื้อเหล็กแท่งยาวจากจีนประมาณ 50,000 ตัน ราคาประเมินเหล็กแท่งยาวนำเข้าของตุรกีในขณะนั้นอยู่ที่ 495–500 ดอลลาร์สหรัฐ/ตัน CFR ขณะที่เหล็กแท่งยาวอินโดนีเซียเสนอราคาที่ 480 ดอลลาร์สหรัฐ/ตัน นับตั้งแต่นั้น คลื่นการจัดซื้อนี้ยังคงเพิ่มขึ้นอย่างต่อเนื่อง ข้อมูลศุลกากรแสดงให้เห็นว่าตั้งแต่เดือนมกราคมถึงกรกฎาคม 2026 การส่งออกผลิตภัณฑ์เหล็กและเหล็กแท่งยาวสะสมของจีนอยู่ที่ประมาณ 77.15 ล้านตัน เพิ่มขึ้น 2.2% เมื่อเทียบเป็นรายปี แต่การเติบโตทั้งหมดนี้เกือบทั้งหมดขับเคลื่อนโดยเหล็กแท่งยาว: การส่งออกเหล็กแท่งยาวสะสมอยู่ที่ 12.12 ล้านตัน เพิ่มขึ้น 4.64 ล้านตัน หรือ 62.1% เมื่อเทียบเป็นรายปี เป็นผลิตภัณฑ์เดียวที่มีการเติบโตเกิน 4 ล้านตัน ในช่วงเวลาเดียวกัน การส่งออกเหล็กสำเร็จรูปของจีนไปยังตุรกีลดลง 6% (เหลือ 2.89 ล้านตัน) ซึ่งยืนยันเพิ่มเติมว่าการจัดซื้อจำนวนมากในปัจจุบันของตุรกีจากเอเชียประกอบด้วยเหล็กแท่งยาวขั้นต้น ไม่ใช่เหล็กม้วนสำเร็จรูปที่จะส่งผลกระทบโดยตรงต่อกำลังการรีดในประเทศ
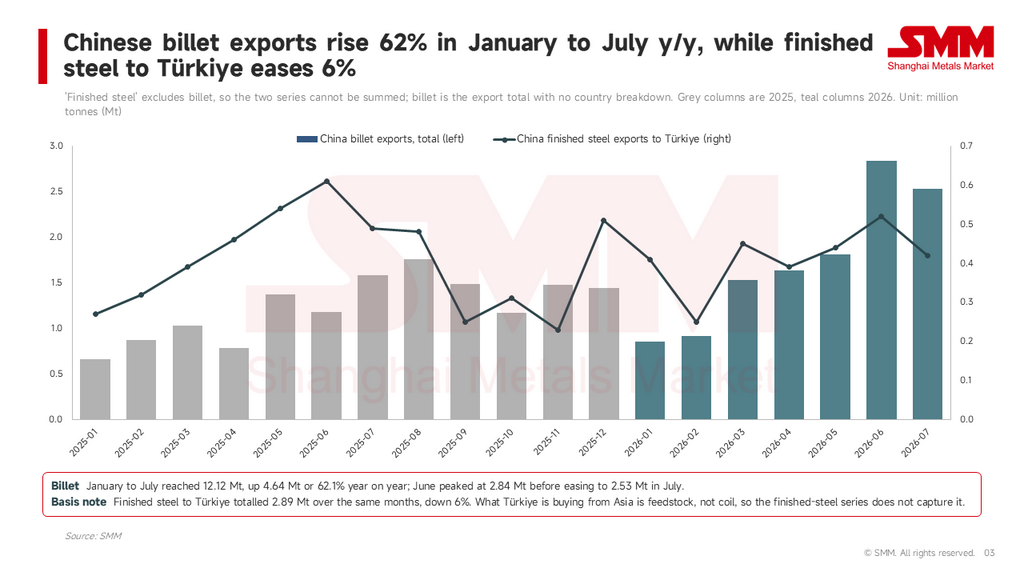
ควรสังเกตว่าจุดเริ่มต้นของการเติบโตนี้คือการหยุดชะงักของอุปทานในตะวันออกกลาง โดยการตัดขาดทะเลดำเป็นคลื่นลูกที่สองที่ซ้อนทับกัน แต่ precisely คลื่นลูกที่สองนี้เองที่ผลักดันจีนและอินโดนีเซียเข้าสู่ตำแหน่งการกำหนดราคาส่วนเพิ่มสำหรับผลิตภัณฑ์กึ่งสำเร็จรูปของตุรกี ราคา CFR เหล็กแท่งยาวนำเข้าของตุรกีเพิ่มขึ้นจากระดับต่ำสุดนับตั้งแต่ต้นปีที่ 490 ดอลลาร์สหรัฐ/ตัน เมื่อวันที่ 6 สิงหาคม เป็น 515 ดอลลาร์สหรัฐ/ตัน เมื่อวันที่ 15 กันยายน เพิ่มขึ้น 25 ดอลลาร์สหรัฐ/ตัน ซึ่งโดยพื้นฐานแล้วเป็นการกำหนดราคาร่วมกันโดยแหล่งสินค้าเอเชียและอัตราค่าระวาง
การเปลี่ยนเส้นทางที่สามคือการขนส่งทางบก เมื่อวันที่ 5 สิงหาคม SMM บันทึกว่าผู้ซื้อตุรกีหันไปหาแหล่งเหล็กแท่งยาวอิหร่านที่ขนส่งทางราง ในราคาส่งมอบ 480–485 ดอลลาร์สหรัฐ/ตัน ขณะที่ราคา CFR เหล็กแท่งยาวนำเข้าของตุรกีในเวลาเดียวกันอยู่ที่ 490 ดอลลาร์สหรัฐ/ตัน เมื่อเบี้ยประกันทางทะเลบวกค่าระวางสูงกว่าต้นทุนเวลาและการสูญเสียของการขนส่งทางบก รางรถไฟก็เปลี่ยนจาก "ทางเลือก" เป็น "ค่าเริ่มต้น"
ในฝั่งยูเครน การเปลี่ยนเส้นทางเป็นแบบ passive เมื่อช่องทางทะเลถูกปิดกั้น การส่งออกถูกบังคับให้เปลี่ยนเส้นทางไปยังท่าเรือดานูบ รวมถึงเส้นทางบกและท่าเรือในโรมาเนีย บัลแกเรีย และโปแลนด์ ทั้งต้นทุนการขนส่งและระยะเวลาหมุนเวียนเพิ่มขึ้นพร้อมกัน และสินค้าเทกองมูลค่าต่ำอย่างแร่เหล็กมีความอ่อนไหวต่ออัตราค่าระวางมากที่สุด ซึ่งเป็นเหตุผลโดยตรงที่เหมืองหยุดดำเนินการก่อนโรงงานเหล็ก
4. ยุโรป: อุปสรรคสามชั้นของโควตา CBAM และ "melt and pour"
แม้ว่าโลจิสติกส์จะฟื้นตัว ช่องทางยุโรปของยูเครนก็ถูกจำกัดโดยนโยบายแล้ว
กฎระเบียบเหล็กของสหภาพยุโรป (EU) 2026/1384 มีผลบังคับใช้เมื่อวันที่ 1 กรกฎาคม ลดโควตาปลอดภาษีทั่วโลกลงเหลือ 18.3 ล้านตัน/ปี ลดลงประมาณ 47% เมื่อเทียบกับมาตรการปกป้องก่อนหน้า โดยภาษีเกินโควตาเพิ่มขึ้นเป็น 50% ยูเครนได้รับการจัดสรร 1.05 ล้านตัน/ปี ในขณะที่การส่งออกเหล็กไปยุโรปอยู่ที่ 2.215 ล้านตันในปี 2024 และเติบโตอีก 8% ในปี 2025 สหภาพยุโรปคิดเป็น 79% ของการส่งออกเหล็กของยูเครน ArcelorMittal Kryvyi Rih ระบุว่าปริมาณที่จัดสรรไม่เพียงพอต่อการรักษาระดับการผลิตที่เหมาะสม การรักษางาน หรือการรับประกันความสามารถในการแข่งขัน Oleksandr Kalenkov ประธาน Ukrmetalurgprom ชี้ให้เห็นอย่างตรงไปตรงมาว่าในความเป็นจริง ไม่มีการปฏิบัติพิเศษต่อยูเครน ในทางตรงกันข้าม ภายใต้กรอบข้อตกลงการค้า สหราชอาณาจักรคงภาษีเป็นศูนย์และไม่ใช้มาตรการจำกัดต่อเหล็กยูเครน
ต้นทุนคาร์บอนเป็นอุปสรรคที่สอง ตามการคำนวณของ SMM ค่าเริ่มต้น CBAM ของยูเครนอยู่ที่ 2.48 ตัน CO₂/ตันเหล็ก ซึ่งสอดคล้องกับต้นทุนประมาณ 105 ยูโร/ตัน (ประมาณ 121 ดอลลาร์สหรัฐ/ตัน) ในไตรมาสแรก ArcelorMittal Kryvyi Rih ประสบการสูญเสียการส่งออกไปยุโรปประมาณ 300,000 ตัน เนื่องจาก CBAM เพิ่มต้นทุน 60–90 ดอลลาร์สหรัฐ/ตัน ทำให้ลูกค้ายุโรปยกเลิกคำสั่งซื้อ บริษัทเดิมวางแผนที่จะจัดส่ง 1.2 ล้าน–1.25 ล้านตันไปยังยุโรปในปี 2026 เกือบครึ่งหนึ่งของผลผลิต
อุปสรรคที่สามคือการตรวจสอบย้อนกลับ เมื่อวันที่ 1 กันยายน ระบบโควตาใหม่ของสหภาพยุโรปและกฎการตรวจสอบย้อนกลับ "Melt and Pour" มีผลบังคับใช้ ตั้งแต่วันที่ 1 ตุลาคม ผู้นำเข้าต้องประกาศประเทศที่เหล็กถูกหลอมและเทเป็นของแข็งครั้งแรก โดยแสดงใบรับรองการทดสอบจากโรงงาน สำหรับผู้ส่งออกอย่างยูเครนซึ่งมีการผลิตในประเทศแบบบูรณาการและประเทศหลอมที่ชัดเจน กฎใหม่นี้ไม่ได้เป็นอุปสรรคเพิ่มเติม และ HRC ของยูเครนยังสามารถเข้าสู่กลุ่มสำรองร่วมของ FTA (484,000 ตันสำหรับ HRC, 234,000 ตันสำหรับแผ่นเคลือบ) เมื่อโควตาประเทศหมดลง แต่ก็หมายความว่ายูเครนจะแข่งขันโดยตรงในกลุ่มเดียวกันกับญี่ปุ่น เกาหลีใต้ อินเดีย ตุรกี และอียิปต์
ผลรวมของอุปสรรคสามชั้นนี้คือยุโรปประสบกับแนวโน้มตลาดแบบ "นโยบาย + เหตุการณ์" ที่สะท้อนร่วมกันในช่วงต้นเดือนกันยายน: การบังคับใช้โควตาใหม่และกฎการตรวจสอบย้อนกลับ ประกอบกับการปิดโรงงานและการประกาศเหตุสุดวิสัยของผู้จัดหาสแลบอิตาลีสองรายติดต่อกัน ทำให้ราคา HRC EXW ของยุโรปตะวันตกเฉียงเหนือและอิตาลีปรับตัวขึ้นหลายวัน โดยราคา CFR นำเข้าพุ่งขึ้นพร้อมกัน ช่องว่างนี้ไม่ได้ถูกเติมโดยยูเครน แต่โดยอินเดียและตุรกี ราคาเสนอของอินเดียไปยุโรปยังคงสูงและพวกเขาเริ่มวางแผนการผลิตสำหรับโควตาไตรมาส 4 แล้ว ขณะที่ตุรกีใช้หน้าต่างนโยบายใหม่เพื่อทดลองปรับราคาขึ้นสู่ยุโรป นี่คือการเขียนกระแสการค้าใหม่ที่สำคัญที่สุดที่เกิดจากความขัดแย้งปัจจุบัน: ส่วนแบ่งตลาดยุโรปที่ยูเครนสละไปกำลังถูกยึดครองโดยบุคคลที่สามที่มีข้อได้เปรียบด้านโควตาและต้นทุนคาร์บอน และการยึดครองนี้มีความเหนียวแน่น
5. แนวโน้มสามประการที่ต้องติดตามต่อ
- เหล็กถ่านและวัตถุดิบ EAF ของสหรัฐฯ: เหล็กถ่านเชิงพาณิชย์จาก Zaporizhstal จำหน่ายให้สหรัฐฯ เป็นหลัก และการปิดโรงงานได้ตัดแหล่งวัตถุดิบสิ่งเจือปนต่ำหลักสำหรับเตาอาร์กไฟฟ้า (EAF) ของสหรัฐฯ โดยตรง เนื่องจากความยืดหยุ่นในการทดแทนระหว่างเศษเหล็กและเหล็กถ่านมีจำกัด ช่องว่างนี้มีแนวโน้มที่จะแสดงออกเป็นการเพิ่มขึ้นของราคาเหล็กถ่านส่งมอบในสหรัฐฯ มากกว่าเป็นเพียงการสูญเสียปริมาณผลผลิต
- การถ่ายโอนอำนาจการกำหนดราคาสำหรับผลิตภัณฑ์กึ่งสำเร็จรูปเอเชีย: การจัดซื้อเหล็กแท่งยาวเอเชียอย่างต่อเนื่องของตุรกีกำลังผลักดันราคาเสนอจากจีนและอินโดนีเซียจาก "ราคาภูมิภาคเอเชียตะวันออกเฉียงใต้" ไปสู่ "ราคาอ้างอิงข้ามภูมิภาค" อย่างไรก็ตาม ความยั่งยืนของอุปสงค์นี้ต้องเฝ้าระวัง: งานวิจัยของ SMM แสดงให้เห็นว่าสต็อกเหล็กแท่งยาวของผู้ค้าเอเชียตะวันออกเฉียงใต้ส่วนใหญ่อยู่ในระดับสูงแล้ว และส่วนต่างราคาระหว่างจีนและอินเดียกำลังบรรจบกัน หากโลจิสติกส์ทะเลดำปรับตัวดีขึ้นเล็กน้อย ปริมาณบนเส้นทางนี้อาจลดลงอย่างรวดเร็ว
- ความสามารถในการย้อนกลับของการหยุดการผลิต: ทั้ง Zaporizhstal และ Kametstal ไม่ได้ให้กรอบเวลาการเริ่มเดินเครื่องใหม่ และรอบการซ่อมแซมเตาถลุงเหล็กและโรงงานถ่านโค้กโดยทั่วไปวัดเป็นไตรมาส ในเวลาเดียวกัน ขนาดมหาศาลของสแลบรัสเซียที่ค้างอยู่ที่ท่าเรือทะเลดำกำหนดว่าเมื่อโลจิสติกส์กลับมาดำเนินการ ตลาดจะเผชิญกับการเทขายแบบกระจุกตัว ซึ่งหมายความว่าความแข็งแกร่งปัจจุบันของราคา FOB สแลบทะเลดำมีองค์ประกอบที่ย้อนกลับได้สูง
หมายเหตุความเสี่ยง: สถานการณ์ในภูมิภาคทะเลดำและเงื่อนไขการประกันเรือเปลี่ยนแปลงอย่างรวดเร็ว ค่าระวาง เบี้ยประกัน และราคาที่อ้างถึงในบทความนี้เป็นค่าประเมิน ณ เวลาที่เกี่ยวข้อง มาตรฐานการปฏิบัติจริงของโควตาสหภาพยุโรปและกฎ "melt and pour" อาจยังมีการปรับเปลี่ยน