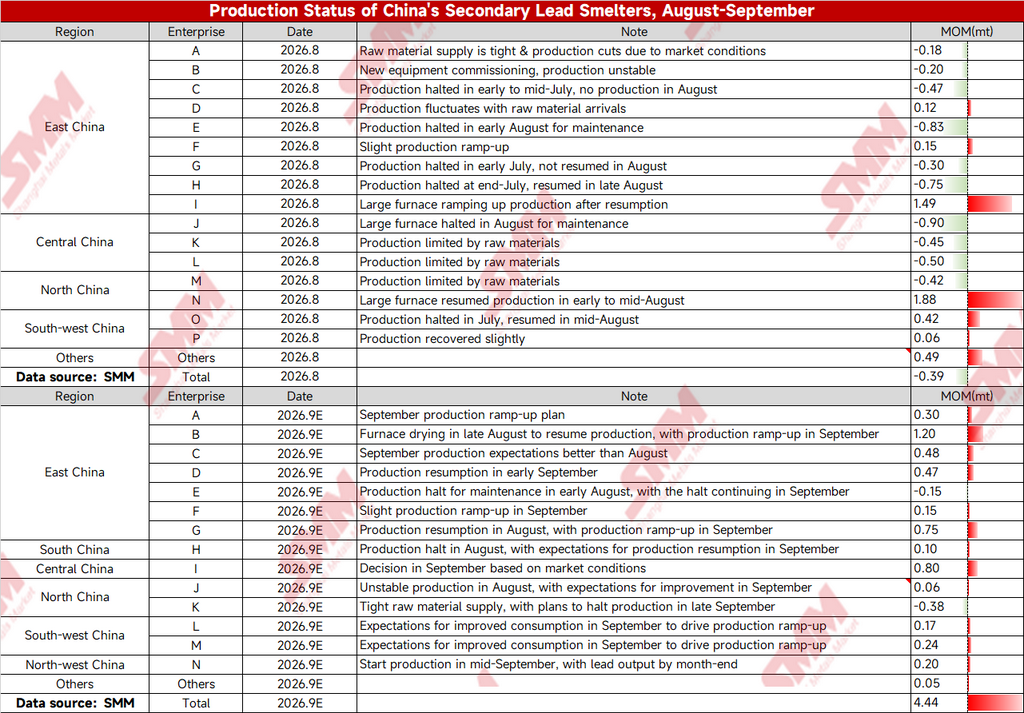
1. แผนการผลิตเดือนกันยายน: การกลับมาผลิตและการเพิ่มกำลังการผลิตเป็นธีมหลัก คาดว่าจะเติบโตสุทธิ 44,400 เมตริกตัน
การเติบโตขับเคลื่อนโดยสามสายหลัก
ประการแรก การเพิ่มกำลังการผลิตรวมหลังการกลับมาผลิตในภาคตะวันออกของจีน จากตัวอย่างที่ดำเนินการ 9 ราย มี 7 รายที่เพิ่มขึ้นเมื่อเทียบรายเดือน: องค์กร 2 เริ่มอบเตาเผาในช่วงปลายเดือนสิงหาคมและเพิ่มกำลังการผลิตต่อเนื่องในเดือนกันยายน คาดว่าจะเพิ่มขึ้นรายเดือน 12,000 เมตริกตัน องค์กร 7 กลับมาผลิตในเดือนสิงหาคมและเพิ่มกำลังการผลิตในเดือนกันยายน มีส่วนช่วย 7,500 เมตริกตัน องค์กร 3 (คาดการณ์การผลิตเดือนกันยายนดีกว่าเดือนสิงหาคม) และองค์กร 4 (กลับมาผลิตในช่วงต้นเดือนกันยายน) มีส่วนช่วย 4,800 เมตริกตันและ 4,700 เมตริกตันตามลำดับ องค์กร 1 วางแผนเพิ่มกำลังการผลิต 3,000 เมตริกตัน และองค์กร 6 เพิ่มการผลิตเล็กน้อย 1,500 เมตริกตัน ภาคตะวันออกของจีนรวม 33,500 เมตริกตัน เป็นแหล่งหลักของการเติบโตในเดือนกันยายน
ประการที่สอง ภาคตะวันตกเฉียงใต้และตะวันตกเฉียงเหนือของจีนปล่อยอุปทานใหม่ องค์กร 12 และ 13 ในภาคตะวันตกเฉียงใต้เพิ่มกำลังการผลิต 1,700 เมตริกตันและ 2,400 เมตริกตันตามลำดับ โดยอิงจากความคาดหวังการบริโภคที่ดีขึ้นในเดือนกันยายน องค์กร 14 ในภาคตะวันตกเฉียงเหนือวางแผนเริ่มผลิตในช่วงกลางเดือนกันยายนและผลิตตะกั่วได้ภายในสิ้นเดือน มีส่วนช่วย 2,000 เมตริกตัน
ประการที่สาม ภาคกลางของจีนยังมีช่องว่างขาขึ้น องค์กร 9 ยังไม่ได้กำหนดแผนการผลิตที่ชัดเจนหลังการปิดซ่อมบำรุงเตาเผาขนาดใหญ่สิ้นสุดในเดือนสิงหาคม และภายใต้สมมติฐานผลผลิตที่เป็นกลางโดยอิงจากท่าทีรอดูตลาด ผลผลิตเดือนกันยายนเพิ่มขึ้น 8,000 เมตริกตันเมื่อเทียบรายเดือน องค์กร 8 ในภาคใต้ของจีนมีความคาดหวังการกลับมาผลิตในเดือนกันยายนหลังหยุดผลิตในเดือนสิงหาคม มีส่วนช่วย 1,000 เมตริกตัน
ด้านการลดลง องค์กร 11 ในภาคเหนือของจีนวางแผนหยุดผลิตในช่วงปลายเดือนกันยายนเนื่องจากวัตถุดิบตึงตัว ส่งผลกระทบ -3,800 เมตริกตัน การซ่อมบำรุงขององค์กร 5 ในภาคตะวันออกของจีนยืดเยื้อถึงเดือนกันยายน ลดผลผลิตอีก -1,500 เมตริกตัน หลังหักลบแล้ว การเติบโตสุทธิรวมของเดือนกันยายนอยู่ที่ 44,400 เมตริกตัน
2. ทบทวนเดือนสิงหาคม: แรงกดดันสองด้านจากวัตถุดิบและการซ่อมบำรุง ลดลงสุทธิ 3,900 เมตริกตัน
ในเดือนสิงหาคม ถูกกดดันจากอุปทานแบตเตอรี่เหลือใช้ที่ตึงตัวและการซ่อมบำรุงแบบกระจุกตัว ภาคตะวันออกและภาคกลางของจีนเป็นภูมิภาคหลักที่ลดลง—ตัวอย่าง 6 รายในภาคตะวันออกของจีนลดลงเมื่อเทียบรายเดือนประมาณ -27,300 เมตริกตัน และตัวอย่าง 3 รายในภาคกลางของจีนลดลงทั้งหมดประมาณ -18,500 เมตริกตัน การกลับมาผลิตเตาเผาขนาดใหญ่ขององค์กร 14 ในภาคเหนือของจีน (18,800 เมตริกตัน) และการเพิ่มกำลังการผลิตขององค์กร 9 ในภาคตะวันออกของจีน (14,900 เมตริกตัน) ชดเชยการลดลงบางส่วน การลดลงสุทธิรวมทั้งเดือนอยู่ที่ -3,900 เมตริกตัน
3. ปัจจัยรบกวนจริงในเดือนกันยายน: การกดดันสองด้านจากวัตถุดิบและมหภาค แผนการผลิตจะบรรลุผลหรือไม่ขึ้นอยู่กับเบาะแสเชิงปฏิบัติสองประการ
ประการแรก อุปทานวัตถุดิบยังคงตึงตัว ในช่วงต้นเดือนกันยายน การรับมอบแบตเตอรี่เหลือใช้ไม่มีการปรับปรุงที่ชัดเจน และโรงถลุงขนาดใหญ่แห่งหนึ่งในมองโกเลียในได้หยุดผลิตก่อนกำหนดแล้ว ซึ่งยืนยันว่าข้อจำกัดด้านวัตถุดิบยังไม่คลี่คลาย ความเต็มใจของโรงถลุงที่อ่อนไหวต่อวัตถุดิบในการเพิ่มกำลังการผลิตถูกกดโดยตรง
ประการที่สอง ปัจจัยรบกวนด้านมหภาคทวีความรุนแรงขึ้น ในช่วงกลางเดือนกันยายน ความคาดหวังการปรับขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐร้อนแรงขึ้น และความผิดปกติด้านมหภาคฉุดราคาสินค้าโภคภัณฑ์ลงเป็นวงกว้าง โดยราคาตะกั่วอ่อนตัวตามไปด้วย การลดลงของราคาตะกั่วบีบกำไรจากการถลุงตะกั่วทุติยภูมิโดยตรง และโรงถลุงบางแห่งที่เดิมวางแผนเพิ่มกำลังการผลิตเริ่มลังเล โดยกิจกรรมการซื้อขายและความเต็มใจซื้ออ่อนตัวลงพร้อมกัน
4. แนวโน้ม: การเติบโตจริงในเดือนกันยายนมีแนวโน้มสูงที่จะต่ำกว่า 44,400 เมตริกตัน
โดยรวม การเติบโตตามแผนการผลิต 44,400 เมตริกตันส่วนใหญ่อิงจากสมมติฐาน "ราคาตะกั่วมีเสถียรภาพ + การรับมอบแบตเตอรี่เหลือใช้เป็นปกติ" หากปัจจัยมหภาคยังคงกดดันขาลงและราคาตะกั่วยังซบเซา ขณะที่อุปทานแบตเตอรี่เหลือใช้ยังตึงตัว ความชันของการเพิ่มกำลังการผลิต 12,000 เมตริกตันในภาคตะวันออกของจีนและอุปทานใหม่ในภาคตะวันตกเฉียงใต้และตะวันตกเฉียงเหนือของจีนจะยากที่จะบรรลุเต็มที่ การเติบโตของการผลิตตะกั่วบริสุทธิ์ทุติยภูมิในเดือนกันยายนมีแนวโน้มสูงที่จะต่ำกว่าคาดการณ์ตามแผนการผลิต
หากราคาตะกั่วทรงตัวและดีดตัวขึ้นในช่วงปลายเดือนกันยายน การรับมอบแบตเตอรี่เหลือใช้ปรับปรุงขึ้นเล็กน้อย และการเติมสต็อกปลายน้ำเกิดขึ้นก่อนวันหยุดวันชาติ แผนการเพิ่มกำลังการผลิตบางส่วนอาจยังบรรลุผลได้ก่อนสิ้นเดือน และผลผลิตจริงอาจเข้าใกล้ระดับตามแผนการผลิต อย่างไรก็ตาม หากความมองลบด้านมหภาคยังคงอยู่ ความคาดหวังการลดการผลิตอาจแพร่กระจายจากภาคตะวันออกเฉียงเหนือของจีนไปยังภูมิภาคอื่นที่ถูกจำกัดด้านวัตถุดิบ ทำให้ช่องว่างระหว่างแผนการผลิตกับผลผลิตจริงกว้างขึ้นอีก