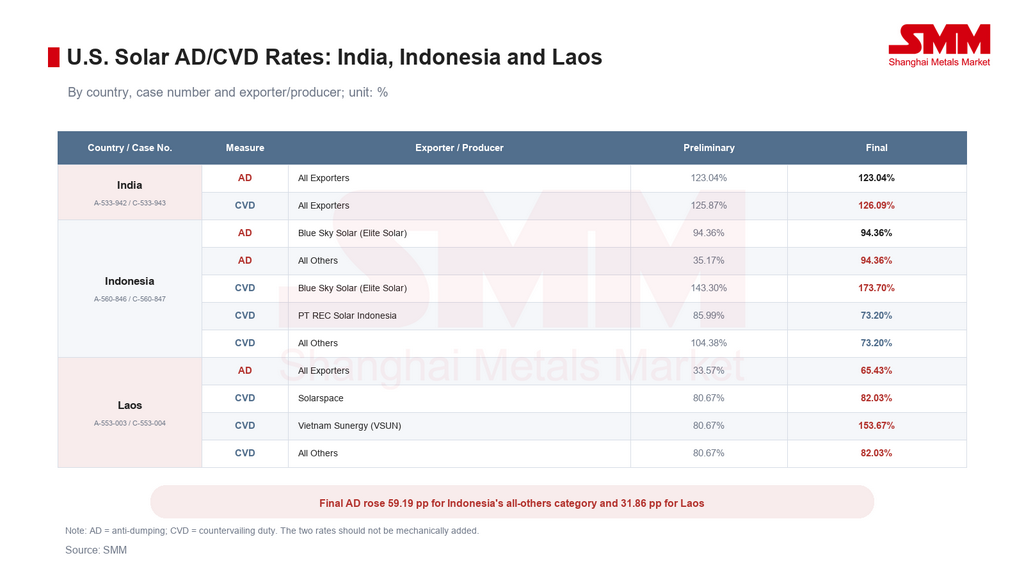
เมื่อวันที่ 11 กันยายน กระทรวงพาณิชย์สหรัฐฯ ได้ประกาศคำวินิจฉัยขั้นสุดท้ายยืนยันการทุ่มตลาดและการอุดหนุนสำหรับเซลล์แสงอาทิตย์ชนิดผลึกซิลิคอน ไม่ว่าจะประกอบเป็นโมดูลแล้วหรือไม่ จากอินเดีย อินโดนีเซีย และลาว โดยอัตราทุ่มตลาดขั้นสุดท้ายกำหนดไว้ที่ 123.04% สำหรับอินเดีย 94.36% สำหรับอินโดนีเซีย และ 65.43% สำหรับลาว ส่วนอัตราการอุดหนุนขั้นสุดท้ายอยู่ที่ 126.09% สำหรับอินเดีย ตั้งแต่ 73.20% ถึง 173.70% สำหรับอินโดนีเซีย และตั้งแต่ 82.03% ถึง 153.67% สำหรับลาว
คำวินิจฉัยนี้ขยายขอบเขตมาตรการเยียวยาทางการค้าด้านพลังงานแสงอาทิตย์ของสหรัฐฯ หลังจากที่มีคำสั่ง AD/CVD ต่อกัมพูชา มาเลเซีย ไทย และเวียดนามในปี 2025 สหรัฐฯ ได้นำศูนย์กลางการผลิตใหม่สามแห่งเข้าสู่กรอบเดียวกัน เส้นทางการย้ายฐานการผลิตจากจีนไปยังสี่ประเทศในเอเชียตะวันออกเฉียงใต้เดิม และต่อมาไปยังอินเดีย อินโดนีเซีย และลาว กำลังถูกจำกัดให้แคบลงเรื่อย ๆ
คำวินิจฉัยของกระทรวงพาณิชย์ไม่ใช่คำสั่งจัดเก็บภาษีอย่างเป็นทางการ คณะกรรมาธิการการค้าระหว่างประเทศของสหรัฐฯ มีกำหนดประกาศคำวินิจฉัยความเสียหายขั้นสุดท้ายในวันที่ 14 ตุลาคม หากผลเป็นบวก กระทรวงพาณิชย์จะออกคำสั่ง AD/CVD หากผลเป็นลบ การสอบสวนจะยุติลง โดยเงินวางประกันจะจัดการตามขั้นตอนที่เกี่ยวข้อง วันที่ 11 กันยายนกำหนดอัตราทุ่มตลาดและอัตราการอุดหนุนขั้นสุดท้าย แต่ 14 ตุลาคมยังคงเป็นวันชี้ขาดการเข้าถึงตลาด
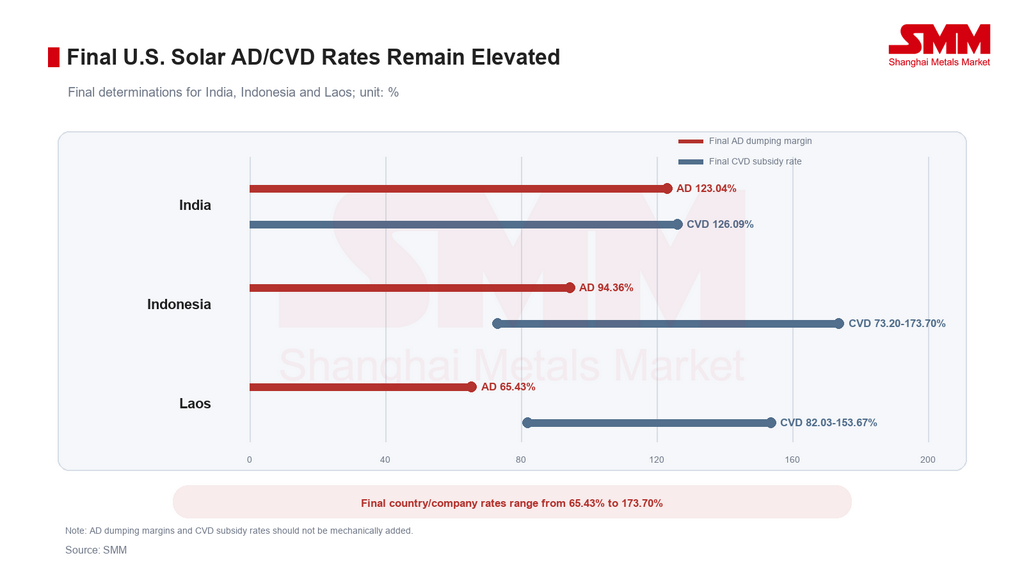
อัตราขั้นสุดท้ายอยู่ในระดับสูง แต่ตัวเลข AD และ CVD ไม่ควรนำมารวมกันแบบกลไก
ผลขั้นสุดท้ายของอินเดียเปลี่ยนแปลงเพียงเล็กน้อย อัตราทุ่มตลาดยังคงอยู่ที่ 123.04% ส่วนอัตราการอุดหนุนเพิ่มขึ้นเล็กน้อยจาก 125.87% ในขั้นต้นเป็น 126.09% หลังหักส่วนชดเชยการอุดหนุน อัตราเงินวางประกัน AD ที่ปรับแล้วอยู่ที่ 107.17% ต่ำกว่าอัตราทุ่มตลาดขั้นสุดท้าย
อินโดนีเซียมีการเปลี่ยนแปลงมากที่สุดในอัตราทุ่มตลาดสำหรับรายอื่น ๆ ซึ่งเพิ่มขึ้นจาก 35.17% ในขั้นต้นเป็น 94.36% เพิ่มขึ้น 59.19 จุดเปอร์เซ็นต์ ผล CVD แตกต่างกันตามผู้ผลิต อัตราการอุดหนุนของ Blue Sky Solar เพิ่มขึ้นจาก 143.30% เป็น 173.70% ส่วน PT REC Solar Indonesia และกลุ่มรายอื่น ๆ ได้รับอัตราขั้นสุดท้ายที่ 73.20% ต่ำกว่าระดับขั้นต้นของแต่ละราย
อัตราทุ่มตลาดของลาวเพิ่มขึ้นจาก 33.57% เป็น 65.43% เพิ่มขึ้น 31.86 จุดเปอร์เซ็นต์อัตราดอกเบี้ยเงินสด AD ที่ปรับแล้วอยู่ที่ 65.03% Solarspace และกลุ่มอื่นๆ ทั้งหมดได้รับอัตราเงินอุดหนุนสุดท้ายที่ 82.03% เพิ่มขึ้นจาก 80.67% ขณะที่อัตราของ Vietnam Sunergy เพิ่มขึ้นจาก 80.67% เป็น 153.67%
ส่วนต่างการทุ่มตลาด อัตราดอกเบี้ยเงินสด AD ที่ปรับแล้ว และอัตราเงินอุดหนุน CVD เป็นมาตรวัดที่แตกต่างกัน จำนวนเงินที่จัดเก็บ ณ เวลานำเข้าและภาระภาษีสุดท้ายขึ้นอยู่กับผู้ผลิต-ผู้ส่งออกแต่ละราย การหักล้างเงินอุดหนุน คำสั่งศุลกากร และการทบทวนทางปกครองในภายหลัง ดังนั้นจึงไม่ควรนำอัตราหลักสองรายการมารวมกันและนำเสนอเป็นอัตราภาษีที่มีผลบังคับใช้แบบเดียวกัน แม้ไม่รวมกัน อัตราสุดท้ายก็สูงพอที่จะลดความสามารถในการแข่งขันของแหล่งกำเนิดที่ถูกตรวจสอบในตลาดสหรัฐฯ อย่างมีนัยสำคัญ
การเติบโตของการนำเข้าอย่างรวดเร็วอธิบายว่าทำไมการสอบสวนจึงขยายขอบเขต
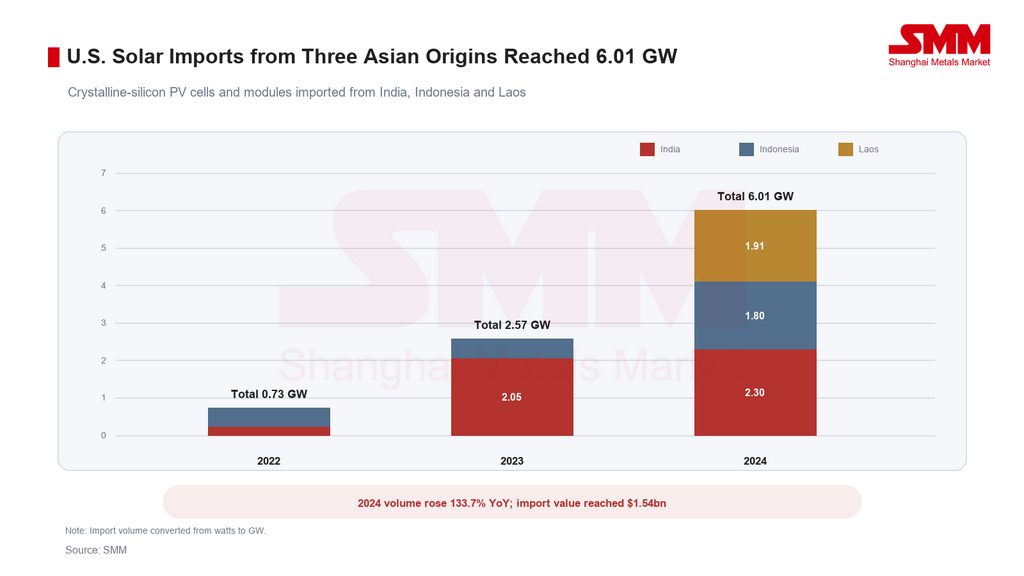
การนำเข้าเซลล์แสงอาทิตย์และโมดูลชนิดผลึกซิลิคอนของสหรัฐฯ จากอินเดีย อินโดนีเซีย และลาว เพิ่มขึ้นจากรวม 0.73 กิกะวัตต์ในปี 2022 เป็น 2.57 กิกะวัตต์ในปี 2023 และ 6.01 กิกะวัตต์ในปี 2024 ปริมาณในปี 2024 สูงขึ้น 133.7% เมื่อเทียบปีต่อปี และสูงกว่าปี 2022 ถึง 721.5% มูลค่าการนำเข้าที่สอดคล้องกันเพิ่มขึ้นจาก 261 ล้านดอลลาร์ในปี 2022 เป็น 1.54 พันล้านดอลลาร์ในปี 2024
อินเดียจัดหาประมาณ 2.30 กิกะวัตต์ มูลค่า 793 ล้านดอลลาร์ในปี 2024 โดยปริมาณเพิ่มขึ้น 12.1% เมื่อเทียบปีต่อปี อินโดนีเซียจัดหาประมาณ 1.80 กิกะวัตต์ มูลค่า 415 ล้านดอลลาร์ โดยปริมาณเพิ่มขึ้น 245.7% การส่งออกจากลาวมีปริมาณประมาณ 1.91 กิกะวัตต์ มูลค่า 336 ล้านดอลลาร์ หลังจากที่เกือบเป็นศูนย์ในปี 2023 การเพิ่มขึ้นอย่างรวดเร็วจากอินโดนีเซียและลาวแสดงให้เห็นว่าการจัดหาของสหรัฐฯ เริ่มเคลื่อนย้ายไปยังฐานการผลิตใหม่ในเอเชีย หลังจากเส้นทางอุปทานเดิมในเอเชียตะวันออกเฉียงใต้ถูกสอบสวน
เพื่อเปรียบเทียบขนาด สถิติการนำเข้าที่ใช้ในคดีสี่ประเทศก่อนหน้านี้แสดงให้เห็นว่าสหรัฐฯ นำเข้าจากกัมพูชา มาเลเซีย ไทย และเวียดนามประมาณ 36.38 กิกะวัตต์ในปี 2023 ปริมาณ 6.01 กิกะวัตต์จากแหล่งกำเนิดใหม่สามประเทศในปี 2024 คิดเป็นเพียงประมาณ 16.5% ของปริมาณเดิม แม้ว่าการเปรียบเทียบจะครอบคลุมปีที่แตกต่างกัน แต่ก็แสดงให้เห็นว่าอินเดีย อินโดนีเซีย และลาวเป็นเส้นทางอุปทานเสริมและเกิดใหม่ มากกว่าจะเป็นสิ่งทดแทนสี่ประเทศเดิมอย่างสมบูรณ์
ทิศทางของการเปลี่ยนแปลงสำคัญกว่าปริมาณสัมบูรณ์หลังสหรัฐฯ เริ่มการไต่สวนสี่ประเทศในเดือนเมษายน 2024 การลงทุน กระแสการค้า และคำสั่งซื้อเริ่มเคลื่อนย้ายไปยังฐานการผลิตอื่น ตามด้วยคดีใหม่ต่ออินเดีย อินโดนีเซีย และลาวในเดือนกรกฎาคม 2025 คำวินิจฉัยขั้นสุดท้ายแสดงให้เห็นว่าการบังคับใช้ของสหรัฐฯ กำลังติดตามการเปลี่ยนแปลงของกระแสการค้า เมื่อการส่งออกจากแหล่งกำเนิดใหม่ขยายตัวอย่างรวดเร็ว แหล่งกำเนิดนั้นอาจเผชิญการตรวจสอบเพิ่มเติมในไม่ช้า
มาตรการควบคุมของสหรัฐฯ กำลังขยายจากสี่แหล่งกำเนิดเป็นเจ็ดแหล่ง
มาตรการควบคุมการค้าพลังงานแสงอาทิตย์ของสหรัฐฯ พัฒนาจากการดำเนินการรายประเทศเป็นกรอบมาตรการซ้อนชั้น เซลล์และโมดูลจากจีนอยู่ภายใต้มาตรการ AD/CVD มานานแล้ว กัมพูชา มาเลเซีย ไทย และเวียดนามเข้าสู่คำสั่งชุดใหม่ในเดือนมิถุนายน 2025 อินเดีย อินโดนีเซีย และลาวเข้าสู่ขั้นตอนคำวินิจฉัยขั้นสุดท้ายของกระทรวงพาณิชย์ในเดือนกันยายน 2026 และกำลังรอการตัดสินของ ITC ในวันที่ 14 ตุลาคม
แยกต่างหาก มาตรการตามมาตรา 232 ที่ครอบคลุมโพลีซิลิคอนและผลิตภัณฑ์ต่อเนื่องมีกำหนดมีผลบังคับใช้ในวันที่ 4 ธันวาคม 2026 มาตรการกำหนดราคานำเข้าขั้นต่ำที่ 0.22 ดอลลาร์/วัตต์สำหรับเซลล์แสงอาทิตย์ และ 0.38 ดอลลาร์/วัตต์สำหรับโมดูล พร้อมภาษีตามมูลค่าเพิ่มอีก 15% สำหรับผลิตภัณฑ์ต่อเนื่องที่ครอบคลุม มาตรา 232 และคดี AD/CVD รายประเทศเป็นเครื่องมือนโยบายที่แตกต่างกัน แต่เมื่อใช้ร่วมกันสามารถเพิ่มต้นทุนการนำเข้าและปรับเปลี่ยนการเข้าถึงตลาด
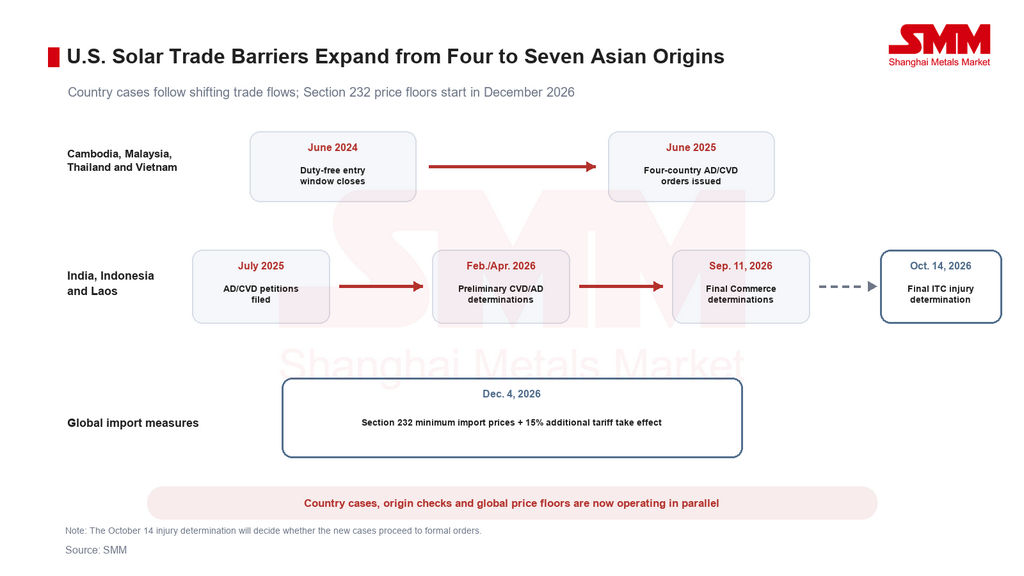
กรอบมาตรการของสหรัฐฯ จึงกำลังเปลี่ยนจากภาษีรายประเทศไปสู่การใช้คดี AD/CVD การตรวจสอบแหล่งกำเนิด และราคาขั้นต่ำระดับโลกพร้อมกัน มูลค่าด้านการปฏิบัติตามกฎระเบียบของโรงงานจะไม่ขึ้นอยู่กับที่ตั้งทางกายภาพเพียงอย่างเดียวอีกต่อไป แหล่งกำเนิดเซลล์ ขั้นตอนการผลิตจริง ความสามารถในการตรวจสอบย้อนกลับของห่วงโซ่อุปทาน อัตราภาษีเฉพาะบริษัท และคุณสมบัติภายใต้ข้อตกลงราคาและการลงทุนใหม่ของสหรัฐฯ ก็จะมีความสำคัญเช่นกัน
ขอบเขตของคดีล่าสุดให้น้ำหนักเป็นพิเศษกับสถานที่ผลิตเซลล์ โมดูลที่ประกอบในประเทศที่สามโดยใช้เซลล์ที่ผลิตในอินเดีย อินโดนีเซีย หรือลาว อาจยังอยู่ในขอบเขต ในทางกลับกัน โมดูลที่ประกอบในหนึ่งในสามประเทศดังกล่าวโดยใช้เซลล์ที่ผลิตจากที่อื่นโดยทั่วไปอยู่นอกขอบเขตการไต่สวนเหล่านี้ ความแตกต่างนี้ทำให้การผลิตที่มีสาระสำคัญและแหล่งกำเนิดเซลล์ที่มีเอกสารรับรองมีความสำคัญมากกว่าประเทศสุดท้ายที่ส่งออก
ฟิลิปปินส์ยังอยู่นอกกลุ่มคดีเจ็ดประเทศทั้งสองกลุ่ม แต่ไม่ควรถือเป็นเขตปลอดภาษีโดยอัตโนมัติ จากการสำรวจตลาดของ SMM ปัจจุบันฟิลิปปินส์มีบทบาทด้านการค้าระดับภูมิภาค คลังสินค้า การถ่ายลำ และการส่งมอบโครงการ มากกว่าการผลิตเซลล์และโมดูลแบบครบวงจร
การถ่ายลำอย่างง่าย การสลับเอกสาร หรือการแปรรูปอย่างจำกัด ไม่ได้เปลี่ยนแหล่งกำเนิดเซลล์ โมดูลที่ประกอบในฟิลิปปินส์ด้วยเซลล์จากแหล่งกำเนิดที่ถูกครอบคลุมอาจยังอยู่ในขอบเขตที่เกี่ยวข้อง การส่งออกจากฟิลิปปินส์ไปสหรัฐฯ ที่เพิ่มขึ้นอย่างกะทันหันอาจกระตุ้นให้เกิดการตรวจสอบกระแสการค้า กระบวนการผลิต และเอกสารแหล่งกำเนิดอย่างใกล้ชิดยิ่งขึ้น และอาจเพิ่มความเสี่ยงต่อการไต่สวนอีกครั้ง
ดังนั้น ฟิลิปปินส์จึงควรมองเป็นศูนย์กลางโลจิสติกส์และการส่งมอบระดับภูมิภาค มากกว่าเส้นทางส่งออกทดแทนไปสหรัฐฯ ผู้ผลิตใดที่พิจารณาเพิ่มการผลิตที่นั่นจะต้องตรวจสอบการจัดหาเซลล์ ข้อกำหนดการแปรรูปอย่างมีสาระสำคัญ หลักฐานห่วงโซ่อุปทานสนับสนุน และอัตราภาษีสหรัฐฯ ที่เกี่ยวข้องก่อน
เมื่อไม่มีส่วนต่างราคาสหรัฐฯ ฐานการผลิตในเอเชียต้องแข่งขันโดยตรงกับจีน
ตรรกะเชิงพาณิชย์เดิมของการลงทุนด้านการผลิตบางส่วนนอกจีนคือการยอมรับต้นทุนการผลิตที่สูงขึ้นเพื่อแลกกับการเข้าถึงตลาดสหรัฐฯ และราคาขายที่สูงขึ้น ตรรกะนั้นกำลังอ่อนลงเมื่อแหล่งกำเนิดในเอเชียเจ็ดแห่งตกอยู่ภายใต้การตรวจสอบ AD/CVD และราคานำเข้าขั้นต่ำตามมาตรา 232 ใกล้จะบังคับใช้
นอกสหรัฐฯ โมดูลจากจีนยังสามารถเข้าถึงยุโรป ละตินอเมริกา ตะวันออกกลาง แอฟริกา และเอเชียส่วนใหญ่ ผู้ผลิตจีนยังคงได้เปรียบด้านความลึกของห่วงโซ่อุปทาน ขนาดการผลิต การพัฒนาผลิตภัณฑ์ และความสามารถในการส่งมอบ ข้อมูล SMM แสดงโมดูล TOPCon มาตรฐานที่ 0.104-0.110 ดอลลาร์/วัตต์ FOB ท่าเรือจีน เมื่อวันที่ 10 กันยายน ราคานำเข้าขั้นต่ำของโมดูลตามมาตรา 232 ที่ 0.38 ดอลลาร์/วัตต์ สูงประมาณ 3.5 เท่าของค่ากลางช่วงราคา FOB ดังกล่าว เงื่อนไขการค้าไม่สามารถเทียบกันได้โดยตรง แต่ช่องว่างนี้สะท้อนโครงสร้างราคาที่แตกต่างกันมากขึ้นระหว่างตลาดสหรัฐฯ และตลาดนอกสหรัฐฯ
เมื่อฐานการผลิตนอกจีนไม่สามารถรักษาส่วนต่างราคาสหรัฐฯ ได้อีกต่อไป เกณฑ์การแข่งขันของโรงงานเหล่านี้จะเปลี่ยนจากราคาโครงการในสหรัฐฯ กลับไปเป็นราคา FOB ของจีน โรงงานเหล่านี้มักเผชิญต้นทุนวัตถุดิบนำเข้าที่สูงขึ้น เครือข่ายซัพพลายเออร์ในท้องถิ่นที่บางกว่า ต้นทุนการผลิตต่อหน่วยที่สูงขึ้น และอัตราการใช้กำลังการผลิตที่ผันผวนมากขึ้น หากไม่มีการคุ้มครองเนื้อหาท้องถิ่น ข้อได้เปรียบด้านภาษี หรือระยะเวลาส่งมอบที่สั้นลงอย่างมีนัยสำคัญ ความสามารถในการทำกำไรจะถูกกดดัน
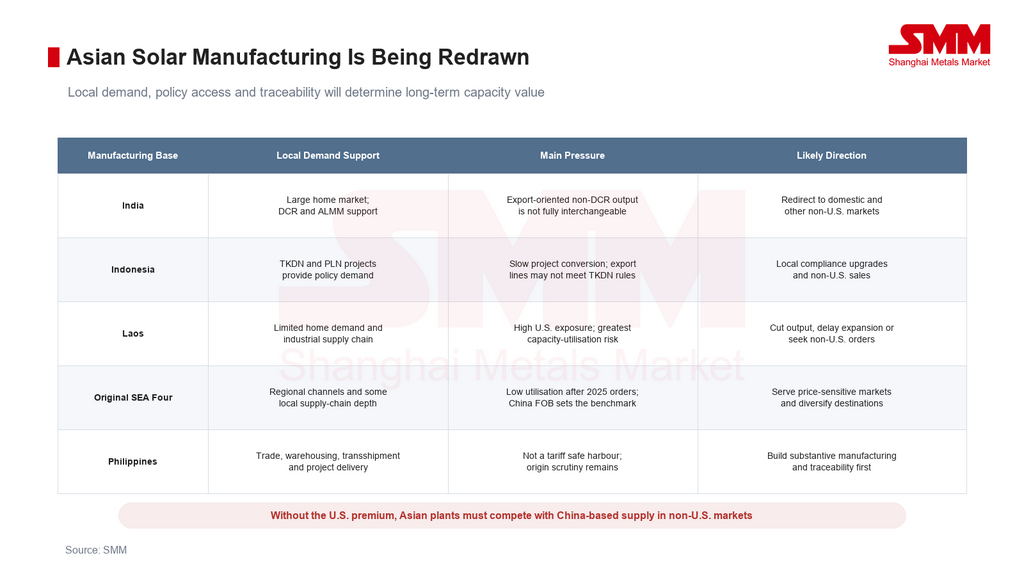
ผลกระทบจะแตกต่างกันไปตามประเทศ อินเดียมีตลาดในประเทศขนาดใหญ่ ขณะที่นโยบาย Approved List of Models and Manufacturers และ Domestic Content Requirement ให้การสนับสนุนการผลิตในท้องถิ่นบางส่วน อย่างไรก็ตาม ผลิตภัณฑ์ที่ไม่ใช่ DCR ซึ่งเดิมผลิตเพื่อสหรัฐฯ ไม่สามารถเปลี่ยนไปใช้โครงการ DCR ได้โดยอัตโนมัติ ข้อกำหนดด้านการรับรอง การจัดหาวัตถุดิบ และการใช้งานปลายทางแตกต่างกัน หากการขายในสหรัฐฯ ไม่คุ้มค่าทางเศรษฐกิจ สายการผลิตที่ไม่ใช่ DCR อาจหันไปหาตะวันออกกลาง ยุโรป และตลาดเอเชียอื่น ๆ ซึ่งจะแข่งขันโดยตรงกับอุปทานจากจีน
อินโดนีเซียมีอุปสงค์ที่มีศักยภาพจากโครงการที่ปฏิบัติตาม TKDN และการจัดซื้อโดยการไฟฟ้ารัฐวิสาหกิจ PLN ขณะที่เป้าหมายพลังงานแสงอาทิตย์ 100 กิกะวัตต์ในระยะยาวอาจสนับสนุนการผลิตในท้องถิ่น อย่างไรก็ตาม การดูดซับที่แท้จริงจะขึ้นอยู่กับการอนุมัติโครงการ การจัดหาเงินทุน การติดตั้งระบบกักเก็บพลังงาน และการลงทุนในโครงข่ายไฟฟ้า สายการผลิตที่มุ่งเน้นการส่งออกซึ่งสร้างเพื่อสหรัฐฯ อาจไม่ปฏิบัติตามกฎ TKDN โดยอัตโนมัติ และอาจเผชิญช่องว่างคำสั่งซื้อระยะสั้นและอัตราการใช้กำลังการผลิตที่ต่ำลง
ลาวมีตลาดในประเทศที่เล็กกว่าและห่วงโซ่อุปทานอุตสาหกรรมที่พัฒนาน้อยกว่า ทำให้โรงงานใหม่พึ่งพาคำสั่งซื้อส่งออกมากขึ้น การส่งออกไปสหรัฐฯ เพิ่มขึ้นจากเกือบศูนย์เป็น 1.91 กิกะวัตต์ในปี 2024 แสดงให้เห็นว่าตลาดสหรัฐฯ เป็นปลายทางหลักของการขยายกำลังการผลิต หากมีการบังคับใช้คำสั่งภาษี ลาวมีช่องทางน้อยที่สุดในการเปลี่ยนทิศทางผลผลิตสู่ตลาดในประเทศ และเผชิญความเสี่ยงสูงขึ้นต่อการลดกำลังการผลิต การชะลอการขยายตัว หรือการตั้งราคาเชิงรุกในตลาดนอกสหรัฐฯ
กัมพูชา มาเลเซีย ไทย และเวียดนามกำลังอยู่ระหว่างการประเมินใหม่ในลักษณะเดียวกัน หลังจากคำสั่งปี 2025 ลดการเข้าถึงฐานลูกค้าสหรัฐฯ เดิม การสำรวจตลาดของ SMM ระบุว่าอัตราการเดินเครื่องของโรงงานเซลล์และโมดูลบางแห่งในสี่ประเทศลดลงสู่ระดับต่ำ ผู้ผลิตหันมาใช้การผลิตตามคำสั่งซื้อ ลดกะการทำงาน การบำรุงรักษาตามกำหนด หรือชะลอการเริ่มเดินเครื่องใหม่มากขึ้น เพื่อควบคุมสินค้าคงคลังและกระแสเงินสด มาเลเซียยังคงมีอัตราภาษีที่ต่ำกว่าสำหรับบางบริษัท ขณะที่เวียดนามและไทยมีห่วงโซ่อุปทานอุตสาหกรรมที่ลึกกว่าและมีอุปสงค์ในภูมิภาคบางส่วน โรงงานในกัมพูชาและตลาดอื่นที่มีการดูดซับในประเทศจำกัดเผชิญความเสี่ยงด้านการใช้กำลังการผลิตที่สูงกว่า
ยอดขายจากแหล่งกำเนิดเอเชียตะวันออกเฉียงใต้สี่ประเทศเดิมไม่ได้มุ่งเน้นเฉพาะสหรัฐฯ อีกต่อไป ผลผลิตบางส่วนถูกเปลี่ยนทิศทางไปยังตลาดที่อ่อนไหวต่อราคาในละตินอเมริกา ตะวันออกกลาง เอเชียใต้ และแอฟริกา ในบางส่วนของเอเชียใต้และเส้นทางตะวันออกกลางและแอฟริกาที่เลือก โรงงานในเอเชียตะวันออกเฉียงใต้อาจได้เปรียบเชิงสัมพัทธ์จากระยะเวลาขนส่ง รอบการส่งมอบ ช่องทางลูกค้าที่มีอยู่ หรือข้อตกลงการค้าเฉพาะ ข้อได้เปรียบใด ๆ ในละตินอเมริกาขึ้นอยู่กับท่าเรือปลายทาง เส้นทาง และตลาดค่าระวางมากกว่า และไม่เป็นสากล
ตลาดนอกสหรัฐฯ ส่วนใหญ่เหล่านี้สามารถซื้อตรงจากจีนได้เช่นกัน คำถามชี้ขาดจึงเปลี่ยนจากว่าโรงงานสามารถเข้าสู่สหรัฐฯ ได้หรือไม่ เป็นว่าต้นทุนรวม ณ ท่าเรือปลายทางสามารถแข่งขันกับโมดูลจากจีนได้หรือไม่ เมื่อราคา FOB ของจีนยังคงต่ำ ข้อได้เปรียบด้านโลจิสติกส์ใด ๆ อาจไม่เพียงพอที่จะชดเชยต้นทุนการผลิตที่สูงขึ้นและภาระต้นทุนต่อหน่วยที่เกิดจากอัตราการใช้กำลังการผลิตที่อ่อนแอ
เมื่อมองถึงปี 2027 หากข้อกำหนดด้านประสิทธิภาพและข้อกำหนดอื่น ๆ ภายใต้มาตรฐานโมดูล PV ใหม่ของจีนทำให้ราคาส่งออกสูงขึ้น ตลาดที่เข้าถึงได้สำหรับการผลิตในจีนและนอกจีนอาจแบ่งส่วนมากขึ้น ด้วยห่วงโซ่อุปทานแบบครบวงจร การวิจัยและพัฒนาที่แข็งแกร่งขึ้น และแพลตฟอร์มเทคโนโลยีที่หลากหลาย ผู้ผลิตจีนสามารถมุ่งเน้นมากขึ้นกับโครงการที่มีข้อกำหนดเข้มงวดด้านประสิทธิภาพ กำลังไฟฟ้า ความน่าเชื่อถือ ความสามารถในการระดมทุน และการรับรอง ซึ่งรวมถึงการใช้งานระบบผลิตไฟฟ้าแบบกระจายศูนย์ระดับพรีเมียมในยุโรป โครงการระดับสาธารณูปโภคในตะวันออกกลาง และกลุ่มตลาดที่เน้นการรับรองในญี่ปุ่น เกาหลีใต้ และออสเตรเลีย ผลิตภัณฑ์ TOPCon กำลังสูง แบ็คคอนแทค เฮเทอโรจังก์ชัน และผลิตภัณฑ์เฉพาะการใช้งานอาจสร้างส่วนต่างด้านเทคโนโลยีและแบรนด์ที่สูงขึ้น
โรงงานบางแห่งในสี่ประเทศเอเชียตะวันออกเฉียงใต้เดิมอาจยากที่จะเทียบเท่าผู้ผลิตจีนในด้านการอัปเกรดเทคโนโลยี ความหลากหลายของผลิตภัณฑ์ และความลึกของห่วงโซ่อุปทาน หากราคาส่งออกของจีนสูงขึ้นและช่องว่างต้นทุนแคบลง โรงงานเหล่านั้นอาจมุ่งเป้าไปที่อุปสงค์ที่อ่อนไหวต่อราคาในละตินอเมริกา แอฟริกา เอเชียใต้ และตลาดตะวันออกกลางบางแห่งมากขึ้น พวกเขาอาจแข่งขันผ่านข้อได้เปรียบด้านค่าระวางเฉพาะเส้นทาง รอบการส่งมอบที่สั้นกว่า คลังสินค้าระดับภูมิภาค ความสัมพันธ์ลูกค้าที่มีอยู่ และความคล่องตัวในการตอบสนองคำสั่งซื้อขนาดเล็ก พวกเขาอาจกลายเป็นส่วนหนึ่งของกลยุทธ์การกระจายห่วงโซ่อุปทานในตลาดที่เลือก
การแบ่งส่วนนี้ไม่ได้รับประกันว่าจะเกิดขึ้น ขึ้นอยู่กับการเพิ่มขึ้นจริงของราคา FOB จีน ต้นทุนค่าระวาง อัตราการใช้กำลังการผลิตของโรงงานนอกจีน และการสนับสนุนห่วงโซ่อุปทานในท้องถิ่น หากโมดูลจากจีนยังคงได้เปรียบด้านต้นทุนอย่างชัดเจน และประโยชน์ด้านโลจิสติกส์ของโรงงานนอกจีนยังน้อยเกินไปที่จะสนับสนุนการเริ่มเดินเครื่องใหม่ในวงกว้าง โรงงานหลายแห่งอาจยังคงเดินเครื่องที่ภาระต่ำและผลิตเฉพาะเมื่อมีคำสั่งซื้อยืนยันเท่านั้น
ตลาดสหรัฐฯ มีกันชนระยะสั้น แต่ต้นทุนการจัดซื้ออาจสูงขึ้น
สินค้าคงคลังที่มีอยู่ สัญญา และกำลังการผลิตโมดูลในสหรัฐฯ ควรให้การปกป้องอุปทานระยะสั้นได้บางส่วน คำวินิจฉัยของกระทรวงพาณิชย์เพียงอย่างเดียวจะไม่ทำให้เกิดการขาดแคลนทันที ซัพพลายเออร์บางรายอาจพยายามรักษาการส่งมอบโดยเปลี่ยนการจัดหาเซลล์ ยืดอายุการใช้งานของรูปแบบผลิตภัณฑ์เดิม หรือทำงานกับผู้ผลิตที่อยู่ภายใต้อัตราภาษีที่ต่ำกว่า
อย่างไรก็ตาม หาก ITC ออกคำวินิจฉัยความเสียหายเชิงยืนยันในวันที่ 14 ตุลาคม และมีคำสั่งอย่างเป็นทางการตามมา อัตราภาษีที่สูงจะลดความคุ้มค่าทางการค้าของการส่งออกต่อเนื่องจากสามแหล่งกำเนิดอย่างรวดเร็ว การบังคับใช้ราคานำเข้าขั้นต่ำตามมาตรา 232 ในวันที่ 4 ธันวาคม และภาษีเพิ่มเติม 15% จะเพิ่มแรงกดดันด้านต้นทุนอีกชั้นหนึ่ง
กำลังการผลิตเซลล์ในสหรัฐฯ ต้องใช้เวลาในการสร้างและเพิ่มกำลังการผลิต ความไม่สอดคล้องชั่วคราวอาจเกิดขึ้นระหว่างแหล่งนำเข้าที่หดตัวลงกับอุปทานในประเทศที่ยังไม่ถึงขนาดเต็มรูปแบบ ซึ่งอาจทำให้ราคาเสนอโมดูลสูงขึ้น ระยะเวลาการจัดซื้อยาวขึ้น และกระตุ้นให้นักพัฒนาบางรายคำนวณผลตอบแทนโครงการใหม่หรือชะลอการก่อสร้าง
แนวโน้ม: กลยุทธ์กำลังการผลิตต้องเปลี่ยนจากการเข้าถึงที่ขับเคลื่อนด้วยภาษีเป็นความสอดคล้องกับนโยบายตลาด
การประเมินของ SMM คือผลกระทบหลักของคำวินิจฉัยขั้นสุดท้ายเหล่านี้ไม่ใช่เพียงปริมาณคำสั่งซื้อจากสหรัฐฯ ที่อินเดีย อินโดนีเซีย และลาวอาจสูญเสีย ตรรกะการลงทุนสำหรับการผลิตพลังงานแสงอาทิตย์นอกจีนกำลังถูกนิยามใหม่
โครงการผลิตในอนาคตจะต้องตอบคำถามห้าข้อ:
- ตลาดเป้าหมายมีอุปสงค์การติดตั้งในท้องถิ่นเพียงพอหรือไม่
- โรงงานสามารถมีคุณสมบัติตรงตามข้อกำหนด DCR, TKDN หรือการจัดซื้อที่มีสัดส่วนเนื้อหาท้องถิ่นอื่นๆ ได้หรือไม่
- การจัดหาเซลล์และวัตถุดิบสำคัญเป็นไปตามข้อกำหนดด้านแหล่งกำเนิดและการตรวจสอบย้อนกลับหรือไม่
- ต้นทุนการผลิตสามารถแข่งขันกับอุปทานส่งออกจากจีนได้หรือไม่ หลังจากส่วนต่างราคาในสหรัฐฯ หายไป
- โรงงานสามารถเปลี่ยนผลิตภัณฑ์ ลูกค้า และตลาดปลายทางได้หรือไม่ หากนโยบายการค้าเปลี่ยนแปลง
อายุเชิงนโยบายที่มีประสิทธิผลของกลยุทธ์ที่อาศัยการจำลองการผลิตของจีนในประเทศต้นทุนต่ำอื่น และส่งออกไปยังสหรัฐฯ เป็นหลักกำลังสั้นลง ฐานการผลิตที่มีคุณค่ายั่งยืนมีแนวโน้มที่จะผสมผสานอุปสงค์ตลาดปลายทางในท้องถิ่น การเข้าถึงโครงการที่มีสัดส่วนเนื้อหาท้องถิ่น กระบวนการผลิตที่จับต้องได้ หลักฐานแหล่งกำเนิดที่ชัดเจน และความสามารถในการจำหน่ายข้ามหลายภูมิภาค
พัฒนาการสำคัญที่ต้องจับตา ได้แก่ คำวินิจฉัยความเสียหายของ ITC วันที่ 14 ตุลาคม คำสั่งอากรและคำสั่งวางเงินสดมัดจำที่อาจตามมา การบังคับใช้มาตรการตามมาตรา 232 วันที่ 4 ธันวาคมโดยละเอียด การเปลี่ยนแปลงการนำเข้าของสหรัฐฯ จากฟิลิปปินส์และตลาดเอเชียอื่นๆ การเร่งขยายกำลังการผลิตเซลล์ในสหรัฐฯ และความสามารถของโครงการในประเทศอินเดียและอินโดนีเซียในการรองรับการผลิตที่มุ่งเน้นการส่งออก
หมายเหตุ: ตัวเลข AD ในบทความนี้คืออัตราทุ่มตลาดขั้นสุดท้าย ส่วนตัวเลข CVD คืออัตราเงินอุดหนุนขั้นสุดท้าย ไม่ควรนำมารวมกันและถือเป็นอากรนำเข้าที่แท้จริง อัตราและเงินสดมัดจำที่ใช้บังคับขึ้นอยู่กับคู่ผู้ผลิต-ผู้ส่งออก คำสั่งอย่างเป็นทางการ และคำสั่งศุลกากร
เขียนโดย:
Ryan Tey Tze Yang | นักวิเคราะห์ SMM PV
+60 127179370 | ryan.tey@metal.com