สัปดาห์ที่แล้ว (31 สิงหาคม–4 กันยายน) ราคาสปอตอินเดียมบริสุทธิ์ SMM (≥99.99%) ทรงตัวอยู่ในช่วง 5,300–5,400 หยวน/กก. โดยราคาเฉลี่ยรายสัปดาห์เคลื่อนไหว sideways ที่ 5,340–5,350 หยวน/กก. ทรงตัวเมื่อเทียบกับวันศุกร์ก่อนหน้า (0%) ต้นสัปดาห์ (31/8) SMM เสนอราคา 5,300–5,400 หยวน/กก. ราคาเฉลี่ยประมาณ 5,350 หยวน/กก. วันพุธ (2/9) เสนอราคา 5,300–5,380 หยวน/กก. ราคาเฉลี่ย 5,340 หยวน/กก. ไม่เปลี่ยนแปลง และทรงตัวต่อเนื่องถึงวันศุกร์ (4/9)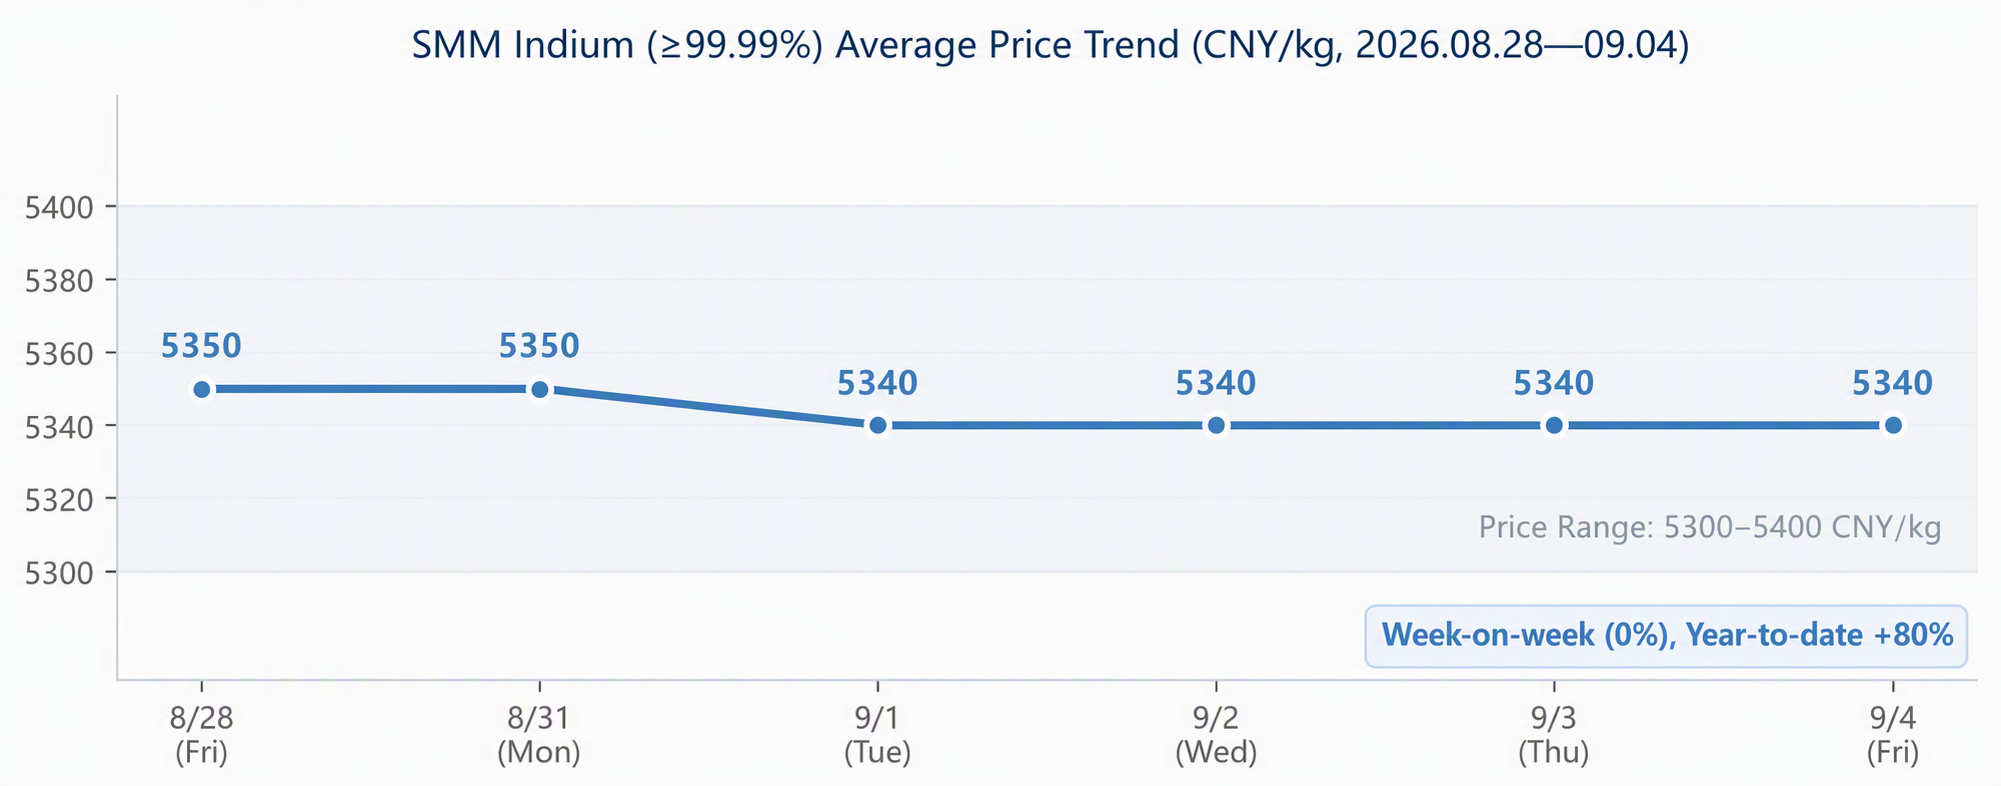
ลักษณะตลาดโดยรวมเหมือนกับสัปดาห์ก่อนหน้า: ผู้ขายส่วนใหญ่ถือราคาให้คงที่ ขณะที่ผู้ซื้อซื้อตามความจำเป็น ตลาดอินเดียมโดยรวมมีเสถียรภาพแต่กิจกรรมซบเซา การยอมรับสินค้าราคาสูงมีจำกัด และปริมาณธุรกรรมจริงเบาบาง การต่อรองระหว่างผู้ขายและผู้ซื้อยังคงอยู่ในภาวะทางตัน โดยมี sentiment รอดูสถานการณ์สูง เมื่อมองย้อนกลับแนวโน้มล่าสุด: ต้นเดือนสิงหาคม อินเดียมบริสุทธิ์ทดสอบระดับ 5,400 หยวน/กก. ชั่วครู่ ก่อนจะย่อตัวหลังการพุ่งขึ้นอย่างรวดเร็วและทรงตัวที่ประมาณ 5,300 หยวน/กก. เข้าสู่ช่วง “การพักฐานในระดับสูง” ตั้งแต่ต้นปี ราคาเฉลี่ยอินเดียมบริสุทธิ์ SMM ปรับขึ้นสะสมประมาณ +80% เกือบเท่าตัวเมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยศูนย์กลางราคายังอยู่ในช่วงสูงของรอบทศวรรษที่ผ่านมา
ด้านอุปทาน: ผลผลิตปฐมภูมิแข็งตัว + ผลผลิตทุติยภูมิเพิ่มขึ้น สต็อกต้นน้ำสูง
โครงสร้างอุปทาน: อินเดียมปฐมภูมิขาดความยืดหยุ่น อินเดียมทุติยภูมิสร้างการเติบโตส่วนเพิ่ม
อินเดียมไม่มีแหล่งแร่ที่สามารถทำเหมืองได้โดยอิสระ ส่วนใหญ่เป็นแร่พลอยได้จากแร่สังกะสี ตะกั่ว และดีบุก โดยแหล่งแร่โพลีเมทัลลิกตะกั่ว-สังกะสีคิดเป็นประมาณ 81% ของปริมาณสำรองอินเดียมโลก ผลผลิตอินเดียมปฐมภูมิทั่วโลกอยู่ที่ประมาณ 1,100 ตันต่อปี โดยจีนมีสัดส่วนประมาณ 69%–73% ทำให้มีความได้เปรียบด้านทรัพยากรอย่างเบ็ดเสร็จ แต่ผลผลิตอินเดียมปฐมภูมิถูกจำกัดอย่างแข็งตัวโดยอัตราการเดินเครื่องถลุงสังกะสี—ค่า TC สินแร่สังกะสีต่ำและความเต็มใจเดินเครื่องของผู้ถลุงไม่เพียงพอจำกัดการปล่อยผลผลิตอินเดียมปฐมภูมิ การเติบโตส่วนเพิ่มส่วนใหญ่มาจากด้านทุติยภูมิ: เมื่อวันที่ 31 สิงหาคม Feinan Resources ประกาศการผลิตเชิงพาณิชย์อินเดียมบริสุทธิ์เกรด 4N7 (ความบริสุทธิ์ 99.997%) ผ่านโครงการปรับปรุงเทคโนโลยี ซึ่งช่วยยกระดับความสามารถในการจัดหาอินเดียมความบริสุทธิ์สูงในประเทศเพิ่มเติม ST Jinglan ผลิตอินเดียมบริสุทธิ์ได้ 75.91 ตันในครึ่งปีแรก (ส่วนใหญ่จากการรีไซเคิลทุติยภูมิ) ติดอันดับต้น ๆ ในกลุ่มบริษัทจดทะเบียนที่เปิดเผยข้อมูล โครงการอินเดียมความบริสุทธิ์สูง 40 ตัน/ปีของ Yunnan Chihong Zn & Ge Co., Ltd. คาดว่าจะแล้วเสร็จภายในสิ้นปี 2026
ในแง่ของโครงสร้างสินค้าคงคลัง มีลักษณะ “สินค้าคงคลังสะสมในต้นน้ำและลดลงในปลายน้ำ” การเพิ่มขึ้นของสินค้าคงคลังของผู้ผลิตส่วนใหญ่เป็นผลมาจากการส่งออกที่อยู่ในระดับต่ำอย่างต่อเนื่องในเดือนกรกฎาคมและการดูดซับจากการขายในประเทศที่จำกัด ขณะเดียวกันผู้ผลิตเป้าหมายของ ITO ปัจจุบันมีสินค้าคงคลังอยู่ในระดับต่ำ ซึ่งหมายความว่าเมื่ออุปสงค์ฟื้นตัว จะมีความยืดหยุ่นในการเติมสต็อกค่อนข้างมาก
การเปลี่ยนแปลงการนำเข้าและส่งออก: การส่งออกฟื้นตัวจากระดับต่ำสุดขีดแต่ยังคงลดลงอย่างรุนแรงเมื่อเทียบรายปี
ตามข้อมูลจากศุลกากรทั่วไป: ในเดือนกรกฎาคม 2026 การส่งออกรายการที่เกี่ยวข้องกับอินเดียมของจีน (อินเดียมที่ยังไม่ได้ขึ้นรูปและขึ้นรูปแล้วและผลิตภัณฑ์) อยู่ที่ประมาณ 20.3 เมตริกตัน เพิ่มขึ้น 4.2 เมตริกตันจากเดือนก่อน (+26.1%) แต่ลดลง 40.8 เมตริกตันจากปีก่อน (-66.8%) ซึ่งยังคงอยู่ในช่วงต่ำสุดขีดนับตั้งแต่มีการควบคุมการส่งออก การนำเข้าในเดือนกรกฎาคมมีเพียง 1.1 เมตริกตัน ทรงตัวจากเดือนก่อนและ -63.3% จากปีก่อน แทบไม่มีนัยสำคัญ—จีนพึ่งพาตนเองด้านอินเดียมในระดับสูงมาก โดยมีการพึ่งพาการนำเข้าต่ำมาก 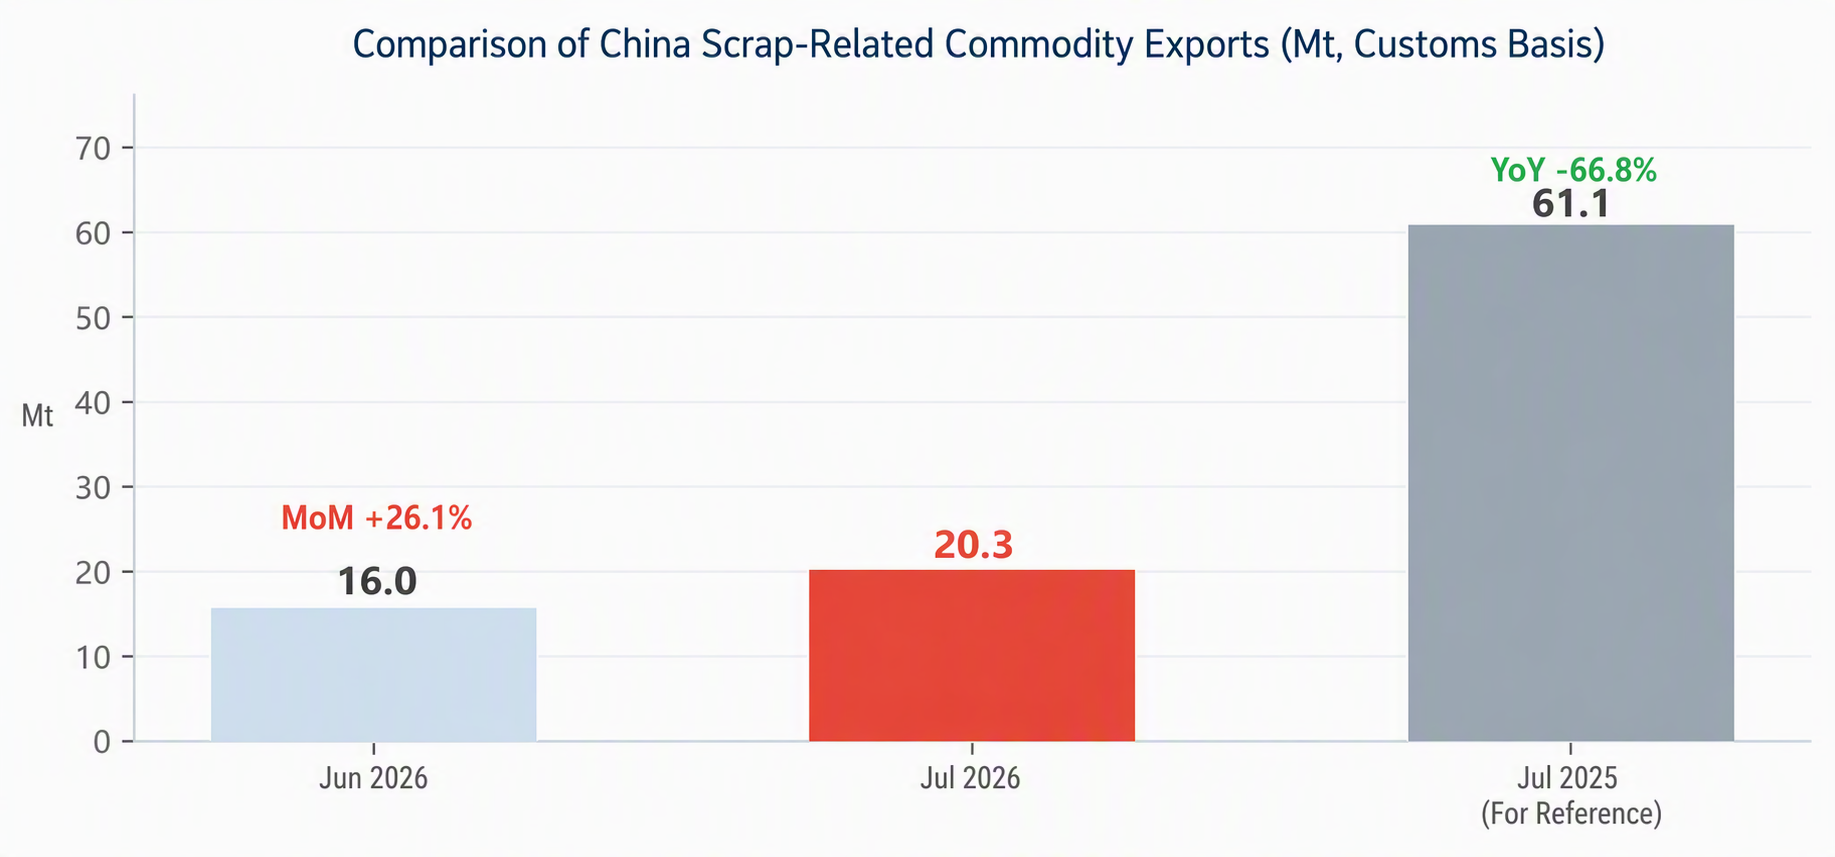
ภูมิหลังนโยบาย
- กุมภาพันธ์ 2025: กระทรวงพาณิชย์และศุลกากรทั่วไปได้นำอินเดียมฟอสไฟด์ (InP) และรายการที่ใช้ได้สองทางที่เกี่ยวข้องกับอินเดียมอื่นๆ มาอยู่ภายใต้การควบคุมการส่งออก ส่งผลให้ราคาแผ่นฐานอินเดียมฟอสไฟด์ในต่างประเทศพุ่งสูงขึ้นอย่างมาก (เวเฟอร์ขนาด 6 นิ้วเพิ่มขึ้นประมาณ 250% จากระดับก่อนการควบคุม)
- 4 กุมภาพันธ์ 2026: ขอบเขตการควบคุมการส่งออกได้ขยายเพิ่มเติม โดยมีประกาศกำหนดการควบคุมการส่งออกสำหรับทังสเตน เทลลูเรียม บิสมัท โมลิบดีนัม และรายการที่เกี่ยวข้องกับอินเดียม ซึ่งเสริมสร้างคุณสมบัติทรัพยากรเชิงยุทธศาสตร์และข้อจำกัดทางนโยบายของอินเดียมอย่างต่อเนื่อง
- 26 มิถุนายน 2026: กระทรวงพาณิชย์ได้ให้รายละเอียดกฎสำหรับการจัดการรายงานการละเมิดการควบคุมการส่งออกสำหรับรายการแร่ธาตุเชิงยุทธศาสตร์ที่ใช้ได้สองทาง (มีผล 1 กรกฎาคม) โดยครอบคลุมสำคัญถึงแกลเลียม เจอร์เมเนียม ทังสเตน โมลิบดีนัม แรร์เอิร์ธ อินเดียม บิสมัท และชนิดอื่นๆ
ผลกระทบทางนโยบายสะท้อนโดยตรงในกระแสการค้าแล้ว: การส่งออกเดือนกรกฎาคมลดลง 66.8% จากปีก่อน และการส่งออกเฉลี่ยรายเดือนตั้งแต่เดือนมกราคมถึงกรกฎาคมหดตัว 57.7% เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยผู้ซื้อในต่างประเทศหันไปจัดหาที่หลากหลาย (ญี่ปุ่น เกาหลีใต้ และสหรัฐฯ เติมสต็อกจากช่องทางนอกจีน ตัวอย่างเช่น การนำเข้าอินเดียมของญี่ปุ่นในเดือนเมษายนเพิ่มขึ้น 69.7% จากเดือนก่อน)เมื่อวันที่ 7 กันยายน ซีอีโอของ IQE ได้ออกมาเตือนต่อสาธารณะว่าการควบคุมการส่งออกอินเดียมฟอสไฟด์ของจีนกำลังพัฒนาไปสู่ “วิกฤตความมั่นคงด้านอุปทาน” สำหรับอุตสาหกรรมชิป—การควบคุมที่เข้มงวดขึ้นประกอบกับการดำเนินกลยุทธ์ทางภูมิรัฐศาสตร์ทำให้ราคาระหว่างประเทศและกระแสการค้าของอินเดียมกลายเป็นจุดสนใจ
IV. ด้านอุปสงค์: ความเฟื่องฟูเชิงโครงสร้างของการสื่อสารด้วยแสง AI เทียบกับ ITO แบบดั้งเดิมที่ทรงตัว
|
การประยุกต์ใช้ |
สัดส่วน/สถานะ |
พัฒนาการล่าสุด |
|
เป้า ITO (ตัวนำโปร่งใสสำหรับแผงจอแสดงผล) |
ประมาณ 60%–70% ของอุปสงค์ |
การบริโภคดีขึ้นเมื่อเทียบรายปี (+23.65% ในเดือนมิถุนายน) แต่การจัดซื้อชะลอตัวเมื่อเทียบรายเดือน โดยสต็อกปลายน้ำอยู่ในระดับต่ำ ประมาณ 80% ของกำลังการผลิตเป้าทั่วโลกกระจุกตัวในญี่ปุ่นและเกาหลีใต้ ส่วนจีนส่งออกวัตถุดิบเป็นหลัก อุปสงค์แผงจอมีเสถียรภาพ และการสต็อกช่วงฤดูท่องเที่ยวยังไม่เริ่มชัดเจน |
|
อินเดียมฟอสไฟด์ InP (โมดูลแสง AI/ชิปแสง) |
ประมาณ 10% ของอุปสงค์ มีความยืดหยุ่นสูงสุดและเติบโตเร็วที่สุด |
อุปสงค์ทั่วโลกปี 2026 อยู่ที่ 2.6–3 ล้านแผ่น เทียบกับกำลังการผลิตที่มีประสิทธิผลประมาณ 750,000 แผ่น ช่องว่างเกิน 70% แผ่นฐานขนาด 4 นิ้วราคาประมาณ 6,500 หยวน/แผ่น เพิ่มขึ้น 50% จากต้นปี ขนาด 6 นิ้วสูงกว่า 2,500 ดอลลาร์/แผ่น (ระดับไฮเอนด์ประมาณ 5,000 ดอลลาร์) บริษัท Yunnan Lincang Xinyuan Germanium Industry เปิดเผยเมื่อวันที่ 4 กันยายนถึงการขยายกำลังการผลิตจาก 150,000 เป็น 450,000 แผ่น/ปี (ระยะเวลาก่อสร้าง 18 เดือน) Bojie Corporation เข้าซื้อ Dingtai Xinyuan เพื่อเข้าสู่ธุรกิจแผ่นฐาน Nvidia กำหนดให้กำลังการผลิตเลเซอร์อินเดียมฟอสไฟด์ขยาย 20 เท่าภายในปี 2030 |
|
PV (CIGS)/โลหะผสม ฯลฯ |
แรงหนุนที่มั่นคง |
อุปสงค์อินเดียมสำหรับแบตเตอรี่ฟิล์มบาง CIGS อยู่ในระดับปานกลาง มหาวิทยาลัยซูโจวและคณะเผยแพร่เมื่อเดือนมิถุนายนถึง “เซลล์ tandem ไร้อินเดียม” ที่มีประสิทธิภาพเกิน 30% ซึ่งสร้างศักยภาพการทดแทนในระยะยาวแต่ผลกระทบระยะใกล้จำกัด |
ความขัดแย้งหลักในหนึ่งประโยค: ฐานดั้งเดิมของอินเดียม (ITO) มีเสถียรภาพ ขณะที่เรื่องราวการเติบโตใหม่ (อินเดียมฟอสไฟด์) มีช่องว่างอุปสงค์-อุปทานที่กว้างขึ้นอย่างต่อเนื่อง การประมาณการของอุตสาหกรรมชี้ว่าอุปสงค์อินเดียมฟอสไฟด์จากศูนย์ข้อมูล AI คาดว่าจะเติบโตจากประมาณ 600,000 แผ่นในปี 2025 เป็นประมาณ 13 ล้านแผ่นภายในปี 2030 ซึ่งสอดคล้องกับอุปสงค์อินเดียมที่เพิ่มขึ้นจากประมาณ 19 เมตริกตันเป็นประมาณ 419 เมตริกตันท่ามกลางข้อจำกัดที่เข้มงวดของอุปทานอินเดียมปฐมภูมิ ช่องว่างระหว่างอุปสงค์และอุปทานในระยะกลางและระยะยาวมีแนวโน้มขยายกว้างขึ้น ซึ่งเป็นปัจจัยหนุนราคาอินเดียมในระยะยาว
แนวโน้มตลาด
ระยะสั้น (1-3 เดือน): คาดว่าราคาจะทรงตัวในระดับสูง โดยทิศทางยังต้องรอการยืนยันจากอุปสงค์ ปัจจัยขาขึ้นและขาลงปะปนกัน—ขาขึ้น: การควบคุมการส่งออกบวกกับความเฟื่องฟูของอินเดียมฟอสไฟด์เป็นฐานรองรับราคา สต็อกปลายน้ำอยู่ในระดับต่ำ และผู้ขายมีความตั้งใจสูงที่จะพยุงราคา ขาลง: สต็อกของผู้ผลิตต้นน้ำอยู่ในระดับสูง ปริมาณสปอตในตลาดมีเพียงพอ ราคาสูงกดดันการซื้อ และการซื้อขายซบเซาในช่วงนอกฤดูกาลตามปกติ คาดว่าราคาอินเดียมบริสุทธิ์ SMM จะยังคงทรงตัวในช่วง 5,300-5,400 หยวน/กก. หากการสต็อกช่วงฤดูท่องเที่ยวของ ITO ในเดือนกันยายน-ตุลาคมสอดรับกับคำสั่งซื้อใหม่ของอินเดียมฟอสไฟด์ ก็มีโอกาสทะลุกรอบขึ้นได้ มิฉะนั้นราคามีแนวโน้มเคลื่อนไหว sideways ในกรอบแคบ
ระยะกลางและระยะยาว (6-24 เดือน): ภายใต้ตรรกะช่องว่างอุปสงค์-อุปทาน คาดว่าจุดศูนย์กลางราคาจะยังคงขยับสูงขึ้นอย่างต่อเนื่อง อุปทานอินเดียมปฐมภูมิขาดความยืดหยุ่น (ถูกจำกัดโดยการถลุงสังกะสี) และการกลั่นอินเดียมรีไซเคิลให้ถึงระดับเซมิคอนดักเตอร์ (7N) ทำได้ยาก จึงทดแทนอุปทานปฐมภูมิได้ยาก ขณะเดียวกัน อุปสงค์อินเดียมฟอสไฟด์ที่ขับเคลื่อนโดยการสื่อสารด้วยแสง AI ยังอยู่ในช่วงเริ่มต้นของการเติบโตแบบก้าวกระโดด และอุตสาหกรรมมีความคาดหวังค่อนข้างสอดคล้องกันว่าจะเกิดภาวะขาดแคลนอุปทานในปี 2027 จุดศูนย์กลางราคาอินเดียมมีแนวโน้มปรับฐานและปรับตัวขึ้นตามจังหวะการใช้จ่ายลงทุนด้าน AI ควรจับตาแนวทางการใช้จ่ายลงทุนของผู้ให้บริการคลาวด์และความคืบหน้าในการขยายกำลังการผลิตอินเดียมฟอสไฟด์
ประเด็นสำคัญที่ต้องติดตาม
- ข้อมูลนำเข้าและส่งออกเดือนสิงหาคม: ข้อมูลนำเข้าและส่งออกอินเดียมตามศุลกากรเดือนสิงหาคม (กลางถึงปลายเดือนกันยายน) จะรักษาแนวโน้มปริมาณต่ำได้หรือไม่
- ความคืบหน้าการขยายกำลังการผลิตอินเดียมฟอสไฟด์: สายการผลิตเวเฟอร์ 450,000 แผ่นของ Yunnan Lincang Xinyuan Germanium Industry และอัตราผลผลิตและจังหวะการเร่งการผลิตของการขยายกำลังการผลิตของ Sumitomo/JX/Coherent ในต่างประเทศ
- การบังคับใช้ใบอนุญาตส่งออก: โควตาส่งออกจริงและการเปลี่ยนแปลงปลายทางหลังกฎควบคุมโดยละเอียดมีผลบังคับใช้ รวมถึงพฤติกรรมการสต็อกสินค้าในต่างประเทศ
- อัตราการเดินเครื่องถลุงสังกะสีและอุปทานอินเดียมปฐมภูมิ: แนวโน้มค่า TC ของหัวแร่สังกะสีจะเป็นตัวกำหนดผลผลิตอินเดียมส่วนเพิ่มที่เป็นผลพลอยได้จากโรงถลุง
- การสต็อกช่วงฤดูท่องเที่ยวของ ITO: ผลกระทบของจังหวะการสต็อกของผู้ผลิตแผงจอในเดือนกันยายน-ตุลาคมต่ออุปสงค์อินเดียมสำหรับเป้าเคลือบ