

ราคา APT ยุโรปทรงตัวที่ระดับสูง: ส่วนต่างราคาระหว่างตลาดจีนและต่างประเทศกว้างขึ้นเป็น 2,000 ดอลลาร์/ตันเมตริก
ณ วันที่ 4 กันยายน 2026 ราคา APT CIF ท่าเรือรอตเทอร์ดามของ SMM อยู่ที่ 2,900-3,100 ดอลลาร์/ตันเมตริก โดยราคาเฉลี่ยอยู่ที่ 3,000 ดอลลาร์/ตันเมตริก นับตั้งแต่การพุ่งขึ้นอย่างรุนแรงในเดือนเมษายน ราคา APT ยุโรปยังคงอยู่เหนือระดับ 3,000 ดอลลาร์/ตันเมตริก ขณะเดียวกัน ราคา APT ในประเทศจีนยังคงปรับตัวลดลงอย่างต่อเนื่อง จากราคา APT ในประเทศปัจจุบันที่ 595,000 หยวน/ตัน ส่วนต่างราคาระหว่างตลาดจีนและต่างประเทศได้กว้างขึ้นเป็นประมาณ 2,000 ดอลลาร์/ตันเมตริก
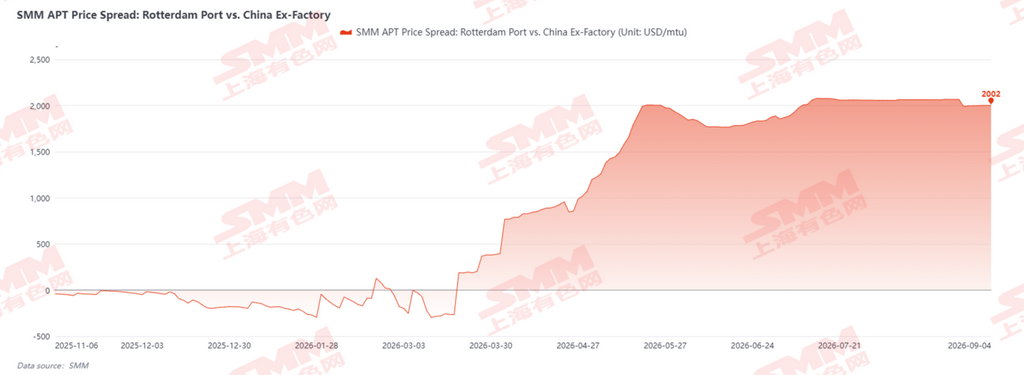
ห้าเหตุผลเบื้องหลังการทรงตัวที่ระดับสูงในยุโรป
- ราคาไร้ปริมาณ สัญญาระยะยาวครองตลาด: โรงถลุง APT ในยุโรปส่วนใหญ่เป็นบริษัทในเครือของผู้ประกอบการผงทังสเตนและเครื่องมือตัดปลายน้ำ ดำเนินการภายใต้ระบบสัญญาระยะยาวภายในตลอดห่วงโซ่อุตสาหกรรม โดยแทบไม่มีการขาย APT แบบสปอต และการหมุนเวียนในตลาดสปอตมีจำกัดอย่างมาก
- กำลังการถลุงกระจุกตัวสูง: โรงถลุง APT อิสระในตลาดต่างประเทศหายากอย่างยิ่ง โรงถลุงไม่กี่แห่งที่มีอยู่ควบคุมราคาเสนอขาย APT ขายปลีก คงโครงสร้างผูกขาดในการกำหนดราคาคำสั่งซื้อสปอต
- ส่วนต่างค่าธรรมเนียมการถลุงบางเบา: จากราคา APT ที่รอตเทอร์ดามในปัจจุบัน ส่วนต่างค่าธรรมเนียมการแปรรูปสำหรับการทำเหมืองและการขายต่อมีจำกัดอย่างยิ่ง โรงถลุงที่มีสัญญาระยะยาวอยู่แล้วไม่มีแรงจูงใจที่จะรับงานถลุงแบบรับจ้าง
- อุปสงค์ปลายน้ำอ่อนแอ: ช่วงปิดภาคฤดูร้อนนอกฤดูกาล ประกอบกับอุปสงค์ที่ซบเซาจากผู้ผลิตเครื่องมือตัด ได้เสริมแนวโน้มการใช้เศษวัสดุทดแทนวัตถุดิบปฐมภูมิ ผลิตภัณฑ์สำเร็จรูปแปรรูปลึกจากจีนกำลังเบียดส่วนแบ่งตลาดของโรงงานขนาดเล็กและขนาดกลาง ส่งผลให้ความสนใจซื้อมีน้อย และการหมุนเวียนการค้า APT ในราคาปัจจุบันทำได้ยาก
- ความยากในการขยายกำลังการถลุง: การสร้างโรงถลุง APT อิสระแห่งใหม่ยากกว่าโรงรีไซเคิลเศษวัสดุมาก ต้องใช้ระยะเวลาก่อสร้าง 2-3 ปี ทำให้ยากที่จะเกิดอุปทานส่วนเพิ่มที่มีประสิทธิภาพในระยะสั้น
การเติบโตด้านเหมืองเร่งตัวขึ้น แต่คอขวดการถลุงปรากฏขึ้น
โครงการด้านเหมืองในต่างประเทศยังคงเริ่มดำเนินการอย่างต่อเนื่องในปีนี้ข้อตกลงการรับซื้อระหว่างเหมืองทังสเตนซังดงในเกาหลีใต้ซึ่งควบคุมโดย Almonty กับ GTP ได้รับการขยายเป็น 21 ปี โดยปริมาณสัญญารวมเพิ่มขึ้น 40% เป็น 4.41 ล้านหน่วยเมตริกตัน และปริมาณการรับซื้อขั้นต่ำต่อปี 210,000 หน่วยเมตริกตัน (ประมาณ 3,230 ตันมาตรฐาน) บริษัท Pure Tungsten ของแคนาดามีแผนเริ่มการผลิตครั้งแรกที่เหมืองทังสเตนซวงเฟิงในเกาหลีใต้ในเดือนมิถุนายน 2026 เหมืองทั้งสองแห่งอยู่ในช่วงเร่งการผลิต โดยคาดว่าผลผลิตหัวแร่ทังสเตนของเกาหลีใต้จะเพิ่มขึ้นประมาณ 3,500 ตันมาตรฐานในปี 2026 นอกจากนี้ Tungsten West ได้บรรลุข้อตกลงกับกองทุนความมั่งคั่งแห่งชาติของสหราชอาณาจักรเพื่อรับการลงทุนสูงสุด 71 ล้านปอนด์ โดยตั้งเป้าเริ่มการผลิตในไตรมาส 3 ปี 2026 และเร่งกำลังการผลิตเต็มรูปแบบในไตรมาส 1 ปี 2027
ด้านการถลุง บริษัท Masan High-Tech Materials ของเวียดนามได้ลงนามข้อตกลงความร่วมมือการแปรรูปหัวแร่ทังสเตนกับ GB Innovation ของเกาหลีใต้เพื่อจัดหา APT ให้แก่อุตสาหกรรมเซมิคอนดักเตอร์ อย่างไรก็ตาม โดยรวมแล้วปัจจุบันยังไม่มีข่าวการก่อสร้างโรงถลุง APT อิสระแห่งใหม่ โรงถลุงที่มีอยู่เดิมต่างดำเนินการตามสัญญาระยะยาวตลอดห่วงโซ่อุตสาหกรรม หรือไม่ก็รับงานแปรรูปจำนวนมากจนกำลังการผลิตเต็มพิกัด สายการผลิตใหม่ยังต้องใช้เวลามากกว่าหนึ่งปีจึงจะแล้วเสร็จ
ความไม่สมดุลระหว่างอุปสงค์และอุปทานเปลี่ยนจากด้านเหมืองไปสู่การขาดแคลนกำลังการถลุง
ความขัดแย้งหลักในตลาดทังสเตนระหว่างประเทศค่อย ๆ เปลี่ยนจากการขาดแคลนแร่ทังสเตนไปสู่การขาดแคลนกำลังการถลุง แม้จะมีเหมืองเข้าสู่การผลิตมากขึ้น ก็ยากที่จะแปรรูปเป็นผลิตภัณฑ์ APT ที่ซื้อขายได้ในระยะสั้น ปัจจุบันช่องว่างวัตถุดิบสำหรับการผลิตสินค้าระดับล่างถึงกลางและเครื่องมือตัดส่วนใหญ่ถูกเติมเต็มด้วยระบบรีไซเคิลเศษวัสดุ กิจการเครื่องมือตัดของญี่ปุ่นและเยอรมนีได้สร้างห่วงโซ่อุตสาหกรรมรีไซเคิลเศษวัสดุที่ครบวงจร และยังมีผู้ค้าเศษทังสเตนจำนวนมากดำเนินธุรกิจในเอเชียตะวันออกเฉียงใต้ ยุโรป และที่อื่น ๆ
จนกว่าจะมีการสร้างระบบถลุงที่สมบูรณ์ขึ้นใหม่ ผู้ใช้ปลายทางในต่างประเทศจะพึ่งพาการรีไซเคิลเศษวัสดุเป็นหลักเพื่อผลิตวัสดุหลอมสังกะสีสำหรับการผลิตซีเมนต์คาร์ไบด์ แต่ยังคงมีช่องว่างความต้องการในการใช้งานทังสเตนบริสุทธิ์ระดับสูง ทางออกระยะสั้นอาจเป็นการเพิ่มการจัดซื้อผลิตภัณฑ์สำเร็จรูปมูลค่าสูงจากจีน ส่วนแนวทางระยะกลางและระยะยาวจำเป็นต้องสร้างกำลังการถลุง APT อิสระที่สมบูรณ์เพื่อแก้ปัญหาความเสี่ยงของการขาดช่วงในห่วงโซ่อุตสาหกรรม
ตลาดจีน: อุปสงค์และอุปทานยังคงอ่อนแอ รอการฟื้นตัวเล็กน้อยหลังการระบายสต็อก
ณ วันที่ 4 กันยายน ราคา APT ในประเทศอยู่ที่ 590,000-600,000 หยวน/ตัน ปรับตัวลดลง 2.46% จากต้นเดือนที่แล้ว ตลาดในประเทศขณะนี้อยู่ในภาวะอุปสงค์และอุปทานอ่อนแอ: ฤดูน้ำหลากในเดือนกรกฎาคม-สิงหาคมส่งผลกระทบต่อการผลิตแร่ในประเทศบางส่วน และในช่วงนอกฤดูกาลตามประเพณี ผู้ใช้ปลายทางเพียงรักษาการเติมสต็อกที่จำเป็นเท่านั้น การเติมสต็อกขนาดใหญ่สำหรับ "ฤดูพีคเดือนกันยายน" ยังไม่เกิดขึ้น นอกจากนี้ สต็อกของโรงงาน APT ยังคงอยู่ในระดับสูงจากช่วงก่อนหน้า และความเต็มใจของผู้ค้าในการกักตุนสต็อกอยู่ในระดับต่ำ ทั้งฝ่ายเหมืองและฝ่าย APT ยังคงลดกำลังการผลิต โดยมุ่งเน้นการส่งมอบตามสัญญาระยะยาวเป็นหลัก หลังจากการระบายสต็อกบางส่วนแล้ว คาดว่าราคาทังสเตนจะปรับตัวขึ้นเล็กน้อย
ในระยะกลางและระยะยาว การส่งออกผลิตภัณฑ์ทังสเตนสำเร็จรูปของจีนจะค่อยๆ เพิ่มขึ้น ซึ่งช่วยกระตุ้นอุปสงค์ในประเทศ: ประการแรก ผลิตภัณฑ์จีนมีข้อได้เปรียบด้านราคาในตลาดระหว่างประเทศ ประการที่สอง ด้วยกำลังการผลิตในต่างประเทศที่ขาดแคลน อุปทานจากสายการผลิตระดับไฮเอนด์จะพึ่งพาจีนมากขึ้น ปัจจุบัน ห่วงโซ่อุตสาหกรรมทังสเตนของจีนและระหว่างประเทศค่อยๆ เคลื่อนไปสู่การดำเนินงานอย่างอิสระและแยกออกจากกัน โดยการแบ่งงานและความเชื่อมโยงของห่วงโซ่อุตสาหกรรมอ่อนแอลงอย่างชัดเจน ตลาดทังสเตนระหว่างประเทศยังต้องใช้เวลาอีกมากในการสร้างระบบอุปทานอิสระที่สมบูรณ์



