ตลาดเหล็กของอินโดนีเซียนำเสนอภาพสองด้านที่แตกต่างกันขึ้นอยู่กับตัวชี้วัดที่ใช้ ข้อมูลด้านการผลิตชี้ให้เห็นถึงอุตสาหกรรมที่เติบโตเต็มที่และมีโครงสร้างที่ขยายตัว ขณะที่ข้อมูลการใช้กำลังการผลิตและการพึ่งพาการนำเข้าเผยให้เห็นภาคส่วนที่อยู่ภายใต้แรงกดดันจากภายนอกอย่างต่อเนื่อง การวิเคราะห์ด้านล่างนี้จะพิจารณาปัจจัยขับเคลื่อนอุปสงค์และนโยบายหลัก ก่อนประเมินกำลังการผลิต กระแสการค้า และพลวัตของราคาในระยะใกล้
ปัจจัยขับเคลื่อนอุปสงค์: โครงการที่นำโดยนโยบายยังคงเป็นหลักค้ำจุนอุปสงค์เหล็ก แต่แรงหนุนกำลังแผ่วลง
-
PSN ยังคงเป็นปัจจัยขับเคลื่อนอุปสงค์รายใหญ่ที่สุด แม้โมเมนตัมจะชะลอลง
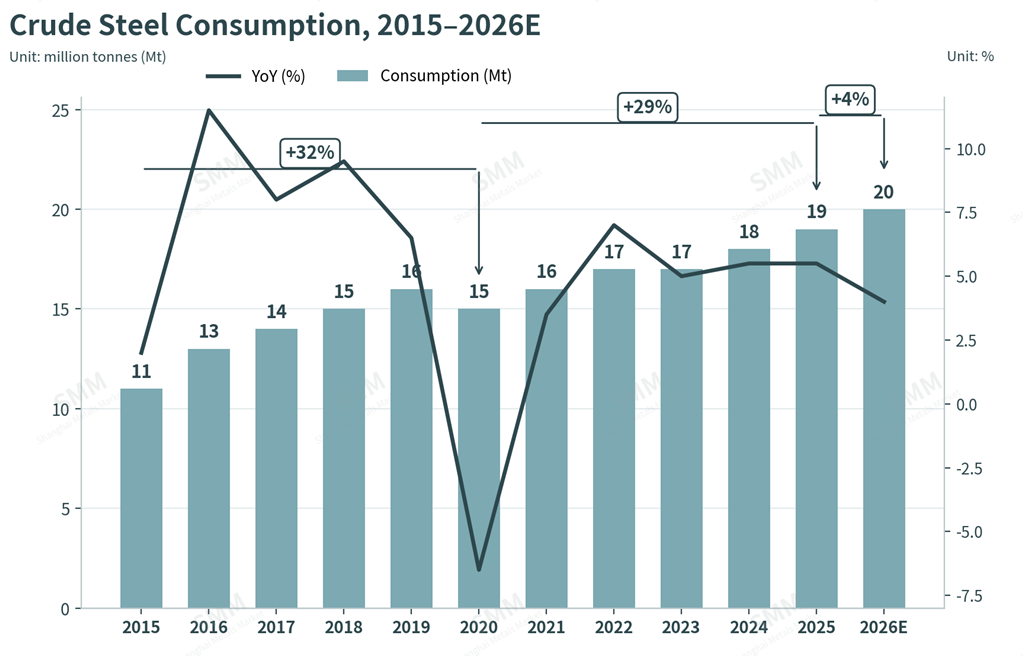
PSN ยังคงเป็นปัจจัยขับเคลื่อนเชิงโครงสร้างที่ใหญ่ที่สุดของอุปสงค์เหล็กในประเทศ แม้โมเมนตัมจะชะลอลงจากจุดสูงสุดของรัฐบาลชุดก่อน ภายใต้ประธานาธิบดีโจโก วิโดโด โครงการยุทธศาสตร์ชาติประมาณ 190 โครงการแล้วเสร็จหรืออยู่ระหว่างการก่อสร้าง ส่งผลให้การบริโภคเหล็กเพิ่มขึ้น 32% ระหว่างปี 2015 ถึง 2020 และหนุนให้การผลิตเหล็กดิบขยายตัว 168% ในช่วงเวลาเดียวกัน ภายใต้ประธานาธิบดีปราโบโว ซูเบียนโต ลำดับความสำคัญทางการคลังได้เปลี่ยนไปสู่โครงการทางสังคม เช่น โครงการอาหารกลางวันฟรี ซึ่งชะลอท่อโครงการ PSN ลง แม้จะไม่ได้ยกเลิกไปทั้งหมด สำหรับปี 2026 มีโครงการที่ยังดำเนินอยู่ 219 โครงการ โดยมีเพียง 7 โครงการที่เริ่มใหม่ 74 โครงการอยู่ในหมวดถนนและการขนส่ง รวมถึงส่วนที่ 2 และ 3 ของทางด่วนเซรัง–ปานิมบัง (เริ่มก่อสร้างตั้งแต่ปี 2016 ตั้งเป้าแล้วเสร็จในปี 2027) โครงการใหม่ ๆ เช่น โครงการโรงเรียนรัฐบาล และโครงการสหกรณ์หมู่บ้านแดงขาว กำลังกลายเป็นปัจจัยขับเคลื่อนอุปสงค์เพิ่มเติม แม้ทั้งสองโครงการจะเผชิญความล่าช้าในการดำเนินการและการตรวจสอบจากสาธารณะ โดยการเบิกจ่ายอาจเลื่อนออกไปจนถึงเดือนพฤศจิกายน
-
กิจการร่วมค้าต่างชาติยังคงปรับโฉมฐานโรงงานผลิตเหล็ก
สิ่งนี้ยังคงกำหนดโครงสร้างของฐานโรงงานเหล็กของอินโดนีเซีย โดยเงินทุนจากญี่ปุ่น (นิปปอนสตีล) เกาหลีใต้ (POSCO) จีน (ชิงซาน, เต๋อซิน) และอินเดีย (อิสปัต) มักถูกนำมาใช้ผ่านกิจการร่วมค้ากับผู้ผลิตในประเทศ เช่น PT Krakatau Steel และ PT Gunung Raja Paksi ตัวอย่างเช่น Krakatau POSCO และ Krakatau Nippon Steel Synergy กำลังการผลิตจากกิจการร่วมค้าเพิ่มเติมคาดว่าจะเข้าสู่ตลาด เนื่องจากพันธมิตรต่างชาติยังคงขยายฐานการดำเนินงานในอินโดนีเซีย
-
กองกำลังการผลิตแบบ BF-BOF ถึง 80% ทำให้อุตสาหกรรมเผชิญความเสี่ยงจาก CBAM และต้นทุนการลดคาร์บอน
ในเชิงเทคนิค อุตสาหกรรมยังคงพึ่งพาการผลิตที่ปล่อยคาร์บอนสูงอย่างมากโรงถลุงเหล็กในอินโดนีเซียประมาณ 80% ยังคงใช้เส้นทาง BF-BOF ซึ่งเป็นภาระเชิงโครงสร้าง เมื่อกลไกปรับราคาคาร์บอนก่อนข้ามพรมแดน (CBAM) ของสหภาพยุโรปเริ่มตั้งราคาเหล็กคาร์บอนสูงให้ออกจากตลาดนั้น แม้จะมีพันธกรณีด้านสภาพภูมิอากาศของประเทศ — เป้าหมายลดการปล่อยก๊าซ 31.9% ภายในปี 2030 และปล่อยสุทธิเป็นศูนย์ภายในปี 2060 — แต่ประสบการณ์ที่จำกัดด้านเทคโนโลยีสีเขียวและโครงสร้างพื้นฐานเชิงนโยบายที่บางเบาทำให้เป้าหมายเหล่านี้บรรลุได้ยาก การคาดการณ์ปัจจุบันระบุว่าการปล่อยก๊าซของภาคเหล็กของประเทศจะอยู่ที่ 24.9 ล้านตันคาร์บอนไดออกไซด์ภายในปี 2030 การนำเตาอาร์กไฟฟ้า (EAF) มาใช้ยังจำกัดอยู่เฉพาะผู้ประกอบการกลุ่มเล็ก เช่น PT Garuda Yamato Steel แม้ว่า Krakatau Steel, Gunung Raja Paksi และรายอื่น ๆ กำลังประเมินเส้นทาง EAF เหล็กรีดิวซ์โดยตรง (DRI) และ CCS/CCUS ความเข้มข้นของเงินทุนในการเปลี่ยนเป็น EAF — ประมาณ 2–3 เท่าของ BF-BOF — หมายความว่าโครงการเช่นนี้มักเป็นไปได้เฉพาะผ่านกิจการร่วมค้าระหว่างผู้ผลิตรายใหญ่ โดยคาดว่ากำลังการผลิต EAF ระลอกใหม่จะไม่เกิดขึ้นก่อนปี 2030
-
เครื่องมือกำกับดูแลสี่ฉบับปัจจุบันกำหนดกรอบสมดุลอุปสงค์–อุปทาน
เครื่องมือกำกับดูแลสี่ฉบับปัจจุบันกำหนดกรอบสมดุลอุปสงค์–อุปทานเหล็กของอินโดนีเซีย:
-
SNI (มาตรฐานแห่งชาติบังคับ): ผลิตภัณฑ์รวมถึงเหล็กเส้น (SNI 2052:2024) และท่อเหล็ก (SNI 39:2024) ขณะนี้อยู่ภายใต้ข้อกำหนดทางเทคนิคและความปลอดภัยภายในประเทศแบบบังคับ เมื่อวันที่ 20 พฤษภาคม 2026 มีกฎเพิ่มเติมสองฉบับมีผลใช้บังคับ: กฎกระทรวงอุตสาหกรรม ฉบับที่ 344/2026 กำหนดมาตรฐานท้องถิ่นสำหรับเหล็กลวด และกฎกระทรวงพาณิชย์ ฉบับที่ 18/2026 กำหนดการรับรองดิจิทัลสำหรับเหล็กนำเข้าเพื่อสกัดการนำเข้าราคาถูกที่ไม่เป็นไปตามข้อกำหนด ในฐานะอุปสรรคที่ไม่ใช่ภาษี การปฏิบัติตาม SNI เพิ่มภาระด้านธุรการและระยะเวลาดำเนินการสำหรับผู้นำเข้าเป็นหลัก ซึ่งควรสนับสนุนการใช้กำลังการผลิตในประเทศอย่างค่อยเป็นค่อยไปในระยะกลาง ผลกระทบจนถึงปัจจุบันยังจำกัดเนื่องจากกฎเพิ่งบังคับใช้ไม่นาน
-
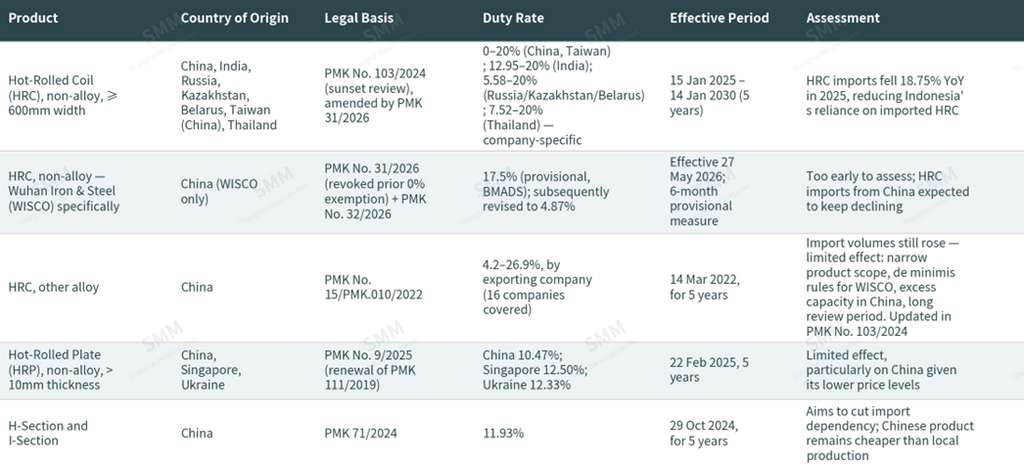
กฎกระทรวงการคลัง ฉบับที่ 31/2026: กฎนี้ปรับปรุงกฎกระทรวงการคลัง ฉบับที่ 103/2024 ซึ่งกำกับดูแลเหล็กแผ่นรีดร้อนนำเข้า (HRC) และผลิตภัณฑ์โลหะผสมที่เกี่ยวข้อง หลังการสอบสวนการทุ่มตลาดยืนยันว่า Wuhan Iron and Steel Co. Ltd. (WISCO) ก่อความเสียหายอย่างเป็นรูปธรรมต่ออุตสาหกรรมในประเทศ จึงมีการเรียกเก็บอากรเพิ่มเติมชั่วคราว 17.5% จากราคา CIF ของ WISCO (BMADS) — ต่อมาปรับเป็น 4.87% ภายใต้กฎกระทรวงการคลัง ฉบับที่ 32/2026 — พร้อมอัตราอากรที่แตกต่างกันสำหรับประเทศผู้ส่งออกอื่น ๆมาตรการนี้มีผลบังคับใช้เมื่อวันที่ 27 พฤษภาคม 2026 ในฐานะมาตรการชั่วคราวระยะเวลาหกเดือน กฎดังกล่าวทำหน้าที่เป็นกำแพงภาษีโดยตรง ทำให้ต้นทุนการนำเข้าสูงขึ้น และสนับสนุนการเปลี่ยนอุปสงค์ไปสู่อุปทานภายในประเทศ
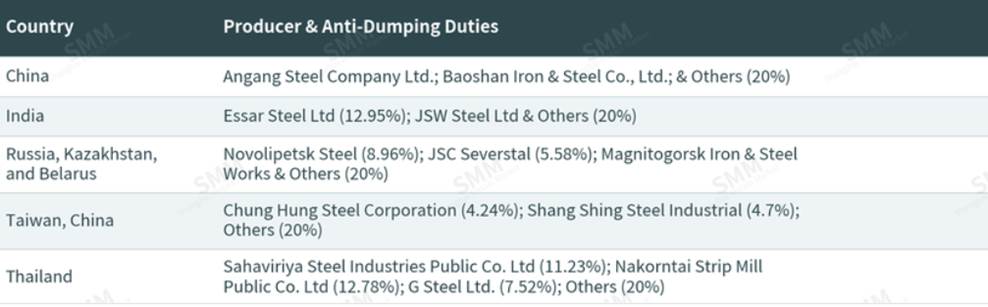 ที่มา: PMK No.31/2026, SMM
-
ภาษีมาตรา 232 ของสหรัฐฯ: มีผลบังคับใช้ตั้งแต่วันที่ 12 มีนาคม 2018 ในอัตรา 25% สำหรับผลิตภัณฑ์เหล็กกล้า ปรับขึ้นเป็น 50% สำหรับเหล็กกล้าหลักและผลิตภัณฑ์อะลูมิเนียมในเดือนมิถุนายน 2025 และขยายผลในเดือนเมษายน 2026 โดยใช้ภาษี 50% กับผลิตภัณฑ์เหล็กกล้าขั้นต้น และ 25% กับผลิตภัณฑ์ปลายน้ำ ภาษีของสหรัฐฯ ไม่ได้บังคับใช้โดยตรงกับการส่งออกของอินโดนีเซีย แต่ส่งผลกระทบทางอ้อมอย่างมีนัยสำคัญ กล่าวคือ ปริมาณการนำเข้าเหล็กกล้าของสหรัฐฯ ลดลงประมาณ 26% ระหว่างเดือนมกราคมถึงพฤษภาคม 2026 ทำให้ปริมาณดังกล่าวซึ่งส่วนใหญ่มีแหล่งกำเนิดจากจีนถูกเบี่ยงไปยังตลาดทางเลือกอื่น รวมถึงอินโดนีเซีย ผลสุทธิคือการเปลี่ยนเส้นทางการไหลของการส่งออกจีนเข้าสู่ตลาดอินโดนีเซีย มากกว่าที่จะเป็นข้อจำกัดโดยตรงต่อผู้ผลิตอินโดนีเซีย
-
CBAM (กลไกปรับคาร์บอนก่อนข้ามพรมแดน): มีผลบังคับใช้ตั้งแต่วันที่ 1 มกราคม 2026 CBAM กำหนดราคาสินค้านำเข้าตามปริมาณคาร์บอนแฝง โดยอ้างอิงกับราคาคาร์บอนในระบบ EU ETS อินโดนีเซียอยู่ในอันดับที่ 7 ของผู้ส่งออกเหล็กกล้ารายใหญ่ที่สุดไปยังสหภาพยุโรปเมื่อวัดตามปริมาณ งานศึกษาหนึ่งประมาณการว่า จากปริมาณการค้าในปี 2023 กลไกดังกล่าวจะทำให้ต้นทุนการนำเข้าเหล็กและเหล็กกล้าเข้าสู่สหภาพยุโรปเพิ่มขึ้นประมาณ 226 ล้านดอลลาร์สหรัฐ (Nam Do et al., 2026) กระทรวงอุตสาหกรรม (Kemenperin) ได้วางแนวทางตอบสนองไว้สามส่วน ได้แก่ การเร่งใช้เทคโนโลยีการผลิตที่ปล่อยมลพิษต่ำ การนำกระบวนการที่สอดคล้องกับเป้าหมายการปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์มาใช้ และการสร้างโครงสร้างพื้นฐานการติดตามการปล่อยมลพิษที่โปร่งใสและตรวจสอบได้ อย่างไรก็ตาม หากปราศจากการสนับสนุนทางการคลังหรือที่ไม่ใช่การคลังเสริม มาตรการเหล่านี้ไม่น่าจะชดเชยการสูญเสียความสามารถในการแข่งขันในตลาดสหภาพยุโรปได้อย่างเต็มที่ และความเสี่ยงลำดับรองได้เกิดขึ้นเมื่อผลิตภัณฑ์จีนที่ไม่ถูกบังคับใช้ CBAM ถูกเบี่ยงไปยังตลาดเปิด เช่น อินโดนีเซีย
-
ภาษีตอบโต้การทุ่มตลาด (การบังคับใช้ในวงกว้าง): นอกเหนือจาก PMK No. 31/2026 แล้ว อินโดนีเซียยังคงมีมาตรการตอบโต้การทุ่มตลาดชุดกว้างที่มุ่งเป้าไปยังผลิตภัณฑ์ที่มีแหล่งกำเนิดจากจีน โดยทั่วไปทำให้ราคานำเข้าสูงขึ้นและลดปริมาณการนำเข้า ขณะเดียวกันก็เบี่ยงการค้าไปยังประเทศต้นทางที่ไม่ถูกมาตรการ ซึ่งเป็นพลวัตที่โดยรวมแล้วสนับสนุนเศรษฐศาสตร์ของอุตสาหกรรมภายในประเทศรายละเอียดสรุปไว้ในตารางด้านล่าง
ที่มา: SMM, GTT
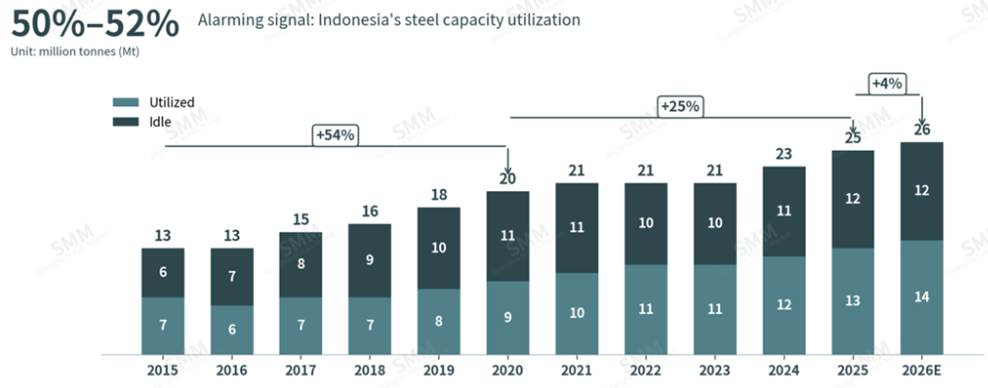
กำลังการผลิตบรรลุเป้าหมายปี 2035 เร็วกว่ากำหนดหนึ่งทศวรรษ แต่การใช้กำลังการผลิตยังอ่อนแอที่ 50–52%
กำลังการผลิตเหล็กกล้าติดตั้งอยู่ที่ประมาณ 25 ล้านตันในปี 2025 — บรรลุเป้าหมายปี 2035 ของแผนแม่บทการพัฒนาอุตสาหกรรมแห่งชาติที่ 25 ล้านตันก่อนกำหนดหนึ่งทศวรรษ — แนวโน้มที่เพิ่มความเสี่ยงต่อกำลังการผลิตส่วนเกินเชิงโครงสร้างหากไม่ได้รับการจัดการอย่างจริงจัง พร้อมผลกระทบเชิงลบต่อราคาในประเทศและความสามารถในการทำกำไรของโรงงาน ที่เร่งด่วนกว่าคืออัตราการใช้กำลังการผลิตซึ่งยังคงอยู่ที่เพียง 50–52% เทียบกับเกณฑ์ 80% ที่โดยทั่วไปจำเป็นสำหรับการทำกำไรอย่างยั่งยืน ปัจจัยเชิงโครงสร้างสามประการอธิบายช่องว่างนี้: เครื่องจักรการผลิตที่ล้าสมัยซึ่งบั่นทอนความสามารถในการแข่งขันด้านต้นทุนและการปล่อยมลพิษ (ตามคำกล่าวของรองรัฐมนตรีว่าการกระทรวงอุตสาหกรรม Faisol Riza) ส่วนผสมผลิตภัณฑ์ที่กระจุกตัวในเหล็กเกรดก่อสร้างมูลค่าต่ำ โดยมีการกระจายความหลากหลายไปสู่เกรดโลหะผสมหรือเกรดพิเศษน้อยมาก และอุปทานส่วนเกินอย่างต่อเนื่องของผลิตภัณฑ์จีน ซึ่ง — ตามคำกล่าวของ Kimron Manik ผู้อำนวยการฝ่ายความยั่งยืนด้านการก่อสร้าง กระทรวงโยธาธิการและการเคหะ (PUPR) — ยังคงกดดันราคาในประเทศเนื่องจาก economies of scale ของผู้ผลิตจีนและอุปสงค์ในประเทศจีนที่อ่อนแอ
ที่มา: Miani, 2025; รายงานประจำปี GRP; GTT, SMM
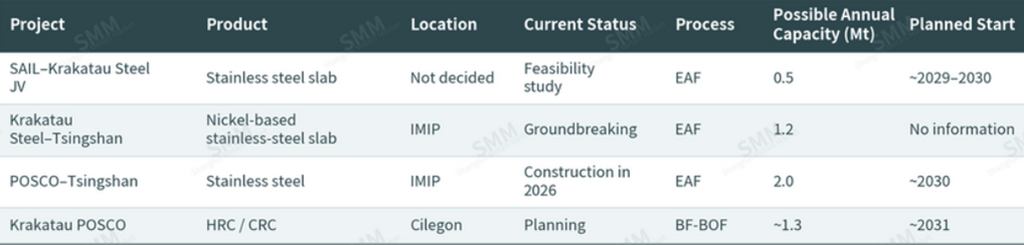
การเพิ่มกำลังการผลิตในอนาคตยังคงกระจุกตัวรอบระบบนิเวศอุตสาหกรรมที่จัดตั้งแล้วสองแห่งคือ Cilegon (ชวาตะวันตก) และ IMIP (Indonesia Morowali Industrial Park, สุลาเวสีกลาง) โดยโครงการใหม่ที่ใช้เตาไฟฟ้า EAF — ส่วนใหญ่จัดตั้งเป็นกิจการร่วมค้าเนื่องจากต้นทุนเงินทุนที่สูงกว่าเมื่อเทียบกับ BF-BOF — มีเป้าหมายเริ่มดำเนินการประมาณปี 2030
ที่มา: SMM
อุปทาน: การผลิตโดยรวมยังคงเติบโต แต่ความเดือดร้อนระดับโรงงานกำลังขยายวง
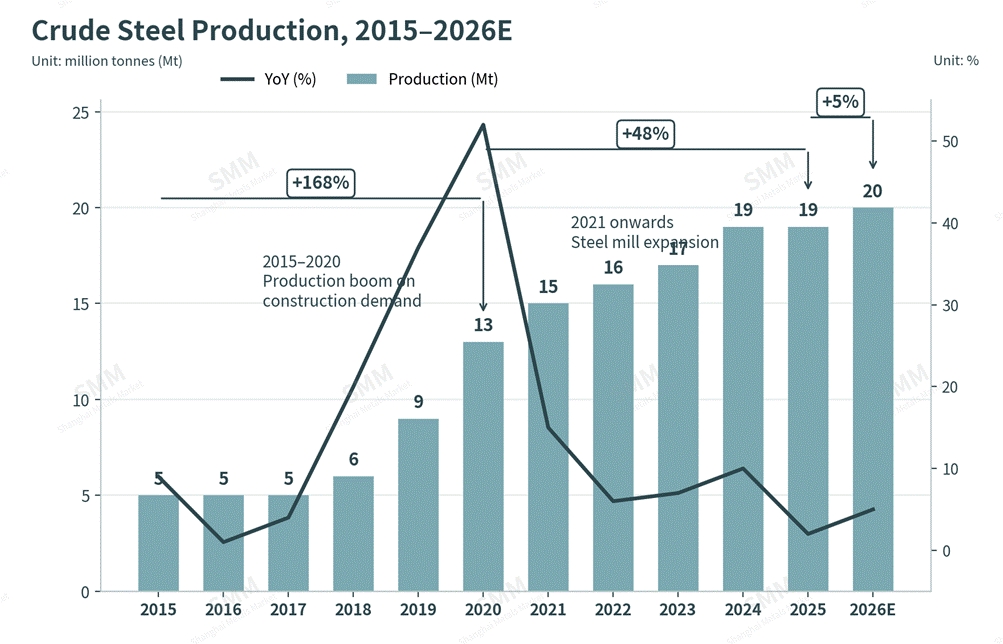
การผลิตเหล็กดิบขยายตัวอย่างรวดเร็วระหว่างปี 2015 ถึง 2020 จากการเริ่มเดินเครื่องโรงงานขนาดใหญ่ รวมถึง Dexin Steel (2020) และ Krakatau POSCO (2014) และการขยายโรงรีดร้อนสายที่ 2 ของ Krakatau Steel ในปี 2019 ควบคู่กับการเติบโตของอุปสงค์ที่ขับเคลื่อนโดย PSN การเติบโตชะลอตัวในช่วงปี 2021–2025 ท่ามกลางการระบาดใหญ่และท่อส่งกำลังการผลิตใหม่ที่เล็กลง การผลิตยังคงกระจุกตัวที่ Cilegon (ศูนย์กลางดั้งเดิมของเหล็กกล้าคาร์บอนและอินโดนีเซียตะวันตก) และ IMIP (บูรณาการกับการผลิตเหล็กกล้าไร้สนิม ให้บริการอินโดนีเซียตะวันออก) โดยมีโรงงานรองรวมถึง PT New Asia International ในชวาตะวันออกสำหรับการผลิตเหล็กกล้าคาร์บอน
ที่มา: StatBase, SMM
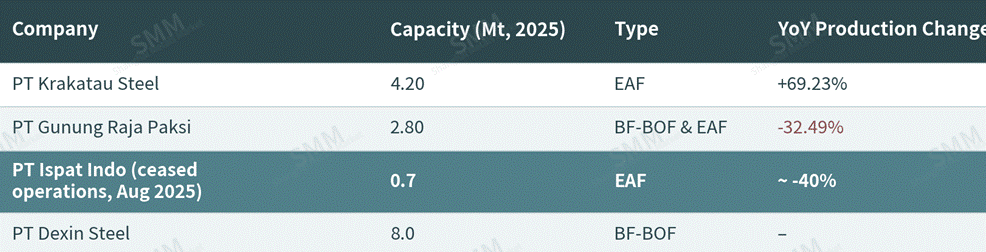
ในระดับโรงงาน ผลประกอบการปี 2025 แตกต่างกันอย่างมาก Krakatau Steel มีผลผลิตเพิ่มขึ้น 69.2% เมื่อเทียบกับปีก่อน หลังจากการเริ่มเดินเครื่อง Hot Strip Mill 1 อีกครั้งในเดือนมกราคม 2025 ซึ่งหยุดเดินเครื่องมาตั้งแต่เดือนพฤษภาคม 2023 เนื่องจากปัญหาด้านแหล่งจ่ายไฟ ในทางตรงกันข้าม PT Gunung Raja Paksi และ PT Ispat Indo ต่างมีผลผลิตลดลงเมื่อเทียบกับปีก่อน ภายใต้แรงกดดันต่อเนื่องจากสินค้านำเข้าราคาถูก โดย GRP รายงานผลขาดทุนประมาณ 36.83 ล้านดอลลาร์สหรัฐในปี 2025 ขณะที่ Ispat Indo หยุดดำเนินการในเดือนสิงหาคม 2025 หลังจากประเมินว่าการนำเข้าเหล็กสำเร็จรูปประหยัดกว่าการผลิตในประเทศ โดยอัตราการใช้กำลังการผลิตขั้นปลายลดลงเหลือเพียง 40% Krakatau Osaka Steel ซึ่งหยุดการผลิตเช่นกัน ถือเป็นรายล่าสุดที่ได้รับผลกระทบจากแรงกดดันด้านการนำเข้า รูปแบบดังกล่าวชี้ให้เห็นว่าการเติบโตของผลผลิตโดยรวมปกปิดความทุกข์ยากทางการเงินระดับโรงงานที่เกิดจากการแข่งขันจากสินค้านำเข้า
ที่มา: SMM
อุปสงค์: การเติบโตของการบริโภคตามหลังการผลิตอย่างมาก และการนำเข้ายังครองตลาดเกินครึ่ง
ที่มา: Miani, 2025; SMM
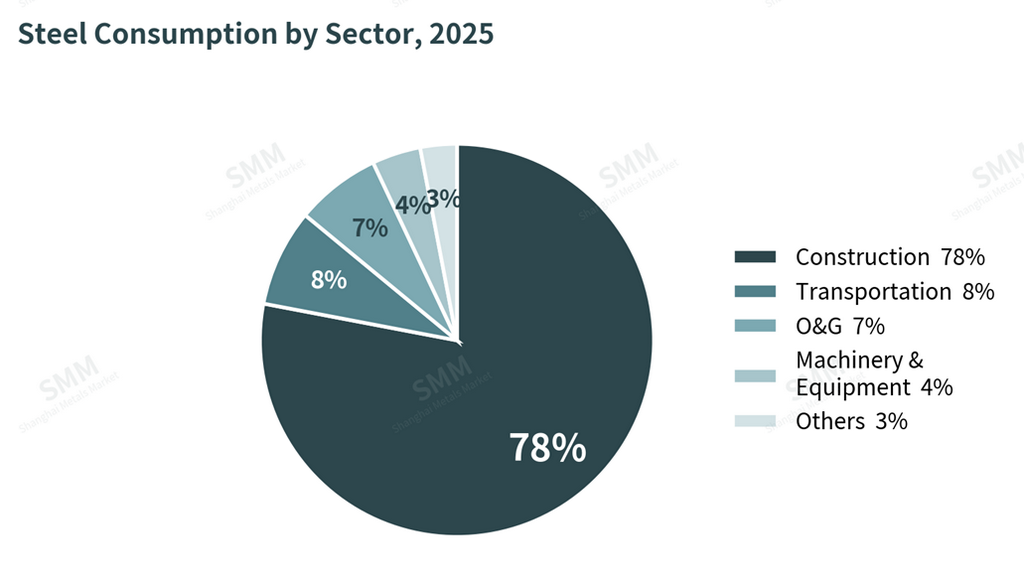
ภาคก่อสร้างคิดเป็น 78% ของการบริโภคเหล็กในประเทศ ณ ปี 2025 ตามด้วยภาคขนส่ง (8%) ส่วนน้ำมันและก๊าซ เครื่องจักร และภาคอื่น ๆ คิดเป็นสัดส่วนที่เหลือ การบริโภคเหล็กดิบเติบโตน้อยกว่าผลผลิตโดยรวมอย่างมาก โดยการบริโภคเพิ่มขึ้น 32% ระหว่างปี 2015 ถึง 2020 และ 29% ระหว่างปี 2021 ถึง 2026E เทียบกับการเติบโตของผลผลิตที่ 168% และ 48% ในช่วงเวลาเดียวกัน ซึ่งชี้ให้เห็นถึงความไม่สอดคล้องเชิงโครงสร้างระหว่างฐานการผลิตที่ขับเคลื่อนด้วยอุปทานและมุ่งเน้นการส่งออกมากขึ้น กับอุปสงค์การใช้จริงภายในประเทศ
ที่มา: ข้อมูลศุลกากรของอินโดนีเซีย, SMM
ยิ่งเพิ่มแรงกดดันให้กับโรงงานในประเทศ การพึ่งพาการนำเข้ายังคงอยู่ในระดับสูง โดยในปี 2025 การนำเข้าคิดเป็น 55% ของการบริโภคเหล็กสำเร็จรูปในประเทศ โดยจีนเพียงประเทศเดียวคิดเป็น 46% ของปริมาณการนำเข้า การไหลบ่าของสินค้าจีนราคาถูกสะท้อนถึงปัจจัยหลายประการรวมกัน ได้แก่ ภาวะตกต่ำยาวนานของตลาดอสังหาริมทรัพย์จีน ความได้เปรียบด้านต้นทุนจากขนาดการผลิต การสนับสนุนทางการเงินที่เชื่อมโยงกับรัฐ กิจกรรมก่อสร้างในจีนที่ชะลอตัวลง และการตอบสนองเชิงนโยบายของอินโดนีเซียที่ค่อนข้างล่าช้า อินโดนีเซียผลิตเหล็กก่อสร้างในปริมาณมาก เช่น เหล็ก H-beam, I-beam และเหล็กรูปพรรณที่คล้ายกันจากโรงงานอย่าง Garuda Yamato Steel แต่ผลิตภัณฑ์เหล่านี้ไม่สามารถแข่งขันด้านราคากับสินค้านำเข้าได้ ขณะที่ประเภทที่แข่งขันด้านราคาได้ เช่น เหล็กเส้น ยังคงเป็นเกรดสินค้าโภคภัณฑ์ที่มีมูลค่าเพิ่มต่ำ
มาตรการที่นำมาใช้จนถึงปัจจุบัน ได้แก่ การรับรอง SNI ภาคบังคับ การเข้มงวดใบอนุญาตนำเข้า (lartas) การกำหนดราคาก๊าซธรรมชาติแบบเจาะจง (HGBT) และการยกเว้นภาษีสำหรับวัตถุดิบนำเข้า เช่น บิลเล็ต มาช้าเกินกว่าจะป้องกันการปิดกิจการของผู้ผลิตอย่าง Krakatau Osaka Steel ได้ เมื่อมองไปถึงปี 2026 คาดว่าการบริโภคเหล็กดิบจะเติบโตแต่ในอัตราที่ชะลอลง สะท้อนการหดตัวของการลงทุนโครงสร้างพื้นฐาน การเปลี่ยนทิศทางงบประมาณไปสู่ลำดับความสำคัญที่ไม่ใช่โครงสร้างพื้นฐาน เช่น โครงการอาหารกลางวันฟรี และกระแสความเห็นสาธารณะที่ไม่เอื้อต่อโครงการใหม่ ๆ เช่น สหกรณ์หมู่บ้านแดงขาว และโครงการโรงเรียนรัฐ
การค้า: สแตนเลสครองการส่งออก บิลเล็ตครองการนำเข้า — และจีนครองทั้งสองฝั่ง
ตามปริมาณ
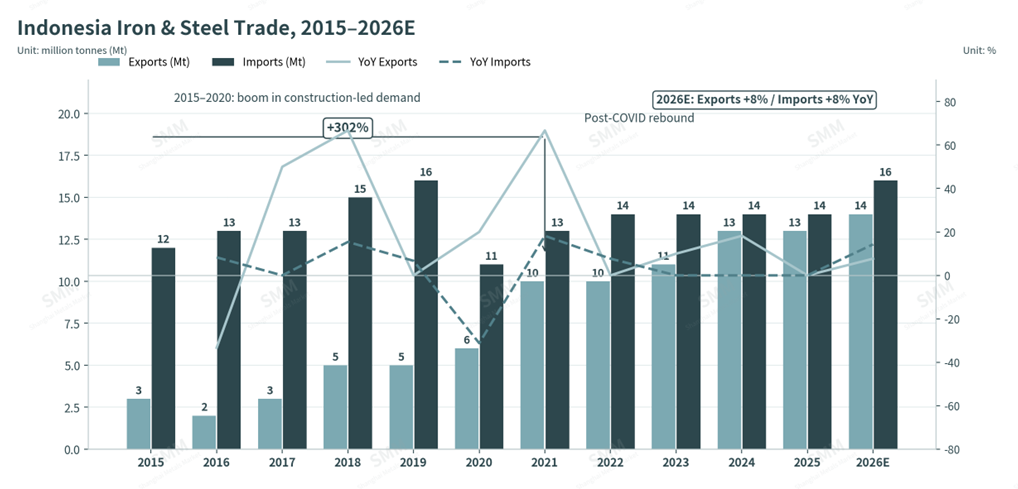
ปริมาณการส่งออกและนำเข้าในอดีตเคลื่อนไหวตามลำดับความสำคัญเชิงนโยบายที่เปลี่ยนไปของอินโดนีเซีย โดยมีการเติบโตอย่างเด่นชัดช่วงปี 2015–2020 จากอุปสงค์การก่อสร้างและนโยบายดาวน์สตรีมเชิงรุก การหยุดชะงักช่วงโควิดระหว่างปี 2020–2021 และการกลับสู่แนวโน้มการเติบโตตั้งแต่ปี 2022 เป็นต้นมา สำหรับปี 2026 คาดว่าปริมาณทั้งส่งออกและนำเข้าจะเพิ่มขึ้น แม้ในอัตราเทียบรายปีที่ช้าลง ด้านการส่งออก การเติบโตได้แรงหนุนจากการเพิ่มกำลังการผลิตอย่างต่อเนื่อง และจากมาตรการตอบโต้การทุ่มตลาดที่ตลาดอื่นบังคับใช้ โดยเฉพาะกับสินค้าจีนที่เข้าสู่เวียดนาม ซึ่งเป็นประโยชน์ต่อผู้จัดจำหน่ายอินโดนีเซีย เนื่องจากอินโดนีเซียมีความได้เปรียบด้านราคาเมื่อเทียบกับเวียดนาม ด้านการนำเข้า การพึ่งพาสินค้าจีนต้นทุนต่ำและมูลค่าเพิ่มต่ำคาดว่าจะยังคงอยู่ต่อไป แม้การเติบโตจะถูกจำกัดด้วยข้อกำหนดการรับรอง SNI และมาตรการตอบโต้การทุ่มตลาดที่มีอยู่เดิม
ที่มา: สำนักงานสถิติอินโดนีเซีย, SMM
ตามผลิตภัณฑ์
สแตนเลสคิดเป็นเกือบครึ่งหนึ่งของการส่งออกเหล็กของอินโดนีเซีย ตามด้วยบิลเล็ตและ HRC ซึ่งเป็นองค์ประกอบที่ขับเคลื่อนโดยการห้ามส่งออกแร่นิกเกิลของอินโดนีเซีย ที่กำหนดให้นิกเกิลต้องผ่านการแปรรูปภายในประเทศเป็นผลิตภัณฑ์สแตนเลสกึ่งสำเร็จรูปก่อนส่งออก โดยใช้ประโยชน์จากปริมาณสำรองนิกเกิลจำนวนมากของประเทศ ด้านการนำเข้า บิลเล็ตยังคงเป็นหมวดหมู่หลัก สะท้อนการพึ่งพาอุปสงค์ภาคการก่อสร้างอย่างต่อเนื่อง และความพร้อมในประเทศที่จำกัดของวัตถุดิบเศษเหล็ก ตามด้วย HRC และผลิตภัณฑ์เหล็กเคลือบผิว
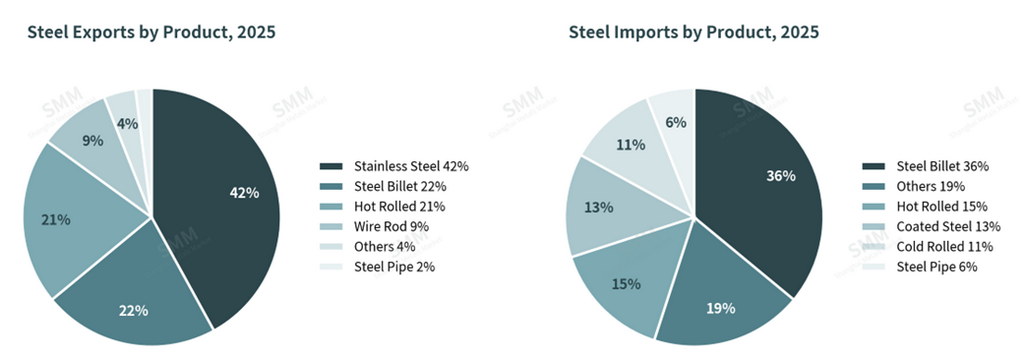
ที่มา: ข้อมูลศุลกากรอินโดนีเซีย, SMM
รายประเทศ
จีนเป็นคู่ค้าอันดับหนึ่งทั้งด้านการส่งออกและนำเข้า ด้านการส่งออก ผู้ผลิตเหล็กจีนที่ดำเนินโรงงานสเตนเลสกึ่งสำเร็จรูปในอินโดนีเซีย ซึ่งเป็นโครงสร้างที่จำเป็นจากการห้ามส่งออกแร่นิกเกิล มีสัดส่วนสำคัญในการส่งออกไปยังจีน ด้านการนำเข้า อุปทานล้นตลาดของจีนจากอุปสงค์อสังหาริมทรัพย์ในประเทศที่ซบเซา และการเบี่ยงเบนทางการค้าจากมาตรการภาษีของสหรัฐฯ และสหภาพยุโรป ยังคงทำให้อินโดนีเซียเป็นตลาดรองรับที่ได้รับความนิยม
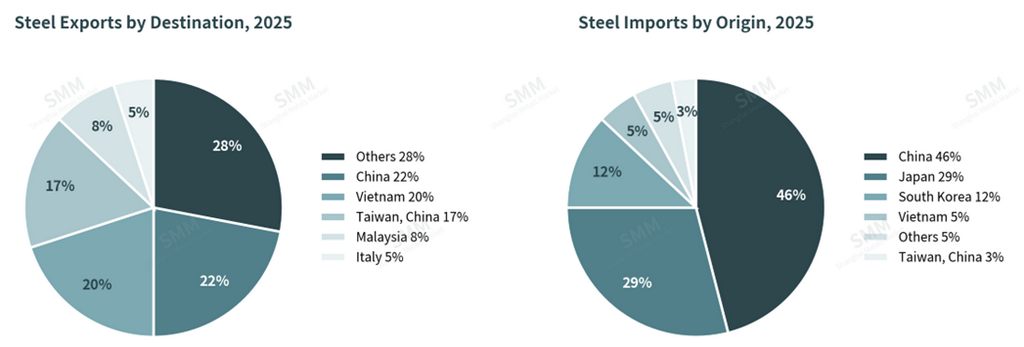
ที่มา: ข้อมูลศุลกากร อินโดนีเซีย, SMM
HRC อินโดนีเซียถูกที่สุดในอาเซียนหลังราคาพุ่งจากตะวันออกกลางและปรับฐาน
ราคา HRC ในภูมิภาคทั้งจีน ไทย มาเลเซีย อินโดนีเซีย และเวียดนาม ในช่วง 12 เดือนถึงสิงหาคม 2026 เคลื่อนไหวตามราคาจีนอย่างใกล้ชิด สะท้อนอิทธิพลของจีนในการกำหนดราคาในอาเซียน ราคา HRC จีนเฉลี่ยอยู่ที่ประมาณ 481 ดอลลาร์สหรัฐ/ตัน เทียบกับค่าเฉลี่ยอาเซียนที่ 520 ดอลลาร์สหรัฐ/ตัน ส่วนต่างประมาณ 39 ดอลลาร์สหรัฐ/ตัน
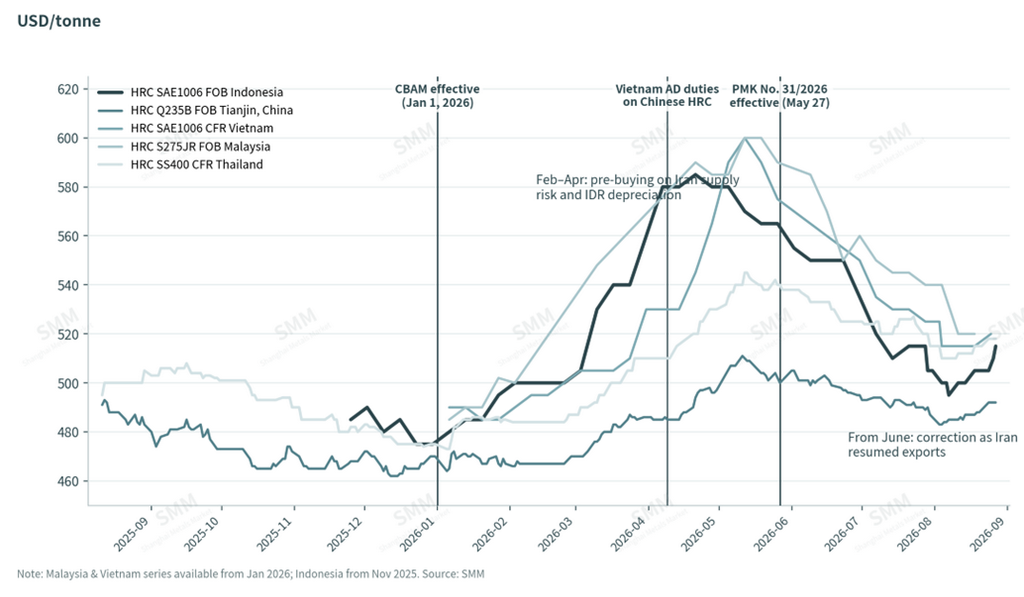
ที่มา: SMM
ราคาในภูมิภาคพุ่งขึ้นอย่างรวดเร็วระหว่างเดือนกุมภาพันธ์ถึงเมษายน 2026 ท่ามกลางความตึงเครียดในตะวันออกกลางที่ทวีความรุนแรง เนื่องจากอิหร่านเป็นผู้จัดหา slab รายใหญ่ให้อาเซียน (อาเซียนนำเข้าผลิตภัณฑ์เหล็กและเหล็กกล้าจากตะวันออกกลาง 3.9 ล้านตันในปี 2025) ราคา HRC อินโดนีเซียแตะจุดสูงสุดเมื่อวันที่ 21 เมษายน 2026 เนื่องจากผู้ซื้อสั่งซื้อล่วงหน้าท่ามกลางความไม่แน่นอนด้านอุปทาน ช่วงเวลาดังกล่าวยังตรงกับการอ่อนค่าของรูเปียห์อย่างมีนัยสำคัญ โดยรูเปียห์อ่อนค่าลงประมาณ 600 รูเปียห์ต่อดอลลาร์สหรัฐระหว่างเดือนมกราคมถึงเมษายน 2026 และอ่อนค่าสุดที่ประมาณ 1,000 รูเปียห์ในปี 2026 (18,336 รูเปียห์/ดอลลาร์สหรัฐ ในเดือนกรกฎาคม 2026) ราคาเริ่มปรับฐานตั้งแต่เดือนมิถุนายนเป็นต้นมา หลังจากอิหร่านยกเลิกข้อจำกัดการส่งออกเมื่อวันที่ 30 พฤษภาคม 2026 และสต็อกในภูมิภาคกลับสู่ภาวะปกติ ณ วันที่ 27 สิงหาคม 2026 HRC FOB อินโดนีเซียอยู่ที่ประมาณ 515 ดอลลาร์สหรัฐ/ตัน ยังคงต่ำที่สุดในกลุ่มอาเซียน ชี้ให้เห็นว่าหากไม่มีแรงกดดันด้านค่าเงินหรือภูมิรัฐศาสตร์เพิ่มเติม ราคาอินโดนีเซียยังคงแข่งขันได้มากที่สุดในอาเซียน
สมดุลภูมิภาค: อินโดนีเซียและเวียดนามนำอาเซียน แต่เวียดนามกำลังแซงหน้า
เมื่อเปรียบเทียบการผลิตเหล็กดิบ การส่งออก และการนำเข้าของอินโดนีเซีย เวียดนาม ไทย และประเทศอื่นในอาเซียน อินโดนีเซียและเวียดนามยังคงเป็นผู้ผลิตรายใหญ่สองอันดับแรกของภูมิภาคจนถึงปี 2026ตัวชี้วัดทั้งสามของอินโดนีเซีย ได้แก่ การผลิต การส่งออก และการนำเข้า คาดว่าจะเป็นบวกในปี 2026 การเติบโตของการส่งออกได้รับแรงหนุนจากอุปสงค์สินค้าสำเร็จรูปที่แข็งแกร่ง และจากช่องว่างที่จำกัดของผู้ผลิตจีนในการลดราคาเพิ่มเติม โดยโรงงานจีนเริ่มปรับขึ้นข้อเสนอขายแล้ว ส่งผลให้การส่งออกช่วงครึ่งแรกของปี 2026 เพิ่มขึ้น 18.41% เมื่อเทียบกับปีก่อน การเติบโตของการนำเข้าแม้จะชะลอตัวตามอุปสงค์ในประเทศที่อ่อนลง แต่ยังคงได้รับแรงหนุนจากโครงการ PSN ที่ดำเนินอยู่ (77 โครงการที่ตั้งเป้าแล้วเสร็จระหว่างปี 2025 ถึง 2029 ภายใต้พอร์ตโฟลิโอโครงการที่ดำเนินอยู่ทั้งหมด 219 โครงการ) โดยมีความเสี่ยงขาลงหากมาตรการกำกับดูแลทำให้ปริมาณการนำเข้าลดลงเร็วกว่าที่คาดการณ์ไว้ในปัจจุบัน เวียดนามยังคงมีผลงานเหนือกว่าอินโดนีเซียในด้านส่วนแบ่งตลาดภูมิภาค โดยได้แรงหนุนจากการลงทุนภาครัฐที่แข็งแกร่งและการส่งออกที่เพิ่มขึ้น ควบคู่กับการนำเข้าที่ลดลงจากการดูดซับในประเทศที่แข็งแกร่ง ไทยยังคงอ่อนแอที่สุดในสามประเทศ เนื่องจากต้องพึ่งพาการนำเข้าสูงจากต้นทุนการผลิตในประเทศที่สูง แม้จะมีการหยุดชะงักของอุปทานเหล็กแท่งแบนจากตะวันออกกลาง แต่ตลาดเหล็กอาเซียนโดยรวมแสดงให้เห็นถึงความยืดหยุ่นอย่างชัดเจนตลอดปี 2026
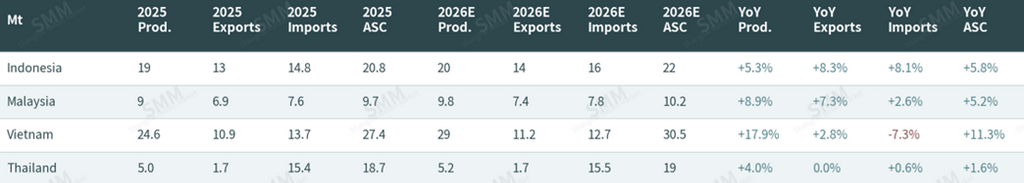
ที่มา: SMM
ราคากำลังปรับตัวขึ้นเมื่อการลดราคาของจีนสิ้นสุดลง การขาดแคลนน้ำใน IMIP คือความเสี่ยงระยะสั้น
ราคาเหล็กในประเทศปรับตัวขึ้นอย่างน้อย 5 ดอลลาร์สหรัฐต่อตันเมื่อวันที่ 27 สิงหาคม 2026 โดยเหล็กลวดปรับขึ้นจาก 490 เป็น 495 ดอลลาร์สหรัฐต่อตัน เหล็กแท่งแบนจาก 475 เป็น 480 ดอลลาร์สหรัฐต่อตัน เหล็กแผ่นรีดร้อนจาก 510 เป็น 515 ดอลลาร์สหรัฐต่อตัน และเหล็กแท่งเล็กจาก 470 เป็น 475 ดอลลาร์สหรัฐต่อตัน การปรับขึ้นสะท้อนถึงอุปสงค์การเติมสต็อกอย่างต่อเนื่อง ควบคู่กับการซ่อมบำรุงโรงงานตามกำหนด ในด้านการส่งออก ตั้งแต่กลางเดือนสิงหาคม ราคาจีนหยุดปรับตัวลงและกำลังแข็งค่าขึ้นจากอุปสงค์ในประเทศจีนที่แข็งแกร่งขึ้น ซึ่งช่วยขจัดแรงกดดันด้านราคาขาลงต่อผลิตภัณฑ์อินโดนีเซีย หากปัจจัยพื้นฐานยังคงอยู่ พลวัตเหล่านี้เอื้อต่อการปรับตัวขึ้นของราคาในตลาดอินโดนีเซียในระยะสั้น
ความเสี่ยงด้านปฏิบัติการอีกประการหนึ่งกำลังเกิดขึ้นรอบระบบนิเวศ IMIP (Indonesia Morowali Industrial Park) ซึ่งการขาดแคลนน้ำส่งผลกระทบทั้งการผลิตและโลจิสติกส์ น้ำเป็นปัจจัยสำคัญในกระบวนการหล่อเย็นของการผลิตเหล็ก ดังนั้นการขาดแคลนที่ยืดเยื้ออาจจำกัดกำลังการผลิต ขณะที่ระดับน้ำที่ลดลงทำให้การเทียบท่าเรือยุ่งยากขึ้น พร้อมความเสี่ยงต่อเนื่องต่อต้นทุนการขนส่งและค่าใช้จ่ายการรอเรือ นอกจากนี้ โรงงานขนาดใหญ่แห่งหนึ่งมีกำหนดซ่อมบำรุงตามปกติในเดือนกันยายน 2026 เนื่องจากเป็นเหตุการณ์ตามปกติ จึงไม่คาดว่าจะก่อให้เกิดความผันผวนระยะสั้นอย่างมีนัยสำคัญ แต่ยังคงเป็นตัวแปรที่ควรติดตามสำหรับผลกระทบที่อาจเกิดขึ้นต่อราคาในอินโดนีเซีย
ตัวแปรสำคัญที่ต้องติดตาม: (1) อัตราการเบิกจ่ายของ PSN และชะตากรรมของโครงการที่ถูกโต้แย้งทางการเมือง (สหกรณ์หมู่บ้านแดง-ขาว, โครงการโรงเรียนรัฐบาล); (2) ความเข้มงวดในการบังคับใช้ PMK ฉบับที่ 31/2026 และการรับรอง SNI ต่อปริมาณการนำเข้าจากจีน; (3) การส่งผ่านต้นทุน CBAM และการดำเนินการตามแผนงานลดคาร์บอนของ Kemenperin; (4) จังหวะเวลาและขนาดของการฟื้นตัวของการผลิตจีน ซึ่งยังคงเป็นปัจจัยผันผวนหลักต่อราคา HRC ในอาเซียนและอัตราการใช้กำลังการผลิตของโรงงานอินโดนีเซีย; (5) ความพร้อมของน้ำที่ IMIP และตารางการซ่อมบำรุงโรงงานในเดือนกันยายน 2026 ซึ่งทั้งสองปัจจัยมีความเสี่ยงด้านอุปทานในระยะใกล้
คำชี้แจงแหล่งข้อมูล: บทวิเคราะห์รวบรวมจากการเปิดเผยข้อมูลของบริษัท แถลงการณ์ของกระทรวงอุตสาหกรรม (Kemenperin) และกระทรวงโยธาธิการและที่อยู่อาศัย (PUPR) และข้อมูลราคาตลาด ตัวเลขมีไว้เพื่อการอ้างอิงเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุนหรือการซื้อขาย