ท่ามกลางกำลังการผลิตส่วนเกินและการเติบโตของอุปสงค์ในประเทศที่ชะลอตัว จีนได้เร่งการส่งออกเหล็กกล้าซิลิกอนชนิดไม่มุ่งทิศทาง
ในช่วงไม่กี่ปีที่ผ่านมา จีนมีการขยายกำลังการผลิตเหล็กกล้าซิลิกอนชนิดไม่มุ่งทิศทางอย่างรวดเร็ว โดยมีกำลังการผลิตส่วนเกินของผลิตภัณฑ์เกรดกลางถึงเกรดต่ำอย่างชัดเจน อุปสงค์ในประเทศแบบดั้งเดิมจากเครื่องใช้ไฟฟ้าภายในบ้านและมอเตอร์อุตสาหกรรมเติบโตอย่างจำกัด ขณะที่อุปสงค์ระดับสูงจากยานยนต์พลังงานใหม่เพียงอย่างเดียวไม่สามารถรองรับกำลังการผลิตที่เพิ่มขึ้นใหม่ได้ ส่งผลให้เกิดแรงกดดันที่เพิ่มขึ้นในการดูดซับกำลังการผลิตส่วนเพิ่ม และอุปทานในประเทศยังคงอยู่ในภาวะล้นตลาดอย่างต่อเนื่อง ด้วยห่วงโซ่อุตสาหกรรมที่ครบวงจร คุณภาพผลิตภัณฑ์ที่เสถียร และความได้เปรียบด้านต้นทุน เหล็กกล้าซิลิกอนชนิดไม่มุ่งทิศทางของจีนจึงมีความสามารถในการแข่งขันในระดับสากลเพิ่มขึ้นเรื่อย ๆ โดยได้รับแรงหนุนจากการย้ายฐานการผลิตไปยังเอเชียตะวันออกเฉียงใต้ ละตินอเมริกา และเอเชียใต้ รวมถึงอุปสงค์ใหม่จากการขยายการใช้งานมอเตอร์ประสิทธิภาพสูงทั่วโลก อุตสาหกรรมนี้จึงพึ่งพาการส่งออกมาเป็นเวลานานเพื่อดูดซับกำลังการผลิตส่วนเกิน โดยยังคงรักษาการส่งออกไปต่างประเทศอย่างสม่ำเสมอและต่อเนื่อง
การนำเข้าเหล็กกล้าซิลิกอนชนิดไม่มุ่งทิศทาง: ปริมาณนำเข้าเดือนกรกฎาคมเพิ่มขึ้นเล็กน้อย แหล่งอุปทานหลักยังคงเป็นญี่ปุ่นและไต้หวัน
1. ปริมาณการนำเข้ารวม
การนำเข้าเหล็กกล้าซิลิกอนชนิดไม่มุ่งทิศทางในเดือนกรกฎาคมปรับตัวลดลงเมื่อเทียบปีต่อปีอย่างเห็นได้ชัด และต่ำกว่าระดับของเดือนเดียวกันในปี 2025 อัตราการเติบโตเมื่อเทียบปีต่อปี (YOY) พลิกจากบวกเป็นลบ โดยการหดตัวของการนำเข้ายิ่งทวีความรุนแรงขึ้น ข้อมูลแหล่งนำเข้าสะสมเดือนมกราคม–กรกฎาคม 2026 ชี้ให้เห็นโครงสร้างแหล่งนำเข้าที่กระจุกตัวสูง โดยญี่ปุ่นและไต้หวันยังคงเป็นสองแหล่งนำเข้าสูงสุดด้วยส่วนต่างที่มาก ตามด้วยเกาหลีใต้ในอันดับสาม ปริมาณนำเข้าจากสวีเดน เยอรมนี ฝรั่งเศส รัสเซีย และประเทศอื่น ๆ ยังคงอยู่ในระดับต่ำ
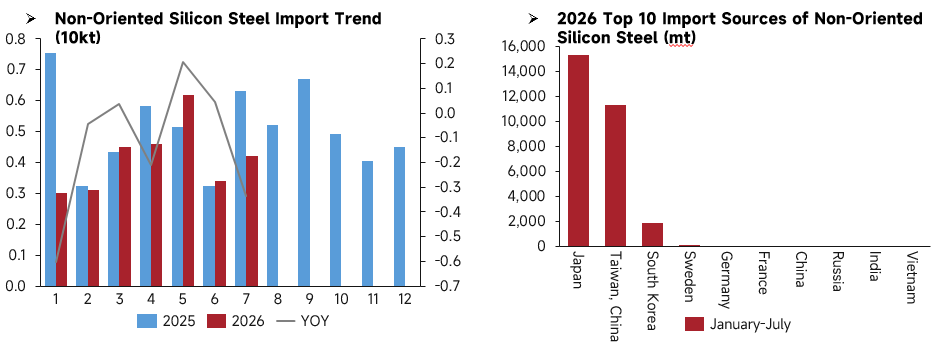
ที่มาของข้อมูล: ศุลกากรจีน
2. จำแนกตามความกว้างของผลิตภัณฑ์
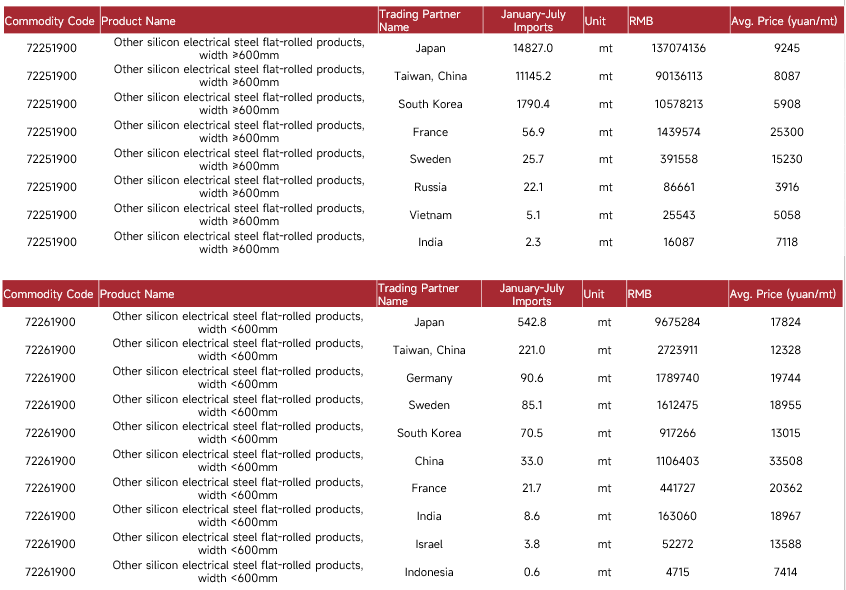
สำหรับเหล็กกล้าซิลิกอนชนิดไม่มุ่งทิศทางหน้ากว้าง (ความกว้าง ≥ 600 มม.) ที่นำเข้าตั้งแต่เดือนมกราคมถึงกรกฎาคม 2026 ผู้จัดส่งหลัก ได้แก่ ญี่ปุ่น ไต้หวัน และเกาหลีใต้ โดยทิ้งห่างประเทศอื่นอย่างมาก ญี่ปุ่นอยู่อันดับหนึ่งที่ 14,827 ตัน ราคานำเข้ามีความแตกต่างกันมาก โดยราคานำเข้าเฉลี่ยจากฝรั่งเศสและสวีเดนสูงอย่างชัดเจน ขณะที่การส่งมอบจากรัสเซียมีราคาเฉลี่ยต่ำที่สุด
เหล็กกล้าซิลิกอนชนิดไม่มุ่งทิศทางหน้าแคบ (ความกว้าง < 600 มม.) มีปริมาณการนำเข้ารวมในระดับไม่มากนัก โดยญี่ปุ่นยังคงเป็นผู้จัดส่งรายใหญ่ที่สุดผลิตภัณฑ์หน้าแคบโดยทั่วไปมีราคานำเข้าเฉลี่ยสูงกว่าเกรดหน้ากว้าง สินค้าจากจีนมีราคาเฉลี่ยสูง ขณะที่การนำเข้าจากเยอรมนี ฝรั่งเศส และสวีเดนก็มีราคาอยู่ในช่วงสูงเช่นกัน ซึ่งบ่งชี้ว่าสินค้าที่นำเข้าเหล่านี้ส่วนใหญ่เป็นเกรดพิเศษที่มีมูลค่าเพิ่มสูง
แหล่งข้อมูล: สำนักงานศุลกากรแห่งประเทศจีน
การส่งออกเหล็กกล้าซิลิคอนไร้ทิศทาง: การส่งออกรายเดือนแตะระดับสูงสุดของปีจากอุปสงค์ต่างประเทศที่แข็งแกร่ง
1. ปริมาณการส่งออกรวม
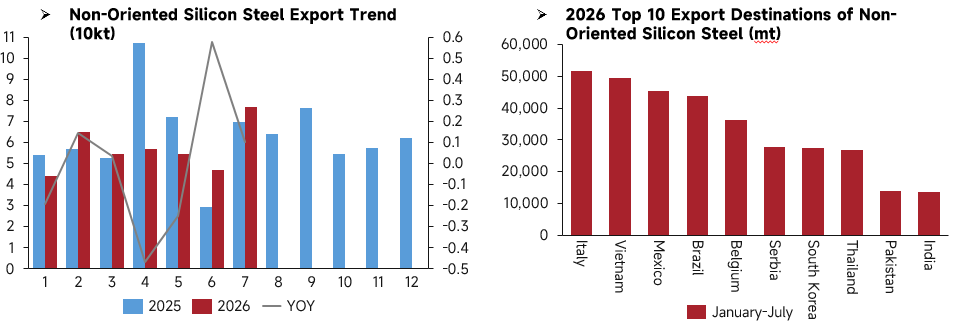
การส่งออกเหล็กกล้าซิลิคอนไร้ทิศทางในเดือนกรกฎาคม 2569 สูงกว่าระดับเดือนกรกฎาคม 2568 โดยยังคงขยายตัวเมื่อเทียบรายปีและรักษาแนวโน้มการส่งออกขาขึ้น ข้อมูลประเทศปลายทางสะสมช่วงมกราคม–กรกฎาคม 2569 แสดงถึงตลาดส่งออกที่หลากหลาย อิตาลี เวียดนาม เม็กซิโก และบราซิลเป็นจุดหมายปลายทาง 4 อันดับแรก ตามด้วยเบลเยียม เซอร์เบีย เกาหลีใต้ ไทย และตลาดอื่น ๆ สินค้าส่วนใหญ่ส่งไปยังยุโรป เอเชียตะวันออกเฉียงใต้ และละตินอเมริกา ทำให้ตลาดต่างประเทศเป็นช่องทางสำคัญในการระบายกำลังการผลิตส่วนเกินภายในประเทศของจีน
แหล่งข้อมูล: สำนักงานศุลกากรแห่งประเทศจีน
2. การจำแนกตามความกว้างของผลิตภัณฑ์
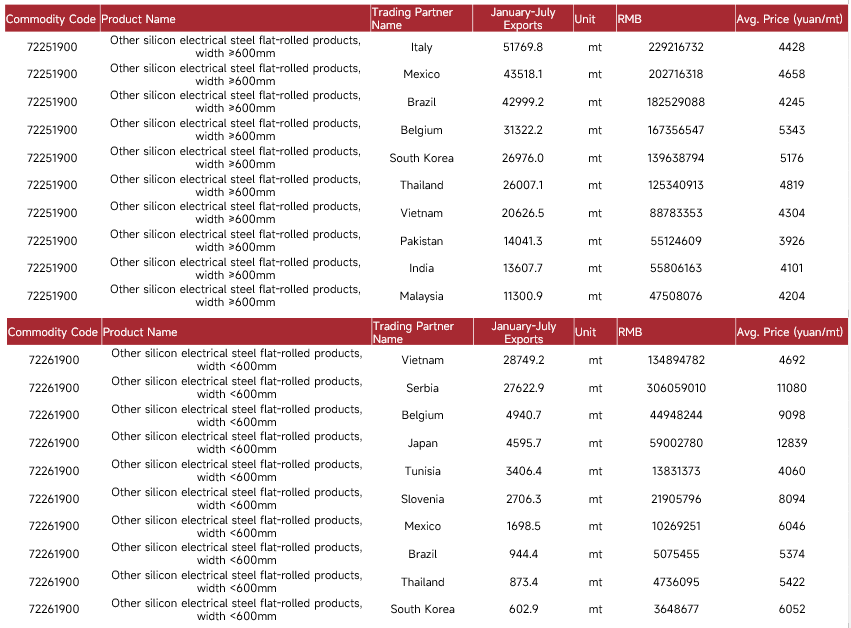
เหล็กกล้าซิลิคอนไร้ทิศทางชนิดหน้ากว้าง (ความกว้าง ≥ 600 มม.) ครองสัดส่วนหลักของการส่งออกในช่วงมกราคม–กรกฎาคม 2569 โดยส่งไปยังอิตาลี เม็กซิโก บราซิล เบลเยียม และตลาดยุโรป อเมริกา และเอเชียตะวันออกเฉียงใต้อื่น ๆ ราคาส่งออกเฉลี่ยส่วนใหญ่อยู่ในช่วง 3,900–5,400 หยวนต่อตัน ซึ่งสะท้อนการส่งออกกำลังการผลิตส่วนเกินเกรดกลางถึงต่ำในปริมาณมาก
การส่งออกเหล็กกล้าซิลิคอนไร้ทิศทางชนิดหน้าแคบ (ความกว้าง < 600 มม.) ลดลงอย่างเห็นได้ชัด เวียดนามและเซอร์เบียเป็นตลาดรับซื้อสองอันดับแรก และราคาส่งออกเฉลี่ยกระจายตัวสูง สินค้าที่ส่งไปยังญี่ปุ่น เซอร์เบีย เบลเยียม และปลายทางอื่นมีราคาค่อนข้างสูง ซึ่งบ่งชี้ถึงการส่งออกที่มีมูลค่าเพิ่มสูงสำหรับการค้าในเส้นทางเหล่านี้
แหล่งข้อมูล: สำนักงานศุลกากรแห่งประเทศจีน
สรุป
การนำเข้าเหล็กกล้าซิลิคอนไร้ทิศทางของจีนในเดือนกรกฎาคม 2569 ลดลงเมื่อเทียบรายปีโดยมีอัตราการเติบโตติดลบ และแหล่งนำเข้าช่วงมกราคม–กรกฎาคมยังคงกระจุกตัวสูงในญี่ปุ่นและไต้หวันของจีน เมื่อจำแนกตามข้อกำหนด การนำเข้าเกรดหน้ากว้างส่วนใหญ่มาจากญี่ปุ่น ไต้หวันของจีน และเกาหลีใต้ โดยราคาแตกต่างกันมากการนำเข้าสินค้าเกรดแคบมีปริมาณน้อย ราคาสูง และส่วนใหญ่เป็นเกรดพิเศษระดับพรีเมียม
ด้านการส่งออก ยอดส่งออกเดือนกรกฎาคมขยายตัวเมื่อเทียบกับปีก่อน โดยกระจายไปยังตลาดต่างประเทศที่หลากหลาย โดยเฉพาะยุโรป เอเชียตะวันออกเฉียงใต้ และละตินอเมริกา ผลิตภัณฑ์หน้ากว้างเป็นแกนหลักของการส่งออกในราคาค่อนข้างต่ำ และเป็นช่องทางหลักในการระบายกำลังการผลิตส่วนเกินระดับกลางถึงล่าง ปริมาณการส่งออกสินค้าหน้ากว้างแคบมีจำกัดและมีช่วงราคาที่กว้าง การส่งมอบไปยังตลาดญี่ปุ่นและยุโรปบางแห่งแสดงให้เห็นถึงคุณลักษณะมูลค่าเพิ่มสูง