เมื่อวันที่ 19 สิงหาคม นายบาห์ลิล ลาฮาดาเลีย รัฐมนตรีว่าการกระทรวงพลังงานและทรัพยากรแร่ของอินโดนีเซีย กล่าวในงาน Indonesia International Geothermal Convention and Exhibition ครั้งที่ 12 (IIGCE 2026) ว่า รัฐบาลได้หารือเกี่ยวกับโครงการนี้กับนายดาร์มาวาน ปราโซดโย ประธานกรรมการบริหารของ PLN และวางแผนที่จะเปิดประมูลโครงการพลังงานแสงอาทิตย์ขนาด 30 GW ในระยะแรกในปี 2026
นายบาห์ลิลกล่าวว่ารัฐบาลจะเข้าสู่ระยะแรกขนาด 30 GW และเริ่มกระบวนการประมูลในปีนี้ ก่อนหน้านี้ นายปราโบโว ซูเบียนโต ประธานาธิบดีอินโดนีเซีย ได้เสนอให้พัฒนาโรงไฟฟ้าพลังงานแสงอาทิตย์ขนาด 100 GW ในอีกไม่กี่ปีข้างหน้า พร้อมกับการเร่งเลิกใช้โรงไฟฟ้าดีเซล
SMM เชื่อว่าการประกาศครั้งนี้แสดงถึงความเร่งรีบที่ชัดเจนในนโยบายพลังงานแสงอาทิตย์ของอินโดนีเซีย อย่างไรก็ตาม การเปิดประมูลยังคงห่างไกลจากการก่อสร้างและการเชื่อมต่อกับระบบไฟฟ้าหลายขั้นตอน ในขั้นตอนนี้ ตัวเลข 30 GW ควรถูกมองว่าเป็นโครงการนำร่องในระยะแรกและความทะเยอทะยานในการจัดซื้อจัดจ้าง มากกว่าที่จะเป็นกำลังการผลิตเพิ่มพลังงานแสงอาทิตย์ 30 GW หรือความต้องการแผงในปี 2026 ทันที
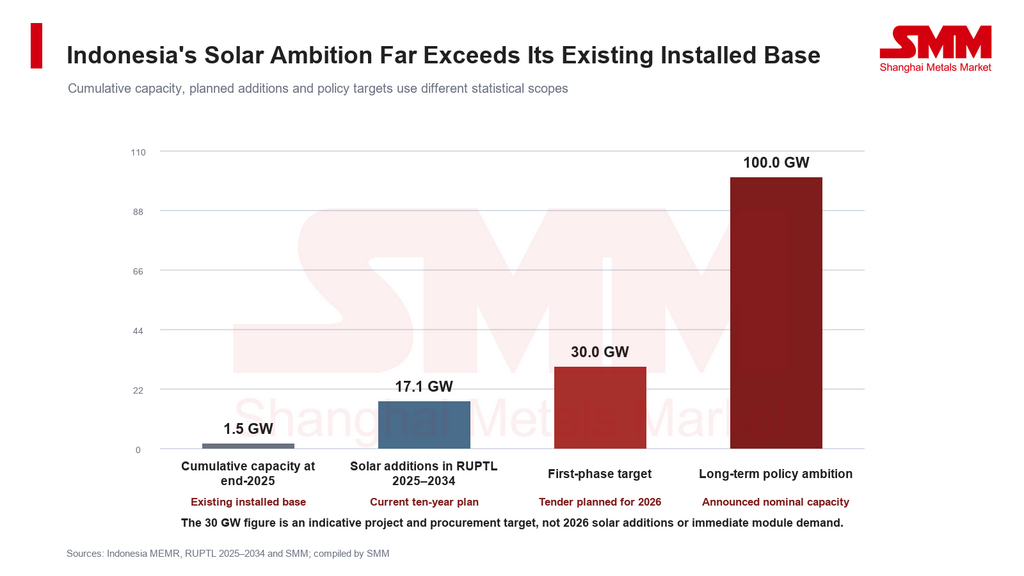
เป้าหมายระยะแรกเพิ่มขึ้นจาก 17 GW เป็น 30 GW
ในเดือนพฤษภาคม 2026 กระทรวงพลังงานและทรัพยากรแร่ของอินโดนีเซียเสนอให้เร่งดำเนินโครงการพลังงานแสงอาทิตย์เริ่มแรก 17 GW พร้อมกับระบบกักเก็บพลังงาน คำแถลงล่าสุดของนายบาห์ลิลเพิ่มเป้าหมายระยะแรกเป็น 30 GW ซึ่งเพิ่มความทะเยอทะยานในการพัฒนาในระยะใกล้ของรัฐบาลอย่างมาก
การเพิ่มขึ้นจาก 17 GW เป็น 30 GW ภายในไม่กี่เดือนยังแสดงให้เห็นว่าโครงการ 100 GW ยังอยู่ระหว่างการออกแบบและประสานนโยบายอย่างรวดเร็ว ความต้องการที่แน่นอนจะขึ้นอยู่กับเอกสารการประมูลอย่างเป็นทางการซึ่งกำหนดที่ตั้งโครงการ ขนาดลอต ระบบการพฒนา การจัดหาพลังงาน ข้อกำหนดการกักเก็บ และตารางการเชื่อต่อระบบไฟฟ้า
ตามข้อมูลของกระทรวงพลังงาน กำลังการผลิตติดตั้งสะสมของพลังงานแสงอาทิตย์ของอินโดนีเซียอยู่ที่ประมาณ 1.49 GW ณ สิ้นปี 2025 จากฐานดังกล่าว เป้าหมายระยะแรก 30 GW มีขนาดประมาณ 20 เท่าของฐานติดตั้งที่มีอยู่ ในขณะที่เป้าหมาย 100 GW มีขนาดใหญ่เกือบ 67 เท่า
การขยายตัวในระดับนี้จะส่งผลกระทบมากกว่าการจัดหาแผงโซลาร์เพียงอย่างเดียว นอกจากนี้ยังจะทดสอบความพร้อมใช้ของอินเวอร์เตอร์ ระบบกักเก็บ หม้อแปลง โครงสร้างพื้นฐานระบบส่งและจำหน่าย ที่ดิน ความสามารถด้านวิศวกรรม การเงิน และบริการบำรุงรักษาในระยะยาว
แผน 30 GW ยังจำเป็นต้องสอดคล้องกับ RUPTL อย่างเป็นทางการ
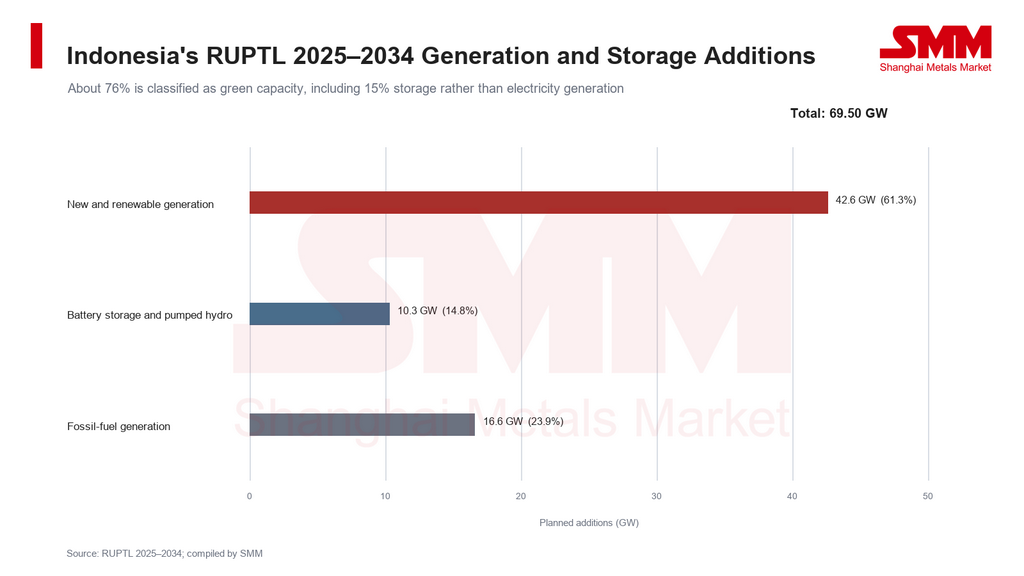
แผนธุรกิจการจัดหาไฟฟ้าของอินโดนีเซีย หรือ RUPTL 2025–2034 กำหนดให้มีกำลังการผลิตใหม่และการกักเก็บรวม 69.5 GW ในระยะเวลา 10 ปี การผลิตไฟฟ้าจากพลังงานหมุนเวียนและพลังงานใหมมีประมาาณ 42.6 GW หรือ 61% ในขณะที่การกักเก็บด้วยแบตเตอรี่และสูบน้ำกลับมีประมาณ 10.3 GW หรือ 15% การผลิตไฟฟ้าจากเชื้อเพลิงฟอสซิลคิดเป็นส่วนที่เหลือ 16.6 GW หรือ 24%
คำแถลงของรัฐบาลที่ว่าประมาณ 76% ของแผนการเพิ่มกำลังการผลิตเป็น 'สีเขียว' จึงรวม 61% ของการผลิตไฟฟ้าจากพลังงานหมุนเวียนและพลังงานใหม่เข้ากับ 15% ของการกักเก็บ ไม่ได้หมายความว่าทั้งหมด 76% เป็นกำลังการผลิต หรือว่าพลังงานหมุนเวียนจะจ่ายไฟฟ้า 76% ของอินโดนีเซียภายในปี 2034
RUPTL ปัจจุบันรวมกำลังการผลิตพลังงานแสงอาทิตย์ใหม่ประมาณ 17.1 GW ภายในปี 2034 ซึ่งต่ำกว่าเป้าหมายระยะแรกขนาด 30 GW ที่เพิ่งประกาศใหม่มาก ดังนั้น โครงการ 100 GW อาจจำเป็นต้องมีการแก้ไข RUPTL กลไกการจัดหาที่เฉพาะเจาะจง หรือการจัดโครงการระดับประเทศเพิ่มเติม
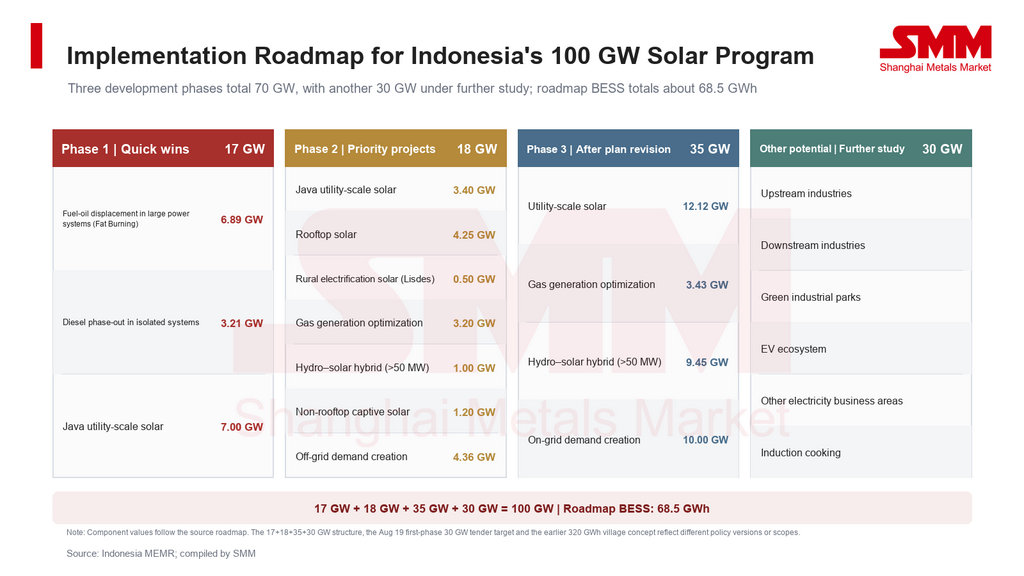
แผนงานก่อนหน้านี้ที่แบ่งโครงการออกเป็นระยะพัฒนา 17 GW, 18 GW และ 35 GW รวมถึงอีก 30 GW ภายใต้การศึกษาเพิ่มเติม ไม่ใช่โยบายหรือขอบเขตรุ่นเดียวกับการประกาศเมื่อวันที่ 19 สิงหาคมเกี่ยวกับการประมูลระยะแรก 30 GW จนกว่าเอกสารแผนงานและรายการโครงการจะได้รับการปรับปรุงอย่างเป็นทางการ ตลาดไม่ควรรวมเป้าหมายทางการเมือง 30 GW ทั้งหมดเข้าในการพยากรณ์การติดตั้งที่แน่นอน
การเลิกใช้ดีเซลทำให้ระบบกักเก็บและความพร้อมของโครงข่ายมีความสำคัญอย่างยิ่ง
รัฐบาลอินโดนีเซียยังได้เสนอให้เร่งปิดโรงไฟฟ้าดีเซลประมาณ 13 GW ในปี 2026 และแทนที่ด้วยพลังงานแสงอาทิตย์และแหล่งที่ไม่ใช่ฟอสซิลอื่น ๆ นโยบายนี้มีเป้าหมายเพื่อลดการพึ่งพาดีเซลและเชื้อเพลิงนำเข้าของเกาะห่างไกลและพื้นที่ที่มีโครงข่ายอ่อนแอ ลดทั้งเงินอุดหนุนทางการคลังและต้นทุนการจ่ายไฟฟ้า
อย่างไรก็ตาม กำลังการผลิตพลังงานแสงอาทิตย์และกำลังการผลิตดีเซลไม่สามารถแทนที่กันได้แบบหนึ่งต่อหนึ่ง ด้วยปัจจัยความจุ 15–20% พลังงานแสงาทิตย์ขนาด 30 GW จะผลิตผลผลิตเฉลี่ยประมาณ 4.5–6 GW ตลอดทั้งปี และจะไม่ผลิตไฟฟ้าในเวลากลางคืน การเลิกใช้ดีเซลอย่างมี่เชื่อถือได้จึงจำเป็นต้องมีแบตเตอรี่เพียงพอ การผลิตไฟฟ้าที่สามารถควบคุมได้ ระบบควบคุมไมโครกริด และกำลังการผลิตสำรอง
สถิติไฟฟ้า้ชาติของอินโดนีเซียประจำปี 2024 รายงานว่่ามีกำลังการผลิตดีเซลปรมาณ 5.82 GW ซึ่งเป็นความแตกต่างอย่างมีนัยสำคัญจากตัวเลขการเลิกใช้ 13 GW ที่เสนอ ยังไม่ชัดเจนว่าขอบเขต 13 GW รวมถึงหน่วยเช่า เครื่องปัไฟนอกระบบ หน่วยสแตนด์บาย หรือสิทพัสดุที่ใช้น้ำมันอื่นๆ ากต้องการประเมินขนาดที่แที่จริงของารยกเลิกดีเซล จะต้องใช้ข้อมูลระดับโรงไฟฟ้าที่ครอบคลุมตำแหน่งระบบ ชั่วโมงการทำงาน ต้นทุนเชิ้อเพลิง และทรัพยากรทดแทน
แนวคิดก่อนหน้านี้สำหรับโครงการ 100 GW ประกอบด้วยพลังงานแสงอาทิตย์แบบกระจายในระดับหมู่บ้านประมาณ 80 GW และพลังงานแสงอาทิตย์ระดับสาธารณูปโภค 20 GW ส่วนประกอบระดับหมู่บ้านมีจุดประสงค์เพื่อครอบคลุมหมู่บ้านประมาณ 80,000 แห่ง โดยมีพลังงานแสงอาทิตย์ประมาณ 1 MW ต่อหมู่บ้าน และการกักเก็บแบตเตอรี่รวม 320 GWh
หากยังคงรูปแบบดังกล่าว การออกแบบนี้อาจสร้างความต้องการที่สำคัญสำหรับระบบกักเก็บ ไมโครกริด และระบบจัดการพลังงาน อย่างไรก็ตาม ยังไม่ได้รับการยืนยันว่าการประมูล 30 GW แรกจะดำเนินตามโครงสร้าง 80 GW แบบกระจายและ 20 GW ระดับสาธารณูปโภคเดียวกัน
เอกสารการประมูลจะต้องแยกระหว่างกำลังไฟฟ้าของระบบกักเก็บกับพลังงานของระบบกักเก็บด้วย โดยระบุทั้ง GW และ GWh พร้อมด้วยระยะเวลาการจ่ายไฟ ตัวเลข 'กำลังการผลิต' ของระบบกักเก็บที่ไม่มีระยะเวลาไม่เพียงพอที่จะประเมินการเลิกใช้ดีเซลหรือความเชื่อถือได้ของระบบ
ระบบส่งไฟฟ้าก็เป็นข้อจำกัดอีกประการหนึ่ง RUPTL วางแผนสายส่งไฟฟ้าระยะทางประมาณ 48,000 วงจร-กม. และสถานีไฟฟ้าย่อยประมาณ 108,000 MVA เพื่อรองรับความไม่สมดุลทางภูมิศาสตร์ระหว่างทรัพยากรหมุนเวียนและศูนย์กลางความต้องการไฟฟ้า ในหมู่เกาะที่ประกอบด้วยเกาะจำนวนมากและระบบไฟฟ้าแบบแยก ข้อคอดคัดหลักาอาจเป็นเรื่องการเงิน การเข้าถึงที่ดิน การอัพเกรดไมโครกริด การจัดหาหม้อแปลง การอนุมติการเชือมต่อโครงข่าย และการดำเนนงานในระยะยาว มากกว่าความพรอ้มของแผงโซลาร์
ข้อกำหนด TKDN อาจสร้างตลาดแผงแบบสอองระดับ
กฎเกณฑ์เนื้อหาท้องถิ่นจะกำหนดรูปแบบการจัดหาอุปกรณ์ภายใต้โครงการ 30 GW โดยตรง จากการวิจัยของ SMM ความต้องการแผงที่สอดคล้องกับกรอบเนื้อหาท้องถิ่นของอินโดนีเซีย หรือ TKDN กำลังเพิ่มขึ้นในโครงการของรัฐบาลและ PLN บางโครงการเริ่มปรับไปตามข้อกำหนด TKDN 4.0 ในปี 2026 แล้ว ทำให้ผู้ผลิตแผงในประเทศมีข้อได้เปรียบในการเข้าถึงที่ชัดเจนเมื่อต้องใช้เนื้อหาท้องถิ่นบังคับ
การวิจัยของ SMM ในเดือนมิถุนายน 2026 ระบุว่าราคา FOB ท่าเรือจีนสำหรับแผง TOPCon อยู่ที่ประมาณ $0.110/W และราคา CIF ส่งเข้าอินโดนีเซียอยู่ที่ประมาณ $0.114–0.120/W เมื่อเปรียบเทียบกัน แผง TOPCon ที่ผลิตในอินโดนีเซียในประเทศมีราคาประมาณ $0.130/W สำหรับเนื้อหาท้องถิ่น 25% $0.150/W ที่ 40% และสูงถึงประมาณ $0.185/W สำหรับเนื้อหาท้องถิ่นมากกว่า 40%
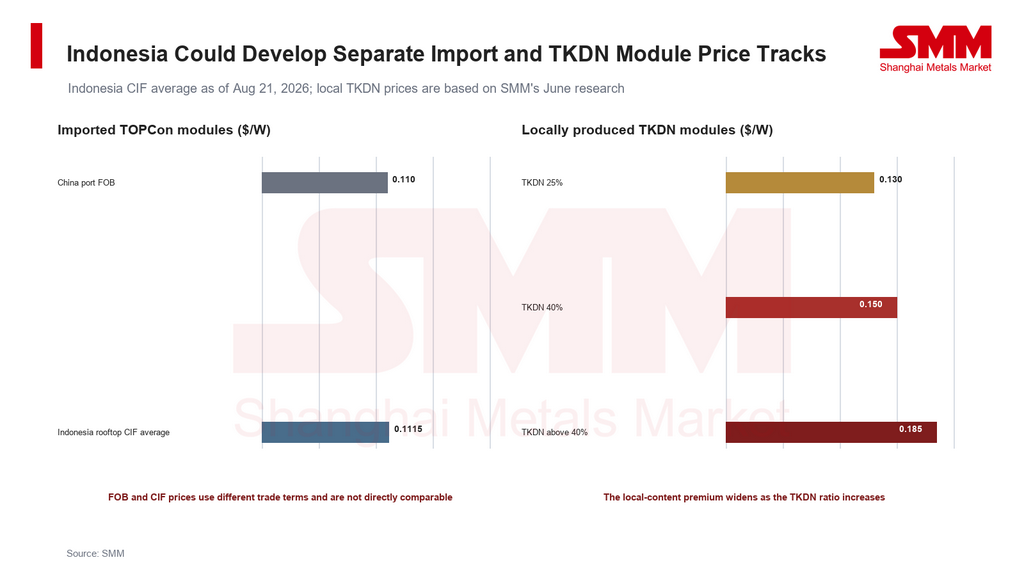
แผงนำเข้าในราคาต่ำกว่าสามารถลดต้นทุนล่วงหน้าสำหรับโครงการที่ใช้กลไกตลาดได้ แต่อาจไม่มีคุณสมบัติสำหรับโครงการของรัฐบาลหรือ PLN ที่มีข้อกำหนดเนื้อหาท้องถิ่นบังคับ เมื่อการประมูล 30 GW ดำเนินไป อินโดนีเซียอาจพัฒนาเส้นทางราคาแผงสองเส้นทางที่แตกต่างกัน ได้แก่ ราคาตลาดเชิงพาณิชย์ที่นำโดยผลิตภัณฑ์ประสิทธิภาพสูงนำเข้า และราคาโครงการนโยบายที่นำโดยแผงทีเคดีเอ็นที่สอดคล้องตามท้องถิ่น
นโยบาย TKDN สามารถสนับสนุนการผลิตเซลล์ แผง กระจก โครง และวัสดุอื่นๆ ในอินโดนีเซีย ในเวลาเดียวกัน ส่วนพรีเมียมของเนื้อหาท้องถิ่นที่สูงอาจเพิ่มต้นทุนทุนโครงการ ราคาการซื้อขายไฟฟ้า และแรงกดดันด้านการเงิน การสร้างสมดุลระหว่างการพัฒนาอุตสาหกรรมและการติดตั้งพลังงานแสงอาทิตย์ต้นทุนต่ำจะเป็นคุณลักษณะสำคัญของการออกแบบการประมูล
ปริมาณการประมูลไม่เหมือนกับคำสั่งซื้อแผงโซลาร์ในระยะใกล้
กรอบเวลาโครงการที่มีอยู่ของอินโดนีเซียแสดงให้เห็นว่าการประมูลขนาดใหญ่อาจใช้เวลาหลายปีกว่าจะถึงขั้นดำเนินการเชิงพาณิชย์ PLN เปิดตัวการประมูล Mentari Nusantara I ขนาด 1.225 GW ในเดือนเมษายน 2026 ภายใต้กลไกการจัดหาแบบรวม 'GIGA-ONE' โดยมีกำหนดดำเนินการเชิงพาณิชย์ในปี 2029
ถึงแม้การประมูลระยะแรก 30 GW จะเริ่มในปี 2026 การจัดหาแผง การปิดทางการเงิน การก่อสร้าง และการเชื่อมต่อโครงข่ายก็น่าจะทยอยดำเนินการเป็นระยะ เป้าหมายนี้ขยายศักยภาพตลาดระยะกลางและระยะยาวของอินโดนีเซียสำหรับแผง อินเวอร์เตอร์ และระบบกักเก็บอย่างมีนัยสำคัญ แต่กำลังการผลิตทั้งหมดไม่ควรถูกมองว่าเป็นความต้องการเฉพาะหน้าในตลาด
ความต้องการอุปกรณ์ที่สามารถเข้าถึงการเงินได้จะมาจากโครงการที่ได้รับการอนุมัติ เซ็นสัญญาซื้อขายไฟฟ้า ได้สิทธิ์การใช้ที่ดินและการเชื่อมต่อระบบ และปิดทางการเงินแล้ว
ระยะเวลาในการดำเนินโครงการและแปลงโครงการให้เป็นจริงสำคัญกว่าตัวเลขกำลังการผลิตที่ประกาศ
SMM เชื่อว่าข้อเสนอของอินโดนีเซียในการเปิดประมูลระยะแรก 30 GW ถือเป็นการเปลี่ยนแปลงของโครงการพลังงานแสงอาทิตย์ 100 GW จากความทะเยอทะยานเชิงนโยบายไปสู่การจัดหาและการดำเนินการ โครงการนี้อาจช่วยปรับปรุงแนวโน้มความต้องการในระยะกลางและระยะยาวสำหรับพลังงานแสงอาทิตย์ การกักเก็บพลังงาน และไมโครกริดทั่วเอเชียตะวันออกเฉียงใต้ได้อย่างมีนัยสำคัญ อย่างไรก็ตาม ในขั้นตอนนี้ ตัวแปรสำคัญที่กำหนดการเติบโตของตลาดที่แท้จริงไม่ใช่ตัวเลข 30 GW ที่เป็นทางการ แต่เป็นอัตราการแปลงโครงการและระยะเวลาดำเนินการของโครงการแรกๆ
ตลาดควรติดตามเหตุการณ์สำคัญดังต่อไปนี้:
1. เอกสารการประมูลอย่างเป็นทางการของ PLN รวมถึงว่า 30 GW จะถูกจัดซื้อในรอบเดียวหรือแบ่งตามปีและภูมิภาค
2. การจัดสรรกำลังการผลิตระหว่างโซลาร์แบบกระจายศูนย์ โซลาร์ขนาดสาธารณูปโภค โครงการพลังงานอื่น ๆ และระบบกักเก็บพลังงาน
3. สัญญาซื้อขายไฟฟ้า (PPA) อัตราค่าไฟของโครงการ หลักประกันด้านการเงิน และบทบาทที่เสนอให้สหกรณ์
4. ข้อกำหนดกำลังและพลังงานของระบบกักเก็บในหน่วย GW และ GWh ระยะเวลาการคายประจุ และกลไกการเปลี่ยนแบตเตอรี่
5. เกณฑ์สัดส่วนเนื้อหาในประเทศ (TKDN) ข้อยกเว้นที่อาจมี และขีดความสามารถในการส่งมอบจริงของอุตสาหกรรมโมดูลในประเทศของอินโดนีเซีย
6. รายการปลดระวางระดับโครงการและกำหนดการทดแทนสำหรับโรงไฟฟ้าดีเซลที่เสนอรวม 13 GW
7. วันที่มอบโครงการ วันที่ปิดการเงิน วันที่เริ่มก่อสร้าง และวันที่เริ่มเดินเครื่องเชิงพาณิชย์
เพดานนโยบายโซลาร์ของอินโดนีเซียกำลังเพิ่มขึ้นอย่างรวดเร็ว แต่โอกาสที่แข็งแกร่งที่สุดมีแนวโน้มจะเอื้อให้กับบริษัทที่ผสานการปฏิบัติตามกฎระเบียบท้องถิ่นเข้ากับการบูรณาการระบบ ความเข้ากันได้กับโครงข่ายไฟฟ้าที่อ่อนแอ การกำหนดค่าระบบกักเก็บ และความสามารถด้านการเดินระบบและบำรุงรักษาระยะยาว การแข่งขันยังคาดว่าจะเปลี่ยนจากการพิจารณาเพียงราคาโมดูล ไปสู่โซลูชันแบบบูรณาการ “โซลาร์ + กักเก็บพลังงาน + ไมโครกริด + การเงิน + การส่งมอบในประเทศ” มากขึ้น
SMM จะติดตามเอกสารประกวดราคา การแปลงโครงการ ข้อกำหนดระบบกักเก็บ กฎ TKDN และผลกระทบต่อความต้องการอุปกรณ์และการดำเนินโครงการอย่างต่อเนื่อง
นอกจากนี้ การประชุม 2026 SMM ASEAN Solar-Storage Summit จะจัดขึ้นในวันที่ 10–11 พฤศจิกายน 2026 ณ กรุงจาการ์ตา ประเทศอินโดนีเซีย โดยการประชุมจะวิเคราะห์แนวโน้มตลาดโซลาร์และกักเก็บพลังงานในอาเซียน กรอบนโยบาย ข้อกำหนดเนื้อหาในประเทศ นวัตกรรมเทคโนโลยี การพัฒนาโครงการ ตลอดจนความร่วมมือด้านการลงทุนและการเงิน ภายในงานจะมีเวทีหลัก การจับคู่ธุรกิจ และการเยี่ยมชมบริษัท และคาดว่าจะรวบรวมผู้แทนอุตสาหกรรมมากกว่า 250 รายจากกว่า 11 ประเทศและภูมิภาค พร้อมวิทยากรมากกว่า 25 คน และกิจกรรมเครือข่ายธุรกิจรวมมากกว่า 10 ชั่วโมง
เมื่อโครงการโซลาร์ 100 GW ของอินโดนีเซียเดินหน้าเข้าสู่การจัดซื้อจัดจ้างและการดำเนินการ การเข้าถึงโครงการ พันธมิตรท้องถิ่น ช่องทางการเงิน และขีดความสามารถในการส่งมอบจะยิ่งมีความสำคัญมากขึ้น การประชุมจะเป็นเวทีไม่เพียงเพื่อประเมินพัฒนาการด้านนโยบายและอุปสงค์ทั่วอินโดนีเซียและอาเซียน แต่ยังเพื่อเชื่อมโยงหน่วยงานรัฐ บริษัทไฟฟ้า ผู้พัฒนาโครงการ ผู้รับเหมา EPC ผู้จัดหาอุปกรณ์โซลาร์และกักเก็บพลังงาน ผู้บูรณาการระบบ และสถาบันการเงิน การหารือและการจับคู่ธุรกิจจะช่วยให้บริษัทสำรวจความร่วมมือด้านการพัฒนาโครงการ การจัดซื้ออุปกรณ์ การปฏิบัติตาม TKDN การกำหนดค่าระบบกักเก็บ และการเงินโครงการ สนับสนุนการเปลี่ยนผ่านจากการทำความเข้าใจตลาดไปสู่การสร้างพันธมิตรและผลักดันโครงการที่พร้อมลงทุน