เมื่อเร็ว ๆ นี้ สมาคมพันธมิตรนวัตกรรมอุตสาหกรรมแบทเตอรีกำลังยานยนต์แห่งประเทศจีนได้เผยแพร่ข้อมูลรายเดอนของแบทเตอรีกำลังประจำเดอนกรกฎาคม 2026
ข้อมูลแสดงให้เห็นว่า ในเดอนกรกฎาคม ยอดติดตั้งแบทเตอรีกำลังของจีนรวมทั้งสิ้น 74.6 GWh ลดลง 2.5% เมื่อเทยบกับเดอนก่อนหนา และเพมขึ้น 33.5% เมื่อเทยบกับปีก่อน ต้งแต่เดอนมกราคมถึงกรกฎาคม ยอดติดตั้งแบทเตอรีกำลังสะสมของจีนอยู่ที่ 410.2 GWh เพมขึ้น 15.4% เมื่อเทยบกับปีก่อนแบบสะสม
ในด้านการกระจุกตวของตลาด ในเดอนกรกฎาคม มีบริษัทแบทเตอรีกำลังในตลาดรถยนต์พลังานใหม่ของจีนทั้งหมด 31 รายที่ได้ร่วมในการติดตั้ง ลดลง 2 รายเมื่อเทยบกับช่วงเดยวกันของปีก่อน ยอดติดตั้งของ 2 อันดับแรก 5 อันดับแรก และ 10 อันดับแรก คิดเป็น 45.7 GWh 60.0 GWh และ 70.4 GWh ตามลำดับ คิดเป็นสัดส่วน 61.2% 80.5% และ 94.3% ของยอดรวมตามลำดับ โดยส่วนแปงของ 10 อันดับแรกไม่เปลียนแปงเมื่อเทยบกับปีก่อน
ต้งแต่เดอนมกราคมถึงกรกฎาคม มีบริษัทแบทเตอรีกำลังในตลาดรถยนต์พลังานใหม่ของจีนทั้งหมด 40 รายที่ได้ร่วมในการติดตั้ง ลดลง 8 รายเมื่อเทยบกับช่วงเดยวกันของปีก่อน ยอดติดตั้งของ 2 5 และ 10 อันดับแรก คิดเป็น 257.3 GWh 329.9 GWh และ 384.3 GWh ตามลำดับ คิดเป็นสัดส่วน 62.7% 80.4% และ 93.7% ของยอดรวมตามลำดับ โดยส่วนแปงของ 10 อันดับแรกลดลง 0.5 จุดเปอร์เซ็นต์เมื่อเทยบกับปีก่อน
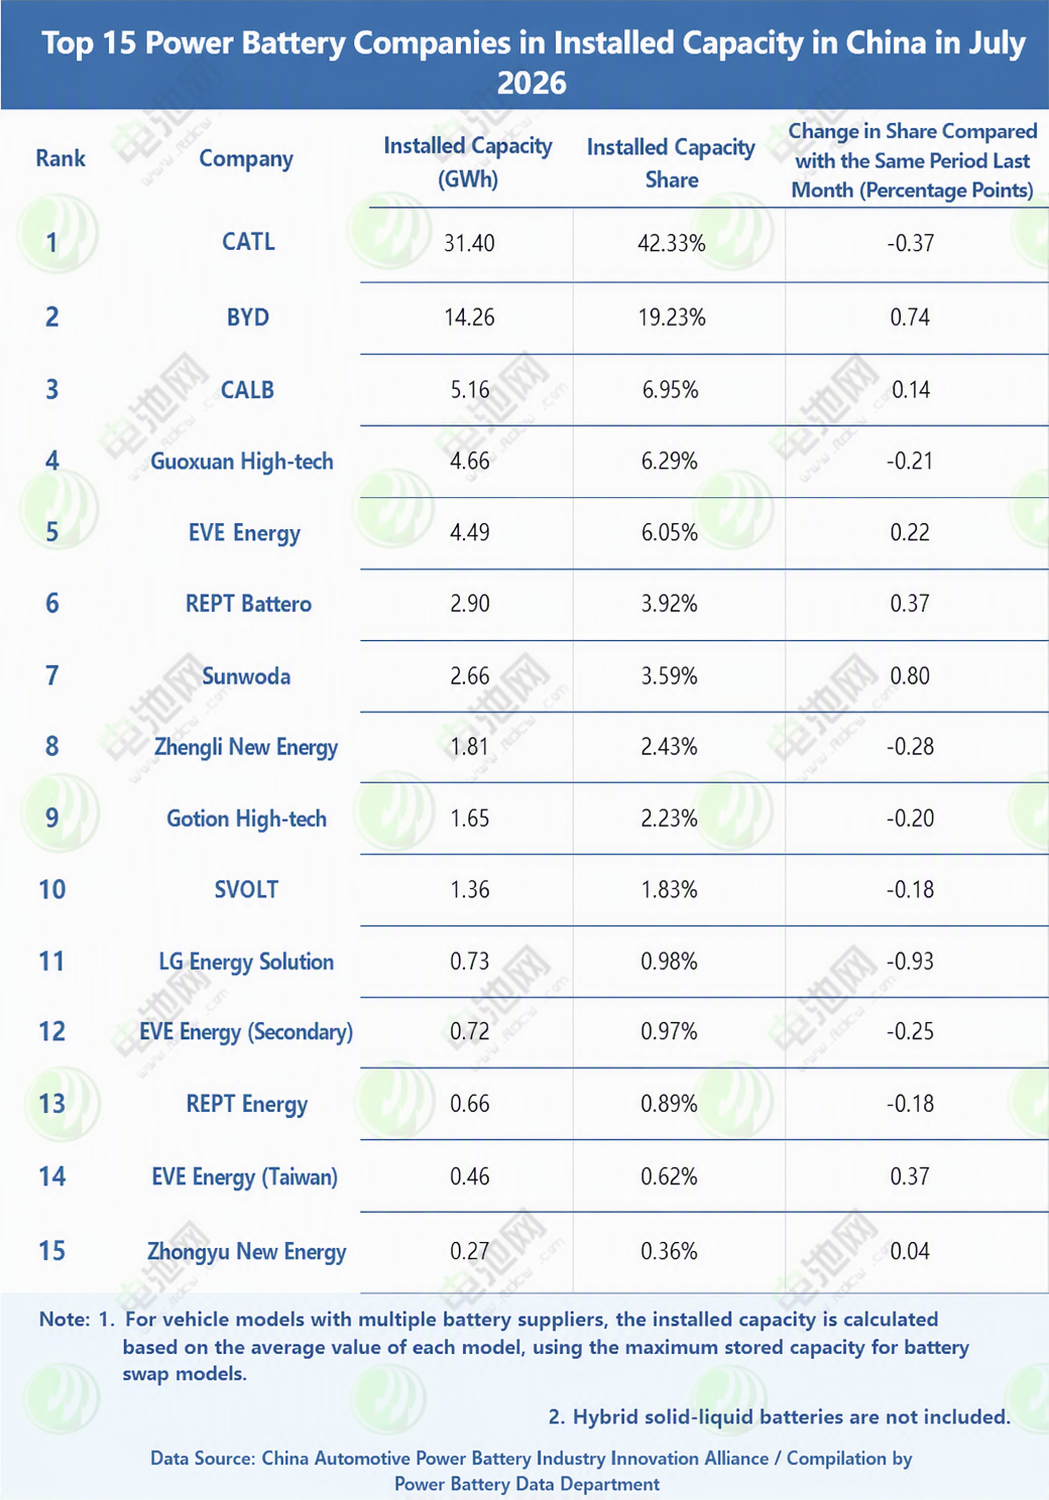
ในด้านส่่วนแปงตลาด ในหมู 15 อันดับแรกของบริษัทแบทเตอรีกำลังของจีน เมื่อเทยบกับเดอนมิถุนายน ในเดอนกรกฎาคม LG Energy Solution มียอดลดลงมากที่สุด ขณ ะที่ CATL ลดลงน้อยลงมาก BYD, CALB, EVE, REPT Battero, Sunwoda, Gotion High-tech และ China Auto New Energy มียอดเพมขึ้นในระดับที่แตต่างกัน
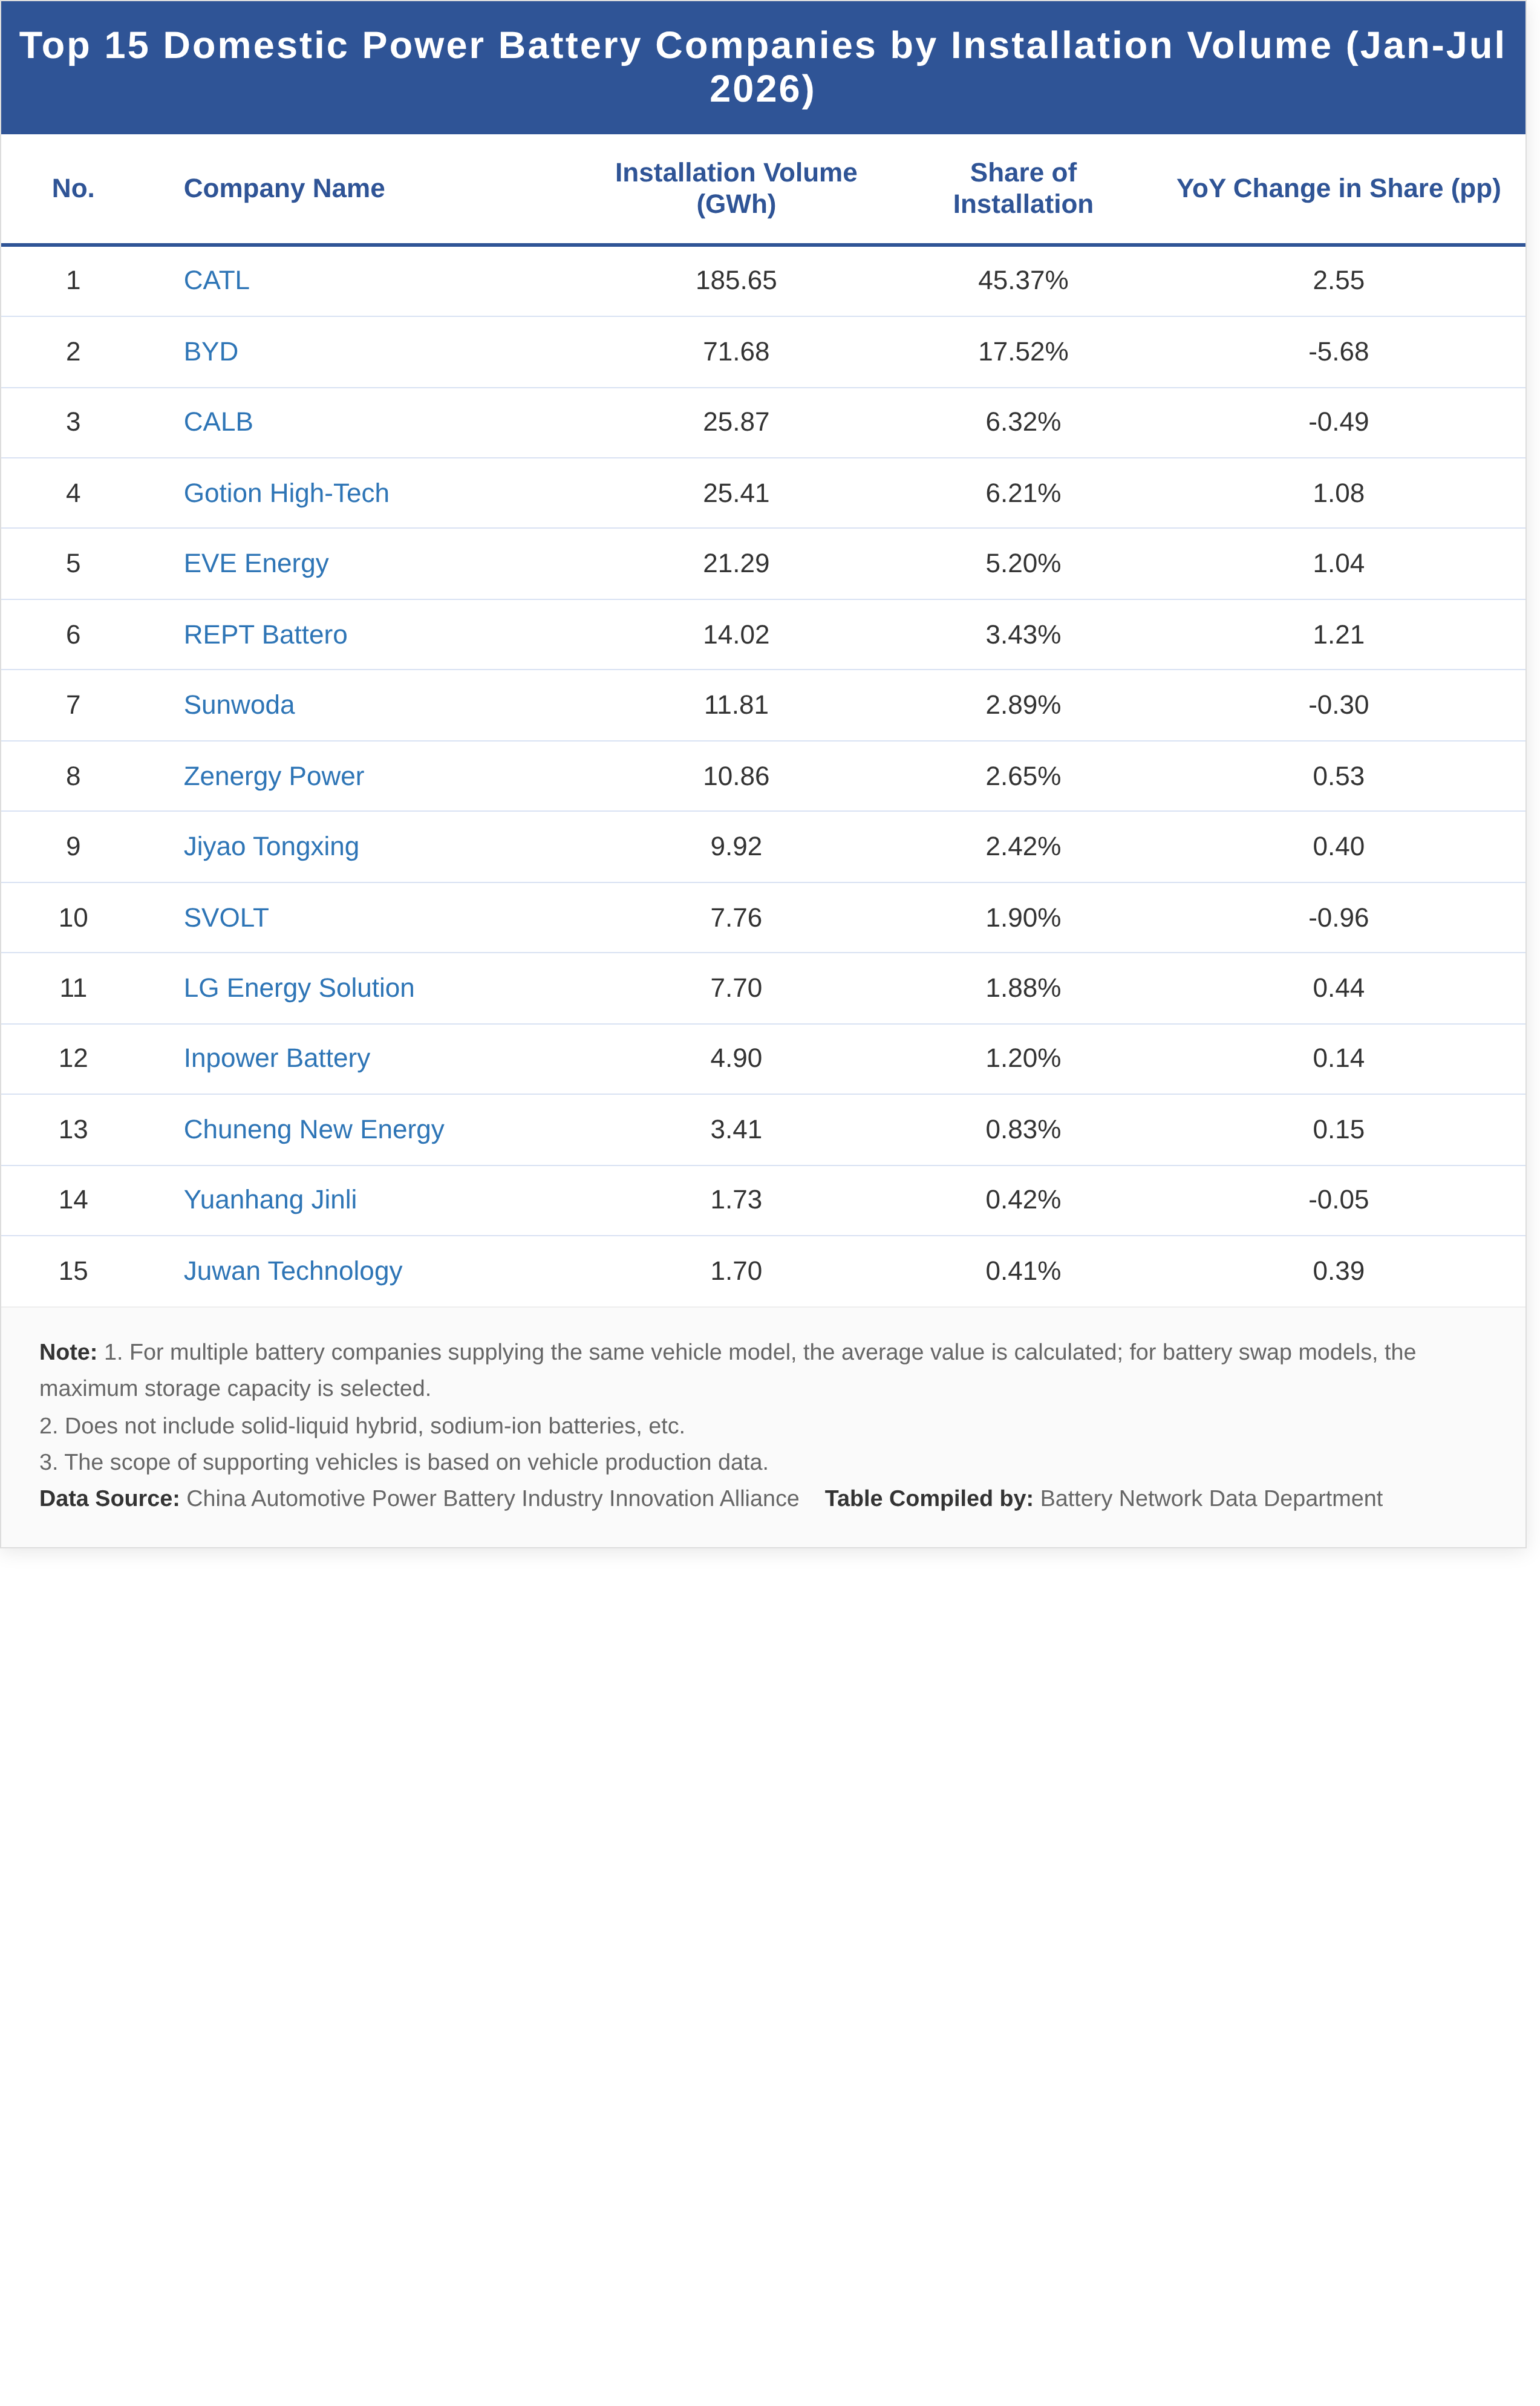
เมื่อเทยบกับช่วงเดยวกันของปี 2025 ต้งแต่เดอนมกราคมถึงกรกฎาคมของปีนี้ CATL, Gotion High-tech, EVE, REPT Battero, Zenergy, Jiyao Tongxing, LG Energy Solution, inpai Batter, CORNE New Energy และ Gotion High-tech มียอดเพมขึ้นในระดับที่แตต่างกัน โดย CATL เพมขึ้นมากที่สุด คิดเป็น 2.55 จุดเปอร์เซ็นต์
ในด้านการเปลียนแปงของอันดับ TOP15 แบทเตอรีภายในประเทศ เมื่อเทยบกับเดอนมิถุนายน ในเดอนกรกฎาคม อันดับ 13 อันดับแรกคงเดิม Gotion High-tech กลับเข้ามาในรายชื่ออีกครั้ง แทนที่ Sany Hongxiang โดยอยู่อันดับที่ 14 ขณ ะที่ Sany Hongxiang หลดออกจากรายชื่อ อันดับที่ 15 ยังคงเป็น China Auto New Energy
เมื่อเทียบกับช่วงเดียวกันของปี 2025 ระหว่างเดือนมกราคมถึงกรกฎาคมปีนี้ อันดับ TOP5 ยังคงไม่เปลี่ยนแปลง; REPT Battero ขยับจากอันดับ 8 ขึ้นมาเป็นอันดับ 6; Sunwoda ลดลง 1 อันดับมาอยู่ที่อันดับ 7; Zenergy และ Jiyao Tongxing ต่างขยับขึ้น 1 อันดับ อยู่ที่อันดับ 8 และ 9 ตามลำดับ; SVOLT ลดจากอันดับ 7 มาอยู่ที่อันดับ 10; LG Energy Solution และ Yinpai Battery ไม่เปลี่ยนแปลง อยู่ที่อันดับ 11 และ 12 ตามลำดับ; CORNEX New Energy และ Yuanhang Genlead ต่างขยับขึ้น 1 อันดับ อยู่ที่อันดับ 13 และ 14 ตามลำดับ; Gotion High-tech เข้าสู่รายชื่อ อยู่ที่อันดับ 15
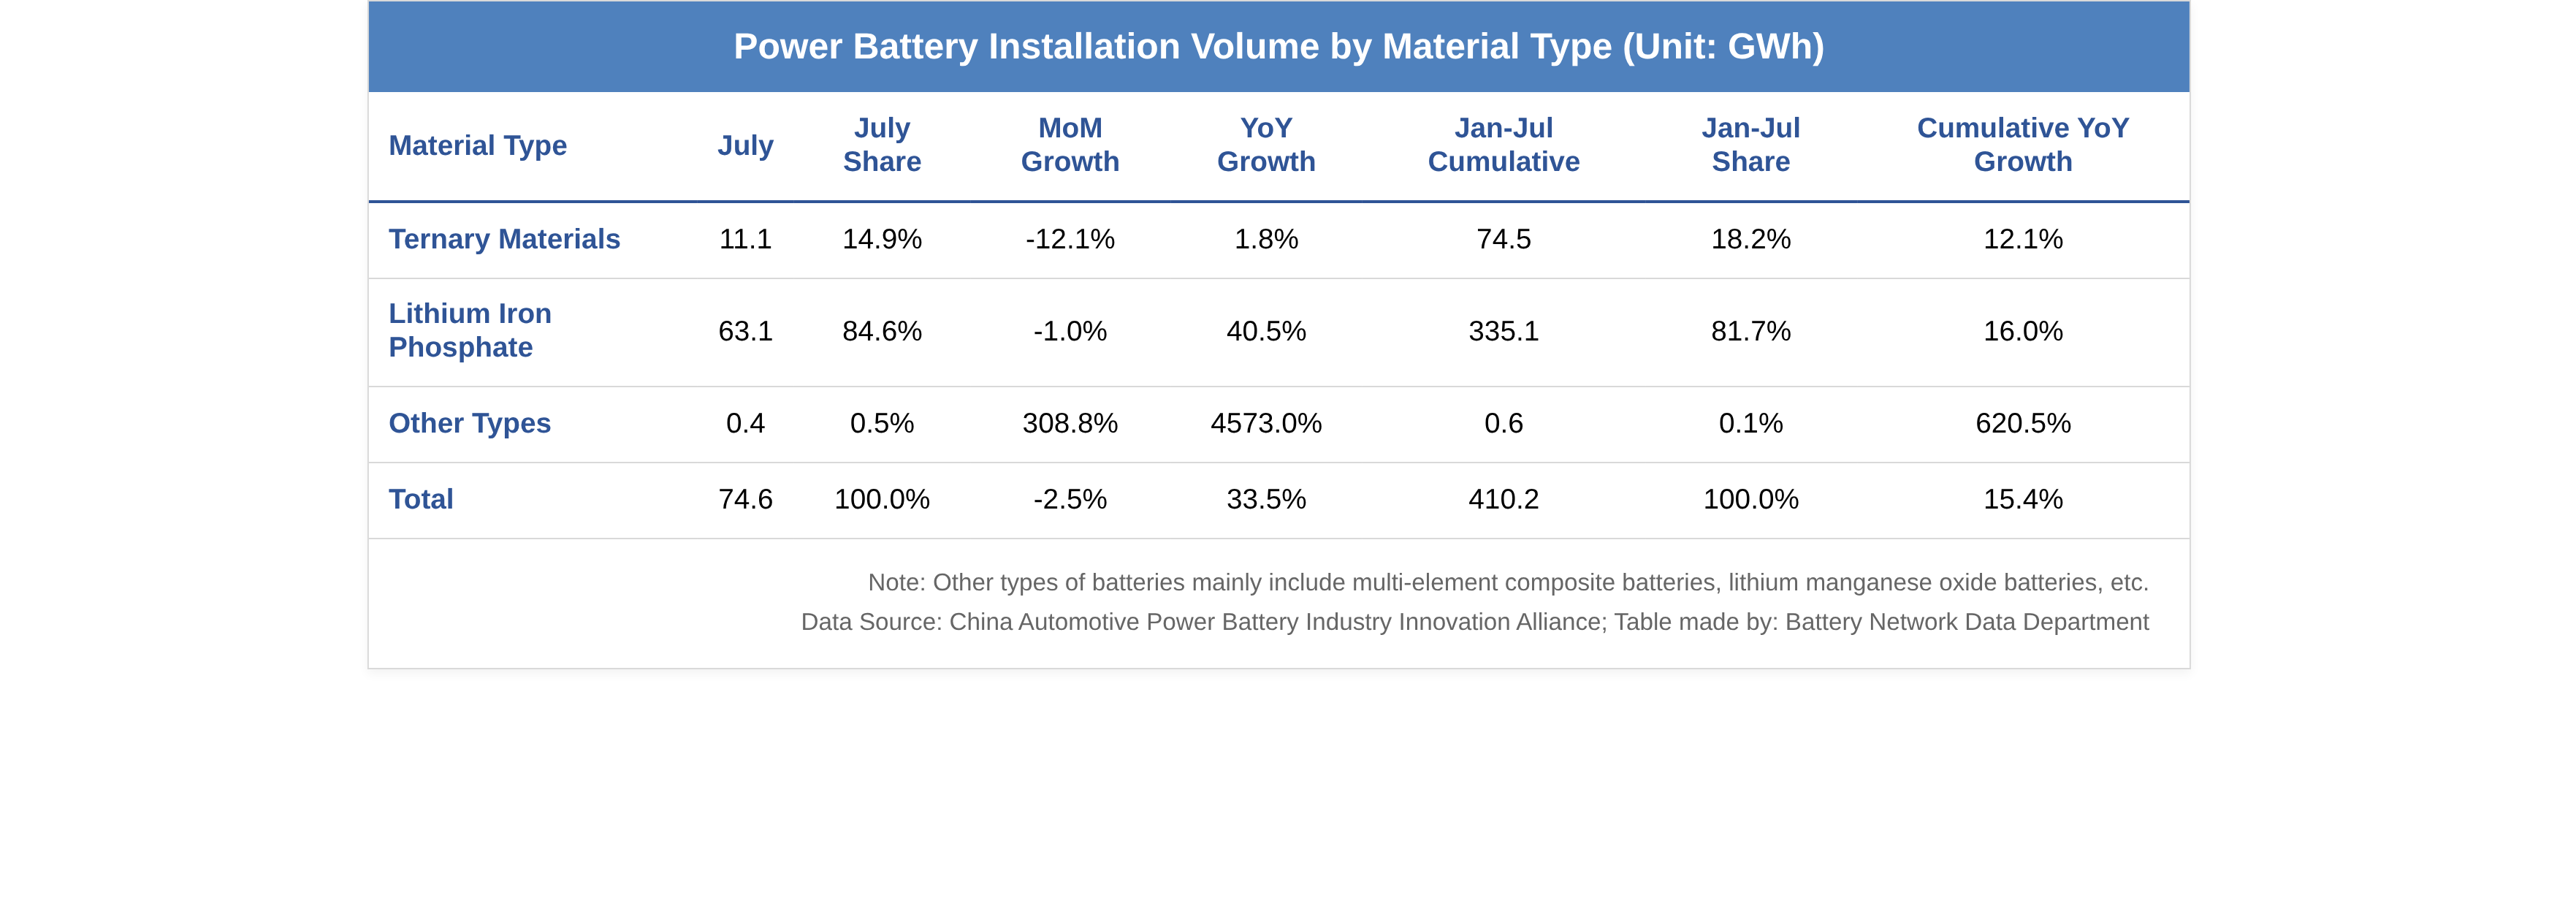
จำแนกตามวัสดุ,ในเดือนกรกฎาคม ปริมาณการติดตั้งแบตเตอรี่ไตรภาคของจีนอยู่ที่ 11.1 GWh คิดเป็น 14.9% ของการติดตั้งทั้งหมด ลดลง 12.1% MoM และเพิ่มขึ้น 1.8% YoY; ปริมาณการติดตั้งแบตเตอรี่ LFP อยู่ที่ 63.1 GWh คิดเป็น 84.6% ของการติดตั้งทั้งหมด ลดลง 1.0% MoM และเพิ่มขึ้น 40.5% YoY
ระหว่างเดือนมกราคมถึงกรกฎาคม ปริมาณการติดตั้งแบตเตอรี่ไตรภาคสะสมของจีนอยู่ที่ 74.5 GWh คิดเป็น 18.2% ของการติดตั้งทั้งหมด เพิ่มขึ้น 12.1% YoY ในเชิงสะสม; ปริมาณการติดตั้งแบตเตอรี่ LFP สะสมอยู่ที่ 335.1 GWh คิดเป็น 81.7% ของการติดตั้งทั้งหมด เพิ่มขึ้น 16.0% YoY ในเชิงสะสม
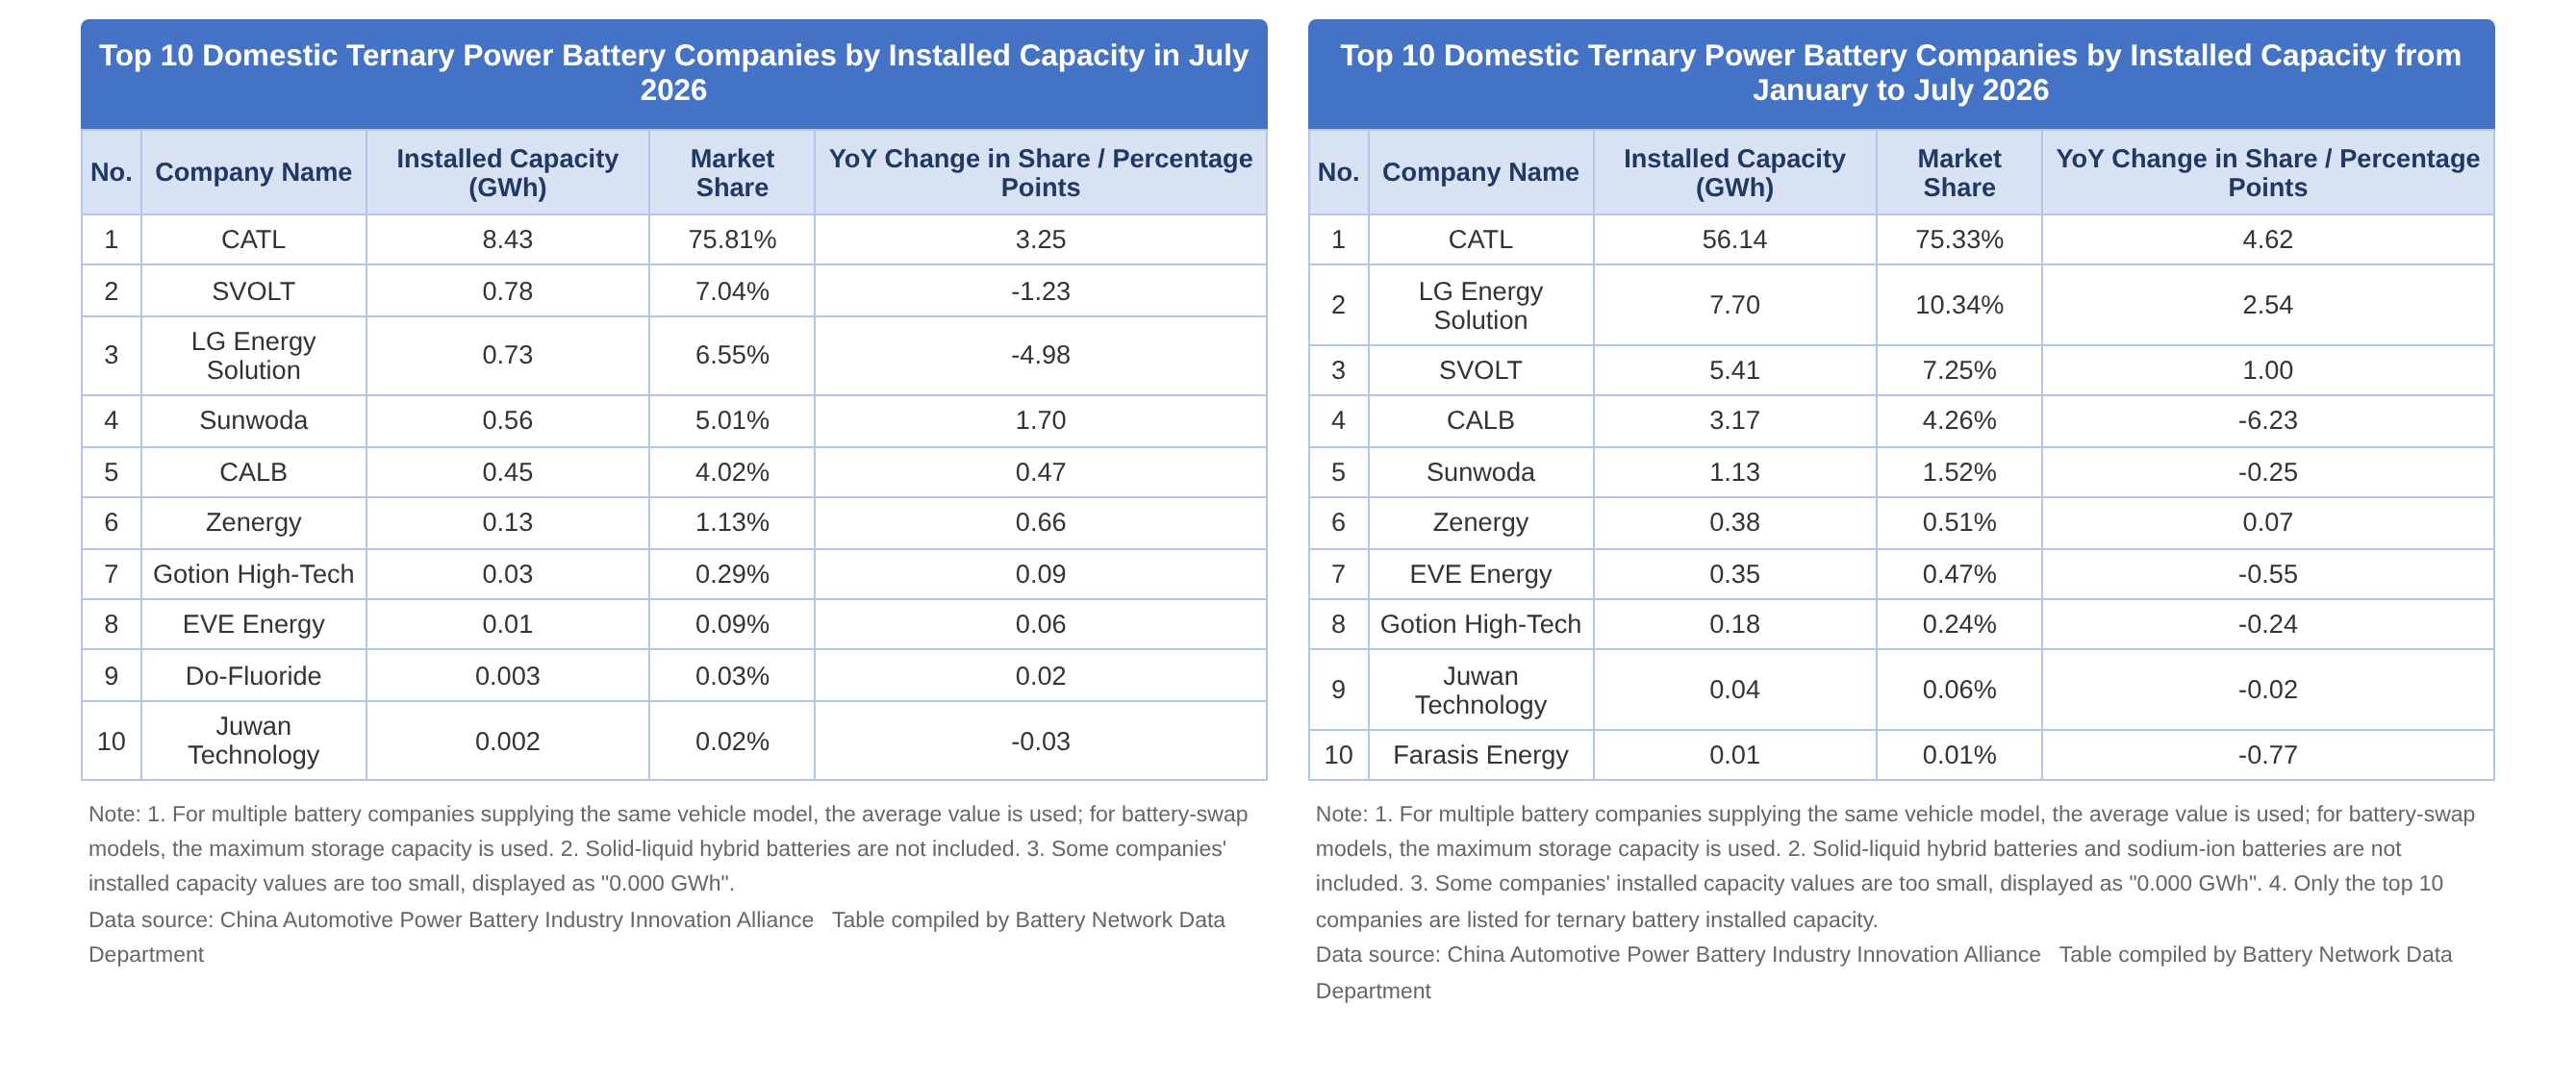
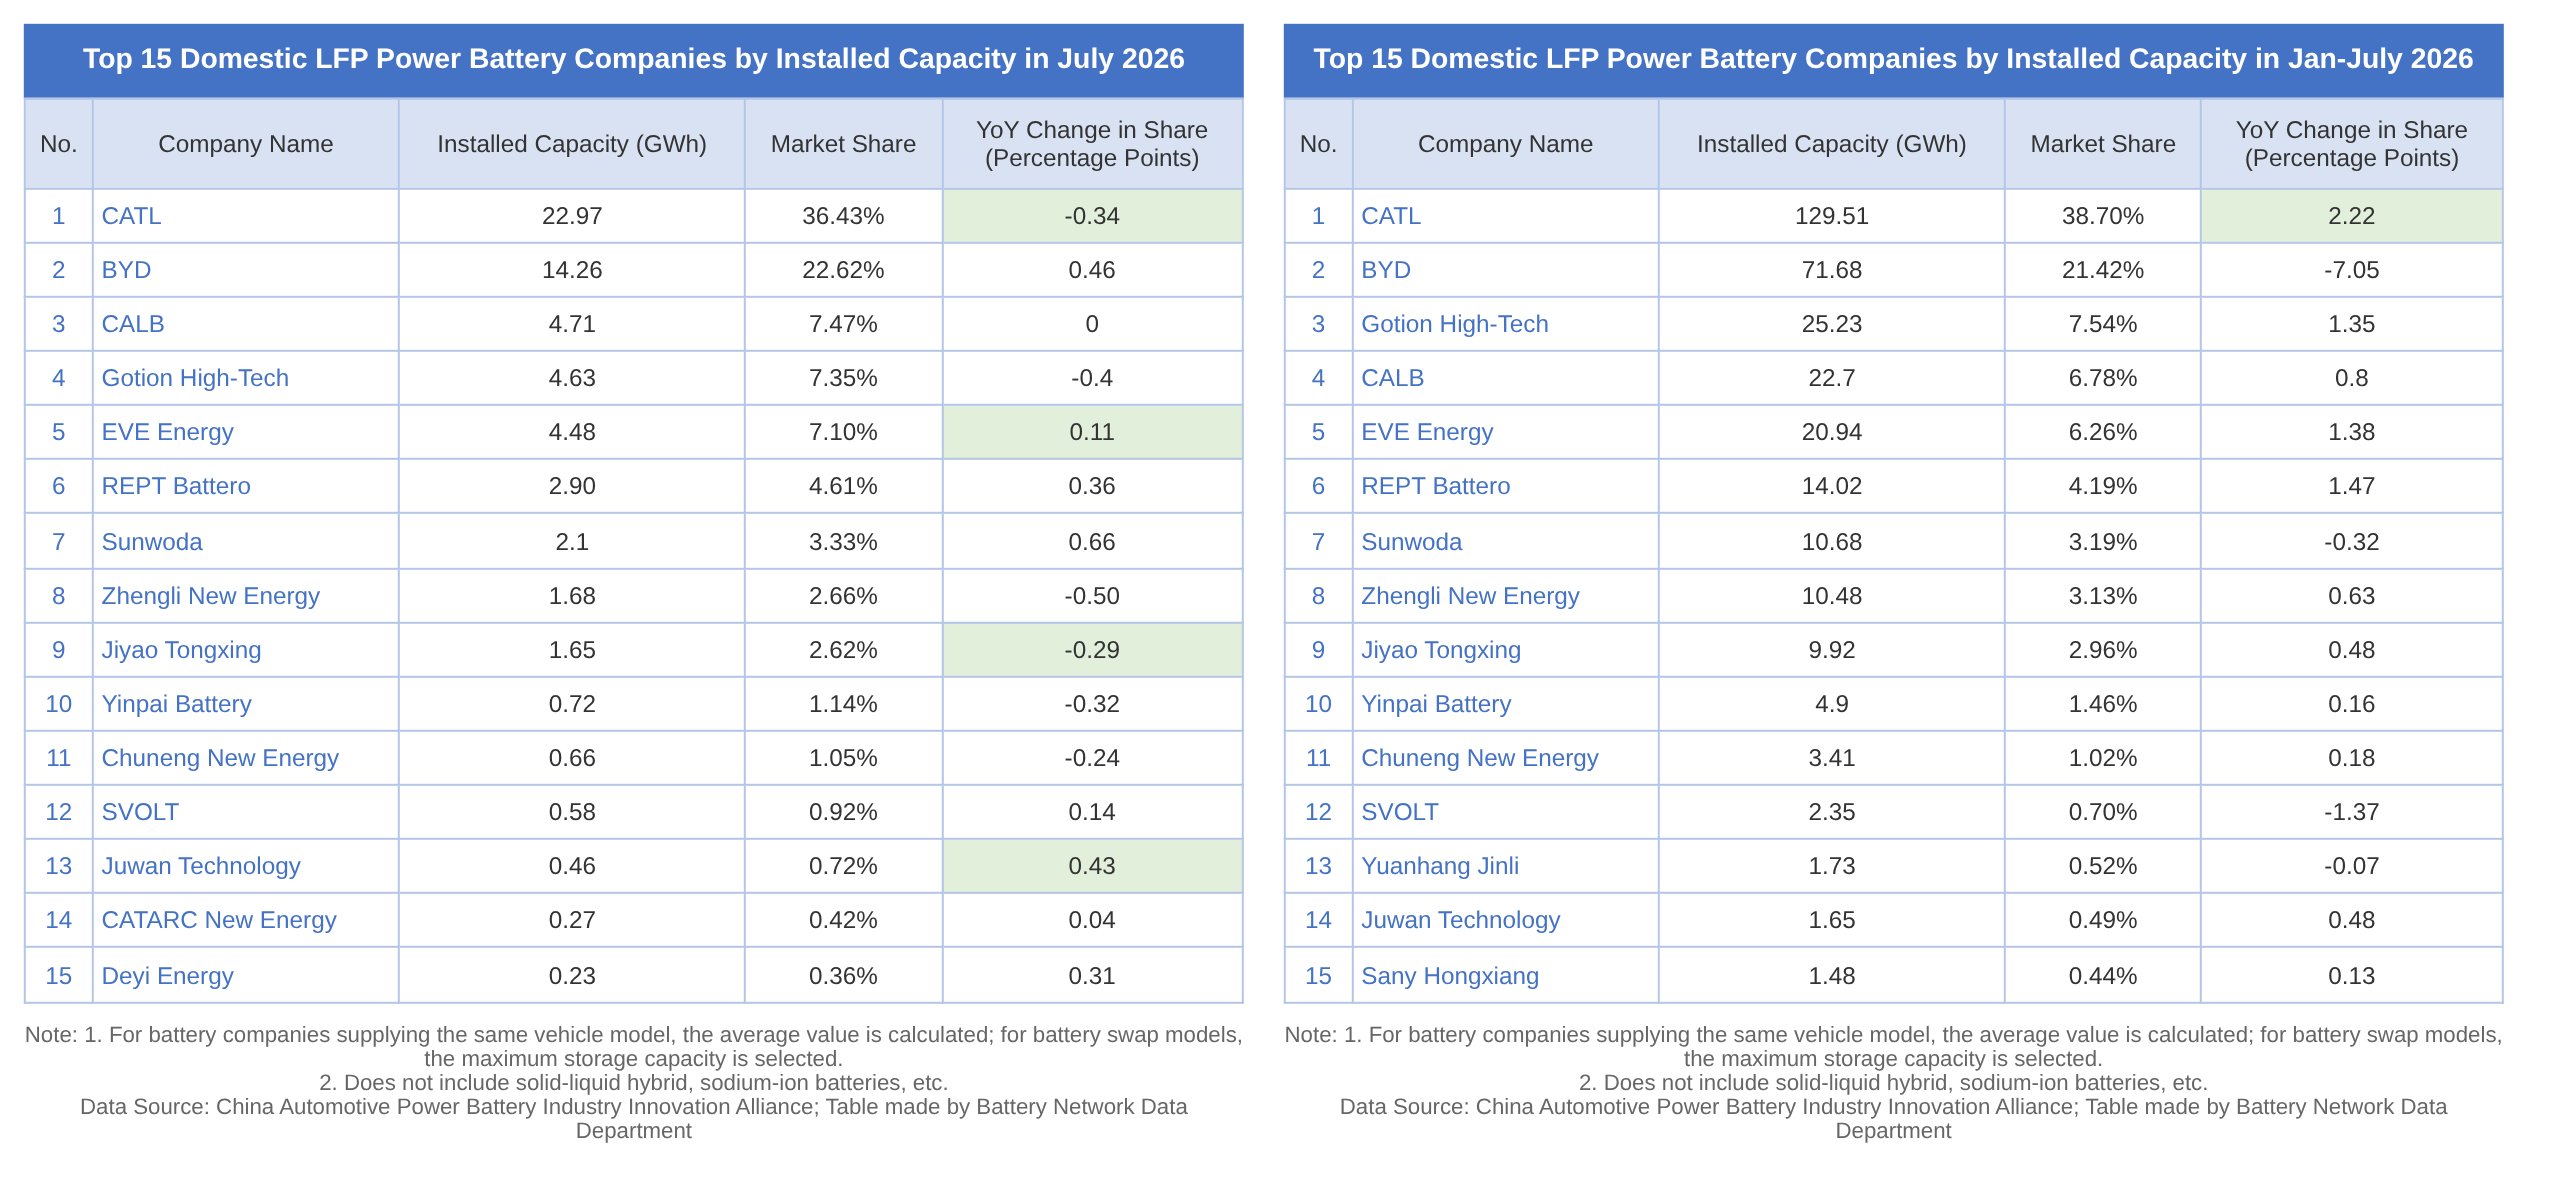
จำแนกตามบริษัท CATL, Sunwoda, CALB, Zenergy, Gotion High-tech และ EVE ปรากฏอยู่ทั้งในรายชื่อ “การติดตั้งของผู้ประกอบการแบตเตอรี่กำลังไตรภาคในประเทศ TOP10 เดือนกรกฎาคม/มกราคม–กรกฎาคม” และรายชื่อ “การติดตั้งของผู้ประกอบการแบตเตอรี่กำลัง LFP ในประเทศ TOP15 เดือนกรกฎาคม/มกราคม–กรกฎาคม” โดยในกลุ่มนี้ SVOLT ขยับขึ้น 1 อันดับมาอยู่ที่อันดับ 2 ในการจัดอันดับ “การติดตั้งของผู้ประกอบการแบตเตอรี่กำลังไตรภาคในประเทศ TOP10 เดือนกรกฎาคม”
นอกจากนี้,ในด้านยอดขาย,ในเดือนกรกฎาคม ยอดขายแบตเตอรี่สำหรับ EV และ ESS ของจีนอยู่ที่ 185.2 GWh ลดลง 5.5% MoM และเพิ่มขึ้น 45.5% YoY ระหว่างเดือนมกราคมถึงกรกฎาคม ยอดขายแบตเตอรี่สำหรับ EV และ ESS สะสมของจีนอยู่ที่ 1,164.6 GWh เพิ่มขึ้น 48.1% YoY ในเชิงสะสม
จากยอดรวมดังกล่าว ในเดือนกรกฎาคม ยอดขายแบตเตอรี่กำลังของจีนอยู่ที่ 129.1 GWh คิดเป็น 69.7% ของยอดขายทั้งหมด ลดลง 3.3% MoM และเพิ่มขึ้น 41.6% YoY; ยอดขายแบตเตอรี่ ESS อยู่ที่ 56.1 GWh คิดเป็น 30.3% ของยอดขายทั้งหมด ลดลง 10.3% MoM และเพิ่มขึ้น 55.4% YoY
ระหว่างเดือนมกราคมถึงกรกฎาคม ยอดขายแบตเตอรี่กำลังสะสมของจีนอยู่ที่ 790.4 GWh คิดเป็น 67.9% ของยอดขายทั้งหมด เพิ่มขึ้น 37.1% YoY ในเชิงสะสม; ยอดขายแบตเตอรี่ ESS สะสมอยู่ที่ 374.2 GWh คิดเป็น 32.1% ของยอดขายทั้งหมด เพิ่มขึ้น 78.6% YoY ในเชิงสะสม
ในด้านการส่งออก เดือนกรกฎาคม ยอดส่งออกรวมของแบตเตอรี่รถยนต์ไฟฟ้า (EV) และระบบกักเก็บพลังงาน (ESS) ของจีนอยู่ที่ 35.2 กิกะวัตต์-ชั่วโมง ลดลง 2.7% จากเดือนก่อน และเพิ่มขึ้น 51.7% จากปีก่อน คิดเป็น 19.0% ของยอดขายรายเดือน ช่วงมกราคมถึงกรกฎาคม ยอดส่งออกสะสมแบตเตอรี่ EV และ ESS อยู่ที่ 216.6 กิกะวัตต์-ชั่วโมง เพิ่มขึ้น 43.9% จากปีก่อน (แบบสะสม) คิดเป็น 18.6% ของยอดขายสะสม
ในจำนวนนี้ เดือนกรกฎาคม การส่งออกแบตเตอรี่กำลังไฟฟ้าของจีนอยู่ที่ 24.0 กิกะวัตต์-ชั่วโมง คิดเป็น 68.0% ของการส่งออกทั้งหมด ลดลง 6.0% จากเดือนก่อน และเพิ่มขึ้น 62.1% จากปีก่อน การส่งออกแบตเตอรี่ ESS อยู่ที่ 11.3 กิกะวัตต์-ชั่วโมง คิดเป็น 32.0% ของการส่งออกทั้งหมด เพิ่มขึ้น 4.9% จากเดือนก่อน และ 33.4% จากปีก่อน ช่วงมกราคมถึงกรกฎาคม ยอดส่งออกแบตเตอรี่กำลังไฟฟ้าสะสมอยู่ที่ 146.7 กิกะวัตต์-ชั่วโมง คิดเป็น 67.7% ของการส่งออกทั้งหมด เพิ่มขึ้น 52.1% จากปีก่อน (แบบสะสม) ยอดส่งออกแบตเตอรี่ ESS สะสมอยู่ที่ 69.9 กิกะวัตต์-ชั่วโมง คิดเป็น 32.3% ของการส่งออกทั้งหมด เพิ่มขึ้น 29.3% จากปีก่อน (แบบสะสม)
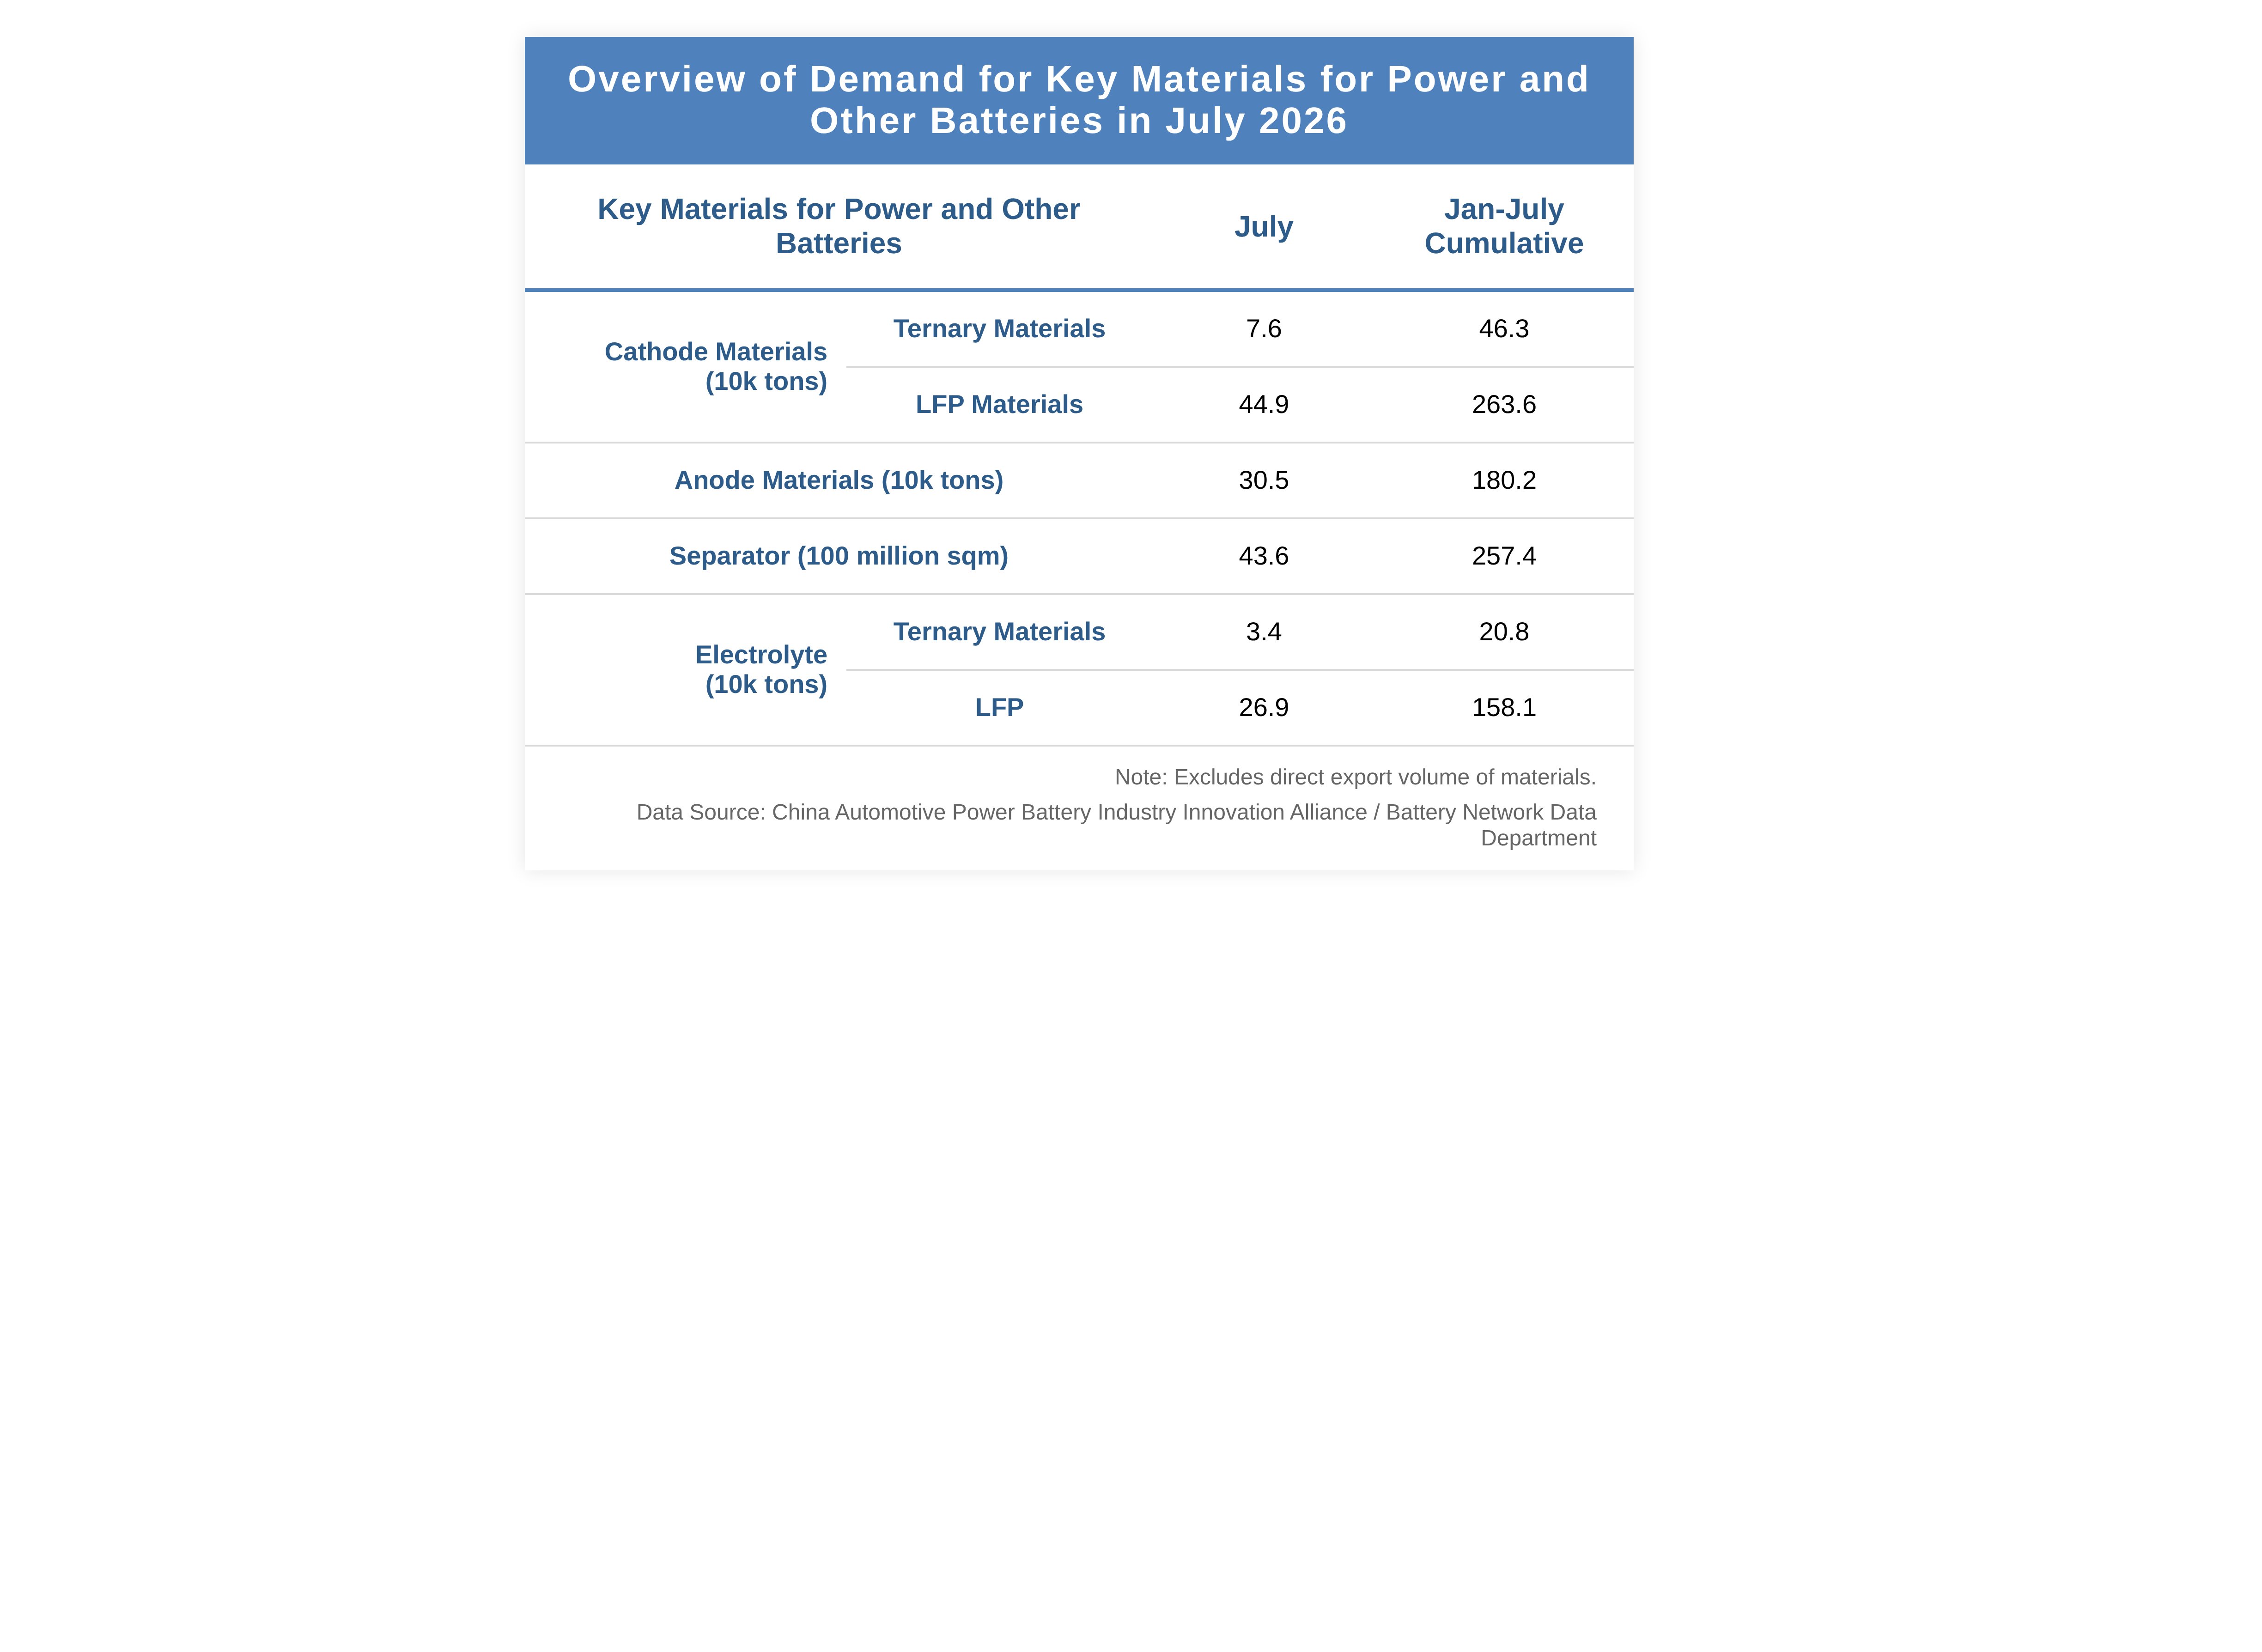
นอกจากนี้ จากข้อมูลประมาณการความต้องการวัสดุหลักสำหรับแบตเตอรี่ EV และอื่นๆ เดือนกรกฎาคม จีนใช้วัสดุแคโทดสามธาตุ 76,000 ตัน และวัสดุ LFP 449,000 ตัน สำหรับแบตเตอรี่ EV และ ESS วัสดุแอโนด 305,000 ตัน แผ่นกั้น 4.36 พันล้านตารางเมตร อิเล็กโทรไลต์สำหรับแบตเตอรี่สามธาตุ 34,000 ตัน และอิเล็กโทรไลต์สำหรับแบตเตอรี่ LFP 269,000 ตัน
ช่วงมกราคมถึงกรกฎาคม จีนใช้วัสดุแคโทดสามธาตุ 463,000 ตัน และวัสดุ LFP 2.636 ล้านตัน สำหรับแบตเตอรี่ EV และ ESS วัสดุแอโนด 1.802 ล้านตัน แผ่นกั้น 25.74 พันล้านตารางเมตร อิเล็กโทรไลต์สำหรับแบตเตอรี่สามธาตุ 208,000 ตัน และอิเล็กโทรไลต์สำหรับแบตเตอรี่ LFP 1.581 ล้านตัน