SMM, 14 สิงหาคม:
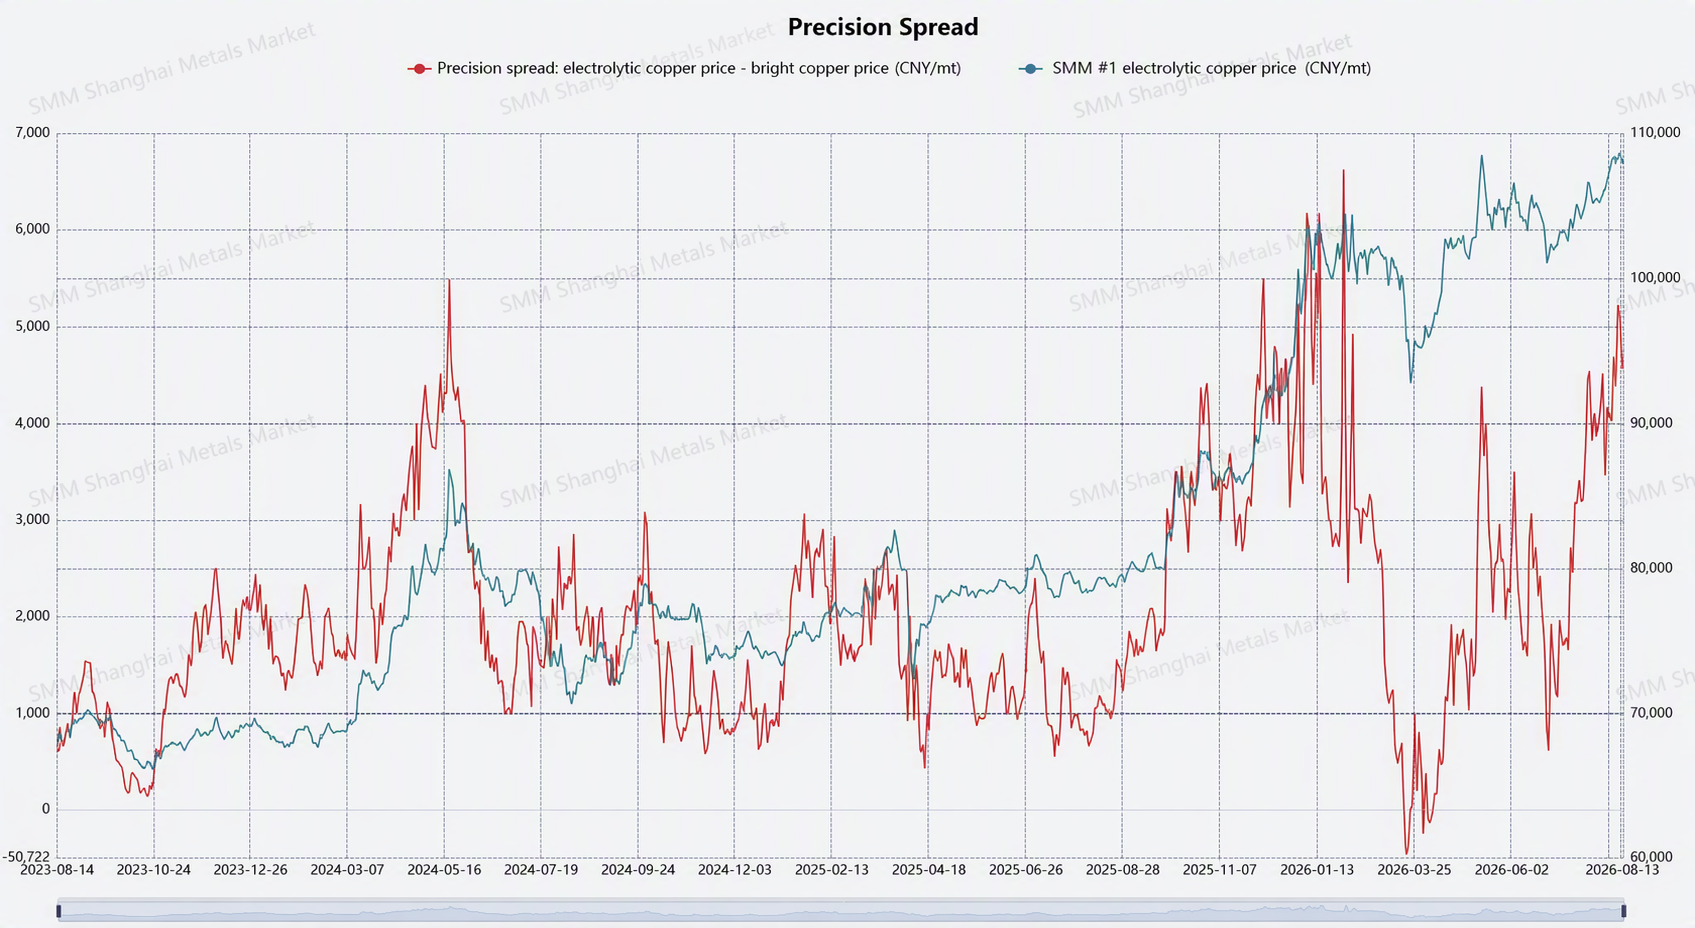
สัปดาห์นี้ (10-13 ส.ค.) ส่วนต่างราคาระหว่างทองแดงแคโทดกับเศษทองแดงแกว่งตัวรุนแรงในกรอบ 4,400-5,200 หยวน/ตัน ตามข้อมูลของ SMM อัตราใบกำกับภาษีแบบรวมภาษีของเศษทองแดงแตะ 12% แล้ว อุปทานเศษทองแดงในประเทศที่ออกใบกำกับภาษีรวมภาษีมีจำกัด และผู้ประกอบการที่แย่งชิงใบกำกับภาษีซื้อได้ผลักดันอัตราภาษีใบกำกับฯ ขึ้นจาก 10.5% เป็น 11.5%-12% ขณะเดียวกัน การแข่งขันในกลุ่มแท่งทองแดงรีไซเคิลสำเร็จรูปดุเดือดและไม่สามารถปรับราคาขึ้นได้ ผู้ประกอบการที่ใช้เศษทองแดงจึงทำได้เพียงส่งผ่านแรงกดดันไปยังต้นน้ำด้วยการปรับลดราคารับซื้อเศษทองแดง นี่คือสาเหตุหลักที่ทำให้ส่วนต่างราคาในรอบนี้ขยายตัวรวดเร็ว ไม่ใช่ปัจจัยด้านอุปสงค์ แต่เกิดจากต้นทุนภาษีที่ถูกส่งผ่านขึ้นไปตามห่วงโซ่อุตสาหกรรมสู่กลุ่มวัตถุดิบเศษทองแดงต้นน้ำ จังหวะการระบายสินค้าของผู้ขายท่ามกลางความผันผวนของราคาทองแดงมีรูปแบบ “เร่งขายทำกำไร” เมื่อใกล้ถึงกำหนดส่งมอบสัญญาฟิวเจอร์สเดือนใกล้ ส่วนต่างราคาระหว่างสัญญาฟิวเจอร์สขยายกว้างขึ้นเป็น 800 หยวน/ตัน ผู้ประกอบการที่ใช้เศษทองแดงเปลี่ยนการอ้างอิงราคาไปใช้สัญญาเดือนกันยายน เนื่องจากสัญญาส่งมอบเดือนกันยายนอยู่ในขาลงอย่างชัดเจน ความต้องการซื้อจึงซบเซา ราคาเสนอขายของผู้ขายทรงตัวจากเมื่อวาน และธุรกรรมในตลาดโดยรวมอยู่ในระดับปานกลาง
ในด้านการนำเข้าเสริม ตัวชี้วัดส่วนที่ต้องจ่ายสำหรับเศษทองแดงต่างประเทศยังคงอยู่ในระดับสูง ส่วนหักของเศษทองแดงนำเข้าปรับตัวขึ้นต่อเนื่อง และต้นทุนนำเข้ายังคงสูง แม้ข้อกำหนดจาก BIS ของสหรัฐฯ ที่ให้ยอดขายในประเทศ 100% สำหรับ black mass และเศษทังสเตนจะไม่เกี่ยวข้องโดยตรงกับเศษทองแดง แต่สัญญาณนโยบายก็ส่งออกมาอย่างชัดเจนแล้ว แนวโน้มการเคลื่อนย้ายข้ามพรมแดนของเศษทองแดงเกรดสูงที่เข้มงวดขึ้นถือว่าชัดเจนแล้ว อุปทานจากต่างประเทศยังไม่มีสัญญาณการไหลเข้าจีนเพิ่มขึ้นอย่างมีนัยสำคัญ จึงช่วยบรรเทาภาวะตึงตัวในประเทศได้จำกัด
โดยรวม แกนหลักของความตึงเครียดในตลาดเศษทองแดงสัปดาห์นี้ยกระดับจาก “ตลาดที่ขับเคลื่อนด้วยการเติมสต็อก” ในสัปดาห์ก่อน ไปสู่ “แรงกดดันสองด้านจากต้นทุนใบกำกับภาษีและสต็อกเพื่อเก็งกำไรส่วนต่าง” แม้ในเชิงผิวเผิน ความได้เปรียบด้านการทดแทนของเศษทองแดงจะสูงอย่างที่ไม่เคยมีมาก่อน แต่หลังจากอัตราใบกำกับภาษีแบบรวมภาษีปรับขึ้นเป็น 12% ต้นทุนจริงที่ผู้ประกอบการใช้เศษทองแดงต้องแบกรับในท้ายที่สุดก็ไม่ได้ลดลงตาม และผลประโยชน์จากส่วนต่างราคาก็ถูกต้นทุนภาษีกลืนหายไปในขณะเดียวกัน สต็อกที่ผู้ผลิตแท่งทองแดงสะสมไว้จากการซื้อโดยหวังส่วนต่างราคาก่อนหน้านี้ และเงินทุนที่จมอยู่ในสต็อกดังกล่าว ทำให้พวกเขาหมดแรงจูงใจที่จะไล่ซื้อราคาสูงและซื้อในระดับที่สูงต่อไป ตลาดได้ตกเข้าสู่ดุลยภาพที่อ่อนแอของ “ผู้ขายอยากขาย ผู้ผลิตแท่งทองแดงรอราคาที่ต่ำลง” หากตลาดเศษทองแดงยังคงภาวะชะงักงันในระดับสูงแบบ “ผู้ขายพร้อมขาย ผู้ซื้อไม่ยอมซื้อ” ต่อไป การฟื้นตัวที่แท้จริงของการบริโภคจริงจะต้องอาศัยการย่อตัวของราคาทองแดงเพื่อปลดปล่อยคำสั่งซื้อจากผู้ใช้ปลายทาง หรือการลดลงอย่างมากของต้นทุนใบกำกับภาษี เพื่อสร้างส่วนต่างกำไรที่เหมาะสมให้ผู้ผลิตแท่งทองแดงขึ้นใหม่ มิฉะนั้น ส่วนต่างราคาที่ “สูงเกินจริง” ระหว่างทองแดงแคโทดกับเศษทองแดงจะยังคงอยู่ และการใช้เศษทองแดงทดแทนทองแดงแคโทดก็จะยังคงถูกจำกัดอยู่