เมื่อเข้าสู่ไตรมาส 3 ตลาดสปอตของนิกเกิลซัลเฟตเกรดแบตเตอรี่ดูเหมือนจะ «สูญเสียชีวิตชีวา» โดยมีปริมาณธุรกรรมที่ลดลงและแนวโน้มราคาค่อนข้างอ่อนแอ SMM เชื่อว่าสาเหตุหลักมาจากปัจจัยสามประการรวมกัน ได้แก่ แรงหนุนด้านต้นทุนที่อ่อนแอลง รูปแบบอุปสงค์-อุปทานที่ค่อย ๆ คลายตัว และการเปลี่ยนแปลงโครงสร้างตลาด บทความนี้จะกล่าวถึงปัจจัยทั้งสามนี้โดยละเอียด
I. ด้านต้นทุน: ราคานิกเกิลและวัตถุดิบอ่อนตัวลงพร้อมกัน
ในด้านราคานิกเกิล เดือนสิงหาคมเป็นช่วงที่มีการปล่อยโควตาเพิ่มเติมในอินโดนีเซีย ซึ่งช่วยลดความคาดหวังของตลาดต่อภาวะขาดแคลนแร่นิกเกิลอินโดนีเซียอย่างรุนแรง ประกอบกับ «เงา» ที่ยังคงอยู่ของนโยบายอัตราดอกเบี้ยขาขึ้นจากปัจจัยมหภาค ส่งผลให้ราคานิกเกิลอ่อนตัวลง
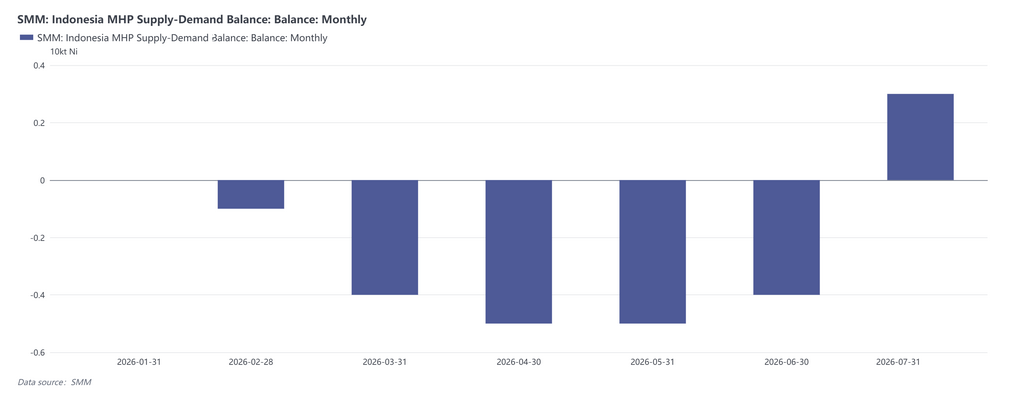
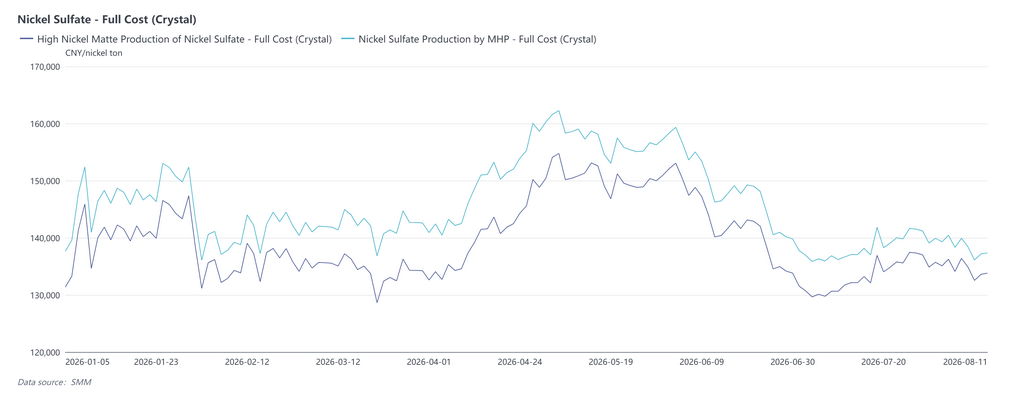
ด้านค่าธรรมเนียมการแปรรูป MHP หลังจากที่กำมะถันหลั่งไหลเข้าสู่อินโดนีเซียอย่างกระจุกตัว คาดว่าอุปทานผลิตภัณฑ์ขั้นกลางของอินโดนีเซียจะยังคงเพิ่มขึ้น จากข้อมูลของ SMM ดุลอุปทาน-อุปสงค์ของ MHP อินโดนีเซียกลับมาเกินดุลในเดือนกรกฎาคมเป็นครั้งแรกในรอบเดือน ขณะเดียวกัน ราคาเกลือนิกเกิลและโคบอลต์ขั้นปลายน้ำ (โดยเฉพาะเกลือโคบอลต์) ยังคงค่อนข้างอ่อนแอ และผู้เล่นปลายน้ำต้องเผชิญแรงกดดันจากผลขาดทุน ทำให้การยอมรับค่าธรรมเนียมที่สูงมีน้อยลง ด้วยเหตุนี้ ค่าธรรมเนียมการแปรรูป MHP จึงยังคงอยู่ภายใต้แรงกดดันโดยรวม อุปทานในตลาดของนิกเกิลแมตต์เกรดสูงยังคงตึงตัว และคาดว่าค่าธรรมเนียมการแปรรูปจะทรงตัว
เมื่อทั้งราคานิกเกิลและค่าธรรมเนียมการแปรรูปวัตถุดิบปรับตัวลดลง ต้นทุนการผลิตแบบสปอตของนิกเกิลซัลเฟตในเดือนสิงหาคมคาดว่าจะอ่อนตัวลงโดยรวมเมื่อพิจารณาจากมุมมองต้นทุนสปอต
II. ด้านอุปทาน: วัตถุดิบมีความยืดหยุ่นสูง คาดการณ์กำลังการผลิตจะเพิ่มขึ้น
ตั้งแต่ไตรมาส 2 แม้ว่ากำลังการผลิต MHP จะลดลงอย่างรวดเร็ว ณ จุดหนึ่ง แต่อุปทานนิกเกิลซัลเฟตยังคงค่อนข้างมีเสถียรภาพ และไม่เกิดภาวะขาดแคลนเป็นเวลานาน ในไตรมาส 3 เมื่อกำลังการผลิตผลิตภัณฑ์ขั้นกลางค่อย ๆ ฟื้นตัว แนวโน้มนี้คาดว่าจะเด่นชัดขึ้น จากข้อมูลของ SMM แม้ว่าผลผลิตนิกเกิลซัลเฟตเกรดแบตเตอรี่ในเดือนกรกฎาคมจะลดลง 2% MoM เนื่องจากโรงงานเกลือบางแห่งลดกำลังการผลิตหรือซ่อมบำรุง แต่ผลผลิตในเดือนสิงหาคมคาดว่าจะเพิ่มขึ้นกว่า 8% MoM ส่งให้อุปทานกลับสู่ระดับสูง ยอดผลผลิตนิกเกิลซัลเฟตเกรดแบตเตอรี่รวมตั้งแต่เดือนมกราคมถึงสิงหาคม 2026 เติบโต 33% YoY
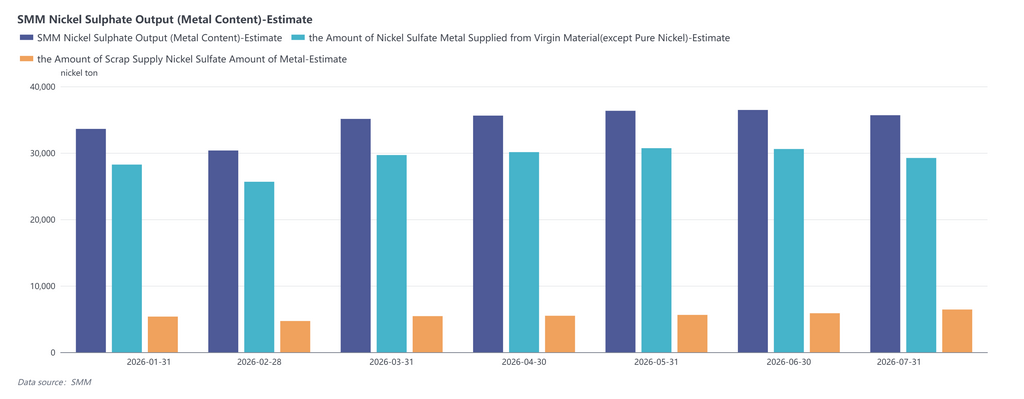
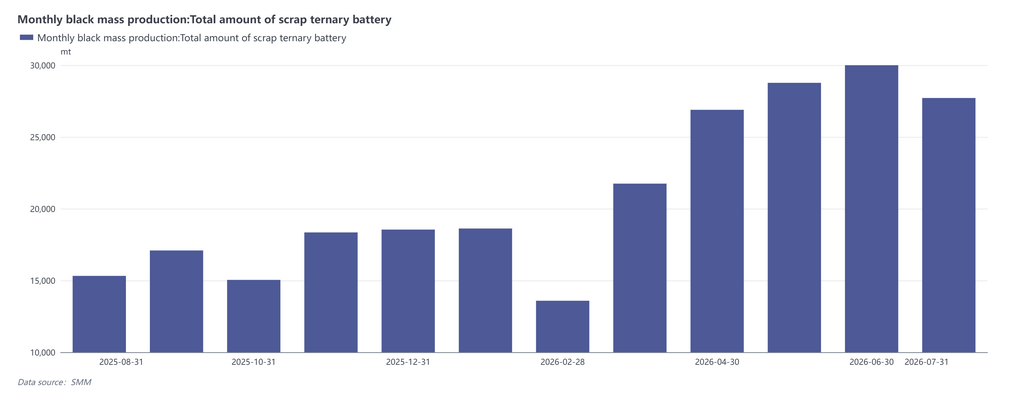
เบื้องหลังผลผลิตที่สม่ำเสมอนี้คือความยืดหยุ่นด้านอุปทานที่แข็งแกร่งของวัตถุดิบเกลือนิกเกิล นอกจากปรับเปลี่ยนโดยใช้วัตถุดิบนิกเกิลบริสุทธิ์และการทดแทนระหว่างนิกเกิลแมตต์เกรดสูงกับ MHP ตามที่กล่าวในบทความก่อนหน้าแล้ว วัสดุรีไซเคิลยังมีส่วนสำคัญต่อขนาดอุปทานของนิกเกิลซัลเฟตในปีนี้ ในด้านหนึ่ง หลังจากที่จีนเปิดนำเข้าแบล็กแมสจากแบตเตอรี่ลิเธียมเมื่อปีที่แล้ว วัตถุดิบรีไซเคิลก็สามารถนำเข้าได้อย่างต่อเนื่อง เป็นวัตถุดิบส่วนเพิ่มสำหรับการผลิตนิกเกิลซัลเฟตรีไซเคิล ในอีกด้านหนึ่ง เมื่อขนาดการปลดระวางแบตเตอรี่เทอร์นารีค่อย ๆ ขยายตัว และบางบริษัทเปิดตัวโครงการรีไซเคิลใหม่ในปีนี้ ขนาดอุปทานโดยรวมของแบล็กแมสในอุตสาหกรรมก็เพิ่มสูงขึ้น จากข้อมูลของ SMM ผลผลิตจากการบดย่อยแบตเตอรี่เทอร์นารีใช้แล้วในเดือนกรกฎาคมเพิ่มขึ้นเป็นสองเท่าเมื่อเทียบกับช่วงเดียวกันของปีก่อน ซึ่งให้ความยืดหยุ่นอย่างมากต่ออุปทานนิกเกิลซัลเฟต
III. ด้านอุปสงค์: ความต้องการ NMC หนุนปริมาณการบริโภคโดยรวม แต่ไม่สามารถขับเคลื่อนการซื้อแบบสปอตจากภายนอกได้โดยตรง
ความต้องการ NMC ในปีนี้สูงเกินคาด ซึ่งเป็นเหตุผลสำคัญที่นิกเกิลซัลเฟตรักษาค่าพรีเมียมที่ค่อนข้างสูง การบริโภคนิกเกิลซัลเฟตของวิสาหกิจปลายน้ำคาดว่าจะยังคงอยู่ในระดับสูงในไตรมาส 3 ในด้านหนึ่ง เมื่อช่วงพีคของยอดขายรถยนต์ในเดือนกันยายน-ตุลาคมใกล้เข้ามา ผู้เล่นปลายน้ำระดับบนมีความคาดหวังด้านอุปสงค์ที่ดีต่อวัสดุนิกเกิลระดับกลางถึงสูง ส่งผลให้กำลังการผลิตที่โรงงานสารตั้งต้นที่เกี่ยวข้องปรับเพิ่มขึ้น ในอีกด้านหนึ่ง คำสั่งซื้อนิกเกิลสูงจากต่างประเทศที่บริษัทชั้นนำได้รับก็ยังคงอยู่ในระดับสูง โดยได้รับแรงหนุนจากอุปสงค์ที่แข็งแกร่งในยุโรปและภูมิภาคอื่น ๆ และจากกลยุทธ์เร่งติดตั้งที่เกิดจากการปรับนโยบายคืนภาษีส่งออกแบตเตอรี่ จากข้อมูลของ SMM ความต้องการนิกเกิลซัลเฟตเกรดแบตเตอรี่ในภาคพลังงานใหม่เพิ่มขึ้น 1.55% MoM ในเดือนกรกฎาคม และคาดว่าจะเติบโตอีก 0.9% ในเดือนสิงหาคม
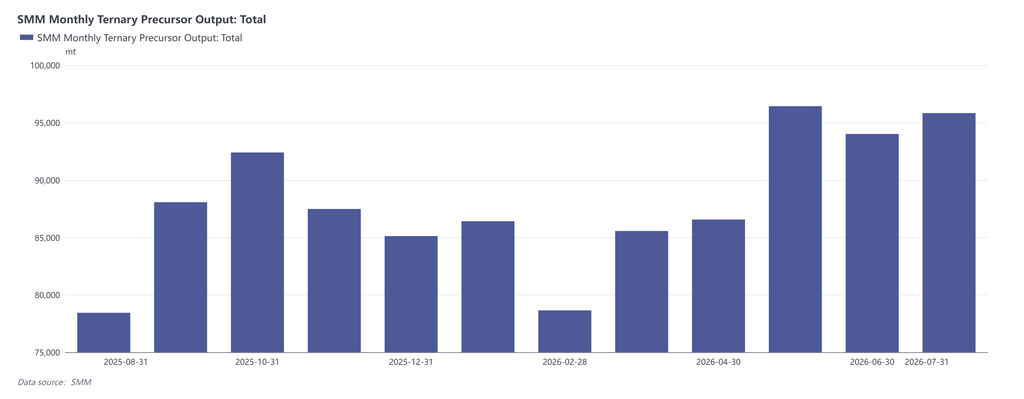
อย่างไรก็ตาม วิสาหกิจสารตั้งต้นระดับบนที่มีคำสั่งซื้อค่อนข้างแข็งแกร่งนั้นมีการบูรณาการในระดับสูง โดยหลายแห่งมีกำลังการผลิตนิกเกิลบริสุทธิ์และความยืดหยุ่นเพียงพอในการปรับผลผลิตนิกเกิลซัลเฟตภายในองค์กร ด้วยเหตุนี้ อุปสงค์ปลายน้ำที่เพิ่มขึ้นจึงกระตุ้นการจัดซื้อนิกเกิลซัลเฟตแบบสปอตโดยตรงค่อนข้างจำกัด จากข้อมูลของ SMM กำลังการผลิตรวมของวิสาหกิจบูรณาการและกึ่งบูรณาการชั้นนำห้าแห่งเพิ่มขึ้น 11% MoM ในเดือนสิงหาคม และผลผลิตภายในองค์กรสามารถตอบสนองความต้องการวัตถุดิบได้กว่า 80% หมายความว่าอุปสงค์ส่วนเพิ่มสำหรับการซื้อนิกเกิลซัลเฟตจากภายนอกนั้นไม่มีนัยสำคัญ
IV. โครงสร้างตลาด: ขนาดสัญญาระยะยาวที่ขยายตัวบีบพื้นที่ของคำสั่งซื้อแบบสปอต
การเปลี่ยนแปลงเชิงโครงสร้างที่โดดเด่นในตลาดนิกเกิลซัลเฟตไตรมาส 3 คือการขยายตัวของขนาดสัญญาระยะยาว การประมาณการของ SMM แสดงให้เห็นว่าคำสั่งซื้อสปอตต่อเดือนของนิกเกิลซัลเฟตอยู่ที่ประมาณ 3,500-4,500 ตัน (ปริมาณโลหะ) ในปี 2025 และไตรมาส 1 ปีนี้ ท่ามกลางความต้องการ NMC ที่เพิ่มขึ้น ขนาดนี้หดตัวลงเหลือประมาณ 2,000 ตัน (ปริมาณโลหะ) ในไตรมาส 3 ในช่วงต้นไตรมาส คำสั่งซื้อสปอตถูกคาดหมายว่าจะค่อย ๆ ถอยจากการจัดซื้อแบบทันเวลา (Just-in-Time) รายเดือน สู่บทบาทเสริมให้กับสัญญาระยะยาวในกลยุทธ์การจัดซื้อขององค์กร โดยจะซื้อเพิ่มเฉพาะเมื่อมีอุปสงค์ปลายน้ำเพิ่มขึ้นอย่างชัดเจนหรือเกิดภาวะชะงักงันด้านอุปทานวัตถุดิบ สิ่งนี้ได้กดกิจกรรมทางการตลาดในเดือนสิงหาคมและต้นเดือนกันยายน ยิ่งไปกว่านั้น เมื่ออุปทานนิกเกิลซัลเฟตไม่ได้ลดลงอย่างมีนัยสำคัญ การยอมรับราคาสปอตของฝั่งปลายน้ำจึงยังคงอยู่ในระดับต่ำโดยทั่วไป
การขยายตัวของสัญญาระยะยาวมาจากสองปัจจัย ประการแรก ความผันผวนสูงของราคานิกเกิลและวัตถุดิบในปีนี้ได้เพิ่มแรงกดดันในการตัดสินใจของวิสาหกิจสำหรับคำสั่งซื้อสปอต กระตุ้นแนวโน้มที่จะล็อกอุปสงค์ผ่านสัญญาระยะยาว ประการที่สอง หลังจากภาวะกำลังการผลิตส่วนเกินที่ยืดเยื้อ มีผู้เล่นหน้าใหม่เข้าสู่ตลาดน้อย และห่วงโซ่อุปทานของอุตสาหกรรมเริ่มมีเสถียรภาพ โดยวิสาหกิจต้นน้ำและปลายน้ำค่อย ๆ สร้างความสัมพันธ์ความร่วมมือที่มั่นคง ในระยะยาว ขนาดโดยรวมของสัญญาระยะยาวยังคงคาดว่าจะมีแนวโน้มเพิ่มสูงขึ้น
V. แนวโน้มตลาด
ดังที่กล่าวข้างต้น อุปสงค์และอุปทานของคำสั่งซื้อสปอตนิกเกิลซัลเฟตได้เปลี่ยนจากภาวะค่อนข้างตึงตัวในไตรมาส 2 ไปสู่ภาวะเกินดุลเล็กน้อย ในช่วงเดือนสิงหาคมถึงต้นเดือนกันยายน ราคาคาดว่าจะซบเซาโดยทั่วไป หลังจากที่อุปสงค์ปลายน้ำสำหรับ «ช่วงพีคกันยายน-ตุลาคม» ชัดเจนขึ้นในเดือนกันยายน กิจกรรมในตลาดคำสั่งซื้อสปอตอาจฟื้นตัวได้ในระดับหนึ่ง ซึ่งจะผลักดันให้ราคานิกเกิลซัลเฟตดีดตัวขึ้น