

หมายเหตุข้อมูล
- กำมะถัน: รหัส HS 25030000 (กำมะถันทุกชนิด ยกเว้นชนิดระเหิด ชนิดตกตะกอน และชนิดคอลลอยด์) + 28020000 (กำมะถันชนิดระเหิดหรือชนิดตกตะกอน)
- กรดกำมะถัน: รหัส HS 28070010 (กรดกำมะถันที่มีปริมาณ H₂SO₄ มากกว่าร้อยละ 80 โดยน้ำหนัก)
- ปริมาณรวม: การนำเข้ากำมะถันในครึ่งแรกของปี 2026 อยู่ที่ 1.8481 ล้านตัน (1,848,104,145 กิโลกรัม) ลดลงร้อยละ 29.4 จากครึ่งแรกของปี 2025 (2.6191 ล้านตัน) การนำเข้ากรดกำมะถันรวม 560,600 ตัน (560,640,243.7 กิโลกรัม)
- มูลค่า: มูลค่าการนำเข้ากำมะถันรวมประมาณ 1.270 พันล้านดอลลาร์สหรัฐ โดยมี ราคาเฉลี่ย 687 ดอลลาร์สหรัฐต่อตัน การนำเข้ากรดกำมะถันรวมประมาณ 111 ล้านดอลลาร์สหรัฐ ราคาเฉลี่ย 199 ดอลลาร์สหรัฐต่อตัน
1. กำมะถัน: ปริมาณหดตัวเกือบร้อยละ 30; ราคาทรงตัวในช่วงแรกแล้วพุ่งสูงขึ้น
1.1 แนวโน้มปริมาณและราคานำเข้ารายเดือน
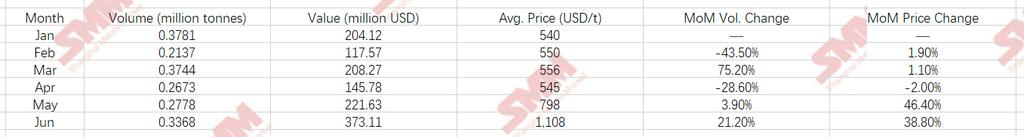
คำอธิบายแนวโน้ม:
- ม.ค.–เม.ย.: ราคาเคลื่อนไหวในช่วงแคบ 540–556 ดอลลาร์สหรัฐต่อตัน โดยรวมทรงตัว ปริมาณในเดือนมกราคมอยู่ที่ 0.3781 ล้านตัน (สูงสุดเป็นอันดับสองในครึ่งแรก) เดือนกุมภาพันธ์ลดลงร้อยละ 43.5 เมื่อเทียบกับเดือนก่อนหน้า เหลือ 0.2137 ล้านตัน เนื่องจากวันหยุดตรุษจีน เดือนมีนาคมดีดกลับมาที่ 0.3744 ล้านตัน และเดือนเมษายนลดลงมาที่ 0.2673 ล้านตัน อุปทานกำมะถันโลกในช่วงนี้มีมาก และการซื้อของอินโดนีเซียยังคงทรงตัว
- พ.ค.–มิ.ย.: ราคาเปลี่ยนเป็นพุ่งขึ้นอย่างรวดเร็ว เดือนพฤษภาคมเฉลี่ย 798 ดอลลาร์สหรัฐต่อตัน เพิ่มขึ้นร้อยละ 46.4 จากเดือนก่อนหน้า; เดือนมิถุนายนพุ่งขึ้นอีกเป็น 1,108 ดอลลาร์สหรัฐต่อตัน เพิ่มขึ้น 563 ดอลลาร์สหรัฐต่อตัน (+103%) จากจุดต่ำสุดของเดือนเมษายน การพุ่งขึ้นนี้ได้รับแรงหนุนจากการเติมสต็อกอย่างเข้มข้นของโครงการ HPAL ความต้องการปุ๋ยฟอสเฟตระหว่างประเทศที่ฟื้นตัว และอุปทานจากตะวันออกกลางไปยังอินโดนีเซียที่ลดลงอย่างมาก เดือนมิถุนายนแสดงรูปแบบ “ปริมาณและราคาเพิ่มขึ้นพร้อมกัน” (ปริมาณ... +21.2% ราคา +38.8%) แสดงว่าความต้องการซื้อยังคงมีอยู่แม้ราคาจะสูง
1.2 ประเทศแหล่งนำเข้าหลัก: ซาอุดีอาระเบียนำโด่ง แคนาดาเติบโตอย่างแข็งแกร่ง
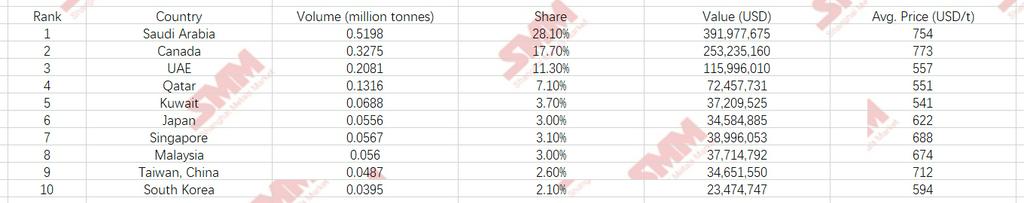
ข้อสังเกตสำคัญ:
- หกประเทศตะวันออกกลาง (ซาอุดีอาระเบีย, ยูเออี, กาตาร์, คูเวต, บาห์เรน, โอมาน) ร่วมกันจัดหาประมาณ 0.9824 ล้านตัน คิดเป็น 53.2% — ยังคงเป็นกลุ่มภูมิภาคที่ใหญ่ที่สุด แต่ลดลงอย่างมากจาก 2.0999 ล้านตันในครึ่งแรกของปี 2025 ลดลง 53.2%.
- แคนาดา มีส่วนแบ่งตลาดเพิ่มขึ้นจาก ~8.5% ในครึ่งแรกของปี 2025 (0.2219 ล้านตัน) เป็น 17.7% ปริมาณนำเข้าเพิ่มขึ้น 47.6% เมื่อเทียบปีต่อปี (จาก 0.2219 เป็น 0.3275 ล้านตัน) กลายเป็นแหล่งนำเข้าอันดับสอง กำมะถันแข็งความบริสุทธิ์สูงของแคนาดามีประสิทธิภาพดีในงานถลุงนิกเกิล
- ยูเออี กาตาร์ และคูเวตมีราคาเฉลี่ยเพียง 541–557 ดอลลาร์สหรัฐฯ/ตัน ต่ำกว่าซาอุดีอาระเบีย (754 ดอลลาร์สหรัฐฯ/ตัน) และแคนาดา (773 ดอลลาร์สหรัฐฯ/ตัน) อย่างมาก
1.3 ท่าเรือปลายทางหลัก: สวนนิกเกิลสามแห่งรองรับกว่า 80%
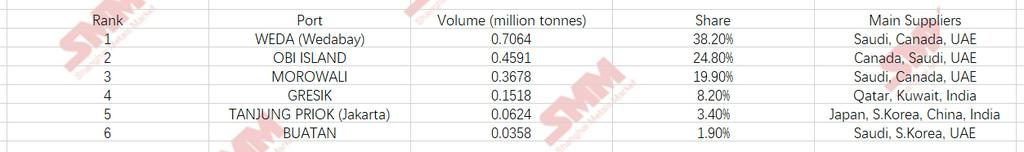
สวนอุตสาหกรรมนิกเกิลหลักสามแห่ง ได้แก่ WEDA, MOROWALI และ OBI ISLAND นำเข้ารวม 1.5333 ล้านตัน คิดเป็น 83.0% ของการนำเข้ากำมะถันทั้งหมดของอินโดนีเซีย สวนเหล่านี้เป็นศูนย์กลางหลักของการแปรรูปนิกเกิลขั้นปลาย (HPAL และ RKEF พร้อมหน่วยผลิตกรดซัลฟิวริก/ปุ๋ยในตัว) ทำให้ความต้องการนำเข้ากำมะถันกระจุกตัวในภาคนิกเกิลอย่างมาก WEDA เพียงแห่งเดียวมีสัดส่วน 38.2% ของการนำเข้าทั้งประเทศ เป็นปลายทางที่ใหญ่ที่สุด GRESIK (0.1518 ล้านตัน 8.2%) รับกำมะถันจากกาตาร์ คูเวต และอินเดียเป็นหลัก เพื่อรองรับเขตอุตสาหกรรมในชวาตะวันออก ท่าเรือ Tanjung Priok ซึ่งเป็นท่าเรือหลักของจาการ์ตารองรับเพียง 0.0624 ล้านตัน (3.4%) เพื่อรองรับอุตสาหกรรมเคมีภัณฑ์และปุ๋ยแบบดั้งเดิมบนเกาะชวา
1.4 รายละเอียดการลดลงเมื่อเทียบปีต่อปี: หกประเทศตะวันออกกลางลดลงสุทธิ 1.1175 ล้านตัน
ในครึ่งแรกของปี 2025 หกประเทศตะวันออกกลางส่งออกกำมะถันมายังอินโดนีเซียรวม 2.0999 ล้านตัน ลดลงเหลือ 0.9824 ล้านตัน ในครึ่งแรกของปี 2026 ลดลงสุทธิ 1.1175 ล้านตัน (-53.2%). การเปลี่ยนแปลงจำแนกตามประเทศ:
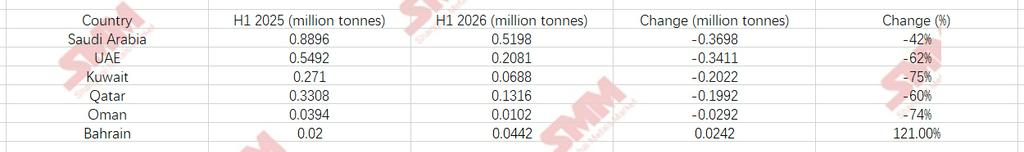
หมายเหตุ: บาห์เรนเป็นประเทศในตะวันออกกลางเพียงแห่งเดียวที่เพิ่มการส่งออกไปยังอินโดนีเซีย แม้จะเริ่มจากฐานที่น้อย (0.02 → 0.0442 ล้านตัน) และมีผลกระทบต่อภาพรวมเพียงเล็กน้อย
สาเหตุหลักของการลดลง: ① ราคากำมะถันในตลาดโลกปรับตัวสูงขึ้นตั้งแต่ปลายปี 2025 จนถึงเดือนมิถุนายน 2026 ส่งผลให้ผู้ส่งออกในตะวันออกกลางหันไปส่งสินค้าไปยังตลาดที่ให้ราคาดีกว่า เช่น อินเดีย จีน และแอฟริกาเหนือ; ② โรงงานผลิตกรดจากการเผากำมะถันที่สร้างขึ้นใหม่ในอินโดนีเซียเริ่มเดินเครื่องผลิตบางส่วน เข้ามาทดแทนกำมะถันนำเข้า การเพิ่มขึ้นจากแคนาดา (+0.1056 ล้านตัน) และฟิลิปปินส์ (+0.02 ล้านตัน) ชดเชยได้เพียงประมาณ 11% ของปริมาณที่ขาดหายไป
2. กรดซัลฟิวริก: การนำเข้าเพิ่มขึ้นสวนทางแนวโน้ม; เกาหลีใต้กลายเป็นแหล่งนำเข้าหลัก
2.1 ปริมาณนำเข้าและแนวโน้มราคารายเดือน
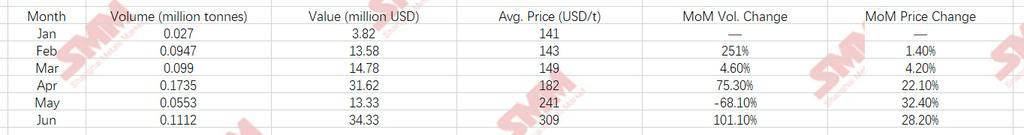
บทวิเคราะห์แนวโน้ม:
- มกราคม: ปริมาณนำเข้าอยู่ที่ 0.0270 ล้านตัน ราคา 141 ดอลลาร์สหรัฐ/ตัน ซึ่งเป็นจุดต่ำสุดของครึ่งปีแรก
- ก.พ.–เม.ย.: ปริมาณนำเข้าเพิ่มขึ้นอย่างต่อเนื่องสู่จุดสูงสุดของครึ่งปีแรกที่ 0.1735 ล้านตัน ในเดือนเมษายน ขณะที่ราคาปรับขึ้นจาก 143 เป็น 182 ดอลลาร์สหรัฐ/ตัน การเริ่มเดินเครื่องของโครงการ HPAL ใหม่ทำให้เกิดอุปสงค์ที่แข็งแกร่ง
- พฤษภาคม: ปริมาณนำเข้าลดลง 68% (เหลือ 0.0553 ล้านตัน) แต่ราคาพุ่งสูงขึ้นเป็น 241 ดอลลาร์สหรัฐ/ตัน เนื่องจากโรงถลุงในญี่ปุ่นและเกาหลีใต้หลายแห่งหยุดซ่อมบำรุงประจำปี ทำให้ปริมาณกรดที่ส่งออกมีจำกัด
- มิถุนายน: ปริมาณนำเข้าฟื้นตัวขึ้นเป็น 0.1112 ล้านตัน และราคาพุ่งสูงถึง 309 ดอลลาร์สหรัฐ/ตัน เพิ่มขึ้น 119% จากเดือนมกราคม ราคาสูงสุดเป็นประวัติการณ์นี้เกิดจากปัจจัยที่ผลักดันด้านต้นทุนจากกำมะถัน (เฉลี่ย 1,108 ดอลลาร์สหรัฐ/ตัน) การซ่อมบำรุงในญี่ปุ่นและเกาหลีที่ยืดเยื้อ และการซื้อตุนด้วยความตื่นตระหนกของโรงถลุงในอินโดนีเซีย
2.2 ประเทศแหล่งนำเข้าสำคัญ: เกาหลีใต้เป็นอันดับหนึ่ง ตามด้วยจีนและญี่ปุ่น
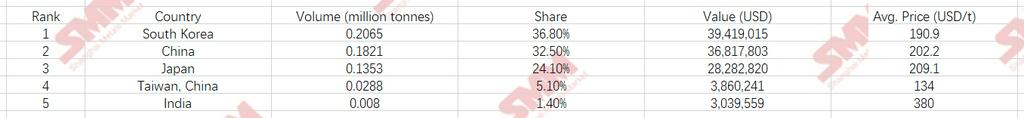
ผู้ส่งออกในเอเชียตะวันออกทั้งสามราย (เกาหลีใต้ จีน และญี่ปุ่น) จัดส่งรวม 0.5239 ล้านตัน หรือคิดเป็น 93.4% ของปริมาณนำเข้ากรดซัลฟิวริกทั้งหมด ซึ่งเป็นการกระจุกตัวที่สูงกว่าที่รายงานก่อนหน้านี้ เกาหลีใต้เป็นอันดับหนึ่งด้วยปริมาณ 0.2065 ล้านตัน (36.8%) เพิ่มขึ้น 0.025 ล้านตันจากข้อมูลก่อนหน้า จีนขยับขึ้นเป็นอันดับสองด้วยปริมาณ 0.1821 ล้านตัน (32.5%) เพิ่มขึ้น 0.0274 ล้านตัน ญี่ปุ่นนำเข้า 0.1353 ล้านตัน (24.1%) ลดลง 0.0281 ล้านตันลักษณะกัดกร่อนของกรดจำกัดระยะทางในการขนส่ง (โดยทั่วไป <3,000 ไมล์ทะเล) ดังนั้น ความใกล้ชิดเชิงภูมิภาคทำให้ประเทศเพื่อนบ้านในเอเชียมีบทบาทสำคัญ ราคาเฉลี่ยที่สูงของอินเดียที่ 380 ดอลลาร์สหรัฐต่อตันสะท้อนถึงกรดชนิดพิเศษความบริสุทธิ์สูงหรือกรดควันในปริมาณน้อย ราคาเฉลี่ยต่ำของไต้หวันที่ 134.0 ดอลลาร์สหรัฐต่อตันเป็นจุดต่ำสุดของราคา โดยได้ประโยชน์จากกรดผลพลอยได้จากโรงกลั่นที่พัฒนาแล้วและข้อได้เปรียบจากค่าระวางขนส่งระยะสั้น
2.3 ท่าเรือปลายทางหลัก: OBI ISLAND ครองตลาดครึ่งหนึ่ง
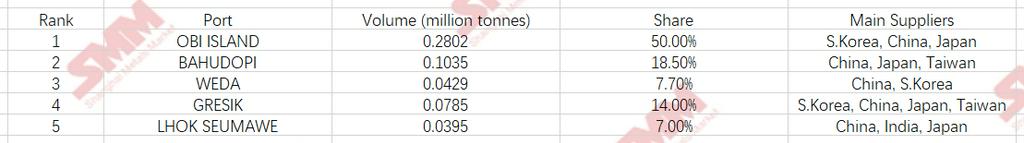
OBI ISLAND เพียงแห่งเดียวคิดเป็นสัดส่วน 50.0% (0.2802 ล้านตัน) ของปริมาณนำเข้ากรดทั้งหมด เนื่องจากเป็นที่ตั้งของโครงการเหมืองแร่นิกเกิล-โคบอลต์แบบ HPAL ที่มีผู้สนับสนุนจากจีนและเกาหลีหลายโครงการ ซึ่งมีความต้องการกรดสำเร็จรูปมหาศาล สามท่าเรืออันดับแรก (OBI+BAHUDOPI+WEDA) รวมกันคิดเป็น 76.2% เพิ่มขึ้นอย่างมากจากเดิม 57.5% บ่งชี้ถึงการกระจุกตัวของการนำเข้ากรดไปยังท่าเรือหลักยิ่งขึ้น – ลดช่องว่างกับระดับการกระจุกตัวที่ท่าเรือของกำมะถันที่ 83.0%
3. การวิเคราะห์ร่วมของกำมะถันและกรดซัลฟิวริก: การเคลื่อนไหวร่วมของปริมาณ-ราคา และความแตกต่างเชิงโครงสร้าง
3.1 การเปรียบเทียบความยืดหยุ่นของปริมาณและราคาโดยรวม
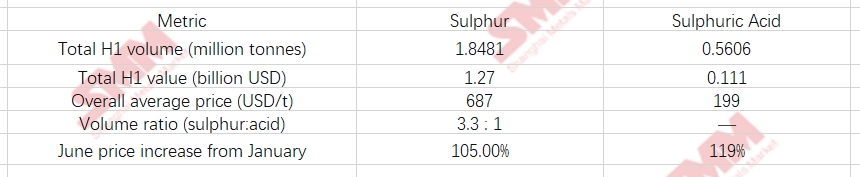
การส่งผ่านราคาและความแตกต่างของความยืดหยุ่น:
- ราคากำมะถันพุ่งขึ้น 568 ดอลลาร์สหรัฐต่อตันจากเดือนมกราคม (540) ถึงมิถุนายน (1,108) คิดเป็นการเพิ่มขึ้น 105% ในขณะที่กรดเพิ่มขึ้น 119% ในช่วงเวลาเดียวกัน กรดแสดงความยืดหยุ่นของราคาที่สูงกว่าเล็กน้อย เนื่องจากปัจจัยพื้นฐานด้านอุปสงค์-อุปทานของตนเองตึงตัวกว่า (การซ่อมบำรุงในเกาหลี/ญี่ปุ่น ความต้องการที่แข็งแกร่งของอินโดนีเซีย) และตลาดสปอตมีขนาดเล็กกว่า ทำให้อ่อนไหวต่อการเปลี่ยนแปลงเล็กน้อย
- อัตราส่วนปริมาณกำมะถันต่อกรดลดลงจาก 14:1 ในเดือนมกราคมมาอยู่ในช่วง 2.0–3.6:1 ตั้งแต่เดือนกุมภาพันธ์ถึงมิถุนายน สะท้อนถึงการปรับสมดุลอย่างมีพลวัตของอินโดนีเซียระหว่างการนำเข้ากำมะถันเพื่อผลิตกรดใช้เองกับการนำเข้ากรดสำเร็จรูปโดยตรง เมื่อราคากำมะถันแพง (เช่น 1,108 ดอลลาร์สหรัฐต่อตันในเดือนมิถุนายน) โรงถลุงบางแห่งเลือกซื้อกรดสำเร็จรูปเพื่อหลีกเลี่ยงการเดินเครื่องโรงผลิตกรด สนับสนุนการดีดตัวขึ้นของปริมาณกรดในเดือนมิถุนายน
3.2 การเปรียบเทียบรูปแบบการจัดหา
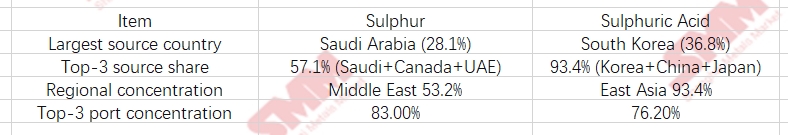
แหล่งกำเนิดกำมะถันมีความหลากหลายมากกว่า (ตะวันออกกลาง อเมริกาเหนือ เอเชียตะวันออกเฉียงใต้) ในขณะที่อุปทานกรดกระจุกตัวสูงในเอเชียตะวันออกใกล้เคียง – อันเป็นผลจากลักษณะเฉพาะทางการค้า: กำมะถันสามารถขนส่งทางทะเลระยะไกลได้ (เรือขนาด Capesize/Panamax) ในขณะที่กรดถูกจำกัดด้วยการกัดกร่อนและต้นทุนค่าขนส่ง ทำให้รัศมีการค้ามีจำกัดสัดส่วนการนำเข้าผ่านท่าเรือของกรดซัลฟิวริก (76.2%) และกำมะถัน (83.0%) ได้ปรับเข้าหากันอย่างมีนัยสำคัญ – ส่วนต่างลดลงจาก 25.5 จุดเปอร์เซ็นต์เหลือเพียง 6.8 จุดเปอร์เซ็นต์ – แสดงให้เห็นว่าการกระจุกตัวทางภูมิศาสตร์ของอุปสงค์ของผลิตภัณฑ์ทั้งสองชนิดสอดคล้องกันมากขึ้น
3.3 การเปลี่ยนแปลงเชิงโครงสร้างจากปี 2025 ถึง 2026
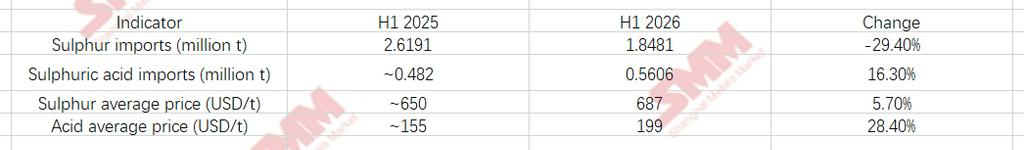
ข้อสรุปหลัก: การนำเข้ากำมะถันของอินโดนีเซียลดลงในปริมาณแต่มูลค่าเพิ่มขึ้น โดยอุปทานจากซัพพลายเออร์ตะวันออกกลางถอยห่างอย่างมากและแคนาดาเข้ามาเติมเต็มช่องว่าง ส่วนการนำเข้ากรดซัลฟิวริกเพิ่มขึ้นทั้งปริมาณและราคา การนำเข้ากรดโดยตรงกลายเป็นช่องทางสำคัญเพื่อชดเชยกำลังการผลิตกรดภายในประเทศ และราคาที่เพิ่มขึ้นของกรดนั้นสูงกว่ากำมะถันอย่างเห็นได้ชัด
3.4 แนวโน้มสำหรับครึ่งหลังปี 2026
- กำมะถัน: ราคาในเดือนมิถุนายนที่ 1,108 ดอลลาร์สหรัฐ/ตัน อยู่ในระดับสูงสุดเป็นประวัติการณ์ และคาดการณ์สำหรับครึ่งหลังปีนี้บ่งชี้ถึงความผันผวนในระดับสูงอย่างต่อเนื่อง คาดว่าการนำเข้าทั้งปีจะอยู่ที่ 3.6–3.8 ล้านตัน ลดลงประมาณ 20% เมื่อเทียบกับปีก่อน
- กรดซัลฟิวริก: หลังจากฤดูซ่อมบำรุงในเกาหลีและญี่ปุ่น อุปทานอาจฟื้นตัว แต่โครงการ HPAL หลายแห่งบนเกาะโอบีและในพื้นที่เวดายังคงเร่งการผลิตอยู่ ปริมาณการนำเข้ารายเดือนคาดว่าจะยังคงอยู่ที่ 100,000–120,000 ตัน ในครึ่งหลังปีนี้ โดยราคาผันผวนในระดับสูงที่ 260–330 ดอลลาร์สหรัฐ/ตัน
- รูปแบบอุปทานที่เปลี่ยนแปลง: แคนาดามีแนวโน้มที่จะแซงหน้าซาอุดีอาระเบียขึ้นเป็นซัพพลายเออร์กำมะถันรายใหญ่ที่สุดของอินโดนีเซียภายในปี 2027 การส่งออกกรดซัลฟิวริกของจีนไปยังอินโดนีเซียก็ยังมีช่องว่างให้เติบโต โดยเฉพาะจากศูนย์กลั่นน้ำมันและปิโตรเคมีครบวงจรบนชายฝั่งตะวันออกและใต้ของจีน



