ในเดือนมิถุนายน 2026 แอฟริกาใต้ส่งออกเฟอร์โรโครมคาร์บอนสูง 123,310.23 ตัน ลดลงเล็กน้อย 0.32% เมื่อเทียบกับเดือนก่อน แต่ลดลงอย่างรวดเร็วถึง 44.57% เมื่อเทียบกับปีก่อน ตัวเลขรายเดือนที่เกือบคงที่บ่งชี้ว่าการส่งออกได้พบจุดต่ำสุดชั่วคราวหลังจากการลดลงเป็นเวลานาน แต่ขนาดของการลดลงเมื่อเทียบกับปีก่อนยืนยันว่าการค้าเฟอร์โรโครมของแอฟริกาใต้ยังคงอยู่ในภาวะเสียเปรียบอย่างชัดเจน ตรงกันข้ามอย่างมากกับธุรกิจแร่โครม ซึ่งมีปริมาณการส่งออกสูงกว่าช่วงเดียวกันของปีก่อนเกือบ 39%
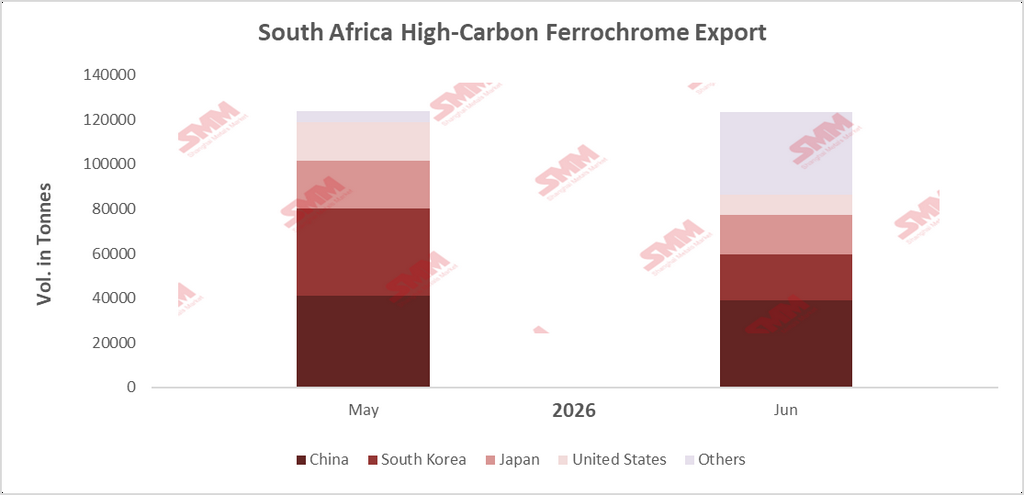
ภาพที่ 1: ปริมาณและสัดส่วนปลายทางการส่งออกเฟอร์โรโครมคาร์บอนสูงของแอฟริกาใต้ มิถุนายน 2026
การลดลงที่มีต้นตอจากโรงถลุง ไม่ใช่ตลาด
ผลงานที่อ่อนตัวเมื่อเทียบกับปีก่อนสามารถอธิบายได้ดีที่สุดโดยดูจากสิ่งที่เกิดขึ้นภายในเตาถลุงเฟอร์โรโครมของแอฟริกาใต้ มากกว่าดูที่อุปสงค์ในต่างประเทศ รายงานการผลิตครึ่งแรกของปี 2026 ของ Merafe Resources ที่เผยแพร่เมื่อปลายเดือนกรกฎาคมแสดงให้เห็นขนาดของปัญหาภายในประเทศโดยตรง: การผลิตเฟอร์โรโครมที่เป็นส่วนแบ่งจาก Glencore Merafe Chrome Venture ลดลง 75% เหลือเพียง 28,000 ตัน เนื่องจากการระงับการดำเนินงานเป็นเวลานานที่โรงถลุง Wonderkop และ Boshoek และการระงับบางส่วนที่ Lion ด้วยสัดส่วนที่สำคัญของกำลังการผลิตเฟอร์โรโครมของประเทศหยุดดำเนินงานเป็นส่วนใหญ่ในช่วงเวลาที่เปรียบเทียบ การส่งออกที่ลดลงอย่างรวดเร็วเมื่อเทียบกับปีก่อนเป็นผลโดยตรงเชิงกลไกจากการผลิตที่ลดลง — ไม่ใช่หลักฐานว่าผู้ซื้อต่างชาติหันไปซื้อจากที่อื่น เมื่ออ่านในแง่นี้ ความอ่อนแอของการส่งออกในเดือนมิถุนายนเป็นเรื่องของด้านอุปทาน ไม่ใช่ด้านอุปสงค์
สัดส่วนปลายทางที่แตกต่างจากแร่โครมอย่างสิ้นเชิง
จีนยังคงเป็นปลายทางเฟอร์โรโครมที่ใหญ่ที่สุดของแอฟริกาใต้ในเดือนมิถุนายน แต่ด้วยสัดส่วน 31.56% ของการส่งออกนั้นต่ำกว่า 67.61% ที่จีนมีในข้อมูลการส่งออกแร่โครมสำหรับเดือนเดียวกันอย่างมาก ช่องว่างนี้ชี้ให้เห็นว่า: โรงถลุงเฟอร์โรโครมของจีนถูกสร้างขึ้นเพื่อนำเข้าแร่โครมดิบมาผลิตเป็นโลหะผสมภายในประเทศ ซึ่งเป็นเหตุผลที่จีนดูดซับแร่แอฟริกาใต้ในสัดส่วนที่สูงมาก แต่กลับนำเข้าเฟอร์โรโครมสำเร็จรูปในสัดส่วนที่น้อยกว่า ตำแหน่งของเกาหลีใต้ในฐานะปลายทางที่ใหญ่เป็นอันดับสองที่ 16.63% เข้ากับตรรกะเดียวกันในทางตรงกันข้าม — เกาหลีมีทรัพยากรแร่โครมในประเทศจำกัดและไม่มีฐานการถลุงที่เทียบเคียงได้ ดังนั้นผู้ผลิตสเตนเลสสตีลของเกาหลีจึงพึ่งพาเฟอร์โรโครมกึ่งสำเร็จรูปที่นำเข้ามากกว่าแร่ทั้งสองปลายทางนี้ร่วมกันเน้นย้ำว่าการค้าเฟอร์โรโครมถูกกำหนดโดยประเทศที่สามารถถลุงแร่เองได้และประเทศที่ทำไม่ได้ ซึ่งเป็นพลวัตที่แตกต่างอย่างมากจากการค้าแร่ที่มุ่งเน้นเฉพาะความต้องการเตาถลุงของจีน
จุดเปลี่ยนที่เป็นไปได้ข้างหน้า
ช่วงเวลาของข้อมูลเดือนมิถุนายนนั้นน่าสังเกต ในช่วงเวลาใกล้เคียงกัน เอสคอมและผู้ผลิตเฟอร์โรโครมของแอฟริกาใต้ได้บรรลุข้อตกลงต่อรองอัตราค่าไฟฟ้า และต่อมาเมราเฟก็ประกาศเริ่มเดินเครื่องโรงถลุงวันเดอร์คอปและบอสฮุคอีกครั้งในช่วงปลายเดือนมิถุนายน หากการกลับมาเดินเครื่องนั้นนำไปสู่การเพิ่มกำลังการผลิตอย่างต่อเนื่องตลอดครึ่งหลังของปี 2026 ก็จะทำให้มีแนวโน้มว่าช่วงที่การส่งออกลดลงเมื่อเทียบรายปีที่ย่ำแย่ที่สุดอาจผ่านพ้นไปแล้ว โดยตัวเลขในช่วงครึ่งหลังของปี 2026 อาจเริ่มลดช่องว่างเมื่อเทียบกับช่วงเดียวกันของปี 2025 อย่างไรก็ตาม การกลับมาเดินเครื่องโรงถลุงที่หยุดเดินนั้นแทบจะไม่เกิดขึ้นทันที และขอบเขตของการฟื้นตัวจะขึ้นอยู่กับว่าผลผลิตจะเพิ่มกลับไปสู่ระดับก่อนการระงับการผลิตได้เร็วเพียงใด — แนวโน้มที่ควรติดตามอย่างใกล้ชิดในอีกไม่กี่เดือนข้างหน้า แทนที่จะสันนิษฐานว่าปัญหาได้รับการแก้ไขแล้ว
ภูมิหลังนโยบายที่ดึงไปในทิศทางตรงข้าม
เป็นที่น่าสังเกตว่าเฟอร์โรโครมอยู่ในอีกด้านหนึ่งของการอภิปรายนโยบายโครเมียมของแอฟริกาใต้เมื่อเทียบกับแร่ดิบ ในขณะที่การส่งออกแร่โครเมียมได้รับการแทรกแซงจากรัฐบาล — ผ่านใบอนุญาตส่งออกโดย ITAC และภาษีส่งออกที่เสนอขึ้น โดยมีเป้าหมายเพื่อสกัดกั้นการขนส่งแร่ดิบและผลักดันวัสดุให้เข้าสู่การแปรรูปภายในประเทศมากขึ้น — เฟอร์โรโครมคือผลลัพธ์ที่แท้จริงที่นโยบายถูกออกแบบมาเพื่อส่งเสริมให้มีมากขึ้น เมื่อมองเทียบกับภูมิหลังดังกล่าว ตัวเลขการส่งออกเฟอร์โรโครมที่อ่อนแอในเดือนมิถุนายนแสดงถึงสิ่งที่เกือบจะตรงกันข้ามกับเป้าหมายที่รัฐบาลระบุไว้: ผลิตภัณฑ์ที่ผ่านการแปรรูปน้อยลงเข้าถึงตลาดส่งออก แม้ว่าการขนส่งแร่ดิบจะยังคงเพิ่มขึ้นอย่างต่อเนื่อง ความแตกต่างนี้เพิ่มความเร่งด่วนให้กับเรื่องราวการกลับมาเดินเครื่องโรงถลุง เนื่องจากการฟื้นตัวอย่างยั่งยืนของปริมาณการส่งออกเฟอร์โรโครมจะเป็นสัญญาณที่ตรงไปตรงมามากกว่าว่ากลยุทธ์การเพิ่มมูลค่ากำลังได้รับแรงผลักดัน มากกว่าการปรับนโยบายส่งออกแร่เพียงอย่างเดียว
ข้อสังเกตเกี่ยวกับความยืดหยุ่นของอุปสงค์
ในขณะที่ส่วนแบ่งการส่งออกที่คงที่ของเกาหลีใต้ในเดือนมิถุนายนบ่งชี้ถึงความสนใจซื้อที่ยังคงมีอยู่เบื้องหลัง แต่ก็ควรตั้งข้อสังเกตว่าราคาประมูลเฟอร์โรโครมคาร์บอนสูงในประเทศจีนเริ่มมีสัญญาณอ่อนตัวลงในช่วงกลางเดือนกรกฎาคม โดยมีแนวโน้มขาลงสำหรับรอบการประมูลในเดือนถัดไปนั่นบ่งชี้ว่าความยืดหยุ่นของอุปสงค์อาจไม่สม่ำเสมอในทุกตลาดปลายทาง และเป็นรายละเอียดที่ควรนำมาชั่งน้ำหนักประกอบกับข้อมูลปริมาณการส่งออก แทนที่จะเหมารวมว่าอุปสงค์ทั่วโลกคงที่ในทุกตลาด
สาระสำคัญ
ข้อมูลการส่งออกเฟอร์โรโครมเดือนมิถุนายนบอกเล่าเรื่องราวของตลาดที่ถูกกดดันจากข้อจำกัดด้านอุปทานมากกว่าอุปสงค์ที่อ่อนแอ โดยส่วนผสมของตลาดปลายทางนั้นขึ้นอยู่กับว่าประเทศใดถลุงแร่เองและประเทศใดนำเข้าโลหะผสมสำเร็จรูป เมื่อ Wonderkop และ Boshoek กลับมาเดินเครื่องแล้วและมีกรอบอัตราค่าไฟฟ้าใหม่บังคับใช้ เดือนต่อจากนี้จะเป็นการทดสอบที่แท้จริงว่า การค้าเฟอร์โรโครมของแอฟริกาใต้จะเริ่มปิดช่องว่างกับระดับปี 2025 ได้หรือไม่ หรือว่าความแตกต่างระหว่างการค้าสินแร่โครเมียมที่กำลังเฟื่องฟูกับการค้าเฟอร์โรโครมที่ซบเซา จะกลายเป็นลักษณะเฉพาะตัวของภาคอุตสาหกรรมโครเมียมของประเทศไปจนถึงสิ้นปี 2026