ในสัปดาห์สุดท้ายของเดือนกรกฎาคม ตลาดนิกเกิลพิกไอเอิร์น (NPI) ของจีนมีการปรับราคาสองครั้งภายในเวลาไม่กี่วันทำการ ข่าวที่อินโดนีเซียเพิ่มข้อกำหนดการตรวจสอบการส่งออกแร่ยุทธศาสตร์ทำให้สินค้าติดค้างที่ท่าเรือและผลักดันราคาเสนอและส่วนเพิ่มให้สูงขึ้น สองรอบการซื้อขายต่อมา ความเชื่อมั่นพลิกกลับมา ข้อเสนอซื้อของผู้ซื้อกลับมาอยู่ที่ประมาณ 1,115 หยวนต่อเปอร์เซ็นต์นิกเกิล จากนั้นในช่วงสองวันสุดท้ายของเดือน จาการ์ตาได้ชี้แจงกฎการส่งออกและแนวโน้มขาขึ้นกลับมามีอำนาจ ดัชนีปิดวันที่ 31 กรกฎาคมที่ 1,129.5 หยวนต่อจุดนิกเกิล (≈$166) ซึ่งเป็นระดับสูงสุดของเดือน
การเหวี่ยงกลับไปมานั้นคือภาพย่อของเดือนกรกฎาคม ภายในหนึ่งเดือน ผู้ซื้อบางรายเริ่มจากราคานิกเกิลกลั่นมาย้อนคำนวณว่า NPI ควรมี “มูลค่า” ใกล้เคียง 1,000 หยวนต่อเปอร์เซ็นต์นิกเกิล ในขณะที่ผู้ขายเคยเสนอราคาสูงถึง 1,200 หยวน แต่ค่าเฉลี่ยราคาหน้าโรงงาน NPI 8–12% ของ SMM เปลี่ยนแปลงจากเพียง 1,128 หยวนเป็น 1,129.5 หยวนตลอดทั้งเดือน — เพิ่มขึ้น 1.5 หยวน โดยมีจุดต่ำสุดของเดือนที่ 1,122.5 หยวน และช่วงการเคลื่อนไหวประมาณ 7 หยวน.
นั่นคือลักษณะเฉพาะของเดือนกรกฎาคม:ดัชนีที่แทบไม่เคลื่อนไหวทับอยู่บนความเห็นต่างที่กว้างขึ้นและเงื่อนไขการซื้อขายที่เปลี่ยนแปลงอย่างรวดเร็ว.
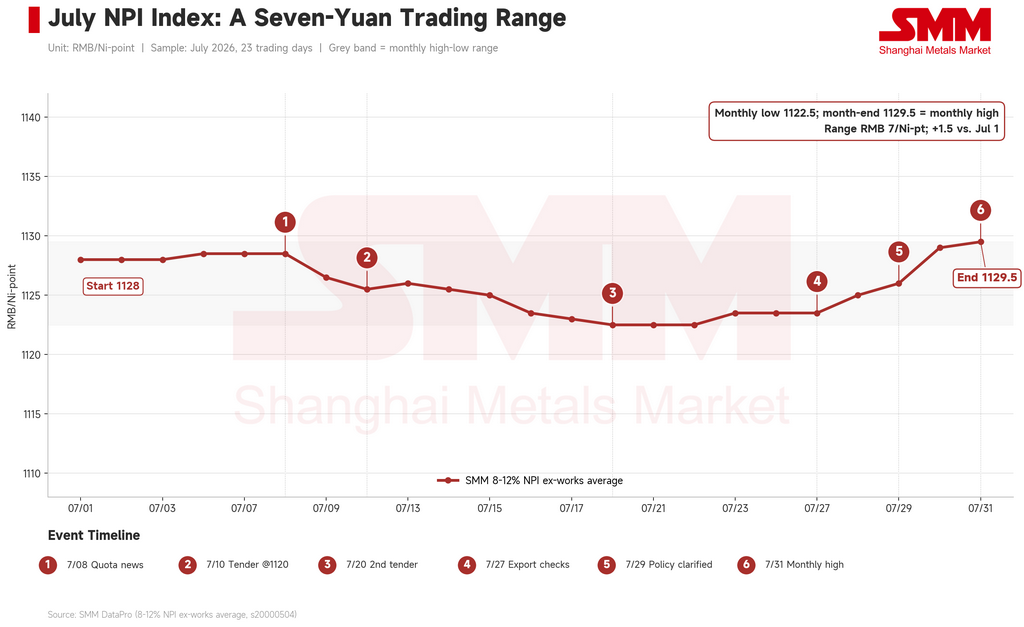
(หมายเหตุเกี่ยวกับหน่วย: NPI ของจีนมีราคาเป็นหยวนต่อจุดนิกเกิล — คือต่อปริมาณนิกเกิล 1% ต่อตัน — โดยรวมภาษีมูลค่าเพิ่มในประเทศ ราคาเหล่านี้ไม่สามารถเทียบโดยตรงกับราคาเสนอ FOB สกุลดอลลาร์สหรัฐ)
ราคาคงที่ สร้างขึ้นจากการเผชิญหน้า
การสอบถามราคาบ่อยครั้ง ข้อเสนอซื้อที่รุนแรง และดัชนีที่ราบเรียบดูขัดแย้งกัน เมื่อพิจารณาจากภาวะอุปสงค์ซบเซาในช่วงฤดูร้อนของจีนและวงจรปรับนโยบายของอินโดนีเซีย สิ่งเหล่านี้ไม่ขัดแย้ง:ราคามีเสถียรภาพไม่ใช่เพราะตลาดเห็นพ้องกัน แต่เพราะไม่มีฝ่ายใดมีอำนาจต่อรองมากพอที่จะทำลายราคาได้.
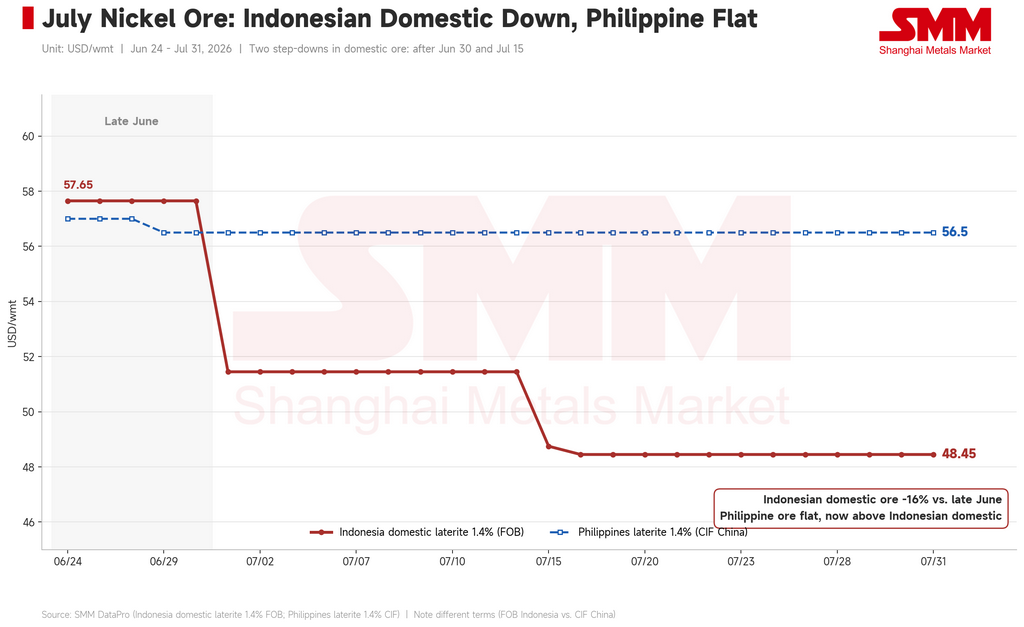
มีสามปัจจัยที่พยุงราคาไว้ หนึ่ง ต้นทุนการผลิต แร่ศิลาแลงภายในประเทศของอินโดนีเซียลดลงจาก 51.45 ดอลลาร์สหรัฐต่อเมตริกตันเปียกเป็น 48.45 ดอลลาร์ในช่วงเดือนกรกฎาคม — ลดลงประมาณ 16% จากจุดสูงสุดปลายเดือนมิถุนายน — แต่ยังคงอยู่ในระดับสูงในเชิงประวัติศาสตร์ และผู้ถลุงบางรายในอินโดนีเซียกล่าวว่า 1,120 หยวนต่อจุดนิกเกิลต่ำกว่าต้นทุนการผลิตในเดือนมิถุนายนแล้ว สอง โควตาสินแร่ อินโดนีเซียลดโควตาการทำเหมือง RKAB ปี 2026 เหลือประมาณ 270 ล้านเมตริกตันเปียกจาก 379 ล้านในปี 2025 และโครงการเหมืองนิกเกิลเดี่ยวที่ใหญ่ที่สุดแห่งหนึ่งของโลกใช้โควตาหมดไปตั้งแต่เดือนพฤษภาคมช่วงกลางปีมีการเปิดหน้าต่างโควตาเสริมในเดือนกรกฎาคม แต่การอนุมัติต้องใช้เวลากว่าจะกลายเป็นแร่ ประการที่สาม การขาดแคลนสปอต: ผู้ผลิตรายใหญ่ขายล่วงหน้าวัสดุในประเทศไปจนถึงเดือนกันยายน และวัสดุอินโดนีเซียไปจนถึงเดือนสิงหาคม ทุกข้อเสนอราคาต่ำต้องเจอคำถามเดียวกัน — ในราคานั้น ปริมาณที่ส่งมอบได้อยู่ที่ไหน?
เพดานหนึ่งกดราคาลง GDP ไตรมาส 2 ของจีนขยายตัว 4.3% เมื่อเทียบปีก่อน ซึ่งอ่อนแอที่สุดนับตั้งแต่ปลายปี 2022; สเตนเลสอยู่ในช่วงขาลงตามฤดูกาล และตารางการผลิตซีรีส์ 300 ถูกปรับลดลงอย่างมากในเดือนกรกฎาคม ทำให้ความต้องการ NPI ของโรงงานลดลง
ราคา 1,120 หยวน/จุดนิกเกิลที่ถูกอ้างอิงบ่อยครั้งเป็นเพียงราคาประมูลที่โรงงานชั้นนำแห่งหนึ่งซื้อ ดัชนีไม่เคยซื้อขายต่ำกว่า 1,122.5 หยวนตลอดทั้งเดือน ข้อตกลงขายปลีกกลางเดือนยังพิมพ์ราคาใกล้ 1,155 หยวน และราคาเสนอซื้อขายกระจุกตัวระหว่าง 1,120 ถึง 1,160 หยวน
สามช่วง: หยั่งราคาลง ตั้งราคาอ้างอิงพื้น แรงกระแทกจากนโยบาย
ต้นเดือนกรกฎาคมเป็นของฝ่ายขาลง มีกระแสข่าวเกี่ยวกับโควตาเสริมของอินโดนีเซียปรากฏขึ้นราววันที่ 8 กรกฎาคม ราคาแร่อ่อนตัวและนิกเกิลเซี่ยงไฮ้อ่อนแรง ภายในวันที่ 9 กรกฎาคม โรงงานบางแห่งปรับลดราคาประมูลลงมาที่ 1,090 หยวน และผู้ซื้อที่คำนวณจากราคานิกเกิลบริสุทธิ์ใกล้ระดับ 125,000 หยวน/เมตริกตัน (≈18,400 ดอลลาร์) โต้แย้งว่ามูลค่ายุติธรรมควรอยู่ใกล้ 1,000 หยวน สิ่งนี้ยังคงเป็นเพียงทฤษฎี: ผู้ค้ารายใหญ่รายงานว่าไม่มีผู้ขายที่ยินดีขายต่ำกว่า 1,100 หยวน แร่ที่ร่วงลงทำให้ความคาดหวังเปลี่ยนไป ราคาสปอตระยะใกล้ยังถูกปันส่วนจากปริมาณที่มีส่งมอบได้
กลางเดือน การประมูลของโรงงานชั้นนำกำหนดราคาอ้างอิงด้านต่ำ: วัสดุเกรด ~11% ปริมาณ 40,000 ตัน ที่ราคา 1,120 หยวนในวันที่ 10 กรกฎาคม การสอบถามราคาของโรงงานอื่นจึงกระจุกตัวที่ 1,120–1,140 หยวน ผู้ขายคงราคาเสนอสูงกว่า 1,150 หยวน และธุรกิจค้าปลีกยังพิมพ์ราคาอยู่ที่ประมาณ 1,155 หยวน การประมูลครั้งนั้นกำหนดขอบล่างของช่วงเจรจา — ไม่ใช่จุดศูนย์ถ่วงของตลาด ราคาเศษสเตนเลสถูกปรับลดสองครั้งในหนึ่งสัปดาห์ ครั้งละประมาณ 200 หยวน/เมตริกตัน (≈29 ดอลลาร์) ทำให้ผู้ซื้อตั้งปณิธานแน่วแน่ขึ้น
ปลายเดือนกรกฎาคมถูกขับเคลื่อนด้วยนโยบาย ราววันที่ 27 กรกฎาคม สินค้า NPI อินโดนีเซียบางส่วนต้องเจอกับการตรวจสอบก่อนส่งออกใหม่สำหรับแร่ยุทธศาสตร์ — แร่แรร์เอิร์ธ 17 ธาตุ พร้อมด้วยยูเรเนียมและทอเรียม — โดยคาดว่าพิธีการศุลกากรจะใช้เวลานานขึ้นประมาณห้าวันผู้ขายระงับการเสนอขายวัตถุดิบ และข้อเสนอพุ่งแตะระดับ 1,145–1,160 หยวนชั่วครู่ ณ วันที่ 29 กรกฎาคม หลังจาก sentiment ได้พลิกกลับ และราคารับซื้อกลับลดลงมาที่ 1,115 หยวน ทางการอินโดนีเซียได้ออกมาชี้แจงว่า กฎระเบียบปัจจุบันห้ามเฉพาะผลิตภัณฑ์แร่หายากบริสุทธิ์ (พิกัดศุลกากร 28053000) ส่วนผลิตภัณฑ์แร่แปรรูปยังคงส่งออกได้ ระหว่างที่กำลังร่างมาตรฐานการบังคับใช้
ในช่วงสองรอบการซื้อขายสุดท้าย การค้าแบบ forward ปรับตัวเพิ่มขึ้นอย่างรวดเร็ว — ผู้ค้าผลักดันสินค้าส่งมอบปลายเดือนสิงหาคมและกันยายน — และดัชนีปรับขึ้นสู่ 1,129 หยวน และ 1,129.5 หยวน ซึ่งเป็นจุดสูงสุดของเดือน ปริมาณการซื้อขายแบบทันที (spot) ยังคงเบาบาง: จุดสูงสุดสิ้นเดือนถูกสร้างขึ้นจาก sentiment ด้าน forward และแรงเสียดทานในการขนส่ง ไม่ใช่จากอุปสงค์จริงที่ดีขึ้น
สเตนเลส: การลดกำลังผลิตอย่างจงใจบนส่วนต่าง 2%
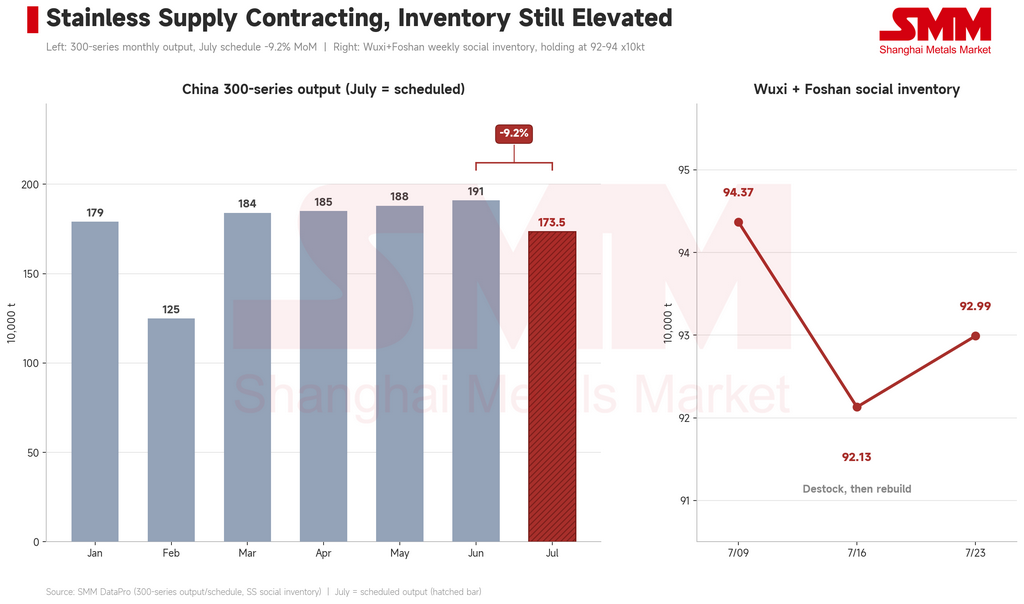
โรงงานสามารถรักษาแนวรับที่ 1,120 หยวนไว้ได้ด้วยปัจจัยพื้นฐานของตนเอง ผลผลิตสเตนเลสซีรีส์ 300 ของจีนในเดือนมิถุนายนอยู่ที่ 1.91 ล้านตัน กำหนดการผลิตเดือนกรกฎาคมลดลงเหลือ 1.735 ล้านตัน ลดลงประมาณ 9% จากเดือนก่อนหน้า ที่ปริมาณนิกเกิลประมาณ 8% แค่การลดลงนี้ก็ดึงอุปสงค์นิกเกิลรายเดือนหายไปมากกว่า 10,000 ตัน โรงงานชั้นนำบางแห่งรายงานว่ามีสินค้าคงคลังวัตถุดิบเพียงพอจนถึงเดือนตุลาคม — ทำให้พวกเขามีเหตุผลทุกประการที่จะชะลอการซื้อ
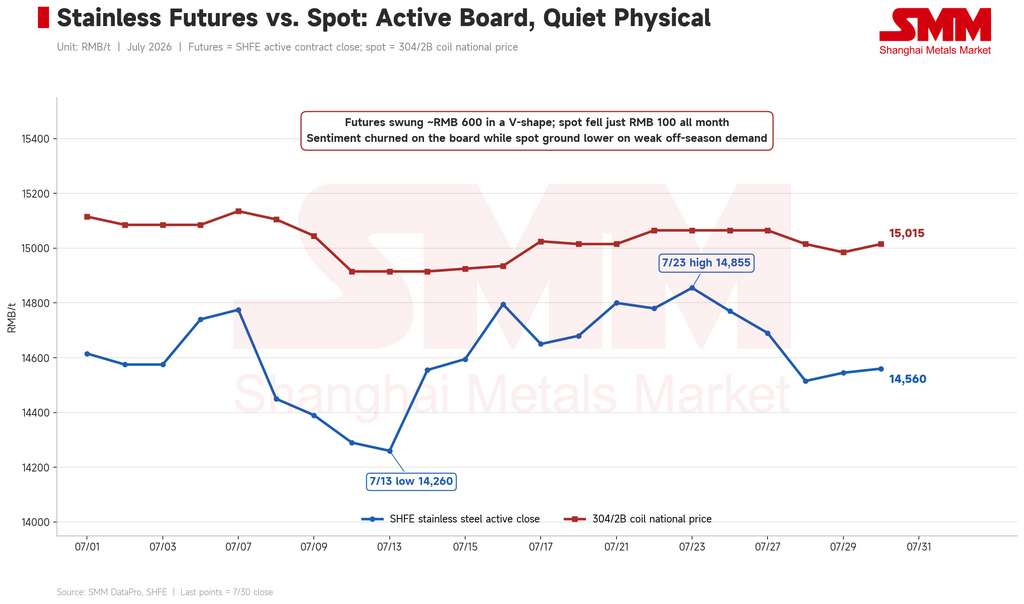
ราคาบ่งบอกเรื่องราวเดียวกัน เหล็กแผ่นรีดเย็น 304/2B ทั่วประเทศปรับลดลงจาก 15,115 หยวน/ตัน (≈$2,226) ในช่วงต้นเดือนกรกฎาคม สู่ระดับต่ำสุดที่ 14,915 หยวน (≈$2,197) ก่อนจะปิดท้ายที่ 15,015 หยวน (≈$2,211) ราคาเสนอขายเหล็กรีดเย็นจากโรงงานอ้างอิงในอู๋ซี — ซึ่งเป็นศูนย์กลางการกระจายสเตนเลสหลักในภาคตะวันออกของจีน — ถูกปรับลดลง 300 หยวน มาอยู่ที่ 14,700 หยวน (≈$2,165) ราคาฟิวเจอร์สแกว่งตัวรุนแรงกว่า จาก 14,615 หยวน ลงไปที่ 14,260 หยวน และเด้งกลับขึ้นไปที่ 14,855 หยวน ก่อนจบเดือนใกล้ระดับ 14,560 หยวน โดยไม่มีแนวโน้มที่ยั่งยืนในตลาดใดเลย
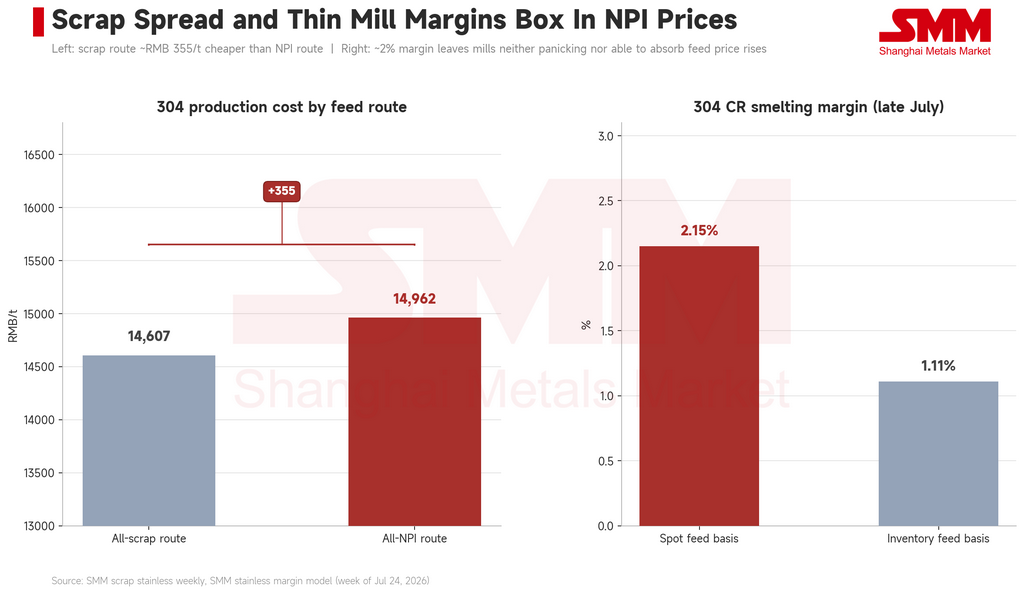
สินค้าคงคลังยังคงหนาแน่น: สต็อกสังคมรวมในอู๋ซีและฝอซาน — สองศูนย์กลางการกระจายสเตนเลสหลักของจีน — แตะระดับ 943,700 ตันในช่วงต้นเดือน ลดลงสู่ 921,300 ตัน จากสินค้าขาเข้าที่ล่าช้าเพราะพายุไต้ฝุ่นและการดีดตัวของฟิวเจอร์ส จากนั้นกลับมาเพิ่มเป็น 929,900 ตัน ณ วันที่ 23 กรกฎาคม ส่วนต่างกำไรเป็นข้อจำกัดที่สำคัญ: ส่วนต่างการถลุงเหล็กรีดเย็น 304 ของ SMM อยู่ที่ประมาณ 2.15% สำหรับวัตถุดิบที่คิดราคาแบบทันที และ 1.11% สำหรับการคิดต้นทุนตามสต็อก ส่วนต่าง 2% หมายความว่าโรงงานไม่ได้สิ้นหวังถึงขั้นต้องลดกำลังผลิตอย่างรุนแรง แต่ก็ไม่สามารถแบกรับต้นทุนวัตถุดิบที่แพงขึ้นได้ และเศษสเตนเลสก็ทำให้โรงงานต้องรักษาวินัยด้านราคา: กระบวนการผลิตโดยใช้เศษสเตนเลสทั้งหมดมีต้นทุนประมาณ 14,607 หยวน/ตัน เทียบกับ 14,962 หยวน สำหรับการใช้ NPI ทั้งหมด — เป็นส่วนต่าง 355 หยวน/ตัน (≈$52) ที่ทำให้โรงงานสามารถปรับสมดุลวัตถุดิบตั้งต้นได้ทุกเมื่อที่ NPI พยายามปรับตัวขึ้น โดยโรงงานชั้นนำแห่งหนึ่งซื้อเศษสเตนเลสประมาณ 150,000 ตันต่อเดือน
กระแสการค้า: การนำเข้าวัตถุดิบลดลง การส่งออกเหล็กเพิ่มสูงขึ้น
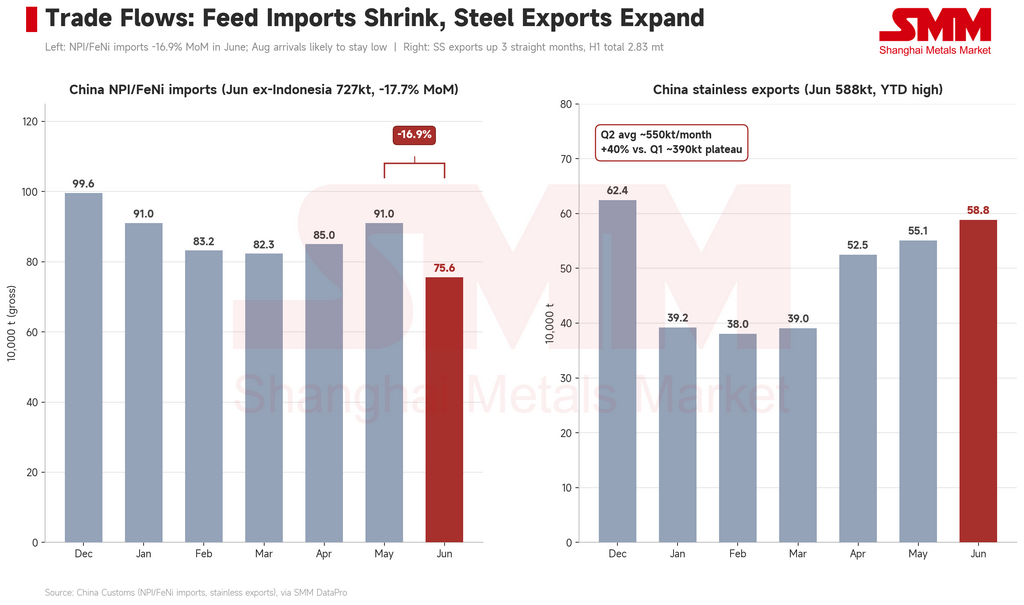
ข้อมูลศุลกากรแสดงให้เห็นว่าจีนนำเข้า NPI/เฟอร์โรนิกเกิล 756,000 ตันในเดือนมิถุนายน ลดลง 16.9% จากเดือนก่อนหน้า โดยอุปทานจากอินโดนีเซียลดลง 17.7% เหลือ 727,000 ตัน เสียงสะท้อนจากตลาดชี้ว่า ส่วนหนึ่งของการลดลงนี้สะท้อนถึงผู้ผลิตสินค้าเกรดสูงของอินโดนีเซียที่จงใจชะลอการขนส่งในขณะที่เดินเครื่องผลิตเต็มอัตรา — โดยถือสต็อกไว้เพื่อรอราคาที่ดีขึ้น — มากกว่าจะเป็นเพราะอุปสงค์จีนที่อ่อนตัวลงเพียงอย่างเดียว เมื่อผนวกกับความขัดแย้งด้านการตรวจสอบในช่วงปลายเดือนกรกฎาคม สินค้าขาเข้าในเดือนสิงหาคมมีแนวโน้มทรงตัวในระดับต่ำ “สปอตหายาก” ที่ตลาดกำลังรู้สึกนั้นปรากฏให้เห็นในข้อมูลการนำเข้า
การส่งออกวิ่งสวนทางกัน จีนส่งออกสเตนเลส 588,300 ตันในเดือนมิถุนายน เป็นจุดสูงสุดนับตั้งแต่ต้นปี ไตรมาส 2 เฉลี่ยประมาณ 550,000 ตันต่อเดือน ซึ่งสูงกว่าค่าเฉลี่ยของไตรมาส 1 ราว 40% ทำให้ยอดส่งออกครึ่งปีแรกอยู่ที่ 2.83 ล้านตัน การส่งออกคือเหตุผลสำคัญที่ผลผลิตซีรีส์ 300 ไม่ได้ลดลงมากไปกว่านี้ ตัวถ่วงดุลนี้เปราะบางทั้งสองด้าน: ผู้ซื้ออินเดียเสนอราคาซื้อ NPI อินโดนีเซียต่ำสุดที่ ~135 ดอลลาร์/Ni-pt เทียบกับดัชนี FOB ที่ 145.9 ดอลลาร์ (30 กรกฎาคม) และการส่งออกสเตนเลสต้องเผชิญกับปฏิทินนโยบายการค้าที่อัดแน่นในช่วงครึ่งปีหลัง
การค้นพบราคาย้ายไปที่ส่วนเพิ่ม (premiums) และกรอบเวลาการส่งมอบแล้ว
พัฒนาการที่สำคัญกว่าในเดือนกรกฎาคมคือ การเกือบหายไปของข้อตกลงราคาคงที่ การค้าเปลี่ยนไปใช้โครงสร้างอิงราคาฟิวเจอร์สเฉลี่ยบวกส่วนเพิ่มอย่างท่วมท้น ณ วันที่ 29 กรกฎาคม ส่วนเพิ่มสำหรับวัสดุ 11% ลดลงแคบมาอยู่ที่ 8–10 หยวน/Ni-pt และการเจรจาสำหรับการส่งมอบเดือนกันยายนได้เริ่มต้นขึ้นแล้ว โดยโรงงานชั้นนำบางแห่งจองซื้อที่ระดับเฉลี่ยบวก 8 หยวน
สาเหตุนั้นง่ายดาย: สินค้าสปอตที่ซื้อขายได้อย่างเสรีขาดแคลน ผู้ขายรายงานซ้ำแล้วซ้ำเล่าว่าสินค้าหมด และปริมาณคงเหลือจำนวนมากอยู่ในมือผู้ถือครองเพียงไม่กี่ราย การเสนอราคาคงที่ต้องการปริมาณที่แน่นอนและต้นทุนที่แน่นอน หากขาดทั้งสองอย่าง ผู้ขายจึงเปลี่ยนไปใช้ราคาผูกกับดัชนีเพื่อบริหารความเสี่ยง นัยสำคัญสำหรับใครก็ตามที่อ่านตลาดนี้: ราคาปิดสิ้นเดือนที่ 1,129.5 หยวนนั้นใกล้เคียงกับราคาอ้างอิงในนามมากกว่าราคาที่ซื้อขายจริง สัญญาณอุปสงค์-อุปทานที่แท้จริงตอนนี้อยู่ที่ส่วนเพิ่ม (premiums) ส่วนต่างระหว่างเกรด และกรอบเวลาการส่งมอบ
ส่วนเพิ่มของเกรดสูงบีบตัวแคบลง — เพราะโรงงานมีทางเลือก
ส่วนเพิ่มของ NPI เกรดสูงปรับตัวแคบลงอย่างต่อเนื่อง ช่วงต้นเดือนกรกฎาคม วัสดุ 14%+ ยังเสนอขายสูงกว่า 1,200 หยวน และวัสดุ 13.5–14% จำนวนประมาณ 5,000 ตันซื้อขายกันที่ 1,185 หยวนเมื่อวันที่ 6 กรกฎาคม ภายในวันที่ 23 กรกฎาคม ส่วนเพิ่มที่คาดการณ์สำหรับวัสดุ 12% ลดลงสู่ 20–25 หยวน/Ni-pt และวัสดุ 11% อยู่ที่ประมาณ 10 หยวน
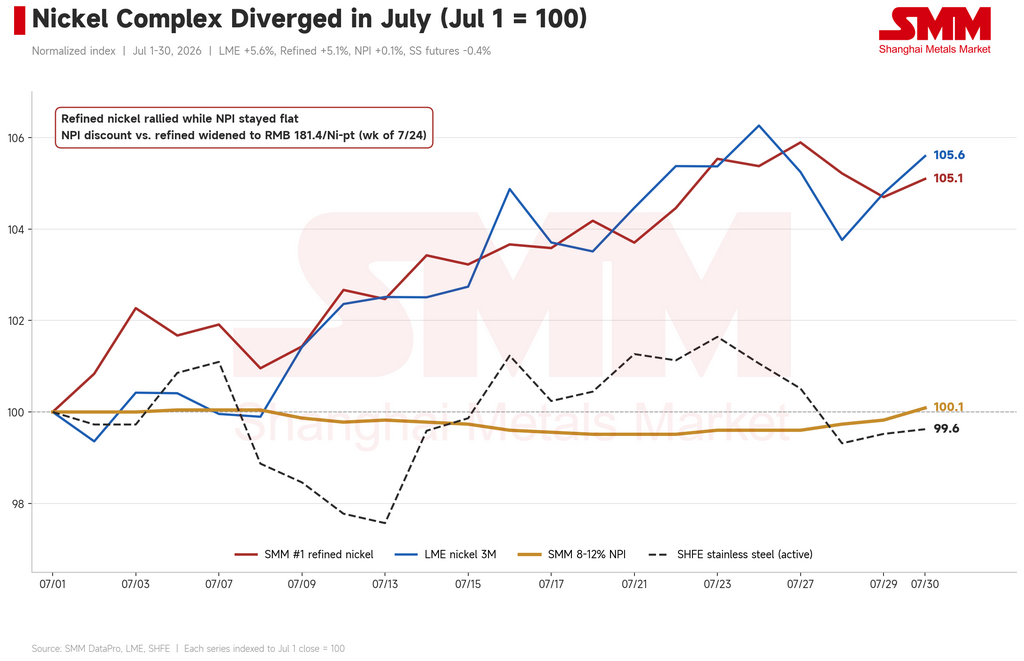
ในแวบแรก สิ่งนี้ขัดแย้งกับการเคลื่อนไหวของนิกเกิลบริสุทธิ์: นิกเกิล LME ดีดตัวจาก 16,250 ดอลลาร์ (2 กรกฎาคม) ไปที่ 17,379 ดอลลาร์/ตัน (24 กรกฎาคม) ขณะที่ NPI ทรงตัว ทำให้ส่วนลดของ NPI ต่อนิกเกิลบริสุทธิ์กว้างขึ้นเป็น 181.4 หยวน/Ni-pt — ซึ่งช่วยปรับปรุงมูลค่าเปรียบเทียบของ NPI โดยรวม แต่ ส่วนเพิ่มของเกรดสูงนั้นตั้งราคาต่อหน่วยนิกเกิลส่วนเพิ่ม (marginal nickel unit) ไม่ใช่ตัว NPI โดยรวม โรงงานสามารถใช้ NPI เกรดกลางเป็นฐานและเติมหน่วยนิกเกิลด้วยแคโทด นิกเกิลผง หรือเศษสเตนเลส ยิ่งมีช่องทางมากเท่าไร ก็ยิ่งมีเหตุผลน้อยลงที่จะจ่ายแพงขึ้นเพื่อวัสดุ 14% การบีบตัวนี้สะท้อนถึงความยืดหยุ่นในการผสมวัตถุดิบมากกว่าการเคลื่อนไหวของนิกเกิลบริสุทธิ์ในเดือนใดเดือนหนึ่ง — การระบุเหตุผลที่เข้มงวดกว่านี้ต้องใช้แบบจำลองต้นทุนการถลุง (burdening-cost model)
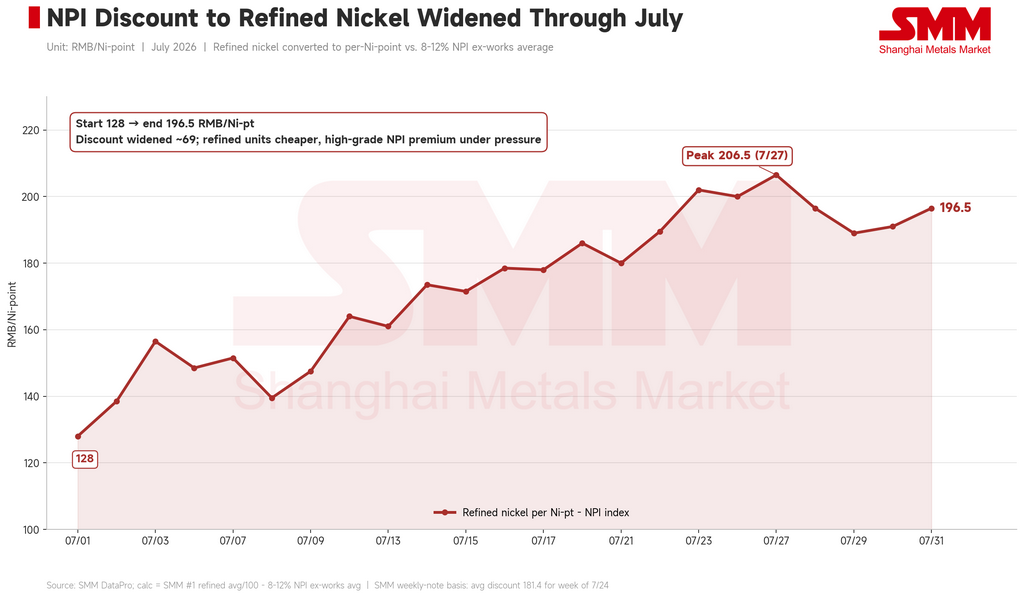
ผู้ร่วมตลาดบางรายคำนวณย้อนกลับจาก LME ประเมินมูลค่ายุติธรรมของ NPI ไว้ที่ 130–135 ดอลลาร์/Ni-pt ซึ่งเทียบกับเป้าหมายการประมูลเกรดสูงของอินโดนีเซียที่ 153–155 ดอลลาร์ เมื่อต้องเผชิญกับส่วนเพิ่มในจีนที่บางลง ผู้ผลิตอินโดนีเซียบางรายจึงเลื่อนการประมูลออกไปหรือวางแผนเริ่มใหม่ราวเดือนกันยายน และเมื่อผู้ซื้ออินเดียยอมรับที่ 150+ ดอลลาร์ ปริมาณเกรดสูงจำนวนมากขึ้นอาจไหลออกนอกจีน
อินโดนีเซีย: จังหวะการขนส่งตอนนี้กำหนดโดยหน่วยงานกำกับดูแล ไม่ใช่แค่ต้นทุนเหมือง
เดือนกรกฎาคมส่งสัญญาณนโยบายอินโดนีเซียสองทิศทางที่ตรงข้ามกัน หน้าต่าง RKAB เสริม (1–31 กรกฎาคม) ให้ความสำคัญกับผู้ทำเหมืองที่ปฏิบัติตามกฎและมีโรงถลุงในประเทศแบบครบวงจร มันเข้าสู่ตลาดในฐานะข่าวลบเมื่อวันที่ 8 กรกฎาคม แต่ระยะเวลาตั้งแต่ได้รับการอนุมัติถึงสินแร่พร้อมส่งประมาณหนึ่งเดือน ทำให้ผลกระทบในไตรมาสสามมีจำกัด เหตุการณ์การตรวจสอบการส่งออกดำเนินไปอีกทางหนึ่ง: การตรวจสอบหายาก ยูเรเนียม และทอเรียม ขยายจากอลูมินาไปสู่ NPI ตามหลังคดีบังคับใช้กฎหมายของศุลกากรท้องถิ่น ก่อนที่การชี้แจงเมื่อวันที่ 29 กรกฎาคมจะอนุญาตให้ผลิตภัณฑ์แปรรูปยังคงส่งออกต่อไปได้ — โดยเกณฑ์ขั้นต่ำและมาตรฐานการทดสอบยังคงต้องร่างขึ้นมา
ทั้งสองประเด็นชี้ไปที่ข้อสรุปเดียวกัน: อุปทานนิกเกิลส่วนเพิ่ม (marginal) ของอินโดนีเซียถูกกำหนดมากขึ้นโดยการอนุมัติ โควตา และการดำเนินการของศุลกากร มากกว่าเศรษฐศาสตร์ในพื้นที่เหมือง ปลายเดือนกรกฎาคมแสดงให้เห็นถึงความไม่สมดุล — การเปลี่ยนแปลงเชิงกระบวนการเคลื่อนย้ายความคาดหวังราคาทันที (spot) ได้เร็วกว่าที่ต้นทุนถูกเคลื่อนย้ายโดยการลดลงของราคาแร่ถึง 16%
แนวโน้ม: กรอบราคาเดิม จับตาด้านเอกสาร
ราคาเสนอซื้อขายมีแนวโน้มเคลื่อนไหวในกรอบ 1,100–1,160 หยวน/Ni-pt ในระยะสั้น ผู้ซื้อรายใหญ่คาดว่าเดือนสิงหาคมจะวิ่งอยู่ที่ 1,100–1,120 หยวน โรงงานชั้นนำบางแห่งมองที่ 1,100–1,130 หยวน โดยมีโอกาสไปถึง 1,150 หยวนหากอุปสงค์ดีขึ้น
ตัวแปรสี่ประการอาจทำให้กรอบนี้แตกได้ ประการแรก การอนุมัติโควตาเสริม: การจัดสรรที่น้อยกว่าที่คาดจะหนุนราคาแร่และทำให้ฐานต้นทุนแข็งแกร่งขึ้น ในขณะที่การอนุมัติเป็นรายกรณีอย่างเอื้อเฟื้อ — รวมไปถึงการเริ่มเดินเครื่องใหม่และการปรับเปลี่ยนไลน์ที่หยุดเดินเครื่อง — จะทดสอบแนว 1,100 หยวน ประการที่สอง การตรวจสอบการส่งออกจะกลายเป็นกระบวนการถาวรหรือไม่ การขึ้นของดัชนีปลายเดือนได้ตั้งราคารับความเสี่ยงส่วนนั้นไปบ้างแล้ว ประการที่สาม วัฏจักรการเติมสต็อกตามฤดูกาลของเดือนกันยายนจะเกิดขึ้นจริงหรือไม่ — ส่วนเพิ่มล่วงหน้าได้จ่ายเงินล่วงหน้าสำหรับปัจจัยนี้ไปส่วนหนึ่ง และปฏิทินการค้าก็กำลังคืบคลานเข้ามา: เส้นตายการทบทวนก่อนสิ้นสุดมาตรการ (sunset review) ของสหภาพยุโรปสำหรับภาษีตอบโต้การทุ่มตลาดเหล็กรีดเย็นจากอินโดนีเซียตรงกับวันที่ 19 สิงหาคม การสอบสวนการทุ่มตลาดของอินเดียต่อเหล็กรีดเย็นซีรีส์ 300 และ 400 เสร็จสิ้นการสุ่มตัวอย่างผู้ส่งออกในเดือนมิถุนายน โดยผลการค้นพบเบื้องต้นอาจประกาศในไตรมาส 3 การระงับการรับรอง QCO แบบครอบคลุมของอินเดียครอบคลุมสินค้าที่ขนส่งก่อนวันที่ 26 ตุลาคม ในขณะที่การยกเว้นสำหรับผลิตภัณฑ์แผ่นแบนได้ถูกขยายออกไปจนถึงวันที่ 31 มีนาคม 2027 ต่างหาก ประการที่สี่ ฉากหลังเศรษฐกิจมหภาค: ด้วย GDP ที่ 4.3% การปรับตัวขึ้นใดๆ จำเป็นต้องได้รับความร่วมมือจากนโยบายและอุปสงค์ปลายทาง
ข้อตัดสินสำคัญจากเดือนกรกฎาคมสรุปได้ในประโยคเดียว: ดัชนีไม่ขยับไปไหน แต่การค้นพบราคาได้เคลื่อนย้าย — จากราคาคงที่ไปสู่ส่วนเพิ่ม (premiums) ส่วนต่างระหว่างเกรด และกรอบเวลาการส่งมอบ 1,120 หยวนเป็นเพียงราคาประมูลซื้อของผู้ซื้อรายใหญ่ที่สุดเท่านั้น คำถามสำหรับเดือนสิงหาคมคือผู้ซื้อรายนั้นจะจ่ายเท่าไรเมื่อกลับเข้าสู่ตลาด และราคาจะถูกค้นพบที่ไหนเมื่อถึงตอนนั้น
เขียนโดย Bruce Chew
นักวิเคราะห์นิกเกิลและสเตนเลส, Shanghai Metals Market
อีเมล: bruce.chew@metal.com
โทร: +601167087088