ข่าว SMM วันที่ 31 กรกฎาคม:
ตามสถิติของ SMM ผลผลิตอะลูมิเนียมรวมนอกประเทศจีนในเดือนกรกฎาคม 2569 ลดลง 6.7% เมื่อเทียบกับปีก่อน สาเหตุหลักมาจากอัตราการเดินเครื่องของโรงถลุงอะลูมิเนียมในตะวันออกกลางที่ลดลงเมื่อเทียบกับปีก่อน การผลิตเฉลี่ยต่อวันนอกประเทศจีนฟื้นตัวขึ้น 1.6% เมื่อเทียบกับเดือนก่อน โดยได้รับแรงหนุนจากการกลับมาผลิตอย่างต่อเนื่องของโรงถลุงในตะวันออกกลางและไอซ์แลนด์ รวมถึงการเพิ่มกำลังการผลิตจากการเดินเครื่องโครงการและการเปิดใช้งานการผลิตในอินโดนีเซีย เวียดนาม และที่ตั้งอื่น ๆ
ในเดือนกรกฎาคม มีข่าวความคืบหน้าหลายประการเกี่ยวกับกำลังการผลิตอะลูมิเนียมที่ดำเนินงานนอกประเทศจีน รายละเอียดมีดังนี้:
- เมื่อวันที่ 1 กรกฎาคม ประกาศบนเว็บไซต์ทางการของ Hydro ระบุว่าโรงถลุงอะลูมิเนียม Slovalco ได้บรรลุข้อตกลงกับรัฐบาลสโลวาเกีย ให้สามารถกลับมาผลิตกำลังการผลิตอะลูมิเนียม 75,000 เมตริกตัน โดยคาดว่าจะเริ่มผลิตได้ในไตรมาสที่ 4 ปี 2026
- เมื่อวันที่ 2 กรกฎาคม ตามรายงานของสื่อต่างประเทศ Magnitude 7 Metals จะเริ่มเดินสายการผลิตถ้วยหมายเลข 1 ใหม่ที่โรงถลุงอะลูมิเนียมในเมืองมาร์สตัน รัฐมิสซูรี โดยจะเพิ่มกำลังการผลิตอะลูมิเนียมปฐมภูมิ 75,000 เมตริกตันต่อปีภายในสิ้นปี 2026
- เมื่อวันที่ 2 กรกฎาคม EGA ประกาศว่าโรงงานในเมือง Al Taweelah มีความคืบหน้าในการฟื้นฟูการผลิต: การถอดขั้วแอโนดของถ้วยทั้งหมดเสร็จสมบูรณ์แล้ว; การทำความสะอาดถ้วยเสร็จไปแล้วประมาณ 90%; และบล็อกอะลูมิเนียมที่แข็งตัวในถ้วยมากกว่า 20% ได้ถูกกำจัดออกไปแล้ว เมื่อวันที่ 26 พฤษภาคม ถ้วยที่ซ่อมแซมถ้วยแรกได้รับการเดินเครื่องอีกครั้งสำเร็จ; ณ วันที่ 2 กรกฎาคม มีถ้วยที่ดำเนินงานอยู่ 89 ถ้วย (จากทั้งหมด 1,262 ถ้วย)
- เมื่อวันที่ 3 กรกฎาคม Vedanta Aluminium เผยแพร่รายงานการผลิตระบุว่าในปีงบประมาณ 27 (ไตรมาสที่ 2 ปี 2026) การผลิตอะลูมิเนียมของโรงถลุง Balco อยู่ที่ 168,000 เมตริกตัน เพิ่มขึ้น 10% จากไตรมาสก่อน และเพิ่มขึ้น 17% จากปีก่อน โดยได้รับประโยชน์หลักจากผลผลิตทดลองเดินเครื่องจากกำลังการผลิตที่ขยายแล้ว
- เมื่อวันที่ 15 กรกฎาคม Rio Tinto เผยแพร่รายงานผลประกอบการไตรมาส 2 โดยระบุว่ากำลังการผลิตที่ Kitimat, NZAS และ AP60 ยังคงเพิ่มขึ้นอย่างต่อเนื่อง สายการผลิตถ้วยสองสายสุดท้ายที่โรงถลุงอะลูมิเนียม Arvida ถูกปิดตามแผนในเดือนมิถุนายน และ Arvida AP60 คาดว่าจะผลิตเต็มกำลังภายในสิ้นปี
- เมื่อวันที่ 16 กรกฎาคม Alcoa เผยแพร่รายงานผลประกอบการไตรมาส 2 โดยการผลิตของบริษัทอยู่ที่ 636,000 เมตริกตัน เพิ่มขึ้น 5% จากไตรมาสก่อน โดยได้รับประโยชน์หลักจากการกลับมาผลิตเสร็จสมบูรณ์ที่โรงถลุง San Ciprián ในสเปน การกลับมาผลิตอย่างต่อเนื่องที่โรงถลุง Alumar ในบราซิล และการกลับมาผลิตเสร็จสมบูรณ์ที่โรงถลุง Lista ในนอร์เวย์ และโรงถลุง Portland ในออสเตรเลีย
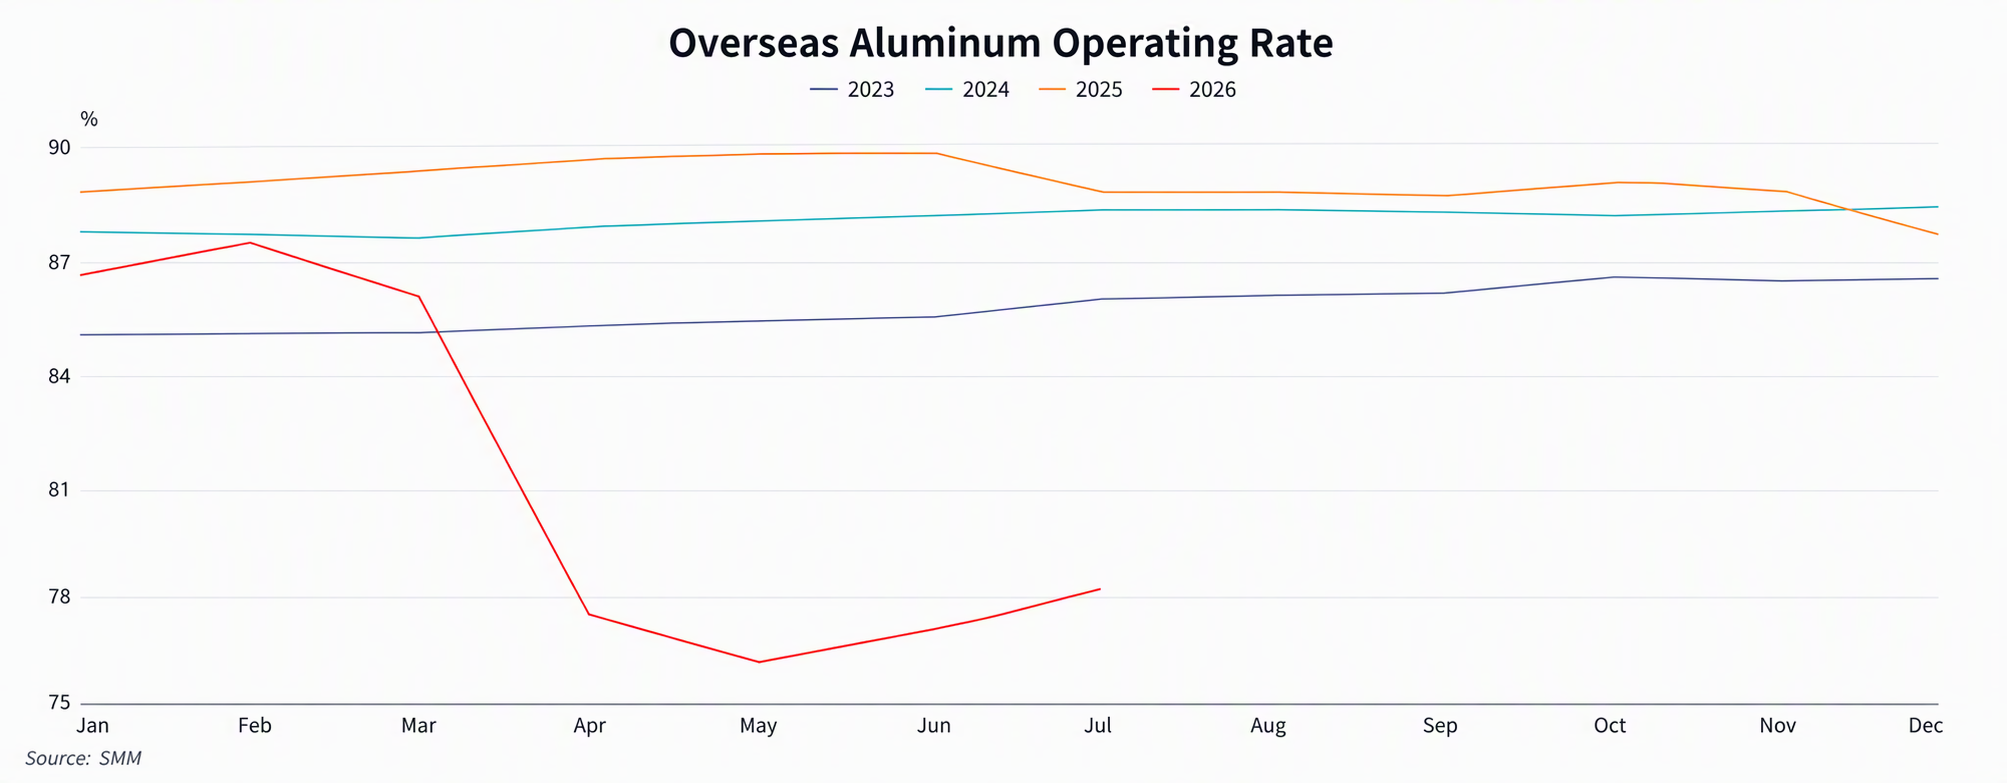
เมื่อมองไปข้างหน้าถึงเดือนสิงหาคม 2026 การกลับมาดำเนินการผลิตในตะวันออกกลางคาดว่าจะดำเนินต่อไป โครงการใหม่ที่เริ่มดำเนินการแล้วในอินโดนีเซียและเวียดนามคาดว่าจะเพิ่มกำลังการผลิตอย่างต่อเนื่อง และกำลังการผลิตที่ขยายของ Balco ในอินเดียคาดว่าจะเร่งตัวขึ้นต่อไป แม้ว่าความขัดแย้งในตะวันออกกลางจะทวีความรุนแรงอีกครั้ง แต่ข้อเสนอแนะจากตลาดระบุว่ายังไม่ส่งผลกระทบต่อการผลิตของโรงถลุงอีกครั้ง โดยรวมแล้ว การผลิตอะลูมิเนียมนอกประเทศจีนคาดว่าจะรักษาแนวโน้มการเติบโตแบบเดือนต่อเดือนในระยะสั้น อย่างไรก็ตาม ข่าวลือในตลาดล่าสุดชี้ให้เห็นว่าความคืบหน้าการก่อสร้างโครงการอะลูมิเนียมบางแห่งในตะวันออกกลางและอินโดนีเซียไม่เป็นไปตามที่คาดการณ์ไว้ และควรให้ความสนใจอย่างต่อเนื่องต่อประกาศในภายหลังจากโรงถลุงที่เกี่ยวข้องในตะวันออกกลาง อินโดนีเซีย และอินเดีย
[คำชี้แจงแหล่งข้อมูล: ยกเว้นข้อมูลสาธารณะ ข้อมูลอื่นๆ ทั้งหมดได้รับการประมวลผลโดย SMM อิงจากข้อมูลสาธารณะ การสื่อสารตลาด และแบบจำลองฐานข้อมูลภายในของ SMM เพื่อการอ้างอิงเท่านั้น และไม่ถือเป็นคำแนะนำในการตัดสินใจ]
แหล่งข้อมูล: SMM
(กัว หมิงซิน 021-20707919)