อินโดนีเซียเป็นผู้ผลิตถ่านหินความร้อนเป็นหลักเพื่อใช้ในการผลิตไฟฟ้าและหม้อไอน้ำอุตสาหกรรม ถ่านหินโลหะการมีสัดส่วนค่อนข้างน้อยในการผลิตและการส่งออกของประเทศ อินโดนีเซียเข้าสู่ปี 2026 โดยตลาดถ่านหินคาดว่าจะมีการปรับแก้ที่นำโดยภาครัฐหลังสองปีที่มีผลผลิตสูงเป็นพิเศษ ผู้กำหนดนโยบายส่งสัญญาณการอนุมัติ RKAB ที่เข้มงวดขึ้นเพื่อควบคุมอุปทานล้นเกิน พยุงราคา สงวนปริมาณสำรอง และให้ความสำคัญกับอุปสงค์ในประเทศ ผลคือราคาถ่านหิน CV ต่ำและกลางหลักของประเทศฟื้นตัวอย่างรวดเร็ว แม้ว่าการผลิตของเหมืองจะไม่ลดลงเร็วอย่างที่ความเชื่อมั่นของตลาดในตอนแรกบ่งชี้
ภาพรวมครึ่งปีแรกจึงซับซ้อนกว่าเรื่องการลดอุปทานเพียงอย่างเดียว อินโดนีเซียยังคงมีกำลังการผลิตเหมืองที่เพียงพอและปริมาณการผลิตในภาพรวมสูง แต่ความไม่แน่นอนของนโยบาย ภาระผูกพันในประเทศ ความไม่ตรงกันของคุณภาพถ่านหิน และการตลาดแบบเลือกสรรลดปริมาณถ่านหินที่มีพร้อมส่งออกให้ผู้ซื้อทันที ในขณะเดียวกัน การหยุดชะงักของ LNG ในไตรมาส 2 กระตุ้นให้มีการเผาถ่านหินมากขึ้นในเอเชีย และทำให้การปรับขึ้นราคามีองค์ประกอบของอุปสงค์ที่แท้จริง
1. รากฐานถ่านหินของอินโดนีเซีย: ขนาด ต้นทุน และความใกล้ชิดกับเอเชีย
ข้อได้เปรียบทางการแข่งขันของอินโดนีเซียไม่ได้เป็นเพียงขนาดของปริมาณสำรองถ่านหิน แต่เป็นการผสมผสานระหว่างการทำเหมืองขนาดใหญ่ที่ต้นทุนค่อนข้างต่ำ ระยะทางขนส่งทางเรือที่สั้นไปยังผู้ซื้อหลักในเอเชีย และความสามารถในการจัดหาถ่านหินความร้อนคุณภาพหลากหลาย สิ่งนี้ทำให้อินโดนีเซียเป็นผู้จัดหาถ่านหิน CV ต่ำและกลางรายใหญ่ในตลาดทางทะเล โดยเฉพาะไปยังจีน อินเดีย ฟิลิปปินส์ มาเลเซีย และเกาหลีใต้
อินโดนีเซียมีทรัพยากรถ่านหินประมาณ 97.96 พันล้านตัน ณ สิ้นปี 2024 แผนภูมิปริมาณสำรองปี 2025 ที่ให้มาแสดงปริมาณสำรองถ่านหินที่พิสูจน์แล้วและน่าจะเป็นไปได้ 33.25 พันล้านตัน (33,250 ล้านตัน) กาลิมันตันมีสัดส่วน 69.3% และสุมาตรา 30.7% โดยกาลิมันตันตะวันออกและสุมาตราใต้เป็นภูมิภาคที่มีปริมาณสำรองมากที่สุดสองแห่ง ประมาณ 69% ของทรัพยากรที่ระบุเป็นถ่านหินแคลอรีต่ำที่ 4,200 kcal/kg GAR หรือต่ำกว่า
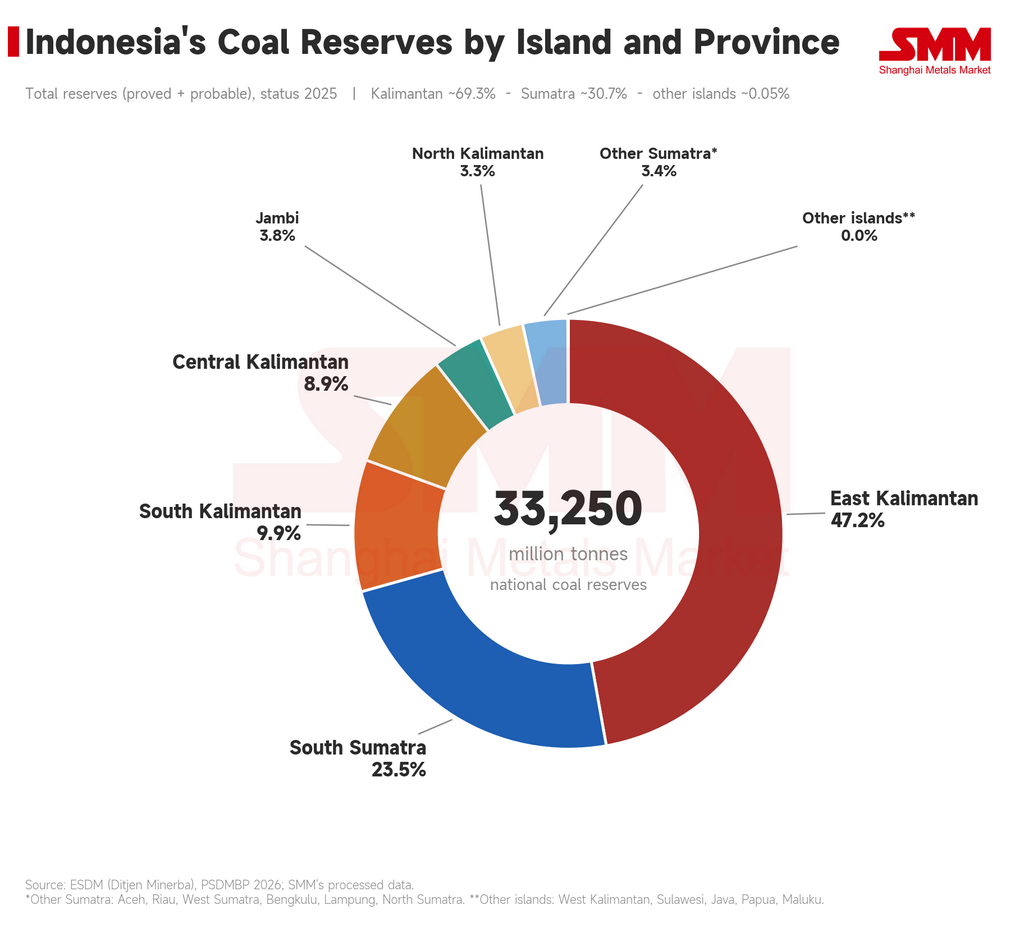
อินโดนีเซียรายงานปริมาณสำรองถ่านหินแห่งชาติประมาณ 33.25 พันล้านตัน กาลิมันตันตะวันออกเพียงแห่งเดียวมีสัดส่วน 47.2% ตามด้วยสุมาตราใต้ที่ 23.5% เกาะอื่น ๆ รวมกันมีส่วนร่วมเพียงประมาณ 0.05% โครงสร้างนี้เห็นได้จากการกระจายใบอนุญาตการทำเหมืองของอินโดนีเซียกาลีมันตันเป็นฐานการส่งออกหลัก โดยมีโลจิสติกส์ทางแม่น้ำ เรือลากจูง และทางทะเลที่มั่นคงรองรับ สุมาตรามีความสำคัญภายในประเทศมากกว่า ผ่านการจัดหาให้กับ PLN โรงไฟฟ้าปากเหมือง และการบริโภคถ่านหินค่าความร้อนต่ำ ยังมีถ่านหินค่าความร้อนสูงอยู่บ้าง แต่ไม่ใช่ฐานปริมาณหลักของระบบถ่านหินอินโดนีเซีย
ลักษณะคุณภาพดังกล่าวก่อให้เกิดทั้งข้อได้เปรียบและจุดอ่อน ถ่านหินค่าความร้อนต่ำมีราคาถูกเมื่อคิดต่อตัน แต่เมื่อปรับตามปริมาณพลังงานแล้วกลับไม่ได้ราคาถูกเสมอไป ดังนั้น ความสามารถในการแข่งขันด้านการส่งออกอาจเปลี่ยนไปอย่างรวดเร็วเมื่อค่าระวางเรือเพิ่มขึ้น หรือผู้ซื้อหันไปใช้ถ่านหินที่มีความหนาแน่นพลังงานสูงกว่าจากออสเตรเลีย แอฟริกาใต้ หรือแหล่งอื่นๆ
2. การจำแนกคุณภาพถ่านหิน: ตำแหน่งที่อุปทานอินโดนีเซียอยู่
ถ่านหินความร้อนของอินโดนีเซียโดยทั่วไปจำแนกตามค่าความร้อนแบบ GAR (gross as received) GAR สะท้อนค่าพลังงานของถ่านหินที่รวมความชื้นขณะรับสินค้า และเชื่อมโยงอย่างใกล้ชิดกับความชื้นโดยทั่วไป เถ้า กำมะถัน พฤติกรรมการเผาไหม้ และการใช้งานปลายทางของสินค้าแต่ละเที่ยว เอกลักษณ์ทางการค้าของอินโดนีเซียกระจุกตัวอยู่ในช่วงถ่านหินค่าความร้อนต่ำถึงปานกลาง ซึ่งโดยทั่วไปจะอยู่ในช่วง ICI 3 ถึง ICI 5
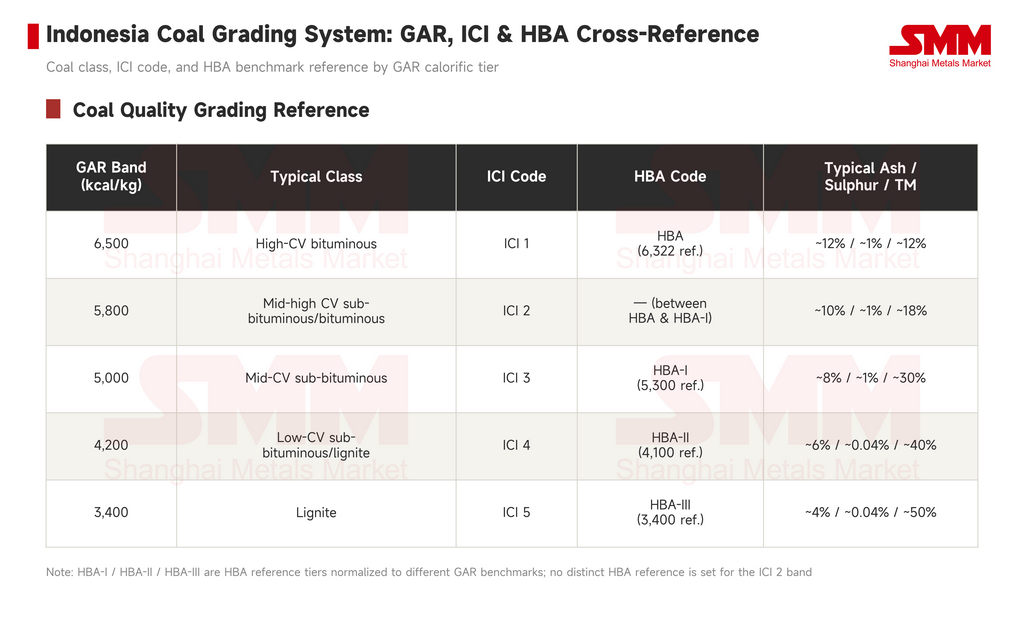
ฉลากคุณภาพเป็นตัวบ่งชี้ทางการค้าแบบกว้าง มูลค่าที่แท้จริงของสินค้ายังขึ้นอยู่กับความชื้น กำมะถัน เถ้า ที่ตั้งเหมือง และโลจิสติกส์
ทั้งระบบประเมินเชิงพาณิชย์ ICI และระบบบริหาร HBA ต่างถูกสร้างขึ้นจากคุณภาพของถ่านหินที่อินโดนีเซียผลิตและจำหน่ายจริง แม้ว่าจะใช้ข้อมูลอ้างอิงที่แตกต่างกันและมีวัตถุประสงค์ต่างกัน ICI มี 5 เกรด ขณะที่กรอบ HBA ปัจจุบันมี 4 เกรด
3. การผลิตขยายตัวอย่างรวดเร็วก่อนการเปลี่ยนนโยบายในปี 2026
การผลิตถ่านหินของอินโดนีเซียแสดงให้เห็นการเติบโตของผลผลิตอย่างต่อเนื่องตลอดหนึ่งทศวรรษ ก่อนที่จะถูกขัดจังหวะด้วยการลดลงครั้งแรกในปี 2025 ผลผลิตเพิ่มขึ้นจาก 563.7 ล้านตันในปี 2020 สู่จุดสูงสุดที่ 836 ล้านตันในปี 2024 คิดเป็นอัตราการเติบโตต่อปีแบบทบต้นประมาณ 10.4% ซึ่งเป็นอัตราที่ขับเคลื่อนส่วนใหญ่จากความต้องการส่งออกที่เพิ่มขึ้นจากจีนและอินเดีย ควบคู่ไปกับการบริโภคในภาคอุตสาหกรรมภายในประเทศที่สูงขึ้น การเติบโตดังกล่าวกลับทิศทางในปี 2025 โดยผลผลิตลดลงมาอยู่ที่ประมาณ 817 ล้านตัน ลดลงประมาณ 2.3% เมื่อเทียบกับปีก่อน ซึ่งนับเป็นการหดตัวครั้งแรกในชุดข้อมูล และเป็นสัญญาณเริ่มต้นของวินัยการผลิตที่เข้มงวดยิ่งขึ้น ซึ่งจะดำเนินต่อไปในรอบ RKAB ปี 2026
ลักษณะเด่นของข้อมูลพื้นฐานคือ อินโดนีเซียสามารถปฏิบัติตามข้อผูกพันด้านอุปทานในประเทศ (Domestic Market Obligation) ได้ตามเป้าหมาย และโดยทั่วไปเกินเป้าหมายในทุกปีที่แสดงไว้ การจัดสรรในประเทศตามจริงนั้นอยู่ในช่วงประมาณ 25% ถึง 30% ของผลผลิตทั้งหมดอย่างต่อเนื่อง ซึ่งสูงกว่าข้อกำหนดขั้นต่ำตามกฎระเบียบอย่างสบาย แทนที่จะอยู่ ณ เพดานขั้นต่ำตามกฎหมาย สิ่งนี้ชี้ให้เห็นว่าข้อผูกพันด้านอุปทานในประเทศไม่ได้เป็นข้อจำกัดที่ผูกมัดผู้ผลิตในช่วงเวลาดังกล่าว แต่ความเข้มงวดของการจัดสรรในประเทศเมื่อเร็วๆ นี้ สะท้อนถึงเจตนารมณ์เชิงนโยบายที่มุ่งเพิ่มส่วนแบ่งดังกล่าวให้สูงขึ้นอีก มิใช่การตอบสนองต่อการขาดแคลนที่ผ่านมา การส่งออกยังคงเป็นช่องทางหลักตลอดช่วงเวลานี้ แต่ส่วนแบ่งในผลผลิตทั้งหมดค่อยๆ ลดลง ขณะที่การจัดสรรในประเทศเพิ่มสูงขึ้น สอดคล้องกับการเปลี่ยนผ่านในวงกว้างสู่การจัดลำดับความสำคัญแก่ความต้องการด้านไฟฟ้าและการถลุงแร่ของอินโดนีเซีย
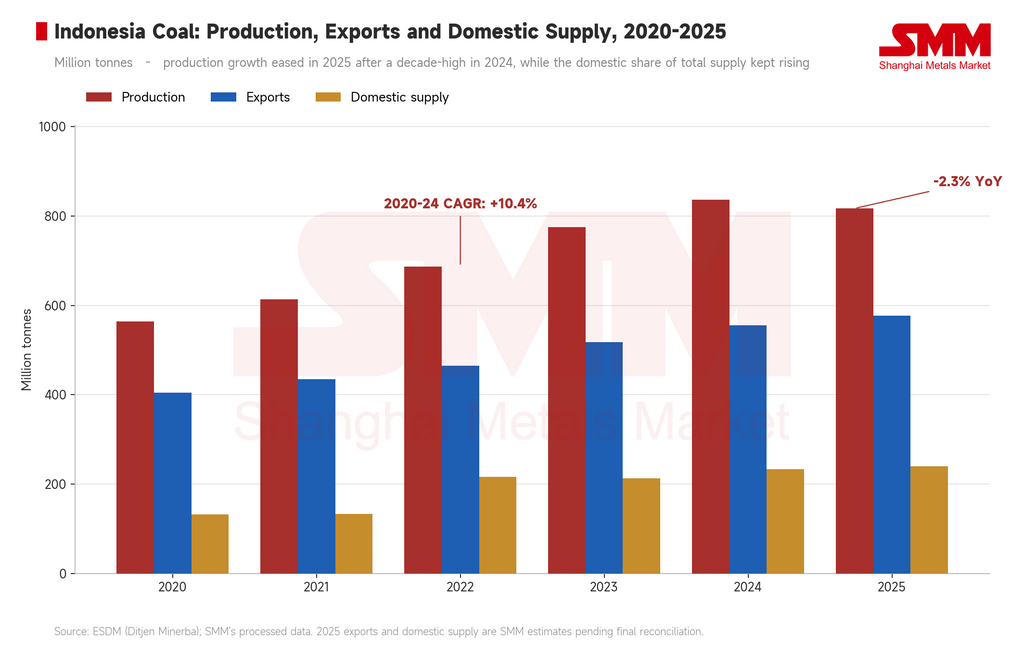
หลังจากช่วงที่ผลผลิตสูงนี้ ในเบื้องต้นรัฐบาลได้พยายามลดปริมาณลงอย่างรวดเร็วยิ่งขึ้นสำหรับปี 2026 ด้วยความมุ่งหวังที่จะปรับผลผลิตให้ลงไปอยู่ในช่วงประมาณ 600 ล้านตัน มีรายงานว่าบริษัทจำนวนมากได้รับโควตา RKAB เริ่มต้นซึ่งต่ำกว่าระดับของปี 2025 ถึง 40–70% วัตถุประสงค์เชิงนโยบายนั้นกว้างกว่าเพียงการพยุงราคา โดยครอบคลุมถึงการควบคุมอุปทานล้นเกิน การสงวนทรัพยากร และการสร้างหลักประกันว่าอุตสาหกรรมไฟฟ้าภายในประเทศและอุตสาหกรรมเชิงยุทธศาสตร์จะได้รับความสำคัญก่อน
4. เหตุใดอินโดนีเซียจึงกำหนดราคาอ้างอิงถ่านหินสองเกณฑ์
4.1 HBA: ราคาอ้างอิงเชิงบริหารของรัฐบาล
Harga Batubara Acuan กำหนดเป็นรายเดือนโดยกระทรวงพลังงานและทรัพยากรแร่ บทบาทหลักของ HBA คือใช้ในทางบริหาร: HBA เป็นฐานในการคำนวณราคาขายอ้างอิง Harga Patokan Batubara ค่าภาคหลวงและรายได้รัฐนอกภาษี (PNBP) รวมถึงการปฏิบัติตามราคาภาระผูกพันด้านตลาดในประเทศ (DMO) การปรับค่าตามคุณภาพของสินค้าจะสะท้อนค่าความร้อน ความชื้น กำมะถัน และเถ้าที่แท้จริง เทียบกับข้อกำหนดอ้างอิงสี่ระดับ: HBA ที่ 6,322 กิโลแคลอรี/กก. GAR, HBA-I ที่ 5,300, HBA-II ที่ 4,100 และ HBA-III ที่ 3,400
ลำดับเหตุการณ์ประวัติราคา HBA
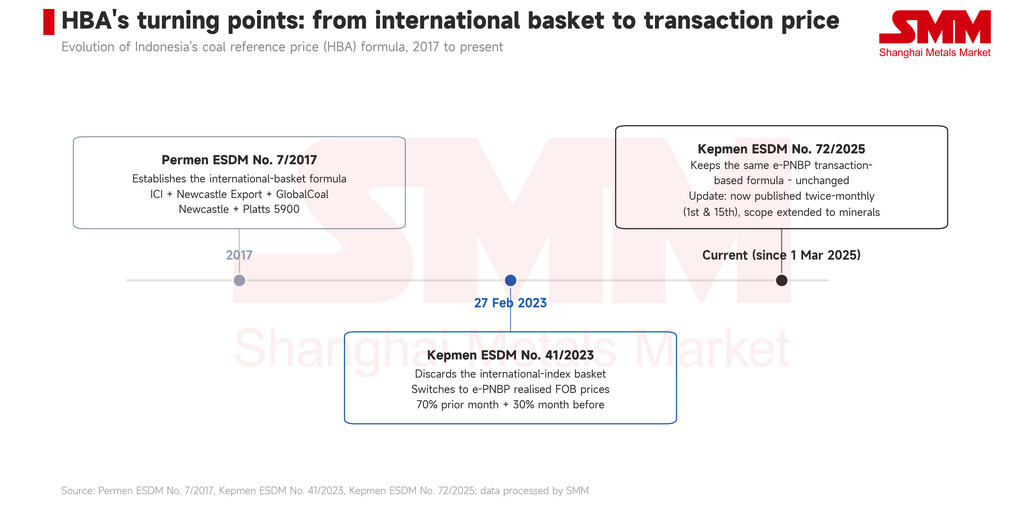
ก่อนปี 2023 HBA ใช้ตะกร้าดัชนีถ่วงน้ำหนักซึ่งประกอบด้วย Indonesian Coal Index, Newcastle Export Index, GlobalCoal Newcastle Index และ Platts 5900 ควบคู่กับการประเมินจากการในอินโดนีเซีย เนื่องจากส่วนประกอบหลายรายการเป็นตัวแทนของถ่านหินคุณภาพสูงที่มีค่าความร้อนสูงจากนอกอินโดนีเซีย HBA จึงสามารถเบี่ยงเบนไปอย่างมากจากมูลค่าที่ผู้ขายถ่านหินเกรดต่ำของอินโดนีเซียรับรู้ได้จริง ตัวอย่างเช่น ในเดือนตุลาคม 2022 HBA ขึ้นไปถึงประมาณ 330 ดอลลาร์/ตัน ในขณะที่ ICI 4 ซึ่งเป็นตัวแทนของเกรดที่ผู้ผลิตอินโดนีเซียจำนวนมากขนส่งจริง อยู่ที่ราว 91–95 ดอลลาร์/ตันผู้ผลิตแย้งว่าช่องว่างดังกล่าวทำให้ภาระค่าภาคหลวงเกินจริงสำหรับบริษัทที่ไม่ได้ขายถ่านหินคุณภาพสูง
Kepmen ESDM No. 41/2023 แทนที่ตะกร้าดัชนีระหว่างประเทศด้วยสูตรที่อิงจากราคาซื้อขายจริงแบบ FOB ที่รายงานผ่านระบบ e-PNBP Minerba การคำนวณให้น้ำหนัก 70% กับราคาขายเฉลี่ยของเดือนก่อนหน้า และ 30% กับเดือนก่อนหน้านั้น เอกสารที่ให้มาระบุว่า Kepmen ESDM No. 72/2025 เป็นกฎระเบียบปัจจุบัน และกล่าวว่ายังคงใช้แนวทางอิงตามธุรกรรมและโครงสร้างสี่ระดับ
4.2 ICI: เกณฑ์อ้างอิงตลาดพาณิชย์
ดัชนีถ่านหินอินโดนีเซีย (ICI) เป็นชุดราคาที่ประเมินจากตลาดรายสัปดาห์ ซึ่งจัดทำร่วมกันโดย Argus Media และ PT Coalindo Energy ครอบคลุมถ่านหินห้าเกรด FOB ได้แก่ 6,500, 5,800, 5,000, 4,200 และ 3,400 กิโลแคลอรี/กก. GAR และอิงข้อมูลจากผู้ซื้อ ผู้ขาย และคนกลางที่ดำเนินธุรกิจในตลาดจริง ICI ถูกใช้บ่อยกว่าในการเจรจาเชิงพาณิชย์ เนื่องจากความถี่ ความเป็นอิสระ การจับคู่กับคุณภาพสินค้าจริงอย่างละเอียด และความสามารถในการเปรียบเทียบกับดัชนีอ้างอิง Newcastle และ Richards Bay HBA ยังคงจำเป็น แต่สำหรับบทบาททางการคลังและการบริหารที่แคบกว่า เนื่องจากปัจจุบัน HBA ได้มาจากธุรกรรมในประเทศที่สะท้อนสภาวะตลาด ดัชนีทั้งสองจึงเคลื่อนไหวสอดคล้องกันมากกว่าก่อนปี 2023 แม้ว่า HBA จะยังมีแนวโน้มล่าช้ากว่าก็ตาม
ความครอบคลุมดังกล่าวเป็นเหตุผลสำคัญที่ทำให้ ICI ทำหน้าที่เป็นราคาอ้างอิงชั้นนำสำหรับถ่านหินอินโดนีเซียในวงกว้าง ใช้สำหรับสัญญาทั้งในและต่างประเทศ การคำนวณค่าภาคหลวงและภาษี การเงินองค์กร และการวางแผนการผลิต แทนที่จะเป็นชุดราคาที่แคบและเฉพาะเจาะจงตามแหล่งกำเนิด ความถี่รายสัปดาห์ เมื่อเทียบกับ HBA's ที่ประกาศรายเดือนและมองย้อนหลัง เป็นอีกเหตุผลสำคัญที่ทำให้ ICI ยังคงเป็นเกณฑ์อ้างอิงที่คู่สัญญาเชิงพาณิชย์ใช้ต่อรองกันจริง เนื่องจากตอบสนองต่อสภาวะตลาดปัจจุบันมากกว่าล่าช้าไปถึงสองเดือน ถูกสร้างขึ้นอย่างเป็นอิสระจากการบริหารของรัฐ และมีการเสนอราคาควบคู่กับ Newcastle และ Richards Bay เพื่อเปรียบเทียบข้ามตลาด HBA ยังคงมีบทบาทที่แคบกว่าแต่จำเป็น คือการกำหนดภาระค่าภาคหลวงและการชำระราคาตาม DMO แทนที่จะเป็นมูลค่าธุรกรรมเชิงพาณิชย์
5. การผลิตต้นปี 2026: นโยบายเข้มงวดเร็วกว่าผลผลิตเหมือง
การผลิตถ่านหินของอินโดนีเซียไม่ได้ทรุดตัวลงในช่วงต้นปี 2026ตลาดถูกจำกัดมากขึ้น เพราะการผลิตถูกกำหนดโดยนโยบาย RKAB มากกว่าความสามารถในการทำเหมือง ตัวเลขเบื้องต้นที่อ้างอิงในบทวิเคราะห์ระบุว่าผลผลิตเดือนมกราคมถึงพฤษภาคมอยู่ที่ 302 ล้านตัน ลดลงเพียง 6% เมื่อเทียบกับปีก่อน ขณะที่การขายและการตลาดถ่านหินลดลงอย่างรวดเร็วกว่ามาก เหลือ 257.27 ล้านตัน ลดลง 17%
ประมาณการครึ่งปีแรกแบบบ่งชี้ที่ราว 362.4 ล้านตัน จะเท่ากับกว่า 60% ของเป้าหมายรายปี 600 ล้านตัน และชี้ว่าแนวโน้มต่อปีจะสูงกว่า 700 ล้านตัน นี่คือข้อขัดแย้งหลักของครึ่งปีแรก: นโยบายอุปทานสนับสนุนราคาให้สูงขึ้น แต่การดำเนินการยังไม่สมบูรณ์ ผู้ทำเหมืองยังคงผลิตในอัตราที่ค่อนข้างสูง ในขณะที่การดูดซับของตลาด การส่งออก และการจัดสรรภายในประเทศมีความเฉพาะเจาะจงมากขึ้น
6. การส่งออก อุปสงค์ในเอเชีย และสถานะโลกของอินโดนีเซีย
ในการเปรียบเทียบข้อมูลศุลกากรแบบกระจกเงาปี 2025 อินโดนีเซียยังคงเป็นผู้ส่งออกถ่านหินรายใหญ่ที่สุดของโลกด้วยปริมาณ 531.15 ล้านตัน คิดเป็น 41.9% ของปริมาณการส่งออกรายงานจากฝั่งผู้ส่งออก ออสเตรเลียตามมาด้วย 356.45 ล้านตัน สหรัฐอเมริกา แอฟริกาใต้ โคลอมเบีย รัสเซีย และแคนาดามีปริมาณน้อยกว่ามาก ออสเตรเลียแข่งขันโดยตรงมากที่สุดในถ่านหินความร้อนและถ่านหินโลหะที่มีค่าความร้อนสูง อินโดนีเซียนำปริมาณการส่งออกรวมด้วยฐานถ่านหินความร้อนที่มีค่าความร้อนต่ำถึงปานกลางขนาดใหญ่
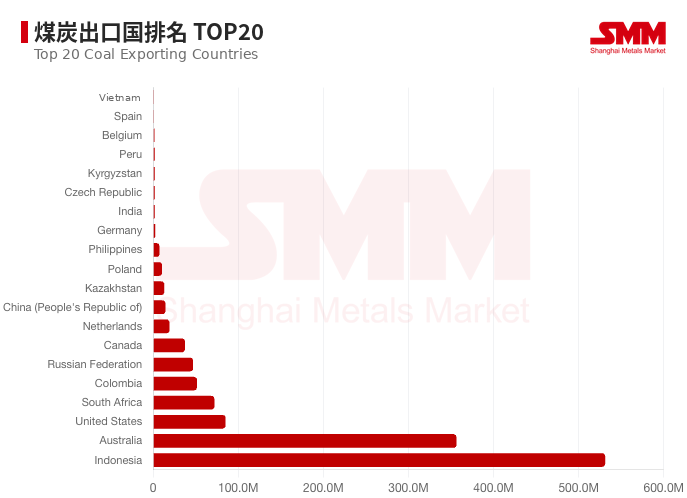
20 อันดับประเทศผู้ส่งออกถ่านหินสูงสุดในปี 2025 (ล้านตัน; จัดอันดับตามข้อมูลศุลกากรแบบกระจกเงา)
ทางด้านนำเข้า จีนเป็นผู้ซื้อรายใหญ่ที่สุดที่รายงานในปี 2025 ด้วยปริมาณ 491.09 ล้านตัน หรือ 32.5% ของปริมาณการนำเข้าที่รายงานจากฝั่งผู้นำเข้า ตามด้วยอินเดียที่ 253.46 ล้านตัน หรือ 16.8% ญี่ปุ่น เกาหลีใต้ เวียดนาม และไต้หวันเป็นกลุ่มรองลงมา ดังนั้นอุปสงค์ถ่านหินทางทะเลของโลกจึงกระจุกตัวอย่างมากในเอเชีย สำหรับอินโดนีเซีย จีนและอินเดียยังคงเป็นศูนย์กลางอุปสงค์ภายนอกหลัก เนื่องจากขนาดและความสามารถในการบริโภคถ่านหินค่าความร้อนต่ำถึงปานกลางของอินโดนีเซีย
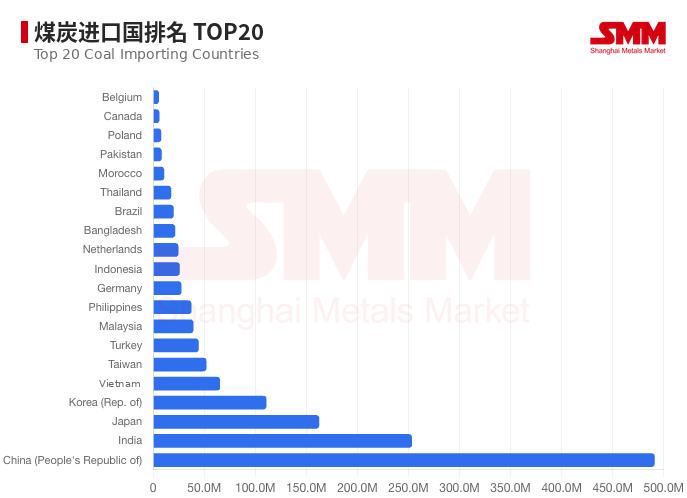
20 อันดับประเทศผู้นำเข้าถ่านหินสูงสุดในปี 2025 (ล้านตัน; จัดอันดับตามข้อมูลศุลกากรแบบกระจกเงา)
6.1 สัดส่วนที่รายงานครึ่งปีแรก 2026 และส่วนผสมปลายทางเดือนมิถุนายน
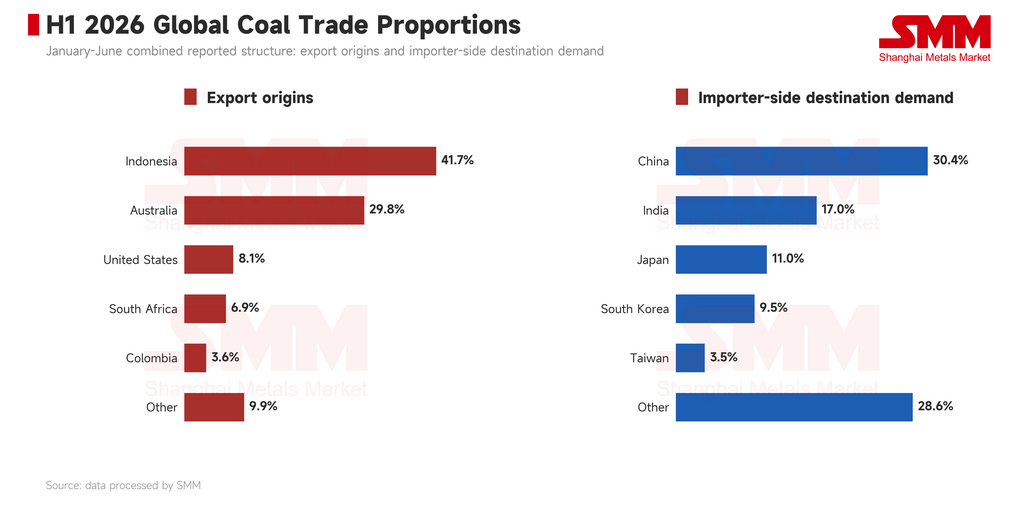
ตามข้อมูลที่ประมวลผลโดย SMM และข้อมูลศุลกากรที่มีอยู่ ปริมาณการส่งออกที่รายงานในเดือนมกราคมถึงมิถุนายน 2026 รวมทั้งสิ้น 469.32 ล้านตัน อินโดนีเซียคิดเป็น 195.58 ล้านตัน หรือ 41.7% ของปริมาณรวมจากฝั่งต้นทางที่รายงานนี้ ตามด้วยออสเตรเลีย 29.8% สหรัฐอเมริกา 8.1% และแอฟริกาใต้ 6.9% ทางฝั่งผู้นำเข้า อุปสงค์ปลายทางรวมเดือนมกราคมถึงมิถุนายนนำโดยจีนที่ 182.82 ล้านตัน หรือ 30.4% ของปริมาณรวมที่รายงาน ตามด้วยอินเดีย 17.0% ญี่ปุ่น 11.0% และเกาหลีใต้ 9.5%
สัดส่วนเหล่านี้อธิบายโครงสร้างแหล่งกำเนิดทั่วโลกและอุปสงค์ปลายทางของประเทศผู้นำเข้าในช่วงเดือนมกราคมถึงมิถุนายน โดยไม่ใช่เมทริกซ์ทวิภาคีระหว่างอินโดนีเซียกับจีน เนื่องจากการรายงานทางศุลกากรในช่วงปลายงวดยังไม่สมบูรณ์ SMM จึงถือว่าสัดส่วนเหล่านี้เป็นสัดส่วนชั่วคราวสำหรับครึ่งปีแรก ซึ่งอาจปรับปรุงภายหลังเมื่อมีการสำแดงเพิ่มเติม
7. DMO, “penugasan” และความแตกต่างระหว่างอุปทานรวมกับอุปทานที่ใช้ได้
กฎ Domestic Market Obligation (DMO) ของอินโดนีเซียเป็นกฎที่ให้ความสำคัญกับตลาดในประเทศเป็นลำดับแรก เกณฑ์ทั่วไปกำหนดให้ผู้ผลิตถ่านหินจัดสรรถ่านหินในประเทศในสัดส่วน 25% ของผลผลิตที่ได้รับอนุมัติต่อปี การปฏิบัติตามข้อกำหนดดังกล่าวเชื่อมโยงกับการอนุมัติ RKAB และการมอบหมายอุปทานในประเทศรายปี โดยมีพันธกรณีด้านการรายงาน คุณภาพ และการส่งมอบ เพื่อคุ้มครอง PLN โรงไฟฟ้าถ่านหิน และอุตสาหกรรมเชิงยุทธศาสตร์ ดังนั้น เกณฑ์ 25% จึงเป็นเพียงข้ออ้างอิงนโยบายขั้นต่ำ ไม่ใช่สัดส่วนที่เกิดขึ้นจริงเหมือนกันสำหรับทุกบริษัทเหมือง การไม่ปฏิบัติตามอาจนำไปสู่กองทุนชดเชย ค่าปรับ หรือข้อจำกัดในการขายถ่านหินไปต่างประเทศ
“Penugasan” หมายถึงการมอบหมายอุปทานในประเทศในทางปฏิบัติ โดยระบุว่าผู้ทำเหมืองรายใดจัดหาให้ผู้ซื้อในประเทศรายใด ซึ่งโดยปกติคือ PLN หรือผู้ใช้เชิงยุทธศาสตร์รายอื่น DMO คือโควตากว้าง ๆ ส่วน penugasan เป็นกลไกการจัดสรร ทำให้ภาระไม่เท่าเทียมกัน: ผู้ทำเหมืองที่มีภาระผูกพันรายใหญ่กับ PLN หรือรัฐวิสาหกิจอาจมีอุปทานจริงที่มากกว่าอัตราส่วนหลัก
ความท้าทายด้านถ่านหินในประเทศของอินโดนีเซียไม่ได้อยู่ที่ปริมาณถ่านหินที่มีในประเทศโดยรวม แต่อยู่ที่การจัดสรรถ่านหินที่เหมาะสมให้กับผู้ใช้เฉพาะราย DMO กำหนดภาระผูกพันด้านการขายในประเทศในวงกว้างสำหรับผู้ผลิต ขณะที่รัฐบาลอาจแต่งตั้งผู้ผลิตหรือผู้ค้าบางรายเพื่อจัดการกับปัญหาการขาดแคลนอุปทานเร่งด่วน อย่างไรก็ตาม ภาระที่เกิดขึ้นไม่สามารถอนุมานได้จากสัดส่วนอุปสงค์ที่เกี่ยวข้องกับผู้ใช้ที่เชื่อมโยงกับรัฐเท่านั้น จำเป็นต้องมีข้อมูลการมอบหมายในระดับบริษัทและข้อมูลการส่งมอบเพื่อแสดงว่าผู้จัดหารายใดแบกรับภาระผูกพันใหญ่ที่สุด
กลุ่ม PLN และผู้ผลิตไฟฟ้าอิสระ (IPP) คาดว่าจะมีความต้องการถ่านหิน 152.51 ล้านตันในปี 2026 รายงานการขาดแคลนในช่วงมกราคมถึงพฤษภาคมประมาณ 9.4 ล้านตัน ประกอบด้วยถ่านหินคุณภาพปานกลาง 5.67 ล้านตัน และถ่านหินคุณภาพต่ำ 3.76 ล้านตัน อย่างไรก็ตาม ค่าเฉลี่ยการรับถ่านหินที่ระบุไว้ที่ 10.7 ล้านตันต่อเดือน ไม่สอดคล้องกับตัวเลขเหล่านี้ทั้งหมด และควรตรวจสอบกับกำหนดการส่งมอบรายเดือนที่แท้จริงของ PLN การขาดแคลนดังกล่าวแสดงให้เห็นว่า การผลิตภายในประเทศที่เพียงพอไม่ได้รับประกันว่าจะมีถ่านหินที่มีคุณภาพ ณ สถานที่ และกำหนดส่งมอบที่ถูกต้องสำหรับโรงไฟฟ้าแต่ละแห่ง
กรอบเพดานราคา: ถ่านหินที่จำหน่ายเพื่อการผลิตไฟฟ้าสาธารณะถูกจำกัดราคาที่ 70 ดอลลาร์สหรัฐต่อตัน (FOB บนเรือ) ตามข้อกำหนดอ้างอิง 6,322 กิโลแคลอรีต่อกิโลกรัม GAR ภายใต้คำสั่ง MEMR No. 139.K/HK.02/MEM.B/2021 ถ่านหินที่จำหน่ายให้ผู้ใช้ในประเทศภาคอุตสาหกรรม รวมถึงซีเมนต์ ถูกจำกัดราคาที่ 90 ดอลลาร์สหรัฐต่อตัน ภายใต้คำสั่ง No. 58.K/HK.02/MEM.B/2022 ราคาอ้างอิงทั้งสองรายการนี้จะถูกปรับตามค่าความร้อนจริง ความชื้น กำมะถัน และเถ้า ระบบราคา 90 ดอลลาร์สหรัฐต่อตัน ไม่รวมถึงภาคการแปรรูปและการถลุงแร่โลหะ ดังนั้นถ่านหินสำหรับโรงถลุงจึงไม่ควรถูกนับว่าอยู่ภายใต้เพดานราคาซีเมนต์
ความตึงเครียดทางธุรกิจจะมีความเป็นสาระสำคัญเมื่อราคาสุทธิเทียบเท่าส่งออกสูงกว่าเพดานในประเทศ ตัวอย่างเช่น ในช่วงต้นเดือนพฤษภาคม 2026 ราคา HBA อย่างเป็นทางการที่อิงคุณภาพ 6,322 GAR อยู่ที่ 106.57 ดอลลาร์สหรัฐต่อตัน ซึ่งหมายความว่ามีส่วนต่างจากเพดานของ PLN 36.57 ดอลลาร์สหรัฐ และส่วนต่างจากเพดานภาคอุตสาหกรรม 16.57 ดอลลาร์สหรัฐ ก่อนผลกระทบด้านคุณภาพ ค่าขนส่ง สัญญา และค่าภาคหลวง ดังนั้น ผู้ทำเหมืองที่มีส่วนแบ่ง DMO หรือ penugasan สูงอาจมีรายได้และส่วนต่างกำไรน้อยกว่าการขายส่งออกถ่านหินที่เทียบเคียงได้ ซึ่งสร้างแรงจูงใจให้จำกัดอุปทานในประเทศไว้เท่าที่จำเป็นหรือตามที่ได้รับมอบหมาย นี่เป็นข้อกังวลด้านส่วนต่างกำไร ไม่ใช่ทางเลือกทางกฎหมายที่จะหลีกเลี่ยง DMO เนื่องจากการไม่ปฏิบัติตามอาจนำไปสู่ค่าปรับ การจ่ายค่าชดเชย และข้อจำกัดการส่งออก หากราคาส่งออกลดลงต่ำกว่าเพดาน หรือการปรับด้านคุณภาพและโลจิสติกส์ดูดซับส่วนต่างแล้ว ส่วนต่างราคาส่งออกอาจลดลงหรือหายไป
8. แนวโน้มราคาครึ่งปีแรก 2026: ไตรมาส 1 นำโดยนโยบาย ไตรมาส 2 นำโดยอุปสงค์
ในการวิเคราะห์ราคาปี 2026 ดัชนี ICI 3, ICI 4 และ ICI 5 ให้ภาพที่ชัดเจนที่สุด เนื่องจากเป็นตัวแทนของตลาดทางกายภาพของถ่านหินความร้อนปานกลางและต่ำของอินโดนีเซีย ส่วน HBA ยังคงมีความสำคัญในเชิงการบริหารและการคลัง แต่การคำนวณแบบมองย้อนหลังรายเดือน ทำให้มีแนวโน้มตามหลังตลาดทางกายภาพ
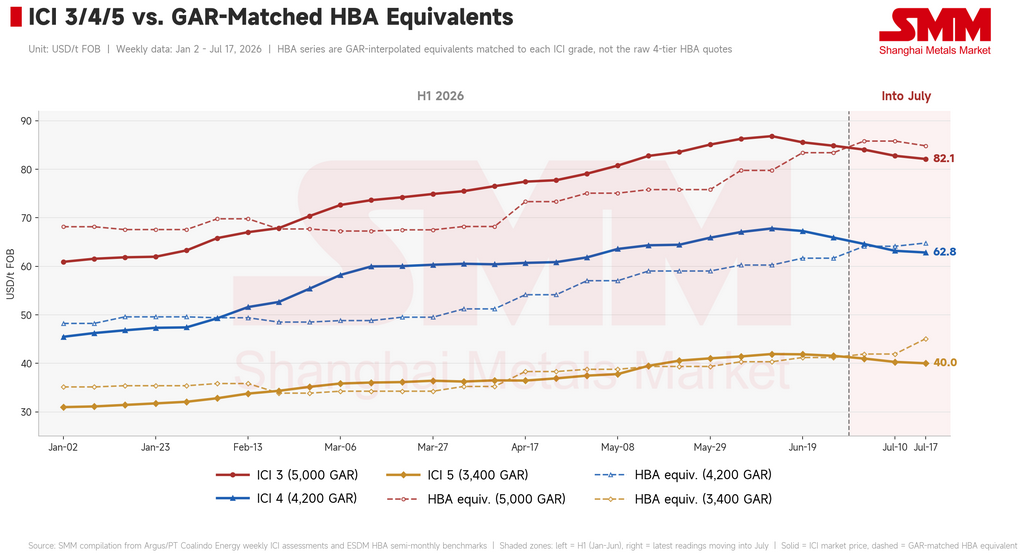
ไตรมาส 1: ความคาดหมายเกี่ยวกับ RKAB สภาพอากาศ และอุปทานสปอตที่ตึงตัวขึ้น
ช่วงแรกของไตรมาส 1 ได้รับแรงขับเคลื่อนจากความคาดหมายว่าอินโดนีเซียจะลดเป้าหมายการผลิตถ่านหินในปี 2026 จาก 790 ล้านตันในปี 2025 เหลือประมาณ 600 ล้านตัน ในขณะที่การจัดสรร RKAB ในระดับบริษัทยังอยู่ระหว่างการสรุปผล การอนุมัติที่ล่าช้าและความไม่แน่นอนเกี่ยวกับโควตาส่วนบุคคลทำให้ผู้ทำเหมืองบางรายระมัดระวังในการวางแผนการผลิตและการขายล่วงหน้า ส่งผลให้อุปทานสปอตที่มีพร้อมขายทันทีตึงตัวขึ้น โดยเฉพาะจากผู้ผลิตรายเล็กและขนาดกลาง
ฝนที่ตกตามฤดูกาลยิ่งตอกย้ำความกังวลด้านอุปทานที่เกิดจากนโยบาย โดยทำให้การทำเหมืองเปิด การขนส่งทางถนน และการลำเลียงทางเรือในบางส่วนของกาลีมันตันและสุมาตราต้องหยุดชะงัก การส่งออกในเดือนมกราคมลดลงเหลือ 39.56 ล้านตัน ลดลง 22.7% เมื่อเทียบกับเดือนก่อนหน้า ขณะที่สำนักงานสถิติแห่งชาติ (BPS) ยืนยันในเวลาต่อมาว่าการผลิตถ่านหินของประเทศลดลงในช่วงไตรมาส 1 อย่างไรก็ตาม ผลกระทบไม่เท่าเทียมกัน: ผู้ผลิตบางรายเร่งผลิตและส่งมอบ DMO ล่วงหน้าก่อนที่โควตาจะถูกปรับลดลง ซึ่งหมายความว่าตลาดเผชิญกับอุปทานส่วนเพิ่มที่ถูกจำกัดมากกว่าการลดการผลิตทั่วประเทศอย่างเท่าเทียมกัน
ตั้งแต่วันที่ 2 มกราคม ถึงวันที่ 27 มีนาคม ดัชนี ICI 3 เพิ่มขึ้น 23.0% จาก 60.91 ดอลลาร์สหรัฐต่อตัน เป็น 74.89 ดอลลาร์สหรัฐต่อตัน ICI 4 เพิ่มขึ้น 32.7% จาก 45.46 ดอลลาร์สหรัฐต่อตัน เป็น 60.31 ดอลลาร์สหรัฐต่อตัน และ ICI 5 เพิ่มขึ้น 17.6% จาก 30.97 ดอลลาร์สหรัฐต่อตัน เป็น 36.41 ดอลลาร์สหรัฐต่อตัน ICI 4 บันทึกการเพิ่มขึ้นเป็นเปอร์เซ็นต์สูงสุด ซึ่งสอดคล้องกับอุปทานที่ตึงตัวมากขึ้นและการแข่งขันที่สูงขึ้นสำหรับถ่านหินเกรดส่งออกหลักของอินโดนีเซียที่มีค่าความร้อน 4,200 กิโลแคลอรีต่อกิโลกรัม GAR อย่างไรก็ตาม ส่วนหนึ่งของประสิทธิภาพที่โดดเด่นสะท้อนถึงราคาเริ่มต้นที่ต่ำกว่า ขณะที่เหตุการณ์หยุดชะงักของ LNG ซึ่งเริ่มต้นในช่วงต้นเดือนมีนาคมก็มีส่วนในการปรับตัวขึ้นช่วงสุดท้ายของไตรมาส 1 เช่นกัน
ไตรมาส 2: การหยุดชะงักของ LNG และอุปสงค์เปลี่ยนจากก๊าซเป็นถ่านหิน
ในช่วงไตรมาส 2 แรงหนุนของตลาดเปลี่ยนไปที่ความมั่นคงด้านพลังงานในภูมิภาค การหยุดชะงักของการขนส่งน้ำมันและ LNG ผ่านช่องแคบฮอร์มุซทำให้อุปทานพลังงานทั่วโลกหายไปเป็นจำนวนมาก ส่งผลให้ราคาก๊าซในเอเชียและราคาน้ำมันระหว่างประเทศพุ่งสูงขึ้นอย่างรวดเร็ว ราคา LNG ที่สูงขึ้นกระตุ้นให้ผู้ใช้ไฟฟ้าที่มีความยืดหยุ่นด้านเชื้อเพลิงและมีกำลังการผลิตถ่านหินเพียงพอ ลดการใช้ก๊าซในตลาดสปอตและหันไปเพิ่มการผลิตไฟฟ้าจากถ่านหิน
การหยุดชะงักยังส่งผลกระทบต่อต้นทุนอุปทานถ่านหิน ราคาน้ำมันดิบเบรนท์ปรับตัวขึ้นจากประมาณ 71 ดอลลาร์สหรัฐต่อบาร์เรลในวันที่ 27 กุมภาพันธ์ เป็น 104 ดอลลาร์สหรัฐต่อบาร์เรลในวันที่ 9 มีนาคม และยังคงผันผวนในช่วงไตรมาส 2 ขณะที่ราคาน้ำมันดีเซลและผลิตภัณฑ์น้ำมันกลั่นอื่น ๆ ปรับตัวขึ้นรุนแรงยิ่งกว่า เนื่องจากการผลิตถ่านหินแบบเหมืองเปิดในอินโดนีเซียพึ่งพาอุปกรณ์ทำเหมือง รถบรรทุก เรือบรรทุก และเรือสนับสนุนที่ใช้พลังงานดีเซลเป็นอย่างมาก ราคาเชื้อเพลิงที่สูงขึ้นจึงทำให้ต้นทุนการผลิตและโลจิสติกส์เพิ่มขึ้น ดังนั้น การปรับตัวขึ้นของราคาถ่านหินจึงสะท้อนทั้งอุปสงค์การเปลี่ยนจากก๊าซเป็นถ่านหินที่แข็งแกร่งขึ้น และฐานต้นทุนที่สูงขึ้นทั่วห่วงโซ่อุปทานของอินโดนีเซีย
ตั้งแต่วันที่ 27 มีนาคม ถึงวันที่ 26 มิถุนายน ICI 3 ปรับตัวขึ้นอีก 13.3% สู่ 84.83 ดอลลาร์สหรัฐต่อตัน ICI 4 เพิ่มขึ้น 9.3% เป็น 65.92 ดอลลาร์สหรัฐต่อตัน และ ICI 5 เพิ่มขึ้น 14.1% เป็น 41.54 ดอลลาร์สหรัฐต่อตัน ราคาขึ้นถึงจุดสูงสุดราววันที่ 12 มิถุนายน ก่อนจะปรับลดลงเล็กน้อยในช่วงปลายเดือน ตลอดครึ่งปีแรก ICI 3 เพิ่มขึ้น 39.3% ICI 4 เพิ่มขึ้น 45.0% และ ICI 5 เพิ่มขึ้น 34.1% โดยรวมแล้ว การปรับตัวขึ้นสะท้อนถึงผลกระทบร่วมกันจากความคาดหมายด้านอุปทานที่เกี่ยวข้องกับ RKAB ข้อจำกัดด้านสภาพอากาศและปฏิบัติการ การเปลี่ยนเชื้อเพลิงที่ขับเคลื่อนโดย LNG และต้นทุนการผลิตและขนส่งที่สูงขึ้นตามราคาน้ำมัน
9. แนวโน้มครึ่งปีหลัง 2026: การพักฐานก่อนที่อาจฟื้นตัวในไตรมาส 4
การปรับตัวขึ้นในช่วงครึ่งปีแรกหยุดชะงักลง ผู้ซื้อในต่างประเทศเริ่มต่อต้านข้อเสนอราคาที่สูงขึ้น และปริมาณสต็อกที่เพียงพอทำให้ความจำเป็นในการเติมสต็อกเพื่อฟื้นฟูไม่เร่งด่วนอีกต่อไป หากไม่มีปัจจัยเร่งใหม่ การเคลื่อนไหวของราคาในช่วงครึ่งปีหลังน่าจะเป็นลักษณะการพักฐานมากกว่าการกลับมาเป็นขาขึ้นอีกครั้ง
RKAB เป็นตัวแปรชี้ขาดในครึ่งปีหลัง ผู้ผลิตต่างแสวงหาการอนุมัติที่สามารถใช้ได้ในเชิงเศรษฐกิจสูงสุด และสถานการณ์บ่งชี้ของ SMM ประเมินว่าโควตาทั้งหมดในปี 2026 จะอยู่ที่ประมาณ 730-750 ล้านตัน นี่เป็นสถานการณ์เชิงวิเคราะห์ ไม่ใช่ยอดรวมอย่างเป็นทางการที่ประกาศ และมีเงื่อนไขหลักว่าต้องตอบสนองความต้องการถ่านหินในประเทศได้ การปฏิบัติตาม DMO คุณภาพของสินค้า และความสามารถในการส่งมอบจริง จะเป็นตัวกำหนดว่าปริมาณที่ได้รับอนุมัติจะกลายเป็นอุปทานที่ส่งออกได้เท่าใด
อุปสงค์ในช่วงฤดูหนาวให้แรงหนุนอยู่บ้าง แต่ปัจจัยทางฤดูกาลเพียงอย่างเดียวไม่สามารถดึงตลาดขึ้นได้มากนัก การฟื้นตัวอย่างแท้จริงต้องการมากกว่าแค่ผลจากปฏิทิน — ต้องอาศัยวินัยด้าน RKAB ที่เข้มงวด การหยุดชะงักจากสภาพอากาศหรือโลจิสติกส์ หรือการเติมสต็อกที่เร็วกว่าปกติ หากการอนุมัติออกมาสูงสุดใกล้ขอบบนของช่วงที่เราคาดการณ์ไว้ และถูกใช้จนหมดเกลี้ยง ปริมาณส่วนเกินนั้นจะเป็นเหตุให้เกิดการปรับฐานยาวนานขึ้น ไม่ใช่สั้นลง
SMM เชื่อว่าขนาดของ RKAB เป็นปัจจัยชี้ทิศทางราคาในไตรมาส 4
ขนาดการอนุมัติ RKAB ในปี 2026 เป็นตัวแปรเดียวที่ตัดสินทิศทางการเคลื่อนไหวของราคาในครึ่งปีหลัง
- หากการอนุมัติออกมาในปริมาณมาก โควตาที่ออกมาอยู่ระดับสูงสุดของช่วงและใช้ได้เกือบทั้งหมด คาดว่าการปรับฐานจะดำเนินต่อไป ปริมาณที่ได้รับอนุมัติมากขึ้นหมายถึงถ่านหินที่มีสิทธิ์ส่งออกมากขึ้น และอุปทานส่วนเกินนั้นจะจำกัดการฟื้นตัวของราคาจนถึงสิ้นปี
- หากการอนุมัติยังคงตึงตัว และการบังคับใช้ DMO เข้มงวด อุปทานที่ส่งออกได้จะหดตัวลง เมื่อรวมกับอุปสงค์ตามฤดูกาลที่เพิ่มขึ้น ซึ่งมักเกิดพร้อมกับการหยุดชะงักด้านผลผลิตและโลจิสติกส์ในช่วงฤดูฝนในไตรมาส 4 จะทำให้สถานการณ์เปลี่ยนไปสู่การฟื้นตัวของราคาในช่วงสิ้นปี — อุปทานตึงตัวมาพร้อมกับอุปสงค์ตามฤดูกาลที่เพิ่มขึ้น แทนที่จะเป็นฤดูกาลที่ทำงานโดยลำพัง
โดยสรุป: RKAB จำนวนมาก → การปรับฐานยังคงดำเนินต่อไป RKAB ตึงตัว + DMO เข้มงวด → ราคาฟื้นตัวปลายปี การตัดสินใจเรื่องโควตาเป็นจุดที่แยกทางเลือก; ทุกปัจจัยอื่น (อุปสงค์ฤดูหนาว โลจิสติกส์ฤดูฝน) เป็นเพียงตัวกำหนดว่าการเคลื่อนไหวจะรุนแรงเพียงใดเมื่อทางเลือกนั้นถูกกำหนดแล้ว