

23 ก.ค. 2026
ในปี 2026 เนื่องจากกำลังการผลิตลิเทียมไอออนฟอสเฟตแบบฟื้นฟูสภาพขยายตัวจาก 150,000–160,000 เมตริกตัน เป็น 170,000–180,000 เมตริกตัน ผู้ประกอบการรีไซเคิล LFP แบบไฮโดรเมทัลลูร์จีแบบดั้งเดิมกำลังเผชิญกับการปรับโครงสร้างผลกำไรและภูมิทัศน์การแข่งขันที่ขับเคลื่อนโดยการแข่งขันระหว่างเส้นทางเทคโนโลยีที่แตกต่างกัน
I. ราคา
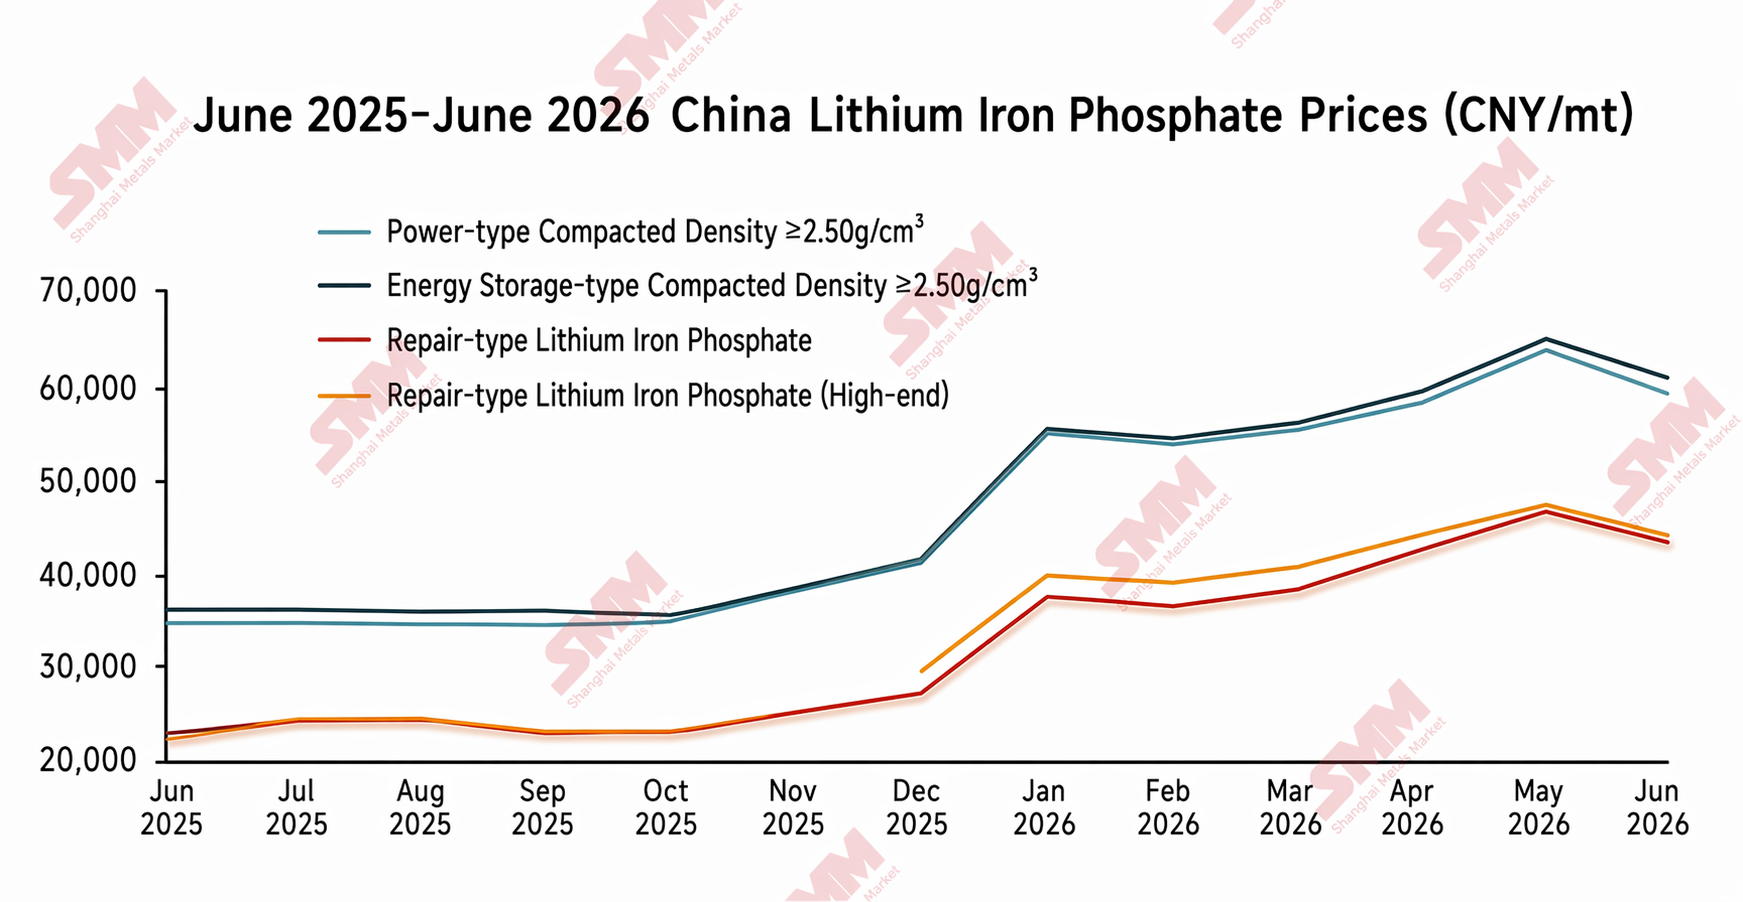
จากข้อมูลของ SMM ตั้งแต่เดือนมิถุนายน 2025 ถึงเดือนมิถุนายน 2026 ราคาเฉลี่ยรายเดือนของ LFP ในจีนมีแนวโน้มปรับตัวสูงขึ้นโดยรวมแล้วจึงทรงตัวในระดับสูง ราคา LFP แบบฟื้นฟูสภาพเคลื่อนไหวอยู่ในช่วง 75%–85% ของราคา LFP เกรดปฐมภูมิมาโดยตลอด ก่อให้เกิด "แถบส่วนลด" ที่ชัดเจน
เบื้องหลังตรรกะการตั้งราคานี้คือฉันทามติของตลาดเรื่อง "ส่วนลดด้านประสิทธิภาพ" แม้ว่าความหนาแน่นอัดแน่นของผลิตภัณฑ์ฟื้นฟูสภาพจะดีขึ้น แต่โรงงานแบตเตอรี่ปลายน้ำยังคงมองว่าเป็น "วัสดุรีไซเคิล" และต้องการส่วนลดราคาเพื่อชดเชยความเสี่ยงด้านประสิทธิภาพที่อาจเกิดขึ้น อย่างไรก็ตาม เมื่อสัดส่วนของผลิตภัณฑ์ฟื้นฟูสภาพระดับไฮเอนด์เพิ่มขึ้น ควบคู่ไปกับการขยายขอบเขตการใช้งาน อัตราส่วนลด 75%–85% อาจค่อยๆ แคบลงเป็น 80%–90% และผู้ประกอบการฟื้นฟูสภาพอาจได้รับการยอมรับด้านราคาที่ดีขึ้น
ปัจจุบัน SMM ได้เปิดตัวราคา LFP แบบฟื้นฟูสภาพสองประเภท ได้แก่ แบบมาตรฐาน และแบบไฮเอนด์ ความแตกต่างอยู่ที่ความหนาแน่นอัดแน่น: ความหนาแน่นอัดแน่นของแบบฟื้นฟูสภาพไฮเอนด์ไม่น้อยกว่า 2.55 กรัม/ลบ.ซม. ในขณะที่แบบฟื้นฟูสภาพมาตรฐานน้อยกว่า 2.55 กรัม/ลบ.ซม. วัสดุ LFP แบบฟื้นฟูสภาพทั้งสองประเภทนี้ส่วนใหญ่ใช้ในระบบกักเก็บพลังงาน
II. กำลังการผลิต
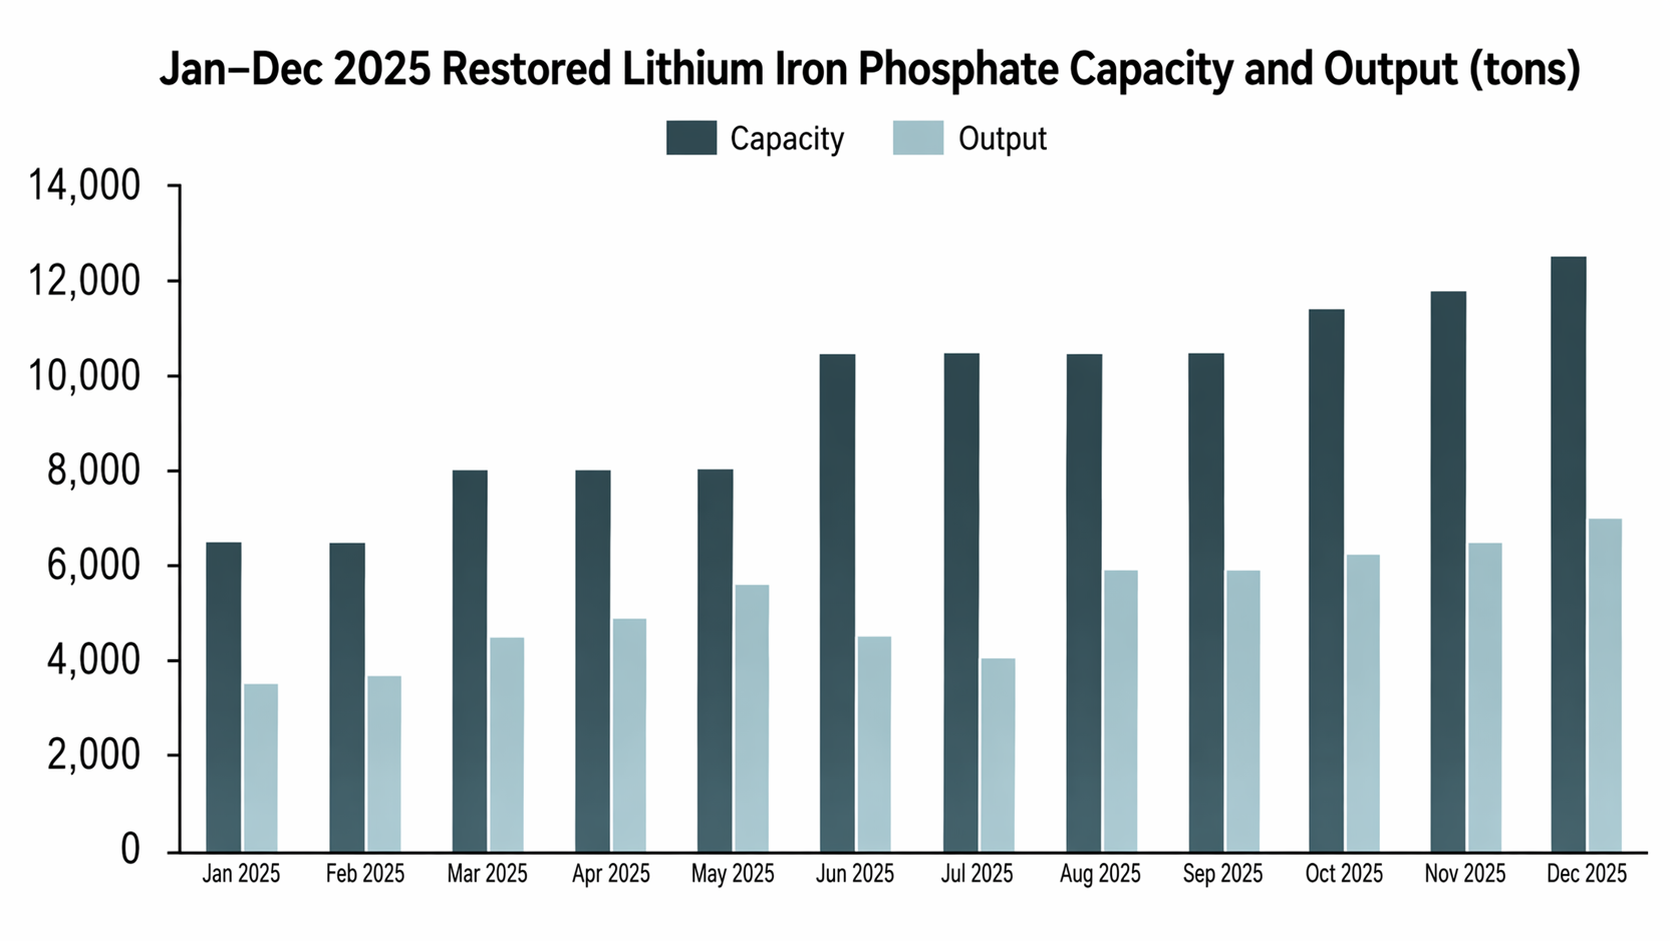
ในปี 2025 กำลังการผลิตตามที่ระบุของผู้ประกอบการ LFP แบบฟื้นฟูสภาพอยู่ที่ประมาณ 150,000–160,000 เมตริกตัน
ณ ปี 2026 กำลังการผลิตตามที่ระบุในปัจจุบันอยู่ที่ประมาณ 170,000–180,000 เมตริกตัน
แม้ว่าปริมาณนี้จะมีสัดส่วนเพียงเลขหลักเดียวของกำลังการผลิตแคโทด LFP ทั้งหมดของจีน แต่อัตราการเติบโตนั้นน่าจับตามอง ยิ่งไปกว่านั้น อัตราการเดินเครื่องของกำลังการผลิตแบบฟื้นฟูสภาพโดยทั่วไปสูงกว่ากำลังการผลิต LFP แบบกระบวนการเปียกส่วนเกินบางส่วน ในช่วงครึ่งแรกของปี 2026 อัตราการเดินเครื่องอยู่ที่ประมาณ 40%–50% เมื่อเทียบกับช่วงครึ่งหลังของปี 2025 จากแผนภูมิกำลังการผลิตและการผลิตตั้งแต่เดือนมกราคมถึงธันวาคม 2025 จะเห็นได้ว่าการผลิต LFP แบบฟื้นฟูสภาพเพิ่มขึ้นทุกเดือน และอัตราการใช้กำลังการผลิตปรับตัวดีขึ้นอย่างต่อเนื่อง ซึ่งบ่งชี้ว่าอุปสงค์ปลายน้ำกำลังถูกปลดปล่อยอย่างแท้จริง
III. ภาพรวมการแข่งขัน
ตลาดรีไซเคิล/นำกลับมาใช้ใหม่ของ LFP ในปัจจุบัน มีผู้เล่นหลักสามกลุ่ม:
- ผู้ประกอบการรีไซเคิลแบบไฮโดรเมทัลลูร์ยีแบบดั้งเดิม: ใช้แบล็คแมสเป็นวัตถุดิบ สกัดลิเธียมคาร์บอเนตและเหล็กฟอสเฟตผ่านกระบวนการไฮโดรเมทัลลูร์ยี จากนั้นสังเคราะห์ LFP มีประสิทธิภาพผลิตภัณฑ์สม่ำเสมอ แต่ต้นทุนสูง;
- แบบฟื้นฟู LFP ผู้ประกอบการ: ใช้ขั้วบวกเหลือทิ้งหรือแบล็คแมสเป็นวัตถุดิบ ซ่อมแซมและฟื้นฟูวัสดุแคโทดโดยตรง ทำให้ต้นทุนต่ำ แต่ความแปรปรวนด้านประสิทธิภาพกว้าง;
- ผู้ประกอบการแบตเตอรี่ / วัสดุแบบครบวงจร: สร้างไลน์รีไซเคิล ซ่อมแซม และผลิตแคโทดภายในองค์กร เกิดเป็นวงปิดภายใน ต้นทุนต่ำสุด แต่การส่งออกจำกัด.
การเพิ่มขึ้นของผู้ประกอบการฟื้นฟูกำลังบีบอัดห่วงโซ่อุตสาหกรรมแบบเชิงเส้นเดิมของ "การรีไซเคิลไฮโดรเมทัลลูร์ยี → ลิเธียมคาร์บอเนต/เหล็กฟอสเฟต → แคโทด" ให้สั้นลงเป็นห่วงโซ่สั้น "แคโทดเหลือทิ้ง → แคโทดฟื้นฟู" การทำให้สั้นลงนี้เป็นภัยคุกคามโดยตรงต่อโมเดลธุรกิจของผู้ประกอบการรีไซเคิลไฮโดรเมทัลลูร์ยีแบบดั้งเดิม.
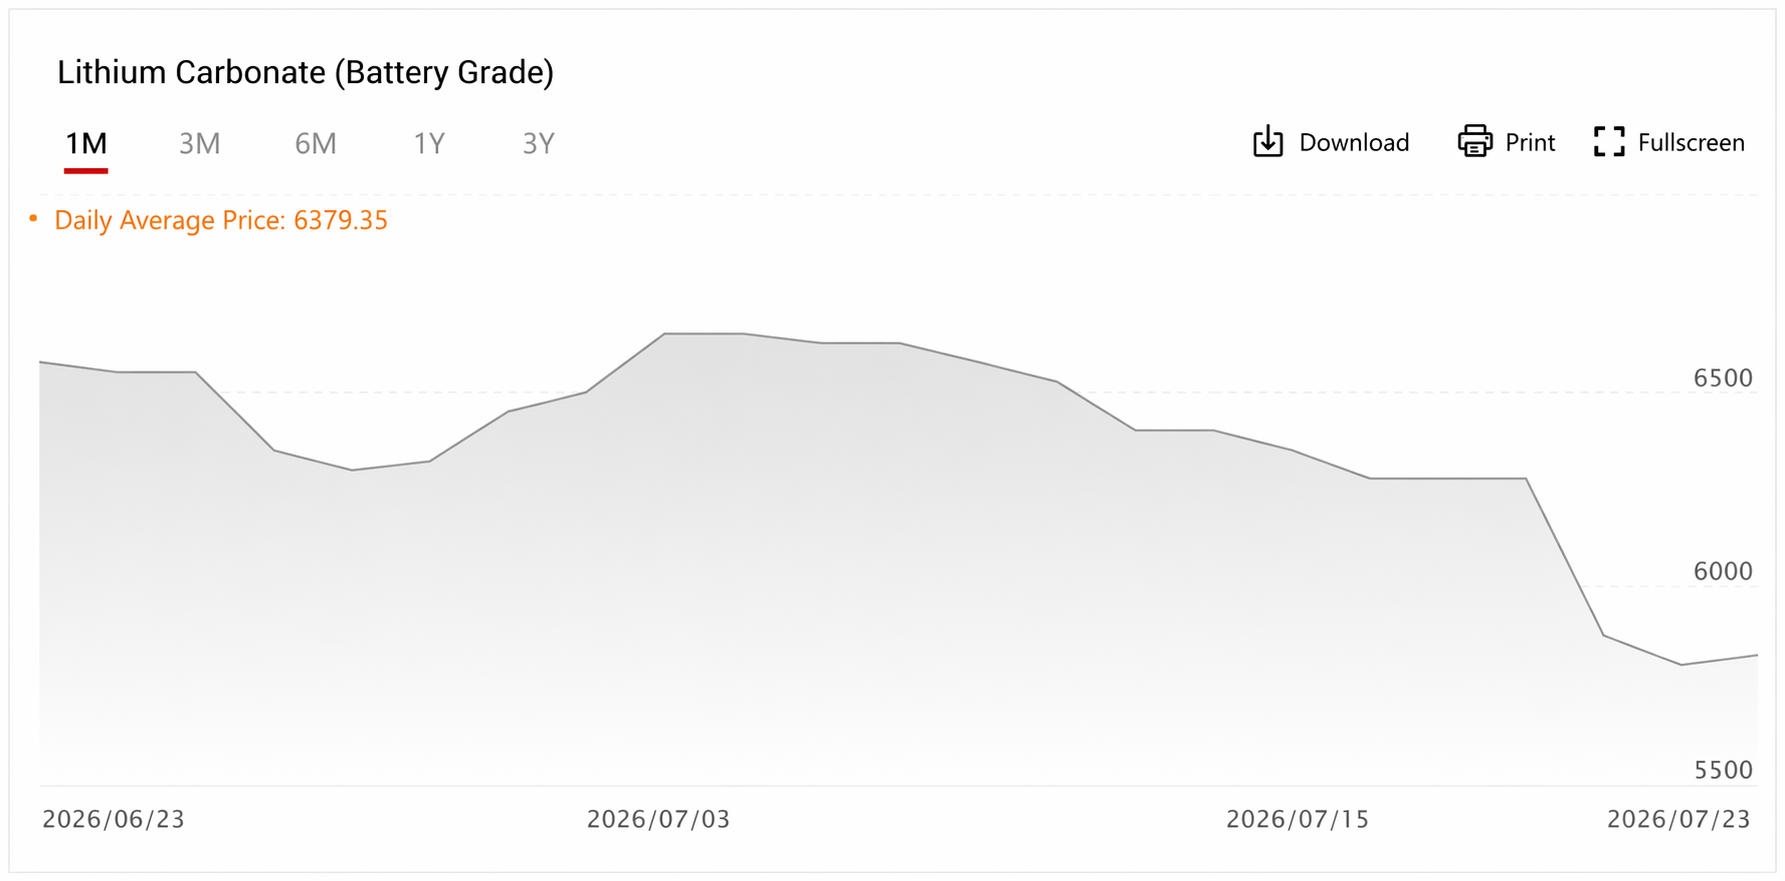
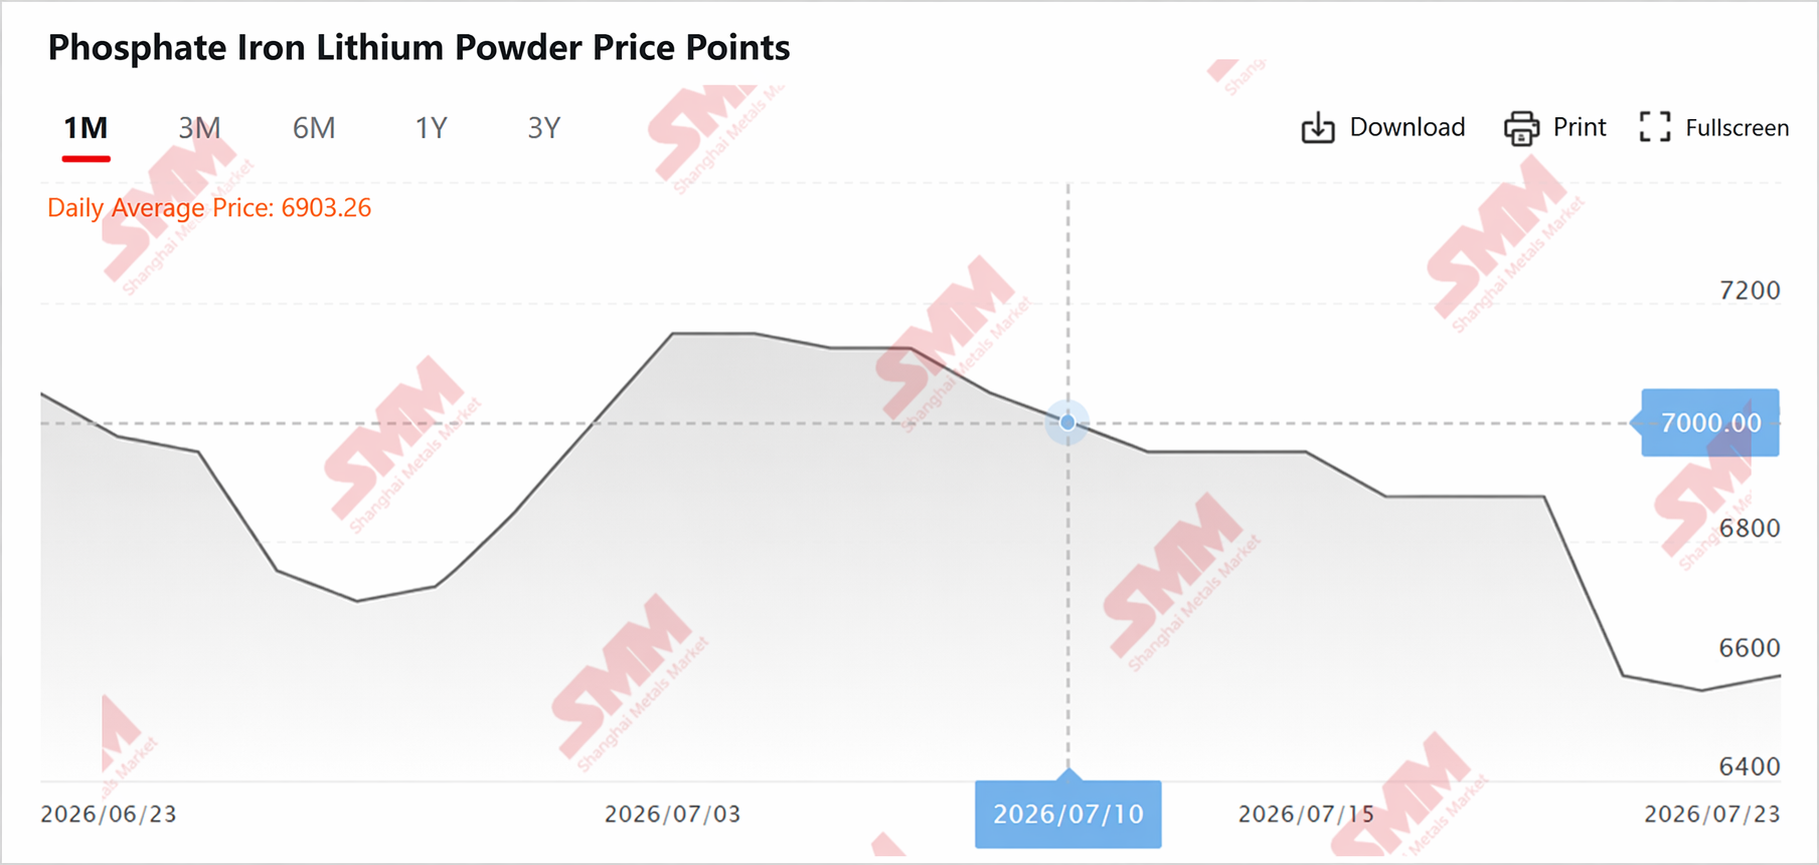
ยิ่งไปกว่านั้น เมื่อเทคโนโลยีฟื้นฟูได้รับความนิยม ผู้ประกอบการฟื้นฟูเริ่มเข้าร่วมประมูลซากวัสดุ เช่น ขั้วไฟฟ้า LFP และเจลลี่โรล จากผู้ประกอบการเซลล์แบตเตอรี่ ด้วยความต้องการที่เพิ่มขึ้น ราคาซากขั้วไฟฟ้า LFP ก็ปรับตัวสูงขึ้นต่อเนื่อง ทำให้ส่วนต่างราคาระหว่างแบล็คแมสจากขั้วไฟฟ้า LFP และแบล็คแมสจากแบตเตอรี่เพิ่มขึ้นอีก ซัพพลายของแบล็คแมสจากขั้วไฟฟ้า LFP ในตลาดไฮโดรเมทัลลูร์ยีตึงตัว ผู้ประกอบการที่ไม่ใช่แบบครบวงจรบางรายจึงเปลี่ยนมาใช้แบล็คแมสจากแบตเตอรี่ LFP ในการผลิต.
IV. บทสรุป
การเพิ่มขึ้นของ LFP ฟื้นฟูโดยพื้นฐานแล้วเป็นความเป็นไปได้ที่อุตสาหกรรมรีไซเคิลแบตเตอรี่ลิเธียมจะขยายช่องทางเทคโนโลยี คุณค่าหลักอยู่ที่การนำวัสดุแคโทดเหลือทิ้งกลับเข้าสู่ห่วงโซ่อุตสาหกรรมแบตเตอรี่ด้วยเส้นทางที่สั้นกว่าและต้นทุนที่ต่ำกว่า.
สำหรับผู้ประกอบการรีไซเคิลไฮโดรเมทัลลูร์ยีแบบดั้งเดิม ความขัดแย้งหลักได้เปลี่ยนจาก "จะดำเนินการรีไซเคิลหรือไม่" ไปเป็น "จะเลือกใช้เส้นทางเทคโนโลยีใดในการรีไซเคิล"“ในช่วงสามปีข้างหน้า ผู้เล่นที่มีความสามารถด้าน "กระบวนการไฮโดรเมทัลเลอร์จี + การฟื้นฟู + การบูรณาการแคโทด" จะแสดงให้เห็นถึงความยืดหยุ่นที่สูงกว่าผู้ที่พึ่งพาเฉพาะเส้นทางไฮโดรเมทัลเลอร์จีเพียงอย่างเดียว ในขณะเดียวกัน องค์กรที่ยึดติดกับกระบวนการไฮโดรเมทัลเลอร์จีแบบดั้งเดิมและมีการควบคุมต้นทุนที่อ่อนแอ อาจเร่งออกจากตลาดในการแข่งขันด้านเส้นทางเทคโนโลยีรอบนี้
ทีมวิจัยพลังงานใหม่ SMM
Wang Cong 021-51666838
Ma Rui 021-51595780
Feng Disheng 021-51666714
Lyu Yanlin 021-20707875



