1. การทบทวนราคา
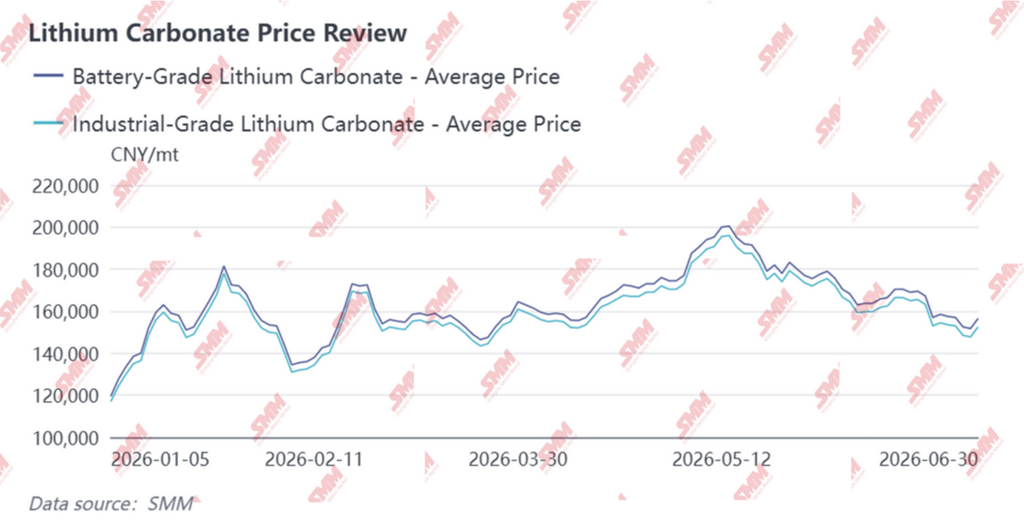
ในช่วงครึ่งแรกของปี 2026 ตลาดลิเทียมคาร์บอเนตเกรดแบตเตอรี่ในประเทศประสบกับความผันผวนอย่างรุนแรงและกว้าง โดยจุดศูนย์กลางราคาปรับตัวสูงขึ้นโดยรวม ปัจจัยด้านอุปสงค์และอุปทานยังคงมีผลตลอดเวลา ขณะที่ความรู้สึกของตลาดผันผวนระหว่างความมองโลกในแง่ดีและความระมัดระวัง ช่วงราคาเฉลี่ยสำหรับครึ่งปีแรกอยู่ระหว่าง 149,600 ถึง 177,000 หยวนต่อตัน ซึ่งสะท้อนถึงความผันผวนที่มีนัยสำคัญ
ไตรมาสที่หนึ่ง: การสต็อกสินค้าก่อนเทศกาลและกลยุทธ์การพยุงราคาทำให้ราคาพุ่งขึ้นแล้วร่วงลงก่อนจะฟื้นตัว
ในเดือนมกราคม ราคาสปอตของลิเทียมคาร์บอเนตมีแนวโน้มเพิ่มขึ้นอย่างรวดเร็วและผันผวน โดยราคาเฉลี่ยต่อเดือนอยู่ที่ 156,000 หยวนต่อตัน เพิ่มขึ้นจากเดือนก่อนหน้าสูงถึง 55 เปอร์เซ็นต์ ในด้านอุปทาน ปริมาณการผลิตยังคงที่อย่างมาก อย่างไรก็ตาม เมื่อสัดส่วนของสัญญาระยะยาวที่เซ็นกับคู่ค้าต้นน้ำและปลายน้ำลดลง ผู้ผลิตเกลือลิเทียมจึงลดการปฏิบัติตามคำสั่งซื้อดังกล่าว ทำให้ความตั้งใจที่จะขายสปอตมีน้อย และเกิดความรู้สึกกักตุนสินค้าเพื่อพยุงราคามากขึ้น ในด้านอุปสงค์ ผู้ผลิตวัสดุปลายน้ำสต็อกสินค้าก่อนเทศกาลตรุษจีนในเดือนกุมภาพันธ์ แต่การยอมรับราคาสปอตที่พุ่งขึ้นอย่างรวดเร็วมีจำกัด พวกเขามักใช้กลยุทธ์ 'ซื้อเมื่อราคาย่อตัว' โดยเติมสต็อกเฉพาะเมื่อราคาปรับฐาน ระหว่างเดือนนั้น ราคาสปอตของลิเทียมคาร์บอเนตเกรดแบตเตอรี่ขึ้นสูงสุดที่ 181,500 หยวนต่อตัน ก่อนจะย่อตัวลงมาที่ประมาณ 168,000 หยวนต่อตันภายในสิ้นเดือน
ในเดือนกุมภาพันธ์ ราคาเป็นไปในรูปแบบร่วงลงก่อนแล้วค่อยปรับขึ้น โดยราคาเฉลี่ยต่อเดือนอยู่ที่ 149,600 หยวนต่อตัน ลดลงเล็กน้อย 3.5 เปอร์เซ็นต์จากเดือนก่อนหน้า ในช่วงต้นเดือน ผู้เล่นฝั่งปลายน้ำยังคงสต็อกสินค้าก่อนเทศกาล แต่กลยุทธ์การจัดซื้อยังคงระมัดระวัง โดยเน้นการซื้อเมื่อราคาย่อตัวเป็นหลัก ตั้งแต่กลางเดือนเป็นต้นไป ผู้ประกอบการปลายน้ำส่วนใหญ่สต็อกสินค้าเสร็จสิ้นแล้ว กิจกรรมการซื้อขายในตลาดชะลอตัว และส่วนใหญ่ใช้แนวทางรอดูสถานการณ์ ในด้านอุปทาน ผู้ผลิตเกลือลิเทียมต้นน้ำยังคงไม่เต็มใจขายสปอต โดยยืนกรานที่จะพยุงราคา มีเพียงปริมาณการขายเล็กน้อยที่ระดับราคาสูง ส่งผลให้ตลาดอยู่ในภาวะชะงักงัน
ในเดือนมีนาคม ราคาแข็งค่าขึ้นอีกครั้ง โดยราคาเฉลี่ยรายเดือนเพิ่มขึ้น 5% เมื่อเทียบกับเดือนก่อน ด้านอุปทาน เมื่อฤดูการซ่อมบำรุงใกล้สิ้นสุด การผลิตก็ค่อย ๆ กลับมาดำเนินการ และผู้ผลิตเกลือลิเทียมแสดงความเต็มใจที่จะขายมากขึ้นในระดับที่ค่อนข้างสูงประมาณ 170,000 หยวนต่อตัน; ด้านอุปสงค์ ผู้ผลิตวัสดุแคโทดยังคงใช้กลยุทธ์ซื้อเมื่อราคาอ่อนตัว โดยแสดงความเต็มใจซื้ออย่างมากในช่วงราคา 140,000–150,000 หยวนต่อตัน เนื่องจากอุปสงค์ที่ยังคงอยู่ในเกณฑ์ดีอย่างต่อเนื่อง บางบริษัทจึงได้เติมสต็อกจำนวนมากในระดับราคาที่ต่ำกว่า ราคาพุ่งขึ้นไปที่ 172,500 หยวนต่อตันในช่วงต้นเดือน ก่อนที่จะลดลงมาอยู่ที่ประมาณ 163,000 หยวนต่อตันเมื่อสิ้นเดือน
ไตรมาสที่สอง: ปัจจัยภายนอกที่กระทบกระเทือนซ้ำเติมจากปัญหาด้านอุปทาน; ราคาฟื้นตัวอย่างรวดเร็วแบบรูปตัววีลึกก่อนจะถึงจุดสูงสุดแล้วปรับตัวลดลง
ในเดือนเมษายน ตลาดฟื้นตัวเป็นรูปตัววี โดยราคาเฉลี่ยรายเดือนเพิ่มขึ้น 6% เมื่อเทียบกับเดือนก่อน ในช่วงครึ่งแรกของเดือน ความตึงเครียดทางภูมิรัฐศาสตร์ที่ทวีความรุนแรงขึ้นในตะวันออกกลางกระตุ้นให้เกิดการหลีกเลี่ยงความเสี่ยงทั่วโลก สร้างแรงกดดันต่อราคาโลหะนอกกลุ่มเหล็กและลิเทียมคาร์บอเนต ซึ่งปรับตัวลดลงอย่างผันผวน ตั้งแต่กลางเดือนจนถึงสิ้นเดือน เกิดปัญหาด้านอุปทานหลายประการ—รวมถึงการห้ามส่งออกของซิมบับเวและรอบการต่ออายุใบอนุญาตของเหมืองในเจียงซี—ซึ่งเมื่อประกอบกับการสนับสนุนด้านต้นทุนที่เพิ่มขึ้น ทำให้ราคาฟื้นตัว ส่งผลให้ระดับราคาขยับสูงขึ้นอย่างชัดเจนเมื่อสิ้นเดือน การเจรจาระหว่างผู้ซื้อต้นน้ำและปลายน้ำยังคงติดขัด โดยช่องว่างด้านราคาในเชิงจิตวิทยากว้างขึ้นทุกสัปดาห์: ซัพพลายเออร์ต้นน้ำยืนกรานราคาและไม่เต็มใจขาย โดยรักษาข้อเสนอราคาที่สูง; ผู้ซื้อปลายน้ำจำกัดการซื้อเฉพาะความจำเป็น โดยช่วงราคาเชิงจิตวิทยาอยู่ที่ประมาณ 155,000 ถึง 175,000 หยวนต่อตัน ราคาลดลงไปอยู่ที่ประมาณ 155,500 หยวนต่อตันในช่วงครึ่งแรกของเดือน ก่อนจะพุ่งขึ้นอย่างแรงไปที่ 177,000 หยวนต่อตันเมื่อสิ้นเดือน
ในเดือนพฤษภาคม ราคามีแนวโน้มปรับตัวสูงขึ้นอย่างผันผวน โดยศูนย์กลางราคาปรับเพิ่มขึ้นอย่างมีนัยสำคัญ และราคาเฉลี่ยรายเดือนเพิ่มขึ้น 12% เมื่อเทียบกับเดือนก่อน ปัญหาด้านอุปทานยังคงทวีความรุนแรงขึ้น ซ้ำเติมด้วยตารางการผลิตของวัสดุแคโทดและเซลล์แบตเตอรี่ปลายน้ำที่ยังคงอยู่ในระดับสูง โดยคาดว่าตารางการผลิตในเดือนมิถุนายนจะเร่งตัวขึ้นอีก; ความไม่สมดุลระหว่างอุปทานและอุปสงค์ในเชิงจังหวะเวลายังไม่ได้รับการแก้ไขผู้ผลิตเกลือลิเธียมต้นน้ำยังคงยืนหยัดในการพยุงราคาและไม่ต้องการขายตลอดทั้งเดือน อย่างไรก็ตาม ในตลาดปลายน้ำกลับมีความคิดเห็นที่แตกต่าง โดยบางองค์กรมีการซื้อเพื่อเติมสต็อกในราคาที่ต่ำลง ในขณะที่ส่วนใหญ่ยอมรับราคาสูงได้จำกัด และมุ่งเน้นการซื้อเพื่อตอบสนองความต้องการเฉพาะหน้าเป็นหลัก ส่งผลให้ปริมาณการซื้อขายจริงค่อนข้างเบาบาง ในตลาดฟิวเจอร์ส สัญญาหลักแตะระดับ 2 แสนหยวนต่อตันชั่วคราวในระหว่างเดือน นำไปสู่ช่วงเวลาที่ตลาดมีความรู้สึกคึกคัก
เมื่อเข้าสู่เดือนมิถุนายน จุดศูนย์กลางราคาได้ปรับตัวลดลงท่ามกลางความผันผวน ด้านอุปทาน ข่าวการต่ออายุใบอนุญาตสำหรับเหมืองในมณฑลเจียงซียังคงสร้างความไม่แน่นอนให้กับตลาด อย่างไรก็ตาม การนำเข้าลิเทียมคาร์บอเนตของจีนทำสถิติสูงสุดเป็นประวัติการณ์ในเดือนพฤษภาคม ขณะที่ใบรับสินค้าคงคลังที่ตลาดล่วงหน้ากว่างโจวยังคงอยู่ในระดับสูงที่ประมาณ 50,000 ตัน ส่งผลให้เกิดแรงกดดันจากสต็อกสินค้าทางสังคมอย่างมีนัยสำคัญ แม้ว่าการเติบโตของอุปสงค์จะเป็นไปตามที่ตลาดคาดการณ์ แต่ก็ไม่มีการเพิ่มขึ้นเกินคาด ส่งผลให้ราคาขาดแรงขับเคลื่อนขาขึ้น ผู้ผลิตเกลือลิเธียมต้นน้ำแสดงความเต็มใจในการขายคำสั่งซื้อแบบสปอตเพียงเล็กน้อย โดยยังคงจุดยืนในการยึดราคาและไม่ขาย ผู้ผลิตวัสดุและเซลล์แบตเตอรี่ปลายน้ำยังคงใช้กลยุทธ์ซื้อเมื่อราคาอ่อนตัว โดยซื้อในปริมาณมากเพื่อเติมสต็อกเมื่อราคาลดลงต่ำกว่า 160,000 หยวนต่อตัน ซึ่งช่วยเป็นแนวรับให้ตลาดในระดับล่าง
เมื่อมองย้อนกลับไปในช่วงครึ่งปีแรก ตลาดลิเทียมคาร์บอเนตมีความผันผวนในวงกว้างโดยมีแนวโน้มขาขึ้น ซึ่งได้รับแรงหนุนจากหลายปัจจัย ได้แก่ การหยุดชะงักของอุปทาน ความตึงเครียดทางภูมิรัฐศาสตร์ และการสะสมสต็อกก่อนวันหยุด ช่องว่างทางจิตวิทยาด้านราคาระหว่างภาคต้นน้ำและปลายน้ำยังคงมีอยู่ พลวัตของตลาดมีความซับซ้อนมากขึ้น และความสัมพันธ์ระหว่างราคาฟิวเจอร์สและราคาสปอตก็แน่นแฟ้นขึ้นอีก เมื่อเราก้าวเข้าสู่ช่วงครึ่งปีหลัง อัตราการฟื้นตัวของด้านอุปทานและการตระหนักถึงอุปสงค์ของผู้ใช้ปลายทางที่แท้จริง จะกลายเป็นปัจจัยกำหนดทิศทางราคาที่สำคัญ
2. ด้านอุปทาน
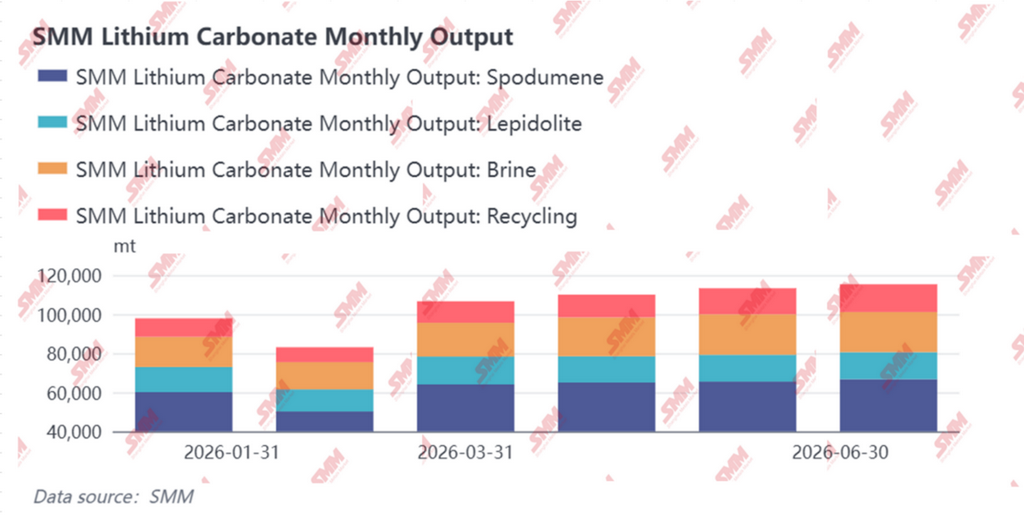
ในครึ่งแรกของปี 2026 การผลิตลิเทียมคาร์บอเนตของจีน เป็นไปในลักษณะอ่อนแอในช่วงแรก จากนั้นฟื้นตัวและเพิ่มกำลังการผลิตอย่างต่อเนื่อง หากไม่นับรวมการหยุดชะงักจากการบำรุงรักษาในเดือนกุมภาพันธ์ ผลผลิตรายเดือนเพิ่มขึ้นตามลำดับ โดยมีกำลังการผลิตรวมประมาณ 622,000 เมตริกตันจังหวะการฟื้นตัวของอุปทานสอดคล้องกับการเคลื่อนไหวของราคา ณ จุดเปลี่ยนสำคัญ – ช่วงเร่งการปล่อยกำลังการผลิตสอดคล้องกับช่วงที่จุดศูนย์กลางราคาขยับสูงขึ้น ขณะที่ช่วงที่อุปทานสูงทับซ้อนกับช่วงปรับฐานราคา สะท้อนการช่วงชิงที่ซับซ้อนระหว่างผู้ขายและผู้ซื้อ
เมื่อมองเป็นรายไตรมาส ไตรมาสที่ 1 มีความผันผวนด้านการผลิตชัดเจนที่สุด ในเดือนมกราคม การผลิตลิเทียมคาร์บอเนตของจีนอยู่ที่ 97,900 เมตริกตัน ลดลง 1% เมื่อเทียบกับเดือนก่อนหน้า แม้สายการผลิตบางส่วนได้เริ่มแผนซ่อมบำรุงตั้งแต่กลางถึงปลายเดือนมกราคม แต่การเร่งกำลังการผลิตต่อเนื่องของสายการผลิตใหม่บางแห่งช่วยชดเชยการลดลงของผลผลิตจากการซ่อมบำรุงได้อย่างมีประสิทธิภาพ ทำให้ผลผลิตโดยรวมค่อนข้างทรงตัว อย่างไรก็ตาม ในเดือนกุมภาพันธ์ ขอบเขตการซ่อมบำรุงขยายวงกว้างขึ้น ประกอบกับจำนวนวันทำการที่น้อยลง ส่งผลให้การผลิตลดลงอย่างรวดเร็วเหลือ 83,100 เมตริกตัน ลดลง 15% จากเดือนก่อนหน้า ศูนย์กลางราคาลิเทียมคาร์บอเนตรายเดือนก็ปรับฐานลงจากจุดสูงสุดในเดือนมกราคมเช่นกัน การหดตัวของอุปทานจำกัดพื้นที่ขาลงของราคาได้ในระดับหนึ่ง โดยราคาปรับลงก่อนแล้วจึงดีดกลับระหว่างเดือน โดยราคาเฉลี่ยรายเดือนลดลงเพียง 3.5% จากเดือนก่อนหน้า ซึ่งเป็นการปรับลงที่ค่อนข้างจำกัด ในเดือนมีนาคม อุปทานฟื้นตัวอย่างเห็นได้ชัด เมื่อกิจการที่ผ่านการซ่อมบำรุงหลังตรุษจีนกลับมาดำเนินการ สายการผลิตใหม่เร่งกำลังการผลิตอย่างต่อเนื่อง และความแข็งแกร่งของฝั่งอุปสงค์ช่วยเพิ่มอัตราการดำเนินงานของโรงงานลิเทียมเคมีแบบไม่ครบวงจร ผลผลิตรายเดือนพุ่งขึ้นเป็นประมาณ 106,600 เมตริกตัน เพิ่มขึ้น 28% จากเดือนก่อนหน้า การฟื้นตัวอย่างรวดเร็วของอุปทานสอดคล้องกับความต้องการจัดซื้อที่แข็งแกร่งของปลายน้ำในเดือนมีนาคม ท่ามกลางบริบทที่ทั้งอุปทานและอุปสงค์เติบโต ราคาจึงยังคงปรับตัวสูงขึ้น โดยราคาเฉลี่ยรายเดือนเพิ่มขึ้น 5% จากเดือนก่อนหน้า
เข้าสู่ไตรมาสที่ 2 จังหวะการเร่งกำลังการผลิตเริ่มมั่นคงขึ้น ผลผลิตเดือนเมษายนอยู่ที่ประมาณ 110,000 เมตริกตัน เพิ่มขึ้นเล็กน้อยประมาณ 4% จากเดือนก่อนหน้า โดยมีปัจจัยหลักมาจากการเร่งกำลังการผลิตอย่างต่อเนื่องของสายการผลิตทะเลสาบน้ำเกลือแห่งใหม่ และการปรับตัวดีขึ้นต่อเนื่องของอัตราการดำเนินงานของโรงงานลิเทียมเคมีแบบไม่ครบวงจร ราคาในเดือนเมษายนเคลื่อนไหวเป็นรูปตัววีจากแรงกระแทกทางภูมิรัฐศาสตร์ ขณะที่ผลผลิตฝั่งอุปทานยังคงทรงตัว การคาดการณ์ว่าอุปทานวัตถุดิบจะตึงตัว – อันเนื่องมาจากคำสั่งห้ามส่งออกของซิมบับเว และการต่ออายุใบอนุญาตเหมืองในมณฑลเจียงซี – ได้หนุนให้ราคาดีดกลับในช่วงครึ่งหลังของเดือนอย่างแข็งแกร่ง ผลผลิตเดือนพฤษภาคมเพิ่มขึ้นอีกเป็นประมาณ 113,300 เมตริกตัน เพิ่มขึ้นประมาณ 3% จากเดือนก่อนหน้า โดยการดำเนินงานจากทะเลสาบน้ำเกลือและการรีไซเคิลส่งมอบส่วนเพิ่มที่มั่นคงจากการเร่งกำลังการผลิตผู้ที่น่าสังเกตคือ แม้ซิมบับเวจะสั่งห้ามส่งออกหัวแร่ลิเทียม แต่สินค้าคงคลังวัตถุดิบที่ผู้ประกอบการที่เกี่ยวข้องถือครองยังเพียงพอที่จะรับประกันการผลิตได้ปกติในเดือนพฤษภาคม และผลผลิตไม่ได้รับผลกระทบที่เป็นสาระสำคัญ ระหว่างเดือนดังกล่าว การหยุดชะงักด้านอุปทานที่ดำเนินอยู่อย่างต่อเนื่อง ผนวกกับอุปสงค์ที่แข็งแกร่ง ได้ผลักดันให้ระดับราคาสูงขึ้นอย่างมีนัยสำคัญ โดยราคาเฉลี่ยรายเดือนพุ่งขึ้น 12% MoM ผลผลิตเดือนมิถุนายนอยู่ที่ประมาณ 115,300 ตัน ทรงตัวในระดับเดียวกับเดือนก่อนหน้า กำลังการผลิตใหม่ทั้งในภาครีไซเคิลและสโพดูมีนยังคงถูกปล่อยออกมาอย่างต่อเนื่อง แต่ปัจจัยต่างๆ ซึ่งรวมถึงการซ่อมบำรุงและข้อจำกัดด้านการจัดสรรวัตถุดิบ ได้สกัดกั้นการขยายตัวเพิ่มเติม ส่งผลให้ผลผลิตโดยรวมทรงตัวอยู่ในระดับสูง ระดับราคาในเดือนมิถุนายนปรับตัวลดลง เนื่องจากยอดนำเข้าพุ่งแตะระดับสูงสุดเป็นประวัติการณ์ และใบสำคัญสินค้าคงคลัง (warrants) เคลื่อนไหวอยู่ที่ราว 50,000 ตัน เมื่ออุปทานในประเทศทรงตัว สิ่งนี้จึงไม่สามารถหนุนราคาได้อย่างมีประสิทธิผล และระดับราคาตลาดได้ปรับตัวลงสู่กรอบราว 160,000 หยวน/ตัน
เมื่อมองภาพรวมครึ่งปีแรก อุปทานได้ผ่านจุดเปลี่ยนสำคัญสามจุด จุดแรก การซ่อมบำรุงและลดกำลังการผลิตแบบมุ่งเป้าในเดือนกุมภาพันธ์ นำไปสู่ช่วงของอุปทานที่ตึงตัว ซึ่งเมื่อประกอบกับอุปสงค์การสต็อกสินค้าก่อนตรุษจีน ได้มีส่วนสนับสนุนให้ราคาในช่วงมกราคม–กุมภาพันธ์ยืนหยัดอยู่ได้ จุดที่สอง การกลับมาเดินเครื่องผลิตอย่างพร้อมเพรียงในเดือนมีนาคม ทำให้ผลผลิตพุ่งขึ้น 28% MoM ภายใต้รูปแบบการเติบโตคู่ขนานของอุปสงค์และอุปทาน ราคายังคงไต่ระดับขึ้น ยืนยันได้ว่าในช่วงนั้น ความยืดหยุ่นของอุปสงค์แข็งแกร่งกว่าการปล่อยอุปทาน จุดที่สาม การผลิตทรงตัวในระดับสูงในช่วงไตรมาส 2 โดยผลผลิตเดือนเมษายน–มิถุนายนทรงตัวอยู่ในกรอบ 110,000–115,000 ตัน อย่างไรก็ดี การนำเข้าในเดือนพฤษภาคมที่พุ่งแตะระดับสูงสุดเป็นประวัติการณ์ และการสะสมเพิ่มขึ้นอย่างต่อเนื่องของใบสำคัญสินค้าคงคลัง (warrants) ทำให้เกิดแรงกดดันด้านอุปทานโดยรวมในเดือนมิถุนายน และกลายเป็นเหตุผลหลักที่ทำให้ระดับราคาเผชิญแรงกดดันและปรับตัวลงในเดือนนั้น เมื่อก้าวเข้าสู่ครึ่งปีหลัง จังหวะการกลับมาผลิตของเหมืองในมณฑลเจียงซี การหมุนเวียนของหัวแร่สโพดูมีน และความเร็วในการปล่อยกำลังการผลิตใหม่ จะเป็นตัวแปรหลักทางด้านอุปทานที่ต้องติดตามต่อไป
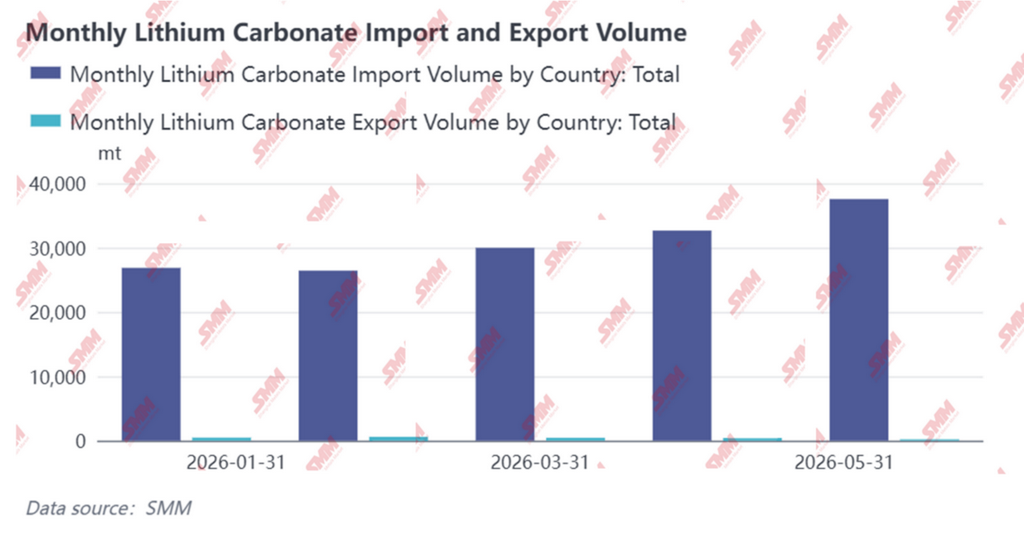
ด้านการนำเข้าและส่งออก การนำเข้าลิเทียมคาร์บอเนตของจีนปรับตัวเพิ่มขึ้นทุกเดือนในช่วงครึ่งแรกของปี 2026 โดยแรงกดดันจากอุปทานภายนอกที่เพิ่มพูนขึ้น กำลังกลายเป็นแหล่งสำคัญของการเติบโตของอุปทานในประเทศ ในขณะเดียวกัน การส่งออกยังคงหดตัวอย่างต่อเนื่อง ซึ่งยิ่งตอกย้ำรูปแบบการไหลเข้าสุทธิในตลาดจีน
ในแง่ของยอดนำเข้ารวม จีนนำเข้าลิเทียมคาร์บอเนตสะสม 153,000 ตัน ในช่วงเดือนมกราคม–พฤษภาคม เพิ่มขึ้น 53% เมื่อเทียบกับช่วงเดียวกันของปีก่อนปริมาณการนำเข้ารายเดือนเพิ่มขึ้นอย่างต่อเนื่องตั้งแต่ต้นปี: การนำเข้าเดือนมกราคมอยู่ที่ 26,858 ตัน เพิ่มขึ้น 12% จากเดือนก่อน; เดือนกุมภาพันธ์ลดลงเล็กน้อยมาที่ 26,427 ตัน ลดลง 2% จากเดือนก่อน แต่ยังคงพุ่งขึ้น 114% เมื่อเทียบกับปีที่แล้ว; เดือนมีนาคมดีดตัวกลับมาที่ 29,974 ตัน เพิ่มขึ้น 13% จากเดือนก่อน; เดือนเมษายนเพิ่มขึ้นอีกเป็น 32,650 ตัน เพิ่มขึ้น 9% จากเดือนก่อน; และการนำเข้าเดือนพฤษภาคมไต่ระดับขึ้นไปที่ 37,555 ตัน เพิ่มขึ้น 15% จากเดือนก่อน และ 78% เมื่อเทียบกับปีที่แล้ว ซึ่งเป็นปริมาณการนำเข้ารายเดือนสูงสุดในครึ่งปีแรก
ในแง่ของแหล่งนำเข้า ชิลีและอาร์เจนตินายังคงเป็นสองเสาหลักของการนำเข้าลิเธียมคาร์บอเนตของจีน ตั้งแต่เดือนมกราคมถึงพฤษภาคม ส่วนแบ่งการนำเข้ารายเดือนจากชิลีทรงตัวอยู่ในช่วง 58%–65% ในขณะที่ส่วนแบ่งจากอาร์เจนตินาค่อย ๆ เพิ่มขึ้นจาก 32% ในเดือนมกราคม เป็นช่วง 30%–39% ภายในเดือนพฤษภาคม เมื่อรวมกัน ทั้งสองประเทศมีสัดส่วนมากกว่า 90% ของการนำเข้าทั้งหมดของจีน อินโดนีเซียในฐานะแหล่งนำเข้าเกิดใหม่ มีปริมาณการนำเข้ารายเดือนอยู่ในช่วง 1,000–2,100 ตัน คิดเป็นส่วนแบ่งประมาณ 1%–7% ซึ่งเป็นปริมาณที่ค่อนข้างจำกัดแต่ก็มีผลเสริมอยู่บ้าง ที่เห็นได้ชัดคือ การนำเข้าจากอาร์เจนตินาพุ่งแตะ 10,353 ตันในเดือนกุมภาพันธ์ โดยส่วนแบ่งเพิ่มขึ้นเป็น 39% ซึ่งเป็นระดับที่ค่อนข้างสูงในรอบหลายปี สะท้อนถึงการปลดปล่อยกำลังการผลิตลิเธียมจากทะเลสาบน้ำเค็มของอาร์เจนตินาอย่างต่อเนื่อง และการเจาะลึกของอุปทานเข้าสู่ตลาดจีน
ในด้านการส่งออก ครึ่งปีแรกเห็นการหดตัวอย่างต่อเนื่อง ยอดส่งออกสะสมระหว่างเดือนมกราคมถึงพฤษภาคมอยู่ที่เพียง 2,087 ตัน เพิ่มขึ้นเพียงเล็กน้อย 1% เมื่อเทียบกับปีที่แล้ว สถานะของจีนในฐานะผู้นำเข้าสุทธิของลิเธียมคาร์บอเนตนั้นแข็งแกร่งขึ้นอีกในครึ่งปีแรก โดยการนำเข้ามีมากกว่าการส่งออกถึงกว่า 70 เท่า
การนำเข้าลิเธียมซัลเฟตยังคงเติบโตอย่างรวดเร็วเช่นกัน ปริมาณการนำเข้าลิเธียมซัลเฟตสะสมระหว่างเดือนมกราคมถึงพฤษภาคมอยู่ที่ 71,000 ตัน เพิ่มขึ้น 105% เมื่อเทียบกับปีที่แล้ว ในฐานะวัตถุดิบขั้นกลางที่สำคัญสำหรับการผลิตลิเธียมคาร์บอเนต การนำเข้าที่พุ่งสูงขึ้นบ่งชี้ว่า แหล่งทรัพยากรลิเธียมจากต่างประเทศ หลังจากผ่านกระบวนการแปรรูปเบื้องต้น กำลังเข้าสู่จีนในรูปของผลิตภัณฑ์ขั้นกลาง ซึ่งยิ่งขยายแหล่งวัตถุดิบสำหรับการผลิตลิเธียมคาร์บอเนตภายในประเทศ และเป็นหลักฐานทางอ้อมของการขยายกำลังการผลิตปลายน้ำ ควรสังเกตว่าแนวโน้มการนำเข้าอาจเห็นการเปลี่ยนแปลงแบบเป็นช่วงในเดือนมิถุนายน จากข้อมูลการจัดส่งของศุลกากรชิลี การส่งออกลิเธียมคาร์บอเนตจากชิลีไปยังจีนปรับลดลงอย่างมีนัยสำคัญตั้งแต่เดือนพฤษภาคมถึงมิถุนายนเมื่อพิจารณาจากตารางการขนส่ง การลดลงนี้คาดว่าจะสะท้อนในข้อมูลการนำเข้าของจีนในช่วงกลางถึงปลายเดือนมิถุนายนและกรกฎาคม ซึ่งหมายความว่าการนำเข้าลิเธียมคาร์บอเนตของจีนในเดือนมิถุนายนคาดว่าจะปรับตัวลดลงอย่างมีนัยสำคัญเมื่อเทียบกับเดือนก่อน
3. ด้านอุปสงค์
ในช่วงครึ่งแรกของปี 2026 อุปสงค์ปลายน้ำสำหรับลิเธียมคาร์บอเนตปรับตัวแข็งแกร่งขึ้นไตรมาสต่อไตรมาส ในไตรมาส 1 จังหวะการฟื้นตัวค่อนข้างช้าเนื่องจากวันหยุดตรุษจีนและผลกระทบจากการยกเลิกเงินอุดหนุน แต่ในไตรมาส 2 อุปสงค์ขยายตัวอย่างมีนัยสำคัญ โดยได้รับแรงหนุนจากทั้งภาคพลังงานและระบบกักเก็บพลังงาน แผนการผลิตรายเดือนของวัสดุแคโทดปรับตัวเพิ่มขึ้นอย่างต่อเนื่อง กลายเป็นแรงขับเคลื่อนหลักที่กระตุ้นการบริโภคลิเธียมคาร์บอเนต
ไตรมาส 1: อ่อนตัวลงชั่วคราวในช่วงมกราคม–กุมภาพันธ์ จากนั้นฟื้นตัวอย่างแข็งแกร่งในเดือนมีนาคม ในเดือนมกราคม ตลาดรถยนต์พลังงานใหม่ (NEV) ของจีนได้รับผลกระทบจากนโยบายลดภาษีซื้อครึ่งหนึ่งก่อนหน้านี้ ซึ่งทำให้มีการเร่งซื้อรถยนต์ล่วงหน้า ส่งผลให้ยอดขายลดลงอย่างเห็นได้ชัดและแรงกดดันต่ออุปสงค์แบตเตอรี่กำลังเพิ่มขึ้น ในภาคระบบกักเก็บพลังงาน (ESS) แม้ว่าการเพิ่มกำลังการผลิตใหม่จะช่วยหนุนให้การผลิตเซลล์แบตเตอรี่ ESS เพิ่มขึ้นเล็กน้อย แต่ก็ไม่เพียงพอที่จะชดเชยแรงฉุดจากฝั่งพลังงาน ทำให้ภาพรวมอุปสงค์อิเล็กโทรไลต์และแคโทดยังคงซบเซา ในเดือนกุมภาพันธ์ ซึ่งเป็นช่วงนอกฤดูกาลตามปกติช่วงตรุษจีน ได้กดดันอุปสงค์ปลายน้ำเพิ่มเติม อุปสงค์สำหรับแบตเตอรี่กำลังและอุปกรณ์อิเล็กทรอนิกส์สำหรับผู้บริโภคยังคงซบเซา และด้วยจำนวนวันผลิตที่มีประสิทธิภาพน้อยลง ทำให้ผู้ประกอบการแบตเตอรี่ ESS และแบตเตอรี่กำลังต่างปรับลดแผนการผลิตลง จังหวะการจัดซื้อลิเธียมคาร์บอเนตของภาคปลายน้ำชะลอตัวลงอย่างชัดเจน และผู้ผลิตวัสดุแคโทดมุ่งเน้นการระบายสต็อกสินค้าคงคลัง ในเดือนมีนาคม ตลาดถึงจุดเปลี่ยนที่ชัดเจน ผู้ผลิตรถยนต์เร่งเปิดตัวรถรุ่นใหม่ พร้อมทั้งกักตุนสต็อกสำหรับผลิตภัณฑ์ใหม่และระบายสินค้าคงคลังไปในเวลาเดียวกัน ส่งผลให้อุปสงค์แบตเตอรี่กำลังฟื้นตัวอย่างรวดเร็ว ฐานกักเก็บพลังงานขนาดใหญ่และโครงการ ESS ฝั่งโครงข่ายเร่งการก่อสร้างในหลายภูมิภาค และด้วยการบังคับใช้นโยบายอัตราค่าพลังงานตามกำลังผลิต แบตเตอรี่ ESS ยังคงมีแนวโน้มการเติบโตสูง ผู้ประกอบการผลิตเซลล์แบตเตอรี่ยังคงเพิ่มแผนการผลิตและอัตราการเดินเครื่อง ความเต็มใจในการจัดซื้อของผู้ผลิตวัสดุแคโทดเพิ่มขึ้นอย่างมีนัยสำคัญ และพวกเขามักจะเติมสต็อกในปริมาณมากเมื่อราคาอยู่ในช่วง 140,000–150,000 หยวน/เมตริกตัน อุปสงค์ลิเธียมคาร์บอเนตรายเดือนเพิ่มขึ้นจากประมาณ 124,700 เมตริกตันในเดือนมกราคม เป็น 132,200 เมตริกตันในเดือนมีนาคม เพิ่มขึ้นประมาณ 6% เมื่อเทียบกับเดือนก่อน
ไตรมาส 2: อุปสงค์ถูกปลดปล่อยอย่างเต็มที่ โดยแผนการผลิตยังคงอยู่ในระดับสูง ตั้งแต่เดือนเมษายนถึงมิถุนายน อุตสาหกรรมยังคงเห็นการเติบโตทั้งด้านอุปทานและอุปสงค์ ในด้านพลังงาน การส่งออกรถยนต์พลังงานใหม่ของจีนยังคงมีโมเมนตัมที่แข็งแกร่ง ในขณะเดียวกัน ราคาพลังงานที่สูงขึ้นผลักดันต้นทุนการดำเนินงานของรถยนต์สันดาปภายในให้สูงขึ้น กระตุ้นการบริโภครถยนต์พลังงานใหม่เพิ่มเติม ตลาดรถยนต์ในประเทศมียอดขายเพิ่มขึ้นเล็กน้อย ในภาคระบบกักเก็บพลังงาน ซึ่งขับเคลื่อนโดยอุปสงค์แข็งแกร่งระยะยาวจากการเปลี่ยนผ่านด้านพลังงานโลกและการก่อสร้างระบบไฟฟ้ารูปแบบใหม่ โครงการต่างๆ เร่งดำเนินการ และกำลังการผลิตติดตั้งขยายตัวอย่างต่อเนื่อง เมื่อเข้าสู่เดือนพฤษภาคม–มิถุนายน แผนการผลิตของวัสดุแคโทดและเซลล์แบตเตอรี่ปลายน้ำยังคงอยู่ในระดับสูง แผนการผลิตในเดือนมิถุนายนคาดว่าจะเร่งตัวขึ้นอีก เมื่อใกล้ถึงกำหนดเส้นตายการเชื่อมต่อโครงข่าย (30 มิถุนายน) อุปสงค์การกักตุนล่วงหน้าจากภาคปลายน้ำของระบบกักเก็บพลังงานถูกปล่อยออกมาอย่างหนาแน่น การปรับตัวดีขึ้นโดยรวมของอุปสงค์ปลายน้ำกระตุ้นให้ผู้ประกอบการเซลล์แบตเตอรี่เพิ่มการผลิตอย่างต่อเนื่อง อุปสงค์ลิเธียมคาร์บอเนตรายเดือนเพิ่มขึ้นจากประมาณ 140,400 เมตริกตันในเดือนเมษายน เป็น 147,700 เมตริกตันในเดือนพฤษภาคม จากนั้นไต่ขึ้นสู่ 151,000 เมตริกตันในเดือนมิถุนายน ซึ่งแสดงถึงการเติบโตของอุปสงค์ประมาณ 14% จากสิ้นไตรมาส 1 ถึงสิ้นไตรมาส 2 ในด้านกลยุทธ์การจัดซื้อ ผู้ประกอบการปลายน้ำส่วนใหญ่ใช้แนวทาง "ซื้อเมื่อราคาย่อตัว" พวกเขากักตุนอย่างเข้มข้นเมื่อราคาย่อตัวลงมาอยู่ในช่วง 155,000–175,000 หยวน/เมตริกตัน โดยบางรายซื้อจำนวนมากเพื่อกักตุนที่ระดับต่ำกว่า 160,000 หยวน/เมตริกตัน ซึ่งแสดงถึงความยืดหยุ่นด้านราคาที่สูง ในแง่โครงสร้าง ในภาคส่วนวัสดุแคโทดแบบสามส่วน แม้ว่าการยกเลิกนโยบายการคืนภาษีมูลค่าเพิ่มสำหรับการส่งออกจะเพิ่มแรงกดดันด้านต้นทุนให้กับผู้ผลิตวัสดุแคโทดที่มุ่งเป้าตลาดนอกประเทศจีน แต่ผู้ผลิตเซลล์แบตเตอรี่ในต่างประเทศไม่ได้เลือกเปลี่ยนซัพพลายเออร์ และผู้ผลิตวัสดุแคโทดของจีนยังคงรักษาความสามารถในการแข่งขันที่ไม่มีใครแทนที่ได้ โดยใช้ประโยชน์จากความได้เปรียบด้านเทคโนโลยีและต้นทุน ผู้ผลิตชั้นนำกำลังเร่งความคืบหน้าในการก่อสร้างและการตรวจสอบความถูกต้องของฐานการผลิตในต่างประเทศ เช่น เกาหลีใต้ ยุโรป และภูมิภาคอื่น ๆ และคาดว่าในช่วงครึ่งหลังของปี 2026 และปี 2027 กำลังการผลิตใหม่ในต่างประเทศจะเริ่มเพิ่มปริมาณการจัดส่งอย่างมาก อย่างไรก็ตาม จากผลกระทบของการชะลอตัวของยอดขายรถยนต์พลังงานใหม่ทั่วโลกและการพลิกกลับนโยบายของสหรัฐฯ การผลิตแคโทดแบบสามส่วนในต่างประเทศคาดว่าจะลดลงประมาณ 6.5% ในปี 2026 ในภาคส่วน LFP (ลิเธียมเหล็กฟอสเฟต) ตลาดนอกประเทศจีนอยู่ในช่วงหัวเลี้ยวหัวต่อของการเปลี่ยนจากการพึ่งพาการนำเข้าจากจีนไปสู่อุปทานในท้องถิ่น ผู้ประกอบการเกาหลีใต้กำลังเร่งเปลี่ยนจากเส้นทางเทคโนโลยีแบบสามส่วนไปสู่ LFP หลายบริษัทได้ประกาศแผนกำลังการผลิตอย่างเป็นทางการ และคาดว่าเกาหลีใต้จะทยอยสร้างกำลังการผลิต LFP ในช่วงครึ่งหลังของปี ซึ่งทำให้เป็นหนึ่งในประเทศที่มีการขยายกำลังการผลิตได้รวดเร็วที่สุดนอกประเทศจีน ควบคู่ไปกับการเร่งติดตั้งโครงการกักเก็บพลังงานโดยโรงงานแบตเตอรี่ในต่างประเทศและการเปิดตัวโครงการแบตเตอรี่กำลังบางส่วน อุปสงค์วัสดุแคโทด LFP ในต่างประเทศกำลังเพิ่มขึ้นอย่างค่อยเป็นค่อยไป อย่างไรก็ตาม การผลิตในท้องถิ่นยังค่อนข้างตึงตัว และในระยะสั้นยังคงพึ่งพาการนำเข้าจากจีนเป็นอย่างมาก ซึ่งให้การสนับสนุนด้านอุปสงค์ในระดับหนึ่งแก่การส่งออกวัสดุแคโทดของจีน
โดยรวมแล้ว อุปสงค์ลิเธียมคาร์บอเนตในช่วงครึ่งแรกของปีเปลี่ยนจากรูปแบบ "ต่ำแล้วสูง" ในไตรมาส 1 ไปสู่การปลดปล่อยปริมาณอย่างเต็มรูปแบบในไตรมาส 2 โดยอุปสงค์รายเดือนเพิ่มขึ้นอย่างต่อเนื่องจาก 124,700 เมตริกตันในเดือนมกราคม เป็น 151,000 เมตริกตันในเดือนมิถุนายน คิดเป็นการเติบโตสะสมประมาณ 21% ลักษณะโครงสร้างของอุปสงค์ก็เห็นได้ชัดเจนไม่แพ้กัน: รูปแบบการขับเคลื่อนคู่จากภาคพลังงานและระบบกักเก็บพลังงานทวีความเข้มข้นขึ้นอย่างต่อเนื่อง โดยความยืดหยุ่นในการเติบโตของภาคส่วน ESS สูงกว่าภาคส่วนแบตเตอรี่กำลังอย่างมีนัยสำคัญ; การจัดซื้อของภาคปลายน้ำมีความอ่อนไหวต่อราคาอย่างมาก และกลยุทธ์ "ซื้อเมื่อย่อตัว" มีชัยตลอดช่วงเวลา สร้างแนวรับด้านอุปสงค์ที่ชัดเจน ณ ระดับราคาสำคัญ
4. สมดุลอุปทาน-อุปสงค์และสินค้าคงคลัง
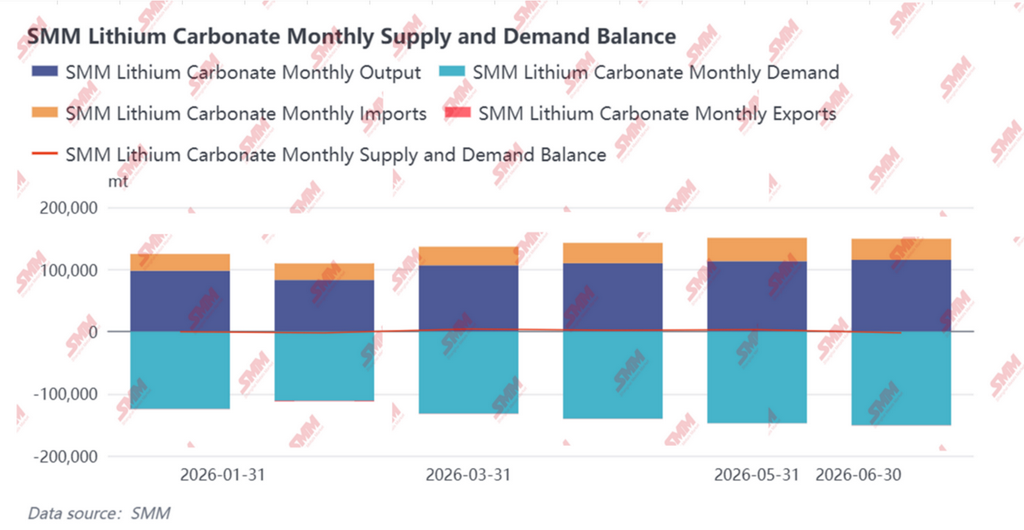
จากมุมมองสมดุลอุปทาน-อุปสงค์ ตลาดลิเธียมคาร์บอเนตของจีนอยู่ในภาวะตึงตัวในช่วงครึ่งแรกของปี 2026 โดยผู้ขายและผู้ซื้อต่างแสวงหาจุดสมดุลใหม่ท่ามกลางการต่อรองอย่างต่อเนื่อง
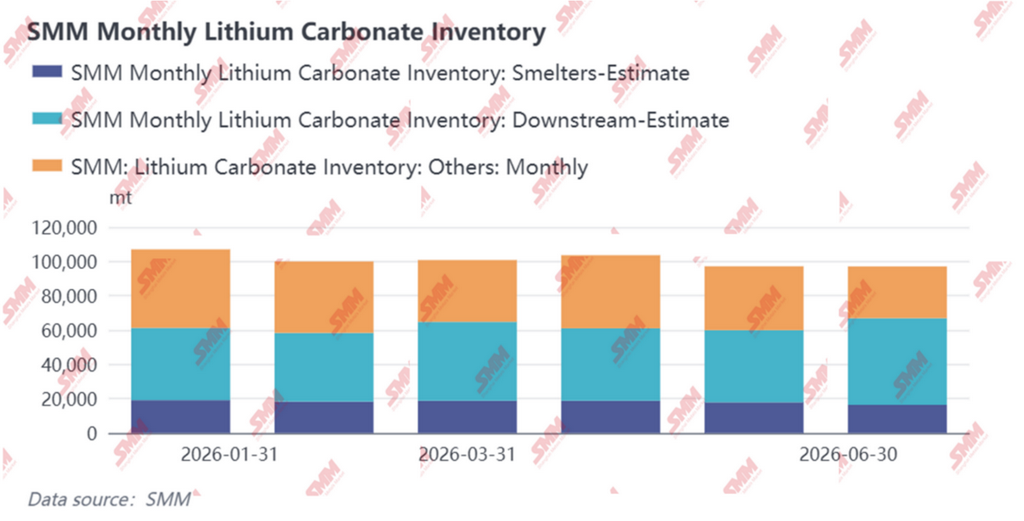
ในช่วงครึ่งแรกของปี 2026 สินค้าคงคลังลิเธียมคาร์บอเนตเปลี่ยนจาก "การระบายสต็อกที่นำโดยอุปสงค์" ในปี 2025 มาเป็น "ความผันผวนเชิงโครงสร้างที่ขับเคลื่อนโดยการต่อรองราคา" การที่ต้นน้ำพยายามตรึงราคาและปลายน้ำระมัดระวังในการซื้อต่างกดดันซึ่งกันและกัน และสัดส่วนสัญญาระยะยาวที่ลดลงได้เพิ่มความผันผวนของตลาดสปอต แม้ว่าสินค้าคงคลังโดยรวมจะไม่สะสมเพิ่มขึ้นอย่างมีนัยสำคัญ แต่การถ่ายโอนสินค้าคงคลังระหว่างขั้นตอนต่าง ๆ เกิดขึ้นบ่อยครั้ง — ต้นน้ำแกว่งไปมาระหว่างการกักตุนไม่ขายและเปิดขาย; ปลายน้ำสลับระหว่างการเติมสต็อกเมื่อราคาย่อตัวและการบริโภคสินค้าคงคลัง; ผู้ค้ากลายเป็นตัวกันชนหลักท่ามกลางความผันผวนของราคา ตลาดกำลังทยอยเปลี่ยนจากช่วงการระบายสต็อกที่ขับเคลื่อนโดยความไม่สมดุลระหว่างอุปทาน-อุปสงค์ในปี 2025 ไปสู่สภาวะสมดุลที่เปราะบางและมีความอ่อนไหวต่อราคาสูงในช่วงครึ่งแรกของปี 2026
5. แนวโน้มครึ่งหลังของปี 2026
เมื่อมองย้อนกลับไปที่ครึ่งแรกของปี 2026 ตลาดลิเธียมคาร์บอเนต ซึ่งขับเคลื่อนโดยทั้งภาวะชะงักงันด้านอุปทานและอุปสงค์ที่สอดคล้องกัน ต้องเผชิญกับความผันผวนอย่างรุนแรงพร้อมกับการยกระดับของจุดศูนย์กลางราคา เมื่อเข้าสู่ครึ่งหลังของปี รูปแบบอุปทาน-อุปสงค์จะพัฒนาไปอย่างไรกลายเป็นจุดสนใจของตลาด ตามข้อมูลล่าสุดจาก SMM (Shanghai Metals Market) ตลาดลิเธียมคาร์บอเนตของจีนคาดว่าจะแสดงภาวะขาดแคลนอย่างต่อเนื่องในช่วงครึ่งหลังของปี และจุดศูนย์กลางราคามีแนวโน้มจะปรับตัวสูงขึ้นอีก โดยได้แรงหนุนจากการระบายสต็อก
ด้านอุปทาน: ปัจจัยขับเคลื่อนการเติบโตหลายประการทยอยเป็นรูปเป็นร่าง อัตราการเดินเครื่องเพิ่มขึ้นอย่างน่าสังเกต
การผลิตลิเธียมคาร์บอเนตของจีนคาดว่าจะอยู่ที่ประมาณ 786,000 เมตริกตันในช่วงครึ่งหลังของปี เมื่อจำแนกตามวัตถุดิบ แหล่งแร่เลพิโดไลต์ ซึ่งได้รับประโยชน์จากการคาดการณ์การกลับมาผลิตอีกครั้งของเหมืองหลักในเจียงซี จะมีอุปทานที่มีประสิทธิภาพจริงเพิ่มขึ้นเมื่อเทียบกับปีก่อน สปอดูมีนยังคงเป็นแหล่งการเติบโตหลักตลอดทั้งปี; โดยมีอุปสงค์ปลายน้ำที่ยืดหยุ่นและการยกระดับของจุดศูนย์กลางราคาลิเธียมเป็นแรงหนุน คำสั่งซื้อรับจ้างผลิตสำหรับผู้ประกอบการที่ไม่ได้ครบวงจรจะพุ่งสูงขึ้น อัตราการเดินเครื่องของสายการผลิตจะปรับตัวดีขึ้น และการผลิตจะเติบโตอย่างมีนัยสำคัญ แหล่งจากทะเลสาบน้ำเกลือและการรีไซเคิล ซึ่งขับเคลื่อนโดยการเร่งเปิดดำเนินการและการทยอยปล่อยกำลังการผลิตใหม่ จะมีการผลิตที่เพิ่มขึ้นอย่างต่อเนื่อง ซึ่งมีส่วนโดยตรงต่อการเติบโตของทั้งปี โดยรวมแล้ว อุปสงค์ปลายน้ำที่แข็งแกร่งบวกกับราคาลิเธียมที่สูงขึ้นจะปรับปรุงความคาดหวังด้านกำไรจากการผลิตสำหรับผู้ประกอบการลิเธียมเคมีอย่างมาก กระตุ้นให้พวกเขาเพิ่มภาระการผลิต อัตราการเดินเครื่องตลอดทั้งปีคาดว่าจะเพิ่มขึ้นอย่างเห็นได้ชัดเมื่อเทียบกับปีก่อน การนำเข้าและส่งออก: การนำเข้าลิเธียม
คอนเซนเทรตค่อยๆ ฟื้นตัว รูปแบบการนำเข้าสุทธิของลิเธียมคาร์บอเนตยังคงอยู่
ในด้านการนำเข้า ซึ่งขับเคลื่อนโดยคำสั่งซื้อสัญญาระยะยาวจากต่างประเทศและความต้องการรับจ้างผลิตวัตถุดิบลิเธียมซัลเฟตจากผู้ถลุงในประเทศบางราย การนำเข้ารายเดือนคาดว่าจะทรงตัวที่ระดับ 30,000–32,000 เมตริกตัน ในด้านการส่งออก เนื่องจากขนาดการส่งออกลิเธียมคาร์บอเนตของจีนค่อนข้างเล็ก ประกอบกับราคาลิเธียมคาร์บอเนตในประเทศที่ค่อนข้างสูงและการปรับตัวดีขึ้นของอุปสงค์อย่างต่อเนื่อง ผู้ประกอบการมีความเต็มใจในการส่งออกจำกัด นอกจากนี้ ลิเธียมคาร์บอเนตที่ผลิตจากทะเลสาบน้ำเกลือนอกประเทศจีนยังคงมีความได้เปรียบด้านต้นทุนในระดับหนึ่ง โดยรวมแล้ว การส่งออกลิเธียมคาร์บอเนตของจีนคาดว่าจะทรงตัวต่อไป
ด้านอุปสงค์: LFP ยังคงมีโมเมนตัมที่แข็งแกร่ง ตลาดแคโทดแบบสามส่วนดำเนินไปอย่างมั่นคงพร้อมความก้าวหน้า
เมื่อมองไปข้างหน้าถึงครึ่งหลังของปี 2026 ตลาด LFP คาดว่าจะยังคงแนวโน้มการเติบโตต่อไป ในช่วงครึ่งหลังของปี กำลังการผลิตใหม่จำนวนมากจะทยอยแล้วเสร็จและเข้าสู่ช่วงการเพิ่มกำลังการผลิต โดยคาดว่ากำลังการผลิตรวมของอุตสาหกรรมจะเกิน 10 ล้านเมตริกตัน/ปี และการผลิตทั้งปีจะสูงถึง 6.12 ล้านเมตริกตัน อย่างไรก็ตาม จังหวะการเพิ่มกำลังการผลิตของสายการผลิตใหม่และการบรรลุการผลิตเต็มกำลังจริงจะต้องได้รับการติดตามผลกระทบต่อจังหวะอุปทาน ในแง่ของส่วนผสมผลิตภัณฑ์ อุปสงค์สำหรับวัสดุที่มีความหนาแน่นอัดสูงยังคงเพิ่มขึ้น; การส่งเสริมเซลล์แบตเตอรี่กักเก็บพลังงานขนาดใหญ่และการใช้งานในยานพาหนะเพื่อการพาณิชย์จะยังคงเพิ่มส่วนแบ่งของผลิตภัณฑ์ที่มีการอัดสูงรุ่นที่ 3.5 และ 4 ในขณะที่วัสดุรุ่นที่ 5 จะทยอยขยายขนาดเพื่อตอบสนองอุปสงค์ปลายน้ำสำหรับความหนาแน่นพลังงานที่สูงขึ้น ส่วนแบ่งของผลิตภัณฑ์รุ่นต่ำคาดว่าจะหดตัวลงอีก โดยโครงสร้างอุตสาหกรรมเปลี่ยนไปสู่ระดับไฮเอนด์อย่างต่อเนื่อง
ในตลาดแคโทดแบบเทอร์นารี ความต้องการแบตเตอรี่กำลังยังคงสูงทั้งในและนอกประเทศจีนในเดือนมิถุนายน 2026 โดยคาดว่าการผลิตจะทรงตัวเมื่อเทียบกับเดือนก่อน และเพิ่มขึ้น 37.1% เมื่อเทียบกับปีก่อน อย่างไรก็ตาม เนื่องจากผู้ผลิตเซลล์แบตเตอรี่ได้สร้างสินค้าคงคลังเพียงพอแล้วในไตรมาส 2 ประกอบกับไตรมาส 3 เป็นช่วงนอกฤดูการผลิตตามปกติ และอุปทานวัตถุดิบมีแนวโน้มผ่อนคลายขึ้น ความต้องการจึงมีโอกาสชะลอตัว ในขณะเดียวกัน การคืนภาษีส่งออกสำหรับแบตเตอรี่ลิเธียมจะถูกยกเลิกในไตรมาส 4 ซึ่งอาจนำมาซึ่งการเร่งสั่งซื้อล่วงหน้าในตลาดจีน คาดว่าการผลิตแคโทดแบบเทอร์นารีของจีนในปี 2026 จะสูงถึง 975,000 ตัน เพิ่มขึ้น 19% จากปีก่อน
สมดุลอุปสงค์-อุปทานและแนวโน้มราคา: การลดสต็อกอย่างต่อเนื่องหนุนแนวโน้มราคาขาขึ้นแบบผันผวน
จากมุมมองอุปสงค์-อุปทานโดยรวม ตลาดลิเธียมคาร์บอเนตในประเทศจะมีการลดสต็อกจำนวนมากอย่างต่อเนื่องในช่วงครึ่งปีหลัง แม้ว่าการเติบโตของอุปทานจะทยอยปล่อยออกมา แต่การเติบโตของอุปสงค์ที่แท้จริง การยกระดับโครงสร้าง และการนำเข้าเสริมที่จำกัด ล้วนทำให้ช่องว่างอุปสงค์-อุปทานกว้างขึ้น ภายใต้รูปแบบนี้ คาดว่าราคาลิเธียมคาร์บอเนตจะยังคงมีแนวโน้มขาขึ้นแบบผันผวน