ปี 2568 ถูกมองว่าเป็นปีเริ่มต้นของ "วงจรการเติบโตแบบอ่อน" สำหรับอุตสาหกรรมเหล็กกล้าไร้สนิมทั่วโลก ท่ามกลางแรงกดดันสองด้านของการฟื้นตัวของภาคการผลิตโลกที่ซบเซาและการคุ้มครองทางการค้าที่เพิ่มขึ้น จุดศูนย์กลางของอุปทานอุตสาหกรรมได้เร่งการย้ายไปยังเอเชีย โดยเฉพาะเอเชียตะวันออกเฉียงใต้ที่ปรากฏเป็นแหล่งเพิ่มขึ้นหลักของโลก ในเวลาเดียวกัน ความก้าวหน้าของนโยบายความเป็นกลางทางคาร์บอนและช่องว่างด้านต้นทุนพลังงานในระดับภูมิภาคที่สำคัญกำลังผลักดันตลาดโลกไปสู่ภาพลักษณ์ "แบ่งส่วนตามภูมิภาค" การแข่งขันในอุตสาหกรรมกำลังพัฒนาจากการขยายขนาดอย่างง่ายไปสู่การปรับโครงสร้างลึกและการเปลี่ยนแปลงสู่สีเขียว
I. สรุปตลาดต่างประเทศปี 2568: การเคลื่อนตัวลงใต้และพลวัตแบบผลรวมศูนย์
อุปทานระดับภูมิภาค: ความโดดเด่นของอินโดนีเซียและการผงาดขึ้นของอินเดีย
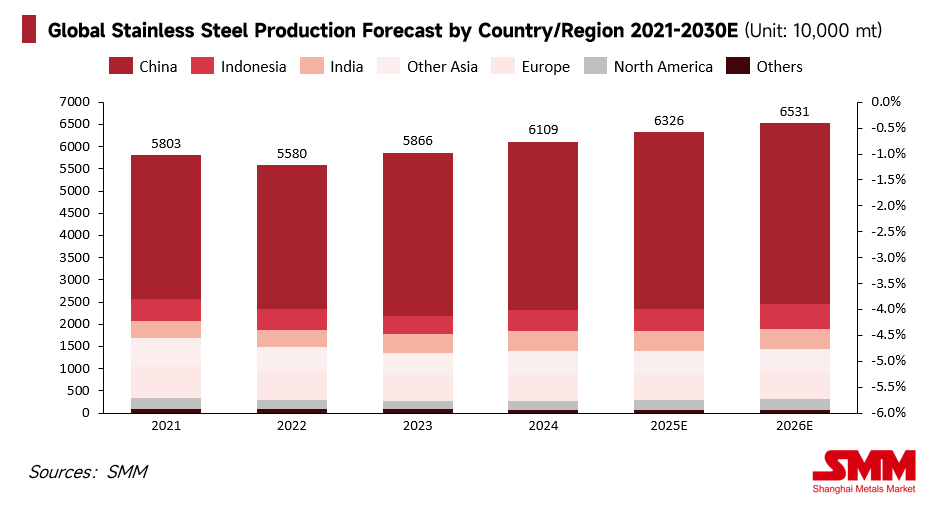
ในปี 2568 การผลิตเหล็กกล้าไร้สนิมดิบทั่วโลกยังคงอยู่ในระดับสูงที่ประมาณ 61.09 ล้านตัน โดยส่วนแบ่งการผลิตของเอเชียเพิ่มขึ้นเป็นประมาณ 86% ของทั้งหมดทั่วโลก ด้วยการใช้ประโยชน์จากต้นทุนวัตถุดิบที่มีความสามารถในการแข่งขันสูงและข้อได้เปรียบของกระบวนการ RKEF (Rotary Kiln Electric Furnace) แบบผสมผสาน อินโดนีเซียรักษาอัตราการเติบโตที่รวดเร็วไว้ที่ประมาณ 6.2% สิ่งนี้ไม่เพียงแต่ตอกย้ำตำแหน่งฐานการผลิตแผ่นเหล็กกล้าไร้สนิมและเหล็กแผ่นม้วนร้อนต้นทุนต่ำของโลก แต่ยังปรับเปลี่ยนโฉมกระแสการค้าโลกอย่างลึกซึ้ง

ในขณะเดียวกัน อินเดียปรากฏเป็นขั้วการเติบโตหลักอีกแห่งหนึ่ง ผลักดันโดยการลงทุนในโครงสร้างพื้นฐานที่แข็งแกร่งและนโยบายการผลิตภายในประเทศ ความสามารถในการผลิตของอินเดียขยายตัวอย่างมั่นคง ด้วยการสร้างกำแพงกีดกันที่ไม่ใช่ภาษี เช่น การรับรอง BIS อินเดียประสบความสำเร็จในการสร้างระบบป้องกัน โดยแทนที่การนำเข้าด้วยอุปทานในประเทศได้อย่างมีประสิทธิภาพ และกลายเป็นหนึ่งในสองเครื่องยนต์การเติบโตของเอเชียร่วมกับอินโดนีเซีย
ภาวะกลืนไม่เข้าคายไม่ออกของโลกตะวันตก: ต้นทุนพลังงานสูงและความสามารถในการผลิตที่ถูกทำให้อยู่ชายขอบ
ใน contrast กับตลาดเอเชียที่มีชีวิตชีวา อุตสาหกรรมเหล็กกล้าไร้สนิมในยุโรปและอเมริกาเหนือเผชิญกับความท้าทายในการอยู่รอดอย่างรุนแรงในปี 2568 ถูกบีบจาก "ภัยคุกคามสามด้าน" ของต้นทุนพลังงานสูง ค่าแรงที่สูงขึ้น และข้อกำหนดการปฏิบัติตามกฎหมายด้านสิ่งแวดล้อมที่เข้มงวดมากขึ้น ความสามารถในการผลิตต้นทุนสูงในโลกตะวันตกเร่งไปสู่การถูกทำให้อยู่ชายขอบ หลายโรงงานทำงานในอัตราการใช้กำลังการผลิตต่ำหรือเข้าสู่การปิดตัวลงเป็นเวลานานเพื่อปกป้องห่วงโซ่อุปทานภายในประเทศที่เปราะบาง ประเทศตะวันตกหันมาใช้มาตรการกีดกันทางการค้า้าที่สูง ซึ่งรวมถึงการขึ้นอัตราภาษีศุลกากร การเพิ่มการสืบสวนการทุ่มตลาด และการนำกลไกการปรับคาร์บอนก่อนชายแดน (CBAM) มาใช้ก่อนกำหนด แม้มุมมองเชิงรับดังกล่าวจะช่วยชะลอการหดตัวของตลาดภายในประเทศ แต่ก็ส่งผลให้ราคาสแตนเลสสตีลในตะวันตกแยกตัวจากมาตรฐานโลก ส่งผลให้เกิดส่วนต่างราราคาที่สูงอย่างมีนัยสำคัญ
สภาพแวดล้อมทางเศรษฐกิจมหภาค: "ช่องว่างกรรไกร" ระหว่างการลดอัตราดอกเบี้ยและภาคการผลิตที่อ่อนแอ
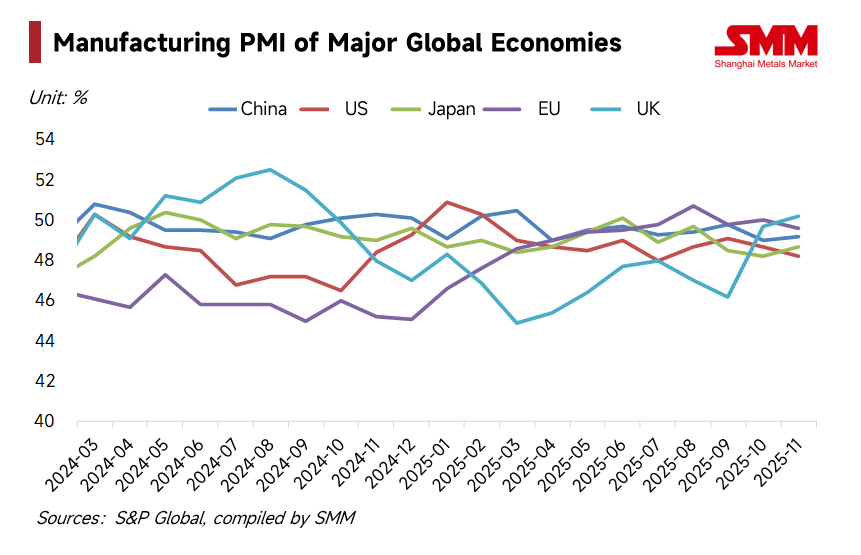
ในระดับมหภาค ฟีดเตรดเข้าสู่รอบการลดอัตราดอกเบี้ยในปี 2568 ซึ่งช่วยสนับสนุนราคาโลหะในระดับหนึ่งผ่านสภาพคล่องทั่วโลกที่ดีขึ้น อย่างไรก็ตาม นโยบายการเงินที่ผ่อนคลายนี้ไม่สามารถแปลงเป็นความต้องการทางกายภาพได้อย่างรวดเร็ว ตัวชี้วัดการจัดการจัดซื้อ (PMI) ด้านการผลิตของสหรัฐอเมริกาและยุโรปยังคงผันผวนต่ำกว่าเกณฑ์ขยายตัวเป็นส่วนใหญ่ตลอดทั้งปี รูปแบบ "เงินทุนหลวม แต่ความต้องการอ่อนแอ" ดังกล่าวนำไปสู่การเติบโตของการบริโภคที่ซบเซาในภาคการผลิตระดับสูง เครื่องใช้ไฟฟ้า และสินค้าคงทน เมื่อรวมกับปัจจัยด้านอุปทานที่ยังคงผ่อนคลายอย่างต่อเนื่อง ราราคาสแตนเลสสตีลจึงเผชิญกับแรงต้านที่สำคัญในช่วงที่ปรับตัวสูงขึ้น ส่งผลให้ตลาดมีลักษณะผันผวนกว้างและอัตรากำไรที่ลดลง
ประสิทธิภาพของวัตถุดิบ: ความผันผวนของอุปทาน การเต้นเป็นจังหวะของต้นทุน และการใช้เศษเหล็กเชิงกลยุทธ์
ด้านต้นทุนของสแตนเลสสตีลแสดงความไวและความไม่แน่นอนอย่างมากในปี 2568 โดยความผันผวนของวัตถุดิบกำหนดขอบเขตการอยู่รอดขององค์กรโดยตรง ในฐานะซัพพลายเออร์หลัก ความคืบหน้าของการอนุมัติ RKAB (แผนงานและงบประมาณ) ของอินโดนีเซียที่ขาดความต่อเนื่องกลายเป็นตัวแปรสำคัญ การขาดโควตาทำให้ต้นทุนเฟอร์โรนิกเกิลพุ่งสูงขึ้นอย่างรวดเร็ว ก่อให้เกิดการเพิ่มขึ้นแบบ "ชีพจร" ในขณะเดียวกัน การพึ่งพาแร่โครเมียมจากแอฟริกาใต้ของทั่วโลกยังคงอยู่ในระดับสูง ข้อจำกัดจากปัญหาคอขวดด้านโลจิสติกส์ในท้องถิ่นและค่าไฟฟ้า้าที่เพิ่มขึ้นส่งผลให้ราคาเเฟอร์โรโครมผันผวนในระดับสูง ซึ่งเป็นฐานรองรับที่มั่นคงสำหรับราราคาสแตนเลสสตีล
ที่น่าสังเกตคือ โครงสร้างวัตถุดิบในตลาดยุโรปเกิดการเปลี่ยนแปลงเชิงคุณภาพ แม้ความต้องการผลิตภัณฑ์สำเร็จรูปจะอ่อนแอ แต่ราคาเศษเหล็กออสเทนนิติก (เกรด 304) ยังคงทรงตัวอย่างน่าทึ่ง สิ่งนี้ถูกขับเคลื่อนโดยโรงงานชั้นนำในยุโรปที่เพิ่มสัดส่วนการใช้เศษเหล็กอย่าง агрессив เพื่อแทนที่วัตถุดิบปฐมภูมิและลดรอยเท้าคาร์บอนของตนในบริบทนี้ การรีไซเคิลเศษวัสดุได้พัฒนาจากเครื่องมือปรับต้นทุนอย่างง่ายไปเป็นทรัพยากรเชิงกลยุทธ์ที่สำคัญ โดยมีตรรกะการกำหนดราคาที่ผูกโยงกับค่าลดการปล่อยคาร์บอนมากขึ้น ความพึ่งพาแหล่งวัสดุเฉพาะภูมิภาคหรือทรัพยากรต่ำคาร์บอนทำให้บริษัทเร่งสร้างห่วงโซ่อุปทานที่หลากหลาย ทำให้สัญญาระยะยาวและการผลิตวัตถุดิบเองเป็นตัวชี้วัดหลักของความสามารถในการแข่งขัน
การวิเคราะห์ความต้องการ: การขั้วทางภูมิภาคและการเปลี่ยนแปลงโครงสร้าง
การบริโภคทั่วโลกในปี 2025 แสดงให้เห็นถึงความแตกต่างทางภูมิภาคอย่างรุนแรง ภายใต้ผลกระทบจากการอัตราเงินเฟ้อและค่าพลังงานที่สูง ความต้องการเครื่องใช้ไฟฟ้าและสินค้าคงทนในตะวันตกยังคงซบเซา
- ยุโรป: ตลาดเข้าสู่ภาวะชะงักงัน ด้วยความไม่แน่นอนของความต้องการโดยรวม ผู้จัดจำหน่ายในยุโรปใช้กลยุทธ์การเก็บสต็อกที่ระมัดระวังอย่างมาก ทำการจัดซื้อแบบ "ตามความต้องการ" ทำให้ปริมาณการส่งมอบจากโรงเหล็กหลักในยุโรปลดลงอย่างมาก และความชัดเจนของการสั่งซื้อลดลงถึงระดับต่ำสุดในประวัติศาสตร์ แม้ว่าโรงเหล็กพยายามส่งต่อต้นทุนผ่าน "ค่าธรรมเนียมโลหะผสม" ที่สูง แต่ราคากลางยังคงถูกกดดันจากความแข่งขันของสินค้านำเข้าราคาถูกจากเอเชีย แม้มีมาตรการคุ้มครองการค้า
- อเมริกาเหนือ: มีการปรับโครงสร้างห่วงโซ่อุปทานอย่างลึกซึ้ง ในสถานการณ์ความไม่แน่นอนทางภูมิรัฐศาสตร์ ผู้ซื้อในอเมริกาเหนือเร่งการกระจายห่วงโซ่อุปทานภายในภูมิภาคในปี 2025 เพื่อลดความเสี่ยงด้านการขนส่งข้ามมหาสมุทร (เช่น วิกฤติทะเลแดง) และความผันผวนของภาษีศุลกากร หลายคนเปลี่ยนจุดสนใจในการจัดซื้อจากเอเชียไปยังเม็กซิโกหรือแคนาดา แนวโน้ม "การย้ายใกล้" นี้กระตุ้นให้โรงเหล็กปรับแผนการจัดสรรกำลังการผลิตและความสำคัญในการจัดส่งภายในทวีปอเมริกา
- ความจริงของ "พรีเมียมสีเขียว": ผลตอบรับจากตลาดในปี 2025 แสดงให้เห็นว่า "พรีเมียมสีเขียว" ยังไม่แพร่หลาย ความเต็มใจจ่ายเพิ่มเติมในขณะนี้จำกัดอยู่ในวงการเฉพาะที่ผู้ใช้ปลายทางมีเป้าหมายลดการปล่อยคาร์บอนในขอบเขตที่สามอย่างชัดเจน (เช่น การจัดซื้อสาธารณะของสหภาพยุโรป แบรนด์ผู้บริโภคข้ามชาติ) ในวงการก่อสร้างและอุตสาหกรรมทั่วไป ราคาเป็นปัจจัยเดียวที่ตัดสิน
เมื่อสหภาพยุโรปเข้มงวดการนำเข้าผ่าน CBAM และมาตรการคุ้มครอง สินค้าจากจีน ไต้หวัน (จีน) และอินโดนีเซียที่เดิมมุ่งสู่ยุโรปอาจไหลกลับมาในเอเชีย ทำให้ตลาดอาเซียนกลายเป็น "ที่ทิ้ง" สำหรับสินค้าราคาถูก
II. ทัศนคติตลาดในปี 2026: การเปลี่ยนแปลงกฎระเบียบและการสร้างโครงสร้างทางตรรกะใหม่
การค้าสีเขียว: ผลกระทบที่เป็นสาระสำคัญของช่วงเวลาการเรียกเก็บค่าธรรมเนียม CBAM
เมื่อมองไปข้างหน้าถึงปี 2026 จุดเปลี่ยนที่สำคัญที่สุดในการค้าโลกจะเป็นการเริ่มต้นอย่างเป็นทางการของช่วงเวลาการเรียกเก็บค่าธรรมเนียม CBAM ซึ่งหมายความว่าซัพพลายเออร์ในเอเชียที่พึ่งพาพลังงานถ่านหินและกระบวนการ RKEF แบบดั้งเดิมจะต้องเผชิญกับต้นทุนภาษีคาร์บอนที่สูงขึ้นอย่างมีนัยสำคัญเมื่อส่งออกไปยังยุโรป นโยบายนี้จะบังคับให้โรงงานในอินโดนีเซียและที่อื่น ๆ เร่งการเปลี่ยนจากพลังงาน "สีดำ" เป็นพลังงาน "สีเขียว" หรือหาตลาดทางเลือกที่มีอุปสรรคคาร์บอนต่ำกว่า เช่น ยุโรปตะวันออกหรือบางส่วนของเอเชียตะวันออกเฉียงใต้ ปี 2026 จะเป็นพยานถึงการเปลี่ยนแปลงที่เป็นสาระสำคัญของสิทธิในการปล่อยคาร์บอนจาก "แนวคิดด้านสิ่งแวดล้อม" เป็น "ต้นทุนการผลิต"
รูปแบบอุปสงค์-อุปทาน: การแตกแยกของตลาดเพิ่มเติม
การผลิตเหล็กกล้าไร้สนิมดิบทั่วโลกคาดว่าจะรักษาอัตราการเติบโตผสมที่ค่อนข้างต่ำประมาณ 2.5% ในปี 2026 อย่างไรก็ตาม การเติบโตนี้จะไม่สม่ำเสมอทางภูมิศาสตร์ ตลาดโลกจะแตกแยกออกเป็นสองโลกที่ขนานกัน:
- โซนปิดที่ราคาสูง (ตะวันตก): มีลักษณะโดยภาษีศุลกากรและภาษีคาร์บอนที่สูง ราคาในภูมิภาคจะยังคงสูง แต่การเติบโตของอุปสงค์ทั้งหมดจะซบเซาเนื่องจากการกลับมาของการผลิตที่ช้า
- โซนแข่งขันที่รุนแรง (เอเชียตะวันออกเฉียงใต้ ตะวันออกกลาง แอฟริกา): กำลังการผลิตจากอินโดนีเซีย จีน และอินเดียจะเข้าร่วมการแข่งขันที่ดุเดือดตามต้นทุน เพิ่มความผันผวนของตลาดอย่างมาก
ตรรกะการกำหนดราคา: ปัจจัยขับเคลื่อนภายนอกสำหรับการฟื้นตัวอย่างคงที่
SMM เชื่อว่าราคาเหล็กกล้าไร้สนิมทั่วโลกจะเข้าสู่เส้นทางการฟื้นตัวอย่างคงที่และปานกลางในปี 2026 การฟื้นตัวนี้จะไม่ถูกขับเคลื่อนโดยอุปสงค์ปลายทางที่ระเบิด แต่จะถูกขับเคลื่อนโดยการปรับปรุงที่เป็นสาระสำคัญของสภาพแวดล้อมมหภาคโลกและแรงขับเคลื่อนการซ่อมแซมโดยเน้นภายในของห่วงโซ่อุตสาหกรรมหลังจากช่วงเวลาแห่งการกลับด้านกำไรอย่างลึกซึ้ง
เมื่อแรงกดดันด้านเงินเฟ้อลดลงและต้นทุนการเงินในเศรษฐกิจหลักลดลง การปล่อยสภาพคล่องของโลกจะค่อย ๆ ยกศูนย์กลางการกำหนดราคาสำหรับเหล็กกล้าไร้สนิม นอกจากนี้ หลังจากวงจรสุดขั้วของปี 2568 ที่มาร์จิ้นถูกบีบให้ถึงขีดจำกัด ฝ่ายการผลิตจะแสดงความปรารถนาที่แรงกล้าในการฟื้นตัวของราคา ตรรกะการซ่อมแซมนี้ไม่เพียงแต่เป็นผลมาจากการสนับสนุนต้นทุนที่เข้มงวดเท่านั้น แต่เป็นผลลัพธ์ตามธรรมชาติของอุตสาหกรรมที่พยายามย้อนกลับสถานะที่ไม่ยั่งยืนของความแตกแยกระหว่างต้นทุนและราคาระยะยาวผ่านการลดการผลิตและกลยุทธ์การรักษาราคา
นอกจากนี้ ตรรกะด้านราคาจะหวนกลับสู่พื้นฐานทางอุตสาหกรรมอีกครั้ง คาดว่ารัฐบาลอินโดนีเซียจะยังคงบังคับใช้มาตรการจัดการโควตาส่งออกทรัพยากรแร่ที่เข้มงวดขึ้น และชี้นำอุตสาหกรรมไปสู่การแปรรูปขั้นปลายมูลค่าสูง ซึ่งอาจขับเคลื่อนการเปลี่ยนแปลงเชิงโครงสร้างของกระแสการไหลเวียนนิกเกิลทั่วโลก ด้วยการดำเนินนโยบาย "ต้านการแข่งขันตัดราคา" และการยุติตัวตามธรรมชาติของกำลังการผลิตส่วนเกิน ความสมดุลระหว่างอุปสงค์และอุปทานทั่วโลกคาดว่าจะมีการปรับตัวที่ดีขึ้นเล็กน้อย จุดสนใจหลักของการแข่งขันจะเปลี่ยนไปอย่างเป็นระบบสู่ระดับที่เป็นมิตรกับสิ่งแวดล้อม/คาร์บอนต่ำ ความยืดหยุ่นของต้นทุน และความสามารถในการคว้าโอกาสเติบโตเชิงโครงสร้าง
บทสรุป: ค้นหาโอกาสเชิงโครงสร้างท่ามกลางความไม่แน่นอน
การทบทวนปี 2025 เผยให้เห็นอุตสาหกรรมที่กำลังอยู่ในช่วงเปลี่ยนผ่านอย่างลึกซึ้ง ในขณะที่แนวโน้มปี 2026 ชี้ไปสู่อนาคตที่ซับซ้อนมากขึ้นซึ่งถูกกำหนดโดยการแข่งขันบนพื้นฐาน "กฎเกณฑ์" ในบริบทของการปรับโครงสร้างห่วงโซ่อุปทานโลก องค์กรสแตนเลสสตีลต้องค้นหาความสมดุลระหว่างการยกระดับความได้เปรียบทางการแข่งขันด้านคาร์บอนต่ำและการเพิ่มประสิทธิภาพการจัดวางห่วงโซ่อุปทานระดับโลก ผู้ชนะในอนาคตจะไม่ใช่ผู้ที่พึ่งพาแต่ขนาดอีกต่อไป แต่จะเป็นผู้ที่สามารถจัดสรรทรัพยากรได้อย่างยืดหยุ่นในตลาดที่แตกกระจาย บุกทะลุอุปสรรคทางการค้า และนำการเปลี่ยนผ่านสู่สีเขียว