ข่าว SMM วันที่ 4 ธันวาคม:
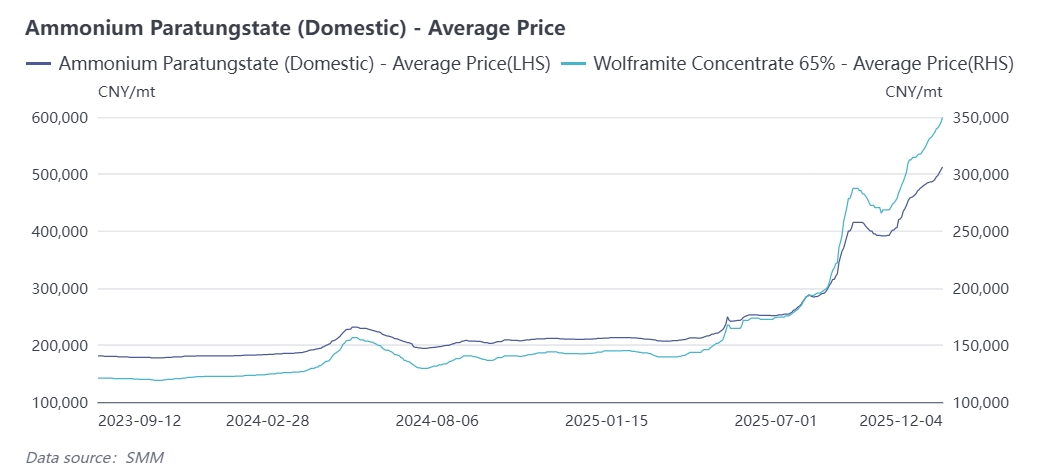
ตั้งแต่ปลายเดือนตุลาคม ตลาดทังสเตนทั่วโลกได้เริ่มแนวโน้มขาขึ้นอีกครั้ง ณ วันที่ 4 ธันวาคม ราคาแร่ทังสเตนเข้มข้น 65% สูงถึงระดับสูงสุดเป็นประวัติการณ์ที่ 350,000 หยวนต่อตันมาตรฐาน มีการเพิ่มขึ้นสะสมตั้งแต่ต้นปีถึง 145% ราคาแอมโมเนียมพาราทังสเตน (APT) เพิ่มขึ้นเป็น 512,500 หยวนต่อตัน เพิ่มขึ้น 143% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ผงคาร์ไบด์ทังสเตน (WC) อยู่ที่ 785 หยวนต่อกิโลกรัม เพิ่มขึ้น 152% ตั้งแต่ต้นปี ในขณะที่ผงทังสเตนอยู่ที่ 820 หยวนต่อกิโลกรัม เพิ่มขึ้น 160% ตั้งแต่ต้นปี แรงขับเคลื่อนจากวัตถุดิบทางต้นน้ำทำให้ห่วงโซ่อุตสาหกรรมทังสเตนทั้งหมดเคลื่อนไหวไปในทิศทางเดียวกัน เนื่องจากภาวะไม่สมดุลระหว่างอุปสงค์และอุปทานในตลาดทังสเตนคาดว่าจะยังคงไม่สามารถแก้ไขได้ในเดือนธันวาคม แนวโน้มขาขึ้นของห่วงโซ่อุตสาหกรรมทั้งหมดจึงคาดว่าจะดำเนินต่อไป SMM วิเคราะห์ปัจจัยหลังจากการเพิ่มขึ้นของราคราวนี้ตามปัจจัยต่อไปนี้:
① โควตาการขุดทังสเตนภายในประเทศออกโดยค่อยๆ ในเดือนพฤศจิกายน; โควตาตลอดปีคาดว่าจะต่ำกว่าปี 2024
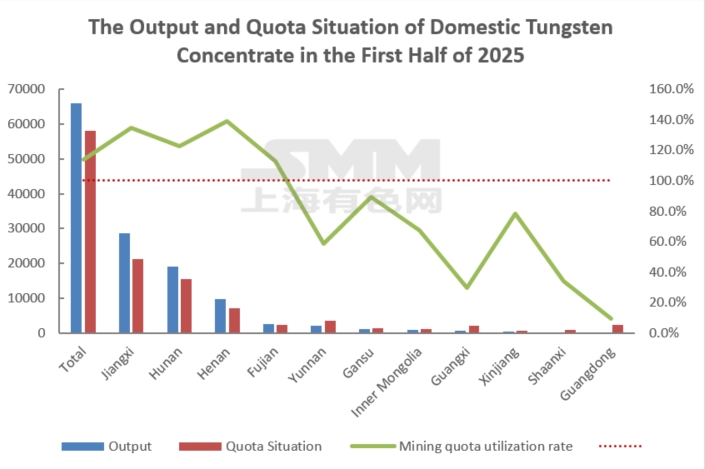
จีนครอบครองสำรองทังสเตนทั่วโลก 52% และมีส่วนร่วมในการผลิตทั่วโลกมากกว่า 80% เป็นเวลานาน ทำให้เป็นศูนย์กลางการจัดจำหน่ายทังสเตนทั่วโลก การควบคุมการผลิตภายในประเทศผ่านโควตาการขุดไม่เพียงแต่ป้องกันการใช้ทรัพยากรภายในประเทศเกินไป แต่ยังรักษาบทบาทสำคัญของจีนในห่วงโซ่อุตสาหกรรมทังสเตนทั่วโลก ร่วมกับนโยบายควบคุมการส่งออกภายหลัง ทำให้เกิดการควบคุมทรัพยากรเชิงกลยุทธ์แบบครบวงจรเพื่อรักษาความปลอดภัยทางอุตสาหกรรมของประเทศ เพื่อให้แน่ใจว่าทรัพยากรสามารถใช้อย่างยั่งยืน จีนได้เริ่มการควบคุมปริมาณการขุดทังสเตนทั้งหมดอย่างเป็นทางการในปี 2002 นโยบายเหล่านี้ได้รับการปรับปรุง: ในปี 2018 กระทรวงทรัพยากรธรรมชาติได้ออกประกาศระบุว่าสิทธิการขุดทังสเตนใหม่ต้องปฏิบัติตามข้อกำหนดการควบคุมปริมาณทั้งหมด ตั้งแต่ปี 2021 โควตาได้ถูกออกเป็นสองรอบเพื่อเพิ่มความแม่นยำในการกำกับดูแล นอกจากนี้ ร่วมกับการกำกับดูแลด้านสิ่งแวดล้อมและความปลอดภัย ไม่มีการจัดสรรโควตาให้กับเหมืองที่หยุดงาน ค่อยๆ กำจัดกำลังการผลิตที่ไม่เหมาะสม และทำให้โควตาเป็นเครื่องมือสำคัญในการปรับมาตรฐานกำลังการผลิตและนำพาการพัฒนาคุณภาพสูง การออกโควตาภายในประเทศรอบที่สองในช่วงครึ่งปีหลังนี้ล่าช้าทำให้บางเหมืองไม่มีโควตาที่พร้อมใช้งานตั้งแต่เดือนกันยายนถึงพฤศจิกายน ทำให้การปล่อยกำลังการผลิตช้าลงด้วยการออกโควตาของจังหวัดในเดือนพฤศจิกายน บางจังหวัดได้เริ่มส่งมอบตามระบบประมูล อย่างไรก็ตาม เหมืองหลักรายงานว่าโควตาที่ได้รับจัดสรรให้กับธุรกิจของพวกเขาไม่ได้เพิ่มขึ้นเมื่อเทียบรายเดือนหรือรายปี และบางจังหวัดยังบันทึกถึงการลดลงเมื่อเทียบรายปี ด้วยการที่โควตาชุดแรกลดลง 4,000 ตันมาตรฐานเมื่อเทียบรายปี คาดว่าโควตาการขุดแร่วัลเฟรมภายในประเทศสำหรับปี 2025 จะต่ำกว่า 114,000 ตันที่บันทึกไว้ในปี 2024
② อัตราการใช้โควตา 25% ที่ต่ำจำกัดผลผลิตอุตสาหกรรมรวม
ในอดีต ระบบโควตาประสบปัญหาช่องโหว่อย่างการผลิตเกินโควตาและการกำกับดูแลเหมืองวัลเฟรมที่ไม่เพียงพอ แต่ปี 2025 เป็นจุดเปลี่ยนสำคัญในการแนวโน้มโควตา โดยมีการกำกับดูแลที่เข้มงวดมากขึ้นและแทบจะไม่มีโอกาสที่อุตสาหกรรมจะขุดเกินโควตา จากโควตาการขุดแร่วัลเฟรมชุดแรก เขตการผลิตหลักสามแห่งคือเจียงซี หูหนาน และเหอหนาน ครอบคลุม 43,900 ตัน หรือ 75.7% ของโควตาภายในประเทศทั้งหมด การผลิตจริงในสามจังหวัดนี้ในครึ่งปีแรกของปีนี้ใช้โควตาอย่างเต็มที่ มีบางเหมืองเผชิญกับภาวะขาดแคลน ในทางตรงกันข้าม ภูมิภาคเช่นยูนนาน กวางตุ้ง และกวางสี มีอัตราการใช้โควตาต่ำเนื่องจากการดำเนินงานเหมืองที่ไม่เพียงพอ ปัญหาการจัดสรรโควตาในภูมิภาคอาจจำกัดการผลิตจริงในปี 2025 ไม่ให้เกินโควตาทั้งหมด ทำให้ภาวะขาดแคลนทรัพยากรแย่ลง
③ เหมืองใหญ่ชะลอการส่งมอบปลายปี ส่งผลกระทบต่อภาวะขาดแคลนทรัพยากร
เมื่อปีใกล้สิ้นสุด บางเหมืองได้บรรลุเป้าหมายการดำเนินงานประจำปีและชะลอการส่งมอบ ทำให้สภาพคล่องในตลาดลดลง ในปี 2025 ต้นทุนการขุดเหมืองเพิ่มขึ้นเนื่องจากค่าใช้จ่ายด้านสิ่งแวดล้อมที่สูงขึ้นและเกรดแร่ที่ลดลง อย่างไรก็ตาม ด้วยตลาดวัลเฟรมที่ผันผวนในระดับสูง ทรัพยากรวัลเฟรมมีคุณค่าทางยุทธศาสตร์ที่เด่นชัด และอุตสาหกรรมมีกำไรสูง เมื่อบรรลุเป้าหมายระยะหนึ่ง เหมืองได้ชะลอการส่งมอบ
④ ราคาสูงยังคงส่งผ่านไปยังฝั่งล่าง กำไรในกระบวนการกลั่นกลางฟื้นตัว
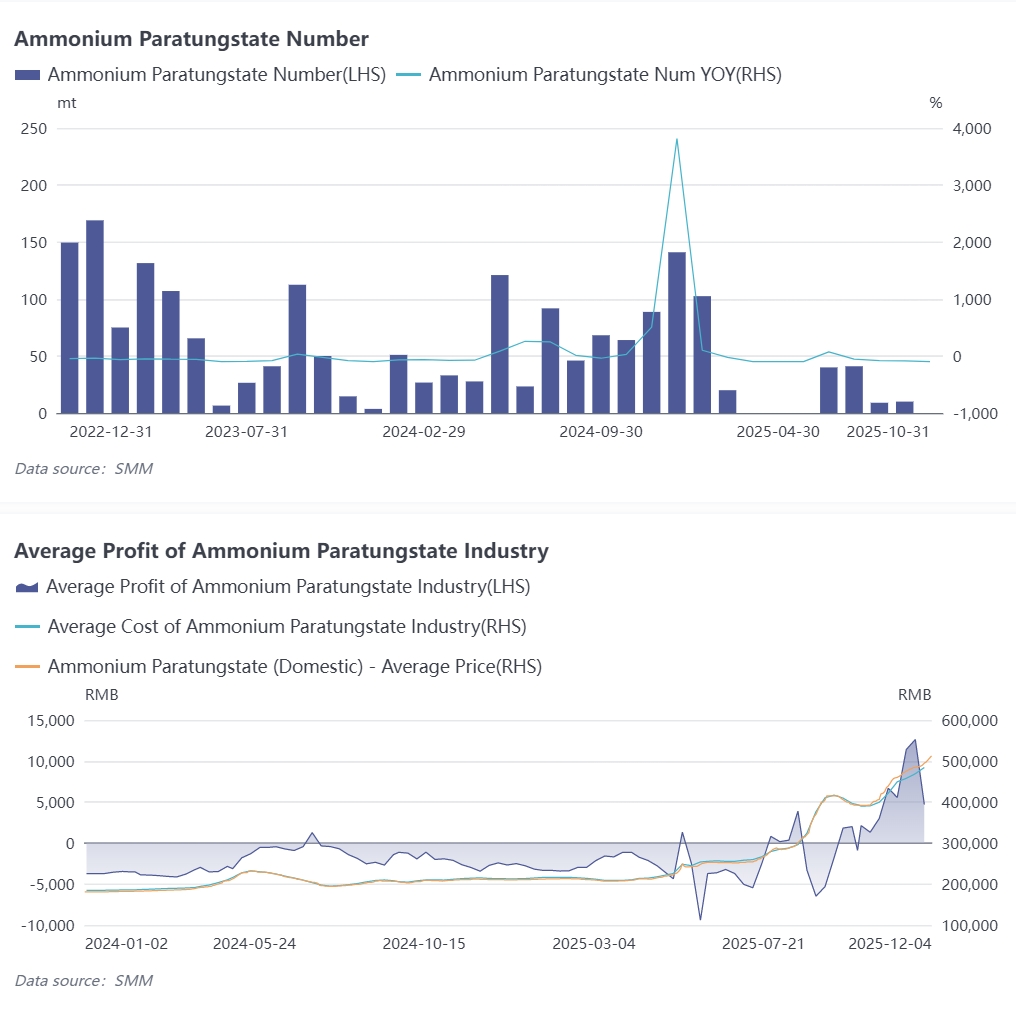
ในเดือนพฤศจิกายน ตลาดวัลเฟรมมีการเปลี่ยนแปลงอย่างมาก: โรงกลั่น APT กลับมาทำกำไร ได้รับประโยชน์ไม่เพียงแค่จากโครงสร้างอุปสงค์-อุปทานที่เปลี่ยนแปลงในอุตสาหกรรม APT แต่ยังสะท้อนถึงการส่งผ่านราคาสูงอย่างราบรื่นตามข้อมูลของ SMM ผลิตภัณฑ์ APT ในประเทศในเดือนพฤศจิกายน ปี 2025 เพิ่มขึ้น 1.5% เมื่อเทียบรายเดือน แต่ลดลงประมาณ 6% เมื่อเทียบรายปี อัตราการดำเนินงานของอุตสาหกรรม APT ในเดือนตุลาคมอยู่ที่ประมาณ 70.4% เพิ่มขึ้น 0.3 จุดเปอร์เซ็นต์เมื่อเทียบรายเดือน ราคาเฉลี่ยต่อเดือนของแร่ทังสเตนดำความเข้มข้น 65% ในเดือนพฤศจิกายน ปี 2025 อยู่ที่ 321,300 หยวนต่อตันมาตรฐาน ซึ่งหมายถึงต้นทุนการผลิต APT เฉลี่ยอยู่ที่ประมาณ 465,000 หยวนต่อตัน ดังนั้นอุตสาหกรรมจึงกลับมาทำกำไร โดยมีกำไรเฉลี่ยต่อเดือนประมาณ 8,560 หยวนต่อตันในเดือนพฤศจิกายน
⑤ สั่งซื้อจากลูกค้าปลายทางไหลกลับสู่บริษัทชั้นนำ; ขาดแคลนวัสดุทดแทนในตลาด
แรงกดดันต้นทุนจากการเพิ่มขึ้นของราคาทังสเตนยังคงส่งผ่านไปยังลูกค้าปลายทาง บริษัทเช่นผู้ผลิตคาร์ไบทและเครื่องมือตัดได้ปรับขึ้นราคาผลิตภัณฑ์ติดต่อกันตั้งแต่เดือนกันยายนถึงพฤศจิกายน ราคารายการสั่งซื้อมีสูงกว่าค่าเฉลี่ยในไตรมาสที่สามอย่างมาก ต่างประเทศผู้ผลิตทังสเตนเฮกซาฟลูออไรด์ในเกาหลีใต้ได้เสนอให้เพิ่มราคาสัญญาในปีหน้า 70%-90% เนื่องจากต้นทุนผงทังสเตนเพิ่มขึ้นสองเท่า การปรับขึ้นราคาผลิตภัณฑ์ทังสเตนปลายทางต่อเนื่องก็กำลังทดสอบโครงสร้างการใช้งานปลายทาง: บางอุตสาหกรรมพลเรือนแบบดั้งเดิมได้เริ่มมองหาวัสดุทดแทน แต่ในภาคการใช้งานระดับไฮเอนด์ขาดวัสดุทดแทนที่เหมาะสม บริษัทขนาดกลางและเล็ก (SMEs) ประสบปัญหาแรงกดดันทางการเงินในการสะสมวัตถุดิบและการสั่งซื้อปลายทางที่ช้า ทำให้ต้องลดการผลิตและส่งมอบส่วนแบ่งตลาดให้แก่บริษัทใหญ่
⑥ ความต้องการและความสามารถในการจัดจำหน่ายทั่วโลกอ่อนแอ; พรีเมียมของผลิตภัณฑ์ทังสเตนฟื้นตัวบางส่วนในเดือนพฤศจิกายน
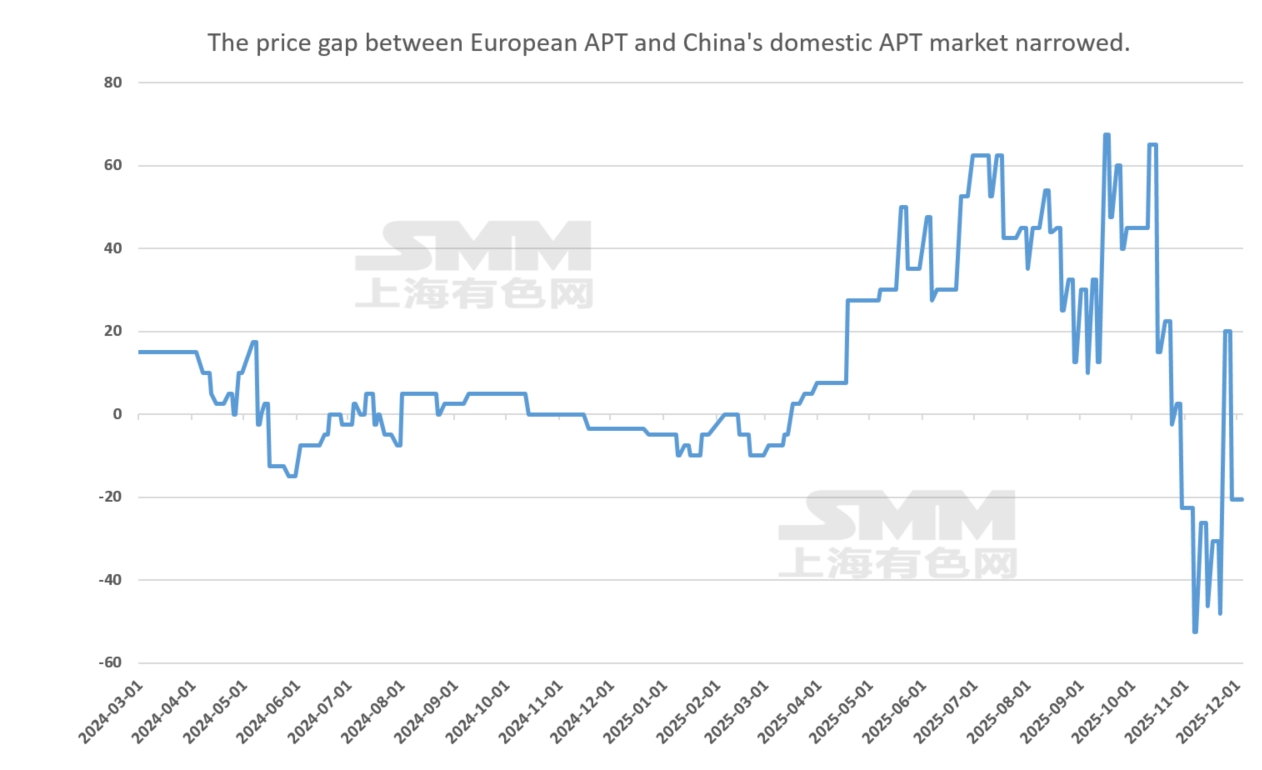
ในฐานะผู้ผลิตทังสเตนชั้นนำของโลก จีนได้กำหนดมาตรการควบคุมการส่งออกสำหรับ APT คาร์ไบททังสเตน และผงทังสเตนในเดือนกุมภาพันธ์ปีนี้ กระตุ้นให้ตลาดทังสเตนต่างประเทศพุ่งขึ้นอย่างรวดเร็วและมีพรีเมียมสูงสำหรับ APT และผลิตภัณฑ์อื่น ๆ อย่างไรก็ตาม จากการกระตุ้นโดยความไม่สมดุลระหว่างอุปสงค์และอุปทานภายในประเทศในครึ่งหลังของปี ราคาทังสเตนในประเทศพุ่งขึ้นอย่างรวดเร็ว ในขณะที่ตลาดต่างประเทศตอบสนองช้า ทำให้เกิดภาวะราคาภายใน-ภายนอกกลับกันในไตรมาสที่สามและพรีเมียมทังสเตนลดลง ในเดือนพฤศจิกายน ด้วยปัจจัยเช่นการลดการผลิตของ Masan Tungsten ในเวียดนามและการรวมทังสเตนเข้าไว้ในโลหะยุทธศาสตร์โดยรัฐบาล EU และสหรัฐฯ ตลาดทังสเตนต่างประเทศได้ตอบสนองอย่างรวดเร็วตามแนวโน้มในประเทศอย่างไรก็ตาม การติดตามคำสั่งซื้อปลายทางยังคงช้า สะท้อนถึงความต้องการและอุปทานที่อ่อนแอ พร้อมกับราคาบางรายการยังคงต่ำกว่าระดับภายในประเทศ ทำให้มีพื้นที่สำหรับการเพิ่มขึ้นต่อไป