1. บทนนำสู่บริษัท
- NMDC
บริษัท National Mineral Development Corporation (NMDC )ก่อตั้งในในปี 1958 เป็นรัฐวิสาาหกิจภายใต้การควบคุมของกระทรวงเหล็กของอินเเดีย (ถือหุ้น 60.79%) และ เป็นเป็นผู้จัดหาเหล็กแร่รายใหญ่ที่สุดของอินเเดีย พร้อมเป็นเป็นหนนึ่งในในผู้ผลิตต้นนทุนนต่ำสุดของโลก การผลิตเหล็กแร่ในในปีงบประมาาณ 2024 อยู่ที่ 44 ล้านตัน NMDC ตั้งเป้าาผลิตเหล็กแร่ให้ได้ 67 ล้านตันในในปี 2025 และ 100 ล้านตันในในปี 2030 บริษัทมีพื้นนที่เหมืองทั้งหมดสี่แห่งตั้งอยู่ในรัฐกรณาาฏกะและรัฐชัตติสครห์ นอกจากเหล็กแร่แล้ว บริษัทยังสำรวจและทำเหมืองแร่ทองแดงฟอสเเฟต หินนปูน แมกนีไซต์ ทังสเเตน แร่ชายหาาด และสินแร่อื่น ๆ อีกทั้งยังดำเนนินการเหมืองเเพชรแห่งเเดียวในในภูมิภาาคเอเเชียตะวันออกเเฉียงใต้ นอกเหนนือจากการดำเนนินงานในอินเเดีย NMDC ยังทำเหมืองเหล็กแร่ ทองคำ และโลหะฐานอื่น ๆ ในออสเเตรเลียผ่านบริษัทย่อย Legacy Iron Ore Ltd.
อินเเดีย เป็นเป็นหนนึ่งในในผู้ผลิตเหล็กแร่ชั้นนนำของโลก ในในปี 2023 สำรองและการผลิตเหล็กแร่ของอินเเดียอยู่ที่ 5.5 พันล้านตันและ 270 ล้านตันคิดเป็นเป็นสัดส่วน 3% และ 11% ของทั่วโลกตามลำดับ ตลาาดเหมืองเหล็กแร่ของอินเเดียประกอบด้วยทั้งรัฐวิสาาหกิจและเอกชน 36% ของเหมืองเป็นรัฐวิสาาหกิจส่วนนที่เหลือ 64% เป็นเอกชน รัฐวิสาาหกิจเหมืองแร่ได้แก่ National Mining Development Corporation (NMDC), Steel Authority of India Limited (SAIL) และ Kudremukh Iron Ore Company ส่วนนบริษัทเอกชนได้แก่ Tata Steel และอื่น ๆ
- ธุรกิจกับจีน
ในในปี 2021 เหล็กแร่จากอินเเดียที่นนำเข้าาจีนนส่วนใหญ่เป็นเม็ดคิดเป็น 31% ของการนนำเข้าาทั้งหมด ในในปี 2022 เนนื่องจากการขึ้นนภาาษี การส่งออกเหล็กแร่ของอินเเดียจึงลดลง ข้อมูลปี 2024 ระบุว่า จีนนนำเข้าาจากอินเเดียประมาาณ 26 ล้านตัน คิดเป็น 2% ของการนนำเข้าเหล็กแร่ทั้งหมด โดยส่วนใหญ่เป็นเม็ด เ เหล็กก้อน และเหล็กเเผาแร้ดดีกรีสูงส่วนใหญ่มาจากเอ็นเอ็มดีซี อย่างไรก็ตาม การส่งออกแร่เหล็กของเอ็นเอ็มดีซีไปยังจีนมีจำกัดด้วยสองเหตุผล: 1) เพื่อรักษาาผลิตภัณฑ์คุณภาพสูงภายในประเทศ อัตราภาษีส่งออกของอินเดียสำหรับแร้ดดีกรีสูงสูงกว่าแร้ดดีกรีต่ำถึง 30%; 2) ในช่วงสองปีที่ผ่านมา โรงงานเหล็กของจีนมีอัตรากำไรต่ำและความต้องการแร้ดดีกรีสูงโดยทั่วไปอ่อนแอ
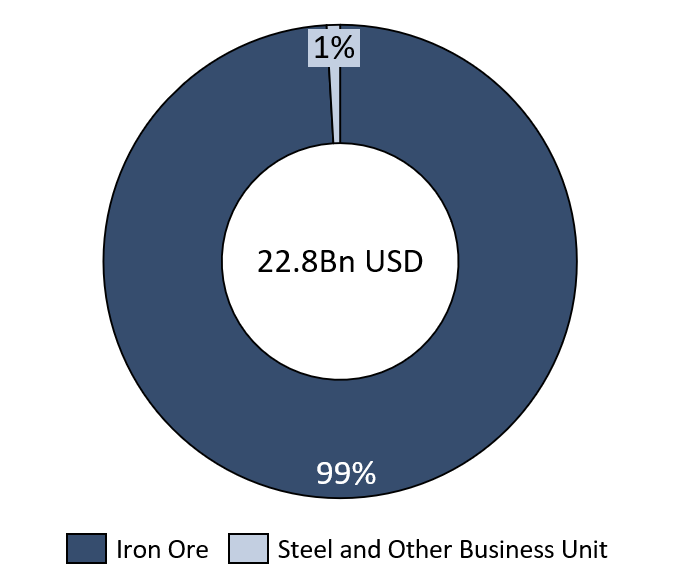
รายได้ของเอ็นเอ็มดีซีแยกตามส่วนงาน (USD)
แหล่งที่มา: NMDC; SMM; Trade Map; USGS
2. การผลิตแร่เหล็ก ปริมาณการขนส่ง และผลิตภัณฑ์หลัก
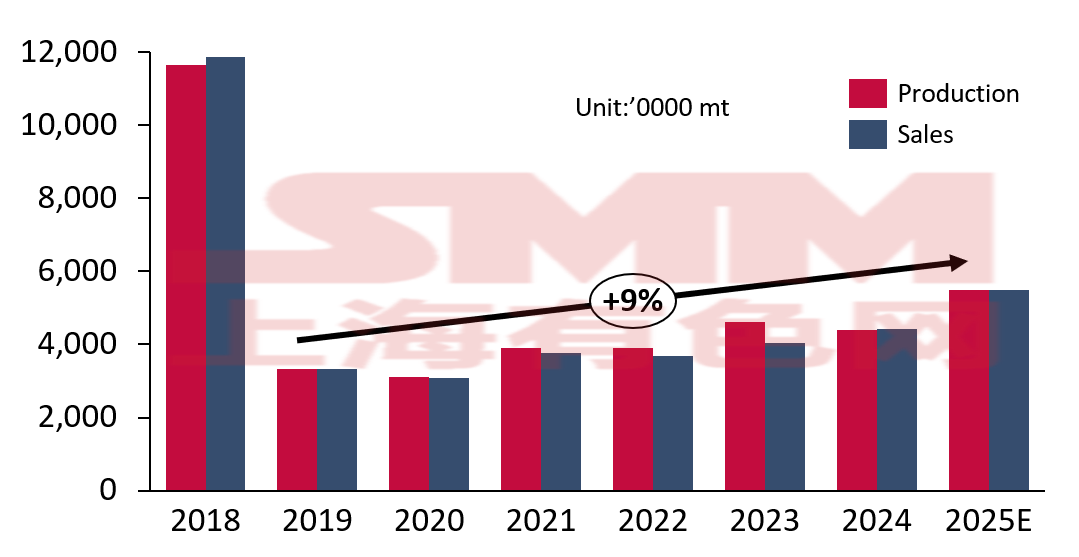
เอ็นเอ็มดีซีเป็นผู้ผลิตและส่งออกแร่เหล็กรายใหญ่ที่สุดของอินเดีย การผลิตและการขายแร่เหล็กของเอ็นเอ็มดีซีเกิน 40 ล้านตันอย่างต่อเนื่องตั้งแต่ปีงบประมาณ 2022 ถึงปีงบประมาณ 2024 เป้าหมายของเอ็นเอ็มดีซีคือการผลิตแร่เหล็กให้ได้ 100 ล้านตันต่อปีภายในปี 2030
อย่างไรก็ตาม เหมืองในอินเดียยังคงเผชิญปัญหาการต่ออายุใบอนุญาตทำเหมืองและข้อพิพาทสิทธิ์ในการทำเหมือง ส่งผลให้การผลิตแร่ในเหมืองมีความผันผวนอย่างมาก นอกจากนี้ ในช่วงไม่กี่ปีที่ผ่านมา ซึ่งได้รับผลกระทบจากความต้องการภายในประเทศของอินเดีย การปรับอัตราภาษีส่งออกแร่เหล็กค่อนข้างบ่อยครั้ง ซึ่งก็ส่งผลให้ปริมาณการขายและการขนส่งมีความผันผวนมากเช่นกัน
ภาพรวมการผลิตและปริมาณขายแร่เหล็ก (2018-2025E)
แหล่งที่มา: NMDC; SMM
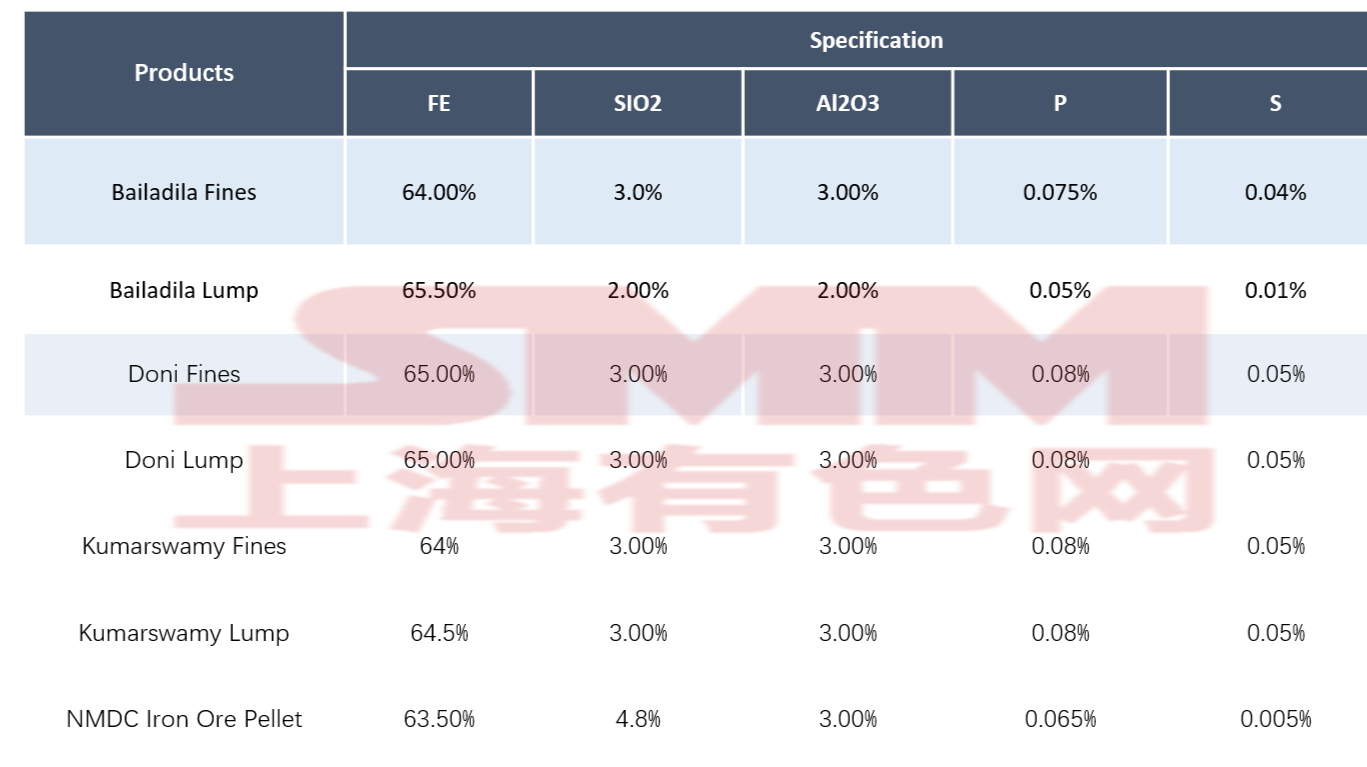
ผลิตภัณฑ์หลักของเอ็นเอ็มดีซี
แหล่งที่มา: NMDC; SMM
3. เหมืองที่เป็นของเอ็นเอ็มดีซี
แหล่งที่มา: NMDC; SMM
- ภาพรวมพื้นที่เหมืองไบลาดิลา:
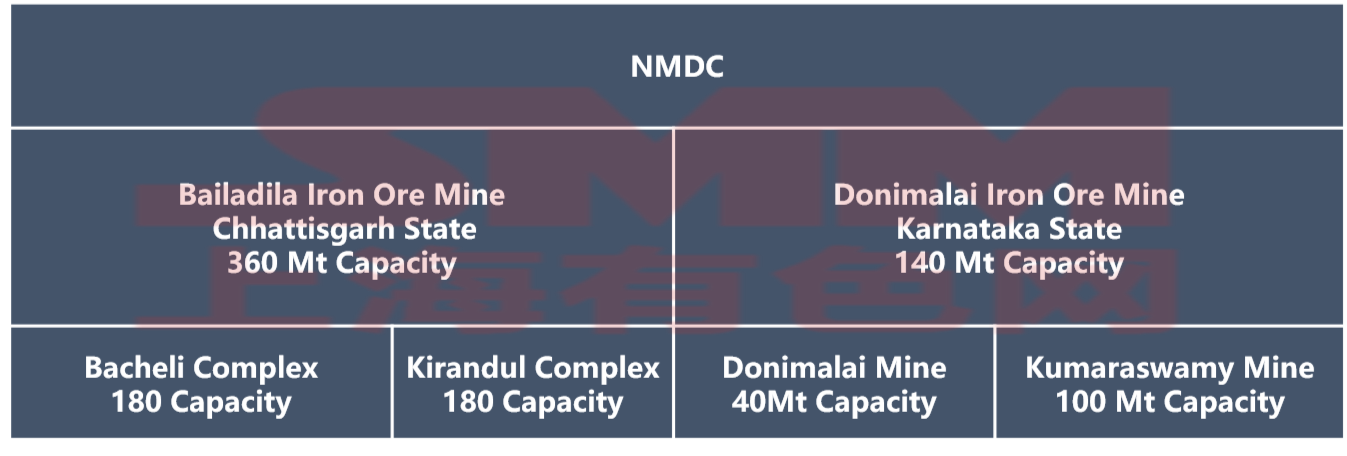
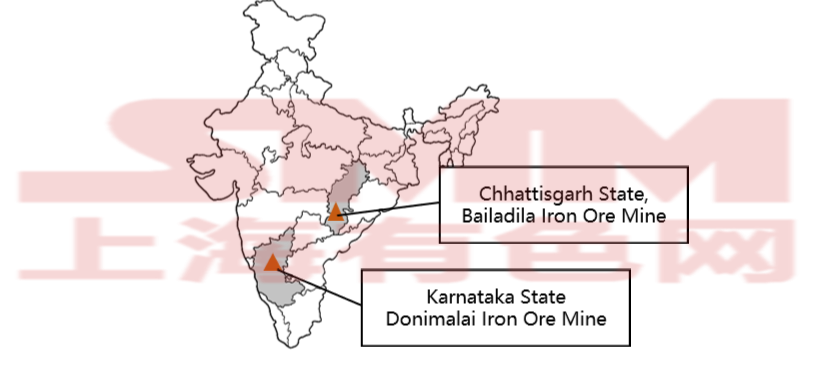
พื้นที่เหมืองไบลาดิลาตั้งอยู่ในเขตดันเตวาดาที่ปลายสุดทางใต้ของรัฐฉัตตีสครห์ในตอนกลางของอินเดีย ห่างจากกรุงนิวเดลีเมืองหลวงไปทางตะวันออกเฉียงใต้ประมาณ 1,400 กิโลเมตร พื้นที่นี้มีสภาพทางธรณีวิทยาที่ดี โดยมีแหล่งแร่ที่อุดมสมบูรณ์และตื้น ทำให้เป็นหนึ่งในแถบแร่เหล็กคุณภาพสูงที่สำคัญที่สุดของอินเดียและฐานการผลิตหลักของเอ็นเอ็มดีซี
พื้นที่เหมืองไบลาดิลาประกอบด้วยสองคอมเพล็กซ์หลัก: บาเชลีและกิรันดุล โดยมีบล็อกสัญญาเช่าเหมืองทั้งหมด 9 บล็อก ได้แก่ พื้นที่เหมืองกิรันดุล: ประกอบด้วยบล็อก 13, 14, 14-NMZ, 11B และ 11C และ พื้นที่เหมืองบาเชลี: ประกอบด้วยแหล่งแร่ 4, 5, 10 และบล็อก 11Aผลิตแร่ที่ได้ประกอบด้วย Baila lumps (Fe 65.5%) และ Baila fines (Fe 64%)
- ภาพรวมพื้นที่เหมืองโดนิมามาลัย:
พื้นที่เหมืองโดนิมาลัยตั้งอยู่ในรัฐกรณาาฏกะทางตะวันตกเฉียงใต้ของอินเดีย พื้นที่นี้ตั้งอยู่ในเขตอุตสาหกรรมที่มีสภาพการขนส่งและโครงสร้างพื้นฐานที่ดีใกล้กับท่าเรือนิวมันกาลอร์ซึ่งเอื้อต่อการขนส่งแร่และส่งเสริมการจัดหาให้กับโรงงานเหล็กในประเทศ
พื้นที่เหมืองโดนิมามาลัยประกอบด้วยเหมืองสองแห่งได้แก่ เหมืองโดนิมาลัยและเหมืองกุมารสวามี ปัจจุบันเหมืองโดนิมาลัยมีกำลังการผลิต 7 ล้านตันต่อปี ขณะที่เหมืองกุมารสวามีมีกำลังการผลิต 10 ล้านตันต่อปี มีกำลังการผลิตรวมประมาณ 17 ล้านตันต่อปี ผลิตภัณฑ์หลักจากพื้นที่เหมืองนี้รวมถึง Doni fines (Fe 65%), Doni lumps (Fe 65%), Kumaraswamy fines (Fe 64%) และ Kumaraswamy lumps (Fe 64.5%)
4. โครงการขยายกำลังการผลิตในอนาคต
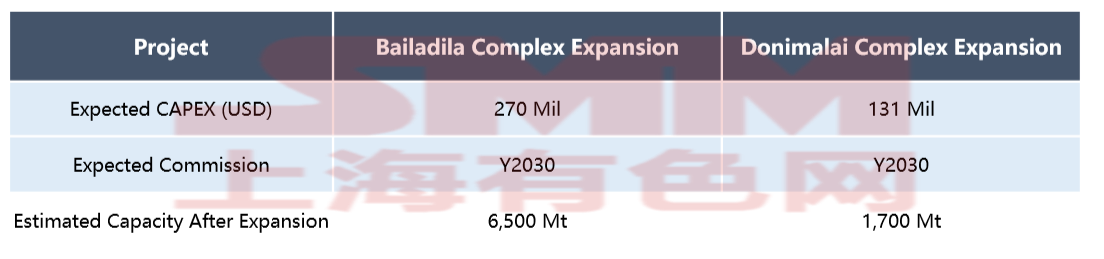
NMDC มีกำลังการผลิตที่เปิดเผยประมาณ 55 ล้านตันภายในปีงบประมาณ 2025 โดยมีกำลังการผลิตประมาณ 45 ล้านตัน และมีแผนเพิ่มกำลังการผลิตเป็น 100 ล้านตันต่อปีภายในปีงบประมาณ 2030เพื่อตอบสนองความต้องการภายในประเทศที่เพิ่มขึ้น เพื่อการนี้ NMDC ระบุว่าจะลงทุนประมาณ 70,000 ล้านรูปี (ประมาณ 780 ล้านดอลลาร์สหรัฐ) และได้เริ่มโครงการหลายโครงการแล้ว
แหล่งที่มา : NMDC;SMM
- โครงการขยายพื้นที่เหมือง Bailadila:
Bacheli Complex: โครงการขยายกำลังการผลิตประกอบด้วยสองส่วนหลัก ได้แก่ โรงแต่งแร่กำลังการผลิต 4 ล้านตัน โรงงานเม็ดแร่ที่ตั้งอยู่ในนครนาร์กำลังการผลิต 2 ล้านตันต่อปี และท่อส่งแร่ระยะทาง 130 กิโลเมตรเชื่อมระหว่าง Bacheli complex และโรงงานเหล็ก Nagarnar เป้าหมายโดยรวมคือขยายกำลังการผลิตจากปัจจุบัน 18 ล้านตันเป็น 28 ล้านตันก่อนปี 2030 และให้ถึง 35 ล้านตันภายในปี 2032
Kirandul Complex: โครงการขยายกำลังการผลิตประกอบด้วยโรงแต่งแร่กำลังการผลิต 12 ล้านตันต่อปี โรงโม่แร่ และขยายสิ่งอำนวยความสะดวกการขนส่งทางรถไฟ เป้าหมายโดยรวมคือขยายกำลังการผลิตจาก 18 ล้านตันเป็น 30 ล้านตัน
- แผนขยายพื้นที่เหมืองโดนิมาลัย:
แผนขยายพื้นที่เหมืองโดนิมาลัยปัจจุบันประกอบด้วยสามส่วนหลัก ได้แก่ โรงแต่งแร่กำลังการผลิต 7 ล้านตัน และระบบสายพานลำเลียงลงเขาเพื่อเชื่อมต่อโรงแต่งแร่ใหม่กับสิ่งอำนวยความสะดวกที่มีอยู่ เพื่อเพิ่มประสิทธิภาพกระบวนการจัดการแร่
วัตถุประสงค์โดยรวมคือเพื่อ เพิ่มกำลังการผลิตประจำปีของพื้นที่เหมืองดอนิมามาลัยจากที่มีอยู่ประมาณ 14 ล้านตันเป็น 17 ล้านตัน ในขณะเดียวกันก็ปรับปรุงคุณภาพสินแร่และประสิทธิภาพการขนส่ง