[การวิเคราะห์ SMM] ยุคใหม่ของเหล็กกล้าไร้สนิม: การเดินเรือในตลาดโลกที่เอเชียครอบงำและแบ่งแยกด้วยกำแพงทางการค้า

เผยแพร่แล้ว: Oct 17, 2025 13:52 (GMT+8)
แหล่งที่มา: SMM
ในการประชุมนานาชาติ "ตลาดเหล็กแผ่นรีด: การขาย การผลิต กลยุทธ์" ซึ่งจัดขึ้นระหว่างวันที่ 14-15 ตุลาคม 2025 ที่กรุงมอสโก อนาคตของตลาดสแตนเลสโลกเป็นหัวข้อหลัก Shanghai Metals Market (SMM) ในฐานะผู้บรรยายรับเชิญ ได้นำเสนอการวิเคราะห์เชิงลึกเกี่ยวกับแนวโน้มของตลาดสแตนเลสและนิกเกิลโลก การนำเสนอในหัวข้อ "สแตนเลสโลกและนิกเกิล: ความต้องการ การไหลของการค้า และแนวโน้มนโยบายปี 2025" ได้เน้นย้ำภาพรวมโลกใหม่ที่ถูกครอบงำโดยอุปทานจากเอเชียและถูกกำหนดรูปแบบอย่างลึกซึ้งจากมาตรการกีดกันทางการค้า้าของโลกตะวันตก

วัตถุดิบสแตนเลส: อุปสงค์และอุปทาน NPI
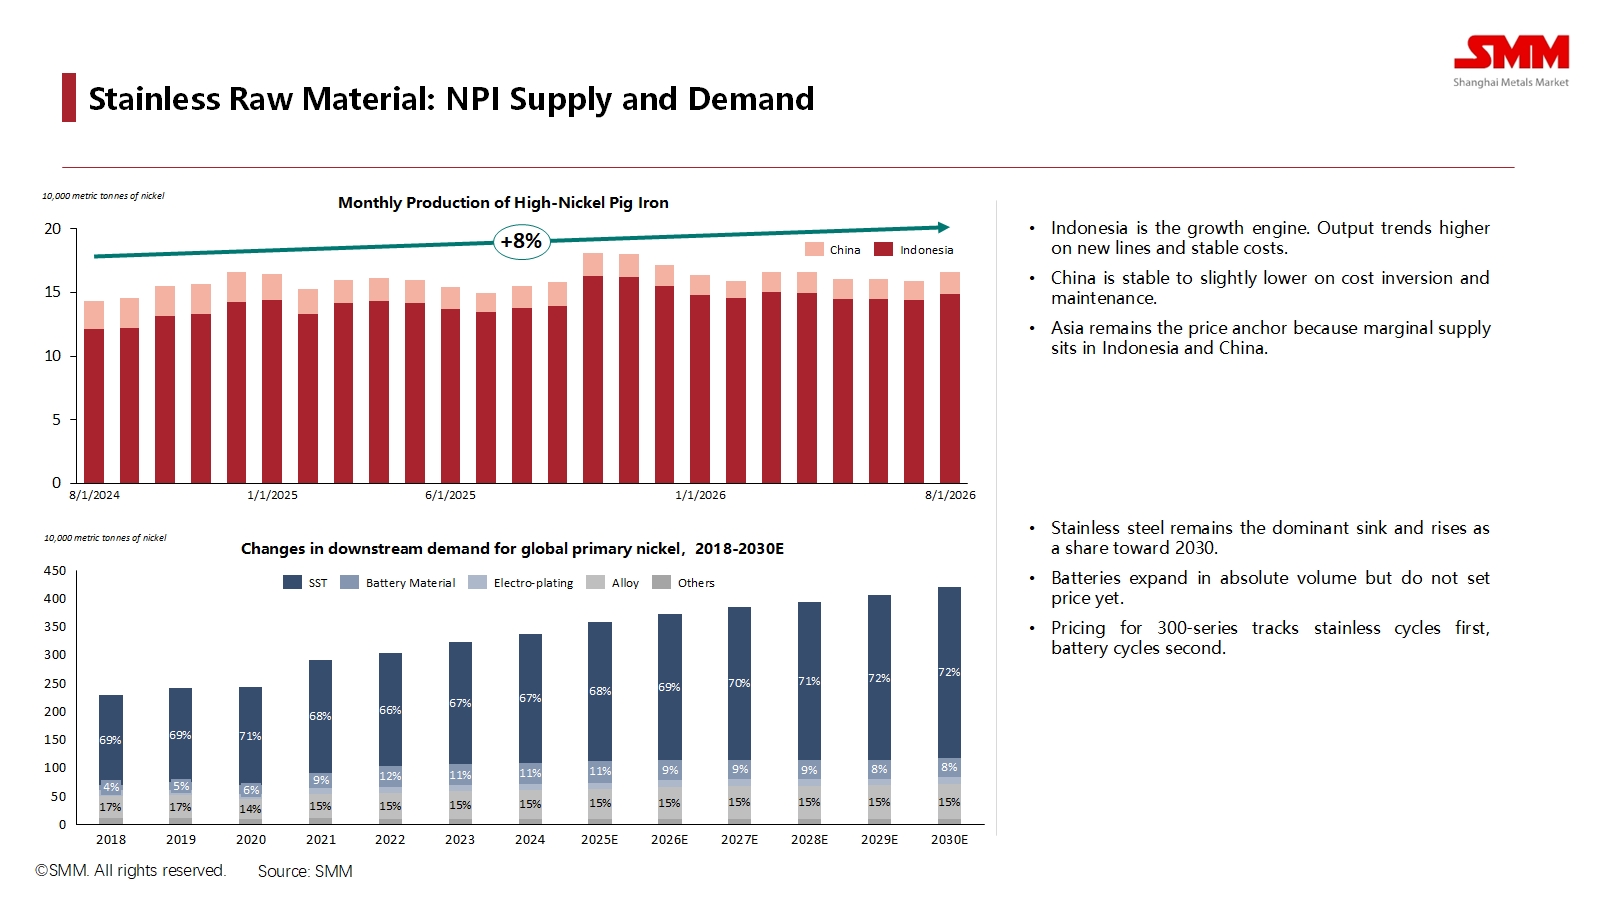
การวิเคราะห์เริ่มต้นจากวัตถุดิบหลักสำหรับเหล็กสแตนเลส นิกเกิลพิกไอรอน (NPI) ข้อมูลแสดงให้เห็นอย่างชัดเจนว่าว่าอินโดนีเซียได้กลายเป็นเครื่องจักรการเติบโตที่ไม่อาจโต้แย้งได้สำหรับอุปทาน NPI ทั่วโลก จากการผลักดันของสายการผลิตใหม่และต้นทุนที่คงที่ ผลผลิตคาดว่าจะเติบโตขึ้น 8% ภายในปี 2026 ในทางตรงกันข้าม การผลิตของจีนยังคงมีเสถียรภาพถึงลดลงเล็กน้อย เนื่องจากต้นทุนที่ผกผันและการบำรุงรักษา ซึ่งทำให้บทบาทของเอเชียในฐานะตัวกำหนดราคาตลาดนิกเกิลโลกมีความมั่นคงยิ่งขึ้น

ในด้านอุปสงค์ อุตสาหกรรมเหล็กสแตนเลสยังคงเป็นผู้บริโภคหลักของนิกเกิลขั้นต้น ส่วนแบ่งความต้องการคาดว่าจะเพิ่มขึ้นอย่างต่อเนื่อง และจะสูงถึง 72% ภายในปี 2030 ซึ่งเน้นย้ำว่าแม้จะมีวัสดุแบตเตอรี่ที่เติบโตขึ้น สุขภาพของภาคเหล็กสแตนเลสจะยังคงเป็นตัวกำหนดพื้นฐานของตลาดนิกเกิลโลกในอนาคตอันใกล้

ดุลยภาพอุปสงค์-อุปทาน NPI และแนวโน้มราราคา
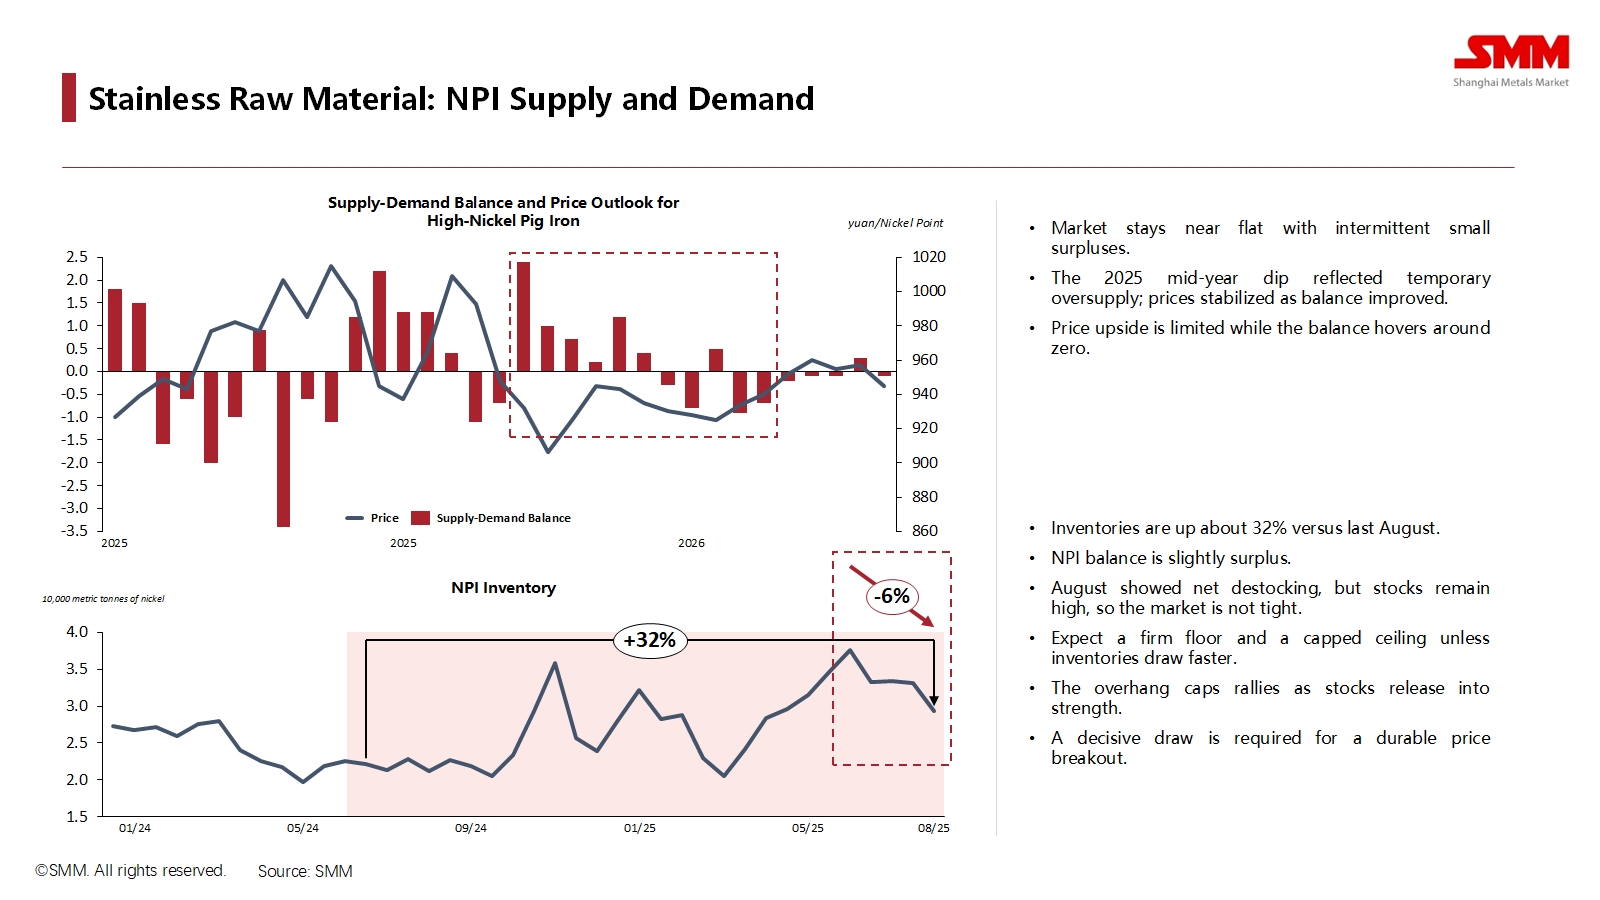
แม้อุปทานจะเติบโต แต่ SMM คาดการณ์ว่าตลาด NPI จะยังคงอยู่ในสภาวะสมดุลที่ตึงตัวจนถึงปี 2026 โดยอุปสงค์และอุปทานสอดคล้องกันเป็นส่วนใหญ่ และอาจมีส่วนเกินเล็กน้อยเป็นครั้งคราว สภาวะสมดุลนี้จำกัดศักยภาพการขึ้นราราคาที่มีนัยสำคัญ นอกจากนี้ สินค้า้าคงคลังที่สะสมอยู่มาก — โดยมีสต็อกสูงกว่าสิงหาคมปีก่อนประมาณ 32% — กำลังกดดันราคาไว้ แนวโน้มราคาที่จะเพิ่มขึ้นใด ๆ มีแนวโน้มที่จะถูกตอบสนองด้วยการปล่อยสินค้า้าคงคลังเหล่านี้ อันจะยับยั้งการฟื้นตัวของราคาอย่างยั่งยืน

การผลิตเหล็กสแตนเลสทั่วโลก
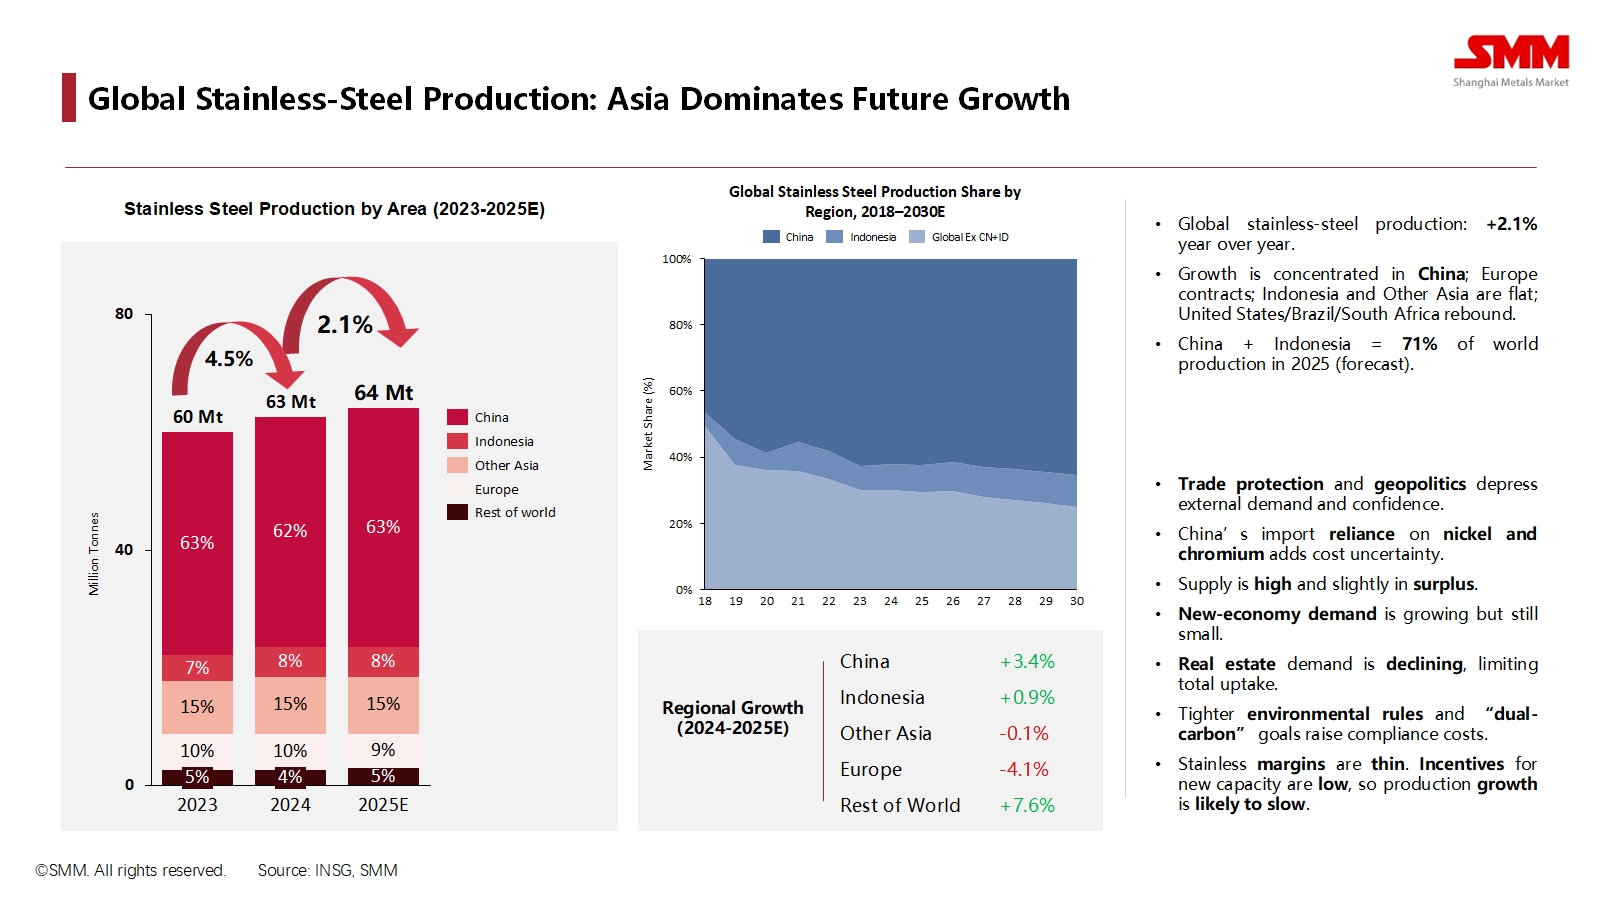
ศูนย์กลางทางภูมิศาสตร์ของการผลิตเหล็กสแตนเลสทั่วโลกได้เปลี่ยนไปทางตะวันออกอย่างเด็ดขาด การคาดการณ์แสดงให้เห็นว่าว่าภายในปี 2025 จีนและอินโดนีเซียจะคิดเป็น 71% ของผลผลิตรวมทั่วโลก การผลิตทั่วโลกคาดว่าจะสูงถึง 64 ล้านเมตริกตันในปี 2025 ซึ่งเพิ่มขึ้นเพียง 2.1% เมื่อเทียบปีต่อปี

อย่างไรก็ตาม การเติบโตนี้ไม่ได้กระจายอย่างเท่าเทียมกัน ในขณะที่ผลผลิตของจีนมีแนวโน้มเติบโต 3.4% และภูมิภาคเช่นสหรัฐอเมริกาและบราซิลกำลังฟื้นตัว การผลิตของยุโรปคาดว่าจะหดตัว 4.1% อุตสาหกรรมเผชิญกับอุปสรรคสำคัญจากการคุ้มครองทางการค้า้าทั่วโลก ต้นทุนการปฏิบัติตามข้อกำหนดด้านสิ่งแวดล้อมที่เพิ่มขึ้น และความต้องการอสังหาริมทรัพย์ในจีนที่ชะลอตัว ซึ่งทั้งหมดนี้กำลังบีบอัดอัตรากำไรและลดความต้องการในการลงทุนขีดความสามารถใหม่

ภาพรวมตามภูมิภาค
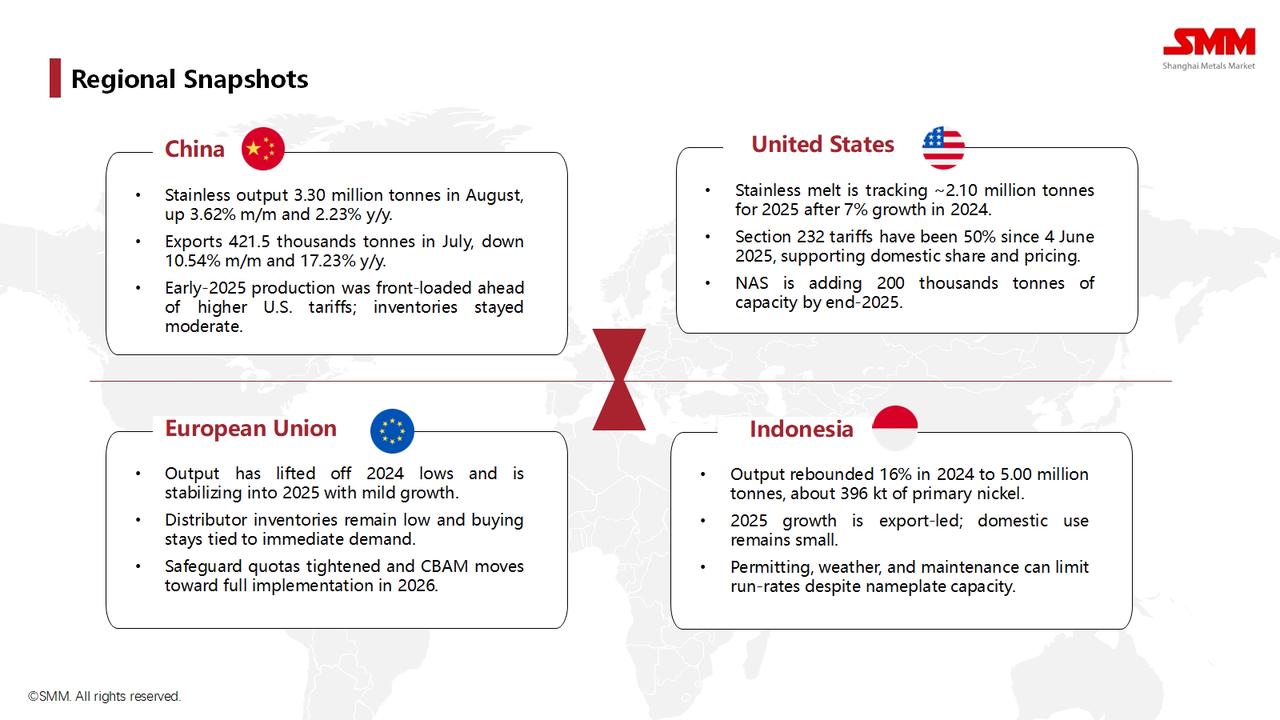
  • จีน: แม้การผลิตในประเทศจะยังคงแข็งแกร่ง แต่การส่งออกที่ลดลงอย่างรวดเร็วเมื่อเทียบปีต่อปี สะท้อนถึงผลกระทบจากอุปสรรคทางการค้าและความต้องการจากภายนอกที่อาจอ่อนแอลง
  • สหรัฐอเมริกา: ตลาดได้รับการปกป้องอย่างเข้มงวดจากภาษีตามมาตรา 232 ซึ่งเพิ่มขึ้นเป็น 50% ในเดือนมิถุนายน 2568 กำแพงการคุ้มครองนี้สนับสนุนโรงงานผลิตในประเทศ สร้างเกาะราคาสูงในตลาดโลก
  • สหภาพยุโรป: การผลิตกำลังคงที่หลังจากตกต่ำในปี 2567 แต่การซื้อยังคงระมัดระวัง การผสมผสานระหว่างโควตาป้องกันและกลไกปรับราคาชายแดนคาร์บอน (CBAM) ที่กำลังจะมาถึงในปี 2569 กำลังทำให้อุปทานในตลาดตึงตัว
  • อินโดนีเซีย: การเติบโตของประเทศขึ้นอยู่กับการส่งออกทั้งหมด ด้วยตลาดภายในประเทศที่เล็ก ผลผลิตจึงมุ่งไปที่การจัดหาระดับโลก ทำให้เป็นผู้เล่นหลักในการค้าระหว่างประเทศ

ยอดคงเหลือการค้าแผ่นรีดแบนสแตนเลส (2567)
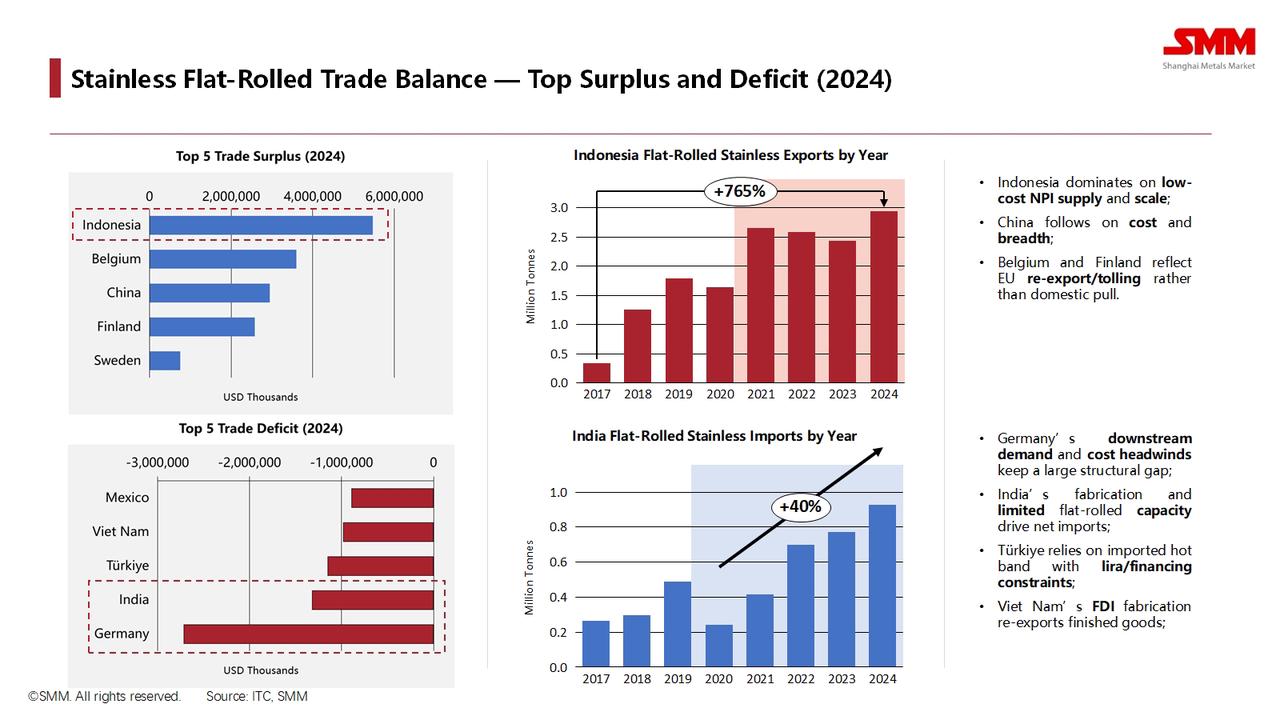
ข้อมูลการค้าแสดงให้เห็นถึงความไม่สมดุลระดับโลกอย่างชัดเจน โดยอาศัยต้นทุนที่ต่ำและขนาดการผลิตที่มหาศาล อินโดนีเซีย เป็นผู้ส่งออกสุทธิแผ่นรีดแบนสแตนเลสรายใหญ่ที่สุดในโลกด้วยอัตราส่วนที่สูงอย่างมีนัยสำคัญ จีน ตามมาเป็นอันดับสอง ในด้านขาดดุล เยอรมนี มีดุลการค้าโครงสร้างที่ขาดดุลมากที่สุด ซึ่งเกิดจากความต้องการด้านท้ายน้ำที่แข็งแกร่งและต้นทุนการผลิตภายในประเทศที่สูง ในขณะที่ อินเดีย และ ตุรกี ก็เป็นผู้นำเข้าสุทธิรายใหญ่เพื่อจัดหาวัสดุให้กับภาคการผลิตภายในประเทศของตนเช่นกัน

ภูมิทัศน์นโยบาย
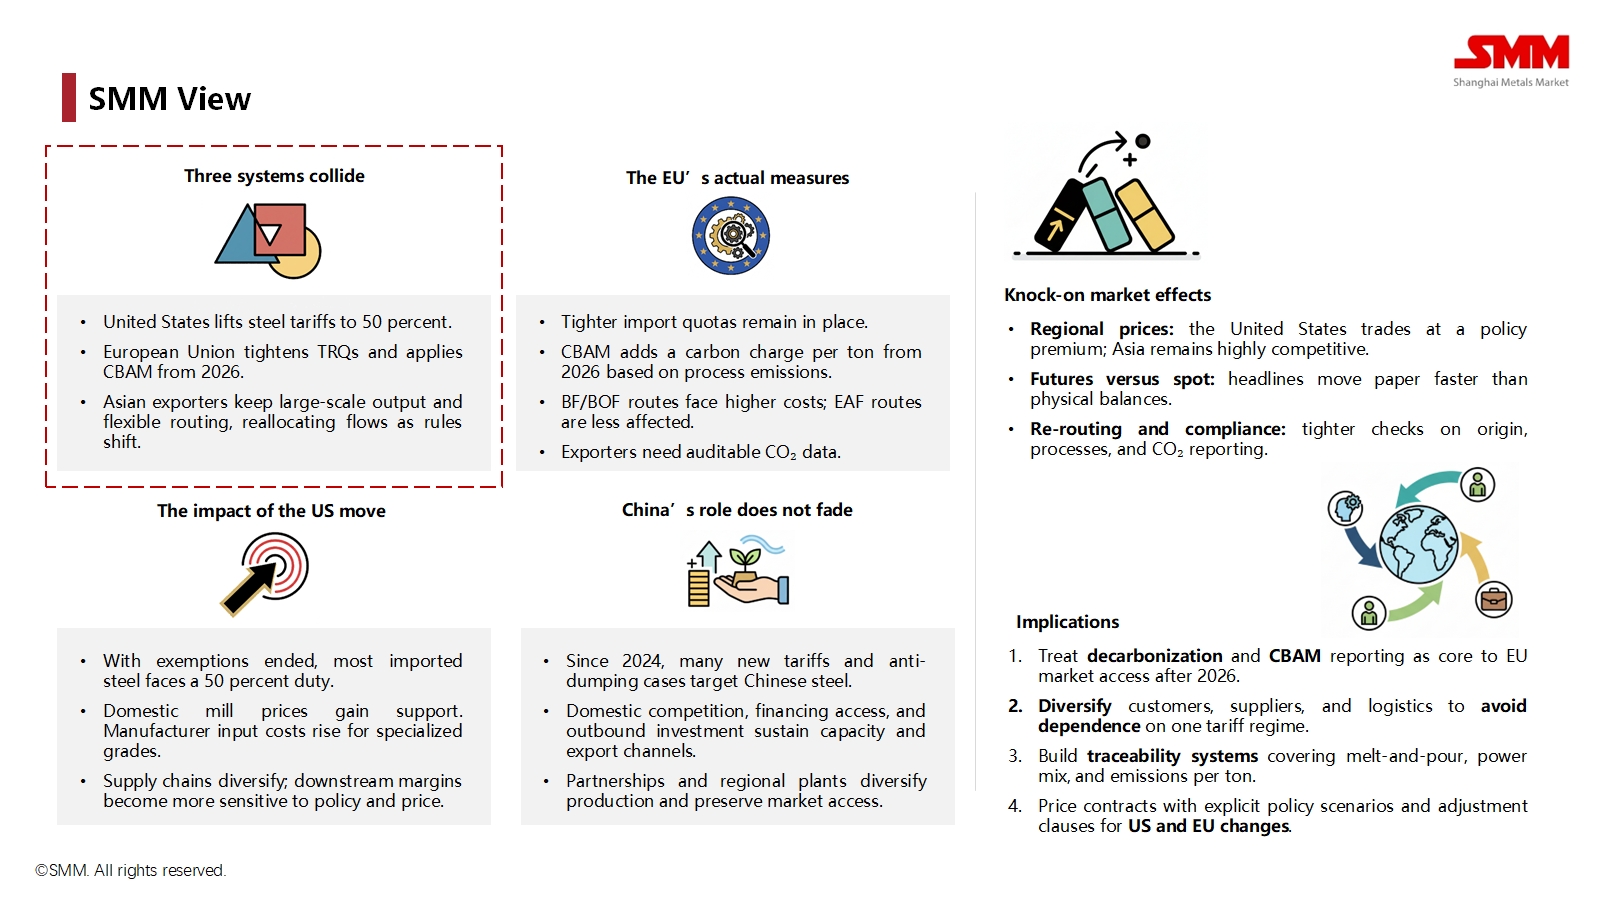
ตลาดสแตนเลสทั่วโลกในปัจจุบันถูกกำหนดโดยสิ่งที่ SMM เรียกว่า "การชนกันของสามระบบ"

  • ระบบสหรัฐอเมริกา: "ป้อมปราการ" ที่สร้างขึ้นบนภาษีสูงตามมาตรา 232
  • ระบบสหภาพยุโรป: "กำแพงสีเขียว" ที่มีลักษณะเป็นโควตาป้องกันและภาษีคาร์บอนของ CBAM
  • ระบบเอเชีย: ระบบจัดหาวัสดุที่ขึ้นอยู่กับการผลิตและการส่งออกขนาดใหญ่ที่ยืดหยุ่น

การชนกันนี้กำลังเปลี่ยนรูปตลาดโลก ส่งผลให้เกิดความแตกต่างของราคาในภูมิภาคที่สำคัญและข้อกำหนดด้านการปฏิบัติตามกฎเกณฑ์ที่เข้มงวดมากขึ้นเกี่ยวกับกฎเกณฑ์ด้านต้นกำเนิดสินค้า กระบวนการผลิต และการรายงานการปล่อยก๊าซคาร์บอน

มุมมองและผลกระทบของ SMM

ในโลกที่แตกแยกใหม่นี้ SMM สรุปว่าจีนไม่ได้ถอยหลัง แต่กำลังปรับตัว โดยใช้การลงทุนในต่างประเทศและความร่วมมือในภูมิภาคเพื่อเคลื่อนผ่านอุปสรรคทางการค้าสำหรับบริษัทในอุตสาหกรรม ผลกระทบนั้นชัดเจนและจำเป็นต้องมีการปรับเปลี่ยนเชิงกลยุทธ์:

  1. ปฏิบัติต่อการลดคาร์บอนเป็นกลยุทธ์หลัก: การปฏิบัติตาม CBAM จะเป็นเงื่อนไขบังคับสำหรับการเข้าถึงตลาดสหภาพยุโรปหลังปี 2026
  2. กระจายห่วงโซ่อุปทาน: การพึ่งพาประเทศหรือภูมิภาคใดภูมิภาคหนึ่งมากเกินไปเป็นความเสี่ยงสำคัญที่ต้องบรรเทา
  3. สร้างระบบการติดตามย้อนกลับ: ความสามารถในการติดตามวัสดุและคาร์บอนที่ฝังตัวตั้งแต่การหลอมจนถึงผลิตภัณฑ์สุดท้ายจะกลายเป็นข้อได้เปรียบทางการแข่งขันที่สำคัญ
  4. รวมความเสี่ยงด้านนโยบายในราคา: สัญญาณทางการค้าต้องมีข้อกำหนดที่คำนึงถึงความผันผวนของภูมิรัฐศาสตร์และนโยบายการค้า


คำชี้แจงแหล่งที่มาของข้อมูล: นอกจากข้อมูลที่เปิดเผยต่อสาธารณะแล้ว ข้อมูลอื่นๆ ทั้งหมดได้รับการประมวลผลโดย SMM จากข้อมูลสาธารณะ การสื่อสารกับตลาด และการพึ่งพาแบบจำลองฐานข้อมูลภายในของ SMMข้อมูลเหล่านี้มีไว้เพื่ออ้างอิงเท่านั้น ไม่ถือเป็นข้อเสนอแนะในการตัดสินใจ

หากมีข้อสงสัยหรือต้องการทราบข้อมูลเพิ่มเติม กรุณาติดต่อ: lemonzhao@smm.cn
หากต้องการข้อมูลเพิ่มเติมเกี่ยวกับวิธีการเข้าถึงรายงานการวิจัยของเรา โปรดติดต่อ:service.en@smm.cn
ข่าวที่เกี่ยวข้อง
【แฟลช | ค่าธรรมเนียมท่อผสมโมลิบดีนัมของ Tubacex เดือนตุลาคมปรับตัวผสมผสาน】
11 ชั่วโมงที่แล้ว
【แฟลช | ค่าธรรมเนียมท่อผสมโมลิบดีนัมของ Tubacex เดือนตุลาคมปรับตัวผสมผสาน】
อ่านเพิ่มเติม
【แฟลช | ค่าธรรมเนียมท่อผสมโมลิบดีนัมของ Tubacex เดือนตุลาคมปรับตัวผสมผสาน】
Tubacex ประกาศค่าธรรมเนียมผสมโลหะสำหรับท่อประจำเดือนตุลาคม ในสกุลยูโร ท่อ 316/316L รีดร้อน/รีดเย็นปรับลดลงจาก 5.07/5.59 ยูโรต่อกิโลกรัม (5,070/5,590 ยูโรต่อตัน) เป็น 5.05/5.56 ยูโรต่อกิโลกรัม (5,050/5,560 ยูโรต่อตัน) วัสดุที่มีโมลิบดีนัมสูง (Mo มากกว่า 2.5%) ปรับลดลงจาก 5.26/5.79 เป็น 5.23/5.76 ยูโรต่อกิโลกรัม ค่าธรรมเนียมสำหรับ 2205 และ 2507 ทรงตัว ขณะที่ 254 SMO ปรับขึ้นจาก 9.64/10.62 เป็น 9.67/10.65 ยูโรต่อกิโลกรัม บทวิเคราะห์จาก SMM: ท่อเกรดที่มีโมลิบดีนัมส่วนใหญ่ทรงตัวหรือปรับลดลงเล็กน้อย ขณะที่ 254 SMO ปรับสูงขึ้น สะท้อนการส่งผ่านต้นทุนที่แตกต่างกันในแต่ละเกรด
11 ชั่วโมงที่แล้ว
[SMM สแตนเลสแฟลช] ราคาเศษสแตนเลสอินเดียปรับต่างทิศทาง โดย 304 อ่อนตัวตามนิกเกิล ขณะที่ 316 ตึงตัวยังทรงตัว
11 ชั่วโมงที่แล้ว
[SMM สแตนเลสแฟลช] ราคาเศษสแตนเลสอินเดียปรับต่างทิศทาง โดย 304 อ่อนตัวตามนิกเกิล ขณะที่ 316 ตึงตัวยังทรงตัว
อ่านเพิ่มเติม
[SMM สแตนเลสแฟลช] ราคาเศษสแตนเลสอินเดียปรับต่างทิศทาง โดย 304 อ่อนตัวตามนิกเกิล ขณะที่ 316 ตึงตัวยังทรงตัว
[SMM สแตนเลสแฟลช] ราคาเศษสแตนเลสอินเดียปรับต่างทิศทาง โดย 304 อ่อนตัวตามนิกเกิล ขณะที่ 316 ตึงตัวยังทรงตัว
ตลาดเศษสแตนเลสของอินเดียเคลื่อนไหวในทิศทางที่แตกต่างกันในสัปดาห์สิ้นสุดวันที่ 1 ตุลาคม ราคาเศษ 304 ในประเทศปรับตัวลดลงเล็กน้อยและข้อเสนอราคานำเข้าปรับตามลงมา ขณะที่ราคา 316 ทรงตัวทั้งในตลาดในประเทศและตลาดนำเข้า ราคานิกเกิล LME ที่อ่อนตัวลงกดดันความเชื่อมั่นของ 304 และผู้ซื้อยังคงซื้อเฉพาะความต้องการเร่งด่วน เนื่องจากการซื้อขายชะลอตัวในช่วงเทศกาล อุปทานที่ตึงตัวจำกัดแรงกดดันขาลงของ 316 ด้านการจัดซื้อ ระยะเวลาดำเนินการที่สั้นลงหลังรัฐบาลผ่อนคลายข้อกำหนดใบรับรองการตรวจสอบก่อนการขนส่ง (PSIC) ประกอบกับต้นทุนนำเข้าที่เพิ่มขึ้น ยังคงจำกัดความยืดหยุ่นของโรงงาน โรงงานบางแห่งกำลังพิจารณาเหล็กแท่งเล็ก เหล็กแท่งแบน และนิกเกิลพิกไอรอน (NPI) เป็นทางเลือกแทนเศษเหล็กเพื่อบริหารต้นทุนวัตถุดิบ เมื่อมองไปข้างหน้า ข้อเสนอของสหภาพยุโรปที่จะจำกัดการส่งออกเศษโลหะไปยังอินเดียภายใต้ระเบียบการขนส่งของเสียฉบับใหม่ (WSR) หากได้รับการรับรอง จะยิ่งทำให้ทางเลือกการนำเข้าเศษเหล็กของอินเดียแคบลงอีก ในระยะสั้น เศษ 304 เผชิญแรงกดดันขาลงเล็กน้อยหากนิกเกิลยังคงอ่อนตัว ขณะที่ 316 คาดว่าจะยังคงแข็งแกร่งตราบใดที่อุปทานยังตึงตัว พัฒนาการของ PSIC และความคุ้มค่าทางเศรษฐศาสตร์เปรียบเทียบระหว่างเหล็กแท่งเล็กกับ NPI จะเป็นปัจจัยสำคัญที่ต้องจับตามอง
11 ชั่วโมงที่แล้ว
【แฟลช | เมทัลลัสปรับขึ้นส่วนประกอบค่าธรรมเนียมโมลิบดีนัมเดือนตุลาคมสำหรับเหล็ก 300M】
11 ชั่วโมงที่แล้ว
【แฟลช | เมทัลลัสปรับขึ้นส่วนประกอบค่าธรรมเนียมโมลิบดีนัมเดือนตุลาคมสำหรับเหล็ก 300M】
อ่านเพิ่มเติม
【แฟลช | เมทัลลัสปรับขึ้นส่วนประกอบค่าธรรมเนียมโมลิบดีนัมเดือนตุลาคมสำหรับเหล็ก 300M】
Metallus ประกาศค่าธรรมเนียมวัตถุดิบเดือนตุลาคมสำหรับวันที่ 1–30 ตุลาคม ส่วนประกอบโมลิบดีนัมสำหรับเหล็ก 300M เพิ่มขึ้น 0.52% เป็น 15.176 ดอลลาร์/ฮันเดรดเวท หรือประมาณ 334.57 ดอลลาร์/ตันเหล็ก จาก 15.098 ดอลลาร์/ฮันเดรดเวท หรือ 332.85 ดอลลาร์/ตัน ค่าธรรมเนียมรวมที่ประกาศเพิ่มขึ้น 1.03% เป็น 45.054 ดอลลาร์/ฮันเดรดเวท เศษเหล็กเพิ่มขึ้นเป็น 17.750 ดอลลาร์/ฮันเดรดเวท ขณะที่ค่าธรรมเนียมพลังงานแยกสำหรับเหล็กเส้นและท่อลดลงจาก 1.296 ดอลลาร์/ฮันเดรดเวท หรือประมาณ 28.57 ดอลลาร์/ตัน เป็น 0.050 ดอลลาร์/ฮันเดรดเวท หรือ 1.10 ดอลลาร์/ตัน
11 ชั่วโมงที่แล้ว

