I. ตลาดแร่โครเมียม
ในครึ่งแรกของปี 2568 ราคาแร่โครเมียมแสดงแนวโน้มที่ราคาขึ้นก่อนแล้วลง ยกตัวอย่างเช่น ผงแร่โครเมียมเข้มข้นจากแอฟริกาใต้ที่มีความเข้มข้น 40-42% ราคาสปอตที่ท่าเรือเพิ่มขึ้นอย่างค่อยเป็นค่อยไปจากระดับต่ำสุดที่ 44.5 หยวน/mtu ในช่วงต้นปีไปถึงระดับสูงสุดที่ 62.5 หยวน/mtu ในกลางเดือนพฤษภาคม และจากนั้นก็ลดลงอย่างค่อยเป็นค่อยไปจนถึง 54.5 หยวน/mtu และคงที่ ราคาสปอตฟิวเจอร์สลดลงถึงระดับต่ำสุดที่ 205 ดอลลาร์สหรัฐ/ตัน ในช่วงต้นปี และฟื้นตัวกลับมาที่ 300 ดอลลาร์สหรัฐ/ตัน ในกลางถึงต้นเดือนเมษายน และคงที่เป็นเวลาหนึ่งเดือนก่อนที่จะลดลงอย่างค่อยเป็นค่อยไปจนถึง 265 ดอลลาร์สหรัฐ/ตัน และคงที่
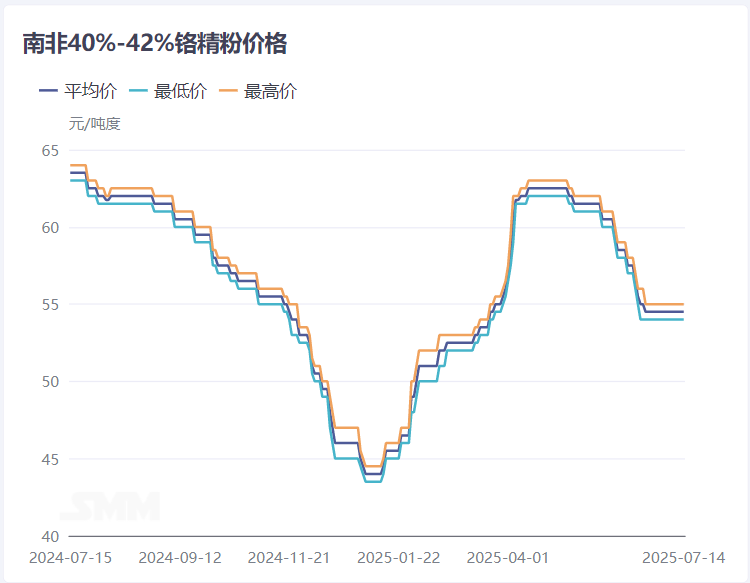
ในครึ่งหลังของปี 2567 ราคาแร่โครเมียมได้รับผลกระทบจากการส่งผ่านแรงกดดันจากภาคล่างและราคาแร่โครเมียมก็ลดลงอย่างต่อเนื่องจนถึงระดับต่ำสุดในช่วงต้นปี หลังจากนั้น ฟิวเจอร์สแร่โครเมียมก็ลดลงถึงระดับต่ำสุดและฟื้นตัวกลับมา ซึ่งขับเคลื่อนให้ราคาสปอตเพิ่มขึ้นอย่างช้าๆ หลังจากวันหยุดเทศกาลตรุษจีนในปี 2568 การผลิตสแตนเลสเพิ่มขึ้นอย่างมากหลังจากการซ่อมบำรุงเสร็จสิ้น และความคาดหวังที่ดีได้เพิ่มราคาแร่โครเมียมอย่างรวดเร็วท่ามกลางการปล่อยออกมาของความต้องการ ในไตรมาสที่สอง ราคาแร่โครเมียมก็เพิ่มขึ้นอย่างต่อเนื่องภายใต้อิทธิพลจากการเพิ่มขึ้นของราคาเฟอร์โครเมียมก่อนหน้านี้และความคาดหวังที่ดี หลังจากนั้น ราคาแร่โครเมียมก็ได้รับผลกระทบจากปัจจัยทางเศรษฐกิจมหภาค เช่น ภาษีศุลกากรของสหรัฐ และการเข้าสู่ฤดูอ่อนแอของการบริโภคอย่างค่อยเป็นค่อยไป ทำให้ตลาดสแตนเลสลดลงอย่างต่อเนื่อง ผู้ผลิตเฟอร์โครเมียมก็ประสบปัญหาในการขายผลิตภัณฑ์และมีความระมัดระวังในการเพิ่มการผลิต ดังนั้นจึงส่งผลกระทบต่อการจัดซื้อแร่โครเมียม ภายใต้ความคาดหวังที่เป็นลบ ผู้ค้าแร่โครเมียมก็เสนอส่วนลดอย่างต่อเนื่องเพื่อขาย และความต้องการที่อ่อนแอก็ทำให้ราคาแร่โครเมียมลดลงอย่างช้าๆ
ในครึ่งแรกของปี 2568 ปริมาณสินค้าคงคลังที่ท่าเรือของแร่โครเมียมก็ยังคงอยู่ในระดับที่ค่อนข้างสูง โดยทะลุ 3 ล้านตันในเดือนกุมภาพันธ์ และจากนั้นก็ลดลงอย่างค่อยเป็นค่อยไป โดยมีการแปรปรวนอยู่ที่ประมาณ 2.85 ล้านตัน
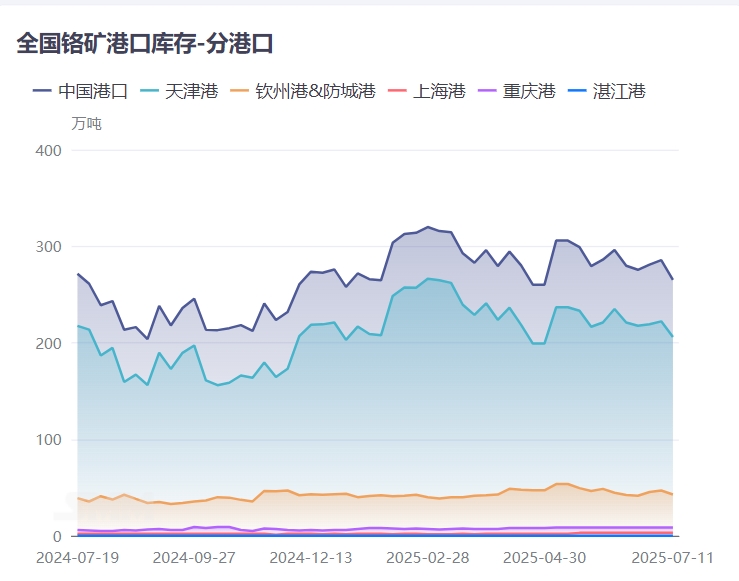
ในไตรมาสแรก ผู้ผลิตเฟอร์โครเมียมหลายรายก็หยุดการผลิตเพื่อซ่อมบำรุงเนื่องจากได้รับผลกระทบจากวันหยุดเทศกาลตรุษจีนและราคาที่ต่ำ โดยมีความต้องการจัดซื้อแร่โครเมียมที่จำกัด ทำให้มีการไหลออกของแร่โครเมียมจากคลังสินค้าในปริมาณที่น้อย ในเวลาเดียวกัน การจัดส่งแร่โครเมียมจากต่างประเทศก็ยังคงอยู่ในระดับสูงที่ประมาณ 2.2 ล้านตันต่อเดือน โดยมีการเพิ่มขึ้นของการนำเข้าแร่โครเมียมและการไหลเข้าของคลังสินค้า ซึ่งแสดงให้เห็นถึงแนวโน้มของการสะสมสินค้าคงคลัง
ในไตรมาสที่สอง ได้รับผลกระทบจากฤดูการบริโภคสูงสุดแบบดั้งเดิมในเดือนมีนาคมและเมษายน การวางแผนผลิตสแตนเลสในภาคล่างเพิ่มขึ้นอย่างรวดเร็ว โดยมีการประกวดราคาเหล็กและราคาขายปลีกที่เพิ่มขึ้นอย่างต่อเนื่อง ความกระตือรือร้นในการผลิตของผู้ผลิตเฟอร์โครเมียมเพิ่มขึ้น และความต้องการซื้อวัตถุดิบแร่โครเมียมเพิ่มขึ้น ส่งผลให้มีการเพิ่มขึ้นของการไหลออกของแร่โครเมียมจากคลังสินค้าและลดลงของสินค้าคงคลังในท่าเรือ
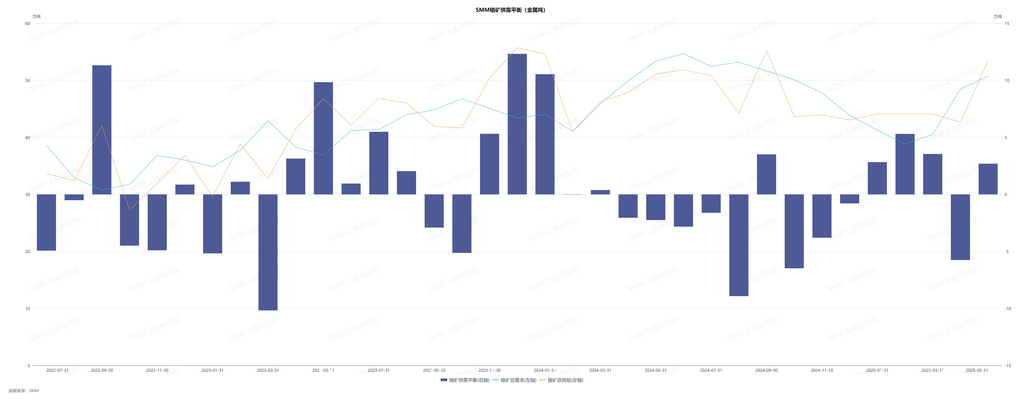
โดยรวมแล้ว ในครึ่งปีแรกของปี 2568 การผลิตและความต้องการของแร่โครเมียมเปลี่ยนจากส่วนเกินไปเป็นสมดุลที่ตึงเครียด ได้รับผลกระทบจากส่วนเกินของเฟอร์โครเมียมในปี 2567 ผู้ผลิตเฟอร์โครเมียมมีความระมัดระวังในการเพิ่มการผลิตในปี 2568 และความต้องการแร่โครเมียมค่อนข้างคงที่ เมื่อพิจารณาถึงการหยุดทำงานและการลดการผลิตของเฟอร์โครเมียมในต่างประเทศ ทางด้านหนึ่ง อาจมีการเพิ่มขึ้นของการผลิตเฟอร์โครเมียมในประเทศในอนาคต และคาดว่าจะมีการเพิ่มขึ้นของความต้องการแร่โครเมียม ทางด้านอื่น การหยุดทำงานของการผลิตเฟอร์โครเมียมทำให้ไม่สามารถบริโภคแร่โครเมียมวัตถุดิบได้ และมีความคาดหวังว่าจะมีการเพิ่มขึ้นของการส่งออกแร่โครเมียมในอนาคต โดยอาจมีการเพิ่มขึ้นของการผลิตอย่างต่อเนื่อง
II. ตลาดเฟอร์โครเมียม
ในไตรมาสแรกของปี 2568 ตลาดเฟอร์โครเมียมค่อนข้างซบเซา ส่วนเกินของเฟอร์โครเมียมในปี 2567 นำไปสู่การลดลงอย่างต่อเนื่องของราคาเฟอร์โครเมียม โดยมีการแยกระหว่างราคาขายปลีกและราคาประกวดราคาเหล็ก
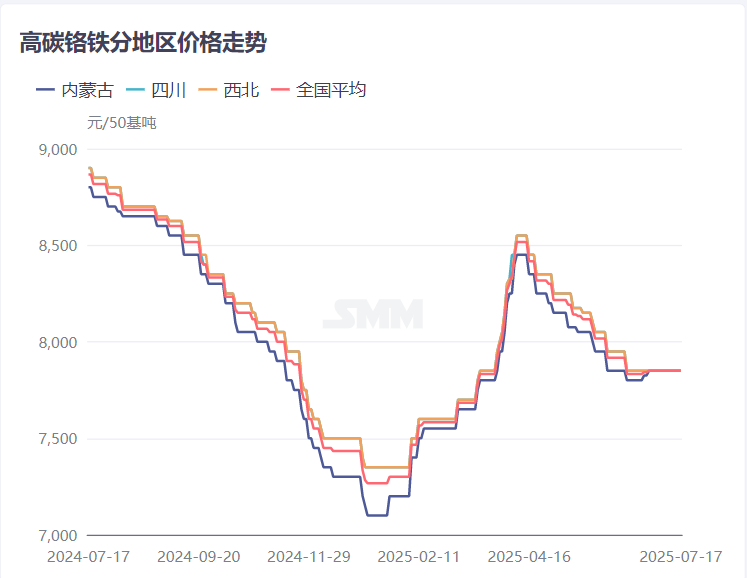
ราคาประกวดราคาเหล็กของโรงงานหลักอยู่ในระดับต่ำที่ 6,995 หยวนต่อตัน (50% เนื้อหาโลหะ) ร่วมกับการเพิ่มขึ้นของราคาแร่โครเมียม ทำให้ต้นทุนการผลิตของโรงงานเพิ่มขึ้น ทำให้ยากที่จะรับประกันกำไรและนำไปสู่การขาดทุน ตามข้อมูลของ SMM ค่าใช้จ่ายในการหลอมเหล็กเฟอร์โครเมียมคาร์บอนสูงในภูมิภาคทางเหนือของมองโกเลียในไตรมาสแรกของปี 2568 อยู่ในช่วง 7,400-7,500 หยวนต่อตัน (50% เนื้อหาโลหะ) ด้วยความกระตือรือร้นในการผลิตที่ลดลง ผู้ผลิตทางใต้ส่วนใหญ่เลือกที่จะหยุดหรือลดการผลิต ในขณะที่โรงงานทางเหนือส่วนใหญ่รักษาปริมาณการผลิตตามสัญญาระยะยาว การผลิตเฟอร์โครเมียมลดลงอย่างมาก และช่องว่างระหว่างการผลิตและความต้องการค่อยๆปรากฏขึ้น ในขณะเดียวกัน ตลาดขายปลีกประสบกับการขาดแคลนของสินค้า และสถานการณ์พื้นฐานของการขาดแคลนของสินค้าได้ผลักดันให้ราคาขายปลีกของเฟอร์โครเมียมค่อยๆเพิ่มขึ้นเป็น 7,800 หยวนต่อตัน (50% เนื้อหาโลหะ) ด้วยการเพิ่มขึ้นของ 600 หยวน นำไปสู่การแยกระหว่างราคาประกวดราคาเหล็กและราคาขายปลีกอย่างค่อยเป็นค่อยไป
ในไตรมาสที่ 2 ปี 2568 ตลาดเฟอร์โครเมียมมีการแปรปรวนในทิศทางที่ดีขึ้น ด้วยการขับเคลื่อนจากปัจจัยด้านอุปทาน อุปสงค์ และต้นทุน ราคาเฟอร์โครเมียมปรับตัวขึ้นก่อนแล้วจึงปรับตัวลง ทำให้ราคาอยู่ในระดับที่ค่อนข้างสูง
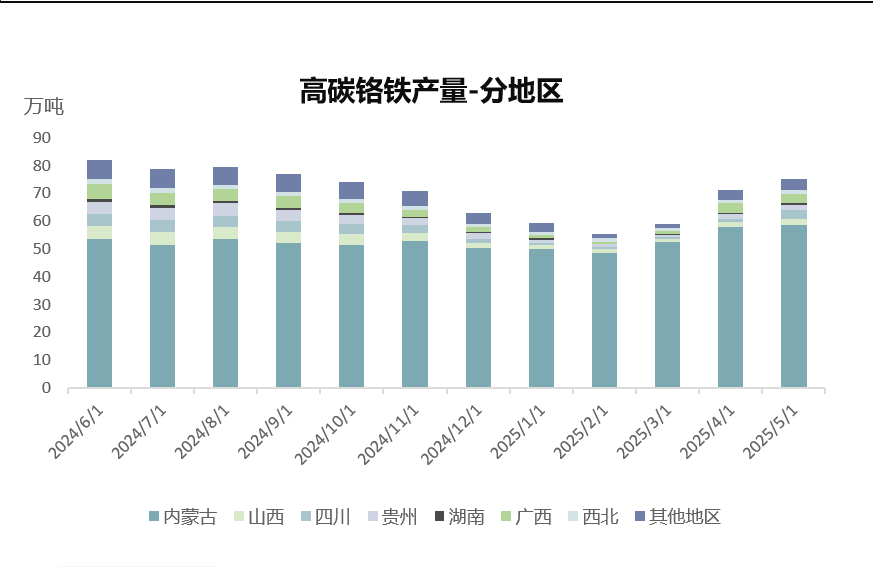
หลังจากวันหยุด โรงงานผลิตสแตนเลสในตลาดล่างได้เสร็จสิ้นการซ่อมบำรุง และปริมาณการผลิตที่วางแผนไว้ได้พุ่งสูงขึ้นสู่ระดับสูงสุดในประวัติศาสตร์ ซึ่งเพิ่มความต้องการซื้อเฟอร์โครเมียมขึ้นอย่างมาก ด้วยอุปทานที่ตึงตัวและอุปสงค์ที่แข็งแกร่ง ราคาเฟอร์โครเมียมได้ปรับตัวขึ้นถึง 8,500 หยวน/ตัน (มีโครเมียม 50%) ในขณะเดียวกัน ราคาประมูลเหล็กก็เพิ่มขึ้น 1,100 หยวน/ตัน (มีโครเมียม 50%) ในช่วงเวลาสองเดือนติดต่อกัน และถึงระดับ 8,095 หยวน/ตัน (มีโครเมียม 50%) ก่อนที่จะคงที่ นอกจากนี้ ราคาแร่โครเมียมก็ยังคงปรับตัวขึ้น ซึ่งขับเคลื่อนต้นทุนการหลอมเฟอร์โครเมียมให้สูงขึ้นและสนับสนุนการดำเนินงานในระดับสูงของราคาเฟอร์โครเมียมอย่างแข็งแกร่ง การขาดทุนที่ผู้ผลิตเคยประสบได้ลดลง และความกระตือรือร้นในการผลิตก็เพิ่มขึ้น ในเวลาเดียวกัน ด้วยฤดูฝนที่ใกล้เข้ามาทางภาคใต้ของจีน โรงงานส่วนใหญ่มีแผนที่จะกลับมาผลิตโดยอาศัยข้อได้เปรียบด้านราคาไฟฟ้า ทำให้ปริมาณการผลิตเฟอร์โครเมียมเพิ่มขึ้นอย่างต่อเนื่อง
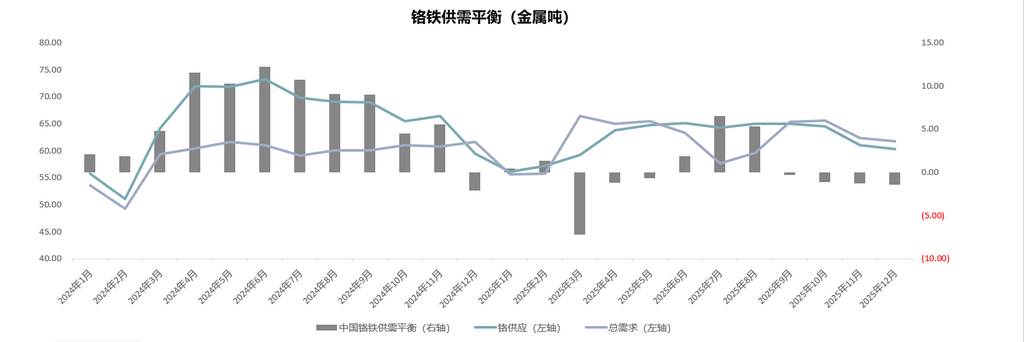
โดยรวมแล้ว สถานการณ์อุปทานและอุปสงค์ของเฟอร์โครเมียมในครึ่งปีแรกของปี 2568 มีความสมดุลในระดับที่ตึงตัว ได้รับผลกระทบจากเงาของอุปทานเกินความต้องการในปี 2567 และราคาที่ต่ำ อัตราการเติบโตของการผลิตเฟอร์โครเมียมชะลอตัวลง และอุปทานก็ยังคงตึงตัว แม้ว่าโรงงานผลิตสแตนเลสในตลาดล่างจะลดการผลิตลง แต่ปริมาณการผลิตที่วางแผนไว้ก็ยังคงดำเนินงานในระดับสูง ทำให้อุปสงค์ยังคงแข็งแกร่ง เมื่อพิจารณาถึงการเข้าสู่ฤดูการบริโภคที่ซบเซาตามประเพณี ตลาดสแตนเลสก็ยังคงปรับตัวลงอย่างต่อเนื่อง ร่วมกับการลดการผลิตอย่างต่อเนื่อง ทำให้ความต้องการเฟอร์โครเมียมอ่อนแอลงและแนวโน้มในการขับเคลื่อนราคาได้ปรากฏขึ้นอย่างช้าๆ ในเวลาเดียวกัน การดำเนินงานหลอมเฟอร์โครเมียมในต่างประเทศส่วนใหญ่ได้หยุดชะงัก ทำให้มีพื้นที่ในการเติบโตสำหรับเฟอร์โครเมียมในประเทศมากขึ้น และอุปทานก็ค่อยๆ ปรับตัวไปสู่ภาวะเกินดุล คาดว่าราคาเฟอร์โครเมียมอาจจะปรับตัวลงอย่างช้าๆ