วิธีการเข้าสู่ตลาดยุโรป: โอกาสและแนวทางนโยบายเชิงกลยุทธ์สำหรับบริษัทแบตเตอรี่จีน

เผยแพร่แล้ว: Apr 30, 2025 17:55 (GMT+8)
แหล่งที่มา: SMM
ในงาน CLNB 2025 (ครั้งที่ 10) New Energy Industry Chain Expo - Overseas Market Forum ซึ่งจัดโดย บริษัท เอสเอ็มเอ็ม อินฟอร์เมชั่น แอนด์ เทคโนโลยี จำกัด (SMM) นายเดนนิส โรมัน กัลลัส ที่ปรึกษาอาวุโสจากโรแลนด์ เบอร์เกอร์ ได้หารือในหัวข้อ "วิธีการเข้าสู่ตลาดยุโรป: โอกาสและแนวทางนโยบายเชิงกลยุทธ์สำหรับบริษัทแบตเตอรี่จีน"

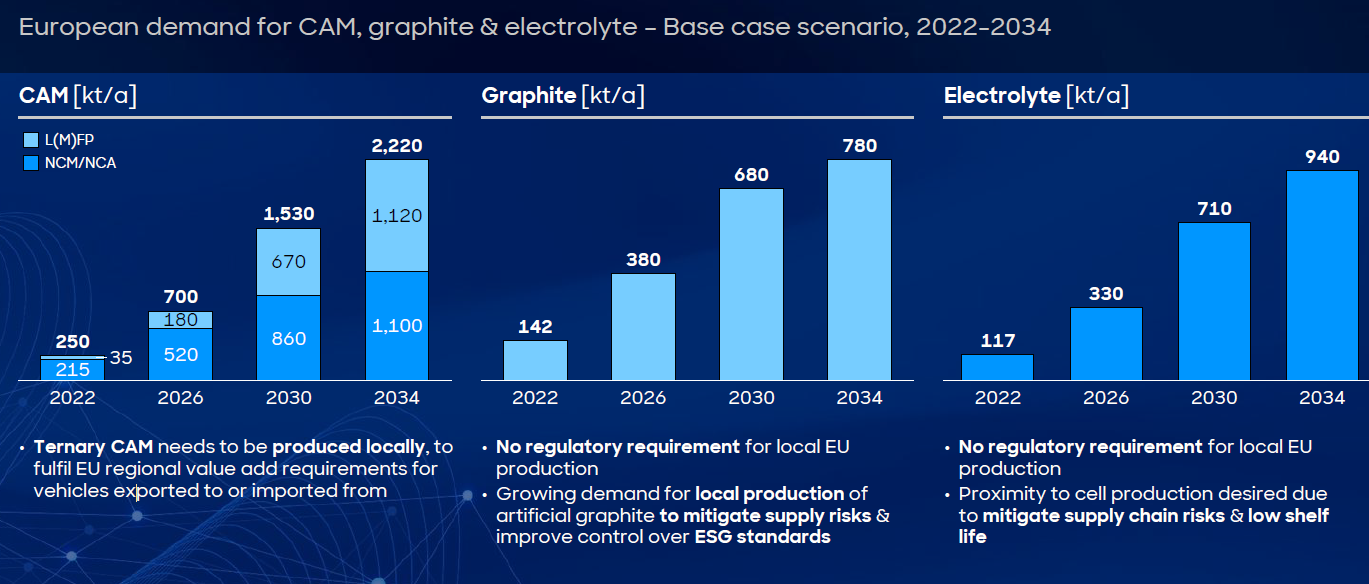
ในงาน CLNB 2025 (ครั้งที่ 10) New Energy Industry Chain Expo - Overseas Market Forum ซึ่งจัดโดย SMM Information & Technology Co., Ltd. (SMM) Dennis Roman Gallus ที่ปรึกษาอาวุโสจาก Roland Berger ได้หารือในหัวข้อ "วิธีการเข้าสู่ยุโรป: โอกาสและแนวทางนโยบายเชิงกลยุทธ์สำหรับบริษัทแบตเตอรี่จีน" เขากล่าวว่า ยุโรปเป็นภูมิภาคเดียวที่คาดว่าจะบรรลุการใช้รถยนต์ไฟฟ้า (EV) อย่างเต็มรูปแบบภายในปี 2035 ในขณะที่อเมริกาเหนือและจีนยังมีพื้นที่ในการเติบโต แม้ว่าการเติบโตของยอดขายรถยนต์ไฟฟ้าจะชะลอตัวลงเมื่อเร็วๆ นี้ แต่ตลาดยุโรปก็อาจกลายเป็นตลาดแบตเตอรี่ที่ใหญ่เป็นอันดับสองสำหรับบริษัทจีนนอกประเทศจีน เขาคาดการณ์ว่าความต้องการเซลล์แบตเตอรี่ของสหภาพยุโรปที่เพิ่มขึ้นจะส่งผลให้ความต้องการวัสดุแบตเตอรี่เพิ่มขึ้นเช่นกัน โดย CAM ประมาณ 2,220,000 ตัน/ปี กราไฟต์ประมาณ 780,000 ตัน/ปี และอิเล็กโทรไลต์ประมาณ 940,000 ตัน/ปี ในปี 2034
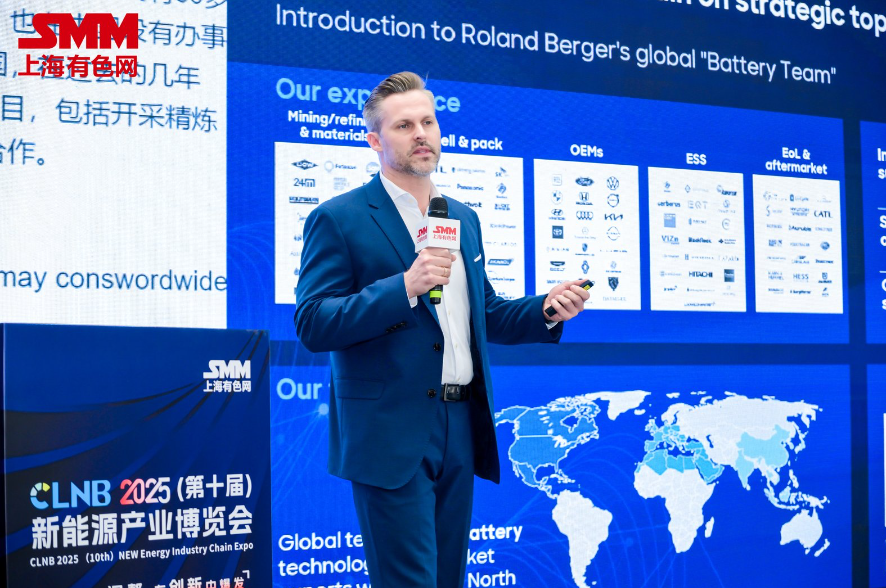
Roland Berger เป็นบริษัทที่ปรึกษาระดับโลกชั้นนำเพียงแห่งเดียวที่มีต้นกำเนิดจากยุโรปและมีสาขาในตลาดนานาชาติหลักทุกแห่ง รวมถึงประเทศจีน

แม้ว่าการเติบโตของยอดขายรถยนต์ไฟฟ้าจะชะลอตัวลงเมื่อเร็วๆ นี้ แต่ตลาดยุโรปก็มีแนวโน้มที่จะเป็นตลาดแบตเตอรี่ที่ใหญ่เป็นอันดับสองนอกประเทศจีนสำหรับผู้เล่นจากจีน

สำหรับรถยนต์ขนาดเล็กในยุโรป ความต้องการกำลังเปลี่ยนไปสู่เคมีของเซลล์ที่มีต้นทุนต่ำ เช่น L(M)FP ซึ่งคาดว่าจะมีส่วนแบ่งตลาดมากกว่า 35% ในปี 2034

กฎระเบียบมีบทบาทสำคัญในสหภาพยุโรป: เป้าหมายการผลิตในประเทศจนถึงปี 2030 ผ่าน Critical Raw Materials Act (CRMA) และการสนับสนุนผ่าน Net-Zero Ind. Act

กฎระเบียบแบตเตอรี่ของสหภาพยุโรปเน้นการปรับปรุงความยั่งยืนโดยรวม ลดการปล่อยก๊าซคาร์บอนไดออกไซด์ การรีไซเคิลแบตเตอรี่ที่บังคับใช้ และเนื้อหาการรีไซเคิลขั้นต่ำ

ความต้องการเซลล์แบตเตอรี่ของสหภาพยุโรปที่เพิ่มขึ้นจะส่งผลให้ความต้องการวัสดุแบตเตอรี่เพิ่มขึ้นเช่นกัน โดย CAM ประมาณ 2,220,000 ตัน/ปี กราไฟต์ประมาณ 780,000 ตัน/ปี และอิเล็กโทรไลต์ประมาณ 940,000 ตัน/ปี ในปี 2034
อย่างไรก็ตาม จากมุมมองของอุปทาน ปัจจุบันคาดว่าจะมีปัญหาข้อจำกัดในการผลิตเซลล์แบตเตอรี่ในสหภาพยุโรปในประเทศ ซึ่งมีความเสี่ยงประมาณ 50% ส่วนใหญ่มาจากผู้เข้าใหม่ในสหภาพยุโรป

ผู้เล่นจากจีนมีข้อได้เปรียบที่ชัดเจนในตลาดสหภาพยุโรปในด้านต้นทุน ผลิตภัณฑ์ และการผลิต การร่วมทุนกับผู้เล่นในสหภาพยุโรปสามารถช่วยเติมเต็มช่องว่างในความสัมพันธ์กับลูกค้าและข้อกำหนดของสหภาพยุโรป

ติดตามเราเพื่อรับข้อมูลเพิ่มเติม

LinkedIn: https://www.linkedin.com/company/98924065/admin/dashboard/

Facebook: https://www.facebook.com/profile.php?id=61572704694550
X.: https://x.com/CLNB_official

คำชี้แจงแหล่งที่มาของข้อมูล: นอกจากข้อมูลที่เปิดเผยต่อสาธารณะแล้ว ข้อมูลอื่นๆ ทั้งหมดได้รับการประมวลผลโดย SMM จากข้อมูลสาธารณะ การสื่อสารกับตลาด และการพึ่งพาแบบจำลองฐานข้อมูลภายในของ SMMข้อมูลเหล่านี้มีไว้เพื่ออ้างอิงเท่านั้น ไม่ถือเป็นข้อเสนอแนะในการตัดสินใจ

หากมีข้อสงสัยหรือต้องการทราบข้อมูลเพิ่มเติม กรุณาติดต่อ: lemonzhao@smm.cn
หากต้องการข้อมูลเพิ่มเติมเกี่ยวกับวิธีการเข้าถึงรายงานการวิจัยของเรา โปรดติดต่อ:service.en@smm.cn
ข่าวที่เกี่ยวข้อง
LFP เห็น “คำสั่งซื้อขนาดใหญ่” อีกครั้ง ขณะอุปทาน-อุปสงค์สินค้าระดับไฮเอนด์ตึงตัว
1 ชั่วโมงที่แล้ว
LFP เห็น “คำสั่งซื้อขนาดใหญ่” อีกครั้ง ขณะอุปทาน-อุปสงค์สินค้าระดับไฮเอนด์ตึงตัว
อ่านเพิ่มเติม
LFP เห็น “คำสั่งซื้อขนาดใหญ่” อีกครั้ง ขณะอุปทาน-อุปสงค์สินค้าระดับไฮเอนด์ตึงตัว
เมื่อเข้าสู่ไตรมาส 4 ของปีนี้ จังหวะของ “การล็อกสัญญาระยะยาวและการเติมกำลังการผลิต” ในอุตสาหกรรมลิเธียมไอเอิร์นฟอสเฟตของจีนเร่งตัวขึ้นอีกขั้น เมื่อวันที่ 8 ตุลาคม Lopal ประกาศว่าบริษัทย่อยที่ถือหุ้นใหญ่ Nanjing Lithium Source ได้ลงนามข้อตกลงกับ Jiyao Tongxing โดย Nanjing Lithium Source และผู้ผลิตในเครือจะจำหน่ายวัสดุแคโทดลิเธียมไอเอิร์นฟอสเฟตรวม 378,600 ถึง 567,800 เมตริกตันให้แก่ Jiyao Tongxing ระหว่างปี 2026 ถึง 2030
1 ชั่วโมงที่แล้ว
[SMM วิเคราะห์] การผลิตกรดซัลฟิวริกของจีนเดือนกันยายนลดลง 12.4% เมื่อเทียบรายปี: ยูนนานยังครองอันดับหนึ่ง
1 ชั่วโมงที่แล้ว
[SMM วิเคราะห์] การผลิตกรดซัลฟิวริกของจีนเดือนกันยายนลดลง 12.4% เมื่อเทียบรายปี: ยูนนานยังครองอันดับหนึ่ง
อ่านเพิ่มเติม
[SMM วิเคราะห์] การผลิตกรดซัลฟิวริกของจีนเดือนกันยายนลดลง 12.4% เมื่อเทียบรายปี: ยูนนานยังครองอันดับหนึ่ง
[SMM วิเคราะห์] การผลิตกรดซัลฟิวริกของจีนเดือนกันยายนลดลง 12.4% เมื่อเทียบรายปี: ยูนนานยังครองอันดับหนึ่ง
ข้อมูลจาก NBS ระบุว่า การผลิตกรดซัลฟิวริกของจีน (เทียบเท่า 100%) ในเดือนกันยายนอยู่ที่ 7.876 ล้านตัน ลดลง 108,000 ตัน จาก 7.984 ล้านตันในเดือนสิงหาคม ลดลง 1.4% เมื่อเทียบกับปีก่อน การผลิตกรดซัลฟิวริกสะสม (เทียบเท่า 100%) ในปี 2026 อยู่ที่ 76.026 ล้านตัน ลดลง 5.5% เมื่อเทียบกับปีก่อน ภูมิภาคผู้ผลิต 5 อันดับแรก ได้แก่ มณฑลยูนนาน 1.1354 ล้านตัน มณฑลอานฮุย 720,100 ตัน มณฑลซานตง 703,500 ตัน เขตปกครองตนเองกว่างซีจ้วง 559,500 ตัน และเขตปกครองตนเองมองโกเลียใน
1 ชั่วโมงที่แล้ว
LONGi และ ENGIE ลงนามข้อตกลง PV 800 เมกะวัตต์ พร้อมระบบกักเก็บพลังงาน 500 เมกะวัตต์ชั่วโมง สำหรับโครงการทั่วโลก
2 ชั่วโมงที่แล้ว
LONGi และ ENGIE ลงนามข้อตกลง PV 800 เมกะวัตต์ พร้อมระบบกักเก็บพลังงาน 500 เมกะวัตต์ชั่วโมง สำหรับโครงการทั่วโลก
อ่านเพิ่มเติม
LONGi และ ENGIE ลงนามข้อตกลง PV 800 เมกะวัตต์ พร้อมระบบกักเก็บพลังงาน 500 เมกะวัตต์ชั่วโมง สำหรับโครงการทั่วโลก
[LONGi ลงนามข้อตกลงความร่วมมือกรอบการทำงานกับ ENGIE สำหรับ PV 800MW และระบบกักเก็บพลังงาน 500MWh] LONGi ได้ลงนามข้อตกลงความร่วมมือกรอบการทำงานอย่างเป็นทางการกับ ENGIE กลุ่มพลังงานชื่อดังระดับโลก ภายใต้ข้อตกลงนี้ LONGi จะจัดหาโมดูล PV ประสิทธิภาพสูงชนิด BC รวม 800MWp และผลิตภัณฑ์กักเก็บพลังงาน 500MWh ให้แก่ ENGIE เพื่อสนับสนุนการพัฒนาและการติดตั้งโครงการ PV และระบบกักเก็บพลังงานของ ENGIE ทั่วยุโรปและตลาดสำคัญหลายแห่งทั่วโลกในช่วงสองปีข้างหน้า
2 ชั่วโมงที่แล้ว