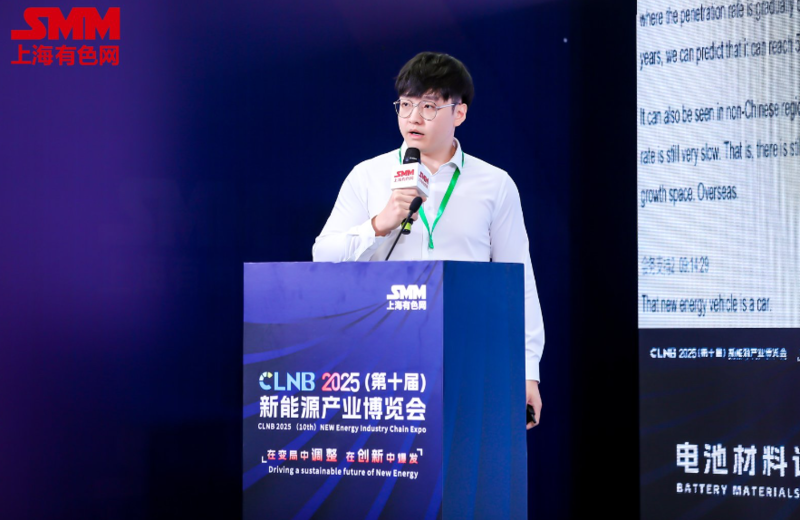
ที่งาน CLNB 2025 (ครั้งที่ 10) New Energy Industry Chain Expo - Battery Materials Forum ซึ่งจัดโดย SMM Information & Technology Co., Ltd. นายเฉิน โปหลิน นักวิเคราะห์วัสดุแคโทดของ Shanghai Metals Market ได้แบ่งปันข้อมูลเชิงลึกในหัวข้อ "แนวโน้มอุตสาหกรรมวัสดุแคโทด LFP ของจีนในปี 2568 และการเปลี่ยนแปลงรูปแบบอุปทานและอุปสงค์"
เขาระบุว่า SMM คาดว่าการผลิตเซลล์แบตเตอรี่ LFP จะเกิน 1,100 GWh ในปี 2568 ซึ่งมากกว่าการผลิตเซลล์แบตเตอรี่เทอร์เนอรีอย่างมาก ในระดับโลก ส่วนแบ่งตลาดของเซลล์แบตเตอรี่ LFP อยู่ที่ 60% ในปี 2567 และคาดว่าจะเพิ่มขึ้นเป็นประมาณ 63% ในปี 2568 ในตลาดจีน ส่วนแบ่งตลาดของเซลล์แบตเตอรี่ LFP อยู่ที่ประมาณ 71% ในปี 2567 และคาดว่าจะเพิ่มขึ้นเป็นประมาณ 74% ในปี 2568
ความต้องการแบตเตอรี่ลิเธียมทั่วโลกเติบโตอย่างต่อเนื่อง
จากการดำเนินนโยบาย "คาร์บอนสองเท่า" ทั่วโลก ตลาด NEV หลังจากเติบโตอย่างรวดเร็วในช่วงเวลาหนึ่ง จะยังคงรักษาการเติบโตที่มั่นคงต่อไป แม้ว่าจะมีอัตราการเติบโตที่ช้าลงเมื่อเทียบกับปีที่ผ่านมา จีนจะยังคงเป็นผู้เล่นหลักในตลาดในระยะยาว โดยมีอัตราการเจาะตลาดเพิ่มขึ้นอย่างต่อเนื่อง
SMM คาดว่ายอดขาย NEV ทั่วโลกจะอยู่ที่ประมาณ 21 ล้านคันในปี 2568 เพิ่มขึ้น 20% เมื่อเทียบกับปี 2567 โดยคาดว่าอัตราการเจาะตลาด NEV จะอยู่ที่ประมาณ 54% และอัตราการเจาะตลาดในอนาคตจะยังคงเพิ่มขึ้นต่อไป
ตั้งแต่ปี 2568 ถึง 2571 คาดว่ายอดขาย NEV ทั่วโลกจะเพิ่มขึ้นอย่างต่อเนื่อง โดยมีอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ประมาณ 11% ตั้งแต่ปี 2567 ถึง 2571
โดยรวมแล้ว SMM คาดการณ์ว่า ด้วยการนําทางจากนโยบาย การลงทุนอย่างต่อเนื่องจากผู้ผลิตรถยนต์และแบตเตอรี่ ความร่วมมือในห่วงโซ่อุตสาหกรรม และการเพิ่มขึ้นของการรับรู้ตลาด ยอดขาย NEV จะยังคงเติบโตอย่างต่อเนื่องในปีต่อ ๆ ไป โดยจีนจะยังคงรักษาตําแหน่งผู้นําในตลาด
ในปี 2567 ความต้องการในตลาดต่างประเทศยังคงซบเซา ส่งผลให้ส่วนแบ่งตลาดของแบตเตอรี่เทอร์เนอรีทั่วโลกลดลงอย่างรวดเร็ว ในขณะที่ความต้องการแบตเตอรี่ LFP เพิ่มขึ้นทุกปี คาดว่าความต้องการแบตเตอรี่เทอร์เนอรีในต่างประเทศจะฟื้นตัวอย่างช้าๆ ในขณะที่ส่วนแบ่งตลาดของแบตเตอรี่ LFP จะยังคงเพิ่มขึ้นอย่างต่อเนื่อง
จากการวิเคราะห์ของ SMM LFP ได้ค่อย ๆ แย่งชิงส่วนแบ่งตลาดของวัสดุเทอร์เนอรี เนื่องจากมีประสิทธิภาพด้านต้นทุนสูง ความปลอดภัย และความก้าวหน้าทางเทคโนโลยีที่รวดเร็ว ในสภาพแวดล้อมที่ราคานิกเกิลและโคบอลต์เพิ่มขึ้น ส่วนแบ่งตลาดของ LFP จึงเพิ่มขึ้นมากขึ้น ผู้ผลิตแคโทดในต่างประเทศวางแผนที่จะเข้าสู่สาขา LFP และบริษัท LFP ของจีนเริ่มขยายโครงการในต่างประเทศ โดยรวมแล้ว LFP จะยิ่งเสริมสร้างตําแหน่งในตลาดมากขึ้น และคาดว่าจะครอบครองประมาณ 63% ของตลาด NEV ภายในปี 2571
หลังจากการขยายตัวอย่างรวดเร็ว อัตราการเติบโตโดยรวมของตลาด ESS ได้คงที่ โดยจีนยังคงเป็นตลาดหลัก
ในปี 2568 เนื่องจากการยกเลิกการจัดสรรพลังงานเก็บสะสมบังคับในจีนและการเรียกเก็บภาษีใหม่ในสหรัฐอเมริกา คาดว่าความต้องการ ESS ทั่วโลกจะปรับลดลงเล็กน้อย
SMM คาดว่าความต้องการ ESS ทั่วโลกจะอยู่ที่ประมาณ 350 GWh ในปี 2568 เพิ่มขึ้น 12% เมื่อเทียบกับปี 2567 ตั้งแต่ปี 2567 ถึง 2571 คาดว่าความต้องการ ESS ทั่วโลกจะเติบโตที่อัตราการเติบโตเฉลี่ยต่อปีประมาณ 16% ถึงประมาณ 550 GWh ภายในปี 2571
ในระยะยาว จากการวิเคราะห์ของ SMM ความต้องการ ESS ทั่วโลกจะยังคงเติบโตอย่างต่อเนื่อง จีน อเมริกาเหนือ และยุโรปจะมีบทบาทสําคัญ แม้ว่าการยกเลิกการจัดสรรพลังงานเก็บสะสมบังคับในจีนจะส่งผลกระทบต่อความต้องการในระยะสั้น แต่ผลกระทบในระยะยาวมีขอบเขตจํากัด เมื่อตลาดพลังงานมีเหตุผลมากขึ้น บริษัทต่าง ๆ จะเน้นการวิจัยและพัฒนาและนวัตกรรมทางเทคโนโลยีมากขึ้น เร่งการรวมตลาด
สิ่งที่ควรสังเกตคือ การขึ้นภาษีล่าสุดของสหรัฐอเมริกาต่อการนําเข้าจากจีน ได้ส่งผลให้ความคาดหวังความต้องการ ESS ประจําปีลดลงเล็กน้อยตั้งแต่ปี 2568 ถึง 2571 โดยมีการเติบโตโดยรวมชะลอตัวลง
ในปี 2568 คาดว่าส่วนแบ่งตลาดเซลล์แบตเตอรี่ LFP ทั่วโลกจะเกิน 60% ขับเคลื่อนโดยความก้าวหน้าทางเทคโนโลยีและข้อได้เปรียบด้านต้นทุน ในขณะที่ส่วนแบ่งตลาด LFP ของจีนคาดว่าจะเกิน 70%
ในระดับโลก ส่วนแบ่งตลาดของเซลล์แบตเตอรี่ LFP อยู่ที่ 60% ในปี 2567 และคาดว่าจะเพิ่มขึ้นเป็นประมาณ 63% ในปี 2568
ในตลาดจีน ส่วนแบ่งตลาดของเซลล์แบตเตอรี่ LFP อยู่ที่ประมาณ 71% ในปี 2567 และคาดว่าจะเพิ่มขึ้นเป็นประมาณ 74% ในปี 2568
ในแง่ของการผลิต คาดว่าการผลิตเซลล์แบตเตอรี่ LFP จะเกิน 1,100 GWh ในปี 2568 ซึ่งมากกว่าการผลิตเซลล์แบตเตอรี่เทอร์เนอรีอย่างมาก
การผลิตเซลล์แบตเตอรี่ LFP คาดว่าจะเพิ่มขึ้นมากกว่า 20% เมื่อเทียบกับปีก่อนในปี 2568
ตั้งแต่ปี 2568 ถึง 2571 คาดว่าการผลิตเซลล์แบตเตอรี่ทั้งหมดของจีนจะเติบโตที่อัตราการเติบโตเฉลี่ยต่อปีประมาณ 15% ถึงประมาณ 1,600 GWh ภายในปี 2571
อุปทานวัสดุ LFP ทั่วโลก
กําลังการผลิต LFP ทั้งหมดของจีนเพิ่มขึ้นอย่างต่อเนื่อง โดยคาดว่าการผลิตจะอยู่ที่ประมาณ 3 ล้านตันในปี 2568 อัตราการดําเนินงานของอุตสาหกรรมโดยรวมยังคงอยู่ที่ประมาณ 50% แต่บริษัทชั้นนํายังคงรักษาอัตราการดําเนินงานเหนือ 70% โดยมีการลดลงของการรวมศูนย์ CR5
SMM คาดการณ์ว่า กําลังการผลิต LFP ทั้งหมดของจีนจะเพิ่มขึ้นอย่างต่อเนื่องตั้งแต่ปี 2568 ถึง 2571 โดยคาดว่าการผลิตจะอยู่ที่ประมาณ 3 ล้านตันในปี 2568 และอัตราการดําเนินงานของอุตสาหกรรมโดยรวมยังคงอยู่ที่ประมาณ 50%
เนื่องจากมีผู้ผลิตวัสดุใหม่ ๆ เข้าสู่ตลาดมากขึ้น ปรับปรุงความสามารถในการวิจัยและพัฒนาอย่างรวดเร็ว และรับรองคําสั่งซื้อในตลาดด้วยราคาที่ต่ำ การรวมศูนย์ของผู้เล่นชั้นนําจึงลดลง
ในปี 2568 บริษัทบางแห่งจะออกจากตลาด แต่กําลังการผลิตโดยรวมจะยังคงเพียงพอ
การผลิตวัสดุ LFP ในต่างประเทศเริ่มเพิ่มขึ้นในไตรมาสที่ 4 ของปี 2567 โดยมีการจัดส่งในปริมาณเล็กน้อย เนื่องจากกําลังการผลิตยังคงขยายตัว คาดว่าการผลิตจะเพิ่มขึ้น ถึงมากกว่า 20,000 ตันในปี 2568
ในตลาดต่างประเทศ ตามการวิเคราะห์ของ SMM การผลิตวัสดุ LFP เริ่มเพิ่มขึ้นในไตรมาสที่ 4 ของปี 2567 โดยมีการจัดส่งในปริมาณเล็กน้อย เนื่องจากกําลังการผลิตยังคงขยายตัว คาดว่าการผลิต LFP ในต่างประเทศจะเพิ่มขึ้น ถึงมากกว่า 20,000 ตันในปี 2568 และประมาณ 78,000 ตันในปี 2571
การจัดวางกําลังการผลิต LFP ใหม่ของจีนในปี 2568
ตามการวิเคราะห์ของ SMM ในปี 2568 เจียงซีจะเพิ่มกําลังการผลิตประมาณ 200,000 ตัน ซานตงจะเพิ่มประมาณ 100,000 ตัน หูเป่ยจะเพิ่มประมาณ 95,000 ตัน และเสฉวนและหูหนานจะเพิ่มประมาณ 80,000 ตันแต่ละแห่ง
การขยายตัวของบริษัทวัสดุ LFP ของจีนทั่วโลก
การขยายตัวไปทั่วโลกได้กลายเป็นจุดเติบโตใหม่ บริษัท LFP ชั้นนําหลายแห่งกําลังขยายตัวในต่างประเทศผ่านเทคโนโลยีและความสามารถของตนเองหรือโดยการจัดตั้งพันธมิตรกับบริษัททั่วโลก สร้างกําลังการผลิตแคโทดในต่างประเทศ ลงทุนในโครงการทรัพยากร ปรับปรุงการจัดวางทรัพยากรของตนเอง และสร้างความสัมพันธ์ที่ลึกซึ้งยิ่งขึ้นกับพันธมิตรในห่วงโซ่อุปทานและห่วงโซ่การจําหน่าย ส่งเสริมการพัฒนาพลังงานใหม่ทั่วโลก
SMM คาดว่ากําลังการผลิต LFP ในต่างประเทศจะเกิน 600,000 ตันภายในปี 2571
วัสดุแบตเตอรี่ LFP รุ่นที่สี่แรงดันสูง คาดว่าจะเพิ่มขึ้นอย่างต่อเนื่องในไตรมาสที่ 1 ของปี 2568 โดยมีการจัดส่งเพิ่มขึ้นเป็นสองเท่าเมื่อเทียบกับปี 2567 ถึงประมาณ 15% ของการจัดส่งทั้งหมดในปี 2568
ตามการวิเคราะห์ของ SMM มีเพียง 2 ถึง 3 บริษัทในอุตสาหกรรมเท่านั้นที่สามารถผลิตและจัดส่งวัสดุแบตเตอรี่ LFP รุ่นที่สี่แรงดันสูงในปริมาณมากได้ในปัจจุบัน ผู้ผลิตวัสดุ LFP ส่วนใหญ่กําลังมุ่งเน้นไปที่การฝึกฝนเทคโนโลยีรุ่นที่สี่และพยายามผลิตและจัดส่งในปริมาณมาก
อัตราการเติบโตของการใช้งานวัสดุ LFP รุ่นที่สี่ขึ้นอยู่กับไม่เพียงแต่การวิจัยและพัฒนาของผู้ผลิตวัสดุเท่านั้น แต่ยังขึ้นอยู่กับความก้าวหน้าทางเทคโนโลยีของผู้ผลิตเซลล์แบตเตอรี่ด้วย ความก้าวหน้าของความสามารถในการวิจัยและพัฒนาของผู้ผลิตเซลล์แบตเตอรี่เป็นพื้นฐานของการเติบโตของความต้องการวัสดุรุ่นที่สี่
ในปี 2567 ตลาดถูกครอบงําโดยผลิตภัณฑ์รุ่นที่สองและผลิตภัณฑ์ครึ่งรุ่นที่สอง แต่ภายในปี 2568 ผลิตภัณฑ์รุ่นที่สามจะครอบงําตลาด คิดเป็น 64% ของตลาด
ในอนาคต เมื่อกําลังการผลิตรุ่นที่สี่เพิ่มขึ้น ผลิตภัณฑ์รุ่นที่สี่จะเปลี่ยนจากส่วนเกินไปสู่ความสมดุล และราคาจะค่อย ๆ กลับสู่ระดับที่สมเหตุสมผล
การวิเคราะห์ราคา LFP
ในปี 2567 ราคา LFP โดยทั่วไปติดตามแนวโน้มราคาลิเธียมคาร์บอเนต เนื่องจากกําลังการผลิต LFP แบบเดิม ๆ เริ่มมีส่วนเกิน ค่าธรรมเนียมการแปรรูปสําหรับผลิตภัณฑ์แบบเดิม ๆ ลดลง แม้ว่าราคาวัตถุดิบจะเพิ่มขึ้นในปี 2567
จากการวิเคราะห์ของ SMM ลิเธียมคาร์บอเนต ซึ่งเป็นส่วนประกอบต้นทุนหลักของ LFP มีผลกระทบอย่างมากต่อแนวโน้มราคา LFP ดังนั้นในปี 2567 ราคา LFP โดยทั่วไปติดตามการเปลี่ยนแปลงของราคาลิเธียมคาร์บอเนต
ค่าธรรมเนียมการแปรรูป LFP จะปรับเปลี่ยนทุกไตรมาสและได้รับผลกระทบอย่างมากจากราคาฟอสเฟตเหล็ก อย่างไรก็ตาม ค่าธรรมเนียมการแปรรูปจริงในสัญญาระยะยาวค่อนข้างต่ำ ด้วยกําลังการผลิตผลิตภัณฑ์แบบเดิม ๆ ที่เกิน ผู้ผลิตเซลล์แบตเตอรี่มีอํานาจต่อรองมากขึ้นผ่านการประมูล
แม้ว่าราคาฟอสเฟตเหล็กจะเพิ่มขึ้นอย่างช้า ๆ ในปี 2567 ค่าธรรมเนียมการแปรรูปสําหรับผลิตภัณฑ์แบบเดิม ๆ ลดลง ในช่วงต้นปี 2568 ผู้จัดจําหน่าย LFP ที่มีความหนาแน่นการบีบอัดปานกลางถึงสูงบางรายมีอํานาจต่อรองในค่าธรรมเนียมการแปรรูปมากขึ้นเล็กน้อย ราคา LFP ในปี 2568 คาดว่าจะได้รับผลกระทบจากราคาลิเธียมคาร์บอเนตเป็นส่วนใหญ่ แต่ค่าธรรมเนียมการแปรรูปจะยากที่จะเพิ่มขึ้น ผู้ผลิตสามารถได้รับอํานาจต่อรองมากขึ้นกับผู้ผลิตเซลล์แบตเตอรี่ได้ก็ต่อเมื่อสามารถพัฒนาเทคโนโลยีความหนาแน่นการบีบอัดสูงได้อย่างต่อเนื่อง
กระบวนการพัฒนาเทคโนโลยี LFP - LMFP
LMFP มีข้อได้เปรียบมากมาย และความคาดหวังของตลาดสูง ปัญหาทางเทคนิคที่อาจเกิดขึ้นยังคงอยู่ระหว่างการแก้ไข ปัจจุบัน ผลิตภัณฑ์หลักยังคงต้องผสมกับ NCM แต่ความต้องการโดยรวมยังคงอ่อนแอ และการรวมศูนย์ของอุตสาหกรรมสูงมาก
โดยเฉพาะอย่างยิ่ง เมื่อเทียบกับ LFP LMFP มีข้อได้เปรียบในด้านความหนาแน่นพลังงาน กําลังขับออก ประสิทธิภาพในอุณหภูมิต่ำ และประสิทธิภาพด้านต้นทุน เมื่อเทียบกับแบตเตอรี่เทอร์เนอรี LMFP มีความปลอดภัยและความเสถียรทางความร้อนที่ดีกว่า อย่างไรก็ตาม มันก็มีข้อเสียเช่นกัน เช่น ความเสถียรของโครงสร้างลดลง (การละลายของแมงกานีส) คุณสมบัติเชิงพลวัตที่ไม่ดี (อัตราการชาร์จและประสิทธิภาพการหมุนเวียน) และความต้องการกระบวนการสูง (ความหนาแน่นการบีบอัดต่ำ)
ตามการวิเคราะห์ของ SMM บริษัทชั้นนํา 3 แห่งในอุตสาหกรรม LMFP คิดเป็น 88% ของตลาด ซึ่งบ่งชี้ถึงการรวมศูนย์ที่สูงมาก
LinkedIn: https://www.linkedin.com/company/98924065/admin/dashboard/
Facebook: https://www.facebook.com/profile.php?----text start--- id=61572704694550
----text end---