The Minister of South Africa renews the conjecture of mine-end supply at the peak of the epidemic.

เผยแพร่แล้ว: Jul 10, 2020 11:06 (GMT+8)

On 9 July, the Government of South Africa released a speech by Minister Zwerimhertz (Zweli Mkhize) to brief Parliament on the latest situation of the COVID-19 pandemic of the coronavirus.

According to Mhertz's report, since the release of the latest scientific model results in May 2020, the government has synchronously updated the national COVID Epi model, used South African hospitalization data to estimate virus reproduction and adjust detection methods, and re-modeled COVID-19 in areas with different infection levels. The latest model predicts that the country is expected to reach its peak in mid-August, which is close to the previous forecast, but the expected number of infections during the peak period will be lower than previously expected. This means that in an optimistic scenario, the number of infections from May to June is also lower than previously expected. At the same time, it was indicated that it was expected that the currently planned hospital beds in the Eastern Cape and Gauteng provinces would not be sufficient to meet the demand for non-ICU beds and overflow when ICU capacity was insufficient. It is expected that there will be a shortage of beds in the next four weeks (including all currently committed public and private sector beds).
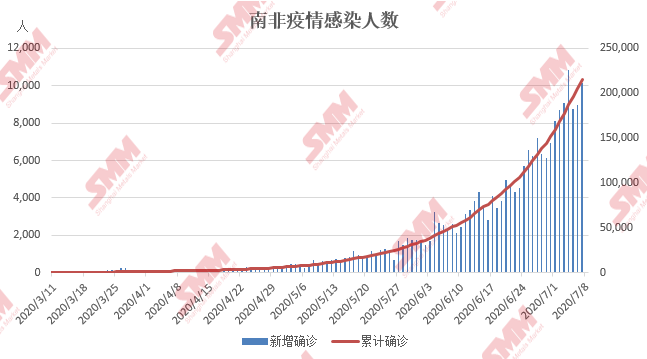
When the blockade was imposed in South Africa on March 24, the South African government predicted the outbreak period for the first time in June. Judging from the actual infection situation, the prediction was too accurate and scientific, and the number of new infections continued to break through the new high. After adjusting the national COVID Epi model in May, the outbreak peak was changed from the end of August to early September. Although the government has re-regionally raised the blockade level, it abandoned the blockade again in view of the difficulty of re-implementation and the sharp decline in exports, which is an "unbearable burden" on the South African economy.

The latest outbreak forecast released by the South African government is about half a month ahead of the second forecast. Judging from the current public statement by the government and relevant reports from South Africa, it is less likely that the government will upgrade the blockade level again in mid-August to deal with the epidemic, but it is very worrying whether the actual outbreak of infection in major ports and the shortage of beds will once again drag down the country's transport and production efficiency. According to industry estimates, the efficiency of port Elizabeth is still only 70% of what it was before the outbreak since the blockade was downgraded to phase 3 in June.


คำชี้แจงแหล่งที่มาของข้อมูล: นอกจากข้อมูลที่เปิดเผยต่อสาธารณะแล้ว ข้อมูลอื่นๆ ทั้งหมดได้รับการประมวลผลโดย SMM จากข้อมูลสาธารณะ การสื่อสารกับตลาด และการพึ่งพาแบบจำลองฐานข้อมูลภายในของ SMMข้อมูลเหล่านี้มีไว้เพื่ออ้างอิงเท่านั้น ไม่ถือเป็นข้อเสนอแนะในการตัดสินใจ

หากมีข้อสงสัยหรือต้องการทราบข้อมูลเพิ่มเติม กรุณาติดต่อ: lemonzhao@smm.cn
หากต้องการข้อมูลเพิ่มเติมเกี่ยวกับวิธีการเข้าถึงรายงานการวิจัยของเรา โปรดติดต่อ:service.en@smm.cn
ข่าวที่เกี่ยวข้อง
【แฟลช | ค่าธรรมเนียมท่อผสมโมลิบดีนัมของ Tubacex เดือนตุลาคมปรับตัวผสมผสาน】
18 ชั่วโมงที่แล้ว
【แฟลช | ค่าธรรมเนียมท่อผสมโมลิบดีนัมของ Tubacex เดือนตุลาคมปรับตัวผสมผสาน】
อ่านเพิ่มเติม
【แฟลช | ค่าธรรมเนียมท่อผสมโมลิบดีนัมของ Tubacex เดือนตุลาคมปรับตัวผสมผสาน】
Tubacex ประกาศค่าธรรมเนียมผสมโลหะสำหรับท่อประจำเดือนตุลาคม ในสกุลยูโร ท่อ 316/316L รีดร้อน/รีดเย็นปรับลดลงจาก 5.07/5.59 ยูโรต่อกิโลกรัม (5,070/5,590 ยูโรต่อตัน) เป็น 5.05/5.56 ยูโรต่อกิโลกรัม (5,050/5,560 ยูโรต่อตัน) วัสดุที่มีโมลิบดีนัมสูง (Mo มากกว่า 2.5%) ปรับลดลงจาก 5.26/5.79 เป็น 5.23/5.76 ยูโรต่อกิโลกรัม ค่าธรรมเนียมสำหรับ 2205 และ 2507 ทรงตัว ขณะที่ 254 SMO ปรับขึ้นจาก 9.64/10.62 เป็น 9.67/10.65 ยูโรต่อกิโลกรัม บทวิเคราะห์จาก SMM: ท่อเกรดที่มีโมลิบดีนัมส่วนใหญ่ทรงตัวหรือปรับลดลงเล็กน้อย ขณะที่ 254 SMO ปรับสูงขึ้น สะท้อนการส่งผ่านต้นทุนที่แตกต่างกันในแต่ละเกรด
18 ชั่วโมงที่แล้ว
[SMM สแตนเลสแฟลช] ราคาเศษสแตนเลสอินเดียปรับต่างทิศทาง โดย 304 อ่อนตัวตามนิกเกิล ขณะที่ 316 ตึงตัวยังทรงตัว
18 ชั่วโมงที่แล้ว
[SMM สแตนเลสแฟลช] ราคาเศษสแตนเลสอินเดียปรับต่างทิศทาง โดย 304 อ่อนตัวตามนิกเกิล ขณะที่ 316 ตึงตัวยังทรงตัว
อ่านเพิ่มเติม
[SMM สแตนเลสแฟลช] ราคาเศษสแตนเลสอินเดียปรับต่างทิศทาง โดย 304 อ่อนตัวตามนิกเกิล ขณะที่ 316 ตึงตัวยังทรงตัว
[SMM สแตนเลสแฟลช] ราคาเศษสแตนเลสอินเดียปรับต่างทิศทาง โดย 304 อ่อนตัวตามนิกเกิล ขณะที่ 316 ตึงตัวยังทรงตัว
ตลาดเศษสแตนเลสของอินเดียเคลื่อนไหวในทิศทางที่แตกต่างกันในสัปดาห์สิ้นสุดวันที่ 1 ตุลาคม ราคาเศษ 304 ในประเทศปรับตัวลดลงเล็กน้อยและข้อเสนอราคานำเข้าปรับตามลงมา ขณะที่ราคา 316 ทรงตัวทั้งในตลาดในประเทศและตลาดนำเข้า ราคานิกเกิล LME ที่อ่อนตัวลงกดดันความเชื่อมั่นของ 304 และผู้ซื้อยังคงซื้อเฉพาะความต้องการเร่งด่วน เนื่องจากการซื้อขายชะลอตัวในช่วงเทศกาล อุปทานที่ตึงตัวจำกัดแรงกดดันขาลงของ 316 ด้านการจัดซื้อ ระยะเวลาดำเนินการที่สั้นลงหลังรัฐบาลผ่อนคลายข้อกำหนดใบรับรองการตรวจสอบก่อนการขนส่ง (PSIC) ประกอบกับต้นทุนนำเข้าที่เพิ่มขึ้น ยังคงจำกัดความยืดหยุ่นของโรงงาน โรงงานบางแห่งกำลังพิจารณาเหล็กแท่งเล็ก เหล็กแท่งแบน และนิกเกิลพิกไอรอน (NPI) เป็นทางเลือกแทนเศษเหล็กเพื่อบริหารต้นทุนวัตถุดิบ เมื่อมองไปข้างหน้า ข้อเสนอของสหภาพยุโรปที่จะจำกัดการส่งออกเศษโลหะไปยังอินเดียภายใต้ระเบียบการขนส่งของเสียฉบับใหม่ (WSR) หากได้รับการรับรอง จะยิ่งทำให้ทางเลือกการนำเข้าเศษเหล็กของอินเดียแคบลงอีก ในระยะสั้น เศษ 304 เผชิญแรงกดดันขาลงเล็กน้อยหากนิกเกิลยังคงอ่อนตัว ขณะที่ 316 คาดว่าจะยังคงแข็งแกร่งตราบใดที่อุปทานยังตึงตัว พัฒนาการของ PSIC และความคุ้มค่าทางเศรษฐศาสตร์เปรียบเทียบระหว่างเหล็กแท่งเล็กกับ NPI จะเป็นปัจจัยสำคัญที่ต้องจับตามอง
18 ชั่วโมงที่แล้ว
【แฟลช | เมทัลลัสปรับขึ้นส่วนประกอบค่าธรรมเนียมโมลิบดีนัมเดือนตุลาคมสำหรับเหล็ก 300M】
18 ชั่วโมงที่แล้ว
【แฟลช | เมทัลลัสปรับขึ้นส่วนประกอบค่าธรรมเนียมโมลิบดีนัมเดือนตุลาคมสำหรับเหล็ก 300M】
อ่านเพิ่มเติม
【แฟลช | เมทัลลัสปรับขึ้นส่วนประกอบค่าธรรมเนียมโมลิบดีนัมเดือนตุลาคมสำหรับเหล็ก 300M】
Metallus ประกาศค่าธรรมเนียมวัตถุดิบเดือนตุลาคมสำหรับวันที่ 1–30 ตุลาคม ส่วนประกอบโมลิบดีนัมสำหรับเหล็ก 300M เพิ่มขึ้น 0.52% เป็น 15.176 ดอลลาร์/ฮันเดรดเวท หรือประมาณ 334.57 ดอลลาร์/ตันเหล็ก จาก 15.098 ดอลลาร์/ฮันเดรดเวท หรือ 332.85 ดอลลาร์/ตัน ค่าธรรมเนียมรวมที่ประกาศเพิ่มขึ้น 1.03% เป็น 45.054 ดอลลาร์/ฮันเดรดเวท เศษเหล็กเพิ่มขึ้นเป็น 17.750 ดอลลาร์/ฮันเดรดเวท ขณะที่ค่าธรรมเนียมพลังงานแยกสำหรับเหล็กเส้นและท่อลดลงจาก 1.296 ดอลลาร์/ฮันเดรดเวท หรือประมาณ 28.57 ดอลลาร์/ตัน เป็น 0.050 ดอลลาร์/ฮันเดรดเวท หรือ 1.10 ดอลลาร์/ตัน
18 ชั่วโมงที่แล้ว

