С 12 по 23 октября общий торговый диапазон цен на медь LME сместился вниз.
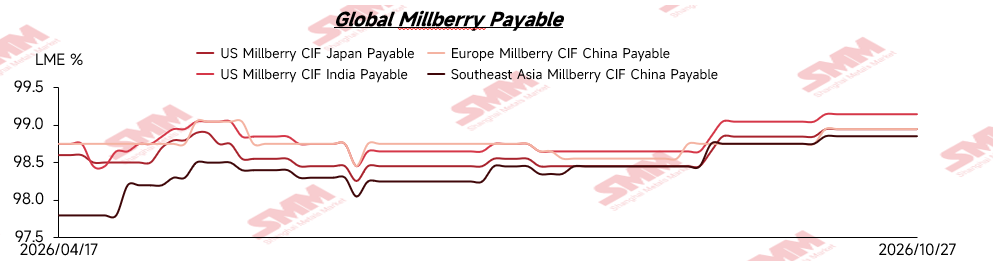
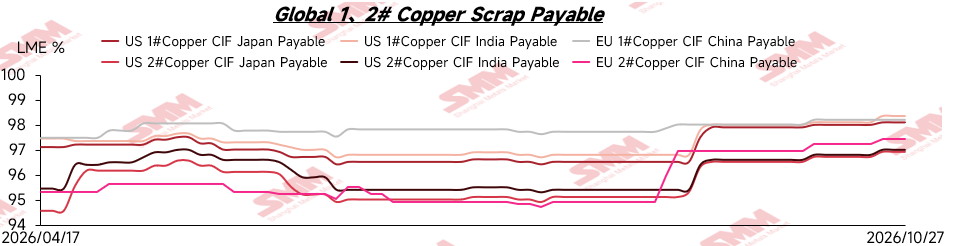
По мере снижения цен на медь коэффициенты оплаты LME за мировое вторичное медное сырьё выросли. Рост был более заметен для медного лома №1 и №2, тогда как коэффициенты для Millberry оставались в целом стабильными на повышенных уровнях, приблизившись к краткосрочному пределу приемлемости для покупателей.
Почему падение цен на медь подтолкнуло коэффициенты вверх?
Вторичное медное сырьё обычно оценивается путём умножения цены меди LME на согласованный коэффициент оплаты. Когда цена меди LME падает, а цены на лом снижаются медленнее, коэффициенты растут.
Для downstream-покупателей более низкие цены на медь уменьшают абсолютную стоимость закупки, оставляя некоторое пространство для принятия более высоких коэффициентов. Продавцы, в свою очередь, неохотно позволяют ценам на лом полностью следовать за ценами на медь из-за затрат на хранение запасов и ожиданий будущего восстановления цен. Поэтому при снижении цен на медь коэффициенты часто меняются в противоположном направлении.
Последний рост был сосредоточен в основном на медном ломе №1 и №2. При сохраняющемся спросе и ограниченном предложении у этих сортов было больше возможностей для повышения коэффициентов по мере падения цен на медь. Коэффициенты для Millberry изменились относительно мало, поскольку предложение остаётся ограниченным уже длительное время, а текущие уровни уже близки к верхнему пределу, приемлемому для downstream-покупателей.
Низкие запасы и нежелание продавцов ограничивают доступное предложение
Рост коэффициентов был не просто пассивной реакцией на снижение цен на медь. Жёсткое мировое предложение лома оставалось основным фактором поддержки.
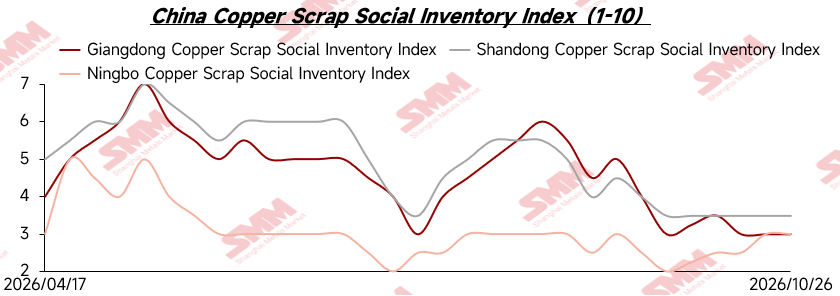
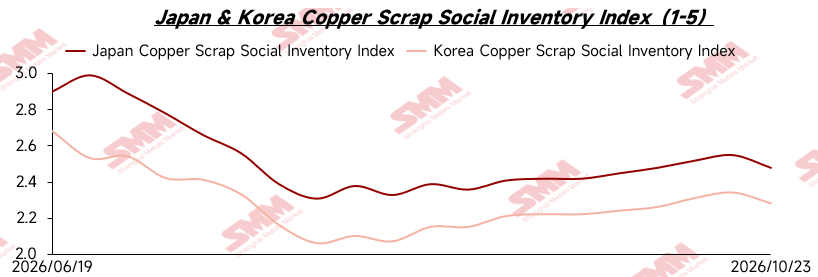
Согласно рыночным опросам SMM, объём новых предложений на мировых рынках остаётся ограниченным, а общее качество доступного материала также снизилось. По мере падения цен на медь некоторые поставщики сохраняли оптимистичный прогноз и предпочитали откладывать продажи в ожидании восстановления цен, даже имея некоторые запасы.
В результате снижение цен на медь не привело к немедленному выходу дополнительного лома на рынок. Напротив, оно усилило нежелание некоторых поставщиков продавать. Низкие социальные запасы и отложенные продажи совместно сократили доступное для торговли предложение, поэтому покупатели не всегда могли обеспечить достаточный объём высококачественного материала даже после повышения коэффициентов.
Рост китайского импорта не ослабил дефицит соответствующего сырья
Согласно таможенным данным, собранным SMM, в сентябре 2026 года Китай импортировал 236,6 тыс. физических тонн вторичного медного сырья, что на 33,37% больше по сравнению с предыдущим месяцем и на 28,54% больше в годовом выражении. Рост был в основном обусловлен более ранним открытием импортного окна и концентрированным поступлением грузов по долгосрочным контрактам.
Однако месячный отскок не означает, что мировое предложение медного лома стало обильным. Большие объёмы лома, образующегося внутри страны, без полных НДС-накладных по-прежнему не могут попасть в соответствующие каналы закупок, тогда как плавильные и перерабатывающие предприятия продолжают требовать сырьё с учётом налогов.
Импортное вторичное медное сырьё, как правило, имеет более полную документацию по таможенной очистке, уплате налогов и счетам-фактурам, что делает его важным источником соответствующего сырья для китайских компаний.
В то же время низкие мировые запасы, более сильный спрос на лом со стороны других стран и политика сохранения ресурсов в ряде регионов затруднят сохранение быстрого роста китайского импорта. Таким образом, структурный спрос Китая на импортный лом продолжает поддерживать мировые коэффициенты оплаты.
Торговля улучшилась, но не выросла значительно
Условия торговли различались между двумя рассматриваемыми неделями. В первую неделю резкие колебания цен на медь сделали downstream-покупателей более осторожными. Одновременно падение цен усилило нежелание продавцов выставлять предложения, расширив разрыв между ценами спроса и предложения и сохранив сделки на низком уровне.
Когда на второй неделе цены на медь упали ещё сильнее, некоторые downstream-компании возобновили пополнение запасов для удовлетворения основных производственных потребностей, что улучшило запросы и сделки. Однако мировые поставщики по-прежнему неохотно снижали предложения. Поэтому торговая активность восстановилась, но существенно не выросла.
Рынок не испытывает недостатка в покупательском спросе. Скорее покупатели и продавцы продолжают расходиться во мнениях относительно приемлемого ценообразования. Покупатели надеются снизить закупочные издержки по мере падения цен на медь, тогда как продавцы стремятся к более высоким коэффициентам, чтобы сохранить абсолютные цены продажи лома.
Коэффициенты могут продолжать колебаться на высоких уровнях
SMM полагает, что мировые коэффициенты оплаты за вторичную медь по-прежнему поддерживаются снизу ограниченным предложением, но сдерживаются сверху издержками downstream-сектора.
Если медь LME продолжит слабеть, коэффициенты для медного лома №1 и №2 могут умеренно вырасти. Однако коэффициенты для Millberry уже приблизились к пределу приемлемости для покупателей, что ограничивает потенциал дальнейшего значительного роста. Если цены на медь отскочат, низкие запасы и ограниченное предложение также должны помешать резкому падению коэффициентов.
К ключевым факторам для наблюдения относятся изменения мировых запасов лома, темпы импорта Китая и изменения политики, затрагивающие внутренний лом без полных НДС-накладных. Если накопленный внутренний материал сможет вернуться в соответствующий оборот, импортный спрос Китая может ослабнуть и оказать давление на мировые предложения. До тех пор ограниченное предложение свободно торгуемого медного лома, как ожидается, будет удерживать коэффициенты на повышенном уровне.