Заметки с утреннего совещания 6 ноября
Горячие темы рынка:
Специальная оперативная группа правительства Индонезии по борьбе с незаконным занятием лесных земель заявила, что индонезийские власти принимают немедленные правоприменительные меры в отношении предприятий, контролируемых или связанных с Арифом Курниаваном, бывшим трейдером никелевой руды Glencore. Предварительное расследование показало, что соответствующие предприятия допустили нарушения в горнодобывающей деятельности, разрешительной документации и использовании лесных земель, однако конкретные меры пока не объявлены. Курниаван — крупная фигура в индонезийской никелевой отрасли. Спустя более десяти лет после ухода из Glencore он быстро вырос в одного из крупнейших трейдеров никелевой руды в Индонезии. Предыдущий отраслевой обзор показал, что в 2024 году объём его торговли никелевой рудой составил около трети всего национального предложения никелевой руды Индонезии. Кроме того, он и его ключевые деловые партнёры совместно владеют долями в добыче как минимум на 20 горнодобывающих участках в Индонезии.
Макроэкономика:
(1) Промежуточные выборы в США принесли «синюю волну»: демократы вернули контроль над Сенатом и Палатой представителей. По прогнозам ряда американских СМИ, демократы получили как минимум 54 места в Сенате (отобрав семь республиканских мест, включая Техас и Огайо, причём Техас впервые за 38 лет избрал сенатора-демократа), а Палата представителей, как ожидается, в итоге превысит 245 мест; Трамп заявил, что принимает результаты, и признал, что конфликт с Ираном негативно сказался на исходе выборов. Лидеры демократов уже дали понять, что будут добиваться отмены тарифов Трампа и прекращения войны против Ирана, а рынок ожидает, что смена состава Конгресса ограничит военные операции на Ближнем Востоке и повысит вероятность дипломатического урегулирования между США и Ираном.
(2) Международные цены на нефть рухнули почти на 9%. Рынок делает ставку на быстрое охлаждение геополитических рисков: WTI закрылась снижением на 8,66% до $87,49 за баррель, Brent — на 9,43% до $94,01 за баррель, обе марки достигли минимальных уровней закрытия с 31 августа; в сочетании с данными EIA о росте добычи нефти в США до рекордного уровня и рассмотрением ОАЭ возможности строительства третьего трубопровода в обход Ормузского пролива ожидания по предложению сместились в сторону смягчения.
(3) Доллар США показал самое сильное падение за три недели, а американские акции резко выросли. Индекс доллара США снизился на 0,33% до 101,53, доходность 10-летних казначейских облигаций упала на 8 базисных пунктов до 4,884%, а доходность 2-летних облигаций достигла двухмесячного минимума, поскольку рыночные ожидания дальнейшего ужесточения политики ФРС ослабли; индекс Dow вырос на 3,03%, S&P 500 прибавил 1,58%, Nasdaq повысился на 1,44%, а индекс Nasdaq Golden Dragon China поднялся на 3,48%. Золото на COMEX подорожало на 3,34% до 4 072 долларов за унцию.
(4) Индонезия: Согласно экспресс-сообщению SMM от 4 ноября, Национальный экономический совет Индонезии (DEN) поддерживает Министерство энергетики и минеральных ресурсов (ESDM) в сокращении добычи никеля через План работ и бюджет горных работ (RKAB), чтобы ослабить глобальный избыток предложения и поддержать цены на никель. Член DEN Септиан Харио Сето отметил на мероприятии Minerba Convex 3 ноября, что продолжающийся рост добычи никеля в Индонезии усугубил глобальный избыток предложения и оказал давление на цены. Министр энергетики и минеральных ресурсов Бахил Лахадалия также заявил, что Индонезия планирует использовать модель управления поставками угольной отрасли для регулирования добычи никелевой руды через RKAB. Поддержка DEN указывает на то, что ужесточение поставок никелевой руды получило дополнительную поддержку на уровне политики, что ещё больше укрепляет рыночные ожидания замедления роста предложения в 2027 году. Учитывая, что скорректированная квота RKAB на 2026 год составляет примерно 295–300 млн влажных метрических тонн, существует вероятность дальнейшего сокращения квоты на 2027 год, хотя конкретный размер сокращения ещё предстоит уточнить.
Спотовый рынок:
5 ноября средняя цена рафинированного никеля SMM #1 составила 121 950 юаней за тонну, что на 3 850 юаней за тонну выше, чем в предыдущий торговый день. Что касается спотовых премий, средняя премия на рафинированный никель Jinchuan #1 составила 3 500 юаней за тонну, снизившись на 200 юаней за тонну по сравнению с предыдущим торговым днём, тогда как основные отечественные бренды электролитического никеля находились в диапазоне от -300 до 600 юаней за тонну.
Фьючерсный рынок:
Наиболее торгуемый контракт на никель на SHFE (2612) открылся ростом и продолжил повышаться в начале торгов, завершив утреннюю сессию на уровне 122 250 юаней за тонну, что на 4,86% выше, при этом открытый интерес снизился примерно на 5 400 контрактов.
Краткосрочный прогноз:
Возвращение демократами контроля над Конгрессом изменило макроэкономическое направление рынка, а в сочетании с позицией Индонезии по квотам этот «двойной удар Дэвиса» вызвал массовое закрытие коротких позиций медведями. В дальнейшем следует обращать внимание на фактический масштаб сокращения квот Индонезии, чтобы определить устойчивость восстановления цен. В краткосрочной перспективе наиболее торгуемый контракт на никель на SHFE, как ожидается, будет торговаться в диапазоне 118 000–124 000 юаней за тонну.
Сульфат никеля
5 ноября средняя цена аккумуляторного сульфата никеля по оценке SMM незначительно выросла.
Со стороны издержек результаты промежуточных выборов в США и заявления Индонезии о квотах оказали совместное влияние, что сегодня резко подтолкнуло цены на никель вверх и повысило спотовые производственные издержки на сульфат никеля. Со стороны предложения некоторые производители поддерживают относительно высокий уровень запасов и стремятся сократить производство для их снижения, а на фоне сегодняшнего роста цен на никель у них появилась определённая готовность удерживать цены. Со стороны спроса, с учётом ожиданий снижения конечного потребления, нижестоящие предприятия проявляют слабую заинтересованность в формировании запасов по спотовым заказам и относительно низко принимают цены на никелевую соль. Сегодня фактор настроения готовности продавать у вышестоящих плавильных предприятий по никелевой соли составил 2,1, фактор закупочного настроения у нижестоящих заводов по производству прекурсоров — 2,0, а фактор настроения интегрированных предприятий — 2,1 (исторические данные можно запросить в базе данных).
В дальнейшем ожидается, что активность рынка спотовых заказов в краткосрочной перспективе останется слабой, а цены на сульфат никеля будут находиться под общим давлением. Следует обращать внимание на устойчивость роста цен на никель.
Никелевый чугун (NPI)
Новости от 5 ноября: фактор рыночного настроения по высокосортному никелевому чугуну SMM составил 1,71, увеличившись на 0,05 по сравнению с предыдущим месяцем. Фактор настроения вышестоящих участников по высокосортному никелевому чугуну составил 1,81, увеличившись на 0,09 по сравнению с предыдущим месяцем, а фактор настроения нижестоящих участников — 1,62, увеличившись на 0,02 по сравнению с предыдущим месяцем. Настроение на рынке никелевого чугуна сегодня заметно восстановилось: запросы стали более активными, а рыночная психология изменилась — от осторожности и нежелания нижестоящих участников закупаться в предыдущий период к сдержанности вышестоящих участников в продажах и нежеланию отгружать товар. Некоторые предложения были повышены, и трейдеры стали относительно оптимистично оценивать форвардные цены, особенно на первый квартал следующего года, что в основном поддерживается благоприятным макроэкономическим фоном и ожиданиями ужесточения индонезийской политики. Однако расхождения внутри рынка остаются заметными: часть участников считает, что основа для краткосрочного восстановления слабая и его устойчивость вызывает сомнения, при этом сохраняется сопротивление высоким ценам по спотовым сделкам. Текущие сделки четко дифференцированы: форвардные сделки со средней ценой и премией относительно активны, сделки с фиксированной ценой редки. Металлургические заводы предъявляют ограниченный жёсткий спрос, а запасы никелевого чугуна всё ещё нуждаются в поглощении. Факторы управления двумя фондами в конце года вызвали периодические сбои в отгрузках, а укрепление фьючерсов на нержавеющую сталь также побудило некоторых поставщиков перейти к бычьим настроениям, усиливая противостояние между покупателями и продавцами.
Нержавеющая сталь
По данным SMM на 5 ноября, фьючерсы на нержавеющую сталь сегодня консолидировались на более высоком уровне и продолжили резкий рост. Поскольку результаты промежуточных выборов в США в основном определились, а новости о дальнейшем ужесточении согласований никелевой руды в Индонезии послужили катализатором, цены на никель на SHFE резко выросли, и нержавеющая сталь продолжила предыдущий рост, двигаясь вверх синхронно. На момент закрытия наиболее торгуемый контракт на нержавеющую сталь расчётно остановился на уровне 14 155 юаней за тонну. На спотовом рынке под влиянием резкого роста фьючерсов спотовые котировки нержавеющей стали продолжили повышаться. Хотя конечные потребители в целом проявляли осторожность из-за высоких цен и демонстрировали слабую готовность к закупкам, спекулятивный спрос способствовал росту числа запросов и торговой активности среди фьючерсных и спотовых организаций и трейдеров.
Наиболее торгуемый фьючерсный контракт на нержавеющую сталь. В 10:15 утра контракт SS2612 находился на уровне 14 045 юаней за тонну, что на 335 юаней за тонну выше предыдущего торгового дня. Спотовые премии для 304/2B в Уси находились в диапазоне 225–625 юаней за тонну. На спотовом рынке средняя цена холоднокатаного рулона 201/2B в Уси не изменилась; для холоднокатаного рулона 304/2B с необрезной кромкой средняя цена в Уси выросла на 150 юаней за тонну, а средняя цена в Фошане выросла на 150 юаней за тонну; цена холоднокатаного рулона 316L/2B в Уси не изменилась; для горячекатаного рулона 316L/NO.1 котировки в Уси не изменились; холоднокатаный рулон 430/2B в Уси и Фошане не изменился.
На этой неделе рынок нержавеющей стали демонстрировал консолидирующее противостояние по схеме «отскок на новостях с последующим возвратом роста, слабые спрос и предложение, пассивное сокращение запасов». На прошлой неделе фьючерсы в какой-то момент укрепились на ожиданиях сокращения производства никелевого чугуна в Индонезии; на этой неделе ФРС США подала ястребиный сигнал, ожидания повышения ставки в конце года выросли, а фактическая реализация сокращения добычи никеля в Индонезии оказалась ограниченной, постепенно опровергая бычьи факторы. Фьючерсы на нержавеющую сталь консолидировались около уровня 13 400 юаней за тонну, и прежний отскок заметно угас. С макроэкономической точки зрения, хотя ФРС не повысила ставку на октябрьском заседании, её позиция была ястребиной, а рыночные ожидания повышения ставки в конце года усилились, продолжая давить на склонность к риску в секторе цветных металлов. В то же время ожидания ужесточения поставок никеля из Индонезии, которые ранее подтолкнули фьючерсы к отскоку, на этой неделе не получили substantive подтверждения, и бычий драйвер ослаб, став основной причиной отката фьючерсов. На спотовом рынке на прошлой неделе новости о сокращении добычи никеля в Индонезии поэтапно подталкивали цены вверх, что привело к концентрированному высвобождению сделок. Однако по мере постепенного усвоения бычьих новостей рынок вернулся к главной теме слабого спроса. Торговля оставалась вялой, покупатели вниз по цепочке совершали закупки только по мере необходимости. Рынок в целом ожидает, что металлургические заводы всё ещё сохраняют определённую прибыль, что оставляет пространство для ценовых уступок с целью стимулирования продаж. В сочетании с растущим давлением отгрузок ближе к концу месяца некоторые трейдеры активно снижали цены, чтобы оживить сделки. Спотовые цены находились в застое, а конечный спрос не демонстрировал реального улучшения закупочной активности. Со стороны запасов, несмотря на устойчиво слабые спотовые сделки, на этой неделе поступления были низкими, а поэтапный спрос на вывоз грузов в конце месяца оказал поддержку, позволив социальным запасам нержавеющей стали продолжить сокращение. Однако этот раунд сокращения запасов был обусловлен не восстановлением конечного спроса, а низкими поступлениями и перебоями с вывозом грузов в конце месяца. Фундаментальные показатели спроса существенно не улучшились, и устойчивость сокращения запасов остаётся слабой. Со стороны издержек цены на никелевый чугун продолжили слабую тенденцию, а лом нержавеющей стали ослаб ещё сильнее из-за роста неприятия риска и дефицита налоговых счетов-фактур, что увеличило разрыв в издержках между процессами с использованием лома нержавеющей стали и никелевого чугуна. Тем временем TISCO и Tsingshan объявили тендерные цены на феррохром на ноябрь, снизив их на 200 юаней в месячном исчислении. Хотя цены на готовую сталь также откатились под давлением, цены на сырьё упали более резко, что позволило сохранить маржу прибыли металлургических заводов. Со стороны предложения заводы всё ещё имеют буфер прибыли и пространство для ценовых уступок, но социальные запасы остаются на относительно здоровом уровне, что снижает стимулы для агрессивного снижения цен. Кроме того, некоторые заводы, проходившие техническое обслуживание и сокращавшие производство, возобновили нормальную работу, увеличив плановый выпуск. В целом на этой неделе рынок нержавеющей стали демонстрировал сочетание ястребиного макроэкономического давления, опровержения бычьих новостей, слабого спотового спроса, уступок в ценах в конце месяца для стимулирования сделок, ослабления сырья, поддерживающего прибыль сталелитейных заводов, и пассивного сокращения запасов. Слабый фундаментальный фон для нержавеющей стали сохраняется, а восстановление прибыли обусловлено исключительно снижением цен на сырьё, что затрудняет формирование устойчивого восходящего тренда цен.
Никелевая руда:
Рынок Филиппин:
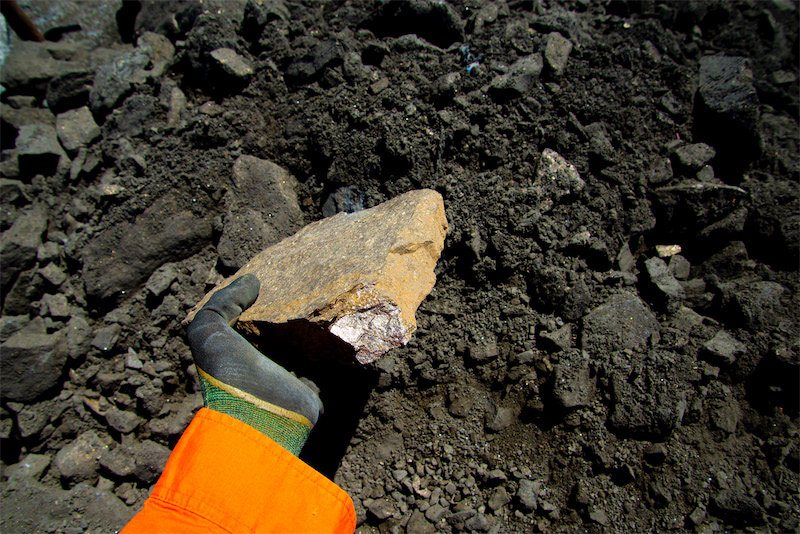
На этой неделе цены на филиппинскую никелевую руду продолжили снижаться, при этом котировки по всем сортам в целом ослабли. По состоянию на 30 октября на условиях FOB Филиппины руда Ni 0,9% (Al не более 7%) стоила 21–22 долл./вл. т, в среднем 21,5 долл./вл. т; Ni 1,3% в среднем 26 долл./вл. т, Ni 1,4% в среднем 36 долл./вл. т, Ni 1,5% — 42–45 долл./вл. т, в среднем 43,5 долл./вл. т, Ni 1,8% — 70–72 долл./вл. т, в среднем 71 долл./вл. т, при этом все сорта подешевели на 1 долл./вл. т по сравнению с предыдущим периодом. На условиях CIF Китай руда Ni 0,9% (Al не более 7%) в среднем стоила 34 долл./вл. т, а Ni 1,3%, 1,4%, 1,5% и 1,8% — 39,5, 50, 58,5 и 86,5 долл./вл. т соответственно.
Что касается погоды, основные районы добычи никелевой руды на Филиппинах по-прежнему находятся под влиянием внутритропической зоны конвергенции и сезонных дождей, при этом в Самбалесе осадки относительно обильные. Добыча, сухопутная транспортировка и погрузка в портах на некоторых рудниках ограничены, а фактические отгрузочные мощности снизились. Палаван всё ещё сохраняет определённый уровень отгрузочных возможностей, и в целом предложение пока не столкнулось с полномасштабным дефицитом. Кроме того, мощный тайфун движется в сторону северных Филиппин и Тайваня, его прогнозируемая траектория проходит севернее основных районов добычи никелевой руды, однако штормовое море всё же может повлиять на работу портов и погрузку.
Со стороны спроса запасы сырья у downstream-потребителей в Китае, как ожидается, рассчитаны примерно на два месяца. Спотовые закупки в основном представляют собой пополнение запасов по мере необходимости, интерес к покупкам ограничен. Ограничения поставок в Самбалесе пока не оказали явной поддержки ценам. Ставки морского фрахта из Филиппин в Китай остаются на относительно высоком уровне, ограничивая ценовую конкурентоспособность филиппинской руды на условиях поставки. Ослабление местных цен на руду в Индонезии также подорвало ценовое преимущество филиппинской руды, поступающей на индонезийский рынок. В разрезе портов запасы никелевой руды в семи основных портах выросли до 5,8 млн вмт (на 30 октября), увеличившись на 170 тыс. вмт по сравнению с предыдущим месяцем, а общие запасы во всех портах Китая достигли 9,99 млн вмт, что на 70 тыс. вмт больше, чем месяцем ранее.
Ожидается, что в краткосрочной перспективе цены на филиппинскую никелевую руду останутся на низком уровне. С понижением индонезийской HPM во второй половине октября региональный ценовой центр по никелевой руде сместился ещё ниже. Если местные индонезийские цены на руду останутся под давлением, филиппинские производители могут дополнительно снизить котировки FOB для заключения сделок. В дальнейшем следует обратить внимание на восстановление отгрузок из Самбалеса, фактические поставки из Палавана и изменение ставок морского фрахта из Филиппин в Китай.
Рынок Индонезии:
Что касается цен, на этой неделе цены на индонезийскую никелевую руду стабилизировались после предыдущего снижения. По состоянию на 30 октября в основных индонезийских портах средняя цена на лимонитовую руду с содержанием Ni 1,2% составляла 24,5 долл./вмт, а на лимонитовую руду с Ni 1,3% — 26,5 долл./вмт. Сапролитовая руда с содержанием Ni 1,4%, 1,5% и 1,6% стоила 47,1, 52,5 и 57,1 долл./вмт соответственно. Ранее снижение цен на средне- и высокосортную сапролитовую руду было заметно больше, чем на низкосортную лимонитовую руду. Дефицит предложения высокосортной руды несколько ослаб, и рыночная переговорная сила постепенно сместилась в сторону покупателей.
Что касается директивных цен, HMA на никель во второй половине октября составила 15 847,67 долл./т, что на 475 долл./т, или на 2,91%, ниже, чем в первой половине месяца. HPM была соответственно понижена: Ni 1,2% — 22,44 долл./вмт, Ni 1,4% — 50,05 долл./вмт, Ni 1,5% — 54,48 долл./вмт и Ni 1,6% — 59,12 долл./вмт, что ещё больше снизило ориентир для котировок производителей. Что касается перспектив на следующий год, Главное управление минеральных ресурсов и угля Индонезии заявило, что потенциальный объём добычи никелевой руды, отражённый в заявках RKAB на 2027 год, превысил 500 млн т. При установлении квот Министерство энергетики и минеральных ресурсов будет учитывать глобальный баланс спроса и предложения на рынке никеля, а также потребности отечественных плавильных заводов. Пересмотренная квота на добычу на 2026 год составляет примерно 290–300 млн т, что выше уровня 260–270 млн т, установленного в начале года.
Что касается предложения, дополнительные квоты RKAB постепенно выделялись в 2026 году. Шахты, получившие новые квоты, по-прежнему нуждаются в распределении оборудования, обслуживании дорог, подготовке запасов и организации логистики. Увеличение квот не означает немедленного увеличения спотового предложения, однако поставки никелевой руды всё ещё имеют потенциал для дальнейшего роста в четвёртом квартале. Со стороны спроса запасы сырья у индонезийских плавильных заводов позволяют поддерживать работу в течение примерно двух месяцев, что ограничивает стимулы для концентрированного краткосрочного пополнения запасов. Устойчивые засушливые условия, вызванные Эль-Ниньо, и недостаточное промышленное водоснабжение затронули некоторые плавильные мощности в Моровали, при этом часть производственных линий RKEF с 22 сентября работает примерно на 30–40% от нормальной мощности, что соответственно снижает потребление руды.
Ожидается, что в краткосрочной перспективе рынок никелевой руды Индонезии останется слабым. Со стороны предложения следует обратить внимание на темпы, с которыми вновь одобренные квоты RKAB превращаются в фактическое производство и отгрузки. Со стороны спроса основное внимание следует уделять сокращению запасов на плавильных заводах, промышленному водоснабжению в Моровали и восстановлению затронутых производственных линий RKEF. Если новое предложение продолжит поступать, а закупки плавильных заводов останутся ограниченными, спотовые цены на никелевую руду в Индонезии столкнутся с дальнейшим понижательным давлением.