

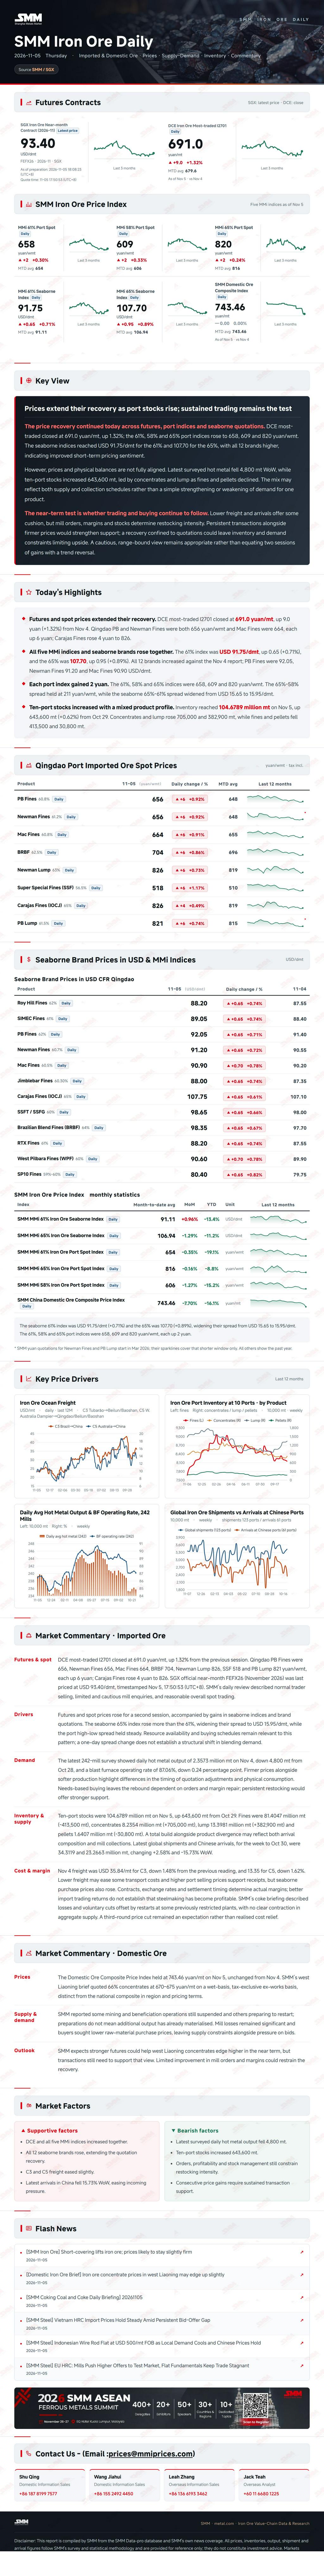
Ежедневный отчет MMi по железной руде (5 ноября)
Фьючерсы на железную руду сегодня ослабли. Наиболее торгуемый контракт на DCE закрылся на уровне 669 юаней за тонну, снизившись на 1,83% по сравнению с предыдущей сессией. Спотовые цены в порту Циндао упали в среднем примерно на 9–15 юаней за тонну. Трейдеры неохотно предлагали товар, в то время как запросы со стороны заводов были умеренными.
Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.
По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
1 час назад
[SMM Железная руда] Закрытие коротких позиций поднимает цены на железную руду; вероятно, цены останутся умеренно устойчивыми
Читать далее
[SMM Железная руда] Закрытие коротких позиций поднимает цены на железную руду; вероятно, цены останутся умеренно устойчивыми
1 час назад
6 часов назад
[Nippon Steel успешно производит DRI, используя 100% водород]
Читать далее
[Nippon Steel успешно производит DRI, используя 100% водород]
Nippon Steel успешно произвела более 100 миллионов тонн железа прямого восстановления (DRI), используя 100% водород в качестве восстановителя в пилотной шахтной печи. Испытание включало более 300 часов непрерывной работы с использованием низкосортной железной руды, что знаменует прогресс на пути к коммерциализации технологии производства железа на основе водорода. Компания планирует продолжить испытания и разработать технологии масштабирования с 2027 финансового года с целью внедрения технологии примерно к 2040 году. Разработка актуальна для сталелитейного сектора Индии, поскольку технология DRI на основе водорода может помочь сократить выбросы углерода при производстве железа и улучшить использование низкосортной железной руды, поддерживая долгосрочный переход отрасли к «зелёной» стали.
6 часов назад

8 часов назад
[Warrior Met Coal: чистая прибыль за третий квартал 2026 финансового года выросла на 32% по сравнению с аналогичным периодом прошлого года до $49 млн]
Читать далее
[Warrior Met Coal: чистая прибыль за третий квартал 2026 финансового года выросла на 32% по сравнению с аналогичным периодом прошлого года до $49 млн]
Американский производитель металлургического угля Warrior Met Coal сообщил о чистой прибыли за третий квартал 2026 финансового года в размере 49 млн долларов, что на 32% больше по сравнению с 37 млн долларов годом ранее. Общая выручка выросла на 54% в годовом исчислении до 508 млн долларов, в основном за счёт увеличения объёмов продаж на 48% до 3,5 млн коротких тонн, поскольку шахта Blue Creek наращивала добычу с опережением графика. Скорректированная EBITDA выросла на 76% в годовом исчислении до 124 млн долларов, а маржа увеличилась с 22% до 24%. Средняя чистая цена реализации составила 144 доллара за короткую тонну, что на 6% выше в годовом исчислении, при этом денежные затраты выросли на 4% до 105 долларов за короткую тонну. На уголь High Vol A пришлось 68% объёмов продаж, что на 25 процентных пунктов больше, чем годом ранее. Добыча на шахте 7 снизилась на 22% по сравнению с предыдущим кварталом из-за сложных геологических условий и перемонтажа лавы, что добавило около 11 долларов на тонну к общим денежным затратам. Индекс PLV FOB Australia в среднем составил 225 долларов за короткую тонну за квартал, увеличившись на 9 долларов по сравнению с предыдущим кварталом. Валовая реализация цены снизилась с 83% годом ранее до 66%, что объясняется ставками фрахта и демереджа, которые выросли на 22% и 44% в годовом исчислении соответственно, а также разовой монетизацией избыточных запасов по фиксированным ценам, которая принесла 49 млн долларов денежных средств, но снизила скорректированную EBITDA примерно на 27 млн долларов по сравнению с ценообразованием, привязанным к индексу. Совет директоров объявил специальные дивиденды в размере 2 долларов на акцию. Ликвидность выросла до 578 млн долларов, а свободный денежный поток после капитальных затрат составил 139 млн долларов. Компания подтвердила годовой прогноз; решение о расширении второй лавы Blue Creek зависит от способности рынка поглотить дополнительные объёмы. Ожидается, что расходы на демередж и фрахт останутся повышенными до конца года. [SMM Iron Ore]
8 часов назад
Связанные новости
[SMM Железная руда] Закрытие коротких позиций поднимает цены на железную руду; вероятно, цены останутся умеренно устойчивыми
Nov 05, 2026 17:12 (GMT+8)
[Nippon Steel успешно производит DRI, используя 100% водород]
Nov 05, 2026 12:26 (GMT+8)
[Warrior Met Coal: чистая прибыль за третий квартал 2026 финансового года выросла на 32% по сравнению с аналогичным периодом прошлого года до $49 млн]
Nov 05, 2026 10:26 (GMT+8)

[Зависимость Индии от импорта коксующегося угля из Австралии снизилась до 54%]
Nov 05, 2026 10:26 (GMT+8)