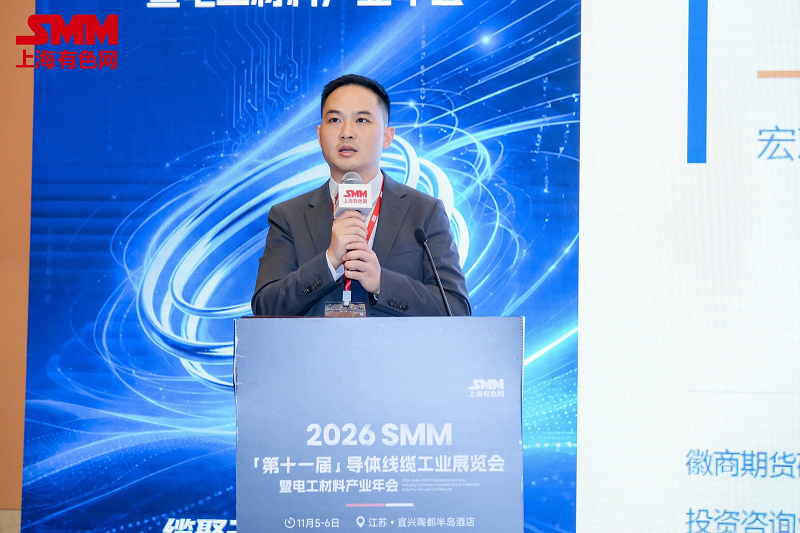
5 ноября на , организованной компаниями Changzhou Tongtai High-Conductivity New Materials Co., Ltd., SMM Information & Technology Co., Ltd. (SMM) и Shandong Aisi Information Technology Co., Ltd., при поддержке Shandong Xinghui Copper-Based New Materials Technology Co., Ltd., а также при особой поддержке Федерации кабельных предприятий Ассоциации предпринимателей Исина, Торговой палаты оптоэлектронной промышленности Сучжоу, Специальной кабельной ассоциации Аньхой Увэй и Торговой палаты кабельной промышленности Нинбо, Цзян Сяньхуэй, директор исследовательского института Huishang Futures Co., Ltd., поделился с участниками темой «Текущий макроэкономический анализ и логика инвестирования в классы активов».
Позиционирование цикла — средний цикл · второй инвентарный цикл · расхождение Китая и США
Пять волн Кондратьева в мировой экономической истории
Он подробно остановился на пяти волнах Кондратьева в мировой экономической истории (с 1782 года по настоящее время).
Закономерности функционирования среднего цикла
Он представил тему с таких точек зрения, как изменения потребления основного капитала в США (с сезонной корректировкой, в годовом исчислении) и закономерности функционирования средних циклов в США.
Закономерности функционирования инвентарного цикла в США
Он проанализировал общий разрыв промышленного выпуска в США с 1977 года и закономерности функционирования инвентарного цикла в США, обобщённые с 1975 года.
Вложение циклов
Вложение циклов определяет настоящее:
1. Один средний цикл содержит три коротких цикла (инвентарных цикла).
2. Перед завершением каждого среднего цикла инвентарный цикл достигает дна заранее.
3. Этот средний цикл начался в октябре 2020 года; первый инвентарный цикл начался в июне 2020 года и достиг дна в октябре 2024 года.
4. С июня 2020 года по октябрь 2024 года первый инвентарный цикл длился 53 месяца, что превышает историческую продолжительность.
5. Начиная с ноября 2024 года, с учётом закономерностей функционирования среднего цикла, рынок вступил в фазу подъёма второго инвентарного цикла в рамках среднего цикла, которая длится уже 23 месяца.
6. Восходящий импульс не показывает признаков ослабления; предполагается, что четвёртый квартал и начало 2027 года останутся в фазе восходящего пополнения запасов. Исходя из средней продолжительности инвентарного цикла в США в 35 месяцев, дно ожидается примерно в октябре 2027 года.
7. Риск: следите за точкой перегиба активного пополнения запасов в США.
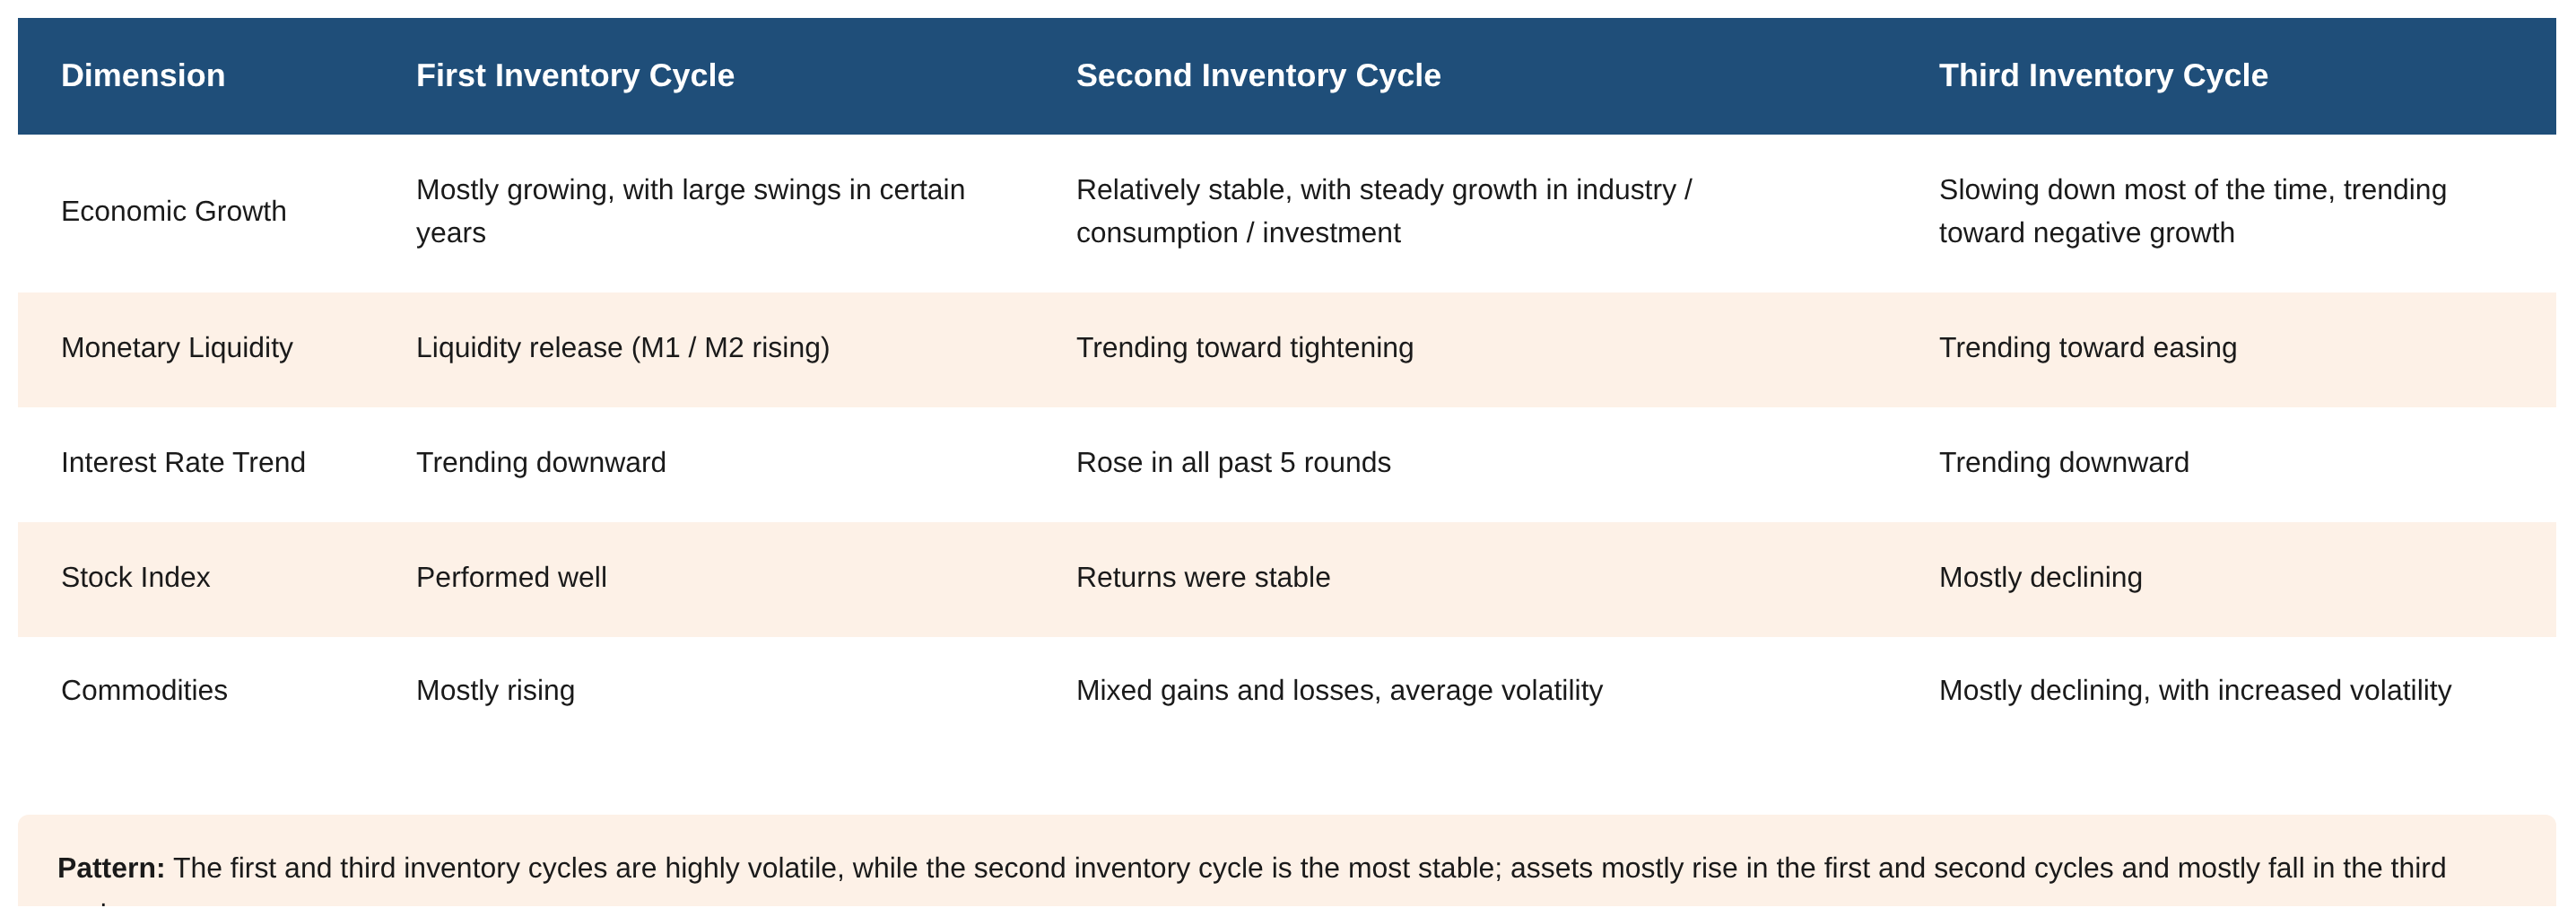
Он представил тему с таких точек зрения, как экономические индикаторы и динамика классов активов, соответствующие разным фазам цикла запасов, экономические индикаторы и динамика классов активов, соответствующие разным фазам цикла запасов (продолжение), характеристики первого цикла запасов, характеристики второго цикла запасов и характеристики третьего цикла запасов.
Сводка характеристик первого, второго и третьего циклов запасов
Модели функционирования цикла запасов в Китае
Цикл запасов Китая имеет сходные закономерности с циклами Европы и США, но со следующими отличиями:
1. Средняя продолжительность цикла больше, чем в Европе и США, при этом фазы подъёма заметно длиннее.
2. Нижние точки цикла запасов наступают раньше, чем в Европе и США.
(1) В 2009 году цикл запасов Китая достиг дна в январе 2009 года, на четыре месяца раньше, чем в США. (2) В 2020 году цикл запасов Китая достиг дна в феврале 2020 года, на четыре месяца раньше, чем в США. (3) В феврале 2024 года цикл запасов Китая достиг дна, на шесть месяцев раньше, чем в США. Цикл запасов Китая уже вступил в фазу пассивного пополнения запасов (снижения).
Определение текущего положения
Прогноз:
1. Китай: начиная с марта 2024 года фаза подъёма до пика (февраль 2026 года) длилась 22 месяца, после чего последовала фаза снижения. По состоянию на октябрь фаза снижения продолжается 8 месяцев. Исходя из моделей функционирования цикла запасов Китая, при расчётной продолжительности фазы снижения 18 месяцев дно ожидается примерно в августе 2027 года.
2. Цикл запасов Китая в настоящее время расходится с циклами Европы и США (Европа и США растут, Китай снижается). Исходя из закономерностей циклов запасов Китая, США и Европы, общее дно ожидается в августе-октябре 2027 года, что ознаменует начало третьего цикла запасов в рамках среднесрочного цикла.
Международная макроэкономика — экономическая устойчивость · ужесточение политики · геополитическая напряжённость
► Обзор международной макроэкономики: переплетение трёх нитей
Со второго квартала международную ситуацию можно охарактеризовать тремя фразами — экономическая устойчивость, ужесточение политики и геополитическая напряжённость, — которые взаимно переплетаются и усиливают друг друга, формируя фундаментальный фон для ценообразования глобальных классов активов.
① Экономическая устойчивость: рост, деловые настроения и инфляция одновременно усиливаются по трём направлениям. Глобальный индекс деловой активности в промышленности (PMI) вырос до 53,0% в сентябре (максимум с февраля 2022 года, 14 месяцев подряд в зоне расширения). США, Европа, Япония и развивающиеся рынки растут синхронно.
② Ужесточение политики: ФРС США перешла от снижения ставок к их повышению. На сентябрьском заседании FOMC ставка была повышена на 25 б.п., эффективная ставка по федеральным фондам (EFFR) выросла до 3,88%; рынок ожидает около 4,8% к концу 2027 года, что предполагает совокупное повышение примерно на 125 б.п.
③ Геополитическая напряжённость: риски «двойного пролива» толкают цены на энергоносители вверх. Одновременные сбои в Ормузском проливе и Баб-эль-Мандебском проливе поддерживают повышенную энергетическую инфляцию.
► Экономическая устойчивость ①: широкомасштабное восстановление роста
Рост в ведущих экономиках в целом восстановился, при этом развивающиеся страны демонстрируют заметное преимущество в темпах роста и служат важным источником дополнительного мирового спроса.
• ВВП США в III квартале 2026 года вырос на 3,4% в годовом исчислении с учётом квартальной динамики, что на 1,2 п.п. выше показателя II квартала 2026 года (2,2%) и значительно выше минимума в 0,2% в IV квартале 2025 года; рост выше 2% сохраняется три квартала подряд. Потребление вновь стало основным двигателем роста (вклад в рост ВВП — 2,51 п.п.), инвестиции также сильны (вклад в рост ВВП — 3,27 п.п.).
• ВВП еврозоны во II квартале 2026 года вырос на 1,2% в годовом выражении, сохраняя стабильный рост на уровне 1,1–1,2% четыре квартала подряд с III квартала 2025 года. ВВП Японии во II квартале 2026 года вырос на 1,4% в годовом исчислении с учётом квартальной динамики, сохраняя положительный рост три квартала подряд.
• Развивающиеся экономики демонстрируют более выраженное преимущество в росте: Южная Корея выросла на 3,4% в годовом выражении в III квартале 2026 года, Индонезия — на 5,3% во II квартале 2026 года, Бразилия — на 2,0% во II квартале 2026 года, Мексика — на 1,9% во II квартале 2026 года, Индия — на 7,8% во II квартале 2026 года — в целом выше допандемийных центров роста, что делает их важным источником дополнительного мирового спроса.
► Экономическая устойчивость ②: деловые настроения возвращаются к расширению
Индексы PMI в промышленности и сфере услуг в основном вернулись в зону расширения.
• Глобальный производственный PMI рос два месяца подряд до 51,0% и 51,2% в январе и феврале 2026 года, вернувшись в зону расширения, и далее вырос до 53% в сентябре 2026 года (52,3% в августе, максимум с февраля 2022 года, 14 месяцев подряд в зоне расширения).
• Производственный PMI еврозоны вырос до 52,9% в сентябре 2026 года (предварительно: 52,7%), PMI услуг вырос до 53,0%, а композитный PMI вырос до 53,1% (максимум с апреля 2023 года), вернувшись в зону расширения и отражая распространение восстановления Европы от производства к услугам и ускорение восстановления внутреннего спроса. Производственный PMI Японии в сентябре 2026 года составил 54,1% (окончательный), PMI услуг — 51,3%, оба в зоне расширения, при этом производственные настроения самые сильные среди развитых экономик.
• Производственный PMI Markit США вырос до 55,9% в сентябре 2026 года, индекс деловой активности в сфере услуг вырос до 58,8%, производственный PMI ISM составил 55,5%, а непроизводственный PMI ISM — 54,9%. Все четыре основных индикатора настроений находятся в зоне расширения и растут месяц за месяцем. Индекс новых заказов ISM в производстве составил 55,5%, индекс выпуска — 59,0%, при этом улучшение со стороны спроса опережает корректировку запасов, и формируется импульс пополнения запасов в производстве.
► Экономическая устойчивость ③: Инфляция восстанавливается под влиянием энергоносителей
Инфляция в крупнейших экономиках в целом восстановилась с низких уровней, при этом общим драйвером стали цены на энергоносители. Этот отскок носит заметно экзогенный характер, определяя последующую траекторию политики и направление ценообразования активов.
· ИПЦ США в сентябре: 3,7% (базовый 2,6%, энергетический компонент 20,4%).
· ГИПЦ еврозоны: с 1,7% в январе до 4,0% в октябре (базовый ГИПЦ в годовом выражении вырос с 2,2% до 2,5%).
· ИПЦ Японии: с 1,3% в феврале до 2,1% в сентябре; Индия: с 2,7% до 5,5% в сентябре.
Синхронное усиление роста, деловых настроений и инфляции указывает на «экономическую устойчивость», однако инфляция обусловлена геополитическими энергетическими факторами, а не перегревом спроса.
► Экономика США ①: Устойчивость занятости при накоплении опасений
Агрегированные показатели демонстрируют устойчивость (уровень безработицы 4,2%, правило Сам вернулось к 0), однако структурные и трендовые опасения нельзя игнорировать.
► Экономика США ②: Дивергентная структура инфляции
Отскок инфляции вызван геополитическими энергетическими факторами, тогда как инфляция в сфере услуг (включая аренду), имеющая наибольший вес, продолжает охлаждаться, выступая «балластом» для инфляции.
Рост энергетического компонента на 20,4% г/г в сентябре является основным драйвером отскока (энергетические товары выросли на 35,3% г/г, с майским пиком 40,6%; моторное топливо (бензин) выросло на 34,9% г/г). Базовый ИПЦ вырос на 2,6% г/г, снижаясь второй год подряд. Жильё на уровне 3,2% и эквивалентная арендная плата владельцев на уровне 3,3% продолжают снижаться, долгосрочные центры стабилизируются.
► Ужесточение политики: ФРС США переходит от снижения к повышению ставок
В 2026 году политика ФРС США претерпела разворот направления: от снижения к повышению ставок, высокие ставки сохранятся дольше, а глобальный центр безрисковой ставки соответственно сместится вверх.
► Геополитическая напряжённость: риски двух проливов и цены на нефть
Геополитика формирует самоусиливающуюся негативную петлю через цепочку «цены на энергоносители → инфляция → политика → оценки», становясь крупнейшей переменной побочного влияния.
· Американо-иранский конфликт перекинулся на хуситов и Саудовскую Аравию, создавая одновременные сбои в «двух проливах» — Ормузском и Баб-эль-Мандебском.
· Примерно 30% мировой торговли нефтью, или в среднем 17–20 миллионов баррелей в день, проходит через Ормузский пролив; перенаправление маршрутов через Красное море вокруг мыса Доброй Надежды повышает фрахтовые издержки.
Внешний итог: самоусиливающаяся негативная петля
Три основные линии образуют замкнутый контур: экономическая устойчивость → ужесточение политики (смещение глобального центра безрисковой ставки вверх) → геополитическая напряжённость (устойчивая энергетическая инфляция) → усиление ужесточения политики и подавление оценок.
Последствия для активов: глобальный центр ценообразования безрисковой ставки систематически сместился вверх, ограничивая эластичность оценок рисковых активов, при этом вес энергетических и защитных активов соответственно возрастает. Ключ к «развязыванию узла» лежит в геополитике и ценах на энергоносители.
Внутренняя макроэкономика — переход от старых к новым драйверам роста и ребалансировка
► Обзор внутренней макроэкономики: конвергенция + выход
Внутренний цикл Китая расходится с глобальным, демонстрируя «конвергенцию + выход» — макроэкономическая волатильность сходится, тогда как структурная дивергенция усиливается. Он проанализировал это по шести измерениям: рост, цены и прибыль, запасы (активное сокращение запасов), финансы, фискальная политика (увеличение доходов и сокращение расходов) и внешнее ценообразование (разрыв процентных ставок и разъединение валютных курсов).
Шесть основных структурных противоречий и ключевые магистральные линии
Он представил шесть пар взаимно ограничивающих противоречий и выводы по ключевым магистральным линиям.
Перспективы и логика распределения активов
Магистральная линия
Мир 2026 года — это не «глобальное синхронное восстановление», а двустороннее расхождение «глобальный подъём, конвергенция Китая» — это всеобъемлющая нить, управляющая всем повествованием.
Рыночный прогноз (от квартала до 1 года)
Несоответствие между экзогенной глобальной устойчивостью и эндогенной конвергенцией Китая сохранится как минимум до середины 2027 года; внешние ограничения — это «высокие процентные ставки + энергетическая премия + растущий вес защитных активов».
Общий принцип распределения: акции, облигации
Общий принцип: откажитесь от фантазии об агрегированной бете. Возьмите «премию за определённость» в качестве магистральной линии и в рамках структурного расхождения делайте ставку на определённость, контролируйте волатильность и сохраняйте защитные активы.
• Акции: для акций класса A структура важнее агрегированного показателя. Стратегия «штанга»: акции с высокой дивидендной доходностью (защитные + низкая безрисковая ставка 1,69% повышает оценку) и экспортная цепочка/высокотехнологичное производство образуют «штангу». Агрегированные индексы лишены систематической беты; возможности зависят от сроков и интенсивности широкого фискального стимулирования. Следите за восстановлением цен против инволюции, цепочкой аппаратного обеспечения ИИ, судостроением и строительной техникой, избегая цепочки недвижимости и хвоста слабого кредита. Глобальные акции подавлены высокой доходностью казначейских облигаций США, при этом определённость прибыли используется для хеджирования растущих ставок дисконтирования.
• Облигации: нисходящий тренд центров доходности не завершён, но ограничен экстремальными спредами — недостаточный спрос на финансирование (чистое погашение домохозяйств 1,03 трлн юаней, среднесрочные и долгосрочные корпоративные кредиты на уровне -23,6%) и слабое восстановление определяют нисходящее направление, однако разрыв процентных ставок между Китаем и США примерно -3,5% и высокая доходность казначейских облигаций США составляют внешние ограничения. Длительность должна быть нейтральной или слегка увеличенной.
Сырьевые товары, валютный рынок, золото
• Сырьевые товары: избыточная позиция по цветным и драгоценным металлам, недостаточная — по чёрным металлам; энергоносители крайне волатильны. Глобальные капитальные расходы и ограничения предложения поддерживают промышленные металлы, такие как медь и алюминий, а также золото. Геополитика и ОПЕК+ определяют высокую волатильность сырой нефти (высокая событийная эластичность, направление трудно предсказать). Чёрные металлы испытывают давление из-за слабого китайского спроса и «антиинволюции»
Игра спроса и предложения действует в обе стороны, направление зависит от реальной силы бюджетного стимулирования.
• Валютный рынок: юань будет двигаться в боковом диапазоне 6,7–6,9. После смещения ценового якоря к платёжному балансу разница процентных ставок около -3,5% больше не доминирует; базовый сценарий — умеренное укрепление с последующей торговлей в диапазоне. Центральный банк опасается, что чрезмерное укрепление может навредить экспорту, неявная граница находится около 6,7. Следите за двумя сигналами (потоки расчётов по экспортной выручке приближаются к исчерпанию, а центральный паритетный курс смещается в сторону ослабления). Если доходность казначейских облигаций США останется выше 5,2%, «иммунитет» обменного курса к разнице процентных ставок может ослабнуть на марже.
• Золото: среднесрочное стратегическое распределение. Резонируют три фактора — ожидания снижения реальных процентных ставок, продолжение покупок золота центральными банками, а также геополитика и дедолларизация. Золото выполняет в портфелях функцию защитного актива и заменителя валюты и лучше подходит для среднесрочного распределения, чем для краткосрочной торговли.
Обзор логики распределения активов по основным классам
Общий принцип распределения: отказаться от иллюзии совокупной беты, сосредоточиться на «премии за определённость» как главной теме и в условиях структурной дивергенции открывать длинные позиции по определённости, контролировать волатильность и сохранять хеджи.
Логика распределения по каждому активу обобщается по четырём измерениям: класс активов, наклон распределения, ключевой драйвер (якорь данных) и основные риски.
Прогноз рынка (2–3 года)
На фоне длинноволновой депрессии среднесрочный подъём и второй пик инвентарного цикла уступят место третьему инвентарному циклу, после чего три цикла синхронно развернутся вниз, усиливая волатильность экономики и цен активов.
• Глядя на настоящее из прошлого, с точки зрения длинноволнового цикла, этот среднесрочный цикл находится в фазе длинноволновой депрессии. Исходя из исторических закономерностей, экономические показатели стабилизируются во втором цикле запасов, а динамика основных активов относительно спокойна. За рубежом в настоящее время идёт активная фаза пополнения запасов второго цикла запасов, пик ожидается в четвёртом квартале или начале 2027 года, а дно — в четвёртом квартале 2027 года или начале 2028 года, когда начнётся подъём третьего цикла запасов. В третьем цикле запасов экономические показатели становятся нестабильными, а волатильность основных активов усиливается. После пика третьего цикла запасов длинноволновая депрессия и постсреднесрочный подъём в конечном итоге приводят к синхронному спаду по всем трём циклам.
Предупреждения о рисках и выводы
Предупреждения о рисках (риски снижения): внешние — геополитическая напряжённость, превышающая ожидания, устойчивая инфляция, превышающая ожидания, политика ФРС, превышающая ожидания, развитие ИИ, не оправдывающее ожиданий; внутренние — изменения политики, не оправдывающие ожиданий, обвал внешнего спроса.
Отказ от ответственности
Информация, содержащаяся в настоящем отчёте, получена или составлена из источников, которые мы считаем надёжными, однако Huishang Futures не гарантирует точность, действительность или полноту содержащейся в нём информации или данных. Мнения, изложенные в настоящем отчёте, не должны рассматриваться
как прямое основание для любых сделок с фьючерсами или опционами на товары. Никто не вправе публиковать или воспроизводить полностью или частично содержание настоящего отчёта в какой-либо форме без разрешения Huishang Futures.