|
SMM Shanghai Metals Market |
РЫНОК ХРОМА В АФРИКЕ |
Экспортный рынок хромовой руды | Данные по торговле за сентябрь 2026 г.
Второе месячное снижение подряд опускает экспорт до шестимесячного минимума
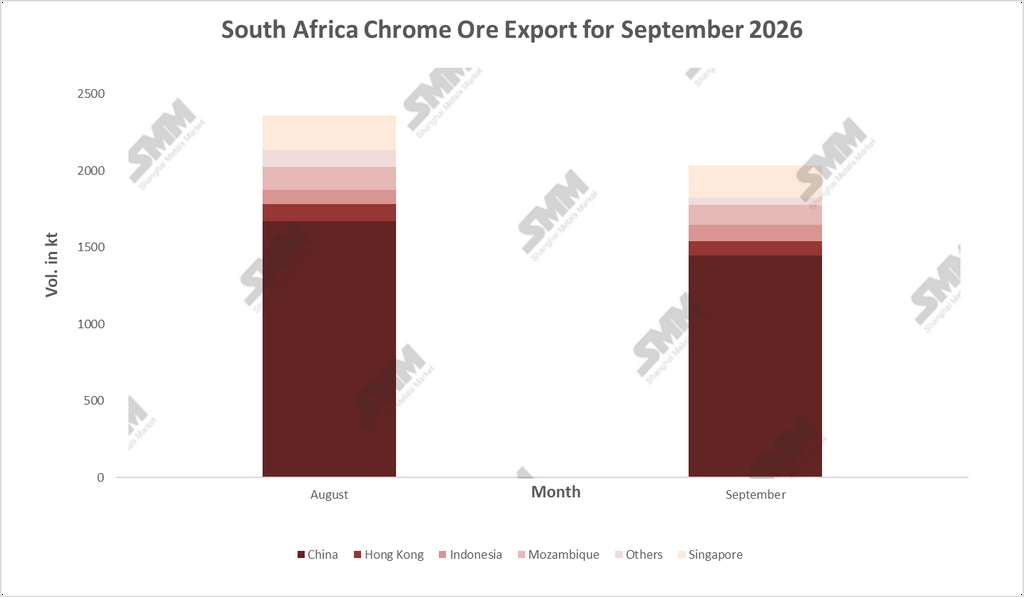
Экспорт хромовой руды из ЮАР в сентябре 2026 г. упал до 2,04 млн тонн (2035,0 тыс. т), снизившись на 13,77% по сравнению с августовскими 2360,1 тыс. т, то есть на 325,1 тыс. т. Это второе снижение подряд, причём более глубокое, чем августовские 10,75%. За два месяца объём сократился на 613,5 тыс. т, или 23,2%, по сравнению с июльскими 2648,5 тыс. т. Сентябрь стал самым слабым месяцем в ряду апрель–сентябрь, примерно на 15% ниже среднего шестимесячного показателя около 2,39 млн тонн. Экспорт третьего квартала составил около 7,04 млн тонн, что на 3,5% ниже второго квартала с его 7,30 млн тонн. Таким образом, августовский спад не стал нижней точкой.
Снижение обусловлено отступлением Китая
Китай получил 1446,1 тыс. т, что на 13,52% (226,2 тыс. т) меньше августовского уровня и составляет около 70% общего падения. Его доля немного выросла — с 70,85% до 71,06%, самого высокого значения за период июнь–сентябрь, поскольку экспорт во все остальные направления сократился почти такими же темпами — на 14,38%, с 687,9 тыс. т до 589,0 тыс. т. В августе сокращение было сосредоточено за пределами Китая. В сентябре отступили уже сами китайские закупки. Анализ данных таможни Китая, проведённый SMM, указывает на то же: ЮАР поставила около 1,74 млн тонн из примерно 2,28 млн тонн сентябрьского импорта руды в Китай, что составляет 76,4%, по сравнению с 80,1% в августе, поскольку Турция и другие источники укрепили свои позиции.
Индонезия восстанавливается, а торговые хабы отступают
Индонезия стала единственным направлением, показавшим рост: объём увеличился на 22,58% до 110,3 тыс. т, а её доля выросла с 3,8% до 5,4%. Это частично компенсирует августовское падение, но объёмы остаются ниже июльских 150,0 тыс. т и значительно выше июньских 77,8 тыс. т, что согласуется с неравномерными закупками со стороны расширяющихся мощностей Индонезии по производству феррохрома и нержавеющей стали. Сингапур снизился на 6,90% до 209,0 тыс. т, однако его доля выросла с 9,5% до 10,3%, и он остаётся крупнейшим направлением за пределами Китая. Мозамбик снизился на 13,82% до 128,3 тыс. тонн, а Гонконг упал на 17,18% до 93,1 тыс. тонн. Группа «Прочие», включающая ОАЭ, сократилась на 56,98% до 48,2 тыс. тонн. Это падение на 63,9 тыс. тонн составляет около 20% общего снижения и согласуется с ослаблением закупок на небольших рынках и в торговых хабах по мере смягчения китайского спроса.
Китайский спрос, а не южноафриканское предложение, задаёт темп
Отчёты SMM показывают, что китайские покупатели сохраняли осторожность в сентябре, поскольку и руда, и феррохром были в достатке. Портовые запасы на конец месяца составили 4,882 млн тонн, что лишь примерно на 2,9% ниже 5,028 млн тонн, зафиксированных 28 августа, а плавильные предприятия делали лишь небольшие закупки для пополнения запасов, в то время как некоторые трейдеры предлагали уступки. Производство высокоуглеродистого феррохрома в Китае снизилось на 3,17% месяц к месяцу, загрузка мощностей составила около 56%, а Tsingshan, TIS и другие крупные заводы снизили октябрьские тендерные цены на 200 юаней за 50%-ную метрическую тонну. Рекордные портовые запасы в Китае, которые, как отмечает Международная ассоциация развития хромовой промышленности, укрепляют переговорные позиции покупателей, и августовское предупреждение Merafe о переизбытке феррохрома из-за роста китайского производства и слабого спроса на нержавеющую сталь объясняют, почему поставки скорректировались. Южноафриканская мелочь 40–42% в Тяньцзине (со склада, включая 13% НДС) котировалась на уровне 52,5–53 юаня за метрическую тонну 24 сентября против 58,5–59,5 юаня за метрическую тонну в конце апреля, а предложения CIF снизились с 318 до 275 долларов за тонну. Предложение не было ограничивающим фактором: attributable-добыча хромовой руды Glencore составила 906 тыс. тонн, а производство хромового концентрата Valterra — 277 тыс. тонн в третьем квартале. Перезапуски Boshoek в сентябре и Wonderkop в октябре направят лишь небольшую долю руды на внутреннюю плавку.
|
Прогноз: Сентябрь подтверждает, что июльский пик пройден. Данные SMM показывают укрепление отгрузок: мировые отправления составляли 624 900–660 600 тонн в неделю за три недели до 2 октября и 849 100 тонн за неделю, завершившуюся 9 октября. Однако аппетит к пополнению запасов остаётся ограниченным: портовые запасы составили 4,9712 млн тонн 16 октября и 5,182 млн тонн 23 октября, а цены на руду подвержены дальнейшему риску снижения. Поэтому экспорт в четвёртом квартале, скорее всего, будет определяться тем, насколько быстро рассосутся китайские запасы, а не южноафриканским предложением, при этом доля Китая, вероятно, останется выше двух третей, а Индонезия и торговые хабы продолжат колебаться от месяца к месяцу. Предлагаемая система экспортных разрешений ITAC и экспортный налог по состоянию на 13 октября оставались нереализованными, поэтому регулирование не влияет на объёмы. |