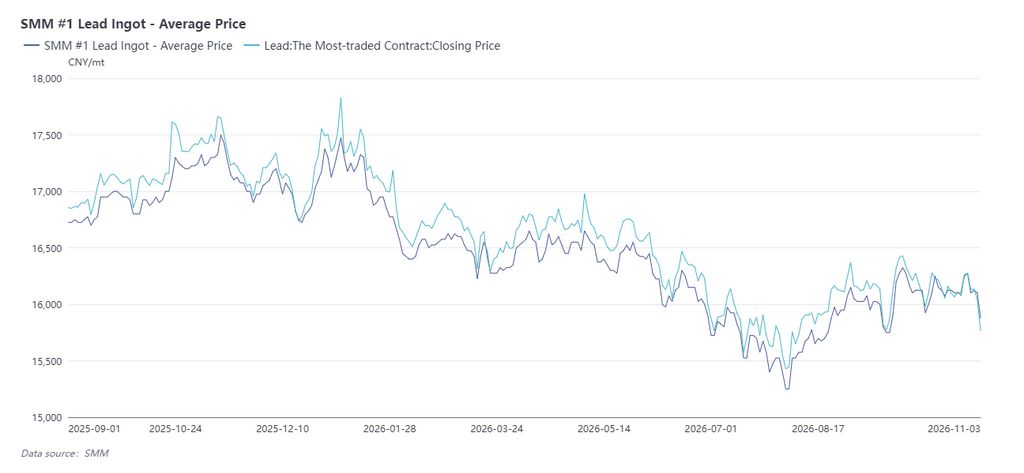
SMM, 3 ноября: Цены на свинец сегодня резко упали. По состоянию на закрытие в 15:00 наиболее торгуемый контракт SHFE на свинец 2612 расчетной ценой составил 15 765 юаней за тонну, снизившись на 345 юаней за тонну, или на 2,12%, после достижения внутридневного минимума 15 760 юаней за тонну, самого низкого уровня почти за три месяца. Фьючерсы показали снижение на фоне наращивания позиций, при этом медвежьи настроения высвободились концентрированно. Однако спотовый рынок был ограничен низкими запасами: плавильные заводы удерживали цены и воздерживались от продаж, что привело к явному расхождению динамики фьючерсов и спота.
1. Сторона спроса: потребление свинцово-кислотных аккумуляторов ослабевает, загрузка downstream-предприятий снижается
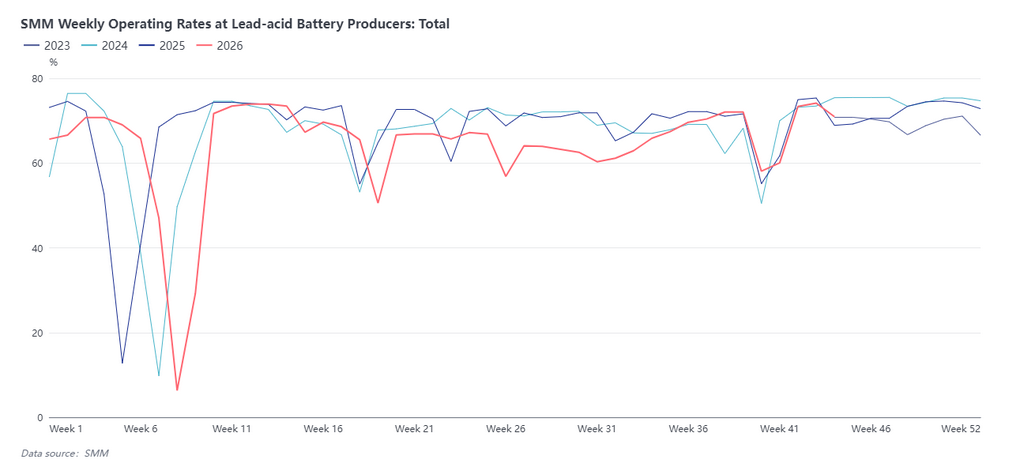
Рынок свинцово-кислотных аккумуляторов демонстрирует признаки завершения пикового сезона, заказы конечных потребителей ослабевают. В частности, с октября приостановка сертификации 3C для электровелосипедов оказала давление на заказы на комплектующие для транспортных средств, и некоторые предприятия по производству свинцово-кислотных аккумуляторов ввели сокращение производства или каникулы. По состоянию на 29 октября еженедельная совокупная загрузка предприятий по производству свинцово-кислотных аккумуляторов в пяти провинциях по данным SMM составила 70,93%, снизившись на 3,22 процентного пункта по сравнению с предыдущей неделей. Downstream-предприятия замедлили темпы закупок, ослабив жесткий спрос на свинцовые слитки, что стало одним из ключевых факторов давления на фьючерсы SHFE на свинец. Однако downstream-игроки пока не прибегли к крайним мерам, таким как масштабное сокращение производства или распродажа запасов, и спрос переживает поэтапное замедление, а не обвальное сжатие.
II. Сторона предложения: импортные поставки продолжали поступать, ограничивая предложение первичного свинца
В конце октября импортный свинец последовательно прибывал и поступал на внутренний спотовый рынок, в определенной степени дополняя рыночное предложение. Последние котировки импортного свинца против контракта SHFE 2612 составляли скидку 350–300 юаней за тонну, со склада в порту. Кроме того, таможенные данные показали, что импорт свинцовых слитков в Китай (включая рафинированный свинец, черновой свинец, сплавы и т. д.) в сентябре составил 33 тыс. тонн, а в октябре ожидается дальнейший рост импорта, при этом пополнение внешними поставками создает потенциальный рост предложения.
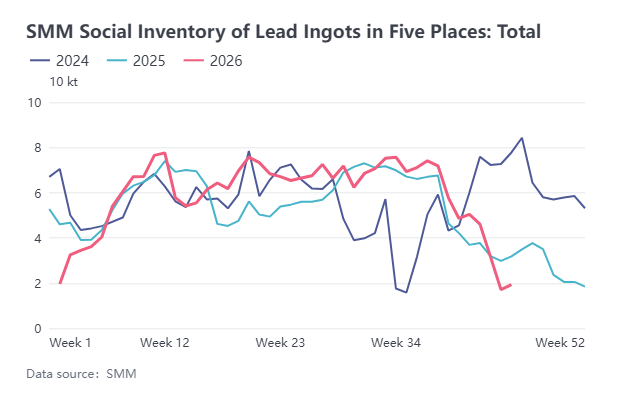
Однако запасы свинцовых слитков в настоящее время остаются на относительно низком уровне. По состоянию на 2 ноября общие социальные запасы свинцовых слитков SMM в пяти регионах составили всего 19 300 тонн, что является минимумом за последние 10 месяцев. Со стороны предложения плавильные заводы основных брендов первичного свинца остаются на техническом обслуживании, а выпуск свинцовых слитков и ресурсы рыночного обращения подвержены определенным ограничениям. Хотя пополнение импортным свинцом увеличилось, восстановление предложения первичного свинца все еще недостаточно, и рынок свинцовых слитков в краткосрочной перспективе пока не имеет условий для значительного накопления запасов.
3. Спотовый рынок: резкое падение фьючерсов привело к росту спотовых премий, плавильные заводы воздерживались от продаж по низким ценам
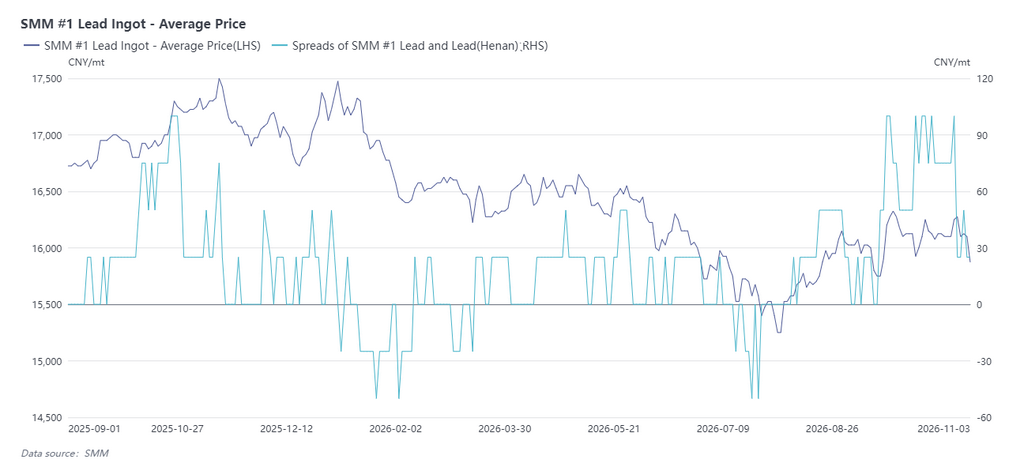
В отличие от сохраняющейся слабости фьючерсов, спотовый рынок проявил определенную устойчивость. После резкого падения цен на фьючерсы SHFE на свинец котировки поставщиков оставались относительно твердыми, а спотовые премии фактически расширились. Например, в провинции Хэнань сегодня (3 ноября) котировки первичного свинца с завода против контракта SHFE 2612 составляли премию 80–100 юаней за тонну, что заметно выше премии 0–50 юаней за тонну вчера.
Между тем, некоторые плавильные заводы по производству свинца воздерживались от продаж по низким ценам после быстрого отката цен на свинец, а некоторые даже временно приостанавливали отгрузки, что еще больше ограничивало предложение на спотовом рынке. Это показывает, что, хотя прибытие импортного свинца и ослабление downstream-потребления оказали определенное давление на цены на свинец, спотовое предложение еще не стало заметно избыточным с учетом низких запасов, а расширение спотовых премий также отражает ограниченное принятие поставщиками текущих цен.
IV. Прогноз рынка: следить за высвобождением медвежьих настроений, низкие запасы по-прежнему поддерживают цены на свинец
Судя по динамике фьючерсов, SHFE на свинец в настоящее время находится в нисходящем тренде с ростом открытого интереса, поскольку медвежьи фонды продолжают оказывать давление, и краткосрочные рыночные настроения остаются медвежьими. В дальнейшем следует обратить внимание на высвобождение медвежьих настроений и изменения открытого интереса. Как только давление продаж на фьючерсы постепенно ослабнет, движение цен на свинец может вернуться к фундаментальной логике. В этот момент низкие запасы, прогресс возобновления производства на плавильных заводах по свинцу и изменения спотовых премий станут важными основаниями для оценки того, смогут ли цены на свинец стабилизироваться.
Заявление об источниках данных: за исключением общедоступной информации, все прочие данные обработаны SMM на основе общедоступной информации, рыночных коммуникаций и внутренних моделей баз данных SMM, предназначены только для справки и не являются рекомендацией для принятия решений.