На Шанхайской конференции по рынку металлов старший аналитик SMM Чэнь Чичан поделился мнением о «логике взрывного роста заказов» на рынке алюминиевых плит, листов, полос и фольги — от экспортных дивидендов до внутреннего роста.Баланс спроса и предложения алюминиевых плит, листов, полос и фольги
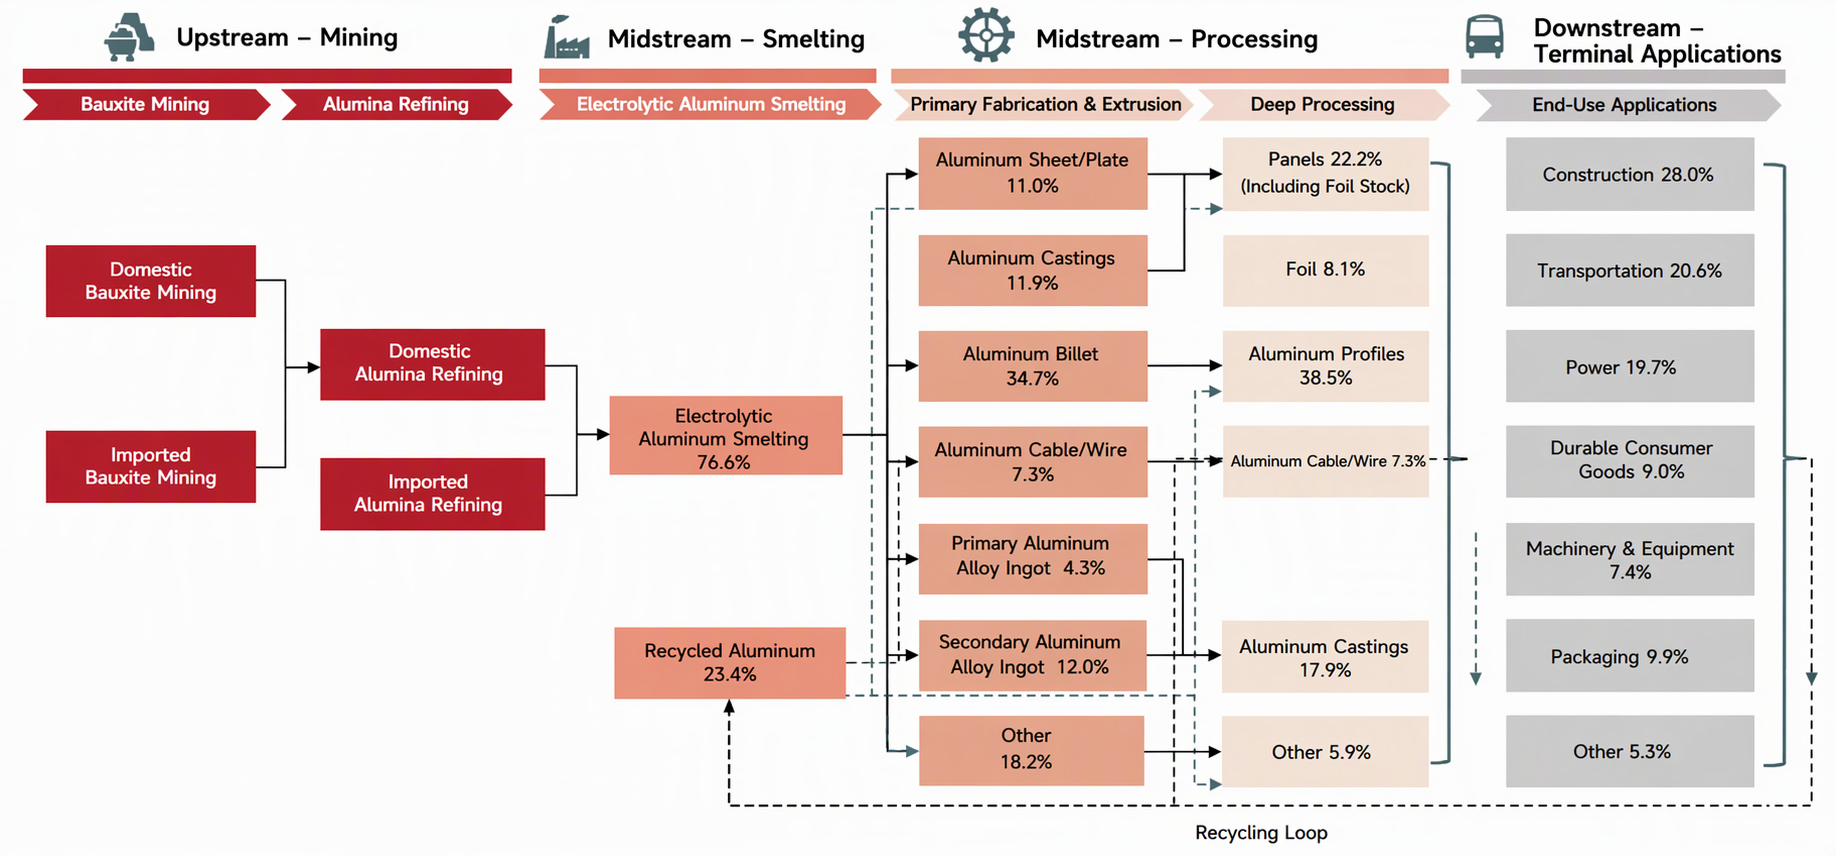
Алюминиевые плиты, листы, полосы и фольга — ключевое звено алюминиевой промышленной цепочки
Секторы новой энергетики и упаковки стимулируют рост, спрос и предложение алюминиевых плит, листов, полос и фольги стремятся к балансу
Анализ спроса и предложения алюминиевых плит, листов, полос и фольги
Сторона предложения — в первом полугодии загрузка мощностей снизилась в годовом выражении, во втором полугодии началось восстановление с низкой базы, высвобождение предложения остаётся ограниченным
По данным SMM, производство алюминиевых плит и полос в Китае за январь–сентябрь 2026 года составило 11,56 млн тонн, увеличившись на 7,9% в годовом выражении; производство алюминиевой фольги составило 4,224 млн тонн, увеличившись на 6,6% в годовом выражении.
Загрузка мощностей в отрасли алюминиевых плит, листов, полос и фольги демонстрировала тенденцию «сначала стабильность, затем снижение». Поддержка внешнего спроса сохранялась до третьего квартала, экспортные заказы ограничивали снижение загрузки мощностей; однако по мере ослабления эффекта переноса заказов после возобновления производства на заводах в Северной Америке завершился цикл пополнения запасов за пределами Китая, и наступил традиционный внутренний межсезонный период, давление на загрузку мощностей в сторону снижения значительно усилится. Примечательно, что сдвиг структуры предложения, вызванный ускоренным переходом мощностей с двойной нулевой фольги на аккумуляторную фольгу, приведёт к тому, что спрос и предложение упаковочной фольги будут стремиться к жёсткому балансу, удерживая высокие перерабатывающие сборы; в то же время фольга для кондиционеров под давлением вялого завершения строительства и высоких запасов в каналах сбыта вступит в период глубокой корректировки, часть мощностей может покинуть рынок. Ожидается, что во втором полугодии загрузка мощностей по алюминиевым плитам и полосам составит 65–70%, по алюминиевой фольге — 67–72%.
Сокращение перенесённых экспортных заказов станет проверкой способности внутреннего спроса к поглощению. Рынок баночного листа, потеряв перенесённые заказы и столкнувшись с изменениями из-за новых национальных стандартов, во втором полугодии столкнётся с серьёзными трудностями в заполнении разрыва спроса. Хотя потребление в сфере накопления энергии остается весьма активным, оно с трудом полностью компенсирует замедление в традиционных секторах (бытовая техника, строительство). Общая картина спроса и предложения во втором полугодии будет становиться более свободной, загрузка мощностей окажется под давлением и снизится, отрасль вступит в цикл активного сокращения запасов.
Экспортное направление — импульс «экспортного бума» достигает пика, восстановление соотношения цен SHFE/LME оказывает давление на экспорт плит, листов, полос и фольги во втором полугодии
На протяжении многих лет благодаря политическим стимулам и продуктовым преимуществам китайских алюминиевых полуфабрикатов они сохраняли конкурентное преимущество в виде превосходства и низких цен на рынках за пределами Китая. Отмена возврата экспортного налога на алюминиевые полуфабрикаты в конце 2024 года в определенной степени увеличила экспортные издержки предприятий-экспортеров алюминиевых полуфабрикатов и ослабила экспортный энтузиазм китайских алюмоперерабатывающих предприятий. Алюмоперерабатывающая отрасль переживает «болезненный период» продолжительностью около одного года.
В средне- и долгосрочной перспективе Китай является крупным мировым экспортером алюминиевых полуфабрикатов, а рынки за пределами Китая испытывают определенный дефицит предложения алюминиевых полуфабрикатов, что позволяет китайской продукции сохранять определенные преимущества.
С конца июня 2026 года соотношение цен SHFE/LME быстро восстановилось, стремительно закрыв арбитражное окно, которое стимулировало масштабный экспорт алюминиевых полуфабрикатов. По мере постепенного ослабления эффекта перераспределения заказов новые заказы в некоторых сегментах уже снизились, однако ранее принятые заказы с фиксированной ценой по-прежнему исполняются по графику. С июля экспорт алюминиевых плит, листов, полос и фольги постепенно сокращается, хотя по итогам года экспорт алюминиевых плит, листов и полос, как ожидается, все же восстановится до 3,4–3,5 млн тонн.
Экспортное направление — в январе–сентябре 2026 года экспорт алюминиевых плит, листов и полос вырос на 19,5% в годовом выражении, экспорт алюминиевой фольги — на 13,2%
Данные таможни показывают, что в январе–сентябре 2026 года совокупный экспорт алюминиевых плит, листов и полос из Китая достиг 2,7373 млн тонн, увеличившись на 19,5% в годовом выражении, а экспорт алюминиевой фольги вырос на 13,2% в годовом выражении. По направлениям поставок основным экспортным рынком для алюминиевых плит, листов и полос была Мексика, за ней следовали США, Вьетнам и Южная Корея. Для алюминиевой фольги основным экспортным рынком был Таиланд, при этом Индия, Индонезия, Южная Корея и Мексика занимали сопоставимые доли.
Импорт и экспорт — ценовое преимущество между рынками Китая и остального мира в сочетании с напряжёнными условиями спроса и предложения за пределами Китая привели к рекордно высокому объёму экспорта за аналогичный период последних лет
Изменение долей экспорта алюминиевых плит/листов, полос и фольги по режимам торговли в 2025 и 2026 годах
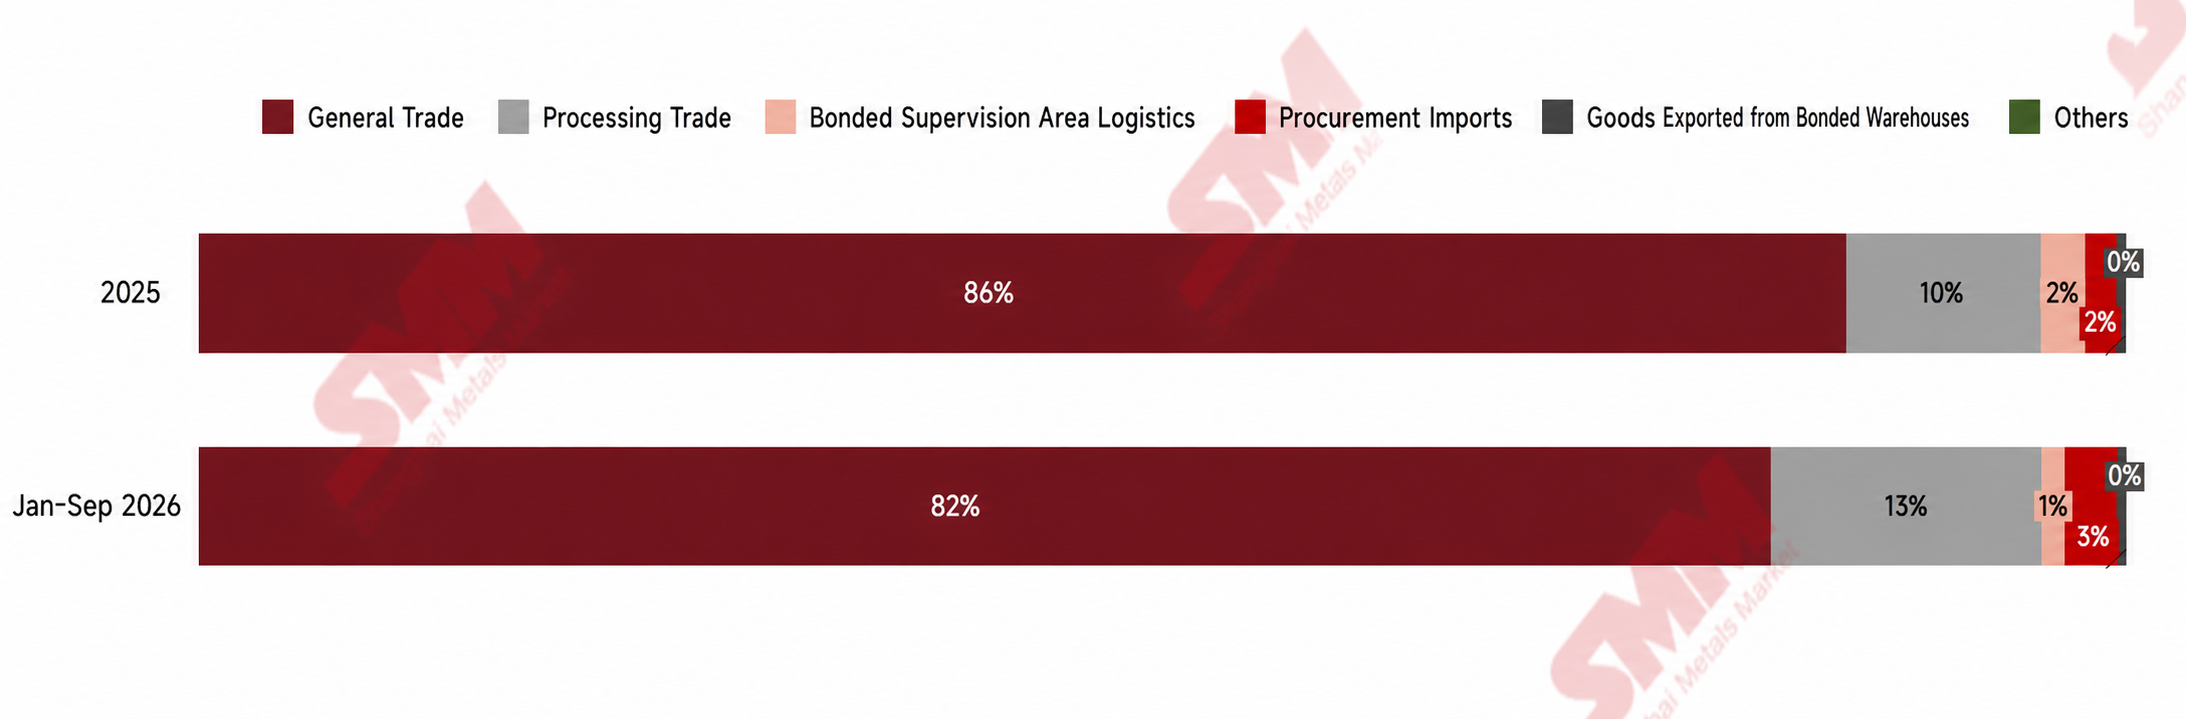
По режимам торговли обычная торговля оставалась доминирующей, однако её доля снизилась с 86% до 82%, при этом вся утраченная доля перешла к перерабатывающей торговле: перерабатывающая торговля с импортными материалами выросла с 10% до 13%, а перерабатывающая торговля с давальческими материалами — с 2% до 3%, в результате чего их совокупная доля увеличилась с 12% до 16%. Экспортный всплеск, обусловленный ценовым преимуществом между рынками Китая и остального мира и напряжёнными условиями спроса и предложения за пределами Китая, а также сдвиг в сторону толлинговой переработки в режимах торговли — это две стороны одной медали: покупатели за пределами Китая всё чаще предпочитают перерабатывающую торговлю, чтобы зафиксировать сырьё и цены, избегая при этом тарифных рисков и рисков, связанных с происхождением товара.
По месту регистрации экспорта: Хэнань — 20,4%, Шаньдун — 17,5%, Цзянсу — 13,0%, Чжэцзян — 8,5% и Шанхай — 8,2%, при этом на эти пять провинций и городов в совокупности приходится 67,5%. Региональная структура производства алюминиевых плит/листов, полос и фольги тесно связана с кластерами последующей переработки: Хэнань и Шаньдун опираются на интегрированную выплавку алюминия и горячую прокатку/литейную прокатку для производства плит/листов и полос, тогда как Цзянсу, Чжэцзян и Шанхай специализируются на экспорте фольги и высококачественных плит/листов и полос.
В 2027 году ожидается дальнейший рост экспортной доли перерабатывающей торговли с импортными материалами. Новые мощности за пределами Китая постепенно вводятся в эксплуатацию, и на LME оказывается заметно более сильное понижательное давление, чем на внутренний рынок, а это означает, что соотношение цен SHFE/LME, как ожидается, продолжит расширяться, и арбитражное окно для перерабатывающей торговли с импортными материалами, вероятно, останется на благоприятных уровнях.
Структурное расхождение на рынке алюминиевых плит/листов, полос и фольги усиливается, при этом экспортные заказы становятся выдающимся драйвером роста отрасли
Оглядываясь на первое полугодие 2026 года, рынок алюминиевых плит/листов, полос и фольги Китая демонстрировал заметную картину внутреннего расхождения и высоких показателей за пределами Китая. С одной стороны, традиционные отрасли внутреннего потребления, такие как строительные навесные фасады и обычные гражданские листы и плиты, сдерживаются высокими ценами на алюминий: закупки downstream крайне осторожны, в течение всего года поддерживается режим закупок «точно в срок», из-за чего восстановление загрузки мощностей по соответствующим видам продукции не оправдывает ожиданий. С другой стороны, продукция с высокой добавленной стоимостью — баночная лента, корпуса аккумуляторов, припои для систем накопления энергии — демонстрирует устойчивый спрос и становится ключевой силой, поддерживающей внутренний спрос. Наиболее важно то, что благодаря глобальному дефициту предложения алюминия и сильной динамике алюминия на LME
экспортные заказы стали заметным драйвером роста отрасли в первом полугодии: сроки отгрузки баночной ленты, одинарной и двойной нулевой фольги, а также части листов и плит в целом продлены до третьего квартала, что эффективно хеджирует риск ослабления внутреннего спроса.
В более долгосрочной перспективе отрасль автомобильного листа переходит от «расширения масштабов» к «прорыву в качестве». Внутренние панели в основном уже замещены отечественной продукцией, однако наружные панели по-прежнему уступают зарубежным предприятиям по выходу годного и качеству поверхности. Ожидается, что к 2030 году производство умеренно вырастет примерно до 550–600 тыс. тонн.
В сегменте аккумуляторной фольги производство в 2025 году выросло на 19% в годовом выражении до 573 тыс. тонн, однако более 500 тыс. тонн новых мощностей еще ожидают ввода в эксплуатацию. Хотя в течение года плата за переработку несколько корректировалась в сторону повышения, предприятия по-прежнему испытывают операционное давление, и в дальнейшем передел отрасли остается неизбежным.
Фольга для кондиционеров вступила в фазу циклической корректировки. Хотя политика «алюминий вместо меди» обеспечивает долгосрочную поддержку, в краткосрочной перспективе под влиянием высоких запасов и чрезмерного растяжения спроса часть предприятий со стороны предложения уже начала добровольное сокращение производства или перепрофилирование, и отрасль вступает в период глубокой корректировки.
Алюминиевая фольга для кондиционеров сталкивается с проблемой высоких запасов и ищет путь в высокотехнологичный сегмент под руководством политики
Согласно исследованию SMM, с 2021 по 2025 год производство алюминиевой фольги для кондиционеров в Китае пережило заметный циклический колебательный период. В 2021 году на фоне постпандемийного восстановления экономики экспорт бытовой техники Китая показал высокие результаты, и производство алюминиевой фольги устойчиво выросло примерно до 980 тыс. тонн. В 2022-2023 годах на фоне позитивных ожиданий от 14-й пятилетки Китая и экстремальной летней жары производство кондиционеров было активным, а выпуск алюминиевой фольги достиг 1,04 млн тонн в 2023 году. В 2024 году производство продолжило расти до 1,06 млн тонн, главным образом благодаря созданию запасов предприятиями-производителями кондиционеров для удовлетворения спроса в пиковый сезон. Однако с наступлением 2026 года, по мере дальнейшего роста складских запасов кондиционеров у конечных потребителей, ожидается снижение производства алюминиевой фольги примерно до 900 тыс. тонн, что примерно на 8% ниже уровня 2025 года.
С постепенной реализацией Плана внедрения высококачественного развития алюминиевой промышленности политика «замены меди алюминием» будет продолжать продвигаться, обеспечивая политическую поддержку расширению применения алюминиевой фольги для кондиционеров в бытовом и коммерческом секторах кондиционирования.
Волна расширения сталкивается с «разрывом спроса»: внутреннее замещение ускоряется, но прорывы в высокотехнологичном сегменте остаются под давлением
Оглядываясь на 2021–2025 годы, со стороны предложения: по состоянию на конец 2025 года число отечественных предприятий по выпуску автомобильного листа со стабильными производственными мощностями достигло 8, а совокупные действующие мощности составили около 1 млн тонн в год, что свидетельствует о формировании в Китае крупномасштабной системы поставок. Однако еще около 400 тыс. тонн дополнительных мощностей находятся в стадии строительства или пусконаладки, что указывает на сохранение давления предложения в будущем.
На данном этапе отрасль в целом демонстрирует характеристики «рынка покупателя», при этом давление снижения издержек со стороны автопроизводителей выходит на первый план, что ограничивает переговорные возможности поставщиков материалов и затрудняет реализацию стратегий, аналогичных совместным усилиям по удержанию цен, которые наблюдались в секторах баночной ленты и аккумуляторной фольги. Что касается политики, то хотя национальные цели «двойного углерода» в долгосрочной перспективе благоприятствуют облегчению автомобилей и применению алюминиевых полуфабрикатов, в краткосрочной перспективе на микроуровне предприятий соображения затрат часто преобладают над требованиями облегчения.
Исходя из текущего распределения мощностей и оценки спроса, ожидается, что к 2030 году производство автомобильного листа в Китае достигнет примерно 550–600 тыс. тонн в год, при этом среднегодовой темп роста останется однозначным, и отрасль придерживается осторожно оптимистичного отношения к среднесрочному и долгосрочному потреблению.
Двойной драйвер — электромобили и накопители энергии: аккумуляторная фольга вступает во вторую волну высокоскоростного роста
По статистике SMM, производство аккумуляторной фольги в Китае в 2025 году составило 573 тыс. тонн, что примерно на 92 тыс. тонн больше, чем в 2024 году, рост на 19% в годовом исчислении, и темпы роста по-прежнему значительно опережают многие виды алюминиевой фольги. В 2025 году число предприятий, способных к масштабному стабильному производству аккумуляторной фольги, составило около 27, и благодаря высокоскоростному росту конечных потребителей в сегментах электромобилей и накопителей энергии большинство производителей аккумуляторной фольги были напрямую стимулированы к наращиванию выпуска.
SMM полагает, что значительный объём новых мощностей по выпуску аккумуляторной фольги всё ещё готовится к вводу в эксплуатацию. Хотя алюминиевая аккумуляторная фольга имеет барьеры в виде технических порогов и длительных циклов сертификации, по-прежнему существует большое количество новых проектов по аккумуляторной фольге: только в 2026 году планируется ввести в строй более 280 тыс. тонн новых мощностей, и конкуренция на рынке аккумуляторной фольги остаётся острой. Среди более чем 20 действующих производителей у большинства предприятий плата за переработку аккумуляторной фольги продолжает держаться вблизи уровня себестоимости. В условиях дисбаланса спроса и предложения на рынке будущие действия могут включать сокращение производства аккумуляторной фольги, приостановку планов по новым производственным линиям или даже уход с рынка аккумуляторной фольги.
Анализ цен на алюминиевые плиты, листы, полосы и фольгу и долгосрочный прогноз
Цена A00 — ожидания глобального профицита алюминия растут, цены на алюминий находятся под долгосрочным давлением