SMM, 3 ноября:
I. Цены: В конце октября цены возобновили рост
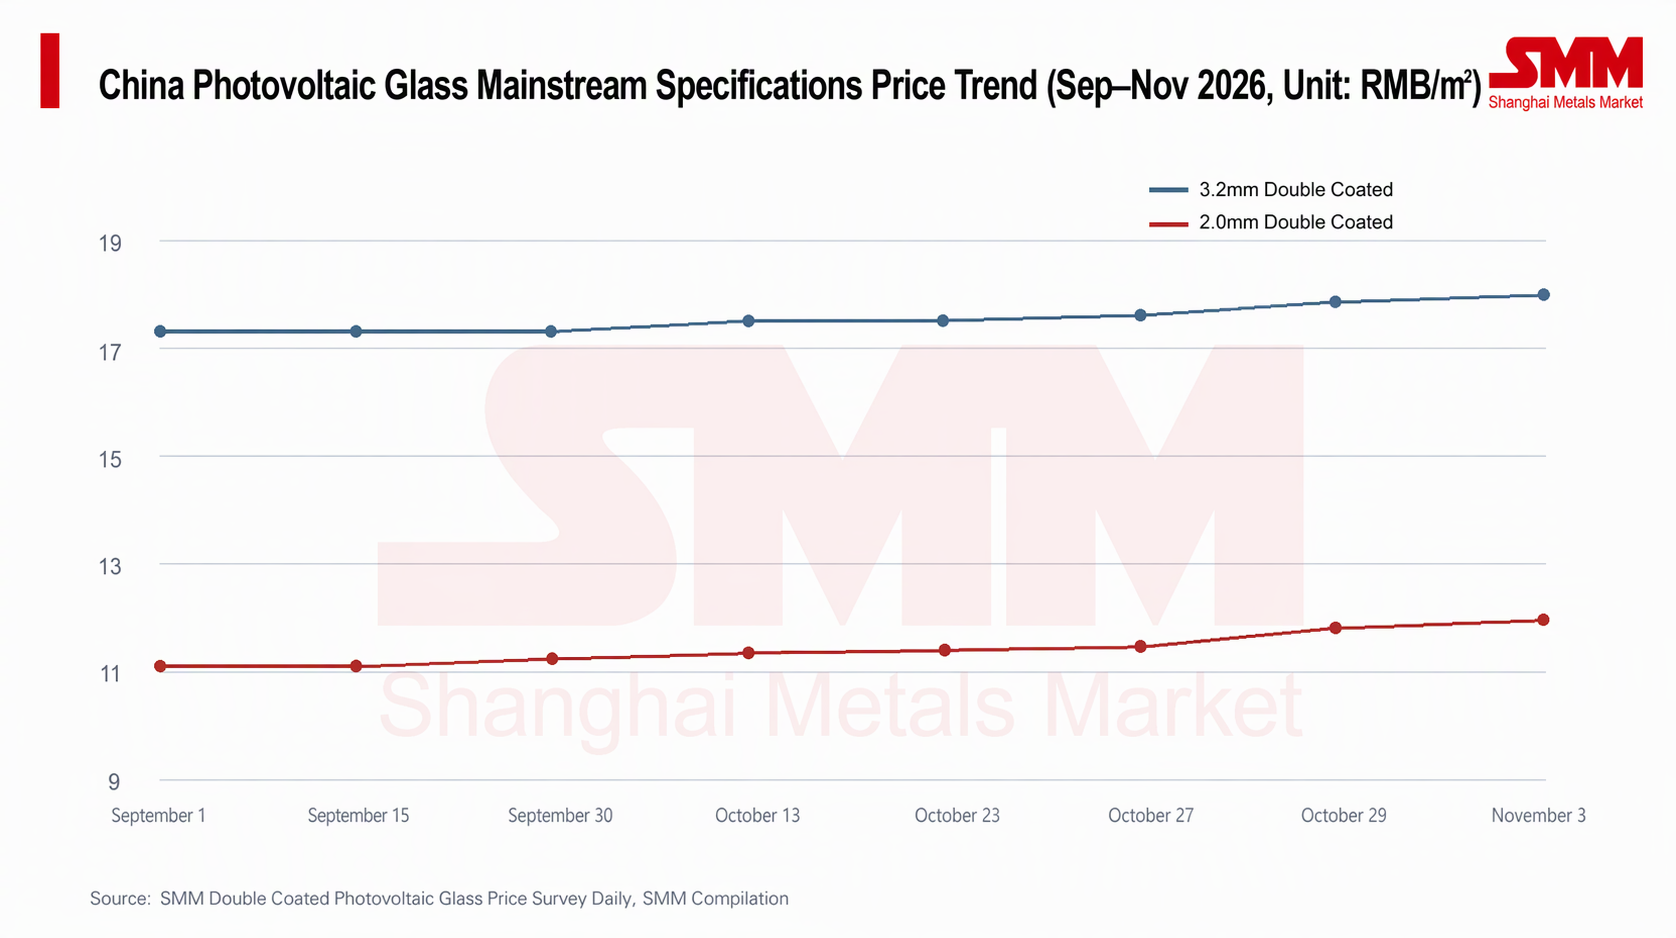
В сентябре 2026 года цены на фотоэлектрическое стекло в целом находились в фазе плато: средняя цена 3,2-мм стекла с двойным покрытием стабильно держалась на уровне 17,3 юаня/кв. м, а 2,0-мм стекло с двойным покрытием медленно росло с 11,1 юаня/кв. м до 11,25 юаня/кв. м. Перелом наступил в конце октября — примерно с 26 октября котировки обеих спецификаций вошли в фазу быстрого роста: 3,2-мм стекло подорожало с 17,5 юаня/кв. м до 18,0 юаня/кв. м к 3 ноября, а 2,0-мм — с 11,4 юаня/кв. м до 11,95 юаня/кв. м, что означает рост на 2,9% и 4,8% соответственно примерно за неделю, поскольку накопленный ранее импульс к восстановлению цен высвободился концентрированно.
С начала сентября по настоящее время 3,2-мм стекло с двойным покрытием подорожало в совокупности примерно на 4,0% (17,3→18,0 юаня/кв. м), а 2,0-мм — примерно на 7,7% (11,1→11,95 юаня/кв. м). Ценовая эластичность 2,0-мм стекла почти вдвое выше, чем у толстого стекла, что продолжает тенденцию более сильной поддержки спроса со стороны двусторонних и распределённых сценариев.
С точки зрения котировок рыночный диапазон цен в целом сместился вверх: 3,2-мм стекло с двойным покрытием котируется на уровне 17,5–18,5 юаня/кв. м, а 2,0-мм — 11,5–12,2 юаня/кв. м. Однако текущий рост цен в большей степени отражается в повышении котировок, а фактические сделки пока не полностью последовали за ними; принятие более высоких цен downstream-покупателями ещё предстоит увидеть.
II. Запасы: Продолжается сокращение, но приближается период торга
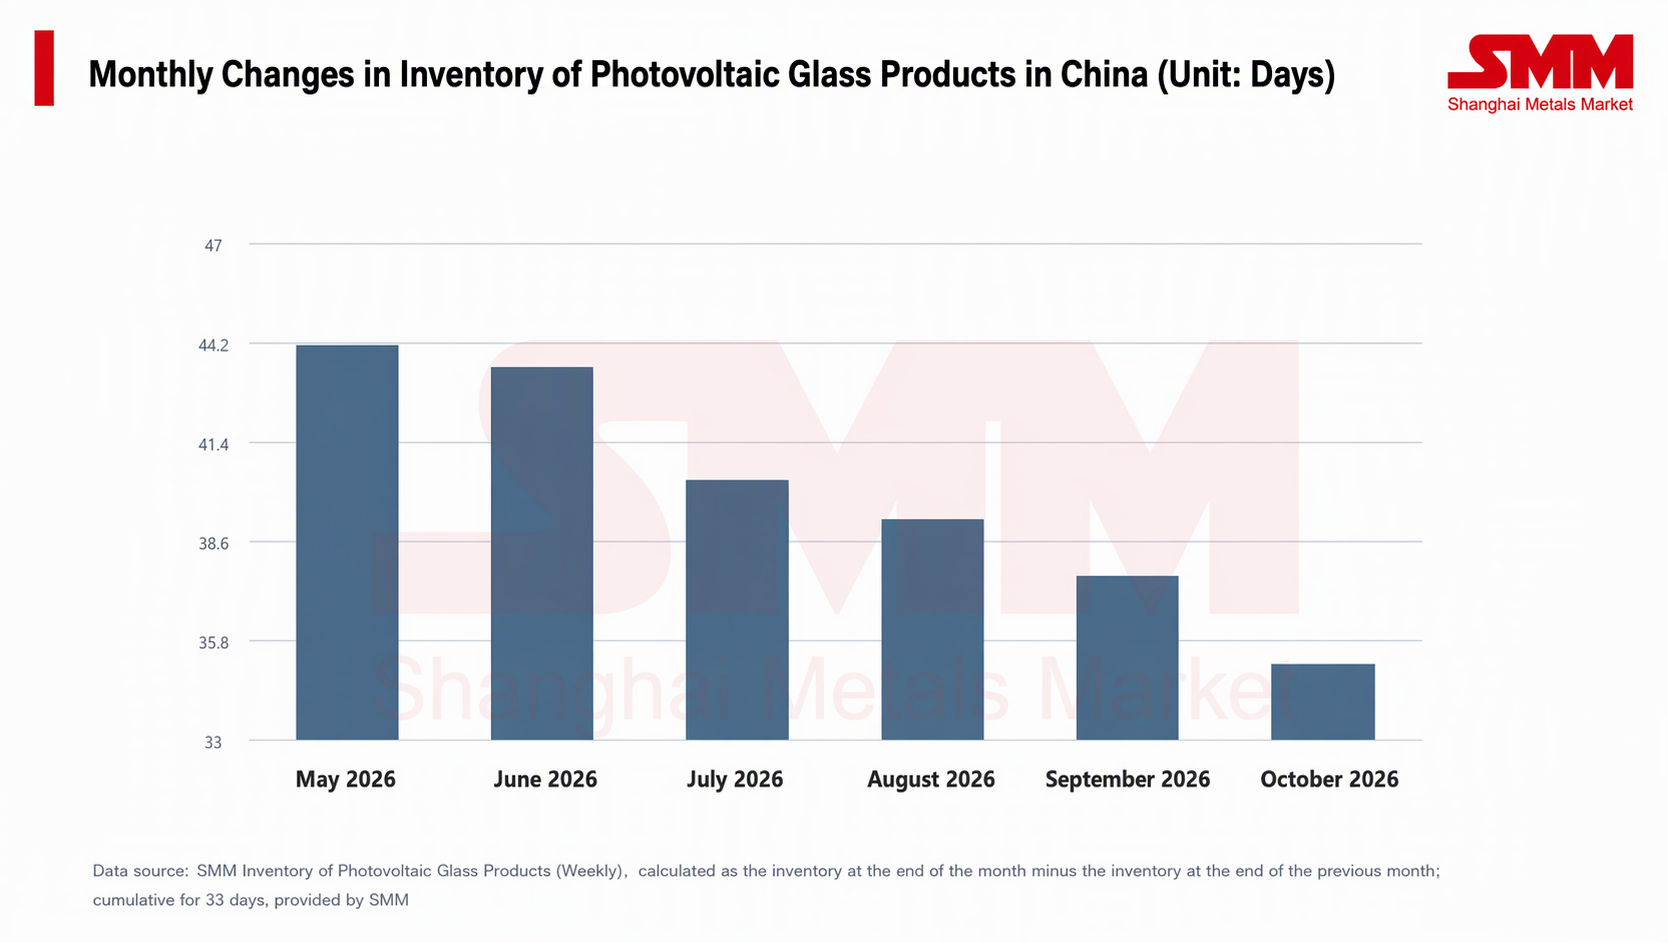
Устойчивость роста цен напрямую связана с динамикой запасов. С середины года запасы готовой продукции фотоэлектрического стекла в целом находились на траектории снижения с явной тенденцией к сокращению. К концу октября запасы в днях упали примерно до 35 дней, что более чем на 20% ниже пикового уровня середины года (около 46 дней). Однако процесс сокращения запасов не был равномерным: в начале октября запасы однажды показали недельный отскок, что отражает сохраняющиеся колебания в согласовании темпов отгрузки downstream-покупателям и графика производства.
Более примечательно, что в последнее время активность сделок незначительно ослабла, и ожидается, что рынок вступит в период интенсивного торга по ценам, при этом темпы отгрузки, вероятно, будут поэтапно замедляться. Это означает, что «резервуарный» эффект запасов не был полностью устранён — как только спрос незначительно ослабнет, давление запасов на цены проявится вновь, ограничивая потенциал роста цен.
III. Предложение: сокращение производства и остановки продолжаются, предложение активно сжимается
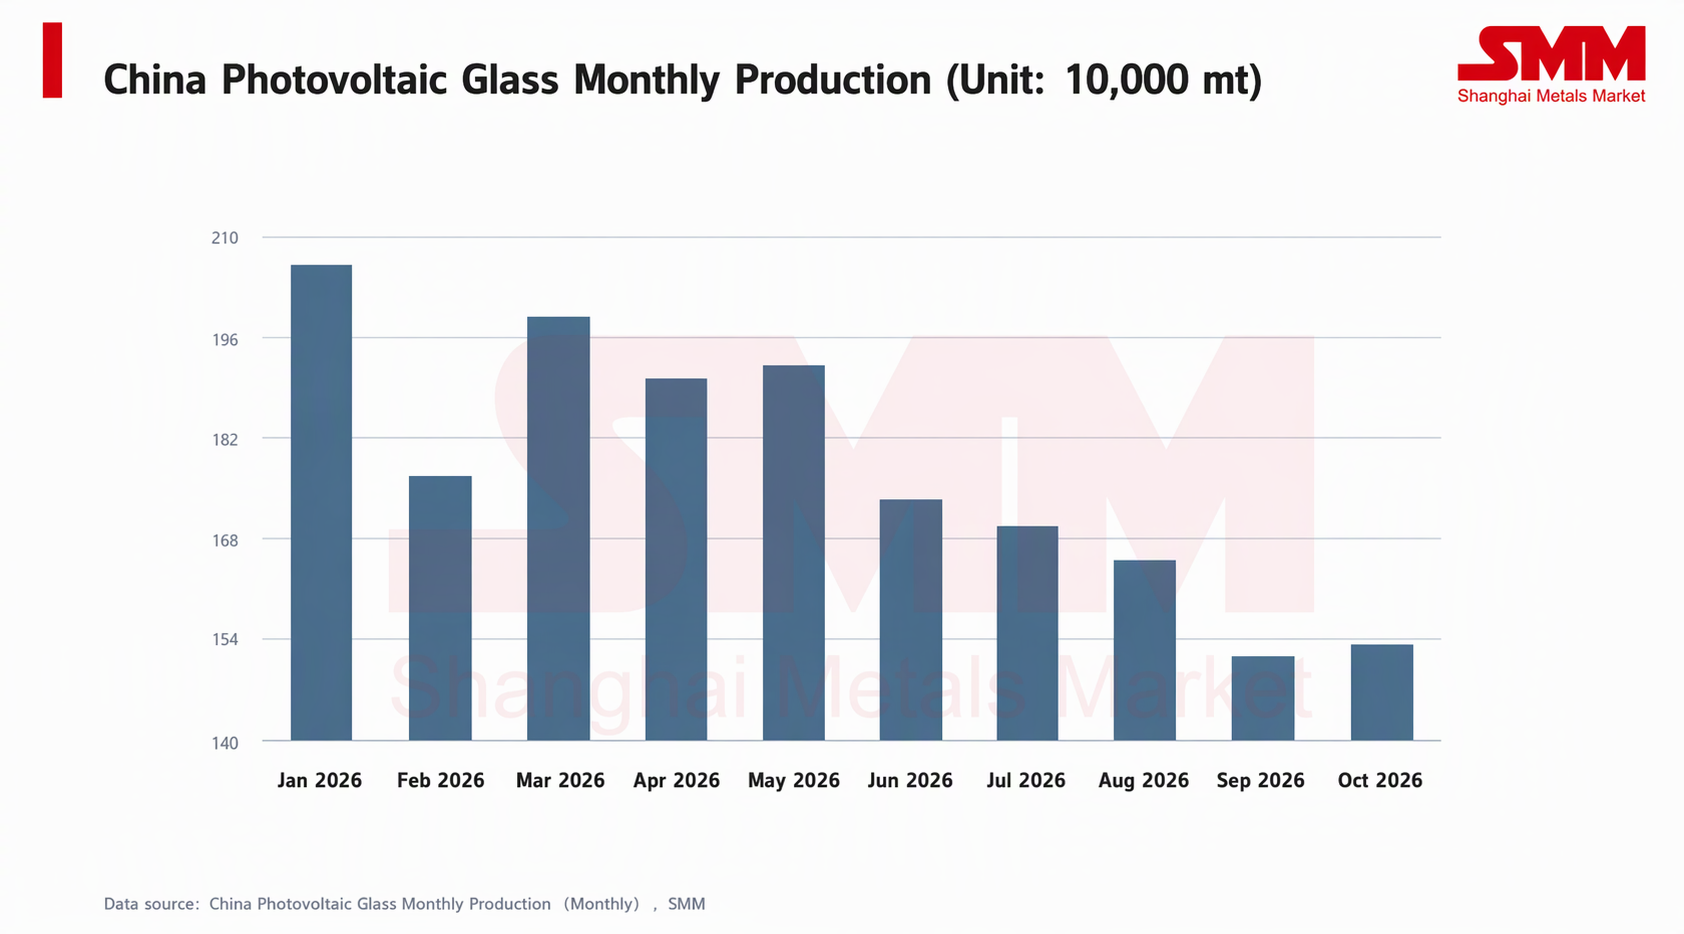
Фундаментальной опорой текущего восстановления цен стало существенное сокращение предложения. Месячный объём производства фотоэлектрического стекла непрерывно снижался с весеннего пика, в сентябре опустился до минимального с начала года уровня и в октябре остался практически без изменений. При этом в последнее время на загрузку мощностей повлияли меньшее количество производственных дней и более ранние сокращения и остановки у ведущих игроков, поэтому в ноябре предложение, как ожидается, вновь незначительно снизится, а действующие мощности продолжат сокращаться.
При отсутствии неожиданного всплеска спроса дефицит предложения, созданный активным сокращением производства, является ключевым фактором, позволяющим текущим ценам удерживаться в диапазоне восстановления. Однако именно потому, что предложение опирается главным образом на «активное сжатие», его эластичность весьма высока: как только цены восстановятся выше уровня денежных затрат и усилится готовность возобновлять производство на линиях после холодного ремонта, пополнение предложения напрямую ослабит восходящий импульс. За этим фактором в дальнейшем необходимо внимательно следить.
IV. Поддержка со стороны издержек: укрепление цен на топливо создаёт нижнюю границу
Что касается природного газа, являющегося основным топливом для печей, его цена с августа устойчиво растёт, и темпы роста не замедляются: например, средняя цена на рынке СПГ в провинции Хэбэй в начале августа составляла около 5 600 юаней за тонну, а к началу ноября поднялась выше 7 900 юаней за тонну, то есть совокупный рост составил около 40%. С октября по настоящее время цена продолжает резко расти, став в последнее время наиболее заметным фактором удорожания стекла. Хотя цена СПГ в Хэбэе в большей степени отражает спотовые цены пикового газоснабжения и существует разница с ценами долгосрочного трубопроводного газа, законтрактованного стекольными предприятиями, её динамика явно указывает на ужесточение предложения газа и повышение центра топливных издержек по мере приближения отопительного сезона.
V. Прогноз: котировки смещаются вверх, но передача ограничена; преобладает консолидация с лёгким повышательным уклоном
С наступлением ноября ключевое противоречие в ценах на стекло сместилось с вопроса «смогут ли они вырасти» к вопросу «насколько высоко они смогут вырасти». " На ежемесячном совещании предприятия в конце месяца было согласовано единообразно повысить котировки на новые ноябрьские заказы, при этом по некоторым спецификациям (например, однослойное покрытие 2,0 мм) предполагалось удерживать цены на уровне 11,5 юаня за кв. м, и в целом уровень котировок заметно сдвинулся вверх. Данные SMM показывают, что фактические средние цены на двухслойное покрытие в начале ноября продолжили расти по сравнению с октябрём.
Однако необходимо чётко осознавать, что перенос повышения цен на конечных потребителей идёт негладко. Цены на модули в последнее время слабые, и производители модулей продолжают добиваться снижения цен на сырьё, демонстрируя низкую готовность принимать дорогое стекло; фактические сделки не полностью следуют повышенным котировкам. В то же время плановое производство модулей не показало значительного роста, отсутствует дополнительный спросовый импульс. Поэтому ноябрьские цены на стекло с большей вероятностью будут демонстрировать консолидацию по сценарию "устойчивость на высоких уровнях, скорее рост, чем падение, но с ограниченным потенциалом повышения":
С одной стороны, более сильная поддержка со стороны издержек (особенно топлива), продолжающееся сокращение производства и остановки линий со стороны предложения, а также продолжающееся снижение запасов вместе формируют нижнюю границу цен, оставляя ограниченный потенциал снижения. С другой стороны, сопротивление со стороны модулей и слабое плановое производство создают потолок, и рынок вот-вот вступит в интенсивный цикл переговоров, при этом темпы отгрузок, вероятно, замедлятся, что ограничит дальнейший рост. Если плановое производство модулей восстановится или цены на топливо продолжат резко расти, ожидается открытие пространства для роста; наоборот, если ценовое давление со стороны модулей будет передаваться дальше и появятся признаки возобновления производства на линиях после холодного ремонта, цены могут вернуться к консолидации на высоких уровнях.