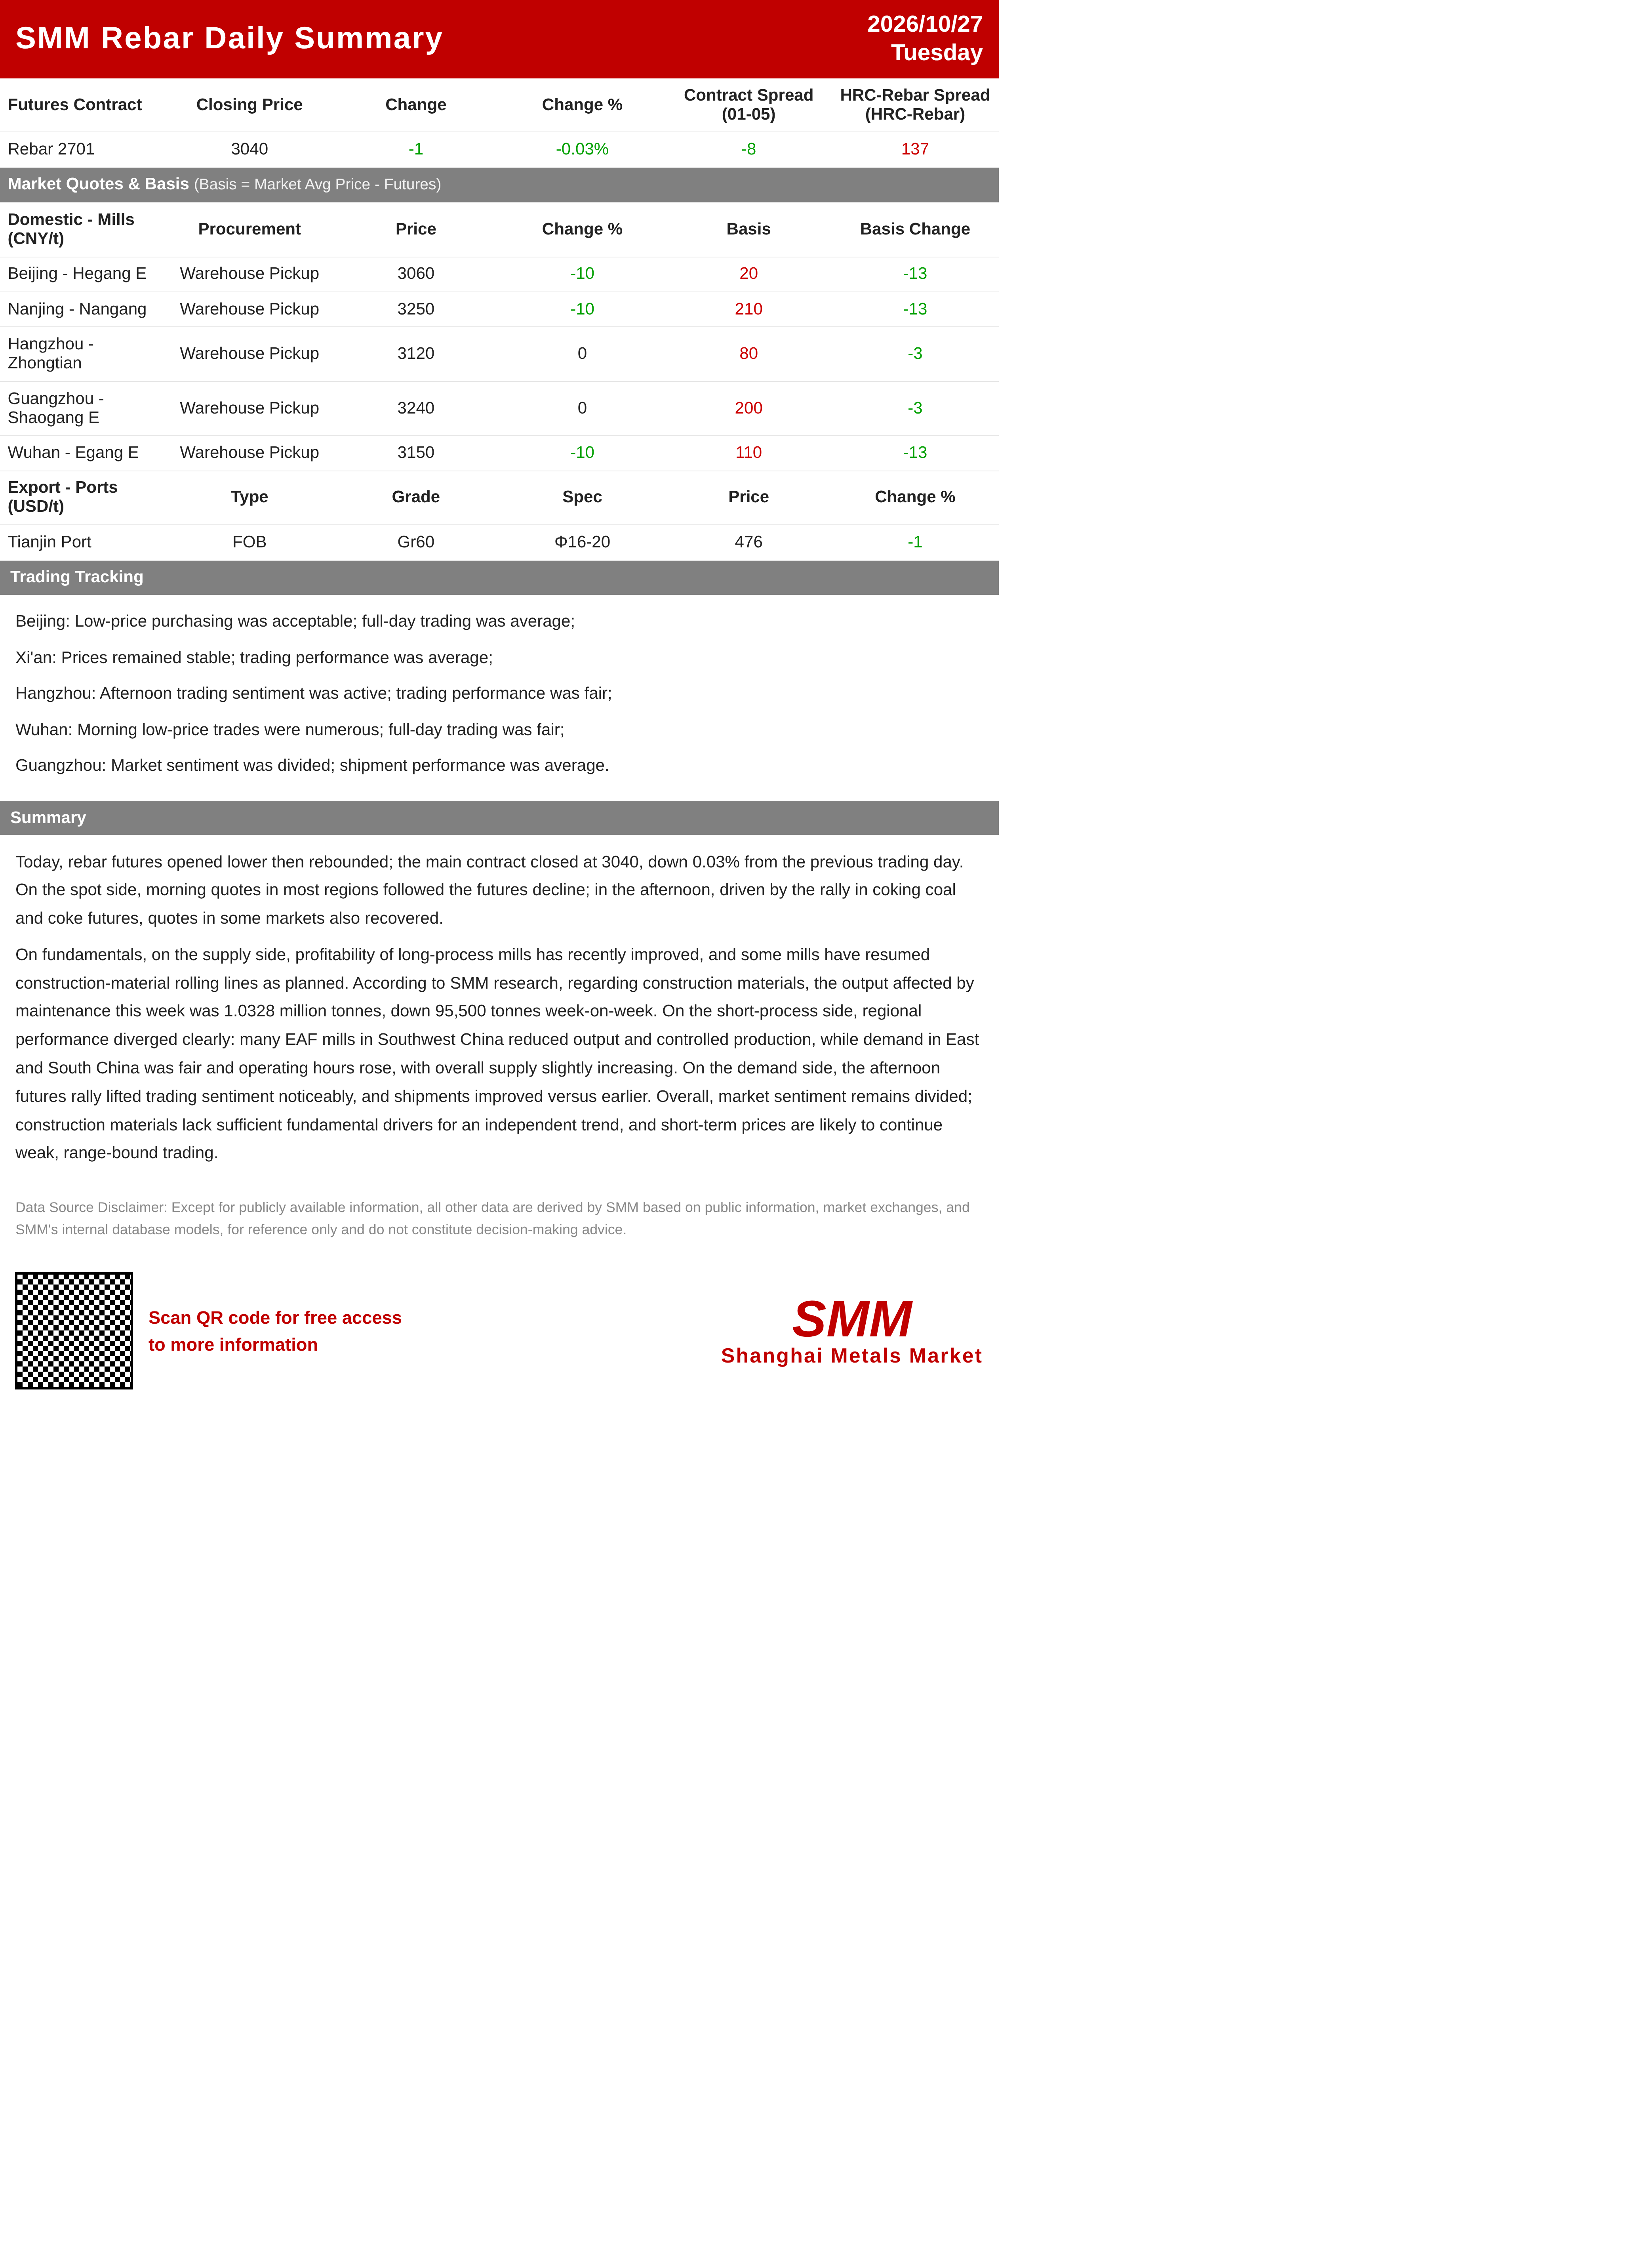
Сегодня фьючерсы на арматуру сначала снижались, а затем восстановились, при этом наиболее торгуемый контракт закрылся на отметке 3 040, что на 0,03% ниже, чем в предыдущий торговый день. На спотовом рынке утренние котировки в большинстве регионов последовали за снижением фьючерсов, тогда как во второй половине дня под влиянием роста фьючерсов на коксующийся уголь и кокс котировки на некоторых рынках восстановились.
С точки зрения фундаментальных факторов, со стороны предложения, у доменных сталелитейных заводов в последнее время улучшилась маржа, и некоторые заводы возобновили производство на линиях проката строительной стали в соответствии с планом. Согласно исследованию SMM, на этой неделе влияние технического обслуживания на строительную сталь составило 1,0328 млн тонн, что на 95 500 тонн меньше по сравнению с прошлой неделей. В коротком передельном производстве региональные показатели существенно различались: несколько электродуговых печей на юго-западе Китая сократили производство для контроля выпуска, тогда как спрос в восточном и южном Китае оставался умеренным, что привело к увеличению продолжительности работы и незначительному общему росту предложения. Со стороны спроса, послеобеденный рост фьючерсов значительно оживил настроения участников рынка, и отгрузки улучшились по сравнению с предыдущим периодом. В целом настроения на рынке остаются неоднозначными, и строительной стали не хватает достаточных фундаментальных драйверов для самостоятельного тренда, поэтому в краткосрочной перспективе цены, вероятно, продолжат консолидироваться на пониженном уровне.